

Tamaño y participación en el mercado de envases del CCG
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
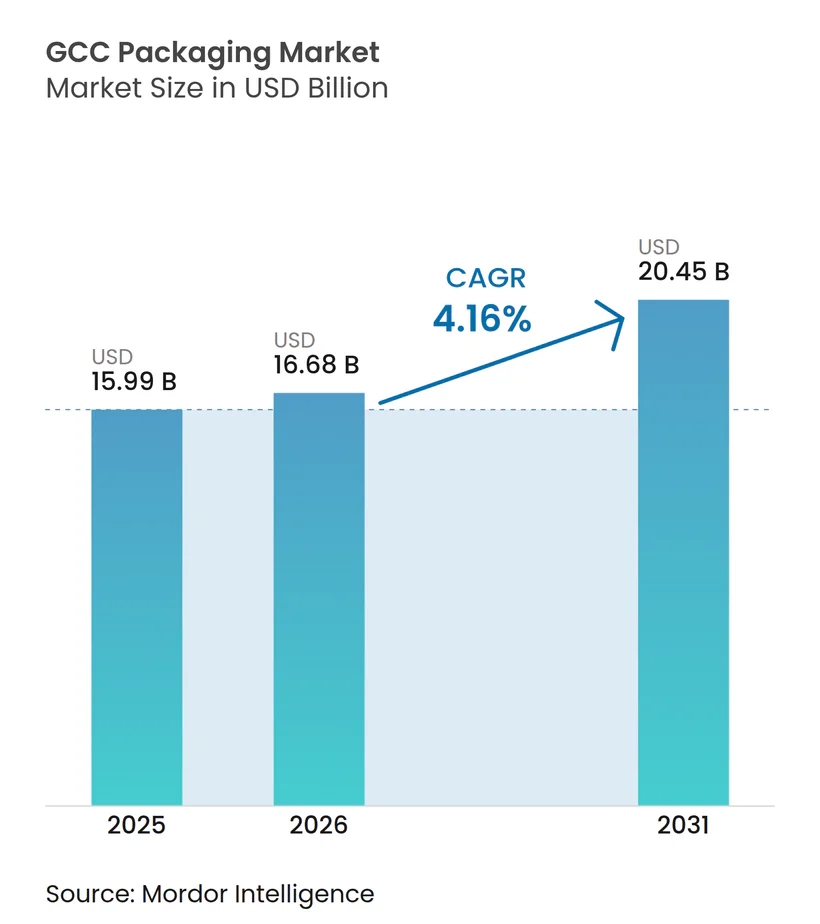
| Tamaño del mercado (2026) | USD 16.68 mil millones |
| Tamaño del mercado (2031) | USD 20.45 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.16% CAGR |
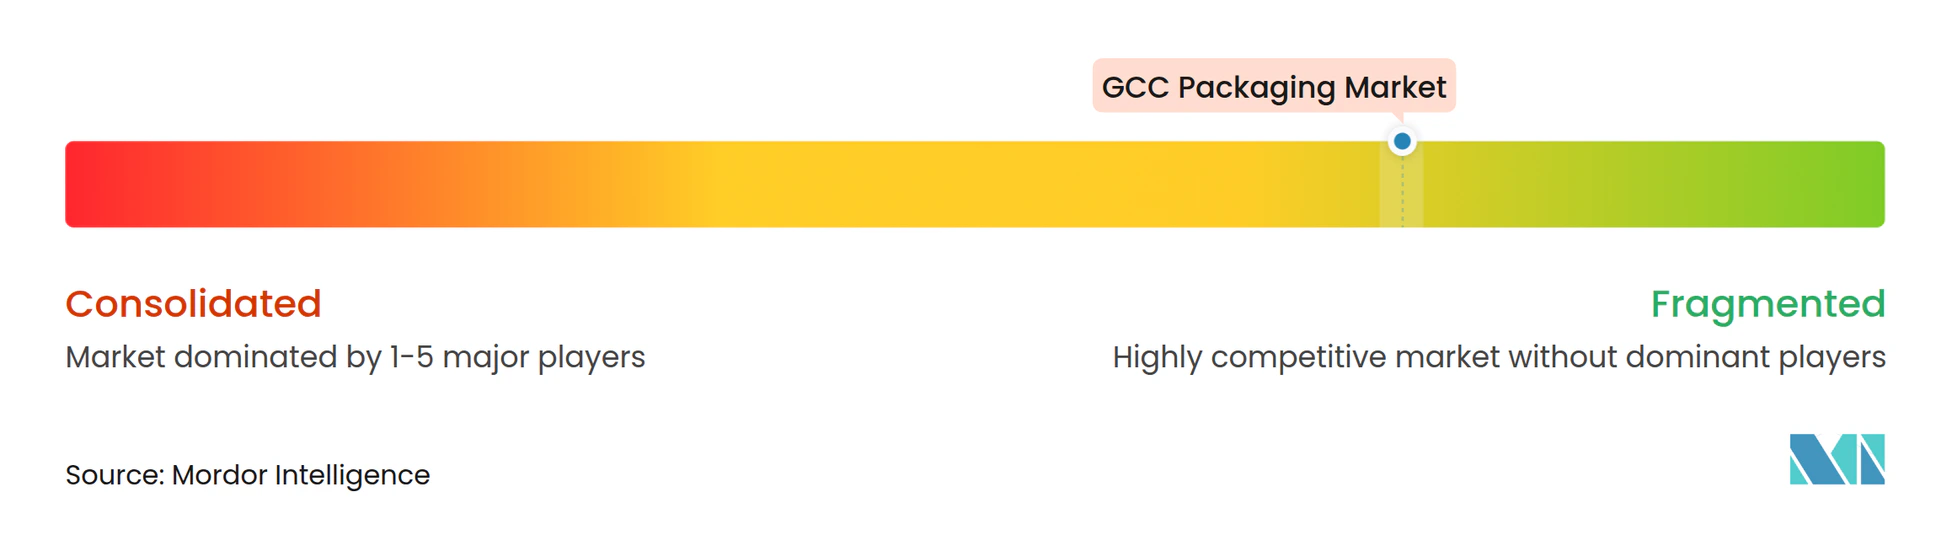
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de embalajes del CCG por Mordor Intelligence
Se prevé que el tamaño del mercado de envases del CCG aumente de 15.99 millones de dólares en 2025 a 16.68 millones de dólares en 2026 y alcance los 20.45 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.16 % entre 2026 y 2031. La sólida integración petroquímica proporciona a la región un liderazgo a largo plazo en el coste de las resinas, mientras que las estrategias de diversificación no petrolera canalizan capital fresco hacia bienes de consumo, productos farmacéuticos y exportaciones industriales, cada una de las cuales depende de envases fiables y de mayor rendimiento. Las marcas están respondiendo a la prohibición de los plásticos de un solo uso, a los objetivos de seguridad alimentaria en la cadena de frío y a las presiones del comercio electrónico exigiendo formatos más ligeros, inteligentes y fáciles de reciclar, lo que aumenta tanto el volumen como la intensidad del valor en todo el mercado de envases del CCG. El aumento de las tarifas de los servicios públicos y la adopción de la Responsabilidad Extendida del Productor en los Emiratos Árabes Unidos impulsan a los convertidores a invertir en capacidad de contenido reciclado, automatización y diseño para la circularidad. Estos cambios reducirán gradualmente la brecha de costos entre el plástico virgen y los sustratos alternativos. La intensidad competitiva se mantiene moderada; las multinacionales suministran sistemas de cartón de alta velocidad y película flexible, mientras que los convertidores regionales de plástico rígido y cartón corrugado aprovechan la proximidad de las materias primas y los menores costos laborales para defender sus márgenes.
Conclusiones clave del informe
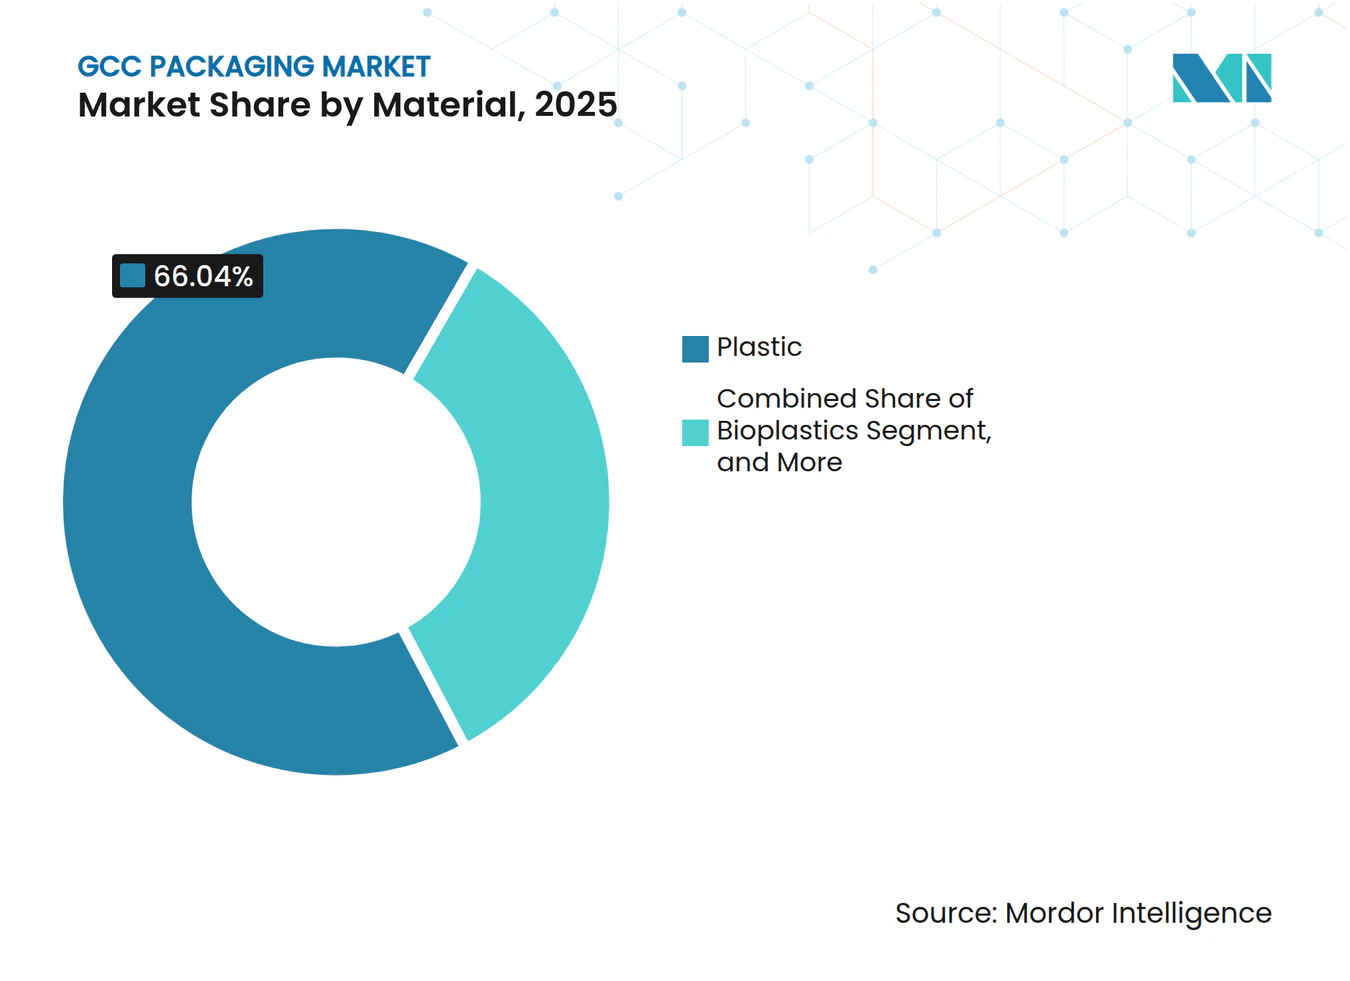
- El plástico capturó el 66.04% de la participación de mercado de envases del CCG en 2025, mientras que se proyecta que los bioplásticos se expandirán a una CAGR del 4.98% hasta 2031.
- Los formatos rígidos representaron el 48.19 % del mercado de envases del CCG en 2025, aunque se prevé que los envases flexibles avancen a una CAGR del 4.56 % durante el período 2026-2031.
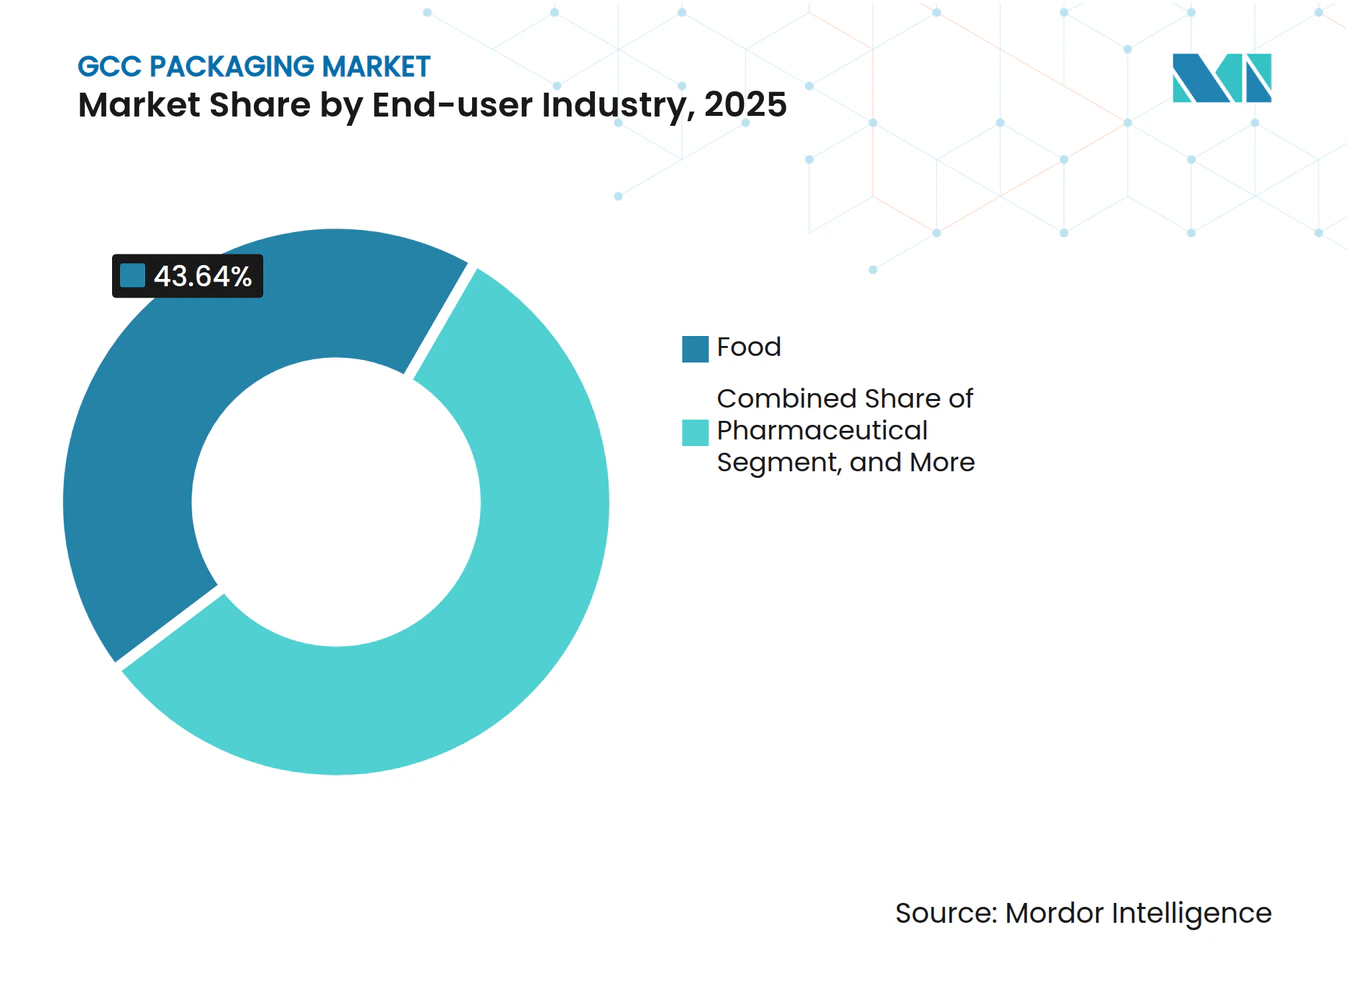
- Las aplicaciones alimentarias representaron el 43.64% de la demanda de envases del CCG en 2025, mientras que se espera que los envases farmacéuticos crezcan a una CAGR del 4.88% durante el mismo período.
- El moldeo por inyección representó el 46.93 % de la adopción de tecnología en 2025, pero se prevé que el moldeo por inyección, estirado y soplado crezca a una CAGR del 5.12 %, la más rápida entre todos los métodos.
- Arabia Saudita contribuyó con el 54.37% de la demanda de envases del CCG en 2025, mientras que se proyecta que Omán registre la CAGR a nivel de país más alta, con un 4.93%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de envases del CCG
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecimiento rápido en el embalaje para el cumplimiento del comercio electrónico | + 0.90% | Núcleo de los Emiratos Árabes Unidos y Arabia Saudita; propagación a Qatar y Kuwait | Corto plazo (≤ 2 años) |
| La prohibición gubernamental de plásticos de un solo uso impulsa el uso de materiales alternativos | + 0.70% | Emiratos Árabes Unidos lidera; Arabia Saudita y Omán implementan gradualmente | Mediano plazo (2-4 años) |
| Las inversiones en seguridad alimentaria impulsan la demanda de envases para la cadena de frío | + 0.60% | En todo el CCG, con Arabia Saudita y los Emiratos Árabes Unidos como principales inversiones | Mediano plazo (2-4 años) |
| La capacidad petroquímica del CCG ofrece ventajas en resinas de bajo costo | + 0.50% | Centros de producción de Arabia Saudita y los Emiratos Árabes Unidos; suministro regional | Largo plazo (≥ 4 años) |
| Megaeventos que impulsan la modernización de los envases minoristas | + 0.40% | Arabia Saudita (eventos de Visión 2030); Catar (legado de la FIFA); Emiratos Árabes Unidos (continuación de la Expo) | Corto plazo (≤ 2 años) |
| Adopción de la automatización de envases impulsada por IA en los convertidores | + 0.30% | Emiratos Árabes Unidos y Arabia Saudita fueron los primeros en adoptarlo; difusión gradual en el CCG | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Crecimiento rápido en el embalaje para el cumplimiento del comercio electrónico
El crecimiento de dos dígitos en la entrega a domicilio está reconfigurando las necesidades de embalaje secundario y terciario en todo el mercado de embalaje del CCG. Los pedidos en línea suelen requerir exteriores de cartón corrugado, relleno de amortiguación y sellos a prueba de manipulaciones, formatos que llevan una mayor intensidad de material que el comercio minorista en tienda. [1] Equipo editorial de Consultancy-me, “La industria de bienes de consumo envasados de MENA en una fase de alto crecimiento”, Consultancy-me.com, consultancy-me.com Se proyecta que las ventas minoristas alcancen los USD 390 mil millones para 2028, con una participación omnicanal que continúa aumentando, un cambio que magnifica la demanda de gráficos imprimibles que mejoran la experiencia de desempaquetado y de dimensiones de paquete optimizadas para transportistas que reducen los costos de última milla. [2] Nivetha Dayanand, “EAU construirá la planta de bioplástico PLA más grande del mundo”, Zawya, zawya.com Las grandes inversiones de Arabia Saudita en zonas logísticas y robótica de cumplimiento comprimirán los tiempos de entrega, fomentando cestas de compra más pequeñas pero frecuentes, elevando aún más los requisitos de unidades de embalaje. Los convertidores que incorporan impresión digital, cartón corrugado del tamaño adecuado y amortiguación biodegradable tienen mayores posibilidades de obtener márgenes superiores, ya que los propietarios de marcas buscan una diferenciación rentable. Por lo tanto, el comercio electrónico inyecta un volumen incremental sostenido en el mercado de embalaje del CCG y acelera la innovación en el diseño estructural.
La prohibición gubernamental de plásticos de un solo uso impulsa el uso de materiales alternativos
La implementación de la Resolución n.° 124 de 2023 del Consejo Ejecutivo de los EAU eliminó las bolsas, vasos, platos y cubiertos de plástico de un solo uso a partir de junio de 2024, lo que provocó cambios masivos de sustratos hacia fibra moldeada, papel recubierto y biopolímeros compostables certificados. [3] Gobierno de Dubái, “Resolución n.° 124 de 2023 del Consejo Ejecutivo”, dubai.gov.ae El horizonte político se ha ampliado, con Arabia Saudita y Omán revelando prohibiciones por fases que impulsan a las cadenas de comida rápida y minoristas regionales a rediseñar los utensilios desechables mucho antes de las fechas límite de cumplimiento de 2028. Sin embargo, la capacidad de papel y cartón del CCG está limitada por la escasez de agua y los altos costos de la energía, lo que crea escasez a corto plazo que infla las facturas de importación y extiende los plazos de entrega. Emirates Biotech pretende subsanar las deficiencias de suministro mediante su complejo de ácido poliláctico con una capacidad de 160 000 toneladas anuales, cuya finalización mecánica está prevista para 2028, posicionando así a los EAU como un centro de polímeros renovables. Los propietarios de marcas solicitan habitualmente la certificación ISO 14855 o ASTM D6400, y el incumplimiento conlleva el riesgo de que el producto sea retirado del mercado, lo que convierte la adaptabilidad a los materiales alternativos en un requisito competitivo indispensable en el mercado de envases del CCG.
Las inversiones en seguridad alimentaria impulsan la demanda de envases para la cadena de frío
Más del 85% de la ingesta calórica de la región se importa, lo que expone a los gobiernos a impactos externos que se intensificaron durante la pandemia de 2020. En respuesta, los fondos públicos de inversión y los vehículos soberanos de Arabia Saudita y los Emiratos Árabes Unidos están expandiendo los corredores logísticos refrigerados, las granjas verticales y las plantas de procesamiento de proteínas. Cada uno de estos factores impulsa la adopción de películas de barrera, bandejas de atmósfera modificada y envases de cartón aséptico que preservan la frescura a largas distancias. Las nuevas líneas de lácteos, jugos y comidas preparadas se basan en el sistema operativo Factory OS de Tetra Pak, cuyo paquete de mantenimiento predictivo reduce el tiempo de inactividad y el desperdicio de material, lo que respalda una tasa de crecimiento anual compuesta (TCAC) estimada del 6.5% para la producción de alimentos y bebidas del Golfo hasta 2031. La expansión de la cadena de frío también acelera la demanda de etiquetas con indicadores de temperatura y etiquetas inteligentes con registro de datos que verifican el cumplimiento normativo durante el transporte a través del desierto. En consecuencia, las inversiones en la cadena de frío fortalecen la visibilidad de la demanda a mediano plazo para el mercado de envases del CCG y recompensan a los convertidores capaces de desarrollar estructuras multicapa y asépticas avanzadas.
La capacidad petroquímica del CCG ofrece ventajas en resinas de bajo costo
La adición de 800,000 toneladas de polipropileno por parte de Arabia Saudita y el incremento de 1.4 millones de toneladas de polietileno por parte de Borouge 4, ambos puestos en marcha en 2024, subrayan la fortaleza de la región como materia prima. Las empresas de servicios públicos vinculadas al gas natural ofrecen ventajas de coste duraderas a las extrusoras de películas, las máquinas de moldeo por soplado y las máquinas de moldeo por inyección que aseguran acuerdos de compra a largo plazo, lo que les permite fijar precios de productos terminados inferiores a los de las alternativas de paridad de importación en Asia o Europa. Sin embargo, la volatilidad del precio spot de la resina sigue representando un riesgo para las ganancias de los pequeños convertidores que compran mensualmente; el polipropileno aumentó 60 SAR por tonelada, mientras que el polietileno disminuyó 37 SAR por tonelada durante el período 2024-2025. Los principales productores ahora exploran el reciclaje químico y la integración de materias primas biológicas para cumplir con los futuros gravámenes de ajuste fronterizo de carbono y los compromisos de sostenibilidad de las marcas. La competitividad sostenida de las resinas consolida el papel del mercado de envases del CCG como base de suministro lista para la exportación, aunque los convertidores deben seguir mejorando las formulaciones para alinearlas con los marcos de circularidad en evolución.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad persistente en los precios de las materias primas para polímeros | -0.60% | En todo el CCG, la volatilidad de la producción de Arabia Saudita y los Emiratos Árabes Unidos se transmite regionalmente | Corto plazo (≤ 2 años) |
| Infraestructura limitada para el reciclaje posconsumo | -0.40% | Todo el CCG, con el programa piloto EPR de los Emiratos Árabes Unidos como excepción temprana | Mediano plazo (2-4 años) |
| La escasez de agua aumenta los costos de procesamiento del papel y el cartón | -0.30% | Arabia Saudita, Emiratos Árabes Unidos y Omán son los más expuestos; Kuwait y Bahréin, con impacto moderado | Largo plazo (≥ 4 años) |
| Brecha de habilidades para las operaciones de embalaje de la Industria 4.0 | -0.20% | Emiratos Árabes Unidos y Arabia Saudita son líderes en automatización; el CCG se queda atrás | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad persistente en los precios de las materias primas para polímeros
Las fluctuaciones del petróleo crudo, las paradas programadas de las plantas de craqueo y la cambiante demanda asiática impulsaron un aumento de SAR 60 por tonelada en el precio del polipropileno, mientras que el del polietileno cayó SAR 37 por tonelada durante 2024-2025, lo que redujo los márgenes brutos de los convertidores sujetos a topes de precios trimestrales. Si bien las recientes ampliaciones de capacidad buscan estabilizar la oferta regional, las fluctuaciones globales de los fletes y las ventanas de arbitraje aún transmiten fuertes fluctuaciones en los precios de la resina al mercado de envases del CCG. Los convertidores familiares más pequeños carecen de los instrumentos de cobertura que manejan sus pares multinacionales, lo que los obliga a mantener costosas existencias de reserva o a aceptar el riesgo de exposición al contado. Los nuevos mandatos de contenido reciclado desestabilizan aún más la planificación de precios, ya que el PET y el HDPE reciclados tienen primas sobre el material virgen en el Golfo debido a los limitados volúmenes de recolección local. Sin mecanismos de futuros más transparentes ni indexación de contratos, la volatilidad de la resina seguirá moderando el apetito de inversión a corto plazo.
Infraestructura limitada para el reciclaje posconsumo
Las tasas actuales de reciclaje en los países del CCG rondan el 10%, muy por debajo del 40-50% alcanzado en la Unión Europea y Japón, lo que revela una brecha de infraestructura valorada entre USD 12 000 y USD 25 000 millones para la capacidad de recolección y reprocesamiento. El programa piloto de Responsabilidad Extendida del Productor de los EAU para 2025 es el único programa obligatorio en la región, y su alcance limitado significa que la mayoría de los envases posconsumo aún terminan en vertederos municipales o se embalan y envían al Sudeste Asiático, una ruta amenazada por el endurecimiento de las restricciones a la importación. La falta de clasificación automatizada perjudica la calidad de la materia prima, encareciendo los pellets reciclados nacionales que las alternativas importadas e impidiendo que las marcas se comprometan a alcanzar un 25-30% de contenido reciclado. Los grandes productores de bebidas han financiado proyectos piloto de botella a botella; sin embargo, sin programas de depósito y devolución ni recogida en la acera, los volúmenes siguen siendo insuficientes para alcanzar la escala necesaria. Por lo tanto, los convertidores se enfrentan a una paradoja de circularidad: los clientes piden contenido reciclado, pero aún no existe un suministro local a precios competitivos, lo que frena la penetración de envases sostenibles en el mercado de envases del CCG.
Análisis de segmento
Por material: la resistencia del plástico prevalece mientras que los bioplásticos aceleran su crecimiento
El plástico controlaba el 66.04 % del mercado de envases del CCG en 2025, y el tonelaje absoluto del segmento continúa aumentando, incluso a medida que la reducción de peso reduce la intensidad de gramos por envase. Este predominio se debe a la disponibilidad de resina, la economía integrada de las materias primas y los activos de conversión consolidados. Dentro de esta jerarquía, los grados de polietileno se utilizan en la mayoría de las películas y revestimientos, el polipropileno asegura los cierres y los envases rígidos, y el PET lidera las botellas de bebidas, lo que en conjunto sustenta una economía de plásticos multimillonaria dentro del mercado de envases del CCG.
Se prevé que los bioplásticos, aunque con una participación de mercado de un solo dígito, se expandan a una tasa de crecimiento anual compuesta (TCAC) del 4.98 %, a medida que las prohibiciones políticas y los sistemas de evaluación de sostenibilidad multinacionales afinan la elección de sustratos. El futuro complejo de PLA de Emirates Biotech consolidará el suministro regional de biopolímeros, lo que animará a los convertidores a modernizar sus líneas de extrusión y termoformado para productos compostables. El vidrio sigue siendo un nicho en el sector farmacéutico y de bebidas premium debido a su peso y a su riesgo de rotura, mientras que el metal persiste en bebidas enlatadas y aerosoles, impulsado por ciclos de reciclaje prácticamente perfectos. El crecimiento del papel y el cartón se ve moderado por los costes de los insumos de agua desalinizada, un problema estructural que limita la inversión de capital de las nuevas plantas a pesar de la creciente demanda de cartón ondulado en el comercio electrónico. En general, la dinámica de sustitución de materiales promete una diversificación gradual del mercado de envases del CCG, aunque los plásticos seguirán siendo protagonistas hasta 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de embalaje: los formatos flexibles cobran impulso
Los envases rígidos captaron el 48.19 % del gasto en 2025, impulsados por botellas, frascos y bidones industriales que cumplen con las exigencias de barrera, apilamiento y normativas. Sin embargo, las estructuras flexibles registraron una tasa de crecimiento anual compuesta (TCAC) del 4.56 % hasta 2031, ya que las bolsas, sobres y film estirable ofrecen ventajas en costes, transporte y espacio en los canales de alimentación, cuidado personal y comercio electrónico. Las bolsas de vacío prolongan la vida útil de las proteínas, mientras que las bolsas verticales con boquilla sustituyen a las botellas de HDPE en los detergentes; cada sustitución impulsa el ciclo de innovación del mercado de envases del CCG.
El comercio electrónico impone el uso de cartones corrugados adicionales, pero las marcas los combinan cada vez más con películas de envío ligeras e insertos de fibra moldeada para minimizar el peso dimensional. Los blísteres y tubos semirrígidos se encuentran en ambos campos, ganando terreno en el cumplimiento de las normas de dosificación farmacéutica y la presentación de cosméticos premium. El cartón de barrera completa sin aluminio de SIG difumina aún más las fronteras al ofrecer 12 meses de protección contra el oxígeno con una fracción de la carga de carbono del aluminio, un factor clave a medida que se endurecen los objetivos climáticos corporativos. La convergencia de la economía del aligeramiento y los imperativos de sostenibilidad seguirá atrayendo la cuota de mercado de los formatos flexibles a las empresas rígidas tradicionales en el mercado de envases del CCG.
Por industria de usuario final: la industria farmacéutica lidera el crecimiento, la alimentaria mantiene su escala
Las aplicaciones alimentarias abastecieron el 43.64 % del consumo en 2025, lo que refleja la dependencia de las importaciones del Golfo y la creciente huella de procesamiento interno. Los platos preparados, la repostería y los productos de panadería intensifican el número de envases gracias a las porciones individuales, diseñadas para familias más pequeñas y estilos de vida activos. Sin embargo, se prevé que el sector farmacéutico, si bien parte de una base más baja, supere a sus competidores con una tasa de crecimiento anual compuesta (TCAC) del 4.88 %, impulsada por los incentivos de localización del programa Visión 2030 y la estrategia industrial de los EAU. La demanda resultante impulsa blísteres personalizados, botellas con desecante y etiquetas serializadas que cumplen con los estrictos requisitos de trazabilidad, ampliando así la cuota de mercado de valor del mercado de envases del CCG.
Las líneas de bebidas se basan en envases de cartón aséptico, botellas ligeras de PET y latas de aluminio, y mantienen un crecimiento constante en paralelo con la recuperación de la hostelería y el turismo. Los envases de productos de cuidado personal y del hogar se benefician de la premiumización, ya que los consumidores optan por productos de belleza e higiene de marca que a menudo optan por cierres complejos y tubos multicapa. Los bidones de productos químicos y lubricantes industriales son sensibles a los ciclos de los precios del petróleo, pero aún representan un nicho considerable que prioriza la integridad del producto por encima de la estética. Por lo tanto, las trayectorias de crecimiento diferenciadas entre los usuarios finales diversifican las fuentes de ingresos para los convertidores en el mercado de envases del CCG.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por Packaging Technology: El aligeramiento impulsa la adopción del ISBM
El moldeo por inyección conservó el 46.93 % de la cuota de mercado tecnológica en 2025 gracias a su precisión y repetibilidad para cierres, envases y piezas técnicas. No obstante, el moldeo por inyección, estirado y soplado se encamina a una tasa de crecimiento anual compuesta (TCAC) del 5.12 % hasta 2031, ya que permite fabricar botellas de PET de pared más delgada que reducen hasta un 25 % la masa de resina sin comprometer su resistencia, una propuesta irresistible ante las fluctuaciones del precio de la resina. La expansión de la capacidad de fabricación de ISBM rígidos en Arabia Saudí y los Emiratos Árabes Unidos se alinea con los mandatos de los propietarios de marcas de un 25-30 % de PET reciclado, lo que crea un doble atractivo para las botellas ligeras y circulares en la narrativa de cuota de mercado de los envases del CCG.
El termoformado sustenta la demanda de bandejas transparentes para productos agrícolas y platos de comida listos para horno dual, ofreciendo velocidad y costos de herramientas moderados, mientras que el moldeo por extrusión-soplado sigue siendo la opción predilecta para los bidones opacos de HDPE. Las líneas de extrusión de film satisfacen el creciente volumen de envoltorios para el comercio electrónico, y los convertidores buscan mejoras en la orientación en la dirección de la máquina (MDO) en línea que mejoran la reciclabilidad de los monomateriales. Las superposiciones de automatización, como los sistemas de visión guiados por IA y los módulos de mantenimiento predictivo, ya presentes en el sistema operativo de fábrica de Tetra Pak, se están implementando en todo el espectro de maquinaria, mejorando la OEE y reduciendo los desechos. Como confirman las estadísticas de importación de bienes de capital, la combinación tecnológica tiende hacia soluciones más rápidas, inteligentes y ligeras que refuerzan la competitividad del mercado de envases del CCG.
Análisis geográfico
Mercado de envases de Arabia Saudita
Arabia Saudita atendió el 54.37% de la demanda de 2025, una magnitud sustentada por su economía de bienes de consumo de 65 000 millones de dólares, su suministro integrado de resinas y una población que supera los 35 millones de habitantes. Los objetivos de localización de Visión 2030 estipulan un contenido nacional mínimo para todos los productos de consumo de alta rotación, lo que obliga a las multinacionales a asociarse con convertidores locales o invertir en activos totalmente nuevos. Las importaciones de bienes de capital confirman este cambio, con un aumento del 44.2% en los envíos de maquinaria, hasta alcanzar los 381 millones de euros (407 millones de dólares) en 2024. El gasto en megaeventos deportivos y de entretenimiento impulsa aún más el envasado de bebidas y servicios de alimentación en monodosis, impulsando la demanda de gráficos premium y tiradas de impresión digital rápidas.
Mercado de embalaje de Omán
Se proyecta que Omán, a pesar de su menor población, superará a sus vecinos con una tasa de crecimiento anual compuesta (TCAC) del 4.93 %. El Parque de Polímeros Ladayn, con una inversión de 155 millones de dólares en 16 plantas, posiciona al Sultanato como un centro exportador de cartón corrugado, film y tapas, complementado por las terminales de aguas profundas del puerto de Duqm y sus favorables regímenes fiscales. El PIB manufacturero aumentó un 8.6 % en 2024 y la inversión extranjera directa alcanzó los 2.489 millones de riales omaníes (6.5 millones de dólares) gracias a que las empresas aprovecharon los menores costes laborales y la proximidad a las rutas comerciales de África Oriental. Si bien el consumo interno es moderado, los envíos de productos industriales, mariscos y dátiles mantienen en marcha las líneas de conversión y diversifican el mercado de envases del CCG.
Mercado de embalaje de GCC
Los Emiratos Árabes Unidos ostentan un liderazgo tecnológico, como lo demuestran las importaciones de maquinaria por valor de 266 millones de euros (284 millones de dólares estadounidenses) en 2024, un aumento del 24.5 % que financia la automatización, la robótica y las mejoras en materiales circulares. El Gulfood 2026 de Dubái, que abarca 280 000 metros cuadrados en dos sedes, consolida al emirato como un nodo de comercio e innovación que influye en la elección de sustratos y la estética de la impresión en el mercado de embalajes del CCG. Catar, Kuwait y Baréin añaden factores de atracción específicos: la red minorista de Catar tras el Mundial favorece la presentación premium; el consumo diario de agua per cápita de 447 litros de Kuwait impulsa la demanda de botellas de PET; la logística de reexportación de Baréin depende del cartón ondulado duradero y el envoltorio para palés. La escasez de agua, destacada por el Banco Mundial, impulsa a las papeleras a optimizar los sistemas de circuito cerrado, lo que frena ligeramente el crecimiento a largo plazo del papel, pero abre oportunidades para los plásticos que ahorran agua.
Panorama regulatorio
La normativa sobre envases en los países del Consejo de Cooperación del Golfo (CCG) se rige por las normas regionales de la Organización de Normalización del CCG (OSG), incluidas las normas OSG 193/2020, OSG 839/1997 y OSG 1863/2013, que abarcan los materiales plásticos en contacto con alimentos, además de los requisitos obligatorios de etiquetado bilingüe (árabe-inglés). Los plásticos oxodegradables están prohibidos en todos los estados del CCG, lo que refuerza la transición hacia sustratos alternativos reciclables y certificados para los envases de alimentos y productos de venta al por menor.
Las normativas y los procesos de conformidad de cada país complican el cumplimiento normativo para los propietarios de marcas y los transformadores. En Arabia Saudita, las regulaciones técnicas de SASO y el registro SABER rigen muchos productos importados, mientras que la SFDA supervisa los materiales en contacto con alimentos conforme a los requisitos alineados con SFDA.FD/GSO. En los Emiratos Árabes Unidos, el Ministerio de Industria, Comercio y Agricultura (MoIAT) administra el ECAS y los procesos de conformidad relacionados para las categorías de productos regulados. El mercado también se ve afectado por las políticas de sostenibilidad, incluido el programa piloto de Responsabilidad Extendida del Productor (REP) de los Emiratos Árabes Unidos, implementado en 2025, que impulsa el diseño para el reciclaje, la trazabilidad y la documentación en toda la cadena de suministro de envases.
Panorama competitivo
La estructura del mercado está moderadamente concentrada, con gigantes globales del cartón laminado y la película aséptica coexistiendo con ágiles convertidores regionales. Tetra Pak envió 178 mil millones de envases a todo el mundo en el año fiscal 24, y SIG Combibloc registró ingresos de 3.3 millones de euros (3.53 millones de dólares) ese mismo año, abasteciendo en conjunto la mayoría de las líneas de lácteos, jugos y leches alternativas en el CCG. Los proveedores locales de plástico rígido se benefician de la proximidad de la materia prima, lo que se traduce en diferenciales de adquisición de resina de 80-120 dólares por tonelada frente a sus rivales asiáticos, una diferencia que asegura los márgenes incluso durante las crisis del petróleo. Los especialistas en cartón corrugado de Arabia Saudita se agrupan en torno a Jubail y Dammam para atender las exportaciones petroquímicas, mientras que los impresores de etiquetas y tubos emiratíes aprovechan la logística de la zona franca de Dubái para envíos justo a tiempo.
La diferenciación en sostenibilidad es el campo de batalla actual. El cierre de fibra moldeada en seco de SIG, desarrollado en colaboración con Pulpac, tiene como objetivo un 90 % de contenido de papel en envases completos para 2030 y reduce el consumo de agua hasta en un 70 % en comparación con los tapones de HDPE moldeados por inyección. Tetra Pak ha destinado 42 millones de dólares a nivel mundial a proyectos piloto de recolección y reciclaje, y 107 millones de dólares adicionales a I+D de materiales bajos en carbono, un compromiso que se refleja en las colaboraciones locales con empresas de gestión de residuos. El futuro complejo de PLA de Emirates Biotech genera tensión competitiva en los desechables para servicios de alimentación y bandejas para productos de supermercado, lo que podría desplazar las importaciones de Europa y Asia una vez que se alcancen los volúmenes comerciales.
El impulso de la carrera tecnológica es evidente. El sistema operativo Factory OS de Tetra Pak y la máquina llenadora NEO de SIG integran mantenimiento predictivo basado en IA y paneles de control de energía que reducen las emisiones de carbono por litro llenado hasta en un 25 %. Los convertidores regionales con acceso a energía subvencionada, pero con mano de obra cualificada limitada, están acelerando la implementación de sistemas de robótica y visión para mantener el tiempo de actividad y la calidad bajo normas de higiene más estrictas. La Responsabilidad Extendida del Productor en los EAU añade costes de cumplimiento que recompensarán a los primeros en adoptar el diseño para el reciclaje a medida que aumentan las tarifas. En general, las estrategias indican una inclinación gradual pero decisiva hacia la circularidad, la automatización y la reducción de peso que redefinirá las ventajas competitivas en el mercado de envases del CCG.
Líderes de la industria del embalaje del CCG
Tetra Pak Internacional S.A.
mondi plc
AptarGroup Inc.
Embalaje árabe LLC
Huhtamaki Oyj
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Mondi plc informó que el aumento de las tensiones geopolíticas en Oriente Medio obligó a ajustar los precios en todas sus unidades de negocio para contrarrestar el incremento de los costos de energía, materias primas y logística. Esto pone de manifiesto cómo la geopolítica influye en la presión sobre los costos del mercado de envases del Consejo de Cooperación del Golfo (CCG) y afecta a la rentabilidad a corto plazo.
- Noviembre de 2025: Tetra Pak presentó Tetra Pak Factory OS, un conjunto de soluciones digitales y de automatización, en Gulfood Manufacturing 2025 en Dubái. Este lanzamiento amplía las capacidades de automatización de la empresa y refuerza su posición tecnológica en el mercado de envases del Consejo de Cooperación del Golfo (CCG).
- Noviembre de 2024: Tetra Pak y Union Paper Mills (UPM) inauguraron una línea de reciclaje de envases de cartón en los Emiratos Árabes Unidos con capacidad para procesar 10 000 toneladas de material al año, gracias a una inversión conjunta de 2.5 millones de AED. Esta línea de reciclaje amplía la capacidad local de reciclaje de envases de cartón.
Alcance del informe del mercado de envases del CCG
El informe del mercado de envases del CCG está segmentado por material (plástico, metal, vidrio, papel y cartón, bioplásticos), tipo de envase (rígido, flexible, semirrígido), sector de consumo final (alimentación, bebidas, farmacéutico, cuidado personal y del hogar, industrial), tecnología de envasado (termoformado, moldeo por soplado, moldeo por inyección, conformado al vacío) y ubicación geográfica (EAU, Arabia Saudí, Catar, Kuwait, Omán, Baréin). Las previsiones de mercado se expresan en USD.
| Plástico | LDPE |
| HDPE | |
| PET | |
| PP | |
| PS | |
| PVC | |
| Otros plásticos | |
| Metal | Aluminio: |
| Acero / Hojalata | |
| Vidrio | Pedernal (transparente) |
| Amber | |
| Verde | |
| Papel y carton | Cartón corrugado |
| Cartones plegables | |
| Tablero de envasado de líquidos | |
| fibra moldeada | |
| Bioplásticos | PLA |
| PHA | |
| A base de almidón | |
| Bio-PET / Bio-PE |
| Rígido | Botellas y Tarros |
| Latas y bidones | |
| Bandejas y Contenedores | |
| Gorras y cierres | |
| Flexible | Bolsas con cremallera |
| Bolsas y Sacos | |
| Películas y Envolturas | |
| Sobres y paquetes tipo stick | |
| Lidding | |
| Semi rígido | Blisters |
| Tubos | |
| Almejas | |
| Tazas y tazones |
| Comida | Alimentos procesados |
| Frutas y Verduras | |
| Panaderia y Confiteria | |
| Carnes, Aves y Mariscos | |
| Comidas listas | |
| Bebidas | Agua embotellada |
| Bebidas gaseosas | |
| Bebidas lácteas | |
| Jugos y Néctares | |
| Bebidas alcohólicas | |
| Farmacéutica | Medicamentos Recetaros |
| Medicamentos de venta libre | |
| Nutracéuticos | |
| Cuidado personal y doméstico | Cuidado Personal |
| Cuidado y limpieza del hogar | |
| Cosméticos | |
| Industrial | Productos químicos y lubricantes |
| Maquinaria de construcción usada | |
| Componentes automotrices |
| Termoformado | |
| Moldeo por soplado | Extrusión soplado moldeado |
| Moldeo por soplado y estirado por inyección | |
| Inyección de soplado | |
| Moldeo por inyección | |
| Formación de vacío |
| Emiratos Árabes Unidos |
| Saudi Arabia |
| Qatar |
| Kuwait |
| Omán |
| Bahrain |
| Por material | Plástico | LDPE |
| HDPE | ||
| PET | ||
| PP | ||
| PS | ||
| PVC | ||
| Otros plásticos | ||
| Metal | Aluminio: | |
| Acero / Hojalata | ||
| Vidrio | Pedernal (transparente) | |
| Amber | ||
| Verde | ||
| Papel y carton | Cartón corrugado | |
| Cartones plegables | ||
| Tablero de envasado de líquidos | ||
| fibra moldeada | ||
| Bioplásticos | PLA | |
| PHA | ||
| A base de almidón | ||
| Bio-PET / Bio-PE | ||
| Por tipo de embalaje | Rígido | Botellas y Tarros |
| Latas y bidones | ||
| Bandejas y Contenedores | ||
| Gorras y cierres | ||
| Flexible | Bolsas con cremallera | |
| Bolsas y Sacos | ||
| Películas y Envolturas | ||
| Sobres y paquetes tipo stick | ||
| Lidding | ||
| Semi rígido | Blisters | |
| Tubos | ||
| Almejas | ||
| Tazas y tazones | ||
| Por industria del usuario final | Comida | Alimentos procesados |
| Frutas y Verduras | ||
| Panaderia y Confiteria | ||
| Carnes, Aves y Mariscos | ||
| Comidas listas | ||
| Bebidas | Agua embotellada | |
| Bebidas gaseosas | ||
| Bebidas lácteas | ||
| Jugos y Néctares | ||
| Bebidas alcohólicas | ||
| Farmacéutica | Medicamentos Recetaros | |
| Medicamentos de venta libre | ||
| Nutracéuticos | ||
| Cuidado personal y doméstico | Cuidado Personal | |
| Cuidado y limpieza del hogar | ||
| Cosméticos | ||
| Industrial | Productos químicos y lubricantes | |
| Maquinaria de construcción usada | ||
| Componentes automotrices | ||
| Por tecnología de embalaje | Termoformado | |
| Moldeo por soplado | Extrusión soplado moldeado | |
| Moldeo por soplado y estirado por inyección | ||
| Inyección de soplado | ||
| Moldeo por inyección | ||
| Formación de vacío | ||
| Por país | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Qatar | ||
| Kuwait | ||
| Omán | ||
| Bahrain | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de envases del CCG en 2026 y cuál es su crecimiento proyectado?
Está valorado en 16.68 millones de dólares en 2026 y se proyecta que alcance los 20.45 millones de dólares en 2031 con una CAGR del 4.16%.
¿Qué material domina la demanda actual en el Golfo?
Los plásticos convencionales representan el 66.04% de las ventas en 2025 debido a la economía integrada de las materias primas petroquímicas.
¿Qué segmento está creciendo más rápido dentro del mercado de envases del CCG?
La tecnología de moldeo por inyección-soplado y estirado lidera con una CAGR del 5.12 % debido a la demanda de botellas de PET livianas.
¿Por qué se prevé que Omán supere a sus vecinos en demanda de envases?
Las inversiones respaldadas por el gobierno en Ladayn Polymer Park y el aumento de las exportaciones industriales impulsan a Omán hacia una CAGR del 4.93 % hasta 2031.
¿Cómo influyen las prohibiciones de plásticos de un solo uso en la elección de materiales?
Los minoristas y las cadenas de servicios de alimentación están recurriendo a fibras moldeadas, papel recubierto y bioplásticos PLA para cumplir con las prohibiciones graduales en los Emiratos Árabes Unidos, Arabia Saudita y Omán.
¿Cuál es el principal desafío que impide la adopción de contenido reciclado?
La limitada capacidad de recolección y clasificación posconsumo hace que la resina reciclada local sea escasa y más costosa que las alternativas vírgenes.


