

Tamaño y participación en el mercado de envases de plástico del CCG
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
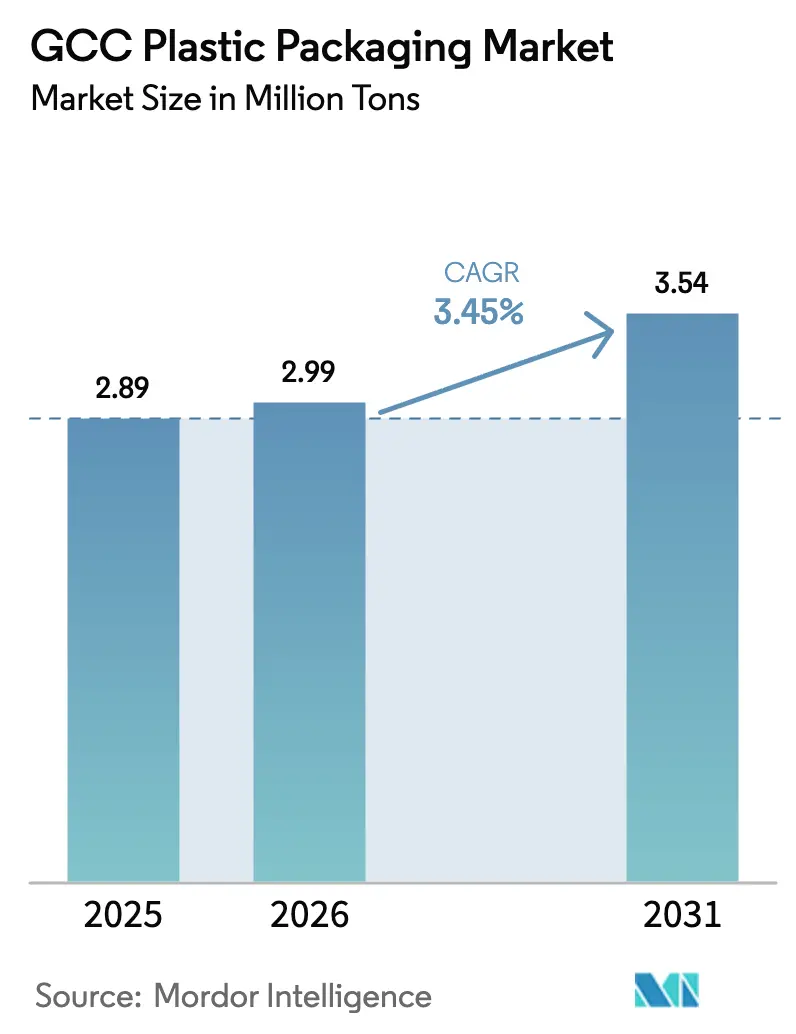
| Volumen de mercado (2026) | 2.99 millones de toneladas |
| Volumen de mercado (2031) | 3.54 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 3.45% CAGR |
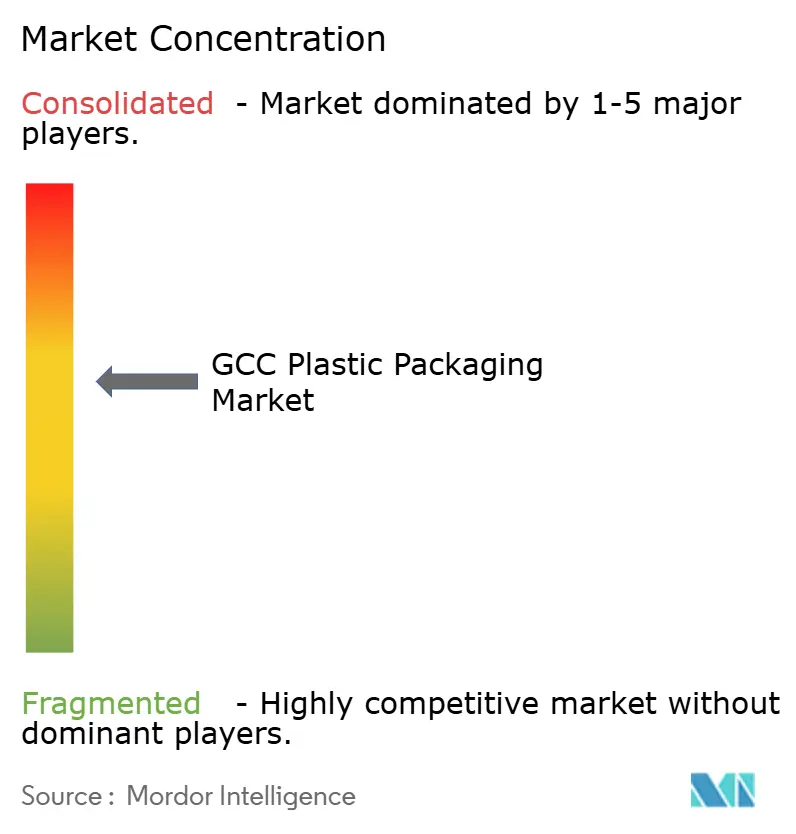
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases de plástico del CCG realizado por Mordor Intelligence
El tamaño del mercado de envases de plástico del CCG en 2026 se estima en 2.99 millones de toneladas, un crecimiento desde el valor de 2.89 millones de toneladas en 2025, con proyecciones para 2031 que muestran 3.54 millones de toneladas, con un crecimiento anual compuesto del 3.45% durante 2026-2031. La sólida integración de materias primas, el creciente consumo de alimentos envasados y la demanda sostenida de agua embotellada respaldan esta expansión, mientras que los nuevos mandatos de reciclaje redefinen las oportunidades de valor agregado. Las adiciones de capacidad orientadas a la exportación, como el cuarto complejo de Borouge de USD 6.2 millones en Abu Dabi, refuerzan la competitividad de precios que las regiones dependientes de las importaciones tienen dificultades para igualar. El crecimiento acelerado de las fábricas bajo la Visión 2030 de Arabia Saudita y la agenda industrial de los Emiratos Árabes Unidos expande la producción local de bienes de consumo de rápido movimiento (FMCG), estrechando los vínculos entre proveedores de resina, convertidores y propietarios de marcas. [1] Agencia de Prensa Saudí, “Desarrollo industrial de Arabia Saudí bajo la Visión 2030”, spa.gov.sa Los hábitos de hidratación impulsados por el clima y el cumplimiento del comercio electrónico impulsan formatos flexibles y protectores, mientras que las principales empresas petroquímicas y los recicladores especializados compiten para cumplir con las normas de economía circular introducidas en varios estados del CCG.
Conclusiones clave del informe
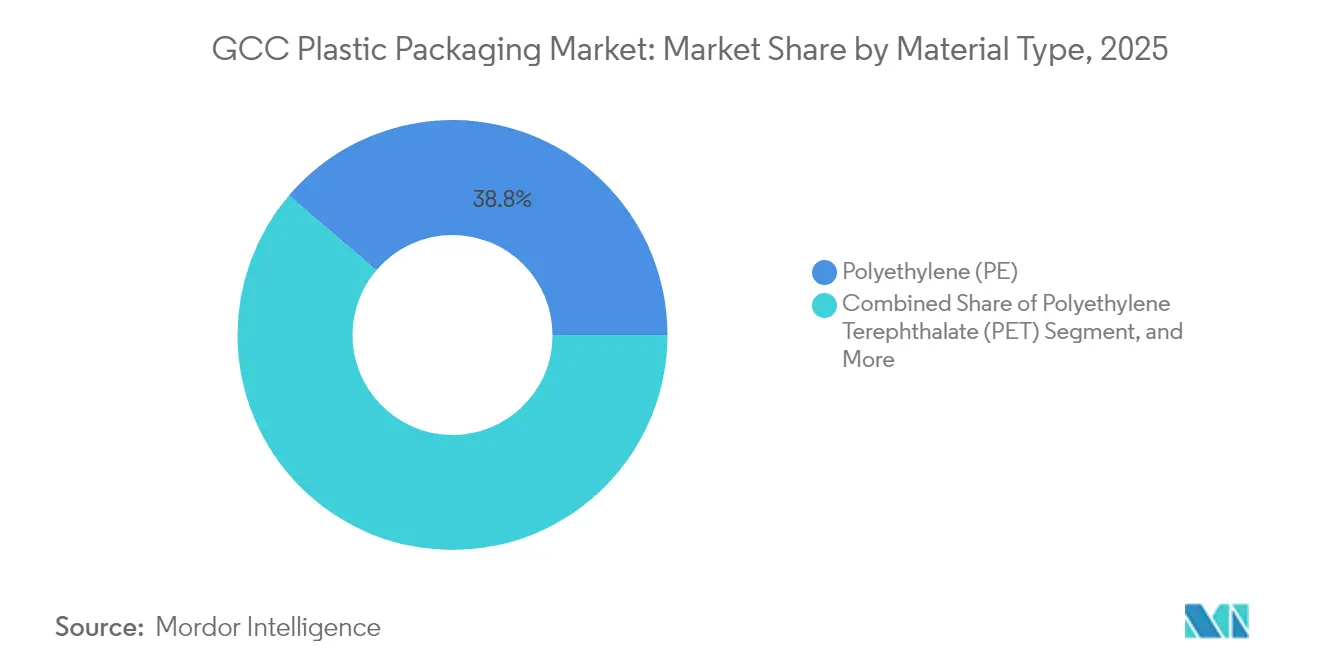
- Por tipo de material, el polietileno lideró con el 38.77% de la participación de mercado de envases de plástico del CCG en 2025, mientras que se proyecta que el PET se expandirá a una CAGR del 4.48% hasta 2031.
- Por tipo de embalaje, las soluciones flexibles representaron el 54.60 % del tamaño del mercado de embalajes de plástico del CCG en 2025 y están avanzando a una CAGR del 5.02 % hasta 2031.
- Por forma de producto, las bolsas y sobres representaron el 35.62% de la participación de mercado de envases de plástico del CCG en 2025; las películas y envoltorios registraron la CAGR más rápida del 4.30% hasta 2031.
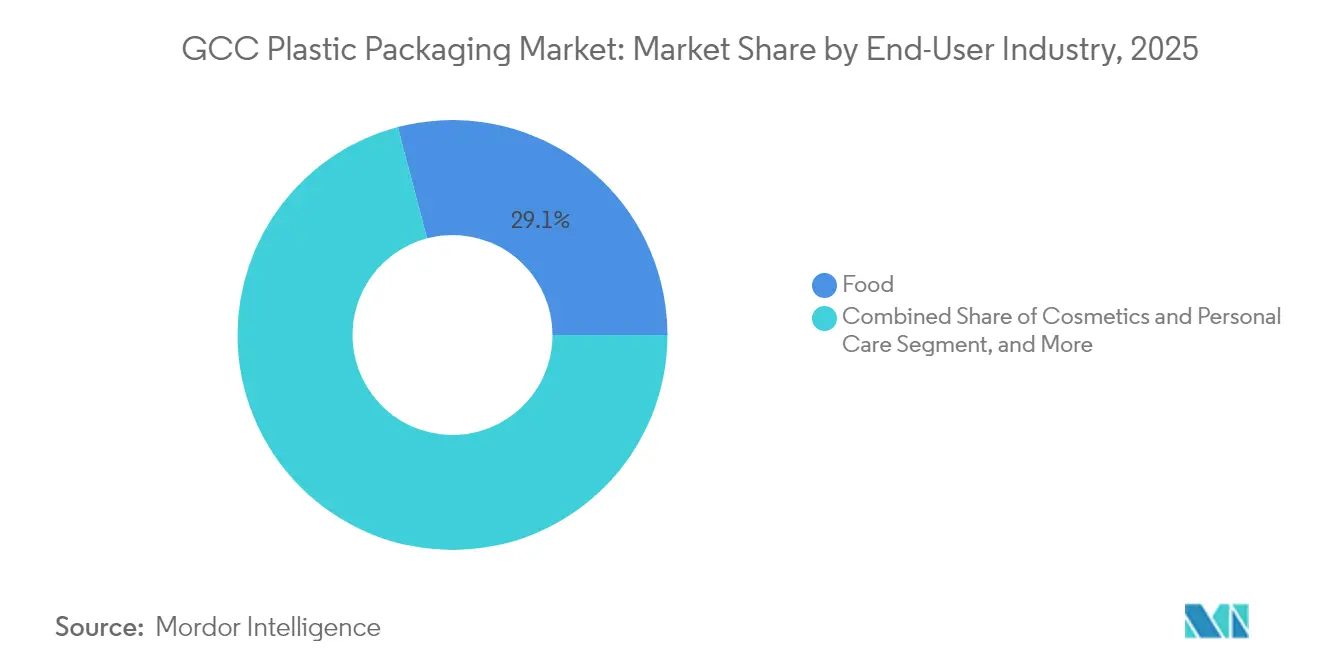
- Por industria de usuario final, las aplicaciones alimentarias capturaron el 29.10 % del tamaño del mercado de envases de plástico del CCG en 2025, mientras que los envases de cosméticos y cuidado personal están progresando a una CAGR del 5.55 % entre 2026 y 2031.
- Por proceso de fabricación, la extrusión tuvo una participación del 28.95% del tamaño del mercado de envases de plástico del CCG en 2025, mientras que el termoformado registró la CAGR más alta del 4.27% durante el mismo período.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de envases de plástico del CCG
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de alimentos y bebidas envasados | + 1.2% | En todo el CCG, los más fuertes se encuentran en Arabia Saudita y los Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| Aumento del consumo de agua embotellada impulsado por el clima | + 0.8% | En todo el CCG, el pico se produce en los meses de verano | Corto plazo (≤ 2 años) |
| El auge del comercio electrónico aumenta la necesidad de embalajes protectores | + 0.6% | Emiratos Árabes Unidos y Arabia Saudita, emergiendo en Qatar y Kuwait | Mediano plazo (2-4 años) |
| La diversificación industrial del CCG impulsa la producción local de bienes de consumo de alta rotación | + 0.9% | Arabia Saudita y los Emiratos Árabes Unidos lideran | Largo plazo (≥ 4 años) |
| Etiqueta obligatoria de protección UV “UTC” que acelera la absorción de la película multicapa | + 0.3% | Arabia Saudita inicialmente | Mediano plazo (2-4 años) |
| Los proyectos piloto de ciudades cero residuos impulsan acuerdos con contenido reciclado | + 0.4% | Ciudades piloto de los Emiratos Árabes Unidos y Arabia Saudita | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de alimentos y bebidas envasados
El rápido crecimiento poblacional y la localización del suministro de alimentos han elevado el consumo de envases en todo el CCG. Arabia Saudita registró una expansión del 60% en su capacidad de fabricación de alimentos desde la entrada en vigor de Visión 2030, gracias a la inversión de nuevas marcas multinacionales en plantas de lácteos, confitería y platos preparados que especifican películas de barrera multicapa para el control del oxígeno y la humedad. La Estrategia Nacional de Seguridad Alimentaria de los Emiratos Árabes Unidos busca una alta autosuficiencia y favorece a los convertidores que proporcionan resinas trazables de grado alimenticio, alineadas con las normas de la Organización de Normalización del Consejo de Cooperación del Golfo (GSO). Las bolsas con control de porciones diseñadas para climas cálidos y las bandejas de atmósfera modificada que prolongan la vida útil están ganando popularidad en los minoristas. Esta demanda sostenida respalda tanto el crecimiento del volumen como la innovación en películas de valor añadido en el mercado de envases de plástico del CCG.
Aumento del consumo de agua embotellada impulsado por el clima
Las temperaturas ambiente que superan los 45 °C durante periodos prolongados convierten el agua embotellada en una necesidad diaria. El valor regional del agua embotellada alcanzó los 6.79 millones de dólares en 2024, con un crecimiento anual del 11.16 %, y los envases de plástico representaron el 82 % del volumen. El PET predomina debido a su transparencia, su relación resistencia-peso y sus ventajas en cuanto a costes, mientras que las garrafas de HDPE se utilizan para el consumo a granel. Los objetivos gubernamentales de reciclaje, como la meta de los Emiratos Árabes Unidos de alcanzar una tasa de recuperación del 79 % de las botellas de PET para 2040, impulsan las inversiones en instalaciones de recogida y producción de escamas que abastecen a los transformadores locales. [2] Gobierno de los Emiratos Árabes Unidos, «Política para la valorización de los residuos de uso industrial», uaelegislation.gov.ae
El auge del comercio electrónico aumenta las necesidades de embalaje protector
Los ingresos del comercio minorista en línea en los Emiratos Árabes Unidos y Arabia Saudita registran un crecimiento compuesto superior al 25%, lo que ha impulsado la adopción de especificaciones de embalaje que priorizan sobres resistentes a impactos, revestimientos con aislamiento térmico y etiquetas de trazabilidad con código QR. El papel de Dubái como centro de transbordo impulsa la demanda de formatos que cumplen con las normativas internacionales de transporte de mercancías. Los sustitutos flexibles del plástico de burbujas, fabricados con polietileno multicapa y contenido reciclado, protegen los productos frágiles durante las entregas en varios tramos. Las bolsas térmicas reutilizables para la entrega de comestibles mitigan el calor extremo en exteriores, lo que representa nuevas oportunidades para los convertidores con capacidades avanzadas de laminación y aislamiento.
La diversificación industrial del CCG impulsa la producción local de bienes de consumo de alta rotación
Impulsos en políticas de manufactura como el programa NUSANED de Arabia Saudita y el programa "Make it in the Emirates" de los Emiratos Árabes Unidos incorporan miles de nuevas fábricas y exigen un mayor contenido local. Los productos de caucho y plástico se encuentran entre los subsectores de mayor crecimiento, lo que garantiza una mayor visibilidad de la demanda para los proveedores y procesadores de pellets. La producción nacional de alimentos procesados, refrescos y artículos de cuidado del hogar reduce la exposición a las importaciones y acorta los ciclos de suministro, favoreciendo a las plantas de envasado ubicadas cerca de las marcas. Los productores con certificación ISO acceden con mayor facilidad a contratos de compras gubernamentales, consolidando acuerdos de compra a largo plazo dentro del mercado de envases de plástico del CCG.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Endurecimiento de las regulaciones sobre EPR y plásticos de un solo uso | -0.7% | Emiratos Árabes Unidos y Arabia Saudita lideran | Corto plazo (≤ 2 años) |
| Volatilidad de los precios de las materias primas petroquímicas | -0.5% | Todo el CCG | Corto plazo (≤ 2 años) |
| Escasez de escamas de rPET de grado alimenticio | -0.3% | En todo el CCG, grave en los Emiratos Árabes Unidos y Qatar | Mediano plazo (2-4 años) |
| La congestión portuaria en verano retrasa las importaciones de películas | -0.2% | Puertos del Mar Rojo y del Golfo Pérsico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Endurecimiento de las regulaciones sobre EPR y plásticos de un solo uso
La ley de responsabilidad extendida del productor de los Emiratos Árabes Unidos establece estructuras tarifarias que aumentan a medida que disminuye la reciclabilidad, lo que obliga a los transformadores a integrar características de diseño para el reciclaje y sistemas de trazabilidad. El mandato oxobiodegradable de Arabia Saudita para productos de PE y PP obliga a los proveedores a obtener masterbatches certificados con el logotipo de la Organización Saudí de Normas, Metrología y Calidad. El cumplimiento normativo aumenta las necesidades de capital circulante para las empresas más pequeñas e impulsa la reorientación de su cartera hacia alternativas multiuso o compostables. Si bien el volumen a corto plazo podría reducirse, los ganadores a largo plazo probablemente serán los procesadores que ajusten su oferta a las normas armonizadas del Golfo y los umbrales de contenido reciclado.
Volatilidad de los precios de las materias primas petroquímicas
Las fluctuaciones de los crudos de referencia permean los precios contractuales del etileno y el propileno, reduciendo los márgenes de los convertidores que venden a segmentos sensibles al precio, como las botellas de agua o el film estirable. Las interrupciones del transporte marítimo en el Mar Rojo demostraron cómo las perturbaciones logísticas amplifican los picos de los costos de la resina y los retrasos en las entregas, obligando a los convertidores a cubrir inventarios y diversificar sus fuentes de abastecimiento. Grandes empresas integradas como SABIC compensan la volatilidad mediante flujos de materia prima cautivos, pero los procesadores independientes siguen expuestos hasta que los mecanismos de precios a plazo o los acuerdos de suministro "take or pay" se generalicen.
Análisis de segmento
Por tipo de material: El dominio del polietileno se enfrenta al desafío de la innovación del PET
El polietileno controlaba el 38.77 % de la cuota de mercado de envases de plástico en el CCG en 2025, lo que refleja su versatilidad en sobres, películas y revestimientos industriales. La abundante materia prima a base de etano mantiene la competitividad en costes de los grados de LDPE de alta presión y LLDPE versátiles. No obstante, el PET se está acelerando a una tasa de crecimiento anual compuesta (TCAC) del 4.48 % hasta 2031, a medida que la demanda de bebidas y los sistemas de depósito-devolución amplían la oferta de escamas, lo que impulsa el tamaño del mercado de envases de plástico en el CCG para soluciones circulares de PET. Las poliolefinas renovables certificadas de SABIC para etiquetado en molde amplían las opciones bajas en carbono, manteniendo al mismo tiempo el rendimiento mecánico. Las resinas de barrera especiales y el PLA biodegradable captan aplicaciones de nicho con precios elevados en envases cosméticos y médicos.
El poliestireno y el EPS se enfrentan a dificultades regulatorias derivadas de la prohibición de los plásticos de un solo uso, lo que genera oportunidades de sustitución para materiales alternativos e impulsa la innovación en opciones biodegradables. Emirates Biotech, de los Emiratos Árabes Unidos, anunció la instalación de la mayor planta de producción de PLA del mundo, con una capacidad anual de 160,000 toneladas, con el objetivo de sustituir los plásticos convencionales en aplicaciones de envasado, con una reducción proyectada de las emisiones de CO2 superior a las 300,000 toneladas anuales. Otros tipos de materiales, como los polímeros especiales y los materiales de barrera, se benefician de las tendencias de premiumización en el envasado de cosméticos y productos farmacéuticos, donde los requisitos de rendimiento justifican un mayor coste de los materiales. El cumplimiento normativo de las normas GSO para la protección UV y las aplicaciones en contacto con alimentos impulsa la demanda de formulaciones de materiales especializados y cadenas de suministro certificadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de embalaje: Soluciones flexibles que aprovechan la adaptación climática
Los formatos flexibles representaron el 54.60 % del tamaño del mercado de envases de plástico del CCG en 2025 y se proyecta un crecimiento anual del 5.02 % hasta 2031. Una relación peso-producto de tan solo el 3 % mejora la eficiencia del transporte, una ventaja que se ve potenciada por la logística de larga distancia en el desierto. Borouge aprovecha la tecnología Borstar para suministrar PE bimodal diseñado para películas de alta rigidez y espesor fino que reducen el tonelaje total de plástico. Las bolsas multicapa resisten la perforación y la degradación por rayos UV, lo que impulsa las exportaciones de lácteos y snacks a todo Oriente Medio. Los bidones rígidos de HDPE, los frascos de PET y los vasos de PP mantienen su relevancia en los segmentos de bebidas premium y cuidado personal, pero ceden terreno donde la reducción de peso y el comercio electrónico impulsan las especificaciones.
La ventaja del embalaje flexible se acentúa especialmente en aplicaciones de comercio electrónico, donde el rendimiento de protección debe equilibrarse con la eficiencia del material y la comodidad del consumidor. Las tecnologías avanzadas de películas multicapa que incorporan contenido reciclado y propiedades de barrera satisfacen tanto los requisitos regulatorios como las exigencias de rendimiento, creando oportunidades de diferenciación para los convertidores que invierten en capacidades de fabricación sofisticadas. Los segmentos de embalaje rígido se centran en aplicaciones premium, como cosméticos, productos farmacéuticos y productos químicos industriales, donde la integridad del envase y la seguridad ante manipulaciones justifican mayores costos de material e impactos en el transporte.
Por forma del producto: las bolsas lideran la innovación mientras que las películas aceleran
Las bolsas y sobres representaron el 35.62 % de la cuota de mercado de envases de plástico del CCG en 2025 gracias al control de porciones, la fácil dispensación y el reducido espacio de almacenamiento. Las estructuras de barrera ultraalta con EVOH o capas metalizadas protegen la integridad del sabor a altas temperaturas. Las películas y los envoltorios registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 4.30 %, impulsada por los envoltorios estirables para palés, las fundas retráctiles y los revestimientos automatizados de bag-in-box, requeridos por la expansión de los centros de distribución. Las líneas de película soplada de hasta nueve capas permiten reducir el espesor sin sacrificar la resistencia mecánica, cumpliendo así los objetivos de coste y sostenibilidad.
Las botellas y frascos mantienen una demanda constante en el sector de bebidas y cuidado personal, aunque el crecimiento se ve limitado por las limitaciones de la infraestructura de reciclaje y las presiones regulatorias sobre los formatos de un solo uso. Las bandejas y contenedores se benefician de la expansión de los servicios de alimentación y las tendencias de consumo de platos preparados, especialmente en los centros urbanos, donde la comodidad impulsa la selección del formato de envasado.
Por industria de usuario final: la seguridad alimentaria impulsa la demanda base mientras que la belleza se acelera
Las aplicaciones alimentarias representaron el 29.10 % del mercado de envases de plástico del CCG en 2025, con el respaldo de la leche, el yogur y los snacks de temperatura ambiente distribuidos a través del comercio minorista moderno. Los formatos estables, como las bolsas termoselladas y las bandejas de barrera, reducen la necesidad de refrigeración, en consonancia con los programas nacionales de eficiencia energética. La demanda de cosméticos y cuidado personal crece un 5.55 % anual, ya que los consumidores adinerados prefieren productos de cuidado de la piel y fragancias de alta gama en envases visualmente distintivos. Las botellas de PET de alta transparencia, los frascos de PP metalizados y las bombas airless demuestran un posicionamiento de marca premium que compensa el aumento de los costes de las materias primas.
Las aplicaciones de bebidas se benefician de los patrones de consumo impulsados por el clima y de la expansión del mercado del agua embotellada, con una tasa de crecimiento anual compuesta (TCAC) del 11.16 %, donde los envases de plástico representan el 82 % del volumen total. El sector farmacéutico y sanitario demuestra resiliencia ante las tendencias demográficas y la expansión de la infraestructura sanitaria, lo que requiere envases especializados con características de seguridad y estabilidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por proceso de fabricación: La escala de extrusión se une a la innovación en termoformado
La extrusión representó el 28.95 % del mercado de envases de plástico del CCG en 2025, suministrando rollos de película y perfiles en volúmenes superiores a los 3 millones de toneladas anuales. Las operaciones continuas maximizan la producción de las plantas locales de craqueo de etileno, manteniendo así el liderazgo en costes en el mercado de envases de plástico del CCG. El termoformado crece un 4.27 % anual gracias a los envases de yogur, las bandejas de comida preparada y los blísteres médicos que requieren tolerancias dimensionales ajustadas. La laminación de láminas en línea, combinada con escamas de PET posconsumo, reduce la materia prima virgen hasta en un 30 %, lo que respalda los indicadores de economía circular exigidos por las marcas multinacionales.
El moldeo por inyección atiende aplicaciones de envases rígidos que incluyen botellas, contenedores y cierres, con una demanda constante de los sectores de bebidas y cuidado personal. El moldeo por soplado mantiene su presencia en el mercado en la producción de botellas, particularmente para contenedores de gran formato y aplicaciones industriales, al tiempo que enfrenta la presión competitiva de formatos de envases alternativos y restricciones regulatorias sobre plásticos de un solo uso.
Análisis geográfico
Mercado de envases de plástico de Arabia Saudita
Arabia Saudita domina la mayor parte del mercado de envases de plástico del CCG, impulsada por la expansión industrial de Visión 2030, que aumentó el número de fábricas de 7,206 a 11 549 y priorizó la producción de productos de caucho y plástico. Los proyectos nacionales de seguridad alimentaria requieren grandes volúmenes de películas para bolsas, botellas de HDPE para lácteos y bolsas multicapa para pan. Las normas de gestión de residuos buscan un 79 % de reciclaje para 2040, lo que estimula la inversión en plantas de escamas, pellets y pirólisis.
Mercado de envases de plástico de los Emiratos Árabes Unidos
Los Emiratos Árabes Unidos registran la mayor tasa de crecimiento anual compuesta (TCAC) proyectada hasta 2031, respaldada por la prohibición de plásticos de un solo uso en Dubái y un objetivo de reciclaje del 79 % que recompensa a los transformadores capaces de realizar un suministro de circuito cerrado. Borouge 4, en Abu Dabi, aumenta la capacidad regional de PE, garantizando la disponibilidad de resina para los procesadores nacionales y los contratos de exportación.
Mercado de envases de plástico del CCG
Catar, Kuwait, Omán y Baréin, en conjunto, poseen una participación moderada, pero registran un crecimiento sostenido de un dígito medio. La infraestructura de la Copa Mundial en Catar sustenta la demanda de embalajes para la hostelería, mientras que Kuwait integra proyectos petroquímicos posteriores para atraer a los procesadores. Los puertos omaníes de Duqm y Sohar facilitan las exportaciones regionales, y la orientación de Baréin hacia el sector servicios impulsa la demanda de embalajes rígidos de lujo en artículos promocionales y regalos bancarios.
Panorama competitivo
La concentración del mercado es moderada, ya que las principales empresas petroquímicas, incluidas SABIC y Borouge, combinan materias primas ventajosas con unidades de producción de películas y envases rígidos. La integración vertical amortigua las fluctuaciones de precios de la resina y permite el desarrollo de grados personalizados. Los transformadores globales, como Amcor y Novolex, expanden su presencia regional mediante adquisiciones que incorporan talento local y conocimiento de la normativa. Emirates Biotech está construyendo una planta de PLA de 160 000 toneladas, lo que indica un impulso hacia los polímeros de origen biológico que podrían sustituir una parte de los plásticos básicos. [3] Zawya Projects Monitor, “Emirates Biotech de los EAU construirá la mayor planta de producción de PLA del mundo”, zawya.com
Los imperativos de la economía circular impulsan la inversión en el reciclaje mecánico y químico. Recycling Services LLC instaló una peletizadora Repro-Flex capaz de procesar residuos multicapa en gránulos PCR para extrusión de película. [4] K-Online, “Advancing Circular Economy in the GCC Region”, k-online.com La diferenciación inducida por las políticas favorece a los actores que certifican el contenido reciclado y las emisiones del ciclo de vida, lo que aumenta las barreras para los convertidores más pequeños sin capital para modernizar las líneas o validar los materiales.
Surgen colaboraciones estratégicas tras el acuerdo entre ADNOC y OMV para fusionar Borealis con Borouge, convirtiéndose en una potencia de poliolefinas de 60 000 millones de dólares, lo que genera sinergias en la cadena de suministro y acceso al mercado global. Las tendencias de consolidación continúan, ya que las marcas exigen resiliencia de suministro multirregional y credenciales de sostenibilidad estandarizadas.
Líderes de la industria de envases de plástico del CCG
amcor plc
Huhtamaki Oyj
Sealed Air Corporation
mondi plc
AptarGroup, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2025: Borouge anunció proyectos de expansión que se espera que agreguen entre USD 165 y 200 millones en EBITDA anual, incluidas actualizaciones que elevan la capacidad general de poliolefina a más de 6.6 millones de toneladas.
- Abril de 2025: La Asociación de Petroquímicos y Productos Químicos del Golfo calculó que cada millón de toneladas de plástico reciclado producido en el CCG puede crear 1,500 puestos de trabajo y un impacto de 650 millones de dólares en el PIB.
- Marzo de 2025: ADNOC y OMV dieron a conocer un acuerdo vinculante para combinar Borealis y Borouge en Borouge Group International, formando un líder en poliolefinas de USD 60 mil millones con una capacidad de 13.6 millones de tpa.
- Enero de 2025: Novolex acordó adquirir Pactiv Evergreen por USD 6.7 millones, lo que transformará las cadenas de suministro de envases para servicios de alimentos a nivel mundial.
Alcance del informe del mercado de envases de plástico del CCG
El mercado se define por los ingresos acumulados por las ventas de envases de plástico flexible, es decir, el consumo de material de embalaje de plástico y envases de plástico rígido en la región del CCG. El estudio también considera la dinámica de exportación-importación de materiales de embalaje de plástico, la prohibición prevista del plástico (incluidos los plásticos de un solo uso) y otros factores relevantes en la región del CCG.
El mercado de envases de plástico del CCG está segmentado por envases de plástico flexibles (tipo resina [polietileno (PE), tereftalato de polietileno (PET), polipropileno (PP), poliestireno (PS) y poliestireno expandido (EPS), cloruro de polivinilo (PVC) y otros. tipos de resina], tipo de producto [bolsas, bolsas, películas y envoltorios, y otros tipos de productos], industrias de uso final [alimentos, bebidas, productos farmacéuticos y atención médica, cuidado personal y cosméticos, cuidado del hogar y otras industrias de uso final], país [Arabia Saudita, Emiratos Árabes Unidos y el resto del CCG]), y envases de plástico rígido (tipo resina [polipropileno (PP), tereftalato de polietileno (PET), polietileno (PE), poliestireno (PS) y poliestireno expandido (EPS). ), y otros tipos de resina], tipo de producto [botellas y tarros, bandejas y recipientes, tapas y cierres, y otros tipos de productos], industria de uso final [alimentos, servicios de alimentación, bebidas, productos farmacéuticos y sanitarios, cuidado personal y cosméticos, productos del hogar atención médica y otras industrias de usuarios finales], país [Arabia Saudita, Emiratos Árabes Unidos y el resto del CCG]). El informe ofrece previsiones de mercado y tamaño en volumen (unidades) y valor (USD) para todos los segmentos anteriores.
| Polietileno (PE) |
| Polipropileno (PP): |
| Tereftalato de polietileno (PET) |
| Poliestireno y EPS |
| Otros tipos de materiales |
| Embalaje de plástico flexible |
| Embalaje de plástico rígido |
| Botellas y Tarros |
| Bandejas y Contenedores |
| Bolsas y sobres |
| Bolsas y Sacos |
| Películas y Envolturas |
| Otras formas de productos |
| Comida |
| Bebidas |
| Productos farmacéuticos y sanitarios |
| Cosmética y Cuidado Personal |
| Industrial |
| Otras industrias de usuarios finales |
| Extrusión |
| Moldeo por inyección |
| Moldeo por soplado |
| Termoformado |
| Saudi Arabia |
| Emiratos Árabes Unidos |
| Qatar |
| Kuwait |
| Omán |
| Bahrain |
| Por tipo de material | Polietileno (PE) |
| Polipropileno (PP): | |
| Tereftalato de polietileno (PET) | |
| Poliestireno y EPS | |
| Otros tipos de materiales | |
| Por tipo de embalaje | Embalaje de plástico flexible |
| Embalaje de plástico rígido | |
| Por formulario de producto | Botellas y Tarros |
| Bandejas y Contenedores | |
| Bolsas y sobres | |
| Bolsas y Sacos | |
| Películas y Envolturas | |
| Otras formas de productos | |
| Por industria del usuario final | Comida |
| Bebidas | |
| Productos farmacéuticos y sanitarios | |
| Cosmética y Cuidado Personal | |
| Industrial | |
| Otras industrias de usuarios finales | |
| Por proceso de fabricación | Extrusión |
| Moldeo por inyección | |
| Moldeo por soplado | |
| Termoformado | |
| Por país | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Qatar | |
| Kuwait | |
| Omán | |
| Bahrain |
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de envases de plástico del CCG?
El sector está valorado en 2.99 millones de toneladas en 2026 y se proyecta que alcance 3.54 millones de toneladas en 2031.
¿Qué tan rápido está creciendo el consumo de envases de PET en el CCG?
Las aplicaciones de PET se están expandiendo a una tasa de crecimiento anual compuesta del 4.48 % debido al agua embotellada y a la mejora de la capacidad de reciclaje.
¿Qué formato de embalaje tiene la mayor participación?
Los envases flexibles lideran el mercado con un 54.60% gracias a sus barreras ligeras y resistentes al clima.
¿Cómo afectan las nuevas normas EPR a los convertidores?
Las tarifas de responsabilidad extendida del productor impulsan a los convertidores a integrar contenido reciclado y certificar la trazabilidad para seguir siendo competitivos.
¿Qué país es el contribuyente con mayor crecimiento?
Los Emiratos Árabes Unidos muestran el mayor crecimiento previsto hasta 2031, respaldado por una política de economía circular y nueva capacidad de resina.
¿Qué oportunidades existen para los plásticos reciclados?
Cada millón de toneladas de material reciclado puede añadir 650 millones de dólares al PIB regional y crear 1,500 puestos de trabajo, lo que supone un importante avance económico.


