

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
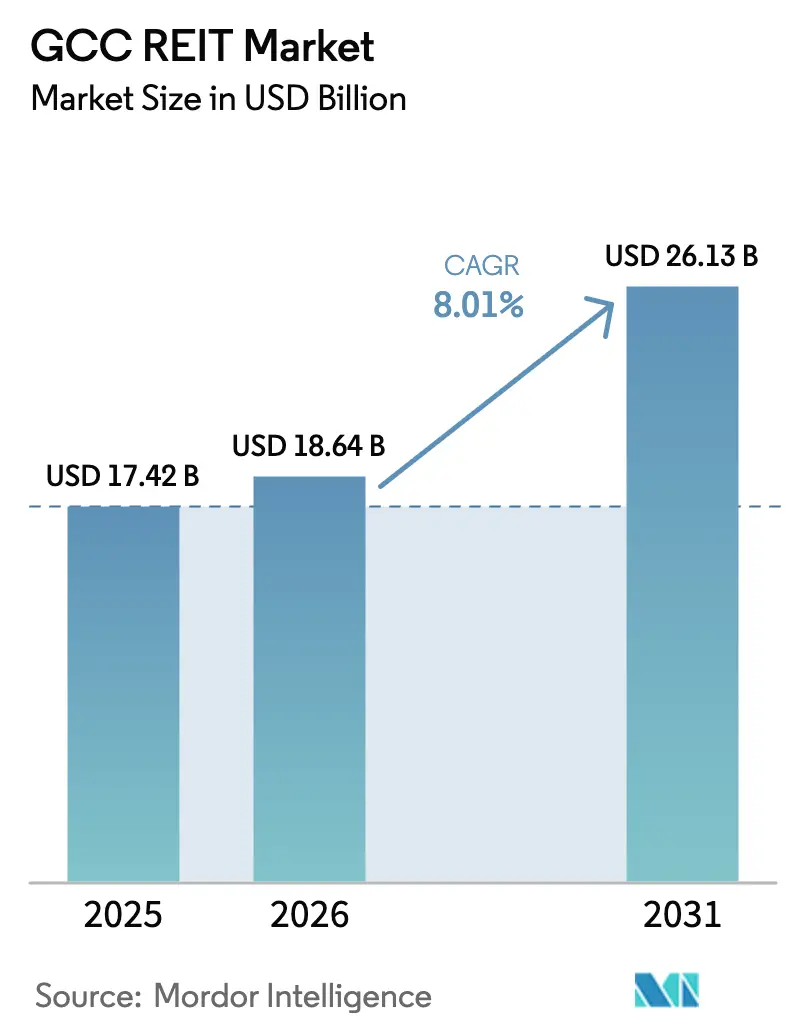
| Tamaño del mercado (2026) | USD 18.64 mil millones |
| Tamaño del mercado (2031) | USD 26.13 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.01% CAGR |
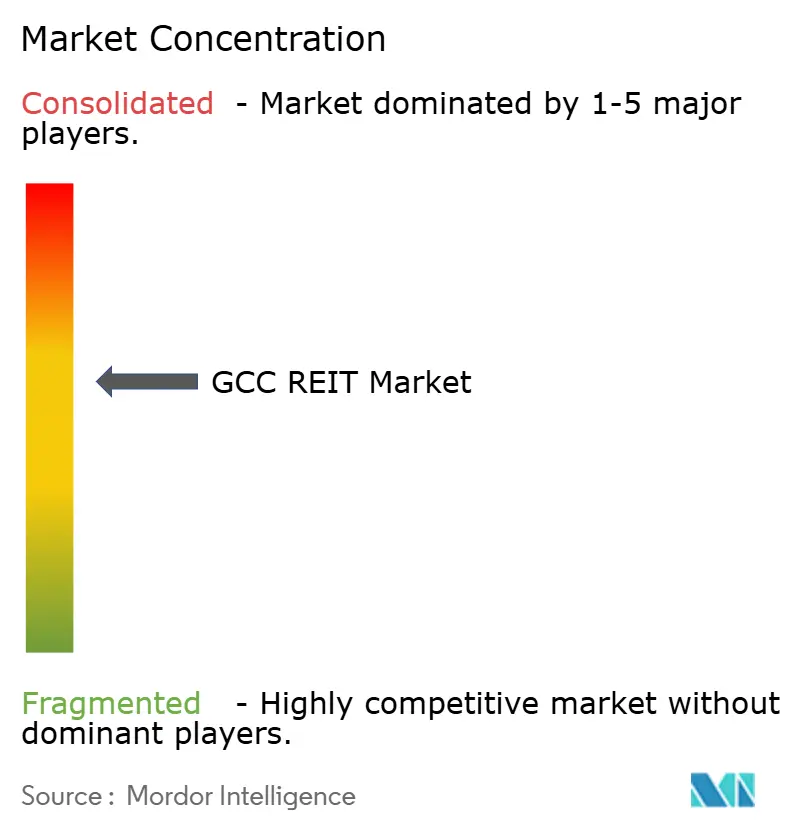
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de REIT del CCG por Mordor Intelligence
El tamaño del mercado de REIT del CCG se valoró en 17.42 millones de dólares en 2025 y se estima que crecerá desde los 18.64 millones de dólares en 2026 hasta alcanzar los 26.13 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 8.01% durante el período de previsión (2026-2031).
El fuerte apetito soberano por activos de rendimiento nacional, las reformas progresivas de propiedad extranjera y la inclusión en índices en Tadawul y Dubai Financial Market están impulsando el mercado de REIT del CCG hacia una mayor participación institucional. La tracción de políticas de mitad de ciclo, como el mandato de distribución de ingresos del 90% en Arabia Saudita y el techo de apalancamiento más alto de los EAU, ha convertido el valor inmobiliario latente en unidades líquidas. Los inversores extranjeros prefieren cada vez más los fideicomisos cotizados a la propiedad directa, donde ahora se aplica una comisión de transacción del 10%, redirigiendo capital al mercado de REIT del CCG incluso cuando las tasas globales aumentan [1] Capital Market Authority, “Real Estate Investment Funds Regulations”, CMA.ORG.SA. Una cartera madura de megaproyectos está suministrando acciones de grado institucional, mientras que los mandatos especializados de centros de datos y logística están ampliando la mezcla sectorial en todo el mercado de REIT del CCG.
Conclusiones clave del informe
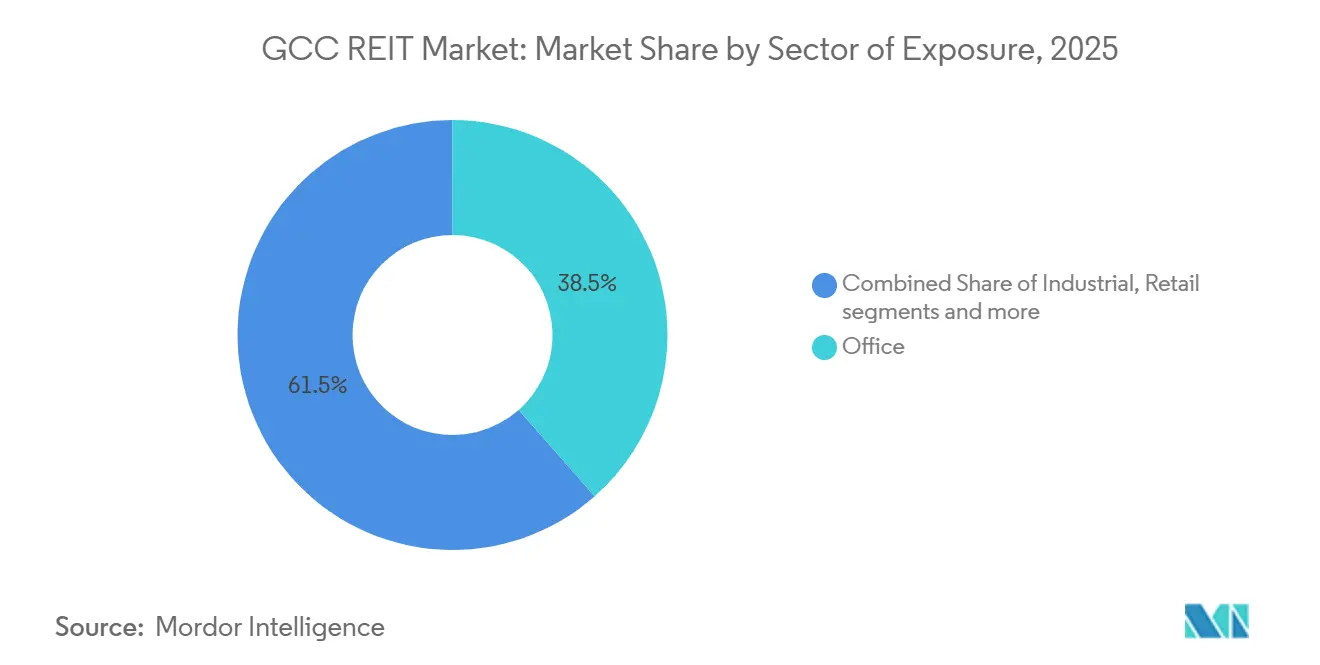
- Por sector de exposición, las propiedades de oficinas lideraron con el 38.5% de la cuota de mercado de los REIT del CCG en 2025; se prevé que los activos de centros de datos se expandan a una tasa de crecimiento anual compuesta del 9.11% hasta 2031.
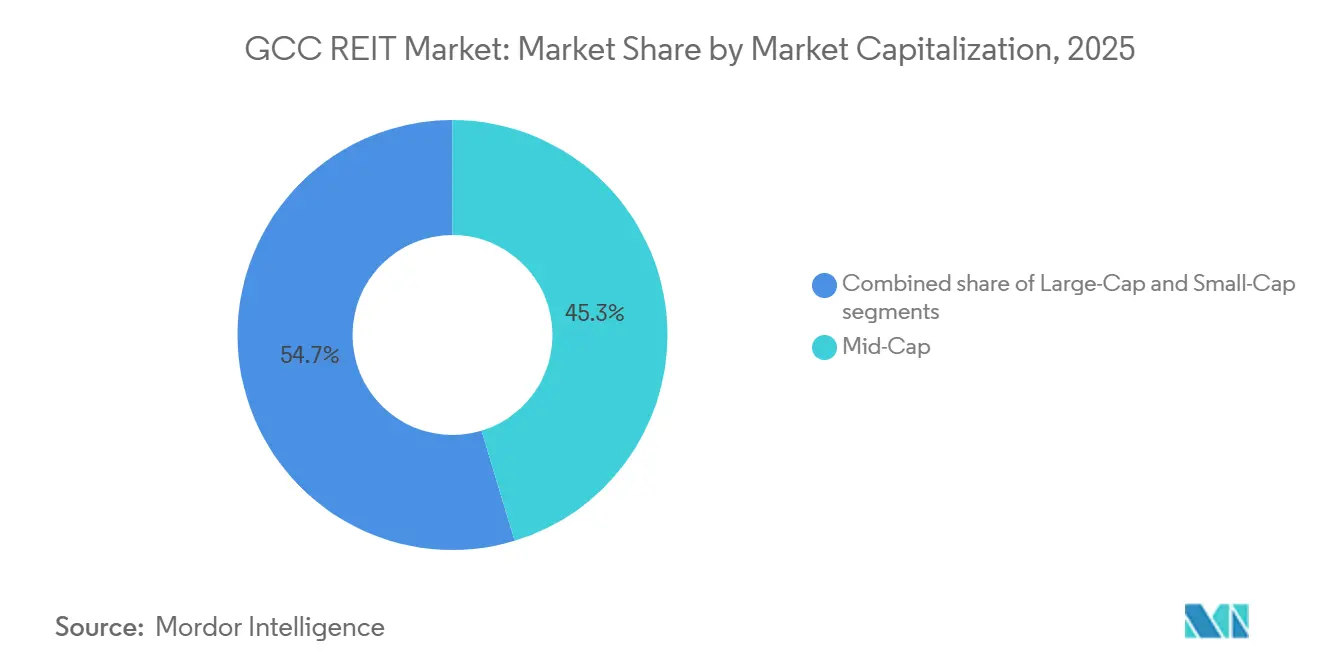
- Por capitalización bursátil, los vehículos de mediana capitalización representaron el 45.33% del tamaño del mercado de REIT del CCG en 2025, mientras que los fideicomisos de pequeña capitalización están avanzando a una tasa de crecimiento anual compuesta del 10.2% hasta 2031.
- Por geografía, Arabia Saudita capturó el 61.22% de la participación de mercado de REIT del CCG en 2025, mientras que se anticipa que Omán registrará el crecimiento más rápido, expandiéndose a una CAGR del 8.78% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de REIT del CCG
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente interés de los fondos soberanos del CCG por los flujos de ingresos inmobiliarios nacionales. | + 1.8% | Arabia Saudita y los Emiratos Árabes Unidos son el núcleo; el efecto indirecto se extiende a Qatar y Bahréin. | Mediano plazo (2–4 años) |
| Los oleoductos de megaproyectos crean inventario de grado institucional. | + 1.6% | Arabia Saudita (NEOM), Qatar (Lusail), Emiratos Árabes Unidos | Largo plazo (≥ 4 años) |
| Se flexibilizaron los límites a la propiedad extranjera en Arabia Saudita y Emiratos Árabes Unidos. | + 1.5% | Arabia Saudita, Emiratos Árabes Unidos | Corto plazo (≤ 2 años) |
| Privatización acelerada de carteras inmobiliarias públicas por parte del gobierno | + 1.4% | Arabia Saudita, Kuwait, Omán | Largo plazo (≥ 4 años) |
| Activos especializados de infraestructura digital y logística que impulsan nuevas estructuras REIT. | + 1.3% | Emiratos Árabes Unidos, Arabia Saudita; adopción temprana en Qatar | Mediano plazo (2–4 años) |
| El lanzamiento de índices centrados en REIT en Tadawul y DFM impulsa las entradas de capital pasivo. | + 1.2% | Arabia Saudita, Emiratos Árabes Unidos | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente interés de los fondos soberanos de los países del CCG por los flujos de ingresos inmobiliarios nacionales.
Los principales vehículos soberanos del Golfo han pasado de activos de lujo en el extranjero a activos de rendimiento nacionales, afianzando varios fideicomisos insignia y mejorando la profundidad del mercado. La decisión del Fondo de Inversión Pública de 2024 de impulsar un REIT residencial saudí y la coinversión de la Autoridad de Inversiones de Abu Dhabi en carteras logísticas regionales ejemplifican este reposicionamiento [2] Knight Frank, “KSA Logistics Market Overview H1 2025,” KNIGHTFRANK.COM . La ocupación de almacenes en Riad alcanzó el 98% en el primer semestre de 2025, y los alquileres aumentaron un 16% interanual, lo que impulsó a los patrocinadores soberanos a materializar las ganancias a través de unidades cotizadas. Una distribución obligatoria de ingresos del 90% alinea estos vehículos con las obligaciones de pensiones y seguros, proporcionando un flujo de caja predecible. La reinversión nacional también protege contra el escrutinio regulatorio occidental del capital del Golfo, reduciendo el riesgo extraterritorial. En conjunto, estos factores refuerzan las entradas sostenidas al mercado de REIT del CCG.
Se flexibilizaron los límites a la propiedad extranjera en Arabia Saudita y Emiratos Árabes Unidos.
La liberalización regulatoria ha creado atractivos canales para los inversores extranjeros. Arabia Saudita ahora aplica una comisión del 10% a las transacciones realizadas por extranjeros que compran propiedades directamente, pero exime de este impuesto a las adquisiciones a través de fideicomisos cotizados, canalizando así el capital extranjero hacia el mercado de REIT del CCG. Reformas similares en Dubái permiten un apalancamiento de hasta el 50% del valor bruto de los activos, lo que mejora el potencial de rentabilidad sin infringir las normas prudenciales. Estas medidas convergen a medida que los gestores de cartera globales buscan alternativas de rentabilidad frente a las oficinas europeas con menor rentabilidad, posicionando a los fideicomisos del Golfo como una atractiva combinación de crecimiento e ingresos por dividendos. Los primeros indicios muestran que el dinero de los fondos de inversión pasiva está aumentando su ponderación tras el cambio normativo.
El lanzamiento de índices centrados en REIT en Tadawul y DFM impulsa las entradas de capital pasivo.
La introducción en 2024 de índices dedicados proporcionó el andamiaje de referencia necesario para los gestores de activos pasivos. La inclusión en el índice activa la compra automática de fondos cotizados en bolsa, creando una oferta recurrente por debajo del mercado de REIT del CCG. Los filtros de liquidez aún excluyen a los vehículos más pequeños, pero los nombres más grandes cumplen con el volumen mínimo de operaciones, lo que mejora la determinación de precios. La ocupación del 81% de Emirates REIT y el ratio préstamo-valor del 49.4% satisficieron a los comités de índices, aunque los fondos de operaciones cayeron un 40% durante el primer trimestre de 2024 debido a que las tasas más altas afectaron [3] Emirates REIT, “Resultados financieros del primer trimestre de 2024”, EMIRATESREIT.COM . La regla del 30% de flotación libre de la Autoridad del Mercado de Capitales, si se aplica estrictamente, ampliaría el universo de inversión para futuros productos de seguimiento.
Privatización acelerada de carteras inmobiliarias públicas por parte del gobierno
La monetización de bienes inmuebles estatales mediante REITs ayuda a los gobiernos a obtener capital para infraestructura sin emitir deuda. El Centro Nacional de Privatización de Arabia Saudita destinó más de 100 propiedades para su conversión, desde complejos ministeriales hasta edificios de servicios. KFH Capital REIT de Kuwait demostró la buena acogida del mercado al distribuir ingresos mensuales con un calendario de pagos del 90%. Qatar siguió el ejemplo con un régimen de cotización armonizado que permite préstamos de hasta el 50% del valor bruto de los activos. Estos marcos se asemejan al modelo de patrocinador estatal de Singapur, aunque los emisores del Golfo aún enfrentan un escrutinio en cuanto a la transparencia de la valoración.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El aumento de los tipos de referencia amplía las brechas en la rentabilidad de las valoraciones. | -1.1% | En todo el CCG; pronunciado en los Emiratos Árabes Unidos y Arabia Saudita. | Mediano plazo (2–4 años) |
| Escaso capital flotante y baja liquidez diaria en la mayoría de los REIT del CCG. | -0.9% | En todo el Consejo de Cooperación del Golfo; casos agudos en Kuwait, Bahréin y Omán. | Corto plazo (≤ 2 años) |
| Los elevados costes de las transacciones interemiratales y transfronterizas limitan la diversificación. | -0.7% | Todo el CCG | Largo plazo (≥ 4 años) |
| Incertidumbre sobre el valor liquidativo derivada de la adopción de la NIIF 16 para la contabilidad de arrendamientos. | -0.6% | Arabia Saudita, Emiratos Árabes Unidos, Qatar | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Escaso capital flotante y baja liquidez diaria en la mayoría de los REIT del CCG.
Muchos vehículos aún mantienen participaciones fundacionales superiores al 60%, lo que mantiene el volumen de operaciones diario por debajo de los 2 millones de dólares e infla los diferenciales entre compra y venta. La falta de liquidez desalienta a las grandes instituciones que necesitan vías de salida, lo que obliga a realizar operaciones en bloque fuera de bolsa y atenúa las señales de precios. El fondo kuwaití orientado al público minorista opera esporádicamente a pesar de un sólido historial de dividendos, lo que evidencia el obstáculo estructural en los mercados más pequeños. La ausencia de creación de mercado obligatoria agrava el problema durante situaciones de estrés. Hasta que los fideicomisos más antiguos amplíen su capital flotante, las entradas pasivas al mercado de REIT del CCG seguirán concentradas en unos pocos nombres.
El aumento de los tipos de referencia amplía las brechas de rendimiento de las valoraciones
Las tasas de política monetaria regionales siguen de cerca las subidas de la Reserva Federal de Estados Unidos, elevando el umbral de rentabilidad libre de riesgo y comprimiendo las primas de los REIT. La investigación empírica muestra que un aumento de 100 puntos básicos en las tasas se correlaciona con una erosión de dos dígitos en la rentabilidad total de los fideicomisos saudíes, muy por encima de las betas de las acciones. Emirates REIT registró un aumento del 3.3% en los costos financieros con respecto al trimestre anterior en el primer trimestre de 2024, lo que redujo los ingresos distribuibles en un 40%, incluso con una ocupación del 81%. Los limitados mercados de swaps y las restricciones de la Sharia limitan la capacidad de cobertura, lo que hace que las ganancias sean más sensibles al endurecimiento monetario.
Análisis de segmento
Por sector de exposición: Los centros de datos superan a las propiedades de oficinas tradicionales.
Los activos de oficinas capturaron el 38.5% de la cuota de mercado de REIT del CCG en 2025, reflejando las propiedades heredadas en Business Bay de Dubái y el Distrito Financiero Rey Abdullah de Riad. Sin embargo, se prevé que las carteras de centros de datos registren una CAGR del 9.11% hasta 2031, el ritmo más rápido en el mercado de REIT del CCG. Knight Frank registró una ocupación del 98% de almacenes en Riad junto con un crecimiento del alquiler del 16% durante el primer semestre de 2025, lo que impulsó el interés de los patrocinadores en las conversiones logísticas. Los centros comerciales superregionales mantienen una ocupación del 95%, pero están reorientando a los inquilinos hacia el entretenimiento, lo que impulsa aumentos anuales del alquiler del 12-15% en las ubicaciones privilegiadas de Dubái. Los fideicomisos residenciales están en fase embrionaria; el vehículo de Dubái de 5.890 millones de dólares lanzado en 2025 señala un giro hacia la titulización de viviendas multifamiliares. Los activos de atención médica y residencias estudiantiles representan nichos sin explotar a medida que la privatización cobra impulso.
El tamaño del mercado de REIT del CCG para propiedades de oficinas ofreció una rentabilidad estable en 2025, pero es probable que la rentabilidad se reduzca a medida que aumenten los costos de refinanciamiento. Por el contrario, el tamaño del mercado de REIT del CCG vinculado a instalaciones de centros de datos disfruta de incrementos estructurados alineados con los costos de energía, lo que amortigua los márgenes. Los fondos diversificados utilizan la hostelería y el comercio minorista para amortiguar las fluctuaciones, pero los vehículos especializados a menudo se negocian con valoraciones elevadas debido a la escasez. Las encuestas a inversores confirman una creciente preferencia por estrategias temáticas únicas que pueden articular indicadores clave de rendimiento (KPI) operativos claros, como la utilización de megavatios o el rendimiento del almacenamiento en frío.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por capitalización de mercado: los vehículos de pequeña capitalización captan mandatos de nicho.
Los fondos de inversión de mediana capitalización controlaban el 45.33 % de la capitalización bursátil de los REIT del CCG en 2025. Sin embargo, se prevé que los vehículos de pequeña capitalización crezcan un 10.2 % anual a medida que se abren paso en los sectores de infraestructura digital y atención médica. La compra de un almacén de productos químicos de 112,000 pies cuadrados por parte de GFH Manrre REIT ejemplifica el enfoque selectivo que permite obtener rentas superiores y reduce el riesgo de renovación. Las grandes capitalizaciones, a menudo financiadas por gobiernos, acceden a deuda más barata, pero pueden ofrecer rendimientos inferiores debido a la percepción de seguridad.
Para los patrocinadores de pequeña capitalización, las cotizaciones en el mercado paralelo permiten un mayor apalancamiento, a veces del 100 % de la relación préstamo-valor, lo que posibilita mayores rendimientos de capital, aunque a costa de una gobernanza más estricta. El tamaño del mercado de REIT del CCG, inclinado hacia las empresas de mediana capitalización, proporciona un equilibrio entre liquidez y especialización. Los inversores minoristas prefieren las empresas de mediana capitalización para obtener ingresos mensuales, como lo demuestra la captación de 23.6 millones de dinares kuwaitíes del fondo. Mientras tanto, las empresas de gran capitalización se enfrentan a picos de reembolsos durante las fluctuaciones de tipos de interés, como se evidenció cuando los costes de financiación de Emirates REIT aumentaron drásticamente a principios de 2024. Se están llevando a cabo conversaciones sobre la cotización cruzada para ampliar el número de inversores, pero el arbitraje cambiario y regulatorio sigue siendo un desafío.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Arabia Saudita generó el 61.22% del valor de mercado de los REIT del CCG en 2025, gracias a una distribución del 90% y un límite de apalancamiento del 50% que fomentan pagos sostenibles. La ley de propiedad no saudí de 2026 impone una tasa del 10% sobre los bienes inmuebles directos, pero exime a las unidades cotizadas, canalizando así capital transfronterizo hacia fideicomisos que cotizan en Tadawul e impulsando la facturación. Los activos logísticos de Riad siguen con una oferta insuficiente, manteniendo la ocupación cerca del 98%, mientras que los alquileres aumentan a un ritmo de entre el 10% y el 20%.
Los Emiratos Árabes Unidos albergan el mercado secundario más líquido. El debut en 2025 del REIT residencial de Dubái, valorado en 5.89 millones de dólares, estableció un récord para un solo vehículo, lo que refleja la confianza en el flujo de caja del sector multifamiliar. La ocupación de oficinas de categoría A alcanzó el 95%, con alquileres promedio de 52 dólares por pie cuadrado, un 22% más que el año anterior. El centro logístico KEZAD de Abu Dabi canaliza el inventario estabilizado hacia activos en desarrollo, diversificando así la exposición de los inquilinos.
Qatar simplificó su protocolo de cotización en 2025, permitiendo un endeudamiento del 50 % y exigiendo una distribución de ingresos del 80 %. Los fondos de pensiones valoran estas medidas de seguridad, aunque el mercado sigue siendo pequeño en términos absolutos. Kuwait, Bahréin y Omán mantienen normativas distintas; la tasa de crecimiento anual compuesta (TCAC) proyectada para Omán del 8.78 % hasta 2031 se debe a las exenciones de comisiones vinculadas a su Programa de Incentivos para los Mercados de Capitales. Sin embargo, la limitada liquidez del mercado secundario y la fragmentación de los costes dificultan las estrategias de cotización cruzada, lo que mantiene a muchos fondos concentrados en el mercado nacional.
Panorama competitivo
El sector muestra una concentración moderada: los cinco fondos principales gestionan aproximadamente la mitad de los activos, creando un segmento intermedio donde prosperan los mandatos especializados. Los gestores respaldados por soberanos se benefician de menores costes de financiación y aprobaciones regulatorias más rápidas, mientras que los patrocinadores independientes compiten en temas de activos especializados y una búsqueda ágil de oportunidades de inversión. Los actores diversificados utilizan carteras mixtas para estabilizar las distribuciones; los rivales sectoriales buscan una mayor rentabilidad centrándose en centros de datos, logística o instalaciones sanitarias de reciente aparición.
El uso de la tecnología diferencia a las empresas líderes. Los gestores más destacados implementan sensores de Internet de las Cosas para el mantenimiento predictivo, reduciendo drásticamente los costos operativos y mejorando las calificaciones ESG, lo que a su vez contribuye a obtener calificaciones favorables en los índices. Los fideicomisos más pequeños suelen depender de procesos manuales, lo que aumenta la exposición a gastos de capital y reduce la transparencia. Los requisitos de cumplimiento, las valoraciones independientes anuales y los estados financieros trimestrales incrementan los costos generales, pero elevan los estándares de gobernanza en todo el mercado de REIT del CCG.
La actividad estratégica se intensificó entre 2025 y 2026: GFH Manrre REIT amplió su presencia logística mediante adquisiciones especializadas, mientras que Emirates REIT refinanció deuda a corto plazo a plazos más largos para mitigar el riesgo de las tasas de interés. Los fondos vinculados a gobiernos exploraron adquisiciones transfronterizas dentro del mercado de REIT del CCG, buscando diversificar sus carteras sin alejarse de los tipos de cambio fijos. Los proyectos piloto de tokenización blockchain en Dubái sugieren modelos de propiedad fraccionada, aunque los marcos de custodia y liquidación aún se encuentran en una fase incipiente bajo la Autoridad Reguladora de Activos Virtuales.
Líderes de la industria de REIT del CCG
Fondo saudí Jadwa REIT
Emirates REIT (CEIC)
REIT ENBD
REIT de Musharaka
Sedco Capital REIT
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Enero de 2026: GFH Manrre REIT compró un almacén de productos químicos con temperatura controlada en JAFZA, acelerando así su estrategia logística especializada.
- Enero de 2026: Arabia Saudí aplicó la ley de propiedad no saudí, imponiendo una tasa del 10% sobre las transacciones inmobiliarias directas con extranjeros, pero eximiendo a los REIT cotizados, desviando de hecho capital extranjero hacia el mercado de REIT del CCG.
- Mayo de 2025: Wasl Asset Management Group anunció la salida a bolsa de Dubai Residential REIT, un vehículo de inversión de 5.89 millones de dólares que introdujo una exposición a gran escala al mercado de REIT del CCG en el sector de viviendas multifamiliares.
- Mayo de 2025: La Autoridad del Mercado de Capitales de Arabia Saudita emitió regulaciones mejoradas para los REIT (Fondos de Inversión en Bienes Raíces) que exigen una distribución de ingresos del 90%, limitan el apalancamiento al 50% e imponen informes trimestrales.
Alcance del informe del mercado de REIT del CCG
Por Sector de Exposición
| Venta al Por Menor |
| Industrial y Logística |
| Oficina |
| Residencial |
| Diversificado |
| Centros de Datos |
| Sector Sanitario |
| Otros sectores |
Por capitalización de mercado
| Capa larga |
| Mediana capitalización |
| Pequeña tapa |
Por geografía
| Saudi Arabia |
| Emiratos Árabes Unidos |
| Qatar |
| Kuwait |
| Bahrain |
| Omán |
| Por Sector de Exposición | Venta al Por Menor |
| Industrial y Logística | |
| Oficina | |
| Residencial | |
| Diversificado | |
| Centros de Datos | |
| Sector Sanitario | |
| Otros sectores | |
| Por capitalización de mercado | Capa larga |
| Mediana capitalización | |
| Pequeña tapa | |
| Por geografía | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Qatar | |
| Kuwait | |
| Bahrain | |
| Omán |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tiene actualmente el mercado de REIT del CCG y hacia dónde se dirige?
El tamaño del mercado de REIT del CCG se sitúa en 18.64 millones de dólares en 2026 y se prevé que alcance los 26.13 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 8.01%.
¿Qué sector inmobiliario está creciendo más rápido dentro de las carteras de REIT del CCG?
Los activos de centros de datos constituyen el segmento de mayor crecimiento, con una proyección de expansión a una tasa compuesta anual del 9.11 % hasta 2031, a medida que aumenta la demanda de los proveedores de servicios en la nube a gran escala.
¿Qué cambio reciente en las políticas afecta más a los inversores extranjeros?
La normativa de Arabia Saudí de 2026 impone una tasa del 10% sobre las compras directas de propiedades por parte de extranjeros, pero exime a los REIT (fondos de inversión inmobiliaria) que cotizan en bolsa, canalizando así el capital extranjero hacia los fondos cotizados en bolsa.
¿Por qué los fondos soberanos están aumentando sus participaciones en los REIT locales?
Los países soberanos del Golfo están reasignando capital hacia fuentes de ingresos nacionales para respaldar sus agendas de diversificación y generar distribuciones predecibles alineadas con las obligaciones de pensiones.
¿Cómo afecta el aumento de los costes de los intereses al rendimiento de los REIT del CCG?
Los tipos de referencia más elevados amplían las diferencias en la rentabilidad de las valoraciones y aumentan los gastos financieros, lo que puede comprimir los fondos procedentes de las operaciones a menos que la deuda se cubra o se refinancie a plazos más largos.


