

Tamaño y cuota de mercado de gemas y joyería
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 394.74 mil millones |
| Tamaño del mercado (2031) | USD 493.68 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.58% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
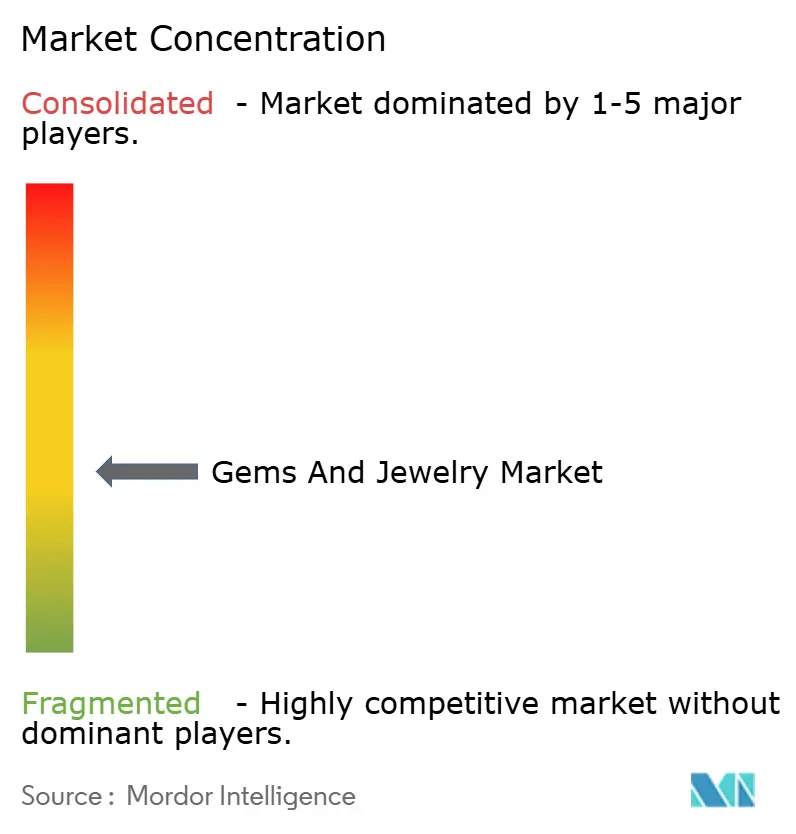
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de gemas y joyería realizado por Mordor Intelligence
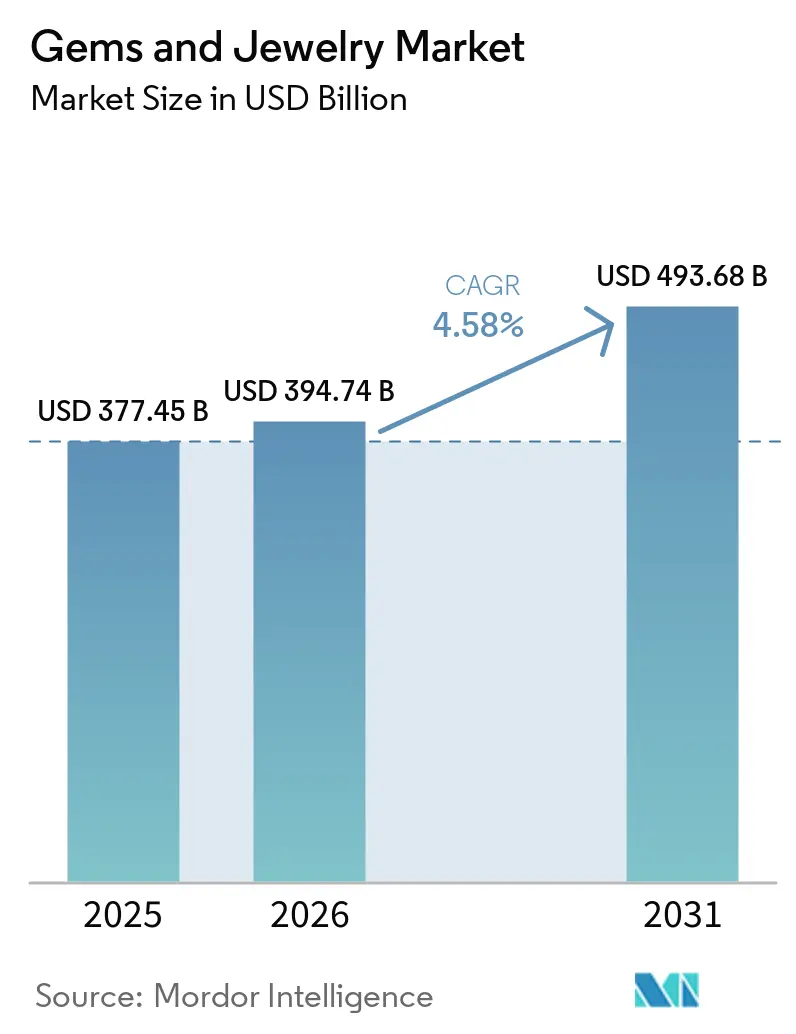
El mercado de gemas y joyería alcanzó un valor de 377.45 millones de dólares en 2025 y se estima que crecerá desde los 394.74 millones de dólares en 2026 hasta los 493.68 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.58% durante el período de pronóstico (2026-2031). La creciente adopción de diamantes cultivados en laboratorio, el rápido cambio hacia las plataformas de venta minorista digital y la evolución demográfica de los consumidores impulsan el crecimiento del mercado. Estos factores amplían la base de clientes, mientras que las preocupaciones sobre la sostenibilidad generan cambios significativos en las cadenas de suministro. Los patrones de demanda regionales varían considerablemente. La región de Asia-Pacífico sigue dominando en términos de ingresos, mientras que Oriente Medio y África experimentan el mayor crecimiento en volumen de ventas debido a una combinación de preferencias culturales y creciente riqueza. Las preferencias de los consumidores también están cambiando, con un creciente interés en la joyería para el uso diario, más allá de las categorías nupciales tradicionales. El segmento de joyería masculina se perfila como un área clave de demanda. En términos de competencia, el mercado es moderadamente competitivo, y las empresas se centran en inversiones en tecnología, prácticas de abastecimiento éticas y la creación de experiencias omnicanal atractivas para diferenciarse y atraer clientes.
Conclusiones clave del informe
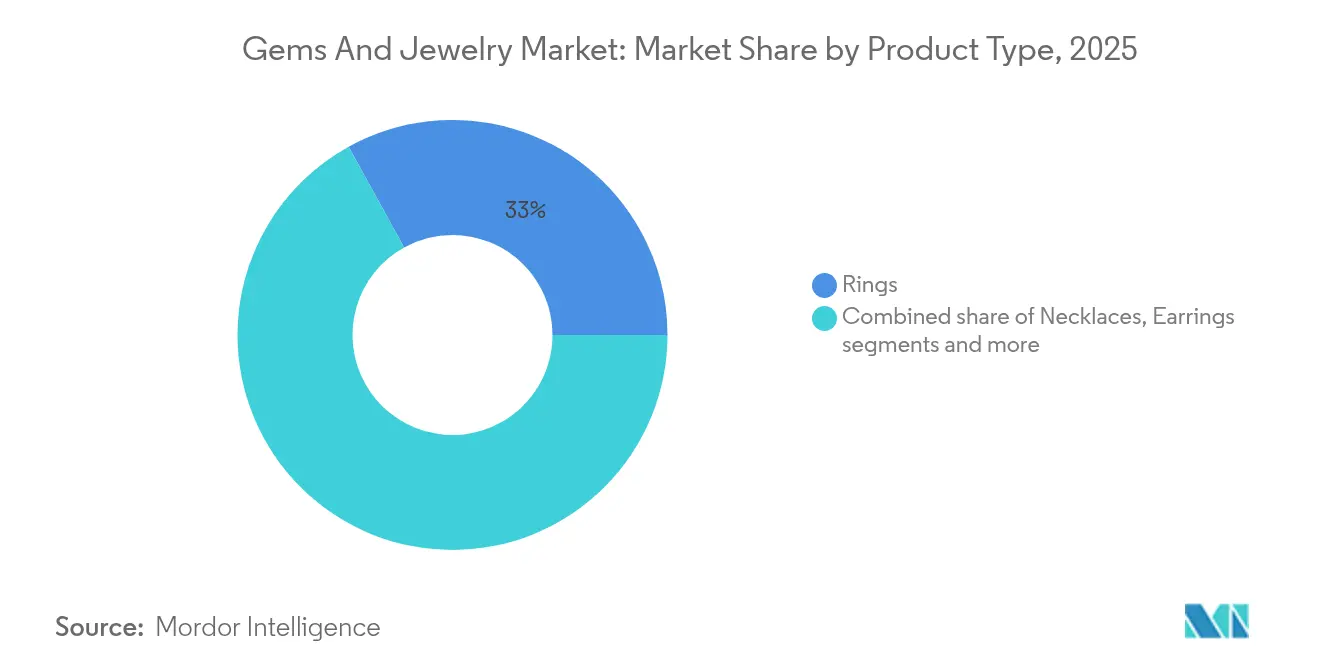
- Por tipo de producto, los anillos representaron el 33.02 % de los ingresos en 2025; se prevé que los collares avancen a una CAGR del 6.19 % hasta 2031.
- Por tipo de material, los metales preciosos dominaron con una participación del 62.10 % en 2025, mientras que se proyecta que los metales básicos crezcan a una CAGR del 6.85 % hasta 2031.
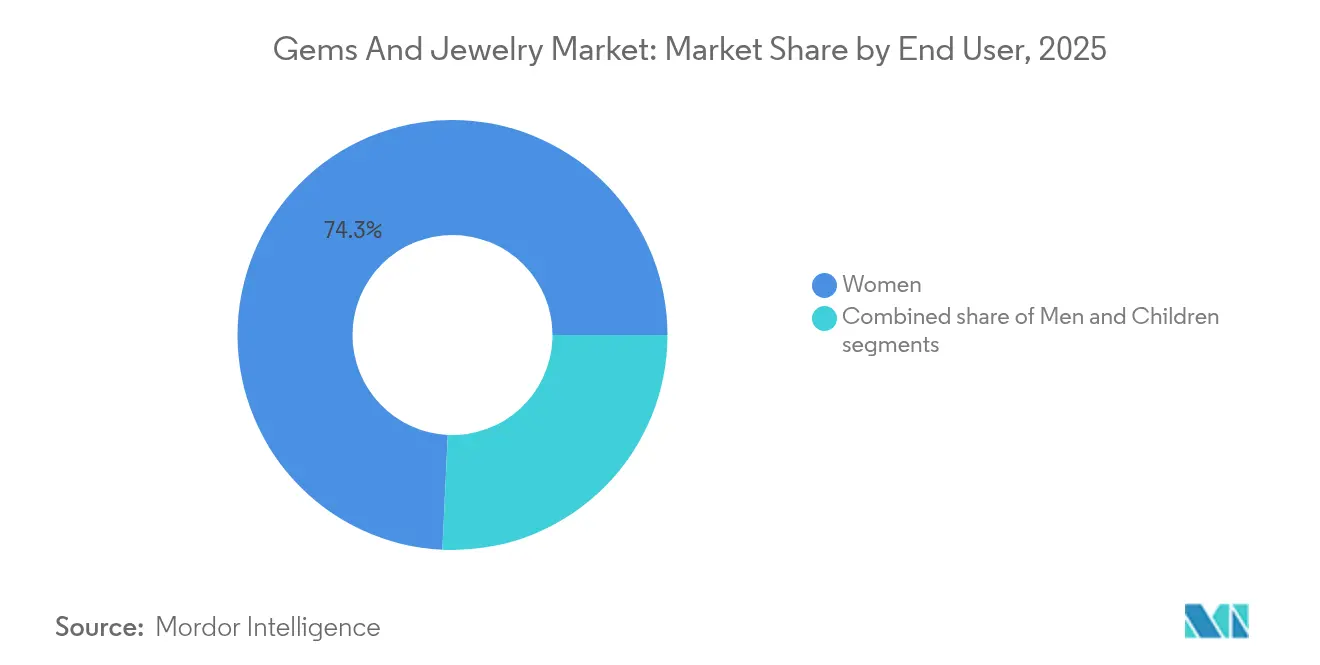
- Por usuario final, las mujeres representaron el 74.25% del gasto en 2025; se prevé que el segmento masculino se expanda a una CAGR del 6.03% hasta 2031.
- Por categoría, la joyería fina capturó el 83.60% de los ingresos en 2025; se prevé que la joyería de fantasía alcance una CAGR del 6.62% hasta 2031.
- Por canal de distribución, el comercio minorista fuera de línea controló el 81.55% de las ventas en 2025; se espera que el comercio minorista en línea aumente a una CAGR del 7.05% hasta 2031.
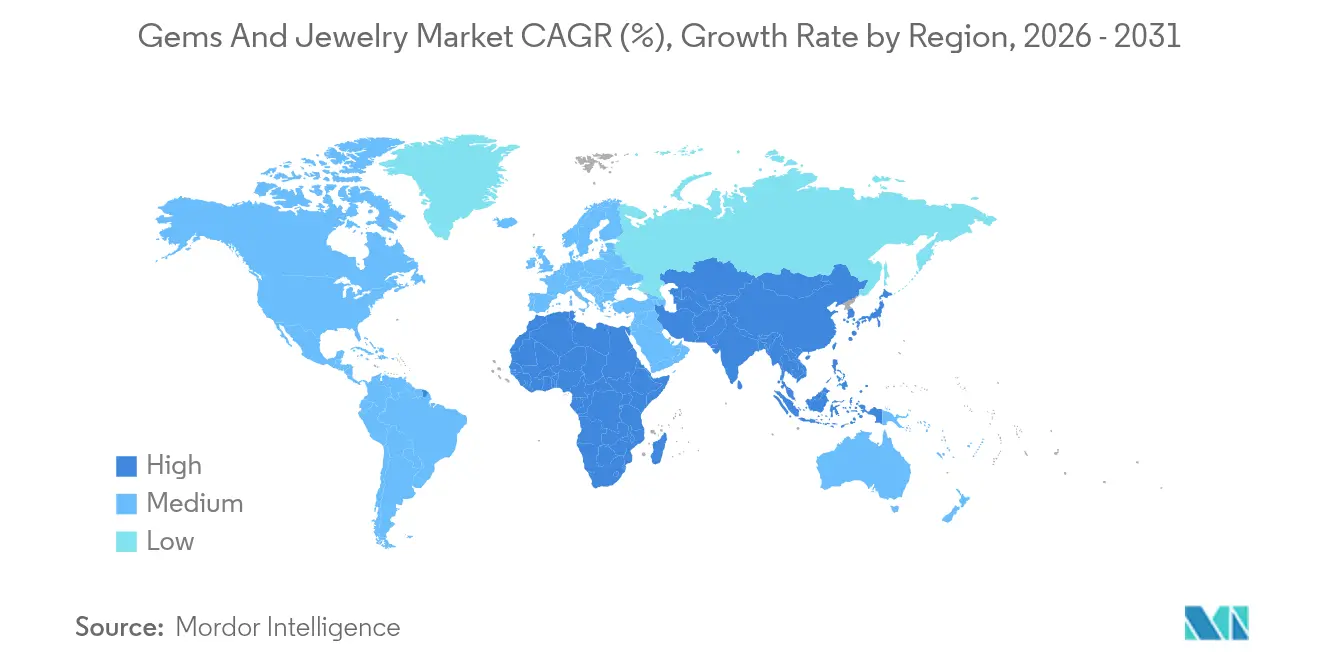
- Por geografía, Asia-Pacífico tuvo una participación del 38.74% en 2025; se proyecta que Oriente Medio y África registren una CAGR del 6.88% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de gemas y joyería
Análisis del impacto de los impulsores
| CONDUCTOR | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Tendencias crecientes de moda y estilo de vida | + 0.8% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de la personalización y la personalización | + 0.6% | Mercados principales de América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de diamantes cultivados en laboratorio por su sostenibilidad y rentabilidad | + 1.2% | Global, liderado por Estados Unidos y la India | Corto plazo (≤ 2 años) |
| Las joyas como inversión y protección para la preservación del patrimonio | + 0.9% | Global, concentrado en Asia-Pacífico y Oriente Medio | Largo plazo (≥ 4 años) |
| Importancia cultural y tradicional | + 0.7% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África | Largo plazo (≥ 4 años) |
| Aparición de herramientas de prueba virtuales de AR/VR | + 0.4% | América del Norte y Europa, expandiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Las joyas como inversión y protección para la preservación del patrimonio
La joyería se considera cada vez más una forma fiable de preservar el patrimonio, especialmente en tiempos de incertidumbre económica mundial y aumento de la inflación. En India, el oro sigue siendo la opción de inversión preferida, según el Consejo de Promoción de la Exportación de Gemas y Joyería, con una demanda de oro en 2024 que alcanzó las 802.8 toneladas, un aumento del 5 % con respecto al año anterior. La demanda de inversión por sí sola aumentó un 14 % interanual en el cuarto trimestre de 4, alcanzando las 2024 toneladas.[ 1 ]Fuente: Consejo de Promoción de Exportaciones de Gemas y Joyería, "La demanda de joyería de oro en la India en 2024 cae un 2% hasta las 563.4 toneladas; +22% en valor hasta los 3,61,690 millones de rupias", gjepc.orgEsta creciente confianza entre las instituciones está impulsando la demanda minorista de joyería de alta pureza y certificada, incluyendo piedras preciosas raras y artículos vintage. Las plataformas que ofrecen almacenamiento seguro y verificación de autenticidad se están volviendo populares entre las personas adineradas que buscan diversificar sus inversiones. El Banco de la Reserva de la India (RBI) aumentó significativamente sus reservas de oro de 16 toneladas en 2023 a 72.6 toneladas en 2024, lo que refleja un esfuerzo estratégico para protegerse contra la inestabilidad económica y la inflación, según el Consejo Mundial del Oro.[ 2 ]Fuente: Consejo Mundial del Oro, "Actualización del mercado del oro en India: La demanda de inversión brilla", gold.orgEste movimiento demuestra una fuerte confianza institucional en el oro como activo estable, lo que fortalece aún más la confianza de los inversores minoristas e impulsa la demanda de joyas de inversión de alta calidad.
Tendencias crecientes de moda y estilo de vida
Las joyas han pasado de ser un lujo ocasional a formar parte de la autoexpresión cotidiana, impulsadas por el creciente poder adquisitivo de los consumidores. El Fondo Monetario Internacional (FMI) informa que el PIB mundial per cápita alcanzó los 14,210 dólares estadounidenses en 2025, lo que refleja una mayor capacidad financiera entre los consumidores.[ 3 ]Fuente: Fondo Monetario Internacional (FMI), "Conjuntos de datos mundiales", imf.orgLas redes sociales se han convertido en un factor clave para la rápida difusión de tendencias, con influencers creando momentos virales imprescindibles que popularizan el lujo asequible. Para mantenerse al día con estas tendencias en constante evolución, las marcas están adoptando estrategias de diseño a comercialización más ágiles y aprovechando las semanas de la moda digitales para mantenerse relevantes. Por ejemplo, la colección LoveShackFancy 2024 de Kendra Scott, que incluyó collares con lazos y medallones en forma de corazón, demostró cómo los lanzamientos de edición limitada, combinados con una narrativa atractiva y la personalización, atraen a consumidores más jóvenes y amantes del estilo. Estos enfoques fomentan la fidelidad a la marca a largo plazo y, como resultado, el mercado de la joyería se está orientando cada vez más hacia diseños centrados en la moda y la creación de ofertas únicas y basadas en la experiencia para los consumidores.
Adopción de diamantes cultivados en laboratorio por su sostenibilidad y rentabilidad
La creciente popularidad de los diamantes cultivados en laboratorio está transformando el mercado de gemas y joyería al ofrecer una alternativa rentable y sostenible a los diamantes extraídos. Estos diamantes, de calidad prácticamente idéntica a los naturales, brindan a los consumidores acceso a piedras más grandes y de mayor valor a precios más asequibles. La expansión de la capacidad de producción en países como India y China está reduciendo aún más los costos, lo que hace que los diamantes cultivados en laboratorio sean más accesibles. Este cambio resulta especialmente atractivo para los millennials y la Generación Z, quienes priorizan cada vez más la sostenibilidad en sus decisiones de compra. Por ejemplo, una encuesta realizada por Grown Diamond Corporation reveló que el 83 % de los consumidores estaba dispuesto a comprar joyería de moda elaborada con diamantes cultivados en laboratorio, y el 65 % consideraría diamantes sintéticos para anillos de compromiso. Estas preferencias indican un cambio significativo en el comportamiento del consumidor, con los diamantes sintéticos ganando terreno en el sector de la joyería. Esta tendencia está haciendo que los diamantes sean más accesibles a un público más amplio, transformando el panorama del mercado.
Aparición de herramientas de prueba virtuales de AR/VR
El uso de herramientas de prueba de Realidad Aumentada/Realidad Virtual está revolucionando la compra de joyería en línea al abordar el desafío de no poder probarse físicamente las piezas. Estas herramientas ayudan a los clientes a sentirse más seguros al comprar, lo que se traduce en mayores ventas y menos devoluciones. Con simulaciones basadas en IA, los compradores pueden ver cómo lucen los anillos, las gemas y los metales en su tono de piel y bajo diferentes condiciones de iluminación. Las empresas que han adoptado estas tecnologías están observando un aumento en el valor promedio de los pedidos, mientras que las marcas más pequeñas las utilizan para llegar a mercados globales sin necesidad de tiendas físicas. Por ejemplo, Brilliant Earth introdujo una función de prueba virtual en octubre de 2024, que permite a los clientes ver cómo les queda la joyería antes de comprarla. De igual manera, Christian Dior Couture lanzó una prueba virtual para su campaña "Rose des Vents" en abril de 2024, que permite a los usuarios probarse pendientes con sus teléfonos inteligentes. A medida que disminuye el costo de esta tecnología, la prueba virtual se está convirtiendo en una función estándar en el mercado de las gemas y la joyería, en lugar de ser solo un atractivo comercial.
Análisis del impacto de las restricciones
| RESTRICCIÓN | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Volatilidad en los precios de los metales preciosos y las gemas | -1.1% | Global, agudo en los centros de fabricación | Corto plazo (≤ 2 años) |
| Altos aranceles e impuestos de importación | -0.7% | Rutas comerciales transfronterizas, corredor India-Estados Unidos | Mediano plazo (2-4 años) |
| Proliferación de productos falsificados | -0.5% | Global, concentrado en Asia-Pacífico | Mediano plazo (2-4 años) |
| Preocupaciones éticas y de sostenibilidad | -0.3% | América del Norte y Europa, expandiéndose globalmente | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Proliferación de productos falsificados
El creciente problema de las falsificaciones de productos representa un gran desafío para el mercado de gemas y joyas, ya que debilita la confianza del consumidor y perjudica la reputación de marcas de confianza. Por ejemplo, en agosto de 2025, un caso en Chennai reveló cómo dos personas estafaron a un banco por más de 2 millones de rupias indias utilizando joyas de oro falsas. De igual manera, la Oficina de Aduanas y Protección Fronteriza de Estados Unidos interceptó joyas falsificadas valoradas en 30 millones de dólares estadounidenses en Louisville en agosto de 2025, lo que demuestra la amplia difusión de este problema.[ 4 ]Fuente: Oficina de Aduanas y Protección Fronteriza de Estados Unidos, "Se incautan 30 millones de dólares en joyería falsificada", cbp.govPara abordar esto, los fabricantes utilizan cada vez más tecnologías avanzadas como inscripciones láser, sistemas de seguimiento basados en blockchain y certificaciones con códigos QR para garantizar la autenticidad de los productos. Las autoridades reguladoras están intensificando sus esfuerzos de control y lanzando campañas de concienciación para educar a los consumidores sobre cómo identificar productos genuinos. Estos esfuerzos conjuntos no solo protegen a los compradores y mantienen la integridad de la marca, sino que también desempeñan un papel crucial en el fomento de la confianza en los productos auténticos, lo cual es vital para el crecimiento sostenido del mercado.
Altos aranceles e impuestos de importación
Los elevados aranceles e impuestos de importación siguen siendo un importante reto para el mercado de gemas y joyería, ya que incrementan los costes y reducen la competitividad global de precios. Por ejemplo, en agosto de 2025, Estados Unidos aumentó los aranceles a las importaciones de joyería india del 10% al 25%. Esto generó presiones adicionales sobre los costes para los exportadores indios, obligando a muchos fabricantes a explorar soluciones como la reubicación de las instalaciones de producción, el uso de programas de devolución de derechos o la búsqueda de opciones de abastecimiento alternativas para mantener la rentabilidad. Por otro lado, la decisión de la India de reducir los aranceles de importación de oro del 15% al 6% en 2024 mejoró significativamente la competitividad de los fabricantes nacionales. Este cambio de política transformó los patrones comerciales, permitiendo a los fabricantes indios competir de forma más eficaz tanto en los mercados locales como internacionales. El mercado aún se enfrenta a los retos de los complejos requisitos regulatorios y los procesos de cumplimiento poco claros, que aumentan aún más los costes operativos. Las empresas más grandes, integradas verticalmente y con sólidas cadenas de suministro y logística interna están mejor preparadas para afrontar estos retos.
Análisis de segmento
Por tipo de producto: Los anillos impulsan el liderazgo del mercado
Los anillos siguen siendo la categoría líder en el mercado de gemas y joyería, con una cuota de mercado del 33.02 % en 2025. Su fuerte demanda se debe principalmente a su importancia en compromisos, bodas y otras ocasiones especiales, lo que los convierte en una opción atemporal. La disponibilidad de diseños clásicos, modernos y personalizados realza aún más su atractivo. La creciente popularidad de las compras en línea ha facilitado a los clientes explorar una amplia gama de opciones, ya que muchos buscan artesanía única y de alta calidad que se ajuste a sus preferencias.
Se prevé que el segmento de collares experimente el crecimiento más rápido entre las categorías de joyería, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 6.19 % entre 2026 y 2031. Este crecimiento se debe a las tendencias de moda cambiantes, como la superposición y la combinación de estilos, que incentivan a los consumidores a comprar varios collares. Las plataformas de redes sociales y las campañas de influencers están influyendo significativamente en los compradores más jóvenes, promoviendo diseños innovadores y a la moda. Además, los collares se utilizan cada vez más como accesorios versátiles tanto para el día a día como para eventos formales, lo que impulsa aún más su demanda en los mercados globales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de material: Los metales preciosos mantienen su dominio
Los metales preciosos lideraron el mercado de gemas y joyería en 2025, con una participación del 62.10 %. El oro sigue siendo una opción popular debido a su valor como inversión y su significado cultural, mientras que la plata atrae a los consumidores por su asequibilidad y versatilidad. Los compradores están cada vez más interesados en diseños tanto tradicionales como modernos, con opciones de personalización y artesanía de alta calidad que refuerzan su atractivo. Este segmento también se beneficia de una sólida presencia en tiendas físicas y de la creciente popularidad de las compras en línea, lo que lo hace accesible a una amplia gama de clientes.
Se prevé que la joyería de metal común sea la categoría de materiales con mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 6.85 % hasta 2031. Este crecimiento se sustenta en avances tecnológicos, como recubrimientos antideslustre y materiales hipoalergénicos, que hacen que estas piezas sean más duraderas y aptas para el uso diario. Las tendencias en redes sociales y las promociones de influencers están impulsando el interés en la joyería de metal común, asequible y elegante, especialmente entre los consumidores más jóvenes. Los diseños y acabados innovadores están impulsando la popularidad de esta categoría en los mercados globales, ofreciendo una opción económica y a la moda para los compradores.
Por el usuario final: las mujeres lideran, los hombres aceleran
Las mujeres son las mayores consumidoras en el mercado de gemas y joyería, representando el 74.25 % del gasto total en 2025. Esto se debe principalmente a compras para bodas, uso personal y regalos. Tanto los diseños de joyería tradicionales como los modernos siguen atrayendo a las compradoras, gracias a las eficaces campañas de marketing y promociones en redes sociales. La creciente disponibilidad de opciones de lujo asequibles ha consolidado aún más el papel de las mujeres como principales consumidoras en este mercado.
Se prevé que el segmento de joyería masculina, aunque más pequeño, crezca significativamente a una tasa de crecimiento anual compuesta (TCAC) del 6.03 % hasta 2031. Las tendencias cambiantes de la moda y la creciente aceptación de estilos de género neutro son factores clave que impulsan este crecimiento, especialmente en regiones como Asia-Pacífico y Norteamérica. Los hombres muestran un mayor interés en artículos de joyería como anillos, pulseras y gemelos, que se están popularizando como elementos de moda. Las estrategias de marketing dirigidas y los diseños innovadores están contribuyendo a ampliar el atractivo de la joyería masculina, diversificando gradualmente la base de consumidores del mercado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por categoría: El dominio de la joyería fina se enfrenta a una disrupción
La joyería fina sigue liderando el mercado de gemas y joyería, aportando el 83.60 % de los ingresos totales en 2025. La popularidad de este segmento se debe al atractivo perdurable de los metales preciosos y las piedras preciosas, así como a la confianza que los consumidores depositan en los productos certificados y auténticos. Los diseños tradicionales y la artesanía experta siguen siendo impulsores clave de la demanda, mientras que las marcas premium realzan su valor. La disponibilidad de joyería fina tanto en tiendas físicas como en plataformas en línea ha ampliado aún más su alcance a una clientela más amplia.
Mientras tanto, se prevé que la bisutería experimente el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.51 % entre 2026 y 2031. Este crecimiento se debe al uso cada vez mayor de diamantes sintéticos, materiales reciclados y diseños asequibles que satisfacen las necesidades de los compradores que buscan precios competitivos. La bisutería también está ganando popularidad gracias a sus colecciones modernas y versátiles, a menudo promocionadas por influencers y campañas en redes sociales. Estos factores contribuyen a que la bisutería atraiga a un público cada vez mayor y reduzca gradualmente la brecha con la joyería fina en términos de interés del consumidor y relevancia en el mercado.
Por canal de distribución: la transformación digital se acelera
El comercio minorista presencial sigue siendo el canal líder en el mercado de gemas y joyería, con una participación del 81.55 % en 2025. Las tiendas físicas siguen atrayendo a los clientes gracias a la posibilidad de ver y tocar los productos en persona, lo que genera confianza en las compras de alto valor. Las tiendas insignia, los comercios especializados y los outlets multimarca son los preferidos por sus servicios personalizados, la orientación experta y la oportunidad de inspeccionar las joyas antes de comprar. Estos factores convierten al comercio minorista presencial en una fuerza dominante en el mercado.
Por otro lado, las ventas en línea están creciendo a un ritmo acelerado, con una tasa de crecimiento anual compuesta (TCAC) prevista del 7.05 % hasta 2031. Este crecimiento se debe a avances tecnológicos como la realidad aumentada (RA) y la realidad virtual (RV), que permiten a los clientes visualizar joyas en línea. Características como el envío asegurado, las devoluciones fáciles y los programas de fidelización que conectan las experiencias de compra en línea y fuera de línea también están impulsando la adopción del comercio electrónico. Las plataformas en línea ofrecen comodidad, una amplia variedad de diseños y opciones de personalización, lo que las convierte en una parte cada vez más importante de la trayectoria de crecimiento del mercado.
Análisis geográfico
Mercado de gemas y joyería de Asia-Pacífico
Asia-Pacífico representó el 38.74 % de los ingresos en 2025, impulsado por una fuerte preferencia cultural por el oro, el aumento de la renta disponible y su liderazgo en el tallado y pulido de piedras preciosas. Países como China están utilizando diseños inspirados en el patrimonio para atraer a los consumidores nacionales, mientras que India se beneficia de la reducción de aranceles que mejora su competitividad exportadora. La producción de diamantes cultivados en laboratorio de Surat está beneficiando a la región al reducir costos y mejorar la eficiencia de la cadena de suministro. La urbanización también está impulsando el gasto en joyería nupcial, ya que los consumidores aspiran a replicar las tendencias de las bodas de las celebridades.
Mercado de gemas y joyería de MEA
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.88 %, combinando el alto gasto derivado de la riqueza petrolera con la importancia cultural de la joyería en las ceremonias tradicionales. En esta región, la joyería de oro sirve tanto como elemento decorativo como forma de ahorro, lo que garantiza una demanda estable incluso durante las recesiones económicas. Los centros comerciales libres de impuestos de Dubái actúan como centros clave de reexportación para África y Europa, mientras que las actividades mineras locales en países como Kenia y Ghana fortalecen la cadena de suministro ascendente. El crecimiento de la población joven y la creciente adopción del comercio electrónico están ampliando la base de clientes en esta región.
Mercado de gemas y joyería de Norteamérica y Europa
Norteamérica y Europa representan mercados consolidados que ahora se centran en la innovación para sostener su crecimiento. Los consumidores de estas regiones se sienten cada vez más atraídos por las prácticas sostenibles, los diamantes cultivados en laboratorio y las experiencias de compra personalizadas. En Estados Unidos, los aranceles fomentan la deslocalización y la integración vertical, mientras que las regulaciones de la Unión Europea sobre minerales en conflicto impulsan la adopción de la tecnología blockchain para rastrear el origen de los productos. Los millennials y la generación Z están transformando el mercado con su preferencia por las compras en línea y la autocompra, desafiando los formatos minoristas tradicionales. El abastecimiento ético y la conveniencia digital se están convirtiendo en factores clave para el éxito en estos mercados consolidados pero competitivos.
Panorama regulatorio
La regulación del mercado de gemas y joyería está cada vez más condicionada por la trazabilidad, el cumplimiento de las sanciones y la justificación de las afirmaciones de sostenibilidad, especialmente en Europa. A partir del 1 de enero de 2026, la normativa aduanera de la UE para la importación de diamantes naturales incluye una Declaración de Diligencia Debida sobre el Origen del Diamante para piedras de 0.5 quilates o más, en consonancia con las directrices de la Comisión Europea sobre las restricciones a los diamantes procedentes de Rusia. Este requisito impulsa a importadores y minoristas a documentar el origen del producto, en lugar de basarse únicamente en las políticas corporativas.
Más allá de los diamantes, el Reglamento (UE) 2017/821 sobre minerales de conflicto de la UE sigue exigiendo una debida diligencia alineada con la OCDE para los importadores de estaño, tantalio, tungsteno y oro (3TG) de la UE. Refuerza la necesidad de una incorporación de proveedores auditable y controles de la cadena de custodia en las cadenas de suministro de joyería de oro. En cuanto a las declaraciones de los consumidores, la Directiva «Empoderamiento de los consumidores para la transición ecológica» (EmpCo) establece el 27 de septiembre de 2026 como fecha límite para la transposición por parte de los Estados miembros y restringe las declaraciones ambientales genéricas sin verificación de terceros. Las marcas también hacen referencia a la guía del Código de Buenas Prácticas del Consejo de Joyería Responsable (RJC) (2025) y a la Guía de Debida Diligencia de la OCDE para poner en práctica el abastecimiento y la presentación de informes responsables.
Panorama competitivo
El mercado de gemas y joyería está moderadamente fragmentado, con empresas líderes como LVMH Moët Hennessy Louis Vuitton SE, Compagnie Financière Richemont SA y Chow Tai Fook (Holding) Limited, con oportunidades de consolidación y crecimiento para empresas más pequeñas e innovadoras. Las grandes compañías de lujo se benefician del control de toda la cadena de suministro, desde la minería hasta la venta minorista, lo que les ayuda a gestionar los costes de forma eficaz. Mientras tanto, las nuevas marcas digitales están creciendo rápidamente mediante el marketing de influencers y el lanzamiento de productos de edición limitada para atraer a los consumidores más jóvenes. Las empresas se centran en crear experiencias de compra fluidas en los canales online y offline, ofreciendo productos personalizados y garantizando la transparencia en sus cadenas de suministro.
La sostenibilidad se ha convertido en un factor clave para construir la reputación de una marca. Por ejemplo, Pandora se ha comprometido a utilizar únicamente metales reciclados, y Signet realiza auditorías de abastecimiento responsable para obtener una ventaja competitiva. Las fusiones y adquisiciones están en aumento a medida que las empresas buscan ampliar sus capacidades en diamantes cultivados en laboratorio y fortalecer su presencia regional. Los minoristas también están adoptando tecnologías avanzadas como la realidad aumentada para ajustes virtuales, la inteligencia artificial para diseños personalizados y los precios dinámicos para mejorar la experiencia del cliente. Las empresas que invierten en comprender las preferencias de los clientes a través de plataformas de datos están mejor posicionadas para optimizar su oferta de productos y estrategias de marketing.
Las regulaciones y los requisitos de cumplimiento, como la trazabilidad y los informes ambientales, sociales y de gobernanza (ESG), son cada vez más estrictos. Estas exigencias suelen favorecer a las empresas más grandes con los recursos necesarios para cumplir con estos estándares, lo que podría conducir a una mayor concentración del mercado. La tecnología blockchain se está probando para prevenir la falsificación de productos, pero su adopción en toda la industria aún se encuentra en sus primeras etapas. Al mismo tiempo, las empresas que priorizan el abastecimiento ético y la sostenibilidad se están ganando la confianza y la fidelidad de los consumidores. A medida que el mercado evoluciona, es probable que las empresas que combinan innovación, transparencia y estrategias centradas en el cliente mantengan una ventaja competitiva en este dinámico sector.
Líderes de la industria de gemas y joyería
-
LVMH Moët Hennessy Louis Vuitton ES
-
Compañía Financiera Richemont S.A.
-
Chow Tai Fook (Holding) Limited
-
Pandora A / S
-
Swarovski AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Pandora lanzó la plataforma creativa Pandora Wonders y presentó una colección de perlas de agua dulce de edición limitada, creada en colaboración con el estilista Harry Lambert, que debutó en la Semana de la Alta Costura de París el 7 de julio de 2026. Esta iniciativa refuerza la narrativa de la marca y la comercialización basada en lanzamientos puntuales, lo que permite una captura de tendencias más rápida y la captación de clientes en el sector de la joyería de moda.
- Junio de 2026: Chow Tai Fook Jewellery Group compartió los primeros resultados de ventas minoristas de su colección DAWN, reportando más de 500 millones de dólares de Hong Kong en ventas entre abril y mayo de 2026. La buena acogida de esta colección respalda las estrategias de crecimiento basadas en colecciones y ayuda a justificar la inversión continua en innovación de productos y comercialización localizada.
- Octubre de 2024: Brilliant Earth introdujo una función de prueba virtual para la compra de joyas en línea, que permite a los clientes previsualizar las piezas antes de comprarlas. La mayor adopción de estas herramientas reduce las barreras de ajuste y confianza en el comercio electrónico para categorías de mayor precio y eleva el nivel de las expectativas de experiencia digital en el sector de la joyería en línea.
Alcance y metodología
Las gemas y las joyas son objetos decorativos que se usan en la ropa o en el cuerpo y que generalmente están hechos de metales valiosos, como oro, plata y piedras preciosas. El informe de mercado está segmentado por tipo de producto, canal de distribución y geografía. Según el tipo de producto, el mercado se ha segmentado en Anillos, collares, aretes, pulseras, cadenas y colgantes y otros tipos de productos. Según el canal de distribución, el mercado se ha segmentado en tiendas minoristas fuera de línea y tiendas minoristas en línea. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur y Medio Oriente y África. Para cada segmento, el tamaño del mercado y las previsiones se han realizado sobre la base del valor (en miles de millones de USD).
| Anillos |
| Collares |
| Aretes |
| Pulseras |
| Cadenas y Colgantes |
| Otros tipos de productos |
| Metales preciosos |
| Metales básicos |
| Materiales mixtos |
| Hombres |
| Mujeres |
| Niños |
| final |
| Vestuario |
| Tiendas minoristas fuera de línea |
| Tiendas minoristas en línea |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Colombia | |
| Chile | |
| Perú | |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Anillos | |
| Collares | ||
| Aretes | ||
| Pulseras | ||
| Cadenas y Colgantes | ||
| Otros tipos de productos | ||
| Por tipo de material | Metales preciosos | |
| Metales básicos | ||
| Materiales mixtos | ||
| Por usuario final | Hombres | |
| Mujeres | ||
| Niños | ||
| Por categoría | final | |
| Vestuario | ||
| Por canal de distribución | Tiendas minoristas fuera de línea | |
| Tiendas minoristas en línea | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Colombia | ||
| Chile | ||
| Perú | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado mundial de gemas y joyas en 2026?
El tamaño del mercado de gemas y joyas es de USD 394.74 mil millones en 2026 y se proyecta que alcance los USD 493.68 mil millones para 2031 con una CAGR del 4.58%.
¿Qué categoría de producto lidera las ventas?
Los anillos ocupan la primera posición, representando el 33.02% de los ingresos de 2025 debido a la demanda de compromiso y boda.
¿Qué región crecerá más rápido hasta 2031?
Se pronostica que el mercado de gemas y joyas de Medio Oriente y África crecerá a una tasa anual compuesta del 6.88 %, superando a todas las demás regiones.
¿Cómo están cambiando los canales online el comercio minorista de joyas?
Se espera que las plataformas en línea se expandan a una tasa anual compuesta del 7.05 %, impulsadas por las pruebas de AR/VR, el envío asegurado y los programas de fidelización omnicanal.


