

Tamaño y cuota de mercado de los seguros de aviación general
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 4.05 mil millones |
| Tamaño del mercado (2031) | USD 4.90 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.90% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
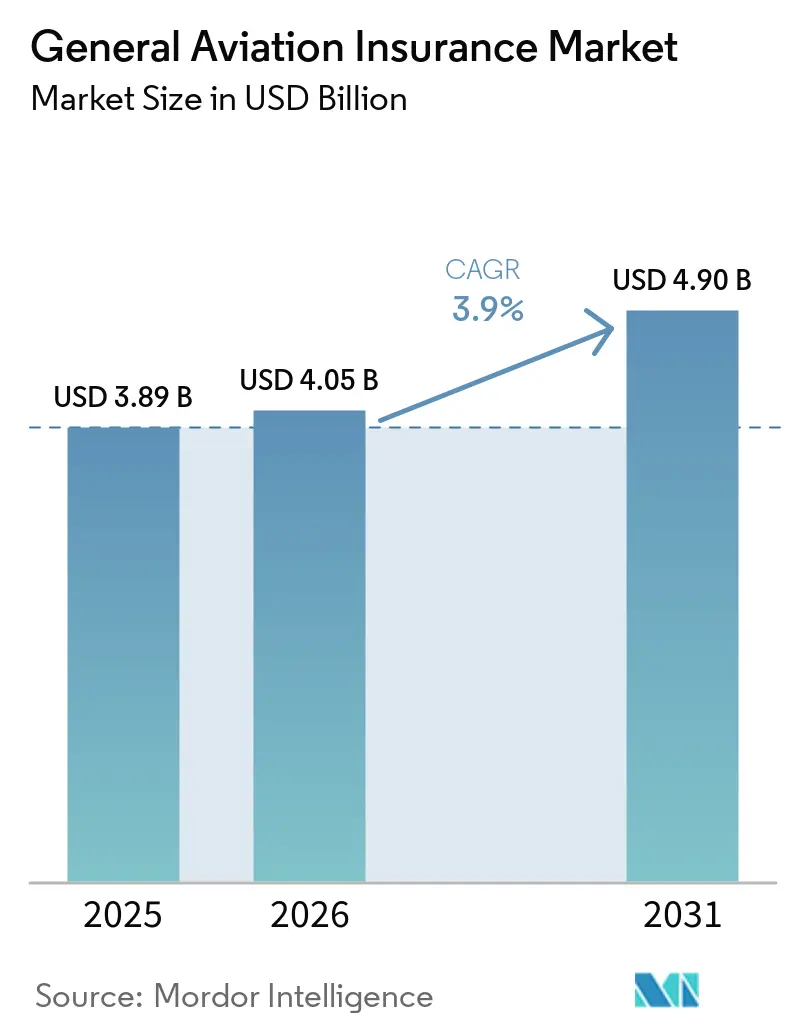
Análisis del mercado de seguros de aviación general realizado por Mordor Intelligence
Se prevé que el tamaño del mercado de seguros de aviación general sea de 3.89 millones de dólares en 2025, de 4.05 millones de dólares en 2026 y alcance los 4.90 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 3.9% entre 2026 y 2031.
Las entregas y facturaciones de aeronaves están aumentando el valor asegurado de la flota global, lo que impulsa el crecimiento de las primas a medida que se renuevan las pólizas. GAMA registró 35.7 millones de dólares en entregas preliminares de aeronaves en 2025, incluyendo 31 millones de dólares en facturación de aviones, e informó de 877 envíos de aeronaves con 6.85 millones de dólares en facturación en el primer trimestre de 2026. La actividad comercial, los cambios en los modelos operativos y los requisitos de seguridad ampliados están aumentando la necesidad de cobertura de responsabilidad civil. Los retrasos en las reparaciones y los mayores costes de reemplazo también están modificando el nivel de riesgo que las aseguradoras deben incorporar en las pólizas de casco. La competencia se mantiene activa en los mercados establecidos, mientras que la suscripción digital ofrece a las aseguradoras y plataformas de distribución más formas de evaluar el riesgo a nivel de vuelo.
Conclusiones clave del informe
- Por tipo de producto, los daños al casco y a la integridad física representaron el 49.18% de la cuota de mercado de los seguros de aviación general en 2025, mientras que se prevé que la responsabilidad operativa crezca a una tasa de crecimiento anual compuesta (CAGR) del 4.57% hasta 2031.
- En lo que respecta a los usuarios finales, los operadores de aviación corporativa y de negocios representaron el 39.12% de la cuota de mercado de seguros de aviación general en 2025, mientras que se prevé que los operadores comerciales de aviación general crezcan a una tasa de crecimiento anual compuesta (CAGR) del 4.92% hasta 2031.
- Por canal de distribución, el mercado abierto mediado por corredores capturó el 60.86% de la cuota de mercado de seguros de aviación general en 2025, mientras que se prevé que la autoridad delegada crezca a una tasa de crecimiento anual compuesta del 5.67% hasta 2031.
- Geográficamente, Norteamérica acaparó el 79.32% de la cuota de mercado de seguros de aviación general en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.87% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de seguros de aviación general
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecimiento de la flota mundial de aviación general y de la actividad de vuelo. | + 0.8% | Global | Corto plazo (≤ 2 años) |
| Aumento de la aviación ejecutiva y del uso de aeronaves privadas de alto valor. | + 0.7% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Aumento de los costes de sustitución de aeronaves y del valor de los activos asegurados | + 0.6% | Global | Mediano plazo (2-4 años) |
| Requisitos de protección de responsabilidad civil y mayores necesidades de gestión de riesgos | + 0.5% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Expansión de las operaciones de aviación general comercial y especializada. | + 0.4% | Asia-Pacífico y MEA | Largo plazo (≥ 4 años) |
| Digitalización de la evaluación de riesgos y la suscripción de pólizas en la aviación general. | + 0.3% | Global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Crecimiento de la flota mundial de aviación general y de la actividad de vuelo.
El mercado de seguros de aviación general se beneficia directamente cuando más aeronaves entran en servicio y vuelan con mayor frecuencia. GAMA informó de 3,230 envíos de aeronaves en 2025, un aumento del 2.2 % con respecto a 2024, mientras que se enviaron 877 aeronaves en el primer trimestre de 2026 [1] https://avweb.com/aviation-news/gama-6-85b-q1-aircraft-billings/ . Un mayor número de aeronaves crea una demanda adicional de protección de casco, responsabilidad civil y especial en todas las categorías de propietarios y operadores. Una mayor utilización también aumenta el número de exposiciones operativas que las pólizas deben cubrir. La tendencia hacia la propiedad fraccionada y los vuelos chárter añade un patrón cambiante de exposición a la responsabilidad civil porque la actividad se distribuye entre múltiples usuarios y aeronaves. La planificación de la seguridad de la OACI y sus requisitos ampliados de gestión de la seguridad incorporan a más operadores dentro de un marco regulatorio formal, lo que respalda la necesidad de cobertura de responsabilidad operativa.
Aumento de la aviación ejecutiva y del uso de aeronaves privadas de alto valor.
El mercado de seguros de aviación general se sustenta en la demanda de aeronaves de negocios y aeronaves privadas de alto valor. GAMA registró 854 entregas de jets de negocios en 2025, el nivel más alto desde 2009, mientras que la facturación total de aeronaves alcanzó los USD 31 mil millones [2] https://www.aopa.org/news-and-media/all-news/2026/february/19/aircraft-market-steady-in-2025 . Las nuevas entregas tienen una mayor mezcla de aeronaves de largo alcance y ultra largo alcance, lo que aumenta los valores de casco asegurados. Una mayor actividad de vuelo en flotas corporativas y fraccionadas también aumenta el número de eventos de responsabilidad que las aseguradoras deben considerar. Los programas fraccionados requieren estructuras de póliza que puedan tener en cuenta los intereses de propiedad múltiples y los patrones de uso cambiantes. El crecimiento en América Latina y África agrega consideraciones de responsabilidad transfronteriza para formas de póliza que históricamente fueron diseñadas en torno a operaciones en América del Norte.
Aumento de los costes de sustitución de aeronaves y del valor de los activos asegurados
El mercado de seguros de aviación general se beneficia de primas más altas gracias al incremento en el valor de reposición de las aeronaves, pero estos mismos valores también aumentan la exposición a siniestros. Las aeronaves modernas utilizan materiales compuestos y aviónica avanzada, lo que puede requerir reparaciones especializadas incluso tras daños relativamente menores. Las limitaciones en la disponibilidad de piezas de los fabricantes y la escasez de capacidad de mantenimiento pueden prolongar los periodos de inactividad de las aeronaves y aumentar los costes asociados. Los 35.7 millones de dólares en facturación de aeronaves de GAMA en 2025 demuestran que la flota se está renovando con activos de mayor valor. Cuando las primas no se ajustan al ritmo de los costes de reposición, las aseguradoras pueden enfrentarse a coberturas que no reflejan el coste total de una pérdida. Por ello, la disciplina en la fijación de precios y la valoración precisa del casco son fundamentales en el mercado de seguros de aviación general.
Requisitos de protección de responsabilidad civil y mayores necesidades de gestión de riesgos
La cobertura de responsabilidad civil cobra mayor importancia a medida que las operaciones de aviación general se vuelven más diversas y reguladas. La Enmienda 2 del Anexo 19 de la OACI, aplicable a partir de noviembre de 2026, extiende los requisitos del sistema de gestión de la seguridad a los operadores de aeronaves pilotadas a distancia y a los helipuertos certificados. El aumento de la población regulada genera una mayor demanda de pólizas que aborden la responsabilidad operativa. Los operadores también necesitan prácticas de gestión de riesgos que reflejen el tipo de aeronave, su misión y su entorno operativo. Las actividades de vuelos chárter, formación, agricultura y servicio público conllevan diferentes riesgos frente a terceros. Las aseguradoras que adapten los términos de las pólizas a estas diferencias operativas podrán acceder a una mayor cuota del mercado de seguros de aviación general.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los costes de reparación y mantenimiento de aeronaves | -0.9% | Global | Corto plazo (≤ 2 años) |
| Responsabilidad civil de alta gravedad y exposición a pérdidas de aeronaves | -0.8% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Capacidad limitada de suscripción especializada para riesgos complejos de aviación general. | -0.6% | Asia-Pacífico y MEA | Largo plazo (≥ 4 años) |
| Presiones sobre la asequibilidad de los seguros debido al aumento de las primas y los deducibles. | -0.5% | Mercados emergentes | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de los costes de reparación y mantenimiento de aeronaves
El aumento de los costes de mantenimiento y reparación limita la rentabilidad de las pólizas en el mercado de seguros de aviación general. Las reparaciones complejas, las herramientas especializadas, la escasez de repuestos y la limitada mano de obra de mantenimiento pueden incrementar el coste y la duración de una reclamación. Los periodos más prolongados de inactividad de las aeronaves también pueden aumentar los costes indirectos en las pólizas de casco correspondientes. Estas condiciones dificultan que las aseguradoras ofrezcan cobertura a precios que reflejen el coste total de la reparación. Los operadores pueden responder al aumento de las primas reduciendo los límites o aceptando deducibles más altos. Por lo tanto, esta presión afecta tanto a los márgenes de las aseguradoras como a la disposición de algunos operadores a contratar una cobertura amplia.
Responsabilidad civil de alta gravedad y exposición a pérdidas de aeronaves
Los accidentes de alta gravedad y las reclamaciones de responsabilidad civil siguen siendo una consideración estructural para el mercado de seguros de aviación general. Los últimos datos de la FAA muestran que la tasa de accidentes mortales en la aviación general de Estados Unidos se redujo a 0.61 por cada 100 000 horas de vuelo en el año fiscal 2025, tras 0.68 en el año fiscal 2024, aunque siguen existiendo exposiciones significativas a accidentes [3] FAA Safety Briefing - enero-febrero de 2026. faa.gov . Las reclamaciones por accidentes pueden incluir daños a la aeronave, lesiones, responsabilidad civil de terceros y procesos legales complejos. Las operaciones transfronterizas añaden aún más complejidad porque los requisitos de responsabilidad civil y las prácticas legales difieren según la jurisdicción. Estos factores requieren una cuidadosa selección de límites, reservas y apoyo de reaseguro.
Análisis de segmento
Por tipo de producto: La cobertura del casco sigue siendo la línea de productos más grande.
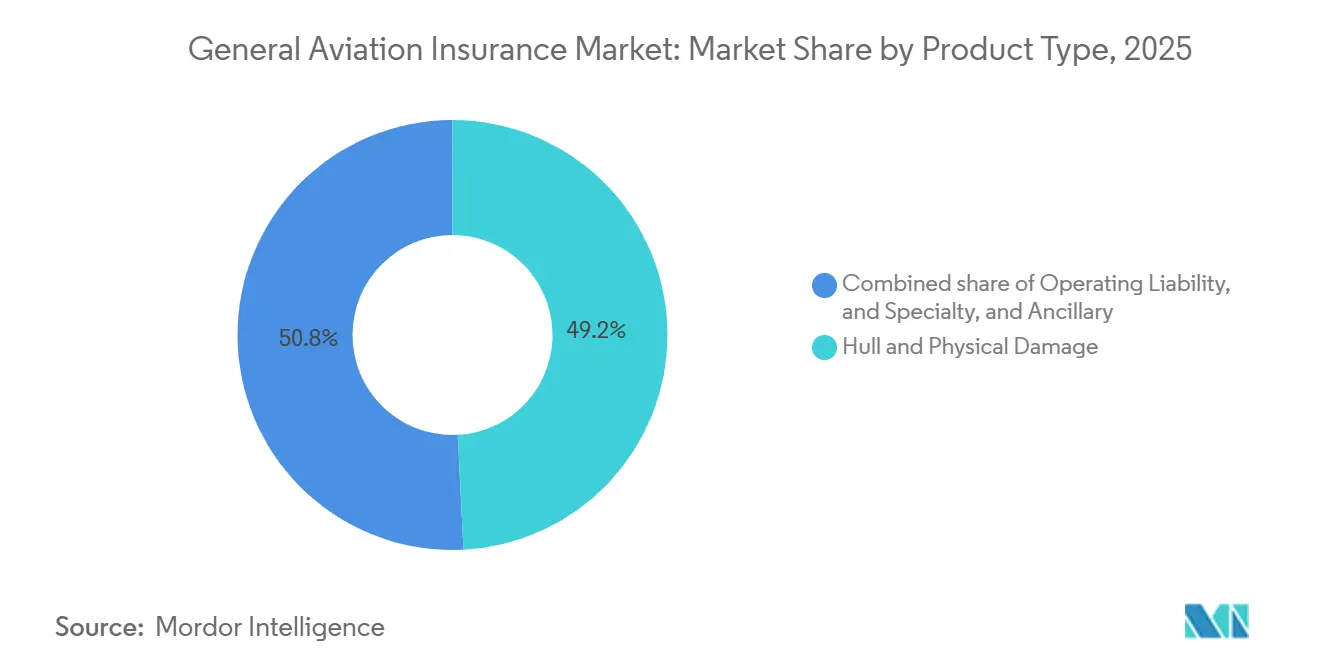
En 2025, los daños al casco y a la estructura representaron el 49.18 % de la cuota de mercado de seguros de aviación general, convirtiéndose en la categoría de producto líder. Este liderazgo refleja la importancia de proteger los activos aeronáuticos con alto valor de reposición. Las estructuras de valor acordado vinculan las primas al valor establecido para la aeronave, en lugar de a su valor depreciado, lo que permite que los valores más altos de las aeronaves se reflejen en las primas de renovación. La facturación de GAMA en 2025, que ascendió a 35.7 millones de dólares, indica que la flota continúa recibiendo aeronaves de mayor valor. Los fuselajes de materiales compuestos y los sistemas avanzados también incrementan el coste de muchas reparaciones.
Se prevé que el mercado de seguros de aviación general para responsabilidad operativa crezca a una tasa de crecimiento anual compuesta (TCAC) del 4.57 % entre 2026 y 2031, un ritmo superior al del mercado general. La actividad comercial, los programas de propiedad fraccionada y los servicios de taxi aéreo están incrementando el número de operadores con exposición a responsabilidad civil frente a terceros. Los productos especializados y complementarios cubren necesidades relacionadas, como la pérdida de licencia, la responsabilidad aeroportuaria, la protección del encargado del hangar y el riesgo de guerra. La demanda de estas pólizas aumenta a medida que las operaciones se vuelven más complejas, y no solo a medida que aumenta el número de flotas. El mayor crecimiento de la cobertura de responsabilidad civil indica que la acumulación de responsabilidad civil está aumentando en relación con el crecimiento del valor de los activos en el sector de los seguros de aviación general.
Por usuario final: Los operadores corporativos lideran el mercado, mientras que los operadores comerciales crecen más rápido.
En 2025, los operadores de aviación corporativa y de negocios representaron el 39.12 % de la cuota de mercado de seguros de aviación general, lo que les otorgó la posición de liderazgo. Este segmento incluye departamentos de vuelo corporativos, titulares de certificados de vuelos chárter y operadores con alto patrimonio neto, altos valores asegurados de casco y requisitos de responsabilidad civil sustanciales. Las horas de vuelo para la aviación de negocios aumentaron un 5 % interanual en el tercer trimestre de 2025. Los pedidos pendientes de los fabricantes de equipos originales (OEM) de entre 18 y 24 meses respaldan la continua incorporación de flotas durante el período de pronóstico. La competencia por las grandes cuentas se mantiene fuerte cuando los operadores cuentan con un historial de siniestros favorable y sistemas de seguridad consolidados.
Se prevé que los operadores comerciales de aviación general crezcan a una tasa de crecimiento anual compuesta (TCAC) del 4.92 % entre 2026 y 2031, la más alta entre las categorías de usuarios finales. Su actividad incluye vuelos chárter, evacuaciones médicas, fumigación agrícola, trabajos de topografía de precisión, inspección de líneas eléctricas y operaciones de taxi aéreo. Estas misiones generan un conjunto de riesgos diverso debido a las diferencias sustanciales entre aeronaves, terreno, horas de operación y cargas útiles. Los propietarios privados y recreativos representan el grupo más numeroso en cuanto al número de aeronaves y se enfrentan a una presión de asequibilidad particular debido a la inflación de los costos de reparación. Los operadores de formación, FBO y servicios de aviación general se benefician del uso de escuelas de vuelo vinculado a la demanda de pilotos, mientras que los operadores gubernamentales y de servicios públicos trabajan dentro de los límites presupuestarios y pueden tener patrones de pérdidas más estables que algunas actividades comerciales privadas. El tamaño del mercado de seguros de aviación general se sustenta en la continua expansión de la flota y la creciente gama de operaciones comerciales especializadas.
Por canal de distribución: Los intermediarios lideran mientras que los modelos delegados se expanden.
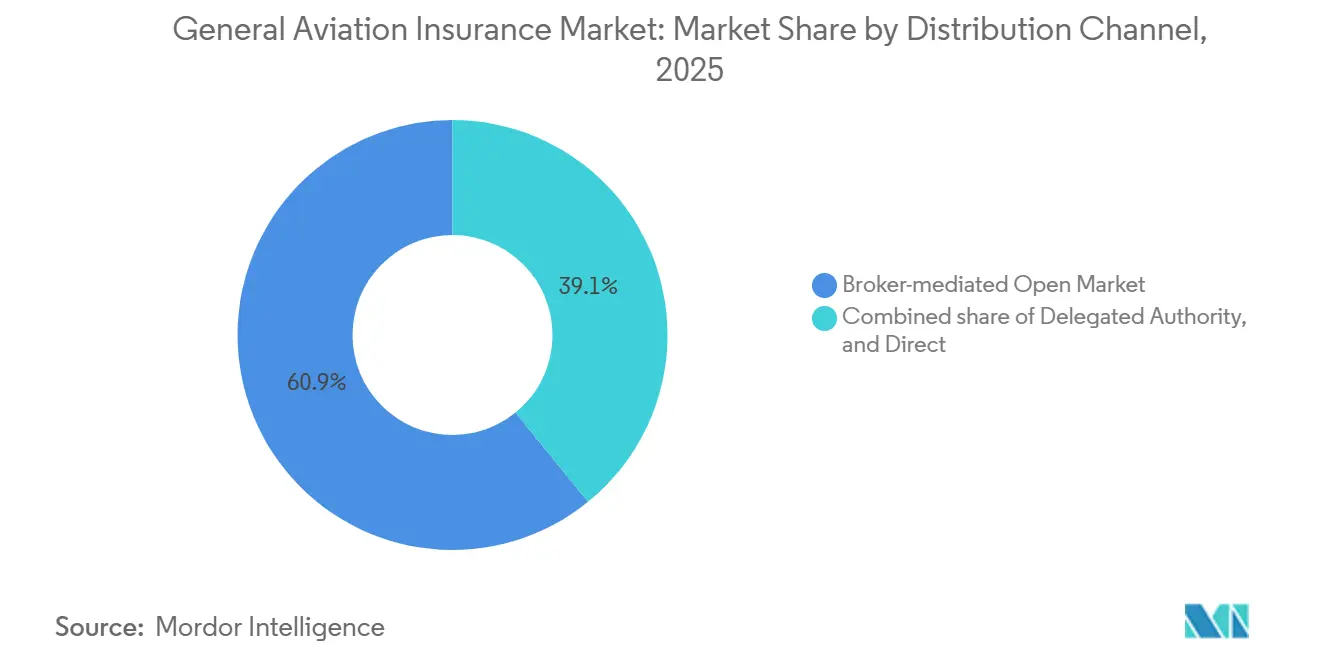
El mercado abierto, gestionado por corredores, capturó el 60.86 % de la distribución de primas en 2025, lo que refleja su papel fundamental en el mercado de seguros de aviación general. Los corredores ofrecen colocación, negociación de cobertura y asistencia en caso de siniestros para aeronaves de alto valor, misiones especiales y límites de responsabilidad a medida. Lloyd's registró un índice combinado del 87.6 % para todo el año 2025, lo que respalda su papel como importante fuente de capacidad especializada. Las colocaciones en el mercado abierto permiten acceder a Lloyd's y otras aseguradoras globales cuando la capacidad local es insuficiente. Este modelo sigue siendo valioso cuando la suscripción requiere una revisión individual y condiciones de póliza personalizadas.
Se prevé que la autoridad delegada crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.67 % entre 2026 y 2031. Los agentes generales y agentes de cobertura pueden utilizar la autoridad delegada para gestionar riesgos rutinarios y de aviación general ligera con flujos de trabajo más estandarizados. Estos riesgos incluyen aeronaves monomotor de pistón, ultraligeros recreativos y programas de flota estandarizados. AIM amplió su programa de cobertura a California en enero de 2026, extendiendo su presencia operativa a 48 estados de Estados Unidos con capacidad HDI. El canal directo es más pequeño, pero puede resultar disruptivo, ya que las plataformas digitales recopilan datos de vuelo propios, y los tres canales son cada vez más complementarios. El tamaño del mercado de seguros de aviación general se sustenta en el papel continuo de los corredores, junto con la expansión de los modelos de distribución delegada y directa.
Análisis geográfico
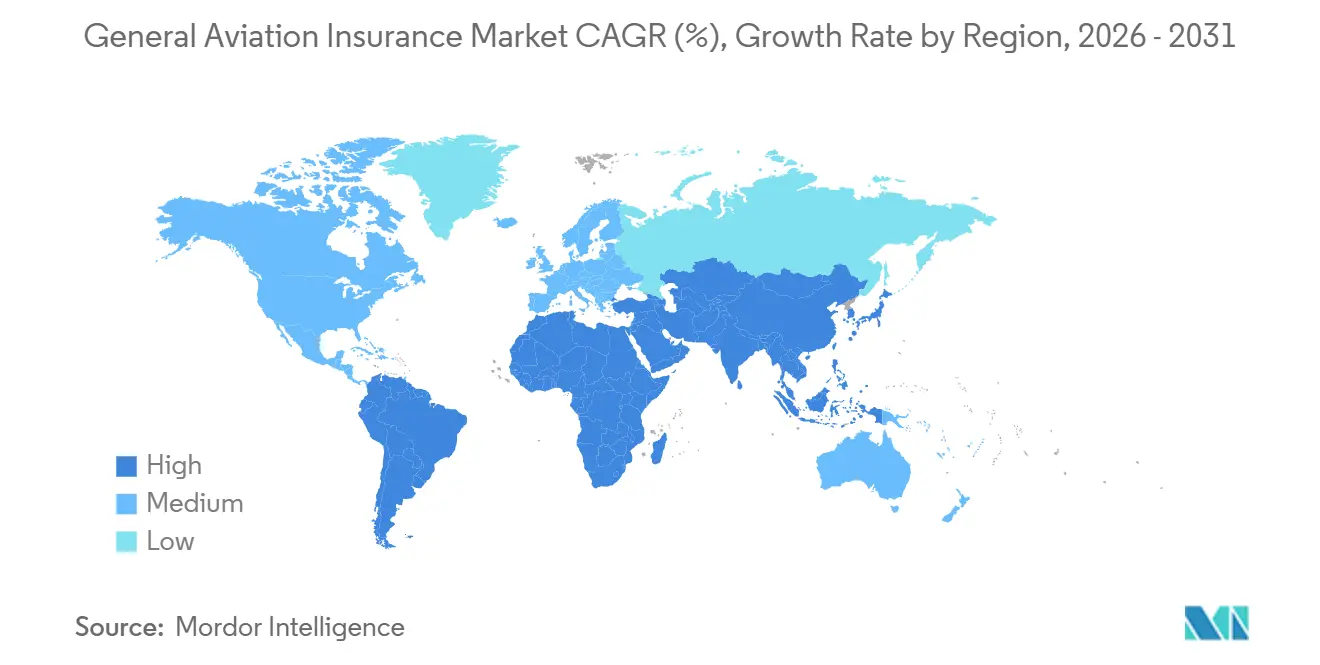
América del Norte representó el 79.32% de la cuota de mercado de seguros de aviación general en 2025, convirtiéndose en el mercado regional dominante. La región se beneficia de la mayor flota de aeronaves civiles registradas y una red de seguros y corredores consolidada. El registro de la FAA de Estados Unidos contenía 296,986 aeronaves civiles tripuladas a julio de 2026. La actividad de vuelos de aviación ejecutiva en América del Norte creció un 4.3% interanual en julio de 2026, mientras que los proveedores de propiedad fraccionada registraron un crecimiento del 10%. Canadá añade operaciones intensivas en recursos y servicios públicos con helicópteros, mientras que México está expandiendo su infraestructura de aviación privada. Europa sigue siendo el segundo bloque geográfico más grande, respaldado por los estándares de la EASA y el acceso a la capacidad especializada de Lloyd's. La actividad de vuelos europeos disminuyó un 1.2% interanual en julio de 2026, principalmente en jets de cabina grande, lo que indica un período temporal de menor actividad.
Se proyecta que el mercado de seguros de aviación general en Asia-Pacífico crecerá a una tasa de crecimiento anual compuesta (TCAC) del 7.87 % entre 2026 y 2031, la tasa más rápida entre los segmentos geográficos. Este crecimiento está vinculado a la expansión de la flota, una base más amplia de operadores de alto patrimonio y ecosistemas de aviación más desarrollados en China, India, el Sudeste Asiático y Australia. Las salidas de jets privados en la región crecieron un 4.2 % en 2025, con el Sudeste Asiático, India y Australia mostrando un crecimiento más rápido que el Norte de Asia. La economía de baja altitud de China incluye la aviación general, las aeronaves no tripuladas y la movilidad aérea urbana. La Administración de Aviación Civil de China valoró esta economía en 670 mil millones de CNY (93 mil millones de USD) en 2024 e indicó una trayectoria hacia los 3.5 billones de CNY (507 mil millones de USD) para 2035. La Ley de Aviación Civil revisada de China entró en vigor en julio de 2026 y se espera que aclare las responsabilidades de responsabilidad civil de terceros. India exige cobertura de casco y responsabilidad civil para los operadores de aviación general con licencia, mientras que su capacidad de seguros sigue dependiendo en gran medida de los mercados internacionales de reaseguro.
Sudamérica, Oriente Medio y África representan bases de primas más pequeñas pero estratégicamente relevantes. Las salidas de jets ejecutivos en Latinoamérica aumentaron un 8.9 % en los últimos 12 meses hasta mediados de 2026, lideradas por Brasil y Colombia. Brasil combina aseguradoras nacionales con colocaciones internacionales, mientras que su dependencia del reaseguro limita la profundidad de la capacidad especializada disponible localmente. Oriente Medio incluye flotas corporativas de alto valor que requieren capacidad especializada. En África, las aeronaves humanitarias, agrícolas, de apoyo a la minería y corporativas tienen perfiles de riesgo distintos y grupos de primas más pequeños. Las salidas de jets ejecutivos en África crecieron un 10.1 % en los últimos 12 meses hasta mediados de 2026. A medida que los operadores maduran y aumenta la conciencia sobre las necesidades de cobertura, estas regiones pueden contribuir más al mercado de seguros de aviación general.
Panorama competitivo
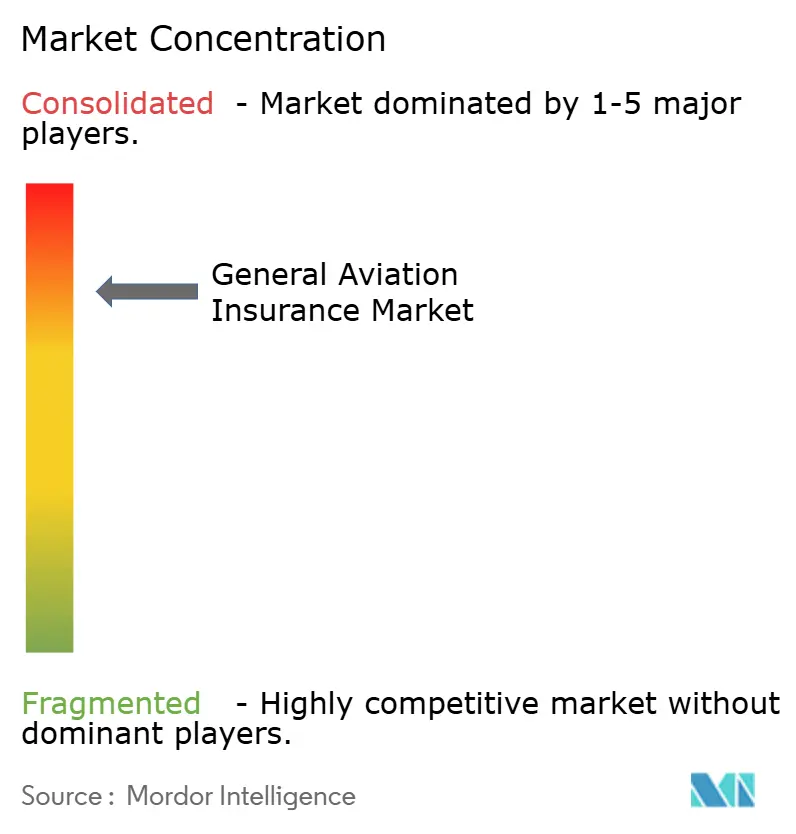
El mercado de seguros de aviación general se concentra en un sector global especializado. Global Aerospace, USAIG, Avemco y Old Republic Aerospace son especialistas consolidados con enfoque en Estados Unidos. AIG, AXA XL, Allianz Commercial, Chubb y Berkshire Hathaway Specialty Insurance ofrecen una mayor capacidad de cobertura. Munich Re y Swiss Re Corporate Solutions respaldan esta capacidad como reaseguradoras de aviación. Los participantes de Lloyd's, entre ellos Tokio Marine HCC, Sompo International, QBE y Starr Insurance, proporcionan capacidad sindicada para riesgos a medida y de alto límite.
Chubb completó la adquisición de Catalyst Aviation Insurance en junio de 2024, incorporando así una agencia general de seguros de aviación con sede en Melbourne que presta servicios en Australia y Nueva Zelanda. Esta transacción amplió la posición de Chubb en el ámbito regional de la suscripción de seguros de aviación, donde la disponibilidad de especialistas locales es limitada. TITAN Aerospace Insurance adquirió Ouzel Services en mayo de 2026, sumando experiencia en seguros de aviación y relaciones con clientes en FBO, operadores y empresas del sector aeronáutico. AIM y HDI expandieron su programa a California en enero de 2026, extendiendo así la cobertura a 48 estados de Estados Unidos. Estas iniciativas demuestran que las aseguradoras y las agencias generales de seguros se están expandiendo mediante adquisiciones, alianzas estratégicas y una mayor cobertura geográfica.
Corredores como Lockton, Aon y WTW estructuran grandes cuentas corporativas y comerciales donde el diseño de la póliza puede ser tan importante como el precio de la prima. La innovación en la distribución está abriendo espacio para que los riesgos rutinarios se integren en modelos delegados y directos. Los productos basados en datos pueden ofrecer precios más personalizados cuando el comportamiento del piloto y la actividad de vuelo están disponibles para la aseguradora. Las posibles lagunas se encuentran en la protección basada en el uso para pilotos de temporada y la cobertura para operadores de eVTOL y movilidad aérea avanzada.
Líderes del sector de seguros de aviación general
Aeroespacial global
Compañías de seguros Starr
American International Group, Inc.
Chubb Limited
Comercial Allianz
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: TITAN Aerospace Insurance (TAI), filial de TITAN Aviation Fuels, adquirió Ouzel Services, una aseguradora especializada en aviación con sede en Redding, California. Esta adquisición aporta a la plataforma de TAI experiencia operativa en aviación y una sólida red de clientes, ampliando su alcance a operadores de base fija (FBO), empresas de aviación y negocios del sector aeronáutico en todo el país y reforzando su posición como proveedor de servicios de aviación integrado verticalmente con capacidad para ofrecer seguros.
- Abril de 2026: ForeFlight, filial de Jeppesen y Boeing, lanzó ForeFlight Insurance Agency, una correduría de seguros autorizada para pilotos de aviación general, en colaboración con Old Republic Aerospace. La plataforma permite la compra directa de seguros mediante una herramienta web integrada en el flujo de trabajo de planificación de cabina de ForeFlight, que inicialmente cubre seguros para aeronaves no propias destinadas a arrendatarios e instructores de vuelo certificados. Se planeaba añadir seguros para propietarios de aeronaves de diversas compañías durante el verano de 2026 y, en el momento de su lanzamiento, contaba con licencias en 44 estados de Estados Unidos.
- Enero de 2026: Aerospace Insurance Managers (AIM) y HDI Global Insurance Company ampliaron su programa de cobertura de aviación general a California, extendiendo la presencia operativa de AIM a 48 estados de Estados Unidos y cubriendo el casco y la responsabilidad civil de aeronaves pequeñas de recreo y negocios, propietarios de hangares, operadores de servicios aeroportuarios (FBO) y escuelas de vuelo a través de una red de más de 150 corredores y agentes. HDI respalda el programa con una capacidad calificada A+ proveniente de su grupo Talanx.
- Julio de 2025: AIM fue adquirida por Bishop Street Underwriters, lo que fortaleció el balance y la infraestructura de suscripción de la MGA, al tiempo que reforzó su trayectoria a largo plazo como plataforma especializada de suscripción de seguros generales en Estados Unidos.
Alcance del informe del mercado mundial de seguros de aviación general
| Daños en el casco y daños físicos |
| Pasivo operativo |
| Servicios especializados y auxiliares |
| Propietarios privados y recreativos |
| Operadores de aviación corporativa y de negocios |
| Operadores de aviación general comercial |
| Capacitación, operadores de FBO y servicios de GA |
| Operadores gubernamentales y de servicios públicos |
| Mercado abierto mediado por intermediarios |
| Autoridad delegada |
| Directo |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Indonesia | |
| Thailand | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Daños en el casco y daños físicos | |
| Pasivo operativo | ||
| Servicios especializados y auxiliares | ||
| Por usuario final | Propietarios privados y recreativos | |
| Operadores de aviación corporativa y de negocios | ||
| Operadores de aviación general comercial | ||
| Capacitación, operadores de FBO y servicios de GA | ||
| Operadores gubernamentales y de servicios públicos | ||
| Por canal de distribución | Mercado abierto mediado por intermediarios | |
| Autoridad delegada | ||
| Directo | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Indonesia | ||
| Thailand | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué factores impulsan el crecimiento de los seguros de aviación general?
El crecimiento se está impulsando con la incorporación de nuevos miembros a la flota, el aumento del valor de las aeronaves, la actividad de vuelos comerciales y la ampliación de los requisitos de responsabilidad civil.
¿Qué producto de seguros tiene la mayor cuota de mercado?
El segmento de seguros de casco y daños físicos liderará con el 49.18% de la cuota de mercado de seguros de aviación general en 2025, respaldado por el aumento del valor de reposición de las aeronaves.
¿Qué grupo de usuarios finales está creciendo más rápido?
Los operadores comerciales de aviación general lideran el crecimiento con una tasa de crecimiento anual compuesta del 4.92 % (2026-2031), impulsado por los servicios de vuelos chárter, evacuación médica, agricultura, topografía y taxi aéreo.
¿Por qué están aumentando los costes de reparación de los seguros de aviación?
Los materiales compuestos avanzados, la aviónica, la escasez de piezas y la limitada capacidad de mantenimiento están aumentando los costes de reparación y el tiempo de inactividad de las aeronaves.
¿Qué canal de distribución lidera la cobertura de la aviación general?
El mercado abierto gestionado por intermediarios lidera el sector con el 60.86% de las primas en 2025, mientras que la Autoridad Delegada está creciendo más rápidamente.
¿Qué región está creciendo más rápido?
La región de Asia-Pacífico lidera con una tasa de crecimiento anual compuesta (CAGR) del 7.87 % (2026-2031), impulsada por la expansión de la flota y el creciente número de vuelos chárter, de formación, de baja altitud y de actividad aeronáutica especializada.


