

Tamaño y participación del mercado de aceites industriales generales
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Volumen de mercado (2026) | 19.03 mil millones de litros |
| Volumen de mercado (2031) | 21.76 mil millones de litros |
| Tasa de crecimiento (2026 - 2031) | 2.72% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |

Análisis del mercado de aceites industriales generales por Mordor Intelligence
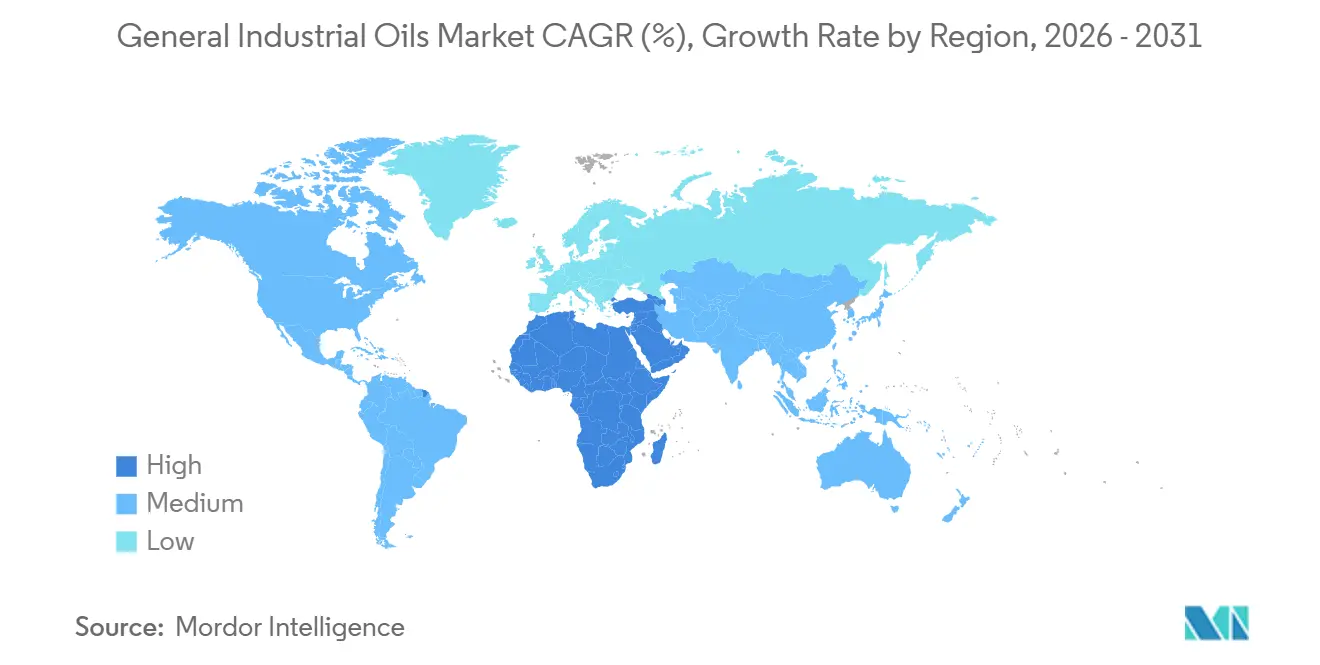
El tamaño del mercado de aceites industriales generales se estima en 19.03 millones de litros en 2026 y se espera que alcance los 21.76 millones de litros para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 2.72 % durante el período de pronóstico (2026-2031). La electrificación está erosionando los volúmenes en los sistemas mecánicos tradicionales; sin embargo, el mercado de aceites industriales generales continúa ganando valor en nichos de alto rendimiento como la monitorización del estado de las turbinas y la refrigeración por inmersión en centros de datos. El ajuste de las especificaciones de los fabricantes de equipos originales (OEM) está acelerando la transición hacia formulaciones de Grupo III, polialfaolefinas y de base biológica, que alcanzan primas del 40-60 % sobre sus contrapartes minerales. Asia-Pacífico lidera el mercado de aceites industriales generales con el 46.12 % del volumen de 2025, anclado por las nuevas refinerías de China, mientras que Oriente Medio y África muestran el impulso regional más rápido, con una TCAC del 2.93 %, como megaproyectos basados en gas. La intensidad competitiva está aumentando a medida que las principales empresas integradas defienden su participación frente a las empresas independientes especializadas que combinan químicas de ingeniería limitada con capas de servicios digitales.
Conclusiones clave del informe
- El aceite hidráulico capturó el 51.77% de la participación de mercado de aceites industriales generales en 2025; el aceite de turbina está avanzando a una CAGR del 2.91% hasta 2031.
- Los equipos pesados lideraron el volumen de usuarios finales con una participación del 27.83 % en 2025; la fabricación de automóviles registra la CAGR más rápida del 2.84 % a medida que la producción de baterías y motores se acelera hasta 2031.
- Asia-Pacífico representó el 46.12 % del tamaño del mercado de aceites industriales generales en 2025, mientras que Medio Oriente y África registraron la CAGR proyectada más alta, del 2.93 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de aceites industriales generales
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ampliación de las flotas de turbinas de gas y vapor | + 0.6% | Oriente Medio, Asia Meridional, Sudeste Asiático | Mediano plazo (2-4 años) |
| Aumento de la demanda de refrigeración debido a la ampliación de la cadena de frío | + 0.5% | Global, concentrado en APAC y América Latina | Largo plazo (≥ 4 años) |
| Crecimiento de los compresores de alta velocidad en la industria petroquímica y de GNL | + 0.4% | Centros costeros de Oriente Medio, América del Norte y APAC | Mediano plazo (2-4 años) |
| Los fabricantes de equipos originales cambian a lubricantes con monitoreo de condición | + 0.3% | Global, inicialmente en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Aceites de refrigeración por inmersión para centros de datos | + 0.2% | América del Norte, Europa Occidental y áreas metropolitanas seleccionadas de Asia Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión de las flotas de turbinas de gas y vapor en los mercados emergentes
El pedido de Saudi Aramco por USD 1.2 mil millones de 14 turbinas de gas de clase HA en Jafurah en marzo de 2025 subraya una ola de construcciones de ciclo combinado que consumen entre 4,500 y 5,000 litros de aceite ISO VG 32 por unidad [1] GE Vernova, “GE Gas Power gana contrato en Jafurah”, gevernova.com . NTPC de India agregó 6.4 GW de capacidad en el año fiscal 2025, aumentando la demanda incremental de aceite para turbinas en 22 millones de litros. El límite de barniz TLV 9013 04 de Siemens Energy está obligando a los formuladores a utilizar bases del Grupo III con precios entre un 50 y un 70 % superiores a los aceites del Grupo I. Los proyectos de gas a electricidad del sudeste asiático que totalizan 18 GW para su puesta en marcha entre 2026 y 2028 señalan una demanda sostenida de aceites premium para turbinas, lo que respalda la demanda de aceites industriales . Las pruebas de combustión conjunta con hidrógeno realizadas en la planta de Mitsubishi en Takasago revelan que solo las mezclas de ésteres sintéticos resisten la nitración en entornos con un 30 % de H₂.
Aumento de la demanda de refrigeración debido al desarrollo de la cadena de frío global
India destinó 480 millones de dólares en 2025 a la expansión del almacenamiento en frío, donde los aceites de polioléster ahora impulsan el 42% de los nuevos sistemas R-32. El impulso de China al comercio electrónico de alimentos frescos elevó la logística de la cadena de frío un 14% en 2025, dividiendo la demanda de lubricantes entre aceites minerales R-22 en el interior y aceites sintéticos R-32 en la costa. Los plazos de Kigali presionan a los mercados hacia refrigerantes de bajo PCA; sin embargo, la inflamabilidad A2L del R-32 agrega costos de cumplimiento que retrasan las implementaciones en regiones sensibles a los precios. La migración a refrigerantes naturales es tangible: Coca-Cola HBC implementó 8,500 enfriadores transcríticos de CO₂ (2025), cada uno de los cuales requiere fluidos de alquilbenceno o PAG ajustados para la miscibilidad a presiones subcríticas. FamilyMart de Japón instaló 1,200 unidades de CO₂ en 2025, reduciendo la carga de aceite por caja en un 40%.
Crecimiento de los compresores de alta velocidad en la industria petroquímica y de GNL
El Campo Norte Este de QatarEnergy operará 24 trenes centrífugos que necesitarán entre 6,000 y 7,500 litros de aceite sintético ISO VG 46 por compresor cuando comiencen los flujos de gas en 2026. La puesta en marcha del proyecto Golden Pass LNG de ExxonMobil en febrero de 2025 añadió 18,000 litros de diéster sintético a la demanda de seis unidades reciprocantes. Los variadores de velocidad reducen la potencia entre un 20 % y un 30 %, pero generan una tensión eléctrica que solo toleran los ésteres sintéticos con rigidez dieléctrica superior a 30 kV. El turbocompresor de 45 MW de Sinopec en Ningbo funciona a 18,000 rpm, lo que garantiza un punto de fluidez inferior a -50 °C, que solo se cumple con mezclas premium de PAO. Están surgiendo fluidos de doble clasificación API 614/ISO 8068, lo que permite a los mezcladores racionalizar las unidades de mantenimiento de referencia (SKU) en turbinas y compresores.
Cambio impulsado por los fabricantes de equipos originales (OEM) hacia lubricantes con monitoreo de condición
El sensor Cat Inspect de Caterpillar amplía los intervalos de cambio de aceite hidráulico de 2,000 a 3,500 horas, reduciendo el tiempo de inactividad en un 18 %. La suite de big data Omnivise de Siemens Energy predice fallos en los rodamientos con 4 a 6 semanas de antelación, lo que reduce el uso de lubricante entre un 12 % y un 15 %. Estos análisis exigen una constancia de aditivos con un margen de error de ±5 %, lo que impulsa a los formuladores hacia sintéticos de baja volatilidad. La IA Enlight de SKF gestiona 50 000 activos, reduciendo drásticamente la demanda de grasa entre un 30 % y un 40 %, a la vez que aumenta la adopción de sintéticos. A pesar de los menores volúmenes por activo, los precios premium impulsan el aumento de los ingresos en el mercado de aceites industriales generales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aceleración de la adopción de motores eléctricos de accionamiento directo | –0.4% | Global, el más rápido en Europa Occidental y América del Norte | Mediano plazo (2-4 años) |
| Volatilidad en los precios de los petróleos base del Grupo I/II | –0.3% | Global, agudo en Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Los límites más estrictos de PFAS reducen las opciones de aditivos | –0.2% | América del Norte y la UE, con repercusión en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aceleración de la adopción de motores eléctricos de accionamiento directo
La serie AMI de ABB acaparó el 29% de las instalaciones de compresores en Europa en 2025, reduciendo el consumo de lubricante entre un 65% y un 75% al eliminar las cajas de engranajes. Los sistemas VLT de Danfoss, combinados con motores de imanes permanentes, redujeron el consumo de aceite hidráulico en un 70% en 4,200 máquinas de moldeo puestas en servicio en 2025. Los compresores exentos de aceite ZR VSD+ de Atlas Copco alcanzaron una cuota del 22% en aplicaciones alimentarias, eliminando por completo la lubricación. Bosch Rexroth calcula que los actuadores electrohidráulicos recortaron las ventas europeas de fluido hidráulico en 45 millones de litros en 2025. El mercado de aceites industriales generales sufre la presión del volumen con mayor intensidad en las categorías de engranajes e hidráulica.
Límites más estrictos de PFAS que reducen las opciones de aditivos tradicionales
La UE limitó el PFAS a 25 ppb en enero de 2025, descalificando 18 productos químicos de alto rendimiento [2] Agencia Europea de Sustancias Químicas, “Restricciones de PFAS en la UE”, echa.europa.eu . La inclusión de la EPA de EE. UU. en la lista CERCLA de 2024 impulsó reformulaciones a nivel nacional para evitar responsabilidades, incluso por debajo de los umbrales. Las pruebas de la OCDE mostraron que el 32 % de los aceites hidráulicos y de transferencia de calor superaron los 100 ppb en muestras de 2024. El fluido hidráulico libre de PFAS de Castrol necesitó un 15 % adicional de ZDDP para igualar el rendimiento de desgaste, lo que añadió 0.10 USD por litro en el costo. La AB 2771 de California, vigente a partir de 2027, prohibirá el PFAS por completo, obligando a las marcas nacionales a adoptar una única formulación que cumpla con la normativa.
Análisis de segmento
Por tipo de producto: Las mezclas sintéticas erosionan el liderazgo en volumen de aceite mineral
El aceite hidráulico retuvo el 51.77 % de la cuota de mercado de aceites industriales generales en 2025; sin embargo, su modesta tasa de crecimiento anual compuesta (TCAC) del 2.91 % hasta 2031 oculta un cambio hacia variantes sintéticas y de base biológica que reducen los volúmenes de llenado por activo, a la vez que aumentan los ingresos por litro. Los fluidos ISO VG 46 y VG 68 dominan la hidráulica móvil, pero los fluidos biodegradables de Caterpillar reducen la capacidad de aceite por excavadora a 380 litros, a la vez que extienden los intervalos de cambio de aceite a 3,500 horas. Los aceites para turbinas y compresores convergen en torno a los objetivos de barniz ASTM D7843 por debajo de 5 ΔE, lo que acelera la difusión de las bases del Grupo III. Los aceites de refrigeración reflejan la transición de refrigerantes: los poliolésteres para R-32 y R-454B representaron el 38 % de las instalaciones de HVAC en 2025 en Europa y Norteamérica, mientras que los aceites de alquilbenceno sirven a los sistemas transcríticos de CO₂ en la red minorista de Japón.
Los fluidos de transferencia de calor siguen siendo un nicho, con precios de entre 8 y 12 USD por litro, frente a los 2 o 3 USD de los aceites minerales. Sin embargo, su adopción en reactores solares de concentración y especializados es constante. Los aceites aislantes eléctricos se dividen entre fluidos minerales (72 %) y ésteres naturales, con un avance del 18 % en estos últimos en 2025 según los códigos de seguridad para subestaciones urbanas. Los aceites para compresores se bifurcan en mezclas de PAO de alta velocidad para la industria petroquímica y variantes de diéster para temperaturas extremas. Las unidades de mantenimiento de referencia multifuncionales, como Omala S5 W de Shell, con certificación ISO 6743-4 HM y DIN 51524-2, difuminan las fronteras y amplían la demanda del mercado de aceites industriales generales.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: la fabricación de automóviles desafía la narrativa de la electrificación
Los equipos pesados lideraron el volumen con un 27.83 % en 2025, pero los intervalos de servicio extendidos y la penetración sintética redujeron el tonelaje de grado de viscosidad en un 20-30 % por unidad. Por el contrario, las líneas automotrices para paquetes de baterías y motores consumen fluidos hidráulicos y de transferencia de calor entre un 15 % y un 20 % más que los niveles del sistema de propulsión tradicional, lo que impulsa una CAGR del 2.84 % hasta 2031. La gigafábrica de Tesla en Berlín utilizó 180 000 litros de aceite hidráulico en 2025 (un 25 % más que una planta de motores de combustión interna del mismo tamaño) porque las prensas de estampado estructural de baterías exigen una mayor fuerza de sujeción. Los procesadores de alimentos y bebidas migraron hacia fluidos NSF H1, como lo demuestra la conversión del 85 % de Cargill en las plantas de EE. UU. y la UE. Los segmentos de generación de energía, metalurgia, química y minería sustentan la demanda base donde las cargas extremas o el riesgo de contaminación impiden el uso de sustitutos más delgados o a base de agua.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de aceites industriales generales en la región Asia-Pacífico
La región Asia-Pacífico consolidó el 46.12 % del mercado de aceites industriales generales en 2025, gracias a las construcciones de aceites base Shenghong y Hengli en China, que en conjunto sumaron 330 000 t/a de capacidad de Grupo II/III. Las refinerías de la India ampliaron su capacidad de mezcla en 100 000 t/a entre 2024 y 2025 para atender el auge de la construcción y la movilidad. Sin embargo, el crecimiento regional se enfrenta a la volatilidad de las materias primas y a la creciente aplicación de las leyes sobre PFAS, y Japón ya prioriza los fluidos sintéticos y biológicos conformes con la norma ISO 14001. La deslocalización beneficia a Vietnam y Tailandia, donde las fábricas de semiconductores consumen 8,000 t de lubricantes ultrapuros al año.
Mercado general de aceites industriales en Norteamérica y Europa
América del Norte se ve impulsada por la expansión de las exportaciones de GNL y los incentivos para la relocalización, pero la rápida adopción de motores de accionamiento directo y el escrutinio federal de PFAS moderan los volúmenes. El GNL de Golden Pass por sí solo añade 18,000 litros de aceite sintético para compresores al año; sin embargo, las plantas de fabricación estadounidenses construidas bajo la Ley de Reducción de la Inflación suelen emplear maquinaria sin aceite. Europa sufre las mayores fricciones regulatorias; el Anexo XVII de REACH impuso una oleada de reformulaciones que aumentaron el coste de la materia prima en 0.10 USD por litro. En el mercado alemán de sistemas hidráulicos, el 34 % de las unidades especificaron fluidos biodegradables para 2025.
Mercado general de aceites industriales en Oriente Medio y África, Sudamérica y Rusia.
Oriente Medio y África registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 2.93 %, para el mercado de aceites industriales generales, impulsada por el campo Jafurah de Saudi Aramco y el desarrollo de la planta petroquímica Jubail de SABIC. Las minas sudafricanas adoptan sintéticos para prolongar los drenajes en medio de la reducción de la demanda, mientras que los Emiratos Árabes Unidos buscan diversificar su producción, lo que impulsa la demanda de petróleo premium. Sudamérica sigue centrada en el volumen, liderada por la flota de equipos agrícolas de Brasil y el yacimiento de esquisto de Argentina, mientras que Rusia sigue dependiendo del suministro nacional de Grupos I/II ante las limitadas opciones de importación.
Análisis de la cadena de valor
La cadena de valor de los aceites industriales generales comienza con el suministro de aceites base (bases minerales de los grupos I, II y III, PAO, ésteres y materias primas de origen biológico) procedentes de refinerías integradas y productores especializados, seguido de una capa concentrada de aditivos (antidesgaste, antioxidantes, mejoradores del índice de viscosidad, dispersantes) que determina en gran medida el rendimiento del fluido final y las homologaciones de los fabricantes de equipos originales (OEM). La mezcla, la formulación, el envasado y el control de calidad tienen lugar en la fase intermedia, donde la convergencia de productos, como los fluidos para turbinas/compresores de doble clasificación y los aceites industriales para engranajes o hidráulicos de múltiples especificaciones, aumenta la necesidad de capacidad de ensayo y tasas de dosificación de aditivos consistentes, especialmente a medida que los programas de control de estado endurecen los límites de uso para el barniz y los metales de desgaste.
En la fase posterior, las grandes empresas y los especialistas distribuyen a través de proveedores directos a la industria, distribuidores y socios de servicio que ofrecen programas combinados de análisis, filtración y confiabilidad de aceite para turbinas, compresores e hidráulica. La presencia regional en mezclas y envasado en mercados de alta demanda ayuda a reducir los plazos de entrega y a gestionar los aranceles de importación. Un ciclo de circularidad independiente, mediante la recolección de aceites usados y su re-refinación en aceites base re-refinados (RRBO), respalda aplicaciones industriales específicas. Las principales limitaciones incluyen la volatilidad de las materias primas y la logística en los aceites base (en particular, las fluctuaciones de precios de los grupos I y II), la disponibilidad limitada de ciertas químicas de aditivos de alto rendimiento bajo un escrutinio cada vez más estricto de las PFAS, y los plazos de calificación cuando las especificaciones de los fabricantes de equipos originales (OEM) modifican los requisitos de formulación hacia los grupos III, PAO y mezclas de base biológica.
Panorama competitivo
El mercado de aceites industriales generales está moderadamente concentrado. Shell registró 14.2 millones de dólares en ingresos por lubricantes en 2024 gracias a las franquicias Tellus y Omala. ExxonMobil domina el mercado de aceites para turbinas con Mobil DTE 700, mientras que TotalEnergies y BP impulsan sus carteras de productos biohidráulicos. Los vectores estratégicos convergen en torno a la integración de aceites base, la expansión regional y la premiumización de la cartera. La incorporación de aceites base renovables de Neste a la red de Shell ilustra la resiliencia del abastecimiento con una prima de coste del 10-15 %.
Líderes de la industria de aceites industriales generales
Exxon Mobil Corporation
Castrol Limited
Chevron Corporation
BP plc
Corporación Petroquímica de China
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Enero de 2026: Castrol India y Hindustan Petroleum Corporation Limited (HPCL) firmaron un memorando de entendimiento para explorar la creación de un ecosistema de aceite base reciclado (RRBO) en la India. La colaboración se centra en la recolección de aceite usado y en opciones de suministro circular de aceite base que puedan respaldar las formulaciones de lubricantes industriales y, al mismo tiempo, mejorar la resiliencia del abastecimiento local.
- Septiembre de 2025: ExxonMobil inició una nueva tecnología pionera en su complejo de Jurong Island, Singapur, para aumentar la capacidad de producción de aceites base del Grupo II en aproximadamente 20 000 barriles diarios, incluyendo el EHC 340 MAX. Esta mayor disponibilidad de aceites base permite formulaciones de aceites industriales de mayor rendimiento y ayuda a los proveedores a cumplir con las especificaciones más estrictas de los fabricantes de equipos originales (OEM), que están impulsando la demanda hacia aceites base de primera calidad.
- Septiembre de 2024: Chevron presentó el fluido hidráulico Clarity Bio EliteSyn AW, diseñado para mejorar la sostenibilidad y el rendimiento, y lo posicionó para cumplir con los requisitos de la etiqueta ecológica de la UE y el permiso general para buques de la EPA de EE. UU. Este lanzamiento refleja la creciente demanda de aceites hidráulicos biodegradables y que cumplen con las normativas en aplicaciones marinas e industriales sensibles al medio ambiente.
Alcance y metodología
Los aceites industriales generales, ya sean minerales o sintéticos, sirven como lubricantes versátiles para maquinaria. Estos aceites, a menudo mejorados con aditivos específicos para el antidesgaste y la estabilidad térmica, son adecuados para una amplia gama de aplicaciones, incluyendo sistemas hidráulicos, engranajes, husillos y compresores. Al reducir la fricción, el desgaste y la oxidación, estos lubricantes no solo garantizan un funcionamiento fluido, sino que también prolongan la vida útil de los equipos.
El mercado está segmentado según el tipo de producto, el sector del usuario final y la geografía. El mercado se divide por tipo de producto en aceite para turbinas, aceite de refrigeración, aceite hidráulico, aceite para compresores, aceite eléctrico y aceite de transferencia de calor. Por sector del usuario final, el mercado se segmenta en generación de energía, automoción y otros medios de transporte, maquinaria pesada, alimentación y bebidas, metalurgia y metalistería, fabricación de productos químicos y otras industrias. El informe también abarca el tamaño y las previsiones del mercado general de aceites industriales en 17 países de toda la geografía (Asia-Pacífico, Norteamérica, Europa, Sudamérica, Oriente Medio y África). El tamaño del mercado y las previsiones para cada segmento se basan en el volumen (litros).
| Aceite de turbina |
| Aceite de refrigeracion |
| Aceite del compresor |
| Aceite Eléctrico |
| Aceite de transferencia de calor |
| Aceite hidráulico |
| Generación de energía |
| Automoción y Otros Transportes |
| Equipamiento pesado |
| Alimentos y Bebidas |
| Metalurgia y Trabajo del Metal |
| Fabricación química |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Aceite de turbina | |
| Aceite de refrigeracion | ||
| Aceite del compresor | ||
| Aceite Eléctrico | ||
| Aceite de transferencia de calor | ||
| Aceite hidráulico | ||
| Por industria del usuario final | Generación de energía | |
| Automoción y Otros Transportes | ||
| Equipamiento pesado | ||
| Alimentos y Bebidas | ||
| Metalurgia y Trabajo del Metal | ||
| Fabricación química | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado para 2031 del mercado de aceites industriales generales?
Se pronostica que el tamaño del mercado de aceites industriales generales alcanzará los 21.76 mil millones de litros para 2031.
¿Qué segmento de productos domina actualmente la demanda mundial?
El aceite hidráulico lidera con el 51.77% de la cuota de mercado de aceites industriales generales a partir de 2025.
¿Por qué la fabricación de automóviles sigue siendo un motor de crecimiento a pesar de la adopción de vehículos eléctricos?
Las líneas de montaje de baterías y motores eléctricos consumen entre un 15 y un 20 % más de fluidos hidráulicos y de transferencia de calor por unidad que las plantas de propulsión convencionales.
¿Qué región se espera que registre el crecimiento más rápido hasta 2031?
Se proyecta que la región de Medio Oriente y África registre la CAGR más alta, del 2.93 %.
¿Cómo afectan las regulaciones PFAS a las formulaciones de lubricantes?
Los límites de PFAS de la UE y los EE. UU. están eliminando 18 productos químicos aditivos heredados, agregando aproximadamente USD 0.10 por litro en costos de materia prima y acelerando los ciclos de reformulación.


