

Tamaño y participación del mercado de medicamentos genitourinarios
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
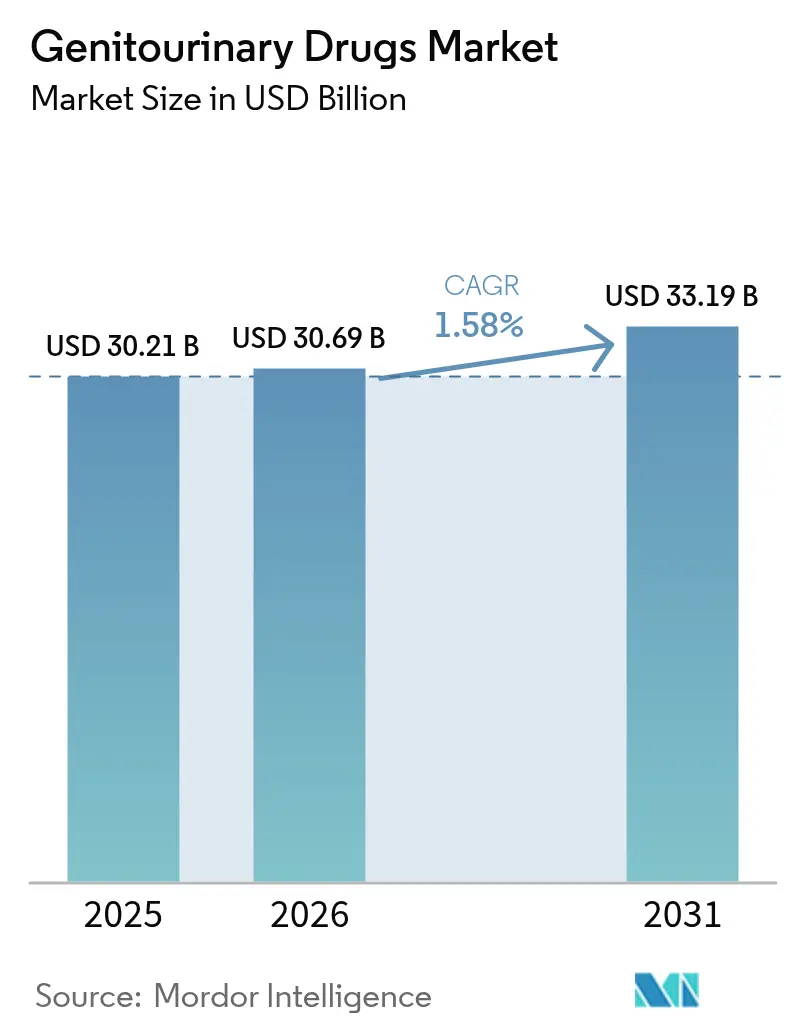
| Tamaño del mercado (2026) | USD 30.69 mil millones |
| Tamaño del mercado (2031) | USD 33.19 mil millones |
| Tasa de crecimiento (2026 - 2031) | 1.58% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de medicamentos genitourinarios por Mordor Intelligence
El tamaño del mercado de medicamentos genitourinarios en 2026 se estima en USD 30.69 millones, creciendo desde el valor de 2025 de USD 30.21 millones, con proyecciones para 2031 de USD 33.19 millones, con un crecimiento del 1.58% CAGR entre 2026 y 2031. El envejecimiento demográfico continuo en las economías de altos ingresos, el aumento de las tasas de diagnóstico de trastornos de próstata e incontinencia, y la aceleración de las aprobaciones regulatorias para terapias especializadas sustentan la demanda, incluso cuando el crecimiento del volumen se mantiene moderado. Las empresas protegen sus ingresos al cambiar de productos superventas a punto de caducar a medicamentos de precisión, combinaciones de dispositivos y fármacos, y formulaciones de acción prolongada que justifican precios premium. La prescripción digital y la telemedicina están ampliando el acceso de los pacientes y transformando la economía de la gestión de los servicios, mientras que las líneas de innovación abordan necesidades insatisfechas en cáncer de vejiga, infecciones del tracto urinario multirresistentes y problemas urológicos relacionados con las hormonas. Los abismos de patentes, la resistencia a los antibióticos y las brechas en el cumplimiento del tratamiento moderan la trayectoria pero no alteran la dirección fundamental del mercado de medicamentos genitourinarios.
Conclusiones clave del informe
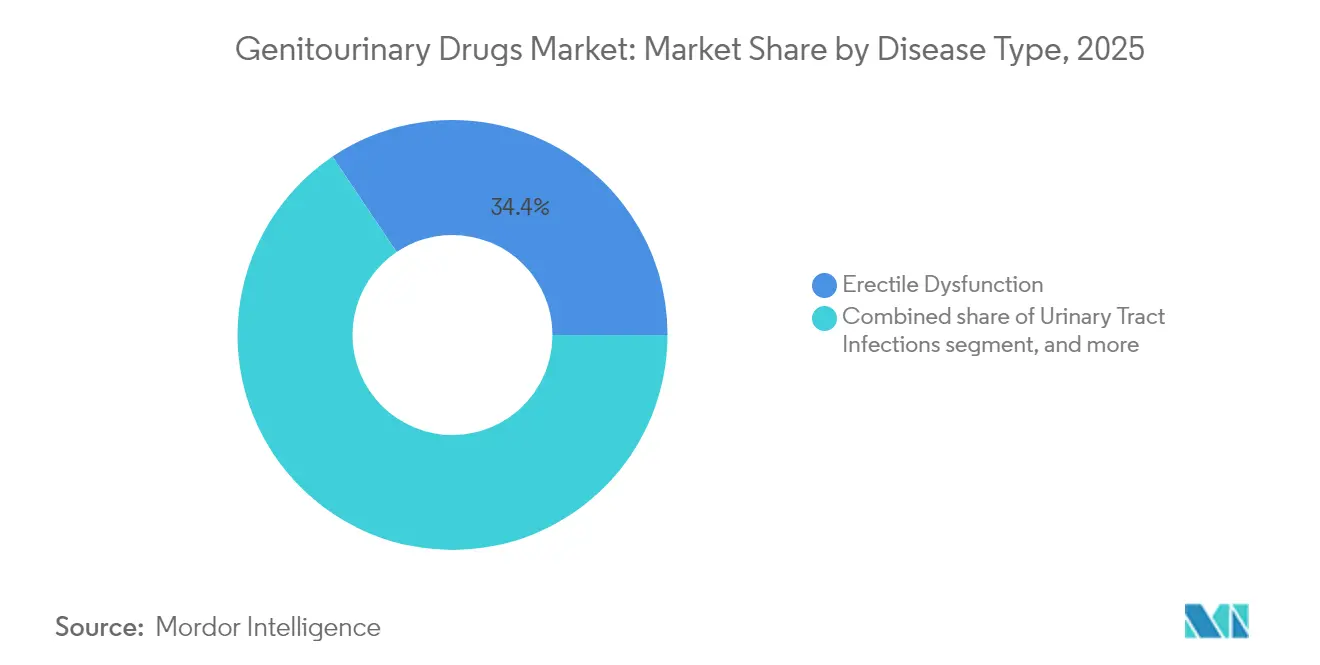
- Por tipo de enfermedad, la disfunción eréctil lideró con el 34.42% de la participación del mercado de medicamentos genitourinarios en 2025, mientras que la incontinencia urinaria avanza a una CAGR del 3.42% hasta 2031.
- Por clase de fármaco, los inhibidores de la fosfodiesterasa-5 representaron el 29.12 % del tamaño del mercado de fármacos genitourinarios en 2025; los agonistas adrenérgicos β-3 se están expandiendo a una CAGR del 3.6 % hasta 2031.
- Por vía de administración, los medicamentos orales representaron el 70.78% de los ingresos en 2025, mientras que se prevé que los inyectables crezcan a una CAGR del 4.75%.
- Por género, las terapias enfocadas en hombres representaron el 55.26% del tamaño del mercado de medicamentos genitourinarios en 2025, mientras que se prevé que las terapias femeninas registren una CAGR del 4.55%.
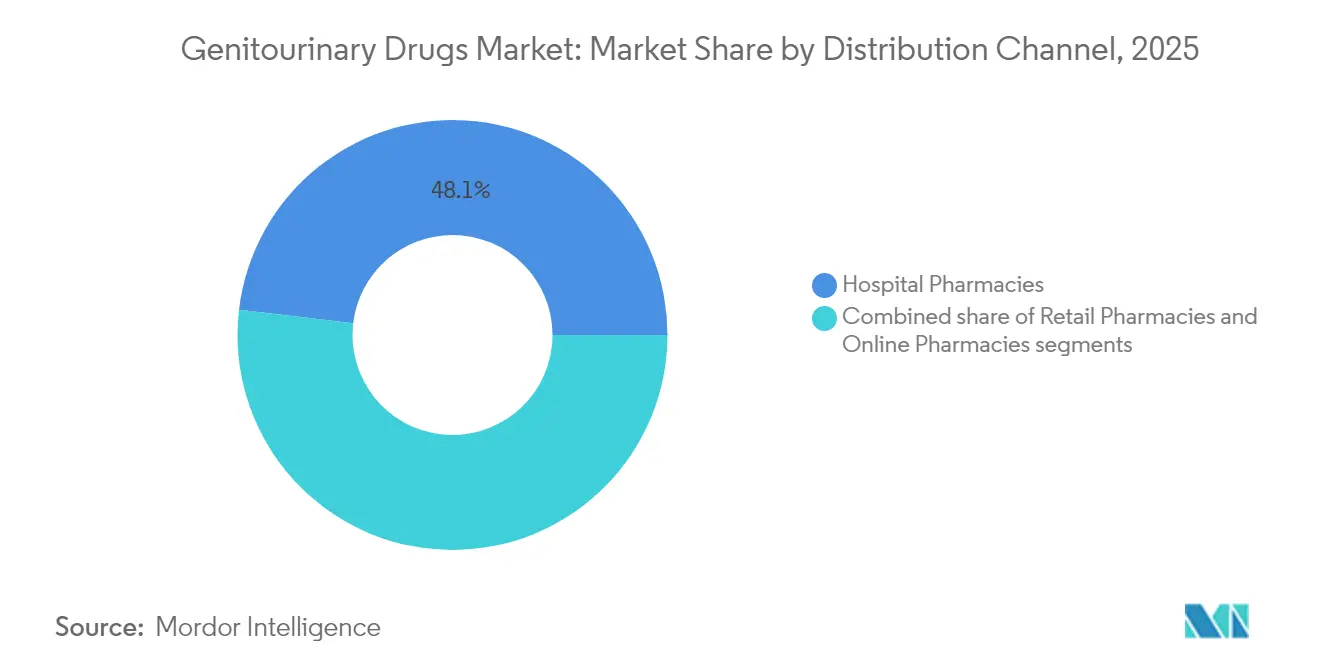
- Por canal de distribución, las farmacias hospitalarias controlaron el 48.12% de los ingresos de 2025, pero las farmacias en línea están aumentando a una tasa compuesta anual del 4.14%.
- Por molécula, las moléculas pequeñas representaron el 58.21 % del mercado de medicamentos genitourinarios en 2025; se proyecta que los productos biológicos y los péptidos aumentarán a una CAGR del 3.84 %.
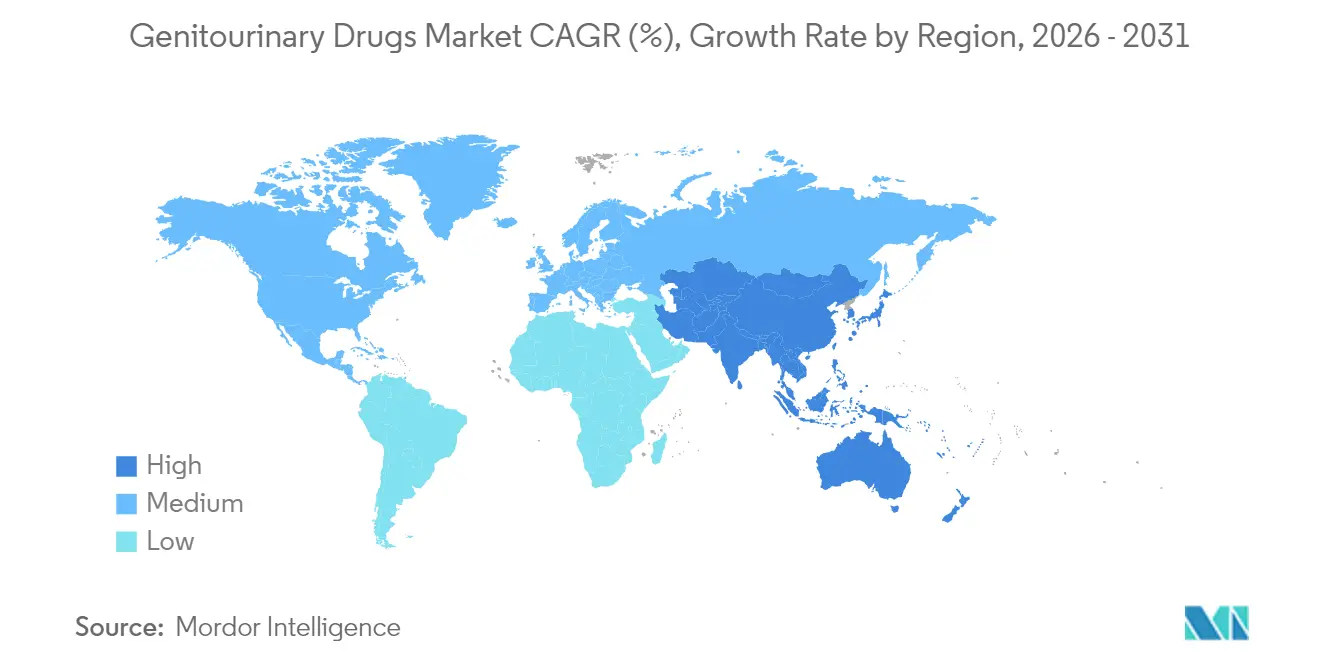
- Por geografía, América del Norte tenía el 42.10% de la participación de mercado de medicamentos genitourinarios en 2025, mientras que Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 2.55%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de medicamentos genitourinarios
Análisis del impacto del conductor
| Destornillador | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la prevalencia de trastornos genitourinarios | + 0.4% | América del Norte, Europa, Japón | Largo plazo (≥ 4 años) |
| Creciente población masculina envejecida con problemas urológicos | + 0.3% | Norteamérica, Europa | Largo plazo (≥ 4 años) |
| Creciente adopción de inhibidores genéricos de la PDE5 tras el vencimiento de la patente | + 0.2% | Global, más fuerte en los mercados emergentes | Mediano plazo (2-4 años) |
| Ampliación de la cartera de nuevas terapias genitourinarias | + 0.3% | América del Norte, Europa y repercusión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Los uroterapéuticos moduladores del microbioma entran en ensayos clínicos | + 0.1% | Programas piloto globales en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Las plataformas de salud sexual basadas en la telemedicina aumentan las tasas de prescripción | + 0.2% | América del Norte, Europa y mercados seleccionados de APAC | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la prevalencia de trastornos genitourinarios
La hiperplasia prostática benigna afecta a más del 50 % de los hombres de 60 a 69 años y hasta al 90 % a los 85 años, lo que conlleva mayores tasas de diagnóstico y tratamiento. La aprobación por parte de la FDA en 2025 del sistema Optilume BPH ilustra cómo las intervenciones asistidas por dispositivos pueden mejorar el flujo urinario máximo de 7.9 mL/s a 16.4 mL/s al tiempo que protegen la función sexual. La incontinencia urinaria ya afecta al 25-45 % de las mujeres mayores de 65 años, lo que impulsa la demanda de agonistas adrenérgicos β-3 que evitan los efectos secundarios anticolinérgicos. El análisis de orina MyProstateScore 2.0 detecta el 94 % de los cánceres de próstata de alto grado, lo que refuerza la demanda terapéutica en etapas tempranas [1] Universidad de Michigan, “MyProstateScore 2.0 Clinical Validation”, umich.edu . Los sistemas de salud clasifican cada vez más los trastornos genitourinarios como prioridades para la calidad de vida, lo que refuerza la cobertura de reembolso y sustenta la resiliencia a largo plazo del mercado de medicamentos genitourinarios.
Creciente población masculina envejecida con problemas urológicos
La deficiencia de testosterona afecta al 20% de los hombres mayores de 60 años y al 50% de los mayores de 80. En febrero de 2025, la FDA revisó las etiquetas de testosterona para reflejar el ensayo TRAVERSE, eliminando las antiguas advertencias sobre hipogonadismo relacionado con la edad y aliviando las preocupaciones de los médicos. La incidencia del cáncer de próstata se duplica cada década después de los 50 años; Nubeqa de Bayer trató a casi 100,000 pacientes en 2024 con una respuesta de PSA ultrabaja del 42.6% frente al 7.8% del placebo en el estudio ARANOTE. Una mayor esperanza de vida, junto con mayores expectativas de bienestar sexual, aumenta la demanda de terapias para la disfunción eréctil y regímenes combinados relacionados, lo que refuerza la base de ingresos del mercado de fármacos genitourinarios.
Creciente adopción de inhibidores genéricos de la PDE5 tras el vencimiento de la patente
El sildenafil genérico capturó más del 80% de los principales mercados tras la pérdida de exclusividad de Viagra, lo que redujo los costos promedio de tratamiento y desbloqueó la demanda en economías sensibles a los precios. Una dinámica similar eclipsa al tadalafil a medida que proliferan las entradas de genéricos. Los proveedores de telesalud directa al consumidor aprovechan estos genéricos para ofrecer programas discretos y de bajo costo que están teniendo éxito entre los grupos de pacientes más jóvenes. Este modelo ayudó a Hims & Hers a superar los USD 1.48 millones en ingresos en 2024. Las modificaciones en la formulación, como las tabletas de desintegración oral y las películas de acción rápida, brindan una diferenciación competitiva más allá del precio, ampliando las opciones terapéuticas en el mercado de medicamentos genitourinarios.
Ampliación de la cartera de nuevos tratamientos genitourinarios
El sistema de gemcitabina intravesical TAR-200 de Johnson & Johnson logró una respuesta completa del 82.4 % en el cáncer de vejiga sin respuesta a la BCG y recibió la designación de Terapia Innovadora de la FDA. La gepotidacina de GSK, de marca Blujepa, se convirtió en el primer antibiótico oral nuevo para infecciones del tracto urinario en tres décadas, manteniendo su eficacia contra E. coli resistente a las fluoroquinolonas. El UGN-102 de UroGen Pharma, con fecha de PDUFA en junio de 2025, se dirige a una oportunidad de 5 millones de dólares en el tratamiento del cáncer de vejiga. Estos avances apuntan a una innovación duradera que compensa la erosión de la categoría madura e impulsa el valor incremental en el mercado de medicamentos genitourinarios.
Análisis del impacto de las restricciones
| Análisis del impacto de las restricciones | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Falta de cumplimiento de la terapia | -0.2% | Global, más agudo en entornos de bajos recursos | Corto plazo (≤ 2 años) |
| Aumento de la resistencia a los antibióticos en los patógenos de las infecciones urinarias | -0.3% | A nivel mundial, mayor donde la gestión de antibióticos es deficiente | Mediano plazo (2-4 años) |
| Proliferación de medicamentos falsificados para la disfunción eréctil | -0.2% | Global, pronunciado en canales online no regulados | Corto plazo (≤ 2 años) |
| Disfunción sexual emergente relacionada con GLP-1 que confunde la aceptación del tratamiento | -0.1% | América del Norte, Europa, expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Falta de cumplimiento de la terapia
Las tasas de adherencia oscilan entre el 40 % y el 70 % en las afecciones genitourinarias. Los fármacos para la vejiga hiperactiva presentan efectos secundarios anticolinérgicos que provocan la interrupción del tratamiento en un 50 % en un plazo de seis meses. Los agonistas β-3 de acción prolongada, como el vibegrón, ofrecen una mejor tolerabilidad. Los tratamientos para la disfunción eréctil se enfrentan a barreras conductuales relacionadas con la dinámica de pareja y la ansiedad por el rendimiento. Las empresas de telemedicina intentan mejorar la persistencia mediante servicios de reposición mensual y asesoramiento continuo, pero aún se están obteniendo datos longitudinales sólidos. Se están estudiando recordatorios digitales y sistemas de administración basados en implantes para cerrar la brecha de adherencia y proteger el valor del mercado de fármacos genitourinarios.
Aumento de la resistencia a los antibióticos en los patógenos de las infecciones urinarias
La resistencia de E. coli ahora supera el 20% para trimetoprima-sulfametoxazol y el 10% para ciprofloxacino en múltiples regiones geográficas. Los organismos productores de ESBL a menudo requieren carbapenémicos intravenosos, lo que aumenta los costos y las estancias hospitalarias. Los CDC vinculan las ITU resistentes con más de 10 000 hospitalizaciones en EE. UU. cada año [2] Nature Publishing Group, “Gepotidacin Overcomes Fluoroquinolone Resistance,” nature.com . El mecanismo de doble objetivo de gepotidacin preserva la eficacia contra cepas resistentes a fluoroquinolonas [3] Centers for Disease Control and Prevention, “Antibiotic Resistance Threats Report,” cdc.gov . También se están desarrollando terapias experimentales con bacteriófagos y microbioma. Hasta que estas soluciones se generalicen, la resistencia reduce las tasas de éxito del tratamiento e impone restricciones adicionales de gestión en el mercado de medicamentos genitourinarios.
Análisis de segmento
Por tipo de enfermedad: La disfunción eréctil se enfrenta al desafío de la incontinencia
El mercado de medicamentos genitourinarios para la disfunción eréctil alcanzó una cuota de mercado líder del 34.42 % en 2025, beneficiándose de la penetración de la telemedicina y la asequibilidad de la PDE5 genérica. Sin embargo, el crecimiento se está desacelerando a medida que el segmento se acerca a la saturación terapéutica y se enfrenta a complicaciones emergentes de disfunción inducida por GLP-1. La incontinencia urinaria, con una previsión de CAGR del 3.42 %, está reduciendo la brecha a medida que el envejecimiento de la población y la mejora en el diagnóstico aceleran la demanda de agonistas β-3 e híbridos de dispositivo-fármaco mínimamente invasivos.
Los tratamientos para las infecciones del tracto urinario mantienen flujos de ingresos estables a pesar de los problemas de resistencia, mientras que los fármacos contra el cáncer de próstata alcanzan precios elevados gracias a su precisión en la focalización de los receptores androgénicos. Las intervenciones contra el cáncer de vejiga, como TAR-200, demuestran cómo la administración localizada puede redefinir los resultados, atrayendo la inversión en I+D hacia nichos de enfermedades de alto riesgo y no músculo-invasivas. En conjunto, estos cambios recalibran las prioridades de la cartera de medicamentos en el mercado de fármacos genitourinarios.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por clase de fármaco: los inhibidores de la PDE5 lideran a pesar de la innovación en los agonistas β-3
Los inhibidores de la fosfodiesterasa-5 contribuyeron con el 29.12 % de los ingresos del mercado de fármacos genitourinarios en 2025, respaldados por una amplia familiaridad clínica y una fuerte preferencia por la vía oral. Sin embargo, el vencimiento de patentes reduce los precios e impulsa la migración hacia formulaciones diferenciadas y terapias combinadas. Los agonistas β-3 adrenérgicos, con un crecimiento anual compuesto (CAGR) del 3.6 %, están ganando cuota de mercado en el tratamiento de la vejiga hiperactiva al limitar los efectos adversos anticolinérgicos.
Las terapias hormonales cobran impulso tras la aclaración del etiquetado por parte de la FDA, mientras que los regímenes de dosis fija de α-bloqueadores/inhibidores de la 5α-reductasa mejoran la adherencia. Los antagonistas de la neuroquinina y los agentes moduladores del microbioma se encuentran en las primeras etapas de desarrollo, lo que destaca los temas de diversificación que respaldan la expansión a largo plazo del mercado de fármacos genitourinarios.
Por vía de administración: el crecimiento inyectable desafía el dominio oral
Los productos orales representaron el 70.78 % de los ingresos de 2025, centrados en la disfunción eréctil, la vejiga hiperactiva y las terapias antimicrobianas. La comodidad, la privacidad y la autoadministración mantienen su primacía. No obstante, se prevé que los inyectables registren una tasa de crecimiento anual compuesta (TCAC) del 4.75 % a medida que la testosterona de depósito, los antagonistas de la GnRH a demanda y los productos oncológicos intravesicales aumenten.
El TAR-200 de Johnson & Johnson subraya el beneficio terapéutico de la exposición localizada y sostenida al fármaco. Los parches transdérmicos y los geles tópicos ofrecen opciones no invasivas, mientras que los nanogeles de la Universidad de Colorado prometen una mayor penetración tisular. En conjunto, estas modalidades amplían las opciones y consolidan la atención centrada en el paciente como un factor diferenciador clave en el mercado de fármacos genitourinarios.
Por género: el tamaño del mercado masculino contrasta con la aceleración del crecimiento femenino
Los hombres representaron el 55.26 % de las ventas en 2025, impulsados por las consolidadas líneas de productos para la disfunción eréctil y el cáncer de próstata, que amplían el mercado de medicamentos genitourinarios. La trayectoria de éxito de ventas de Nubeqa de Bayer ejemplifica la importancia de los ingresos de la oncología de precisión. Sin embargo, las mujeres impulsan el crecimiento más rápido de la categoría, con una tasa de crecimiento anual compuesta (TCAC) del 4.55 %, ya que la industria finalmente se centra en la vejiga hiperactiva, las infecciones urinarias recurrentes y la atrofia urogenital menopáusica.
La mayor incidencia de infecciones urinarias en mujeres —y nuevos fármacos como la gepotidacina— genera ventajas, al igual que los tratamientos hormonales que abordan simultáneamente los síntomas vasomotores y genitourinarios. Los proveedores de telesalud dividen las líneas de servicio por género, reduciendo las barreras de acceso y normalizando la búsqueda de atención, lo que reequilibrará gradualmente el mercado de medicamentos genitourinarios.
Por canal de distribución: las farmacias hospitalarias lideran el aumento de las ventas en línea
Las farmacias hospitalarias retuvieron el 48.12 % de la facturación de 2025 gracias a las infusiones oncológicas y las terapias hormonales de distribución controlada. Sin embargo, las farmacias en línea, con un crecimiento anual compuesto (CAGR) del 4.14 %, están redefiniendo la comodidad y la privacidad para indicaciones sensibles. Los envases discretos, las recargas automáticas y las teleconsultas integradas reducen los puntos de fricción y convierten a los pacientes afectados por el estigma en usuarios habituales.
Los establecimientos minoristas se enfrentan a una mayor presión sobre sus márgenes debido a los genéricos y deben competir en los servicios clínicos presenciales. La armonización regulatoria en torno a la receta electrónica, especialmente en Europa y Norteamérica, determinará hasta qué punto los canales digitales canibalizarán la dispensación institucional en el mercado de medicamentos genitourinarios.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de molécula: el predominio de las moléculas pequeñas se enfrenta a la innovación biológica
Las moléculas pequeñas representaron el 58.21 % de los ingresos en 2025 gracias a su síntesis rentable, su biodisponibilidad oral y la robustez de los ecosistemas genéricos. El liderazgo en el mercado de medicamentos genitourinarios persiste, pero los productos biológicos y los péptidos presentan una tasa de crecimiento anual compuesta (TCAC) del 3.84 %. Los inhibidores de puntos de control, los conjugados anticuerpo-fármaco y las formulaciones de péptidos de depósito satisfacen necesidades urológicas complejas que las moléculas pequeñas rara vez resuelven.
Las vías de biosimilares siguen siendo más largas y costosas que las solicitudes de genéricos, lo que protege la rentabilidad de los medicamentos originales durante un período prolongado. Al mismo tiempo, los conjugados anticuerpo-fármaco y los péptidos de ingeniería difuminan las fronteras entre categorías, lo que indica una hoja de ruta futura donde la focalización precisa coexiste con los imperativos de asequibilidad en el mercado de medicamentos genitourinarios.
Análisis geográfico
Mercado norteamericano de medicamentos genitourinarios
Norteamérica generó el 42.10 % de los ingresos de 2025, aprovechando sistemas de reembolso consolidados y una penetración pionera de la telesalud. Las vías rápidas de la FDA facilitan la rápida adopción de innovaciones como el TAR-200, y la demanda de los pacientes se ve reforzada por el envejecimiento demográfico y las altas tasas de detección del cáncer de próstata. La erosión de la PDE5 genérica modera los precios, pero aumenta el volumen, estabilizando el crecimiento regional general del mercado de fármacos genitourinarios.
Mercado de medicamentos genitourinarios en la región Asia-Pacífico
Asia-Pacífico, con una tasa de crecimiento anual compuesta (TCAC) del 2.55 %, se beneficia de la expansión de la cobertura de seguros, la urbanización y las reformas políticas que acortan el retraso regulatorio respecto a las aprobaciones occidentales. La adquisición centralizada de China reduce los costos y, al mismo tiempo, amplía el acceso, mientras que el envejecimiento excesivo de la sociedad japonesa impulsa la terapia para la incontinencia y la HBP. La experiencia de India en genéricos abastece la demanda nacional y de exportación, lo que fortalece la autosuficiencia regional. Si bien la presión sobre los precios es intensa, el volumen absoluto de pacientes posiciona a la región como un motor de crecimiento a largo plazo para el mercado de medicamentos genitourinarios.
Mercado europeo de medicamentos genitourinarios
Europa presenta una expansión constante, aunque más lenta. La centralización de la EMA simplifica las solicitudes, y países como Alemania mantienen precios elevados para agentes novedosos como el vibegrón. No obstante, las medidas de austeridad en ciertos mercados y la fragmentación de las normas nacionales de reembolso complican la secuencia de lanzamiento. Europa del Este ofrece un potencial de crecimiento gradual a medida que la modernización de la atención médica se alinea con los estándares de la UE. El Brexit obliga a presentar solicitudes aisladas en el Reino Unido, lo que aumenta ligeramente los costos, pero no altera los fundamentos de la demanda del mercado de medicamentos genitourinarios.

Panorama regulatorio
La regulación del mercado de medicamentos genitourinarios sigue estando marcada por las principales vías de las agencias reguladoras, que agilizan la adopción de productos especializados y oncológicos, junto con los requisitos de evidencia posteriores a la aprobación. En Estados Unidos, las acciones de la FDA entre 2024 y 2026 incluyen aprobaciones relevantes para urología y nefrología, como Orlynvah para infecciones urinarias no complicadas en mujeres adultas en 2024 y la aprobación acelerada de Trutakna (atacicept-vymj) para la nefropatía por IgA primaria en julio de 2026. En conjunto, estas medidas refuerzan la importancia de las vías de aprobación aceleradas para indicaciones específicas y de alta necesidad.
En Europa, los cambios de la EMA están afectando la gestión del ciclo de vida y las solicitudes de variación, con el marco de variaciones revisado aplicable a partir de enero de 2025 y una guía de pruebas de estabilidad para variaciones vigente a partir del 15 de enero de 2026. En Estados Unidos, el riesgo de política del lado de la oferta se intensificó en abril de 2026 con la Proclamación 11020 en virtud de la Sección 232, que introdujo un arancel del 100 % sobre las importaciones de productos farmacéuticos patentados y ciertos ingredientes. La proclamación también estableció vías definidas para aranceles del 0 % hasta 2029 vinculadas a acuerdos de relocalización y precios, lo que plantea consideraciones sobre cumplimiento, abastecimiento y ubicación de fabricación para las carteras de GU de marca y sus cadenas de suministro de API.
Panorama competitivo
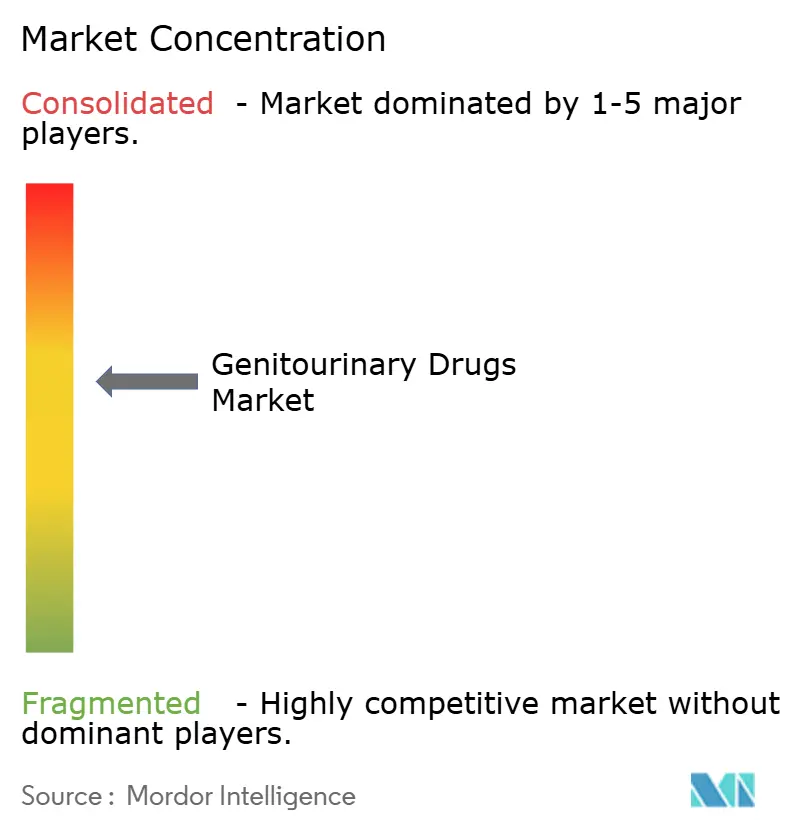
El mercado competitivo muestra una consolidación moderada. Bayer, Johnson & Johnson, GSK y AstraZeneca aprovechan sus amplios pipelines y su presencia global para cubrir el vencimiento de patentes. El informe de Bayer del primer trimestre de 1 destacó un crecimiento del 2025% en las ventas de Nubeqa y del 81% en Kerendia, compensando la caída de Xarelto. La tasa de respuesta del 89% de Johnson & Johnson al TAR-82.4 ejemplifica resultados innovadores que exigen precios premium. Blujepa de GSK introduce una nueva clase de antibióticos tras 200 años de sequía, lo que subraya la ventaja de ser el primero en su clase.
Entre las estrategias se incluyen la adquisición de Axonics por parte de Boston Scientific por 3.7 millones de dólares, que aporta experiencia en neuromodulación sacra para el tratamiento de la incontinencia. El acuerdo de regalías de Ferring por 500 millones de dólares distribuye el riesgo y asegura el potencial de crecimiento en oncología prostática. Los competidores de genéricos emplean la innovación en formulaciones para destacar, y los biosimilares se preparan para avanzar gradualmente en el mercado de productos biológicos consolidados. Las alianzas digitales con empresas de telemedicina proporcionan una capacidad de distribución directa al consumidor que la distribución tradicional no puede igualar. En general, las empresas que combinan la ciencia innovadora con el acceso al mercado digital están posicionadas para destacar en el mercado de medicamentos genitourinarios.
Líderes de la industria de medicamentos genitourinarios
Pfizer Inc.
Eli Lilly and Company
Bayer AG
Merck & Co., Inc.
Novartis ag
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: La FDA de EE. UU. aprobó PADCEV (enfortumab vedotin-ejfv) en combinación con Keytruda (pembrolizumab), incluida la formulación Keytruda QLEX, como tratamiento neoadyuvante y adyuvante para adultos con cáncer de vejiga músculo-invasivo, independientemente de su elegibilidad para cisplatino. La ampliación de la indicación perioperatoria permite que un régimen de conjugado anticuerpo-fármaco más inhibidor de PD-1 se utilice antes en el proceso de atención, lo que aumenta la competitividad de las carteras de productos para el cáncer de vejiga y las capacidades de comercialización asociadas.
- Junio de 2025: UroGen Pharma informó datos positivos a 18 meses sobre UGN-102 en cáncer de vejiga recurrente de bajo grado, antes de la fecha límite de decisión de la FDA (PDUFA) de mediados de junio. Esta actualización reforzó el impulso clínico en torno a los enfoques de administración localizada en la vejiga, cuyo objetivo es reducir la recurrencia y mejorar la comodidad en comparación con las intervenciones repetidas.
- Marzo de 2024: La FDA de EE. UU. aprobó Orlynvah (sulopenem etzadroxilo y probenecid) para infecciones urinarias no complicadas en mujeres adultas. Esta aprobación añadió una nueva opción oral para una indicación de alto volumen donde la presión de la resistencia influye en la prescripción y el uso racional de los fármacos, lo que respalda la diferenciación continua en torno a la eficacia contra patógenos resistentes y la comodidad para el paciente ambulatorio.


Alcance del informe sobre el mercado mundial de medicamentos genitourinarios
Según el alcance del informe, los medicamentos genitourinarios se usan para tratar trastornos que afectan los riñones, la vejiga, los uréteres y la uretra. Los pacientes que padecen enfermedades e infecciones relacionadas con los sistemas genitourinarios dependen de esteroides e inmunosupresores, que se sintetizan químicamente y pueden corresponder con efectos secundarios graves como insomnio, acné, náuseas, vómitos y diarrea.
El mercado de fármacos genitourinarios se segmenta por tipo de enfermedad (disfunción eréctil, gonorrea, herpes genital, infecciones del tracto urinario, incontinencia urinaria, glomerulonefritis, insuficiencia renal crónica, otros tipos de enfermedades), tipo de fármaco (terapia hormonal, agentes para la impotencia, relajantes uterinos, antiespasmódicos urinarios, modificadores del pH urinario, estimulantes uterinos, otros agentes genitourinarios) y geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur). El informe de mercado también abarca los tamaños y tendencias estimados del mercado para 17 países en las principales regiones del mundo . El informe ofrece el valor (en millones de USD) para los segmentos mencionados.
| Disfunción Eréctil |
| Infecciones del tracto urinario |
| Incontinencia urinaria |
| Gonorrea |
| Herpes Genital |
| Glomerulonefritis |
| Falla renal cronica |
| Otros tipos de enfermedades |
| Terapia Hormonal |
| Inhibidores de la fosfodiesterasa-5 |
| β-bloqueadores e inhibidores de la 5-β reductasa |
| Relajantes y estimulantes uterinos |
| Antiespasmódicos urinarios |
| Modificadores del pH urinario |
| Agentes genitourinarios diversos |
| Oral |
| Inyectable |
| Tópico / Transdérmico |
| Supositorio vaginal/rectal |
| Hombre |
| Mujer |
| Farmacias Hospitalarias |
| Farmacias minoristas |
| Farmacias en línea |
| Medicamentos de moléculas pequeñas |
| Biológicos y péptidos |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| APAC | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de APAC | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de enfermedad | Disfunción Eréctil | |
| Infecciones del tracto urinario | ||
| Incontinencia urinaria | ||
| Gonorrea | ||
| Herpes Genital | ||
| Glomerulonefritis | ||
| Falla renal cronica | ||
| Otros tipos de enfermedades | ||
| Por clase de droga | Terapia Hormonal | |
| Inhibidores de la fosfodiesterasa-5 | ||
| β-bloqueadores e inhibidores de la 5-β reductasa | ||
| Relajantes y estimulantes uterinos | ||
| Antiespasmódicos urinarios | ||
| Modificadores del pH urinario | ||
| Agentes genitourinarios diversos | ||
| Por vía de administración | Oral | |
| Inyectable | ||
| Tópico / Transdérmico | ||
| Supositorio vaginal/rectal | ||
| Por género | Hombre | |
| Mujer | ||
| Por canal de distribución | Farmacias Hospitalarias | |
| Farmacias minoristas | ||
| Farmacias en línea | ||
| Por tipo de molécula | Medicamentos de moléculas pequeñas | |
| Biológicos y péptidos | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| APAC | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de APAC | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de medicamentos genitourinarios?
El mercado ascenderá a 30.69 millones de dólares en 2026 y se proyecta que alcance los 33.19 millones de dólares en 2031.
¿Qué área de enfermedad tiene la mayor participación dentro del mercado de medicamentos genitourinarios?
La disfunción eréctil lidera con una participación del 34.42% en 2025, respaldada por la prescripción generalizada de telesalud y la disponibilidad de PDE5 genérica.
¿Qué clase de fármaco está creciendo más rápidamente?
Los agonistas adrenérgicos Β-3 para la vejiga hiperactiva se están expandiendo a una CAGR del 3.6 % hasta 2031.
¿Cómo influyen las farmacias online en el crecimiento del mercado?
Se pronostica que las farmacias en línea crecerán a una tasa compuesta anual del 4.14 % al ofrecer un acceso discreto y rentable, en particular para tratamientos de disfunción eréctil e incontinencia.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento?
Las reformas de la atención sanitaria, el envejecimiento de la población y la creciente cobertura de seguros impulsan una CAGR del 2.55 % en Asia-Pacífico.
¿Qué nuevas terapias podrían transformar el mercado en el corto plazo?
El TAR-200 de Johnson & Johnson para el cáncer de vejiga y la gepotidacina de GSK para las infecciones urinarias resistentes a los antibióticos representan innovaciones de alto impacto que se espera que ganen fuerza después de 2025.
Última actualización de la página:



