

Tamaño y participación en el mercado del geomarketing
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
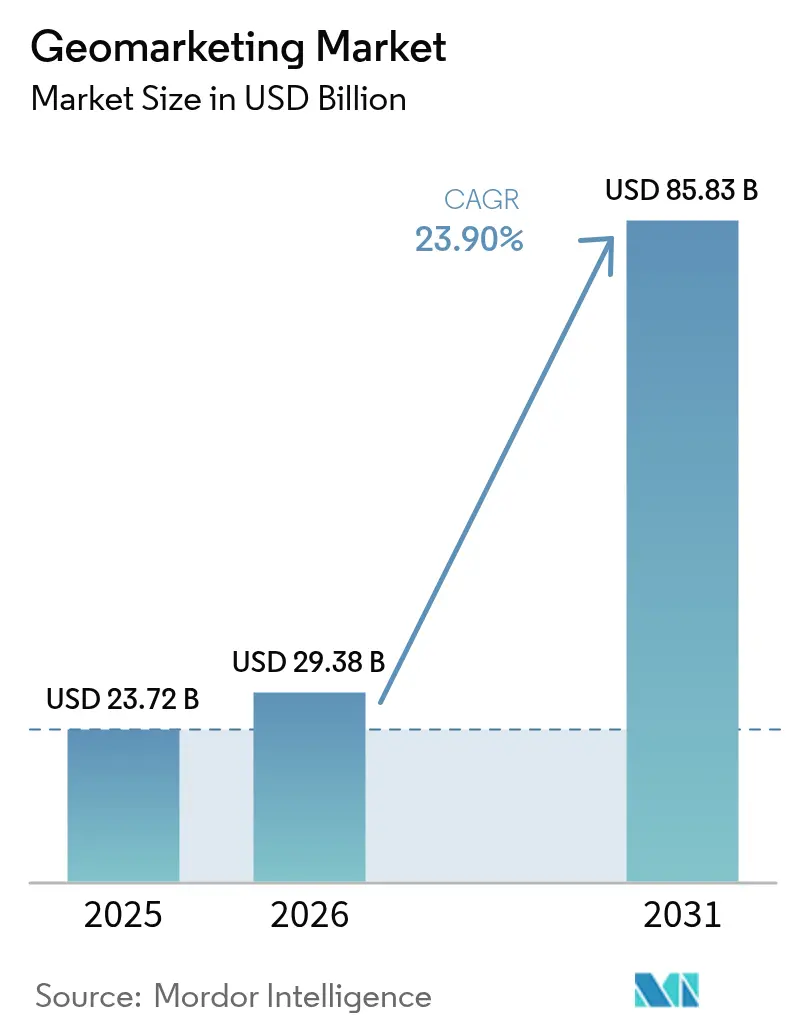
| Tamaño del mercado (2026) | USD 29.38 mil millones |
| Tamaño del mercado (2031) | USD 85.83 mil millones |
| Tasa de crecimiento (2026 - 2031) | 23.90% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis de mercado de geomarketing por Mordor Intelligence
El tamaño del mercado de geomarketing en 2026 se estima en 29.38 millones de dólares, cifra que crece desde los 23.72 millones de dólares de 2025, con proyecciones para 2031 de 85.83 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 23.9 % entre 2026 y 2031. Las plataformas definidas por software y las implementaciones en la nube permiten el lanzamiento rápido de funciones y un escalado flexible, mientras que los avances en posicionamiento en interiores abren nuevos casos de uso a nivel de recinto. La presión regulatoria en torno al consentimiento de datos y el impacto técnico de la desuso de los identificadores móviles moderan el crecimiento, pero también impulsan la innovación en análisis que preservan la privacidad. La intensidad competitiva aumenta a medida que los proveedores de nube a gran escala, las empresas de telecomunicaciones y los proveedores especializados compiten por la precisión de los datos, la información en tiempo real y las soluciones verticalizadas, lo que hace que las alianzas estratégicas y la integración entre plataformas sean fundamentales para la diferenciación.
Conclusiones clave del informe
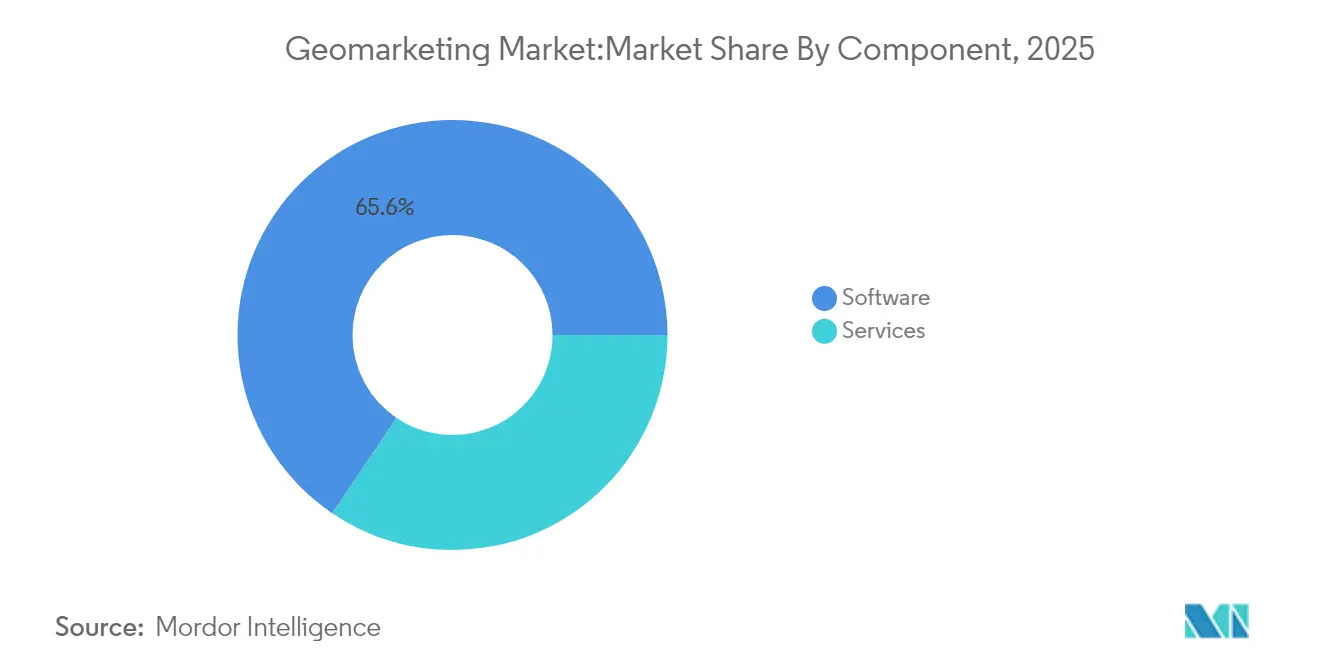
- Por componente, el software representó el 65.55% de la participación de mercado del geomarketing en 2025; los servicios registran la CAGR más rápida, con un 26.69% hasta 2031.
- Por implementación, las plataformas en la nube capturaron el 70.42% del mercado de geomarketing en 2025, expandiéndose a una CAGR del 25.46% hasta 2031.
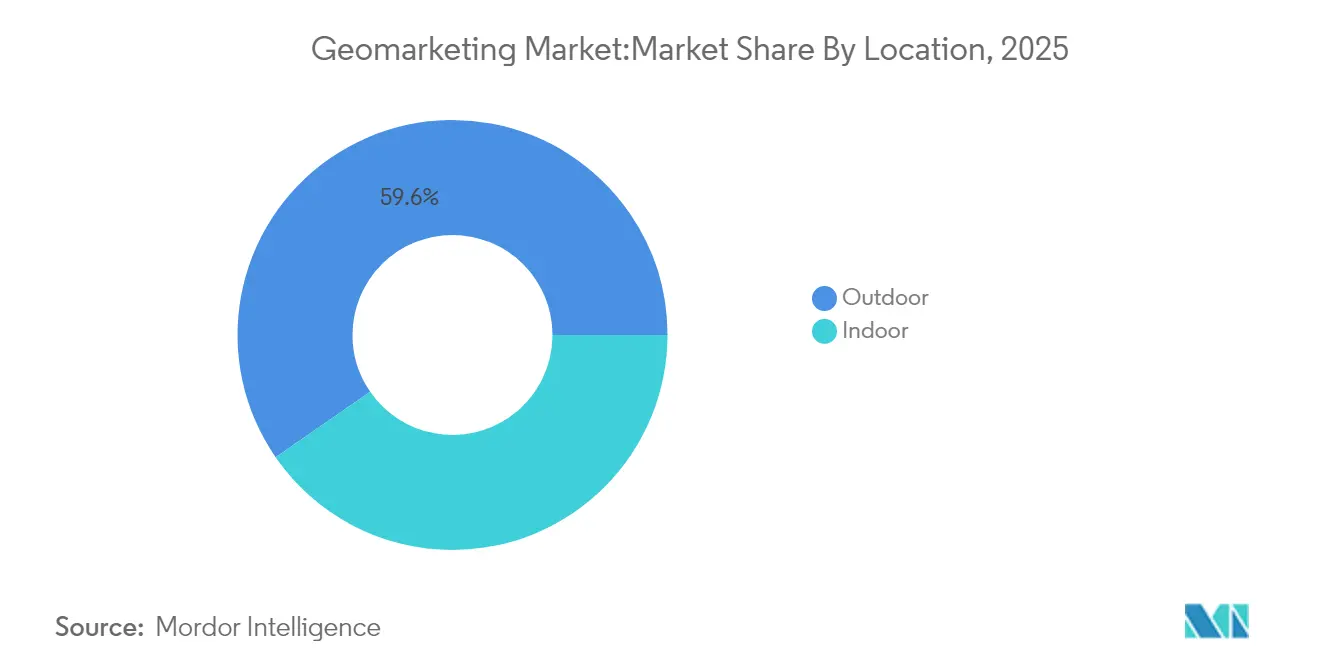
- Por ubicación, los servicios al aire libre lideraron con una participación del 59.62 % del tamaño del mercado de geomarketing en 2025, mientras que se prevé que el posicionamiento en interiores crezca a una CAGR del 26.74 %.
- Por industria de usuario final, el comercio minorista y el comercio electrónico representaron el 27.12 % del mercado de geomarketing en 2025; los viajes y la hospitalidad se aceleran a una CAGR del 25.88 %.
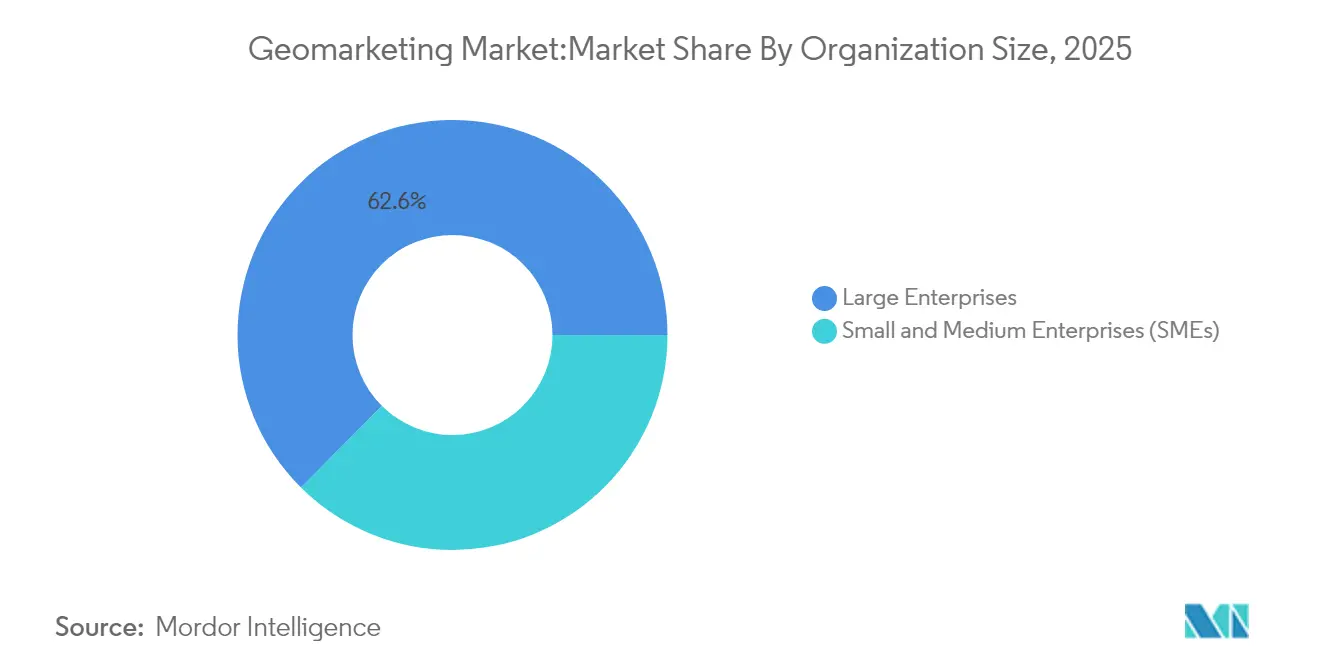
- Por tamaño de organización, las grandes empresas contribuyeron con el 62.55% de los ingresos en 2025; las pymes registran la CAGR más alta, del 27.01%.
- Por tecnología, GPS/celular mantuvo una participación del 42.78%, mientras que las balizas BLE avanzaron a una CAGR del 26.05%.
- Por tipo de solución, el geofencing y el marketing de proximidad lideraron con un 33.12 % en 2025; el seguimiento en tiempo real crece a una CAGR del 26.25 %.
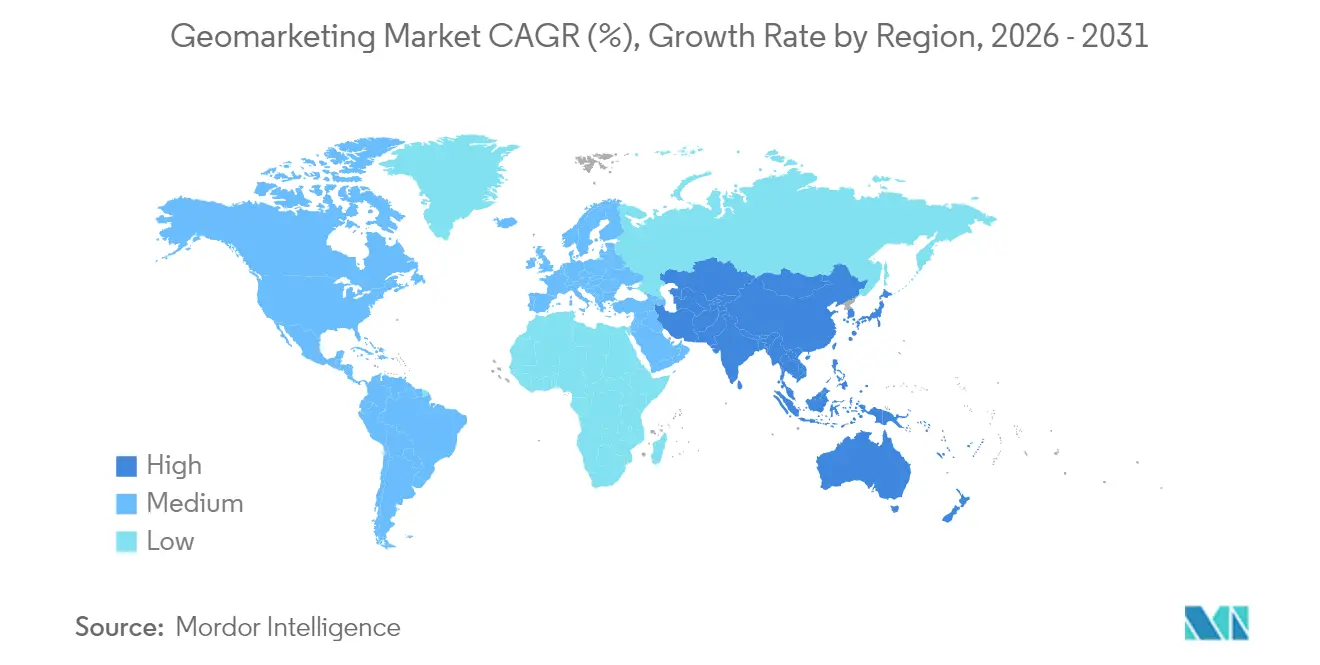
- Por geografía, América del Norte controló el 37.25% de los ingresos en 2025, mientras que Asia-Pacífico exhibe la CAGR más rápida del 26.31%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de geomarketing
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Hiperpersonalización de anuncios de ubicación impulsada por IA | + 4.2% | Global, liderado por América del Norte y APAC | Mediano plazo (2-4 años) |
| Los crecientes despliegues de 5G amplían la precisión en interiores | + 3.8% | Núcleo de Asia-Pacífico, propagación a América del Norte y la UE | Largo plazo (≥ 4 años) |
| Los gemelos digitales minoristas vinculan el tráfico peatonal y el gasto | + 2.9% | América del Norte y la UE, expandiéndose a APAC | Mediano plazo (2-4 años) |
| Adopción generalizada de balizas en restaurantes de servicio rápido | + 2.1% | Global, liderado por América del Norte | Corto plazo (≤ 2 años) |
| Monetización de datos de viajes compartidos y micromovilidad | + 1.7% | Centros urbanos a nivel mundial | Mediano plazo (2-4 años) |
| Pilas de MarTech que incorporan geofencing en tiempo real | + 1.5% | América del Norte y la UE | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Hiperpersonalización de anuncios de ubicación impulsada por IA
Los modelos de aprendizaje automático en tiempo real ahora adaptan las creatividades a los patrones de movimiento, el tiempo de permanencia y las preferencias de ubicación de cada individuo, lo que permite a los minoristas mejorar la eficiencia del gasto publicitario hasta en un 40 % en comparación con los métodos de geolocalización tradicionales. [1] Flybuy, “Five Guys + Flybuy: Éxito, innovaciones y lo que sigue”, flybuy.com Las predicciones de la hora de llegada reducen las brechas de cumplimiento, mientras que la visión artificial vincula el tráfico peatonal con información demográfica, como se vio cuando Aura Vision impulsó la conversión en Flannels y devolvió un ROI de 4.5 veces. Estas capacidades elevan la interacción personalizada de opcional a indispensable y mantienen al mercado del geomarketing en una trayectoria de crecimiento agresiva.
Los crecientes despliegues de 5G amplían la precisión en interiores
Las mediciones de fase portadora introducidas en la versión 18 de 3GPP ofrecen una precisión submétrica, lo que permite el geomarketing en aeropuertos, centros comerciales y fábricas donde el GPS antes fallaba. [2] Ericsson, “Posicionamiento avanzado 5G en la versión 18 de 3GPP”, ericsson.com Las empresas han documentado aumentos de productividad del 15-20% a través del seguimiento automatizado de activos, aunque la infraestructura mmWave requiere celdas densas e inversión de capital. Las pilas híbridas que combinan 5G con BLE y Wi-Fi están surgiendo como una ruta pragmática para una cobertura integral, lo que refuerza la demanda a corto plazo de soluciones de localización en interiores.
Los gemelos digitales minoristas vinculan el tráfico peatonal y el gasto
Las réplicas virtuales de tiendas correlacionan los datos de movimiento con las ventas para guiar la colocación de la mercancía, los cambios de distribución y la dotación de personal. GUESS reportó un aumento del 200 % en la productividad de la comercialización utilizando la plataforma de Matterport. El operador de centros comerciales Vicinity Centres procesó información de más de 300 paneles de control para reducir la deuda en un 36 % y optimizar el consumo energético. Los gemelos digitales optimizan las métricas de retorno sobre el espacio, lo que mantiene a los minoristas invirtiendo en análisis de ubicación avanzados.
Adopción generalizada de balizas en restaurantes de servicio rápido
Las balizas BLE de bajo costo (menos de USD 50 cada una) generan activadores de ubicación que reducen los tiempos de espera y aumentan el tamaño de las cestas. McDonald's logró un aumento del 8% en las ventas de algunos artículos del menú en las cuatro semanas posteriores a su lanzamiento. Sonny's BBQ redujo posteriormente el tiempo promedio de recogida a 2 minutos y 30 segundos en más de 90 restaurantes. El ROI comprobado y la demanda de servicio sin contacto posicionan a las balizas como un producto básico en las cadenas de restaurantes de gran volumen.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Consentimiento opt-in estricto según el RGPD/CCPA | -3.1% | UE y California, expandiéndose a otros estados de EE. UU. | Largo plazo (≥ 4 años) |
| La depreciación de los identificadores de anuncios móviles reduce las tasas de coincidencia | -2.7% | Global, mayor impacto en América del Norte | Mediano plazo (2-4 años) |
| Brechas en la precisión de la triangulación en interiores en grandes recintos | -1.9% | Global | Mediano plazo (2-4 años) |
| Alto TCO para la normalización de datos de múltiples fuentes | -1.4% | Global, concentrado en segmentos empresariales | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Consentimiento estricto de inclusión voluntaria según el RGPD/CCPA
Los reguladores ahora exigen el consentimiento explícito y afirmativo para los datos de ubicación, lo que eleva los costos de cumplimiento normativo, que oscilan entre 500,000 y 2 millones de dólares estadounidenses para las plataformas empresariales. Con 21 estados de EE. UU. promulgando leyes similares, las multas pueden alcanzar los 10,000 dólares estadounidenses por incidente. Los banners de consentimiento geocontextual facilitan el cumplimiento normativo regional, pero añaden gastos operativos, manteniendo la privacidad como prioridad en las estrategias de los proveedores.
La depreciación de los identificadores de anuncios móviles reduce las tasas de coincidencia
Las tasas de suscripción para Apple IDFA ahora se sitúan por debajo del 25%, lo que reduce drásticamente los enlaces de audiencia deterministas y la precisión de la atribución hasta en un 40%. El modelado probabilístico, los datos propios y la privacidad diferencial surgen como alternativas, pero conllevan una mayor complejidad técnica y es posible que nunca se restablezca por completo la granularidad, lo que obliga a las plataformas de geomarketing a revisar los parámetros de rendimiento.
Análisis de segmento
Por componente: el dominio del software impulsa la innovación
Las plataformas de software representaron el 65.55% de los ingresos en 2025, lo que subraya la preferencia del mercado de geomarketing por plataformas nativas de la nube, repletas de funcionalidades, capaces de procesar diversas fuentes de datos y cumplir con las cambiantes normas de privacidad. Las actualizaciones continuas facilitan la segmentación de IA, los paneles de control de cumplimiento normativo y los conectores de API al usuario sin fricción local. Los servicios, liderados por la integración y la analítica gestionada, se aceleran a una tasa de crecimiento anual compuesta (TCAC) del 26.69%, a medida que las empresas buscan asesoramiento para integrar la información de geomarketing en las extensas arquitecturas de MarTech. El tamaño del mercado de geomarketing vinculado a los servicios crece rápidamente debido a que la incorporación personalizada, el diseño de algoritmos a medida y las auditorías regulatorias quedan fuera del alcance de la mayoría de las habilidades internas. El crecimiento de los ingresos de la nube de Oracle en 2025, hasta alcanzar los 11 700 millones de dólares, ilustra cómo los acuerdos de software y servicios agrupados satisfacen el interés de las empresas por la inteligencia de ubicación llave en mano.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por implementación: la adopción de la nube se acelera
La nube controlaba el 70.42 % del mercado de geomarketing en 2025 y registra la tasa de crecimiento anual compuesta (TCAC) más alta, del 25.46 %, ya que las marcas priorizan la computación elástica y el escalado rápido para campañas de gran volumen. El aumento del 31 % en los ingresos de Microsoft Azure refleja la creciente demanda de análisis acelerados por GPU y canales geoespaciales sin servidor. Las instalaciones locales persisten en sectores con una estricta soberanía de datos, pero se enfrentan a dificultades en cuanto a costos; las empresas que reducen el hardware y el mantenimiento logran ahorros del 40 % al 60 % en el costo total de propiedad. Las tarifas de salida de red y las limitaciones de latencia mantienen ciertas aplicaciones de baja latencia híbridas, pero los avances graduales en seguridad en la nube continúan atrayendo cargas de trabajo a entornos multiusuario, expandiendo la presencia del mercado de geomarketing.
Por ubicación: el posicionamiento en interiores cobra impulso
Los servicios de exteriores preservaron el 59.62 % de sus ingresos en 2025 gracias a la omnipresencia del GPS, mientras que la tasa de crecimiento anual compuesta (TCAC) del 26.74 % del posicionamiento en interiores demuestra la demanda de seguimiento de activos y comercio minorista inmersivo. El sistema 5G de China Mobile alcanzó una precisión de 3 a 5 metros en el 90 % del espacio cubierto, estableciendo un referente funcional para recintos de todo el mundo. A medida que las empresas integran matrices híbridas BLE-Wi-Fi-5G, el tamaño del mercado de geomarketing para servicios de interiores crece, lo que permite la gestión de colas, la navegación en tiempo real y las ofertas de proximidad. La complejidad y el coste de la implementación siguen siendo obstáculos, pero la disminución de los precios de las balizas y los paquetes de servicios gestionados reducen las barreras de entrada para minoristas y hospitales de gama media.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: Liderazgo minorista con auge en la hostelería
El comercio minorista y el comercio electrónico continuaron dominando el mercado de geomarketing con un 27.12 % en 2025, aprovechando el análisis de selección de ubicaciones y la atribución omnicanal del tráfico peatonal para optimizar la gestión de márgenes. Telstra logró una precisión del 95 % en el análisis del tráfico peatonal para planificadores de tiendas, lo que ejemplifica casos de uso consolidados. El sector de viajes y hostelería se perfila como el de mayor crecimiento, a medida que hoteles y aerolíneas implementan precios dinámicos y servicios de conserjería móvil local. Se prevé que la cuota de mercado del geomarketing captada por el sector hotelero se expanda rápidamente, reflejando la recuperación de la pandemia y las mayores expectativas de experiencia del huésped. Los servicios financieros, los medios de comunicación y la sanidad le siguen, con casos de detección de fraude, marketing de eventos y monitorización de activos que amplían los ingresos direccionables.
Por tamaño de la organización: dominio empresarial con aceleración de las PYME
Las grandes empresas retuvieron el 62.55 % de sus ingresos en 2025, aprovechando grandes conjuntos de datos y operaciones multisitio para impulsar el análisis holístico del recorrido del cliente. Las integraciones multiplataforma con plataformas CRM, CDP y BI generan vistas de 360 grados, lo que refuerza la confianza con los principales proveedores de servicios en la nube. Las pymes, históricamente limitadas por el presupuesto y la experiencia, ahora tienen acceso a paquetes SaaS con precios por puesto, lo que impulsa la democratización del mercado del geomarketing. Los proveedores integran flujos de trabajo guiados y optimización basada en IA para minimizar la complejidad y acelerar el retorno de la inversión (ROI), lo que impulsa la tasa de crecimiento anual compuesta (TCAC) de las pymes hasta el 27.01 %, incluso con la persistente falta de higiene de datos y recursos de TI.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tecnología: Estabilidad GPS con innovación BLE
El GPS/celular retuvo el 42.78% de los ingresos en 2025, ofreciendo un posicionamiento fiable en exteriores para navegación, transporte compartido y entregas de última milla. Sin embargo, las balizas BLE registran una tasa de crecimiento anual compuesta (TCAC) del 26.05%, impulsadas por el marketing de proximidad en interiores y la logística de pedidos anticipados. El hardware de las balizas, con un precio inferior a 50 USD y un bajo consumo de energía, reduce la dificultad de implementación para franquicias y centros comerciales. El Wi-Fi y la NFC se utilizan en casos específicos, pero las tecnologías híbridas se consolidan a medida que el mercado del geomarketing busca la precisión a nivel de medidor. Las solicitudes de patente sobre medición de la fase de la portadora y localización mejorada mediante aprendizaje automático (ML) muestran una serie de innovaciones orientadas a reducir los errores y a la eficiencia energética.
Por tipo de solución: Liderazgo de geofencing con crecimiento en tiempo real
Las campañas de geofencing y proximidad generaron un 33.12 % de ingresos en 2025, valoradas por la clara atribución entre la afluencia de clientes y el gasto. Los minoristas y las cadenas de comida rápida recurren a activadores basados en polígonos y a la geoconquista de la competencia para aumentar el número de visitas. La tasa de crecimiento anual compuesta (TCAC) del 26.25 % del seguimiento en tiempo real destaca la creciente necesidad de orquestación logística, cumplimiento de la cadena de frío y transparencia en la hora estimada de llegada (ETA) del cliente. Las mejoras en la latencia del 5G y la computación en el borde aceleran las actualizaciones en fracciones de segundo, ampliando el tamaño del mercado del geomarketing, vinculado a soluciones de visibilidad operativa en los sectores del transporte, la sanidad y la fabricación.
Análisis geográfico
Norteamérica mantuvo el 37.25 % de los ingresos globales en 2025, gracias a ecosistemas de tecnología publicitaria consolidados, una amplia penetración del 5G y unas leyes de privacidad equilibradas. Google Cloud registró un crecimiento del 30 % en sus ingresos gracias a la integración de inteligencia espacial en los data lakes existentes por parte de las empresas. Los marcos federales y estatales de privacidad de datos exigen el consentimiento explícito, pero al mismo tiempo permiten la innovación, lo que garantiza una inversión continua en segmentación precisa y atribución omnicanal. Asia-Pacífico registra la tasa de crecimiento anual compuesta (TCAC) más pronunciada, del 26.31 %, impulsada por la adopción de la tecnología móvil a escala poblacional, los incentivos gubernamentales para el 5G y una filosofía minorista que prioriza la movilidad. La GSMA estima que la tecnología móvil contribuyó con 880 000 millones de dólares al PIB regional en 2023, mientras que las políticas en China, Japón y Malasia financian proyectos piloto de IA y localización en interiores. Los marcos 5G de doble red y los proyectos de backhaul satelital prometen extender la cobertura de alta precisión a las zonas rurales, ampliando así las oportunidades de mercado del geomarketing. Europa avanza a paso firme a pesar de los costes de cumplimiento del RGPD. Las empresas adoptan el procesamiento de borde, el aprendizaje federado y la privacidad diferencial para conciliar la localización con las exigencias regulatorias. Oriente Medio, África y América Latina siguen siendo emergentes, pero prometedoras: las inversiones en ciudades inteligentes en el Golfo Pérsico y la creciente penetración de teléfonos inteligentes en Brasil y México impulsan las implementaciones piloto. Las deficiencias de infraestructura y la incertidumbre legal moderan la escala inmediata, pero la urbanización y los pagos digitales crean un terreno fértil para el crecimiento localizado en el próximo ciclo de planificación.
Panorama regulatorio
El marco regulatorio para el geomarketing se está volviendo más estricto en lo que respecta a la geolocalización precisa como una clase de datos sensibles, con requisitos más rigurosos para el consentimiento, la eliminación y las restricciones de uso. En California, las regulaciones actualizadas de la CCPA y la Ley de Eliminación de California entraron en vigor el 1 de enero de 2026. El marco establece la Plataforma de Solicitud de Eliminación y Exclusión Voluntaria (DROP) para los intermediarios de datos, y los intermediarios registrados deben comenzar a atender las solicitudes de eliminación a través de DROP antes del 1 de agosto de 2026 (con un plazo de procesamiento de 45 días). A nivel federal, el Senado de los Estados Unidos presentó el proyecto de ley S. 4211, la Ley de Privacidad y Seguridad de Datos del Consumidor de 2026, el 25 de marzo de 2026, que define explícitamente la geolocalización precisa como datos personales sensibles, reforzando las expectativas de manejo conservador incluso en medio de la continua incertidumbre legislativa.
En todas las jurisdicciones, la aplicación de la ley y las restricciones legales se centran cada vez más en los casos de uso en ubicaciones sensibles, lo que afecta la forma en que las plataformas configuran el geofencing y el marketing de proximidad para el sector sanitario y otros lugares protegidos. Las restricciones estatales, incluidas las normas vinculadas a la Ley HB 2008 de Oregón y la Ley AB 45 de California, prohíben el geofencing alrededor de instalaciones sensibles, por lo que las plataformas deben documentar las exclusiones e implementar controles que vayan más allá de la configuración predeterminada del proveedor. En la UE, el Reglamento (UE) 2024/1689 (la Ley de IA) entra en plena vigencia el 2 de agosto de 2026, añadiendo requisitos para la gobernanza de datos y la representatividad de los sistemas de IA de alto riesgo, lo que se relaciona con los flujos de trabajo de modelado y segmentación basados en la ubicación utilizados en el geomarketing.
Análisis de la cadena de valor
La cadena de valor del geomarketing comienza con la generación y recopilación de señales de ubicación (sistemas operativos móviles y ecosistemas de aplicaciones, redes de telecomunicaciones y sensores en el lugar, como balizas BLE y Wi-Fi). A continuación, pasa por proveedores y agregadores de datos que normalizan las señales con puntos de interés y atributos demográficos o de comportamiento. Los especialistas en inteligencia de ubicación y cartografía, incluidos los socios de HERE Technologies y los proveedores de datos de movilidad, empaquetan estos datos en conjuntos de datos y API seleccionados, que el software de geomarketing y las plataformas en la nube ponen en funcionamiento mediante herramientas de campaña, paneles de análisis y conectores de integración en plataformas CRM/CDP/BI.
Los socios de implementación y los proveedores de servicios gestionados se ubican en la fase posterior, manejando alternativas de resolución de identidad, orquestación de consentimiento, normalización de datos y ajuste continuo de modelos para implementaciones empresariales. La entrega de SaaS y API basadas en la nube domina la distribución, lo que acelera los lanzamientos de funciones y simplifica las implementaciones multirregionales, pero también aumenta la dependencia de fuentes y gobernanza de datos que cumplan con las normativas. Las asociaciones funcionan cada vez más como un atajo en la cadena de valor para expandir la cobertura y reducir la fricción de la integración, como lo demuestra la incorporación de Mapidea a la Red de Socios de NielsenIQ en junio de 2025 para integrar conjuntos de datos de NielsenIQ en su SaaS de inteligencia geoespacial, y la asociación de CARTO con Marker en julio de 2026 para extender el alcance de su Agentic GIS en Argentina, Chile, Uruguay y Paraguay. Persisten los cuellos de botella en la armonización de entradas de ubicación de múltiples fuentes y el cumplimiento de los requisitos de privacidad (RGPD/CCPA y las nuevas normas estatales), lo que impulsa a los proveedores a tratar la gestión del consentimiento, la auditabilidad y las herramientas de calidad de datos como capas centrales del producto en lugar de complementos.
Panorama competitivo
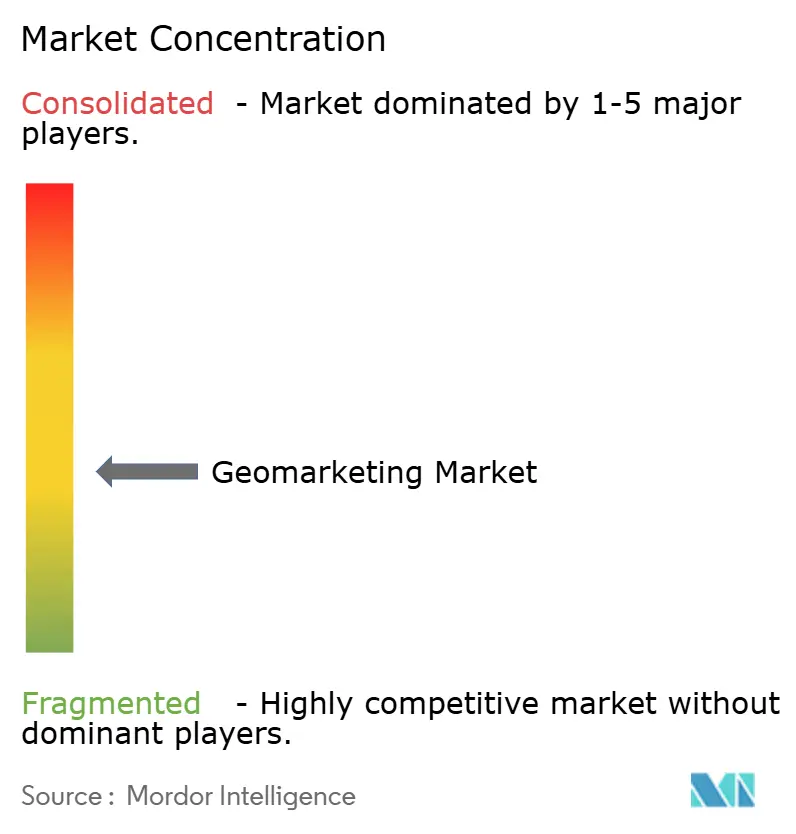
El mercado del geomarketing está moderadamente fragmentado: ningún proveedor controla los ingresos desproporcionados, lo que crea espacio tanto para hiperescaladores como para especialistas especializados. Google, Microsoft y Oracle integran API de ubicación, servicios de IA y paneles de análisis en sus nubes, aprovechando las ventajas de escalabilidad y los contratos empresariales. Foursquare, HERE Technologies y Mapbox se centran en el enriquecimiento de datos, la flexibilidad de los SDK y la cartografía de marca blanca para captar la atención de los desarrolladores.
El posicionamiento estratégico gira en torno a la profundidad, la latencia y la privacidad de los datos. Los proveedores invierten en motores de ingesta en tiempo real, segmentación basada en IA y orquestación del consentimiento para resistir la pérdida de identificadores y las cargas regulatorias. La adquisición de Senion por parte de Verizon en 2025 incorpora la señalización en interiores de alcance inferior al metro a su red 5G edge, lo que ilustra la convergencia de las telecomunicaciones con la analítica. Cisco canaliza 600 millones de dólares en pedidos de IA edge para integrar activadores geoespaciales en la estructura de la red, lo que pone de relieve la ofensiva de los actores de infraestructura.
La velocidad de las patentes subraya la I+D continua en la fusión de múltiples sensores y la preservación de la privacidad; las presentaciones de Qualcomm sobre posicionamiento de realidad extendida asistido por 5G marcan la próxima frontera. [ 4 ]Patentes de Google, “Método y/o sistema para el posicionamiento de un dispositivo móvil”, patents.google.com Las oportunidades de espacio en blanco persisten en los sectores verticales de atención médica, gobierno y fabricación, donde el cumplimiento del dominio y la precisión determinista superan las hojas de ruta generalistas, lo que permite a los proveedores especializados ganar puntos de apoyo incluso cuando se avecina la consolidación.
Líderes de la industria del geomarketing
Adobe Inc.
Grupo Airship Inc.
Industrias Bluedot Pty Ltd.
CartoDB Inc.
Cisco Systems Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Adobe anunció Adobe Brand Visibility dentro de Adobe CX Enterprise, que introduce información de optimización de motores generativos (GEO) y recomendaciones de IA basadas en agentes en plataformas como ChatGPT, Google AI y Microsoft Copilot. Esta versión extiende la optimización de estilo geomarketing desde el contexto de ubicación física hasta la visibilidad en las interfaces de búsqueda y asistentes impulsadas por IA, reforzando el vínculo entre la orquestación de la experiencia y las señales de visibilidad medibles.
- Febrero de 2025: Rezolve AI Limited completó la adquisición de Bluedot Industries por aproximadamente 3.9 millones de dólares australianos (contraprestación basada en acciones). Esta operación consolidó a un actor consolidado en el ámbito de la proximidad y la interacción basada en la ubicación en una plataforma de comercio electrónico con IA más amplia, redefiniendo las opciones de comercialización para casos de uso relacionados con la interacción basada en la ubicación y los pagos.
- Octubre de 2024: Adobe anunció la disponibilidad general de GenStudio para Marketing de Rendimiento, incluyendo integraciones con Google Campaign Manager 360, Meta y TikTok. Esto amplió las vías de producción y activación creativa multicanal en las que se basan muchos programas de geomarketing para la rápida iteración de campañas localizadas y los ciclos de retroalimentación de rendimiento.
Alcance y metodología
El geomarketing es una herramienta que funciona con información geográfica o basada en la ubicación y que utilizan las empresas para crear sus estrategias y campañas de marketing en función de los datos de ubicación de los clientes. Emplea mapas digitales para organizar y mostrar datos, lo que permite a los especialistas en marketing analizar datos por región o una ubicación física en particular. Analiza los datos de los clientes de las transacciones en línea, los dispositivos móviles y otras fuentes almacenadas en las bases de datos de la empresa y se aplica a los mapas digitales, por ejemplo, un mapa de código postal o un mapa de calles, para ubicar al cliente. También es utilizado por varias empresas para comprender la experiencia del cliente.
El mercado de geomarketing está segmentado por componente (software y servicios), implementación (en la nube y local), ubicación (interior y exterior), verticales de usuario final (BFSI, TI y telecomunicaciones, venta minorista y comercio electrónico, medios y entretenimiento, y viajes y hotelería), geografía (América del Norte, Europa, Asia Pacífico, América Latina y Oriente Medio y África). Los tamaños de mercado y los pronósticos se proporcionan en términos de valor en USD para todos los segmentos anteriores.
| Software |
| Servicios |
| Cloud |
| En la premisa |
| Interior |
| Exterior |
| BFSI |
| TI y Telecomunicaciones |
| Minorista y comercio electrónico |
| Medios de Comunicación y Entretenimiento |
| Viajes y hospitalidad |
| Otras industrias de usuarios finales |
| Grandes empresas |
| Pequeñas y medianas empresas (pymes) |
| GPS/Celular |
| Balizas BLE |
| Wi-Fi/WLAN |
| NFC / RFID |
| Mapeo y geocodificación |
| Análisis y visualización de la ubicación |
| Geocercado y marketing de proximidad |
| Seguimiento en tiempo real |
| Planificación y gestión de campañas |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Singapore | ||
| Malaysia | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por componente | Software | ||
| Servicios | |||
| Por implementación | Cloud | ||
| En la premisa | |||
| Por locación | Interior | ||
| Exterior | |||
| Por industria del usuario final | BFSI | ||
| TI y Telecomunicaciones | |||
| Minorista y comercio electrónico | |||
| Medios de Comunicación y Entretenimiento | |||
| Viajes y hospitalidad | |||
| Otras industrias de usuarios finales | |||
| Por tamaño de organización | Grandes empresas | ||
| Pequeñas y medianas empresas (pymes) | |||
| por Tecnología | GPS/Celular | ||
| Balizas BLE | |||
| Wi-Fi/WLAN | |||
| NFC / RFID | |||
| Por tipo de solución | Mapeo y geocodificación | ||
| Análisis y visualización de la ubicación | |||
| Geocercado y marketing de proximidad | |||
| Seguimiento en tiempo real | |||
| Planificación y gestión de campañas | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Chile | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Singapore | |||
| Malaysia | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de geomarketing?
El mercado de geomarketing está valorado en USD 29.38 mil millones en 2026 y se proyecta que alcance los USD 85.83 mil millones en 2031.
¿Qué segmento de componentes lidera el mercado del geomarketing?
Las soluciones de software lideran con un 65.55 % de los ingresos en 2025, impulsadas por plataformas nativas de la nube que integran diversas fuentes de datos.
¿Por qué el posicionamiento en interiores está creciendo más rápido que los servicios en exteriores?
La precisión submétrica habilitada por la fusión de 5G, BLE y Wi-Fi abre oportunidades de seguimiento de activos y participación en la tienda, impulsando una CAGR del 26.74 % para el posicionamiento en interiores.
¿Cómo afectan las regulaciones de privacidad al geomarketing?
El RGPD y la CCPA exigen un consentimiento explícito, lo que aumenta los costos de cumplimiento y reduce las audiencias direccionables, lo que reduce la CAGR prevista en un estimado del 3.1 %.
¿Qué región se está expandiendo más rápidamente?
Asia-Pacífico muestra el mayor crecimiento con una CAGR del 26.31 % hasta 2031, respaldado por grandes poblaciones móviles y programas agresivos de implementación de 5G.
¿Qué tecnologías darán forma al geomarketing en los próximos cinco años?
Se espera que la implementación continua de 5G, la personalización impulsada por IA, las balizas BLE y los análisis que preservan la privacidad dominen las prioridades de inversión en todas las industrias.


