

Tamaño y cuota de mercado de la instrumentación y monitorización geotécnica
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
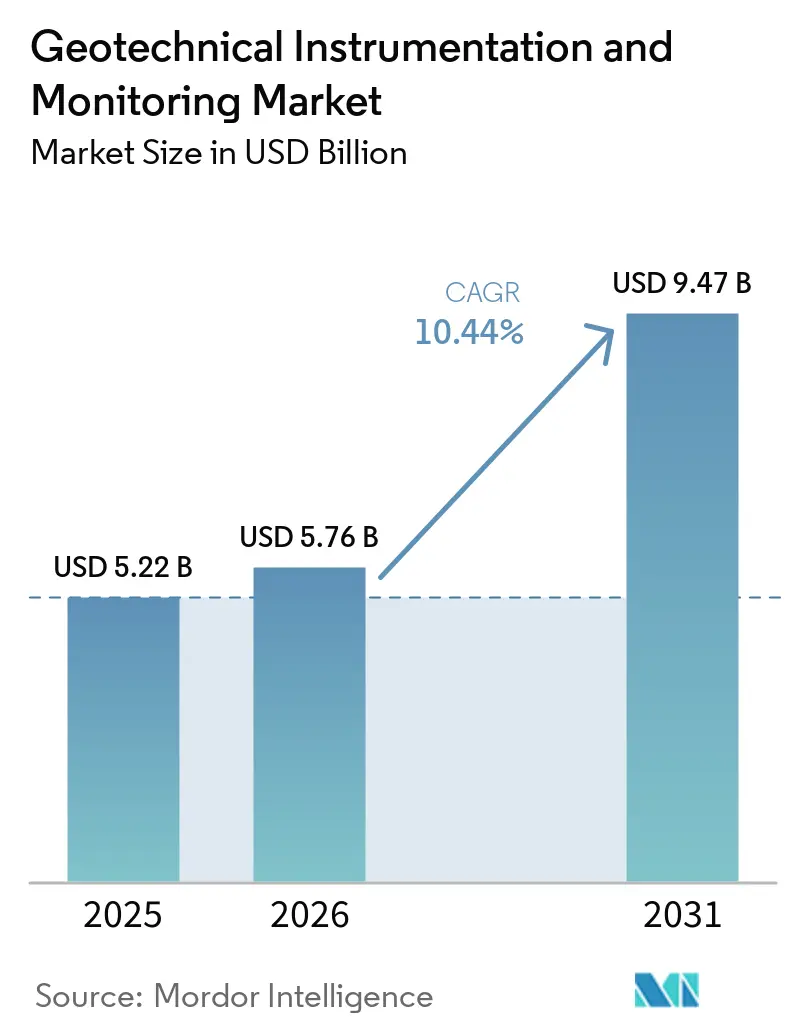
| Tamaño del mercado (2026) | USD 5.76 mil millones |
| Tamaño del mercado (2031) | USD 9.47 mil millones |
| Tasa de crecimiento (2026 - 2031) | 10.44% CAGR |
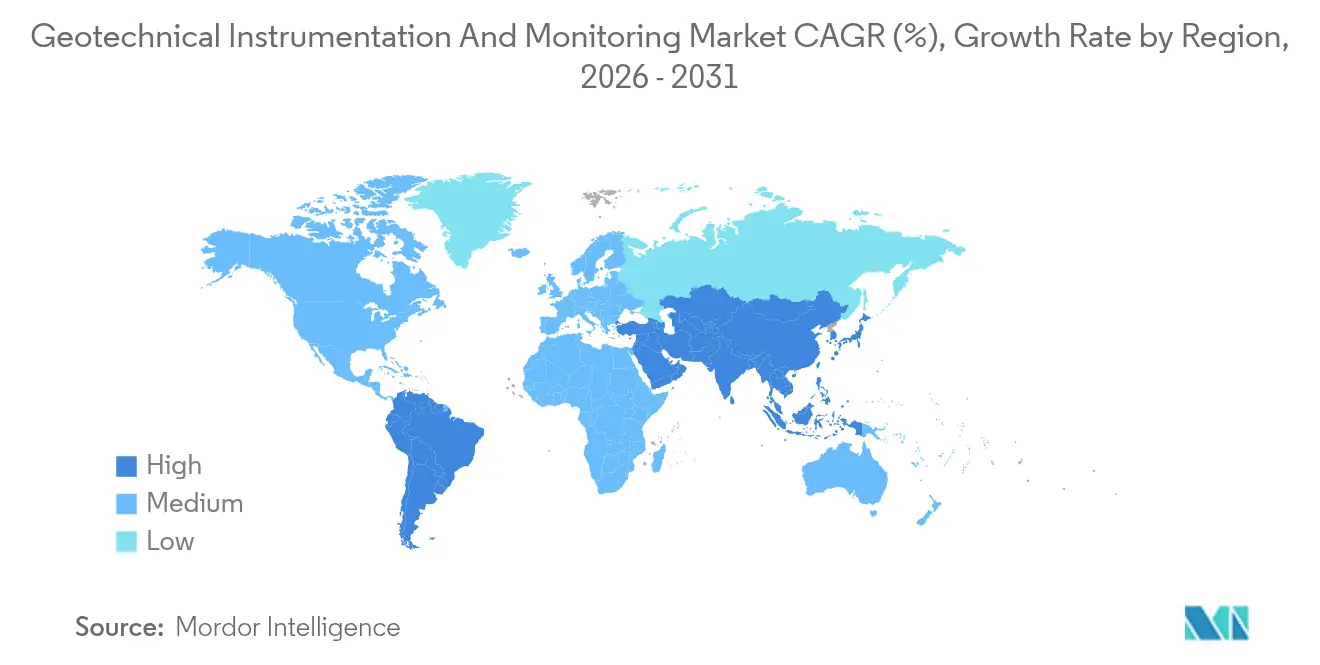
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
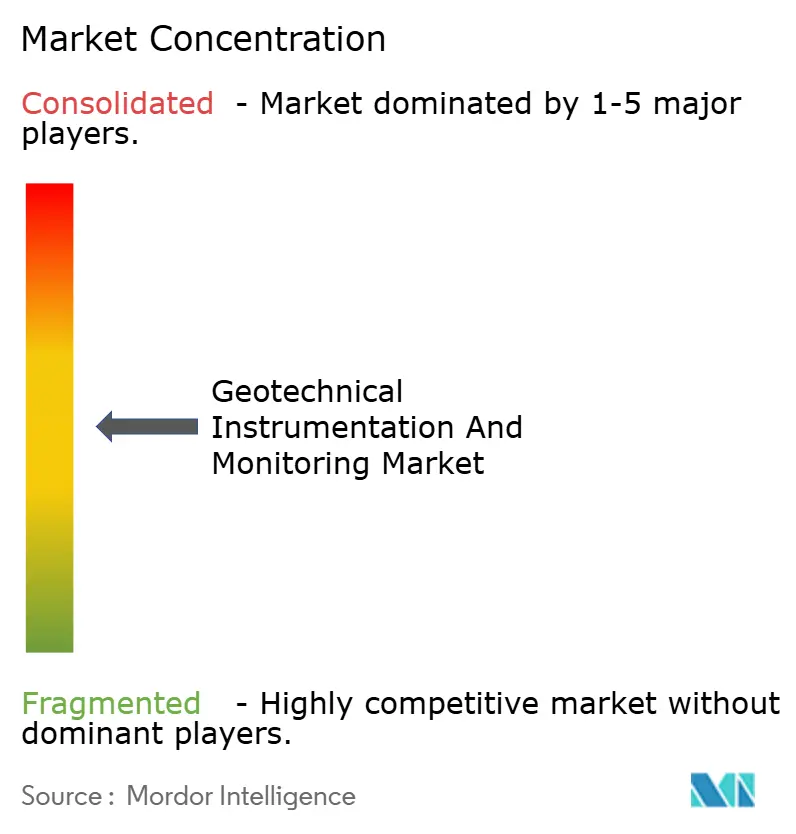
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de instrumentación y monitorización geotécnica realizado por Mordor Intelligence.
El tamaño del mercado de instrumentación y monitoreo geotécnico en 2026 se estima en USD 5.76 mil millones, creciendo desde el valor de USD 5.22 mil millones en 2025 con proyecciones de USD 9.47 mil millones para 2031, creciendo a una CAGR del 10.44% durante 2026-2031. Las rápidas actualizaciones de infraestructura, el despliegue más amplio de sensores subterráneos en tiempo real y los mandatos de seguridad cada vez más estrictos están impulsando este crecimiento. La proliferación de dispositivos preparados para IoT, despliegues de gemelos digitales y análisis habilitados por IA está cambiando la demanda del registro de datos reactivo hacia la predicción de riesgos proactiva. El hardware continúa anclando el gasto, pero el impulso más fuerte está en las plataformas de software que desbloquean información predictiva. Regionalmente, la curva de adopción es más pronunciada en Asia-Pacífico, respaldada por los presupuestos principales de infraestructura, mientras que América del Norte mantiene la demanda premium de sistemas de alta precisión que cumplen con normas regulatorias estrictas. La intensidad competitiva es moderada; Las empresas líderes se expanden mediante la integración vertical de sensores, análisis y servicios de campo, erosionando la posición de los proveedores de hardware especializados.
Conclusiones clave del informe
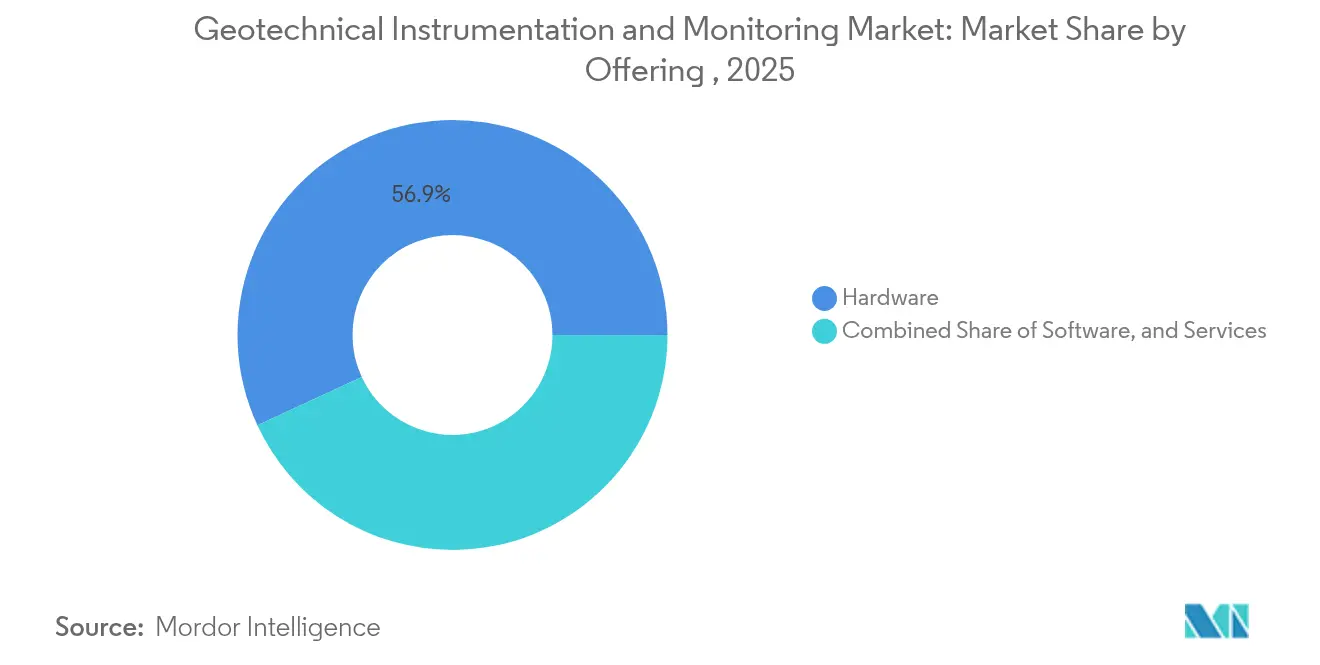
- En cuanto a las ofertas, las soluciones de hardware representaron el 56.90 % de la participación de mercado en la instrumentación y monitorización geotécnica en 2025, mientras que se proyecta que el software avance a una CAGR del 14.12 % hasta 2031.
- Por tecnología de redes, los sistemas cableados representaron el 62.45% del tamaño del mercado de instrumentación y monitoreo geotécnico en 2025; las alternativas inalámbricas están aumentando a una CAGR del 14.78% entre 2026 y 2031.
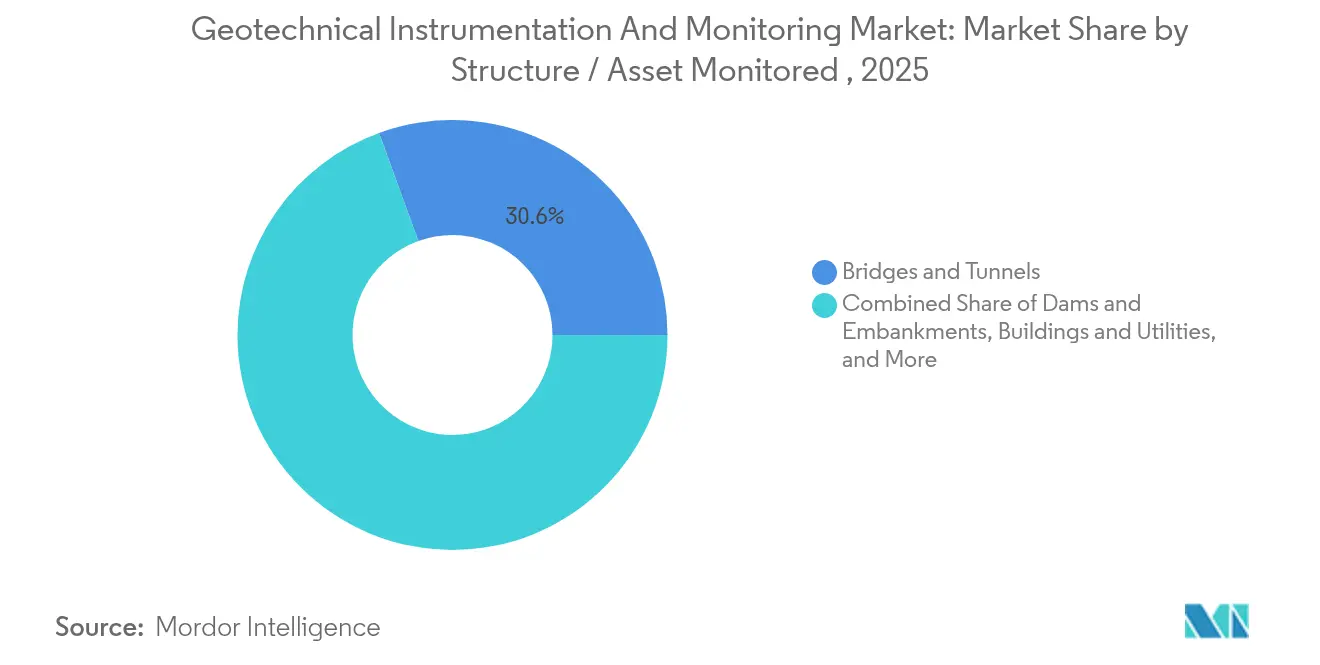
- Por estructura/activo monitoreado, los puentes y túneles capturaron el 30.55% de la participación de mercado de instrumentación y monitoreo geotécnico en 2025, mientras que se pronostica que los ferrocarriles y las plataformas de carreteras crecerán a una CAGR del 11.74%.
- Por industria de usuario final, los desarrolladores de edificios e infraestructura lideraron con una participación del 37.10 % del tamaño del mercado de instrumentación y monitoreo geotécnico en 2025; las autoridades de transporte se están expandiendo a una CAGR del 12.46 % hasta 2031.
- Por región, América del Norte contribuyó con el 34.05 % de los ingresos en 2025, mientras que Asia-Pacífico está preparada para la CAGR más rápida del 12.12 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de instrumentación y monitoreo geotécnico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ciclo ascendente de la inversión en infraestructura (2025-2030) | + 2.8% | Global, con concentración en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Integración de IoT, análisis de la nube e IA de borde | + 2.1% | América del Norte y la UE lideran, la adopción en Asia-Pacífico se acelera | Corto plazo (≤ 2 años) |
| Normativas globales más estrictas sobre seguridad de presas y relaves | + 1.9% | Global, con énfasis en América del Norte, Australia, Chile | Largo plazo (≥ 4 años) |
| Aumento de los proyectos de metro subterráneo y trenes de alta velocidad | + 1.6% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África y América Latina | Mediano plazo (2-4 años) |
| Demanda de monitoreo remoto del levantamiento por congelamiento en activos polares | + 0.8% | Regiones árticas, norte de Canadá, Alaska, Escandinavia | Largo plazo (≥ 4 años) |
| El desarrollo de gemelos digitales impulsa la implementación de sensores densos | + 1.4% | América del Norte y la UE, expandiéndose a los centros urbanos de Asia y el Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Ciclo ascendente de la inversión en infraestructura (2025-2030)
Gobiernos e inversores privados están invirtiendo una cantidad récord de capital para modernizar los activos de transporte, agua y energía. A diferencia de oleadas anteriores, los proyectos ahora incorporan sistemas de monitoreo desde la etapa de diseño para evitar fallas y optimizar los costos del ciclo de vida. La evidencia de licitaciones recientes muestra que cada dólar invertido en monitoreo puede ahorrar entre 4 y 5 dólares en gastos de reconstrucción, lo que impulsa el retorno de la inversión. El impulso es mayor en Asia-Pacífico, pero sigue siendo considerable en Estados Unidos, donde la Ley de Inversión en Infraestructura y Empleo asigna fondos multimillonarios para la renovación de activos.
Integración de IoT, análisis de la nube y Edge AI
Los registradores de datos de última generación, como el CR6 de Campbell Scientific, recopilan lecturas de cuerda vibrante y las procesan localmente mediante el filtrado VSPECT patentado, lo que permite alcanzar tiempos medios entre fallos superiores a cinco siglos [1] Campbell Scientific, “CR6 Measurement and Control System”, campbellsci.com . El análisis en el borde reduce la latencia, mientras que los paneles en la nube consolidan datos de múltiples sitios para el modelado predictivo. El complemento GeoDIN de Fugro para Civil 3D ejemplifica la integración, permitiendo a los diseñadores visualizar el comportamiento del subsuelo en entornos CAD familiares. El cambio resultante de la interpretación manual a las alertas de riesgo automatizadas está redefiniendo el valor del servicio.
Normativas globales más estrictas sobre seguridad de presas y relaves
Las investigaciones posteriores a fallas han activado el monitoreo continuo obligatorio. El Estándar Global de la Industria sobre Gestión de Relaves obliga a los propietarios a implementar instrumentación en tiempo real durante todo el ciclo de vida de las instalaciones. En los Estados Unidos, el Programa de Subvenciones para la Reducción del Riesgo de Presas de Michigan destina USD 14.9 millones a sistemas avanzados que emiten alarmas automatizadas, lo que señala una nueva fuente de financiamiento para los proveedores de sensores [2] Departamento de Medio Ambiente, Grandes Lagos y Energía de Michigan, “Programa de Subvenciones para la Reducción del Riesgo de Presas”, michigan.gov . Los plazos de cumplimiento se extienden hasta bien entrada la década de 2030, lo que garantiza una demanda sostenida.
Aumento del número de proyectos de metro subterráneo y trenes de alta velocidad
Megaproyectos como la Línea 18 del Grand Paris Express dependen de plataformas como Sixense Geoscope para rastrear desplazamientos milimétricos del terreno durante la excavación de túneles. La Línea 12 del Metro de Pekín emplea tecnología de contadores Frauscher como capa de redundancia para el control de trenes, integrando la monitorización geotécnica en las operaciones. El Metro de Melbourne exige una densidad de instrumentación similar, que procesa la información de más de 12,500 sensores a través de MissionOS. Estas referencias resaltan el efecto de escala que impulsa el volumen de los sensores.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de instalación y de ciclo de vida | -1.8% | Global, afectando particularmente a los mercados emergentes | Mediano plazo (2-4 años) |
| Escasez de ingenieros geotécnicos cualificados en GIM | -1.4% | América del Norte y la UE son las más afectadas y se extienden a nivel mundial | Largo plazo (≥ 4 años) |
| Riesgo de ciberseguridad para las redes de sensores inalámbricos | -0.9% | Global, con mayor impacto en infraestructuras críticas | Corto plazo (≤ 2 años) |
| Fragilidad de la cadena de suministro de sensores de fibra óptica especializados | -0.7% | Global, con concentración en la manufactura de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de instalación y de ciclo de vida
Los sistemas integrales pueden consumir entre el 3 % y el 5 % del presupuesto de capital y requieren personal especializado para su equipamiento. En un horizonte de 20 años, el alojamiento y el mantenimiento de datos suelen superar los gastos de hardware. Los contratistas más pequeños del sur de Asia y África retrasan la adopción a pesar de la comprobada mitigación de riesgos. Sin embargo, las aseguradoras incorporan cada vez más la cobertura de monitorización en el cálculo de las primas, inclinando gradualmente la balanza coste-beneficio a favor de la implementación.
Escasez de ingenieros geotécnicos cualificados en GIM
La Sociedad Americana de Ingenieros Civiles advierte sobre una persistente brecha de talento, ya que las jubilaciones de ingenieros superan a las de los recién graduados. La configuración avanzada del IoT, el ajuste de modelos de IA y el mantenimiento de gemelos digitales requieren competencias híbridas que rara vez se enseñan en los planes de estudio tradicionales. Las consiguientes limitaciones de capacidad prolongan los plazos de puesta en servicio y elevan las tarifas de los servicios, aunque las ofertas llave en mano de proveedores multinacionales cubren parcialmente esta brecha.
Análisis de segmento
Al ofrecer: el hardware ancla el gasto, el software acelera la creación de valor
El hardware se aseguró una cuota de mercado del 56.90% en el mercado de instrumentación y monitorización geotécnica. El crecimiento se mantiene estable, ya que cada proyecto aún requiere sensores físicos para desplazamiento, presión de poro o deformación. Los ingresos por software, aunque menores, están aumentando a una tasa de crecimiento anual compuesta (TCAC) del 14.12%. Se proyecta que el tamaño del mercado de instrumentación y monitorización geotécnica para software alcance los 2.41 millones de dólares para 2031, a medida que los gemelos digitales se conviertan en un requisito para el diseño, la licitación y la construcción. La evolución del hardware continúa, como lo demuestra SoilVue 10, un sensor sin mantenimiento que integra la digitalización de formas de onda para una conectividad IoT fluida.
La adopción de software surge de la demanda de paneles de control de riesgos, alarmas automatizadas y análisis del ciclo de vida, lo que impulsa el mercado de software y servicios de geomecánica . GroundIQ de Fugro convierte datos heterogéneos en mapas de riesgo de cavidades sin necesidad de procesamiento posterior manual. A su vez, los ingresos por servicios se expanden, abarcando calibración, alojamiento en la nube y gestión de modelos de IA. En general, los paquetes integrados que combinan sensores, análisis y soporte captan una cuota de mercado creciente, ya que los propietarios prefieren una responsabilidad centralizada.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por Networking Technology: El impulso de las tecnologías inalámbricas crece en medio del dominio de las tecnologías cableadas
Las arquitecturas cableadas contribuyeron con el 62.45 % de los ingresos en 2025, gracias a la probada fiabilidad de las redes troncales de fibra óptica en presas, túneles y tuberías. Este segmento también registró la mayor cuota de mercado en instrumentación y monitorización geotécnica para activos con alta densidad de datos. La detección distribuida de fibra de AP Sensing detecta fugas y movimientos del terreno a lo largo de toda la ruta, mejorando la visibilidad del estado estructural.
Las implementaciones inalámbricas, que abarcan LoRa sub-GHz, NB-IoT y Wi-Sun, registran una tasa de crecimiento anual compuesta (TCAC) del 14.78 %, gracias a que la optimización de la batería y el procesamiento en el borde reducen las visitas de mantenimiento. El Modelo 8910 de GEOKON utiliza LoRaWAN para transmitir datos de cuerda vibrante donde es imposible excavar zanjas. Las ventajas en cuanto a costos y flexibilidad posicionan la tecnología inalámbrica como la opción preferida para el apuntalamiento temporal, la vigilancia de deslizamientos y el seguimiento remoto del permafrost. Están surgiendo topologías híbridas que combinan troncales cableadas con redes inalámbricas en estrella para superar las limitaciones del sitio.
Por Estructura/Activo Monitoreado: La Estabilidad del Tramo Ferroviario Cobra Urgencia
Los puentes y túneles mantuvieron la mayor cuota de mercado en instrumentación y monitorización geotécnica, con un 30.55 % en 2025, debido al envejecimiento de los activos, que ya supera su vida útil. Proyectos como la rehabilitación del terraplén de Blisworth instalan inclinómetros y galgas extensométricas para detectar superficies de deslizamiento antes de que se produzcan fallos.
Las plataformas ferroviarias y de carretera muestran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 11.74 %. El monitoreo de la elevación por congelación en las líneas finlandesas emplea sensores de temperatura y LVDT para proteger las vías en placa del movimiento diferencial. Los corredores de alta velocidad en China, India y el Golfo Pérsico incorporan miles de sensores por kilómetro para cumplir con tolerancias de asentamiento inferiores a 2 mm. El monitoreo de presas y terraplenes está resurgiendo gracias a códigos de relaves más estrictos, mientras que las cimentaciones de edificios en megaciudades integran conjuntos de inclinómetros para proteger las estructuras patrimoniales adyacentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: las autoridades de transporte aceleran la adopción
Los promotores de edificios e infraestructuras representaron el 37.10 % del mercado de instrumentación y monitorización geotécnica en 2025, y solicitaron sistemas durante la construcción para garantizar el cumplimiento del diseño. Los propietarios ahora especifican la monitorización automatizada en los contratos EPC, lo que eleva la demanda base. Las agencias de transporte público presentan la tasa de crecimiento anual compuesta (TCAC) más alta, del 12.46 %. El programa de capital de la Autoridad de Tránsito del Área Metropolitana de Washington, con un presupuesto de 11.1 XNUMX millones de dólares, incluye sensores para la geometría de las vías, la convergencia de túneles y la deflexión de losas de las estaciones.
Los operadores mineros se enfrentan a la obligación de realizar un seguimiento continuo de relaves, alineado con el estándar global, lo que impulsa la redundancia de sensores y la fusión de datos satélite-terrestre. Las empresas de petróleo y gas amplían el monitoreo bajo las plataformas de pozos para garantizar la integridad y la vigilancia del metano, mientras que las autoridades hídricas adoptan piezómetros e inclinómetros para anticipar la rotura de diques durante lluvias extremas.
Análisis geográfico
North America Geotechnical Instrumentation and Monitoring Market
América del Norte representó el 34.05 % del mercado de instrumentación y monitoreo geotécnico, gracias a la renovada financiación federal para infraestructuras y a la rigurosa normativa de seguridad de presas. Los ingenieros estadounidenses también modernizan puentes antiguos con redes de rejilla Bragg de fibra para rastrear grietas por fatiga. Los corredores de permafrost de Canadá implementan sensores de temperatura distribuidos para proteger las tuberías del levantamiento por congelación.
APAC, EMEA and South America Geotechnical Instrumentation and Monitoring Market
Asia-Pacífico se expande a una tasa de crecimiento anual compuesta (TCAC) del 12.12 %, superando a todas las regiones. El Banco Asiático de Desarrollo estima una inversión en transporte de 43 billones de dólares para 2035, integrando paquetes de sensores en autopistas, metros y trenes de alta velocidad. El kilometraje ferroviario urbano de China superó los 10 000 km en 2025, y cada proyecto especifica la monitorización automatizada de asentamientos y deformaciones. El Oleoducto Nacional de Infraestructura de la India financia las autopistas Delhi-Bombay y Ganga, ambas con instrumentación continua. Europa es un mercado de reemplazo que prioriza la sostenibilidad. Los gestores de activos implementan gemelos digitales para maximizar los ciclos de vida, mientras que los estatutos del Pacto Verde Europeo fomentan el mantenimiento predictivo. La oportunidad de Sudamérica reside en el cumplimiento normativo de las presas de relaves en Chile y Brasil, mientras que Oriente Medio canaliza el gasto hacia extensiones de metros y centros de hidrógeno con bajas emisiones de carbono que requieren garantías de estabilidad del terreno. El crecimiento de África es incipiente, pero se acelera a medida que las asociaciones público-privadas liberan capital para carreteras y corredores energéticos.
Panorama competitivo
La fragmentación del mercado prevalece, pero los grupos que ofrecen soluciones integrales obtienen ventajas de escala. Fugro registró un crecimiento del 27.5 % en sus ingresos al integrar la caracterización de sitios con plataformas analíticas, lo que redujo los puntos de contacto con el cliente. Keller Group registró un aumento del 76 % en su beneficio operativo subyacente gracias a la integración de la instrumentación con las obras de cimentación especializadas.
Las alianzas estratégicas amplían el alcance del servicio. Worldsensing e IDS GeoRadar lanzaron una suite unificada de monitoreo de minería que integra información de prismas, radar y sísmica en un único panel. Las startups se centran en nichos como los nodos de inclinación MEMS o la detección de anomalías basada en IA, y se convierten con frecuencia en objetivos de adquisición una vez que se demuestra la adecuación del producto al mercado. En general, la diferenciación se centra en la cantidad de sensores y se centra en la inteligencia práctica, recompensando a las empresas que demuestran precisión predictiva y tiempo de actividad.
Líderes de la industria en instrumentación y monitoreo geotécnico
Fugro NV
Grupo Keller plc
NovaMetrix LLC
Sisgeo Srl
Instrumentos RST Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2025: Fugro abrió un laboratorio geotécnico en Yakarta, aumentando la capacidad en un 20% y reduciendo el tiempo de prueba en un 30%.
- Junio de 2025: Fugro ganó un contrato de caracterización de sitios offshore con RWE y TotalEnergies para futuros parques eólicos.
- Mayo de 2025: EGLE de Michigan otorgó USD 14.9 millones para mejoras de presas centradas en el monitoreo bajo su Programa de Subvenciones para la Reducción del Riesgo de Presas.
- Enero de 2025: SOCOTEC adquirió Ninyo y Moore, agregando 16 oficinas en EE. UU. y 600 empleados para reforzar los servicios ambientales y de infraestructura.
Alcance y metodología
El mercado de instrumentación y monitoreo geotécnico se centra en el uso de instrumentos y tecnologías avanzadas para evaluar las propiedades físicas y mecánicas de los materiales del subsuelo, incluidos el suelo y la roca. Este mercado, que atiende principalmente a sectores como la construcción, la minería, la ingeniería civil y los proyectos ambientales, desempeña un papel fundamental al brindar información en tiempo real sobre la estabilidad y el comportamiento de las estructuras, las excavaciones y los entornos naturales.
El estudio rastrea los ingresos acumulados a través de la venta de instrumentación geotécnica y sistemas y servicios de monitoreo por parte de varios actores en todo el mundo. El estudio también rastrea los parámetros clave del mercado, los factores de crecimiento subyacentes y los principales proveedores que operan en la industria, lo que respalda las estimaciones del mercado y las tasas de crecimiento durante el período de pronóstico. El estudio analiza además el impacto general de las secuelas de COVID-19 y otros factores macroeconómicos en el mercado. El alcance del informe abarca el tamaño del mercado y las previsiones para los diversos segmentos del mercado.
El mercado de instrumentación y monitoreo geotécnico está segmentado por oferta (hardware y software, y servicios), tecnología de redes (cableadas e inalámbricas), estructura (puentes y túneles, edificios y servicios públicos, represas y otros), usuario final (petróleo y gas, energía y electricidad, construcción e infraestructura, y minería) y geografía (América del Norte, Europa, Asia Pacífico, Medio Oriente y África, y América Latina). Se proporcionan los tamaños de mercado y las previsiones en cuanto a valor (USD) para todos los segmentos anteriores.
| Componentes metálicos |
| Software |
| Servicios |
| Con conexión de cable | cableado de cobre |
| Fibra óptica | |
| Conectividad | Corto alcance (Wi-Fi, ZigBee, BLE) |
| LPWAN (LoRa, NB-IoT, LTE-M) |
| Puentes y túneles |
| Presas y terraplenes |
| Edificios y servicios públicos |
| Ferrocarriles y plataformas de carretera |
| Excavaciones y cimentaciones profundas |
| Otras estructuras/activos monitoreados |
| Desarrolladores de edificios e infraestructuras |
| Energía y potencia (incluidas las renovables) |
| Petróleo y Gas |
| Minas y canteras |
| Autoridades de transporte |
| Gestión ambiental y del agua |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de Africa | ||
| Ofreciendo | Componentes metálicos | ||
| Software | |||
| Servicios | |||
| Por Tecnología de Redes | Con conexión de cable | cableado de cobre | |
| Fibra óptica | |||
| Conectividad | Corto alcance (Wi-Fi, ZigBee, BLE) | ||
| LPWAN (LoRa, NB-IoT, LTE-M) | |||
| Por Estructura / Activo Monitoreado | Puentes y túneles | ||
| Presas y terraplenes | |||
| Edificios y servicios públicos | |||
| Ferrocarriles y plataformas de carretera | |||
| Excavaciones y cimentaciones profundas | |||
| Otras estructuras/activos monitoreados | |||
| Por industria del usuario final | Desarrolladores de edificios e infraestructuras | ||
| Energía y potencia (incluidas las renovables) | |||
| Petróleo y Gas | |||
| Minas y canteras | |||
| Autoridades de transporte | |||
| Gestión ambiental y del agua | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Australia y Nueva Zelanda | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Egipto | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de instrumentación y monitoreo geotécnico?
El mercado se valoró en 5.76 millones de dólares en 2026 y está en camino de alcanzar los 9.47 millones de dólares en 2031.
¿Qué región genera mayores ingresos?
América del Norte lidera con el 34.05% de los ingresos de 2025 debido a estrictos mandatos de seguridad y grandes programas de renovación.
¿Qué segmento se está expandiendo más rápidamente?
Las plataformas de software están creciendo a una tasa anual compuesta (CAGR) del 14.12 % a medida que los gemelos digitales y el análisis de inteligencia artificial ganan terreno.
¿Por qué las autoridades de transporte están aumentando el gasto en monitoreo?
Las agencias adoptan el monitoreo predictivo para mejorar la seguridad y reducir las interrupciones por mantenimiento, lo que genera una CAGR del 12.46 % en este segmento de usuarios finales.
¿Qué tecnologías están impulsando el crecimiento futuro?
La inteligencia artificial de borde, la miniaturización de sensores de IoT y las redes LPWAN inalámbricas mejoran colectivamente la calidad de los datos y al mismo tiempo reducen los costos de implementación.
¿Cuál es la principal barrera para una adopción más amplia?
Los altos costos iniciales y de ciclo de vida, sumados a la escasez de ingenieros capacitados en sistemas de monitoreo avanzados, siguen siendo obstáculos clave.


