

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
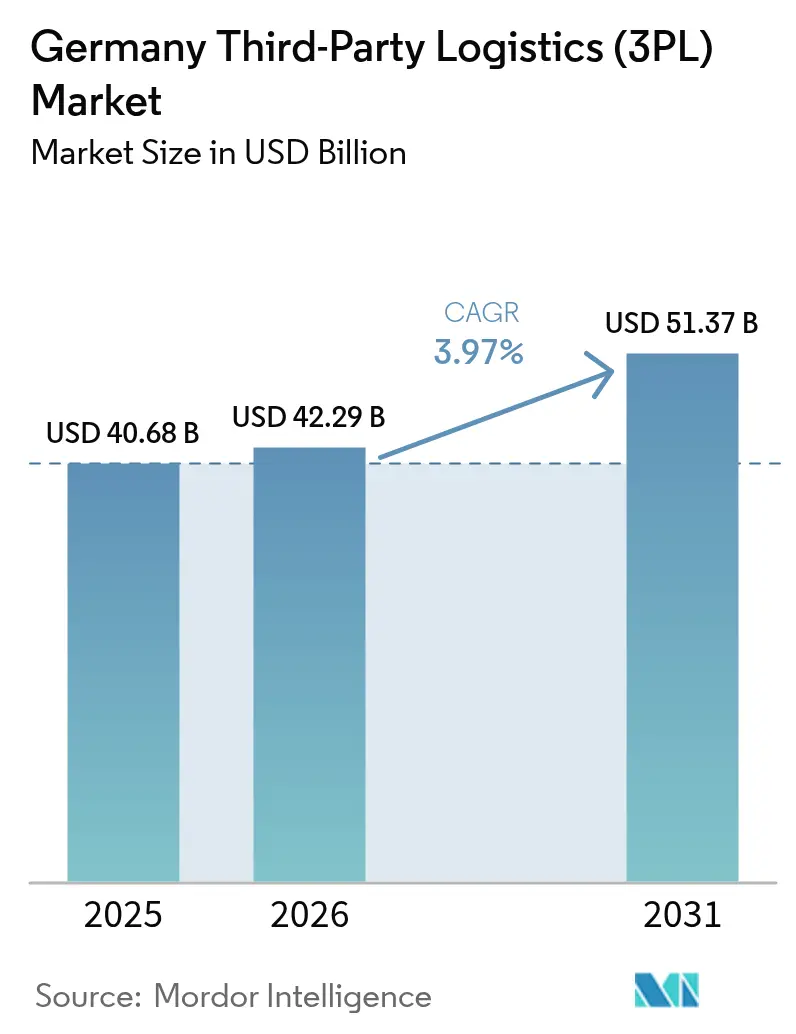
| Tamaño del mercado (2026) | USD 42.29 mil millones |
| Tamaño del mercado (2031) | USD 51.37 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.97% CAGR |
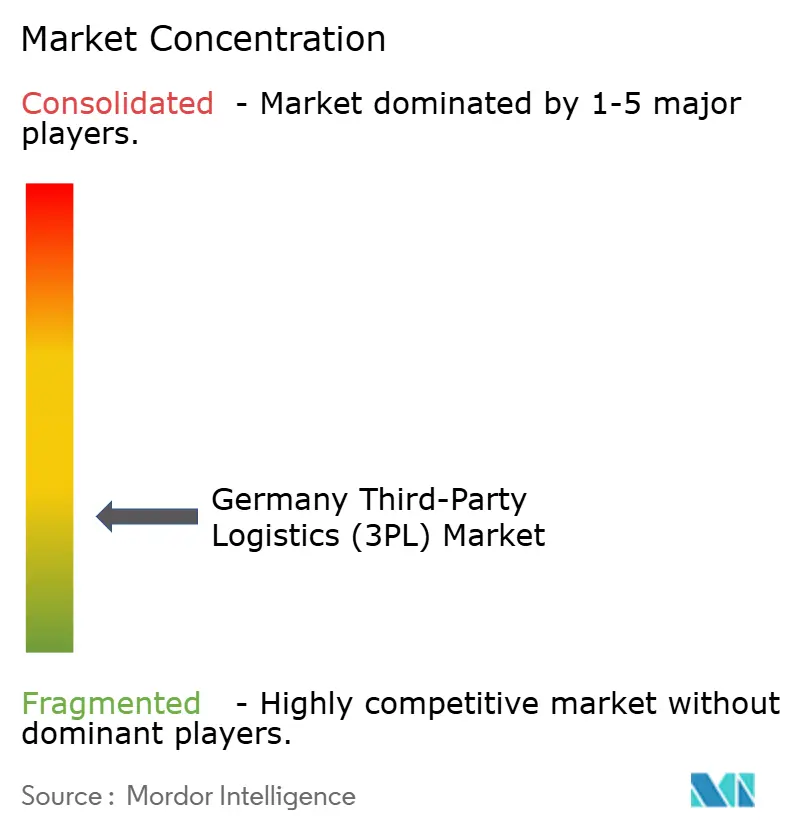
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado alemán de logística de terceros (3PL) realizado por Mordor Intelligence
El mercado alemán de logística de terceros estaba valorado en 40.68 millones de dólares en 2025 y se estima que crecerá desde los 42.29 millones de dólares en 2026 hasta alcanzar los 51.37 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 3.97% durante el período de previsión (2026-2031).
Los cambios estructurales que favorecen la externalización de la logística, el papel central del país en el comercio europeo y el creciente gasto en defensa, sumados al auge del comercio electrónico, impulsan la demanda. La reorganización de las rutas tras el Brexit traslada los volúmenes transfronterizos a los centros logísticos alemanes, mientras que la presión sobre los costes laborales acelera la automatización de los almacenes. El apoyo estatal al transporte ecológico y la financiación vinculada a criterios ESG refuerzan aún más las oportunidades a largo plazo para los proveedores que combinan la sostenibilidad con el liderazgo tecnológico.
Conclusiones clave del informe
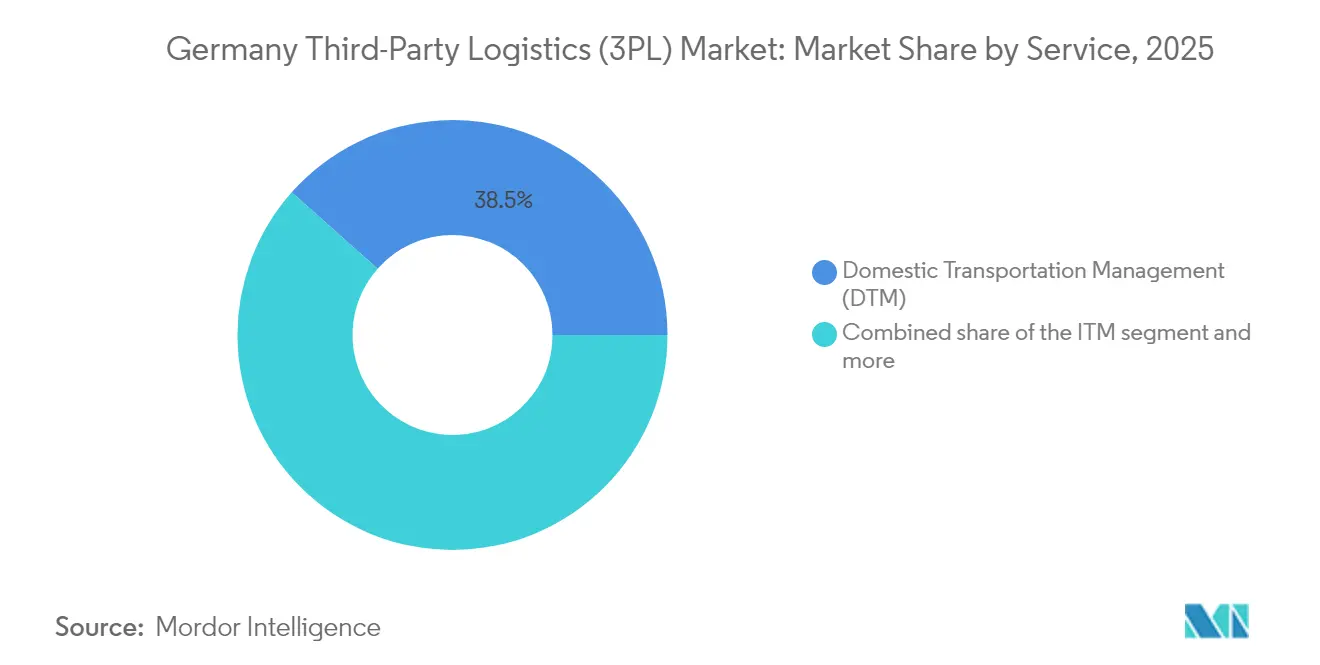
- Por servicio, Domestic Transportation Management tenía el 38.45 % de la participación de mercado de logística de terceros de Alemania en 2025; se proyecta que Value-Added Warehousing & Distribution registre una CAGR del 6.55 % hasta 2031.
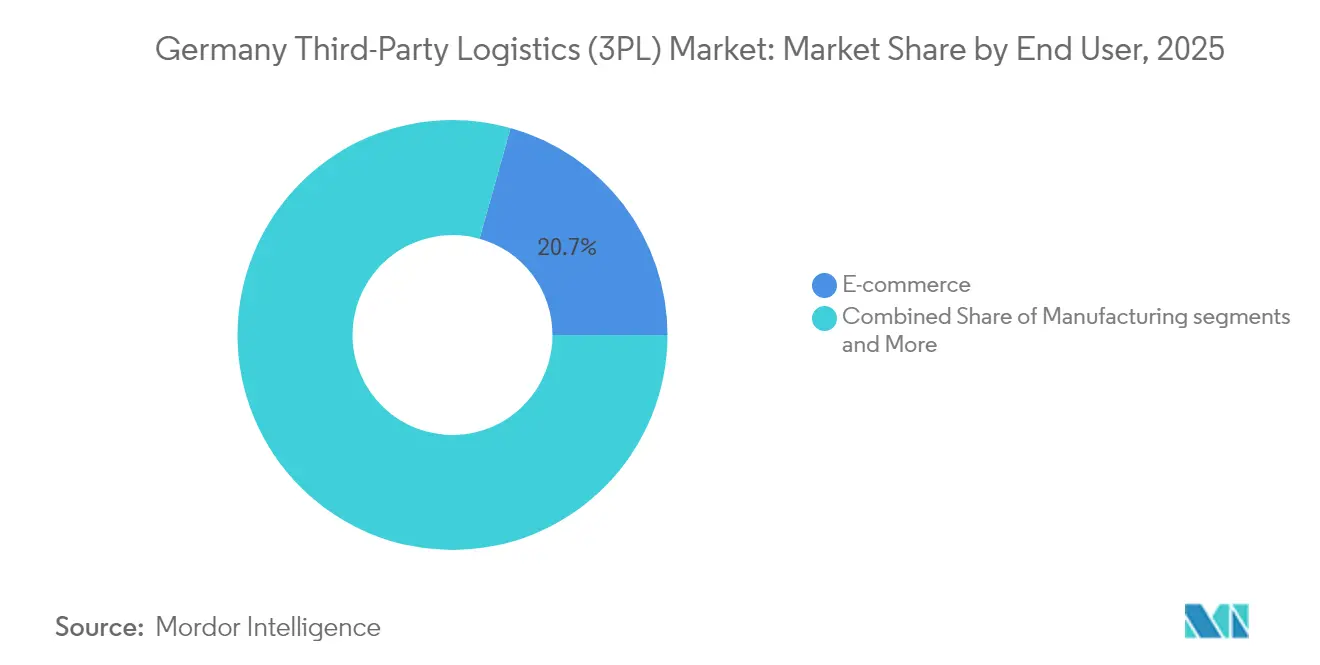
- Por usuario final, el comercio electrónico representó el 20.65 % del tamaño del mercado de logística de terceros de Alemania en 2025, mientras que el sector automotriz está en camino de una CAGR del 4.12 % hasta 2031.
- Por modelo logístico, las soluciones Asset-Light representaron el 41.35% de los ingresos de 2025, mientras que se prevé que los modelos híbridos aumenten a una CAGR del 4.96%.
- Por regiones, Renania del Norte-Westfalia lideró con un 22.60 % de ingresos en 2025; Baden-Württemberg es el estado con el crecimiento más rápido, con una CAGR del 4.18 %.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de logística de terceros (3PL) en Alemania
Análisis del impacto de los impulsores
| Destornillador | (%) Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los volúmenes de paquetes de comercio electrónico aumentan más allá del nivel prepandemia | + 0.8% | A nivel nacional; picos en Renania del Norte-Westfalia, Baviera y Baden-Württemberg | Mediano plazo (2-4 años) |
| El comercio minorista omnicanal impulsa la descentralización del inventario | + 0.6% | Centros urbanos y grandes centros | Mediano plazo (2-4 años) |
| Aumento de los flujos transfronterizos B2C tras la reorientación del Brexit | + 0.4% | Corredores occidentales, principalmente Renania del Norte-Westfalia y Hamburgo | Corto plazo (≤ 2 años) |
| El ROI de la automatización mejora con un salario mínimo de USD 13.2 | + 0.7% | A nivel nacional; más fuerte en regiones con salarios altos | Largo plazo (≥ 4 años) |
| Los préstamos vinculados a ESG impulsan la modernización de almacenes ecológicos | + 0.3% | Grandes clústeres industriales | Largo plazo (≥ 4 años) |
| El rearme de la Bundeswehr eleva el gasto en logística de defensa | + 0.5% | regiones manufactureras de defensa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los volúmenes de paquetes de comercio electrónico aumentan más allá del nivel base previo a la pandemia
La demanda de paquetería continúa superando los niveles de referencia de 2019, ya que los consumidores trasladan más compras discrecionales al ámbito online. Los smartphones impulsan el 57% de los pagos, lo que obliga a las redes de distribución a adaptarse a entregas más pequeñas y rápidas. El tiempo medio de tránsito de Alemania de 1.44 días y el 94.39% de éxito en la primera entrega consolidan al país como una base de distribución preferida. DHL procesa 6.7 millones de paquetes nacionales al día y apunta a un crecimiento anual de los ingresos por comercio electrónico superior al 5%, lo que ilustra cómo los operadores tradicionales redirigen recursos del correo en declive hacia la logística de paquetería [1] Frank Appel, “Deutsche Post DHL Group FY 2024 Presentation,” DHL Group, dhl.com] . La escalabilidad en la capacidad de última milla sigue siendo una palanca competitiva decisiva a medida que la densidad de paquetes se extiende por las zonas suburbanas y rurales.
El comercio minorista omnicanal impulsa la descentralización del inventario
Los minoristas ahora distribuyen el inventario entre múltiples ubicaciones de microcumplimiento para cumplir con sus compromisos de entrega al día siguiente. El centro de REWE en Magdeburgo, con un presupuesto de 275 millones de dólares, representa este cambio, operando 49,500 m² con un 50 % de automatización y un rendimiento de 286,000 paquetes diarios. Los nodos distribuidos acortan los plazos de entrega, pero multiplican la complejidad de la planificación, lo que obliga a los comerciantes a externalizar las tareas de visibilidad y asignación. Los 3PL con bajo consumo de activos cobran impulso al integrar sistemas avanzados de gestión de almacenes (WMS) y análisis en instalaciones compartidas, lo que permite a los minoristas flexibilizar la capacidad sin necesidad de almacenes propios.
Aumento de los flujos transfronterizos B2C tras el desvío del Brexit
Las barreras entre el Reino Unido y la UE han desviado muchos paquetes a través de los puntos de consolidación alemanes. Los costes logísticos a lo largo del corredor germano-británico aumentaron un 13 %, pero los proveedores recuperan volumen gestionando los envíos posteriores a la UE que antes viajaban directamente. El despacho de aduanas, las normas fronterizas sobre emisiones de carbono y la administración del IVA generan flujos de ingresos de valor añadido. Por lo tanto, los centros alemanes sirven como puntos de acceso para los minoristas no pertenecientes a la UE que buscan un acceso único al espacio Schengen, lo que refuerza el mercado alemán de logística de terceros como eje vertebrador de la distribución en Europa.
El ROI de la automatización mejora con un salario mínimo de USD 13.2
El salario mínimo nacional eleva las escalas salariales y reduce los períodos de recuperación de la inversión para la robótica. DHL planea agregar 1,000 unidades de Boston Dynamics a los 7,500 robots existentes, logrando velocidades de descarga de 700 cajas por hora. Los camiones de patio teleoperados de FERNRIDE, probados con DB Schenker, permiten que un operador gestione varios vehículos, aliviando la escasez de mano de obra y mejorando la seguridad. A largo plazo, la automatización se extiende más allá de los centros insignia a las instalaciones de tamaño mediano, modificando los perfiles de la fuerza laboral hacia el mantenimiento, el análisis y las operaciones remotas [2] Silke Reinhardt, “Informe de la Comisión del Salario Mínimo Alemán 2024”, Ministerio Federal de Trabajo y Asuntos Sociales, bmrs.bund.de.
Análisis del impacto de las restricciones
| Restricción | (%) Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez estructural de conductores de camiones (más de 80,000 vacantes) | -0.9% | A nivel nacional; agudo en zonas orientales y rurales. | Corto plazo (≤ 2 años) |
| Las altas tarifas eléctricas limitan la expansión de la cadena de frío | -0.4% | A nivel nacional; sitios de alto consumo energético | Mediano plazo (2-4 años) |
| La estricta prohibición de camiones los domingos complica la planificación | -0.2% | A escala nacional | Largo plazo (≥ 4 años) |
| La deslocalización hacia Europa Central y Oriental desplaza el volumen hacia el exterior | -0.6% | regiones fronterizas | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez de conductores de camiones estructurales (más de 80,000 vacantes)
Con menos del 3 % de conductores menores de 25 años, las jubilaciones superan a las contrataciones, lo que deja a las flotas con poca capacidad. El lastre económico anual alcanza los 11 mil millones de dólares debido a que las rutas se posponen o se encarecen. Los obstáculos regulatorios para los conductores no pertenecientes a la UE y las preocupaciones sobre el estilo de vida deprimen las nuevas entradas, lo que obliga a los 3PL a aumentar los salarios e invertir en incentivos para la retención. Los operadores más grandes amortiguan el impacto con tractores de patio autónomos y rutas optimizadas, mientras que las pequeñas empresas se enfrentan a la compresión de los márgenes y al riesgo de cierre [3] Dirk Engelhardt, “Driver Shortage Position Paper 2025,” Federal Association of Road Haulage, bgl-ev.de.
Las altas tarifas eléctricas limitan la expansión de la capacidad de la cadena de frío
Los impuestos y gravámenes estratificados de Alemania mantienen los precios de la energía industrial entre los más altos de Europa. Los operadores de cámaras frigoríficas, donde la refrigeración puede representar el 40% de los costos, dudan en construir nuevos espacios sin una claridad tarifaria a largo plazo. Las exenciones favorecen a los grandes consumidores de energía, lo que deja en desventaja a los 3PL medianos. La modernización de sistemas solares y de baterías reduce parte de la exposición, pero las inversiones de capital aumentan las barreras de entrada, lo que limita el crecimiento de la cadena de frío hasta que se estabilice la política energética.
Análisis de segmento
Por servicio: el transporte nacional domina en medio de la aceleración del almacenamiento
La Gestión del Transporte Nacional contribuyó con el 38.45 % a los ingresos de 2025, lo que subraya el tamaño del mercado alemán de logística de terceros, derivado de la red de autopistas de 13,000 6.55 km del país y sus densos polos industriales. Los transportes regulares de grupaje y carga completa impulsan la producción para la exportación y las cadenas de suministro intracomunitarias. Por otro lado, se proyecta que el Almacenamiento y la Distribución de Valor Añadido crezcan un 2031 % anual hasta XNUMX, a medida que los minoristas descentralizan el inventario y los fabricantes demandan servicios de aplazamiento. Este cambio aumenta la cuota de mercado alemana de la logística de terceros en las ofertas basadas en instalaciones, lo que anima a los proveedores a modernizar sus espacios con sistemas de transporte, picking controlado por voz y zonas con temperatura controlada.
La automatización y la visibilidad en tiempo real redefinen los límites del servicio. Operadores como Rhenus redujeron los tiempos de tránsito de la red en un 34 % tras rediseñar los flujos de los centros de distribución, lo que demuestra que el enrutamiento basado en TI puede liberar capacidad sin ampliar las flotas. Los clientes solicitan cada vez más almacenamiento para el transporte, esperando soluciones integrales con una sola factura. En consecuencia, los 3PL agrupan la consolidación, el cross-docking y la última milla en contratos unificados, difuminando las fronteras entre los segmentos de transporte y almacenamiento tradicionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por usuario final: el comercio minorista lidera mientras que el sector automotriz acelera
El comercio electrónico mantuvo una cuota de ingresos del 20.65 % en 2025 gracias a la sólida demanda de paquetes, las promesas de entrega en el mismo día y la complejidad del procesamiento de devoluciones. La escala del segmento consolida la base del tamaño del mercado alemán de logística de terceros para centros de clasificación de alto rendimiento. Sin embargo, se prevé que el sector automotriz alcance una tasa de crecimiento anual compuesta (TCAC) del 4.12 %, a medida que la electrificación, la logística de importación de baterías y la entrega justo en secuencia de componentes ligeros intensifican la externalización. La normativa sobre paquetes de baterías favorece los almacenes 3PL certificados que cumplen con estrictas normas de seguridad contra incendios, lo que ofrece un nicho premium.
Las alianzas evidencian la tendencia: DHL Supply Chain gestiona actualmente 100,000 traslados anuales para Vitesco Technologies en 12 plantas europeas, centralizando las funciones de la torre de control para reducir las emisiones y los costes. La volatilidad del volumen de la industria automotriz impulsa la demanda de contratos flexibles con capacidad de respuesta, lo que impulsa a los 3PL a invertir en espacios compartidos y modulares en lugar de almacenes dedicados. En los sectores de manufactura, cadena de frío para ciencias de la vida y tecnología-electrónica, la carga de alto valor mantiene reservas estables, incluso mientras los clientes de energía y servicios públicos lidian con los ciclos de las materias primas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modelo logístico: preferencia por activos livianos en un contexto de crecimiento híbrido
Los clientes se inclinan por las ofertas de Asset-Light, que representaron el 41.35% de la facturación de 2025, para evitar la dependencia de capital y aprovechar las tecnologías 3PL. Sin embargo, los modelos híbridos liderarán el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 4.96%, ya que los transportistas coubican flotas dedicadas con capacidad 3PL variable. El mercado alemán de logística de terceros recompensa a los proveedores que pueden gestionar activos propios y externalizados a través de plataformas conectadas mediante API, lo que ofrece transparencia en costes y servicios.
Las soluciones de camiones como servicio aceleran la transición hacia un modelo de bajo consumo, especialmente para vehículos de cero emisiones, cuyos costos de adquisición siguen siendo elevados. Los paquetes de suscripción que incluyen vehículos, carga y mantenimiento reducen el riesgo de la adopción de vehículos eléctricos, lo que permite a los transportistas implementar un transporte limpio sin afectar sus balances. Simultáneamente, los sectores con demanda irregular, en particular las promociones de bienes de consumo de alta rotación (FMCG), adoptan configuraciones híbridas, ampliando sus flotas privadas para la temporada alta y manteniendo el acceso puntual a transportistas externos.
Análisis geográfico
Renania del Norte-Westfalia (NRW) obtuvo el 22.60% de los ingresos en 2025, la mayor participación dentro del mercado alemán de logística de terceros, con el puerto interior de Duisburgo como base y los nodos multimodales de Colonia como base. La región transporta mercancías a 500 millones de consumidores en un radio de tres horas en coche y alberga el segundo mayor centro de carga aérea de Alemania, el aeropuerto de Colonia/Bonn. Los clústeres de logística inteligente de NRW aprovechan los corredores 5G y las colaboraciones con universidades, lo que posiciona al estado para una supremacía continua a medida que se extiende la adopción de torres de control digitales.
Baden-Württemberg muestra la trayectoria más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 4.18 % hasta 2031. Su base exportadora de 223.3 5.6 millones de dólares, su intensidad de I+D del 3.2 % y la concentración de innovadores en automoción como Bosch y Daimler sustentan la demanda de almacenamiento de alta gama. La terminal combinada de ferrocarril y carretera del norte de la Selva Negra amplía el alcance intraeuropeo, mientras que la reducción de los costes del terreno en los alrededores de Augsburgo atrae nuevas inversiones en logística. La tasa de desempleo del XNUMX % en el estado indica una escasez de mano de obra que aumenta el interés en las colaboraciones con proveedores de servicios logísticos para la automatización.
Baviera mantiene una sólida cuota de mercado gracias al peso económico de Múnich y su proximidad a las fronteras alpinas, captando los flujos de Austria y Europa Central y Oriental. Hamburgo aprovecha la adopción temprana de la energía terrestre y el abastecimiento de hidrógeno para posicionar su puerto para el transporte de mercancías con emisiones de carbono neutras, ofreciendo a los transportistas opciones de entrada que cumplen con las normas ESG. Los estados del este, que se benefician de la bajada de los precios inmobiliarios y de los fondos de la UE, atraen a operadores de comercio electrónico que buscan un menor coste total de desembarque para Polonia y la República Checa. La estructura policéntrica de Alemania, respaldada por conexiones fluidas de carreteras y ferrocarril, permite un diseño de red multicentro donde la colocación del inventario se adapta a la demanda en tiempo real.
Panorama regulatorio
Las operaciones de logística de terceros (3PL) en Alemania se rigen por una combinación de normas de transporte por carretera de la UE y la normativa nacional, a cargo de la Oficina Federal de Logística y Movilidad (BALM), que supervisa el cumplimiento y aplica la legislación nacional e internacional en materia de transporte. Un requisito clave para el cumplimiento es el tacógrafo inteligente: a partir del 1 de julio de 2026, los vehículos comerciales ligeros de entre 2.5 y 3.5 toneladas utilizados para el transporte transfronterizo de mercancías o el cabotaje deberán estar equipados con la versión 2 del tacógrafo inteligente, lo que aumenta las exigencias de cumplimiento digital para las flotas de mensajería y transporte ligero.
La política de descarbonización se basa cada vez más en programas federales administrados por el Ministerio Federal de Transportes (BMV). En 2026, el ministerio lanzó un programa de financiación de 1 millones de euros a cuatro años para la infraestructura de recarga de vehículos comerciales pesados eléctricos, con el objetivo de apoyar las hojas de ruta de transición de flotas y la construcción de estaciones de recarga. En cuanto al marco legal, la Ley de Transporte por Carretera (Gueterkraftverkehrsgesetz, GuKG) se actualizó recientemente mediante una ley del 23 de febrero de 2026, que refuerza la necesidad de que los operadores logísticos externos (3PL) realicen un seguimiento de los permisos, el acceso al mercado y los requisitos de cumplimiento social a medida que evolucionan las normas.
Análisis de la cadena de valor
La cadena de valor de la logística de terceros (3PL) en Alemania comienza con la demanda del remitente (comercio minorista y electrónico, automoción, fabricación industrial, ciencias de la vida) y se extiende a las capas de planificación y ejecución, que incluyen transporte de mercancías, intermediación y documentación, transporte terrestre nacional y distribución, y logística contractual (almacenamiento, preparación de pedidos/embalaje, devoluciones). Los principales facilitadores incluyen la capacidad de transporte (transportistas y subcontratistas), los integradores de automatización e inmuebles de almacenes, las plataformas de TI (TMS/WMS/torres de control) y la infraestructura multimodal (puertos, aeropuertos, terminales ferroviarias y nodos interiores como los centros logísticos de Renania del Norte-Westfalia). Las limitaciones en la capacidad de las autopistas y el ferrocarril, junto con los largos ciclos de planificación y aprobación de los centros logísticos y la infraestructura de combustibles alternativos, generan costes de fricción que aumentan la importancia del diseño de la red, la gestión de franjas horarias y las herramientas de productividad.
Las recientes acciones en materia de redes y capacidades demuestran cómo los participantes se mueven a lo largo de la cadena para asegurar la densidad y la resiliencia. Kuehne+Nagel reforzó su alcance en el transporte terrestre nacional mediante la adquisición de las actividades de logística de LSL-Lohmoeller Spedition und Logistik GmbH, integrando personal y camiones en su red y reforzando su participación en el grupaje. Las ampliaciones de capacidad impulsadas por la inversión de grandes operadores, como Dachser, que anunció inversiones por más de 350 millones de euros en 2026, junto con la continua expansión de sus grandes centros logísticos, respaldan el almacenamiento y el flujo de mercancías en el cross-docking. Al mismo tiempo, movimientos competitivos como el acuerdo de FM Logistics para adquirir una participación mayoritaria en Schaflein reflejan los esfuerzos por asegurar el acceso a la logística industrial y los contratos con clientes dentro de Alemania.
Panorama competitivo
El mercado está fragmentado. En abril de 2025, DSV completó la adquisición de DB Schenker por 15.73 millones de dólares, creando un líder con ingresos de 45.76 millones de dólares y presencia en 90 países. La escala otorga al grupo fusionado mayor poder de negociación en la contratación de transporte aéreo y marítimo, y financia la I+D en robótica y plataformas de visibilidad. Esta operación marca un cambio de enfoque, pasando del crecimiento basado exclusivamente en el volumen a modelos de servicio de alta tecnología y optimizados para el uso de activos en el mercado alemán de logística de terceros.
La automatización sigue siendo un factor diferenciador. Los 1,000 robots adicionales de DHL Group complementan las 7,500 unidades desplegadas, con una inversión de capital de 1.1 millones de dólares estadounidenses para la automatización entre 2025 y 2027. Los primeros pilotos generaron un aumento del 25 % en la productividad y una reducción del 80 % en los incidentes. Los proveedores más pequeños se especializan en mantener su relevancia, ofreciendo almacenamiento de baterías para vehículos eléctricos que cumple con la normativa ADR o atendiendo cadenas de suministro de defensa que requieren acreditación de seguridad.
La sostenibilidad define los criterios de licitación. Los pliegos de condiciones estipulan cada vez más la presentación de informes sobre emisiones de carbono y el suministro de energía renovable. Los operadores capaces de garantizar el almacenamiento con energía solar y el transporte por carretera impulsado por HVO obtienen contratos plurianuales con tarifas premium. Quienes se quedan atrás en las mejoras ecológicas se enfrentan a una posible pérdida de clientes a medida que los objetivos del Alcance 3 se endurecen a partir de 2026.
Líderes de la industria de logística de terceros (3PL) en Alemania
Deutsche Post DHL
Dachser
Kuehne + nagel
DSV
Hellmann Worldwide Logistics
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Mayo de 2026: Los accionistas de DHL Group aprobaron la transferencia de Post and Parcel Germany a una entidad jurídica independiente y el cambio de nombre de la empresa matriz cotizada a DHL AG, con la implementación prevista para el segundo semestre de 2026. La reestructuración aclara los límites legales entre las operaciones postales nacionales y las actividades logísticas globales, lo que permite una gestión y una gobernanza más precisas para las inversiones a gran escala en logística de terceros (3PL).
- Mayo de 2026: Dachser inició una ampliación de 30 millones de euros de su mayor centro logístico en el sur de Alemania. La mayor capacidad y la modernización del espacio de manipulación refuerzan la capacidad de distribución nacional y la logística contractual de Dachser, mejorando la flexibilidad del servicio para los transportistas industriales y minoristas que se enfrentan a plazos de entrega más ajustados.
- Febrero de 2026: Kuehne+Nagel anunció la adquisición de las actividades de transporte por carretera de LSL-Lohmoeller Spedition und Logistik GmbH en Rheine, integrando a su red a 142 especialistas en logística y 50 camiones. Esta adquisición aumenta la densidad del transporte terrestre nacional de mercancías y grupaje, lo que permite una utilización más competitiva de las rutas principales y una mayor cobertura para los contratos de los transportistas en Alemania.


Alcance del informe del mercado de logística de terceros (3PL) en Alemania
Un proveedor de logística de terceros (3PL) ofrece servicios logísticos externalizados, que abarcan todo lo que implica la gestión de una o más facetas de las actividades de adquisición y cumplimiento. El informe ofrece un análisis de fondo completo del mercado alemán de 3PL, que incluye una descripción general del mercado, una estimación del tamaño del mercado para segmentos clave, tendencias emergentes por segmentos y dinámica del mercado. El informe también ofrece el impacto de la geopolítica y las pandemias en el mercado.
El mercado de logística de terceros (3PL) de Alemania está segmentado por tipo (gestión de transporte nacional, gestión de transporte internacional y almacenamiento y distribución de valor añadido) y usuario final. El informe ofrece tamaños de mercado y pronósticos en valor (miles de millones de dólares) para todos los segmentos anteriores.
Por servicio
| Gestión del Transporte Nacional (DTM) | Las vías de acceso |
| Infraestructuras ferroviaria. | |
| Airways | |
| Vías fluviales | |
| Gestión del Transporte Internacional (ITM) | Las vías de acceso |
| Infraestructuras ferroviaria. | |
| Airways | |
| Vías fluviales | |
| Almacenamiento y distribución de valor añadido (VAWD) |
Por usuario final
| Motorium |
| Energía y servicios públicos |
| Manufactura |
| Ciencias de la vida y salud |
| Tecnología y Electrónica |
| E-commerce |
| Bienes de consumo y bienes de consumo de alta rotación |
| Alimentos & Bebidas |
| Otros |
Por modelo logístico
| Asset-Light (basado en la gestión) |
| Gran cantidad de activos (flota propia y almacenes) |
| Híbrido |
Por estados – Alemania (Valor)
| Norte de Rhine-Westphalia |
| Baviera (Bayern) |
| Baden-Wurttemberg |
| Resto de estados |
| Por servicio | Gestión del Transporte Nacional (DTM) | Las vías de acceso |
| Infraestructuras ferroviaria. | ||
| Airways | ||
| Vías fluviales | ||
| Gestión del Transporte Internacional (ITM) | Las vías de acceso | |
| Infraestructuras ferroviaria. | ||
| Airways | ||
| Vías fluviales | ||
| Almacenamiento y distribución de valor añadido (VAWD) | ||
| Por usuario final | Motorium | |
| Energía y servicios públicos | ||
| Manufactura | ||
| Ciencias de la vida y salud | ||
| Tecnología y Electrónica | ||
| E-commerce | ||
| Bienes de consumo y bienes de consumo de alta rotación | ||
| Alimentos & Bebidas | ||
| Otros | ||
| Por modelo logístico | Asset-Light (basado en la gestión) | |
| Gran cantidad de activos (flota propia y almacenes) | ||
| Híbrido | ||
| Por estados – Alemania (Valor) | Norte de Rhine-Westphalia | |
| Baviera (Bayern) | ||
| Baden-Wurttemberg | ||
| Resto de estados | ||


Preguntas clave respondidas en el informe
¿Cuál será el valor del mercado logístico de terceros en Alemania en 2026?
El sector tendrá un valor de USD 42.29 millones en 2026.
¿A qué velocidad crecerá la logística de terceros en Alemania hasta 2031?
Se pronostica que los ingresos se expandirán a una tasa compuesta anual del 3.97%, alcanzando los USD 51.37 mil millones.
¿Qué servicio domina la demanda de logística subcontratada en Alemania?
La gestión del transporte nacional lidera con el 38.45% de los ingresos de 2025.
¿Qué estado alemán muestra la perspectiva de crecimiento logístico más rápida?
Se proyecta que Baden-Württemberg registre una CAGR del 4.18 % entre 2026 y 2031.
Última actualización de la página:



