

Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
| Año base para la estimación | 2024 |
| Período de datos de pronóstico | 2025 - 2030 |
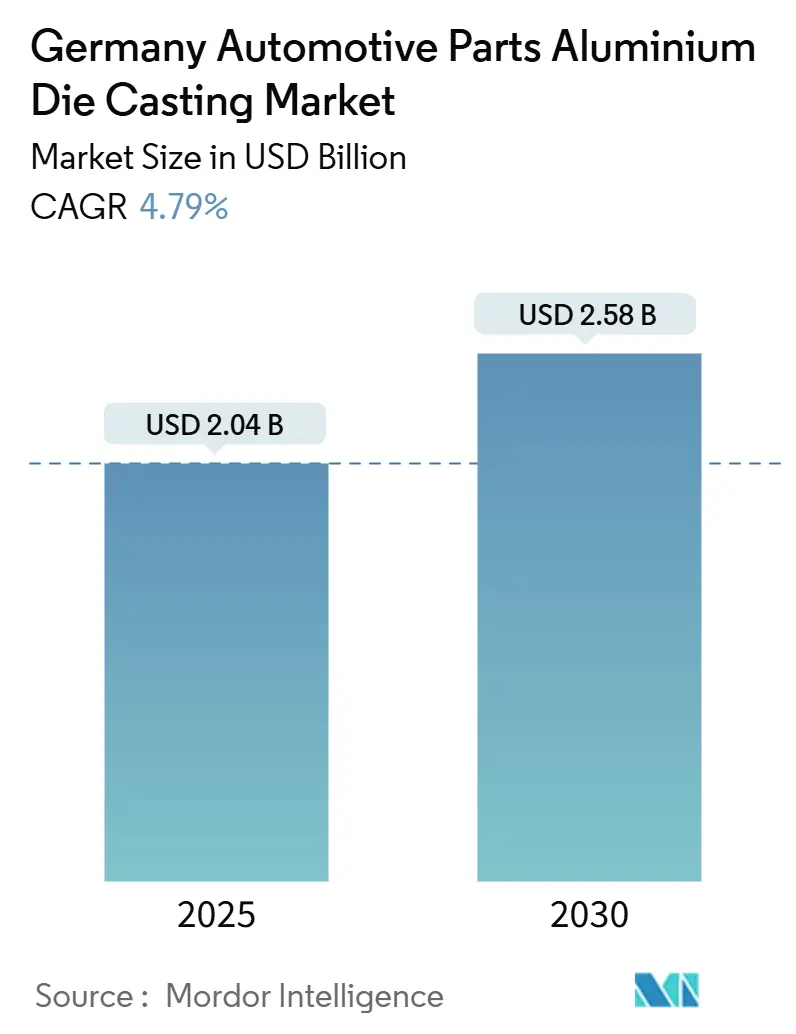
| Tamaño del mercado (2025) | USD 2.04 mil millones |
| Tamaño del mercado (2030) | USD 2.58 mil millones |
| Tasa de crecimiento (2025 - 2030) | 4.79% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado alemán de fundición a presión de aluminio para piezas de automoción por Mordor Intelligence
El tamaño del mercado alemán de fundición a presión de aluminio para piezas de automoción alcanzó los 2.04 millones de dólares en 2025 y se proyecta que ascienda a 2.58 millones de dólares para 2030, lo que se traduce en una tasa de crecimiento anual compuesta (TCAC) del 4.79 % durante el horizonte de pronóstico. Esta estabilidad en los ingresos oculta un cambio fundamental en la combinación de productos, desde bloques de motor hasta piezas fundidas centradas en la electrificación, donde las carcasas de baterías, los sistemas térmicos integrados y los elementos estructurales significativos registran los aumentos de volumen más rápidos. Las amplias hojas de ruta de electrificación implementadas por Volkswagen, BMW y Mercedes-Benz estimulan la actualización continua de herramientas, mientras que las inversiones en megacasting comprimen los conjuntos multicomponente en estructuras de fundición a presión únicas, lo que reduce el peso del vehículo y el número de puntos de soldadura. Al mismo tiempo, la presión del Mecanismo de Ajuste Fronterizo de Carbono de la UE y los mandatos de economía circular de los fabricantes de equipos originales (OEM) aceleran la transición hacia la fundición de aluminio secundario y con energía renovable, obligando a las fundiciones a dominar la gestión de aleaciones, los controles de procesos en tiempo real y la tecnología de hornos energéticamente eficientes.
Conclusiones clave del informe
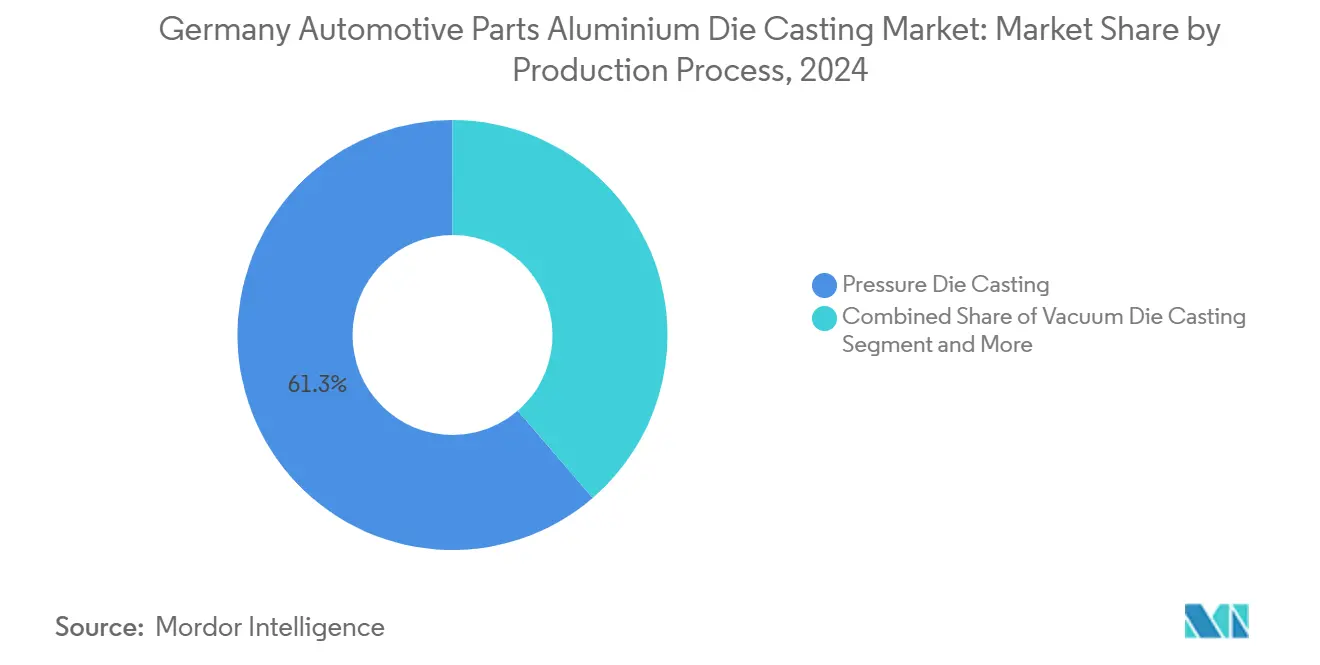
- Por proceso de producción, la fundición a presión lideró con el 61.25% de la participación de mercado de fundición a presión de aluminio para piezas de automóviles de Alemania en 2024, mientras que la fundición a presión al vacío está en camino de expandirse a una CAGR del 5.45% hasta 2030.
- Por aplicación, las piezas de motor capturaron el 39.16% de la participación de mercado de fundición a presión de aluminio de piezas automotrices de Alemania en 2024; se proyecta que las carcasas de baterías de movilidad eléctrica y los sistemas térmicos avancen a una CAGR del 6.94% hasta 2030.
- Por tipo de vehículo, los automóviles de pasajeros representaron el 76.24% del tamaño del mercado de fundición a presión de aluminio de piezas de automóviles de Alemania en 2024, mientras que se espera que los vehículos comerciales ligeros registren la CAGR más fuerte del 5.82% hasta 2030.
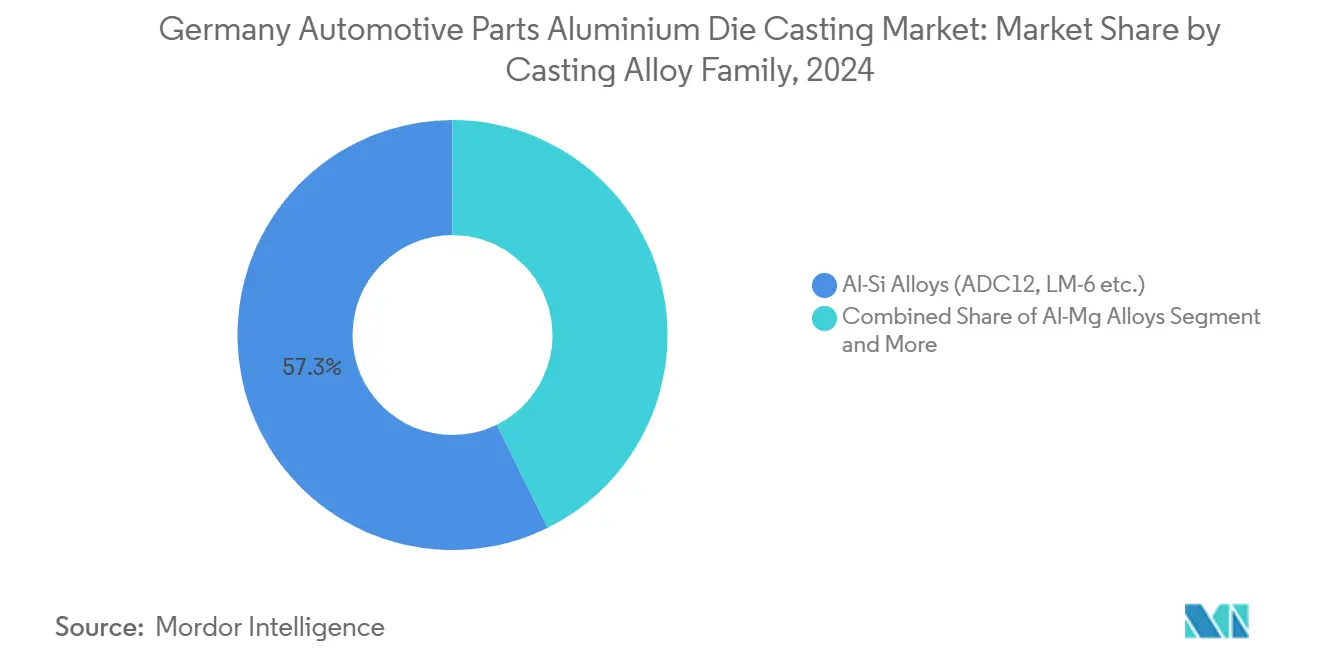
- Por familia de aleaciones de fundición, los grados Al-Si representaron el 57.25 % del tamaño del mercado de fundición a presión de aluminio para piezas de automóviles de Alemania en 2024, mientras que se prevé que las aleaciones Al-Mg crezcan a una CAGR del 6.21 % hasta 2030.
- Por usuario final, los proveedores OEM/Tier-1 controlaron el 73.08 % del tamaño del mercado de fundición a presión de aluminio de piezas automotrices de Alemania en 2024 y se proyecta que registren una CAGR del 5.19 % durante 2025-2030.
Tendencias y perspectivas del mercado alemán de fundición a presión de aluminio para piezas de automoción
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Giga y megacasting liderados por vehículos eléctricos | + 1.2% | El núcleo de Alemania, con repercusiones en la UE | Mediano plazo (2-4 años) |
| Aumento de la tensión en la carcasa de la batería integrada | + 1.1% | Los centros automotrices de Alemania | Mediano plazo (2-4 años) |
| Normas más estrictas sobre emisiones de la flota de la UE | + 0.8% | A nivel de la UE, con el foco puesto en Alemania | Corto plazo (≤ 2 años) |
| Mandatos de economía circular de los fabricantes de equipos originales | + 0.6% | Alemania | Largo plazo (≥ 4 años) |
| Control de procesos HPDC impulsado por IA | + 0.4% | Los clústeres de fundición de Alemania | Mediano plazo (2-4 años) |
| Incentivos para la descarbonización de fundiciones | + 0.3% | Los niveles federal y estatal de Alemania | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Adopción de giga y megacasting impulsada por vehículos eléctricos
Las inversiones en líneas de giga y megafundición reconfiguran drásticamente los bajos de los vehículos, los bastidores de las baterías y las estructuras de carga de impacto. La planta de Handtmann en Biberach opera la primera unidad de megafundición en serie de Europa capaz de inyectar 128 kg por ciclo, eliminando piezas soldadas significativas con ahorros de peso [1] “Primera línea de megafundición en serie de Europa”, EUROGUSS, euroguss.de . En su planta de Kassel, Volkswagen está reemplazando múltiples piezas de chapa metálica con un único módulo trasero, demostrando la disposición de Alemania para adoptar técnicas avanzadas de fundición estructural. Mientras tanto, Mercedes-Benz está probando su estructura trasera Bionicast, utilizando un diseño de una sola pieza que integra varios componentes. Este enfoque optimiza los procesos de producción y enfatiza las ventajas económicas de herramientas simplificadas, tiempos de ciclo más rápidos y una logística mejorada. Las fundiciones escalan prensas de 4,000 toneladas, adaptan válvulas de vacío para el control de la porosidad e integran sensores de IA para análisis de inyección en tiempo real, consolidando el liderazgo de Alemania en el mercado de fundición a presión de aluminio para piezas de automoción en fundición estructural de vehículos eléctricos.
Aumento de los programas de alojamiento integrado de baterías
Handtmann obtuvo un pedido de 630 millones de euros (unos 680 millones de dólares estadounidenses) para carcasas de baterías de alto voltaje, un contrato único que prácticamente reemplaza los volúmenes de producción de bloques de motor de varios años. La expansión de BMW en Landshut aumenta la capacidad de carcasas de Neue Klasse, logrando una doble función de soporte estructural y disipación de calor en una sola pieza de fundición. Los proveedores diseñan moldes multicavidad con circuitos de refrigeración integrados y nervaduras antiaplastamiento, ampliando el valor potencial del mercado alemán de fundición a presión de aluminio para piezas de automoción por vehículo eléctrico.
Normas más estrictas sobre emisiones de la flota de la UE más allá de Euro 7
Euro 7 extiende el cumplimiento más allá de los gases de escape a las métricas de carbono del ciclo de vida, intensificando la sustitución del acero estampado por aluminio. La planta de BMW en Landshut adoptó la tecnología de fundición por inyección que reduce la temperatura de fusión, limitando el uso de energía y permitiendo paredes más delgadas para las carcasas de la próxima generación de e-drive [2] “Landshut Foundry Expands for Neue Klasse EVs”, BMW Group Press, bmwgroup.com . Las fundiciones que aprovechan la energía renovable y los flujos de chatarra de ciclo cerrado permiten a los fabricantes de equipos originales (OEM) registrar reducciones verificables de CO₂ dentro de las auditorías de alcance 3, fortaleciendo así la demanda de piezas fundidas a presión premium y bajas en carbono producidas en el país.
Mandatos de economía circular de los fabricantes de equipos originales (≥40 % de aluminio reciclado para 2040)
Volkswagen y Mercedes aspiran a alcanzar un contenido reciclado significativo para 2040, lo que impulsa a los químicos de aleación a contrarrestar la chatarra rica en hierro con adiciones de manganeso para suprimir la fragilidad del β-Al₅FeSi, a la vez que se buscan bajos factores de lodos. La rápida solidificación en la fundición a presión a alta presión aborda eficazmente la microsegregación. Este avance permite una importante recuperación de chatarra al final de su vida útil en AlSi₁₂MnMg de alta resistencia, junto con reducciones notables en las emisiones de CO₂. Comercialmente, estos resultados respaldan los contratos de adquisición de chatarra a largo plazo, protegiendo a las fundiciones de los recargos del CBAM sobre el metal primario importado.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Primas de aluminio volátiles y CBAM | -0.9% | Las regiones alemanas dependientes de las importaciones | Corto plazo (≤ 2 años) |
| Escasez de mano de obra en las fundiciones alemanas | -0.7% | Los clústeres de fundición de Alemania | Largo plazo (≥ 4 años) |
| Alto riesgo de desecho | -0.5% | Las instalaciones de megadifusión de Alemania | Mediano plazo (2-4 años) |
| Competencia de las estructuras soldadas por extrusión | -0.4% | Los centros automotrices de Alemania | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Primas volátiles del aluminio y riesgo de recargo del CBAM
La volatilidad del metal en bruto más los aranceles al carbono de implementación gradual de CBAM podrían elevar los costos de los lingotes entregados para el suministro fuera de la UE, lo que reduciría el EBITDA de las empresas que dependen de las importaciones [3] “CBAM Impact on Foundries”, Bundesverband Deutsche Gießerei-Industrie, bdguss.de . Las fundiciones se cubren con contratos de chatarra plurianuales y recurren a recicladores nacionales, pero la mayor variabilidad de las pérdidas por fusión obliga a controles más estrictos de los hornos y a costos adicionales de tratamiento de la fusión que suponen un desafío para los operadores más pequeños.
Escasez de mano de obra cualificada en las fundiciones alemanas
Desde 2019, las nóminas en el sector metalúrgico han disminuido significativamente, lo que ha resultado en vacantes para programadores de robótica, tecnólogos de salas de herramientas y metalúrgicos. Al destacar la brecha entre la nueva maquinaria y el logro de la producción máxima, BMW ha dedicado un tiempo considerable a capacitar a sus empleados para celdas HPDC equipadas con IA. Los organismos del sector presionan para que se incentiva la formación profesional y se agilice la inmigración cualificada para mantener la competitividad en el mercado.
Análisis de segmento
Por proceso de producción: la fundición a presión al vacío gana impulso a pesar del dominio de la fundición a presión
La fundición a presión retuvo el 61.25 % del mercado alemán de fundición a presión de aluminio para piezas de automoción en 2024, lo que refleja la solidez de sus parques de máquinas y la comprobada rentabilidad del coste por inyección. Sin embargo, la fundición a presión al vacío avanza a una tasa de crecimiento anual compuesta (TCAC) del 5.45 % hasta 2030, impulsada por programas de carcasas de baterías y carrocerías en blanco que requieren niveles de porosidad inferiores al 0.2 % y objetivos de tracción posteriores al tratamiento térmico superiores a 240 MPa. Las fundiciones modernizan las camisas de inyección con válvulas de vacío, incorporan desgasificadores en línea e implementan diseños de placas de sellado para conseguir contratos adicionales con los ingenieros de zonas de impacto de los fabricantes de equipos originales (OEM).
Los procesos de gravedad, semisólido y compresión se utilizan en soportes de nicho bajo el capó y rótulas de suspensión, pero su volumen total es diez veces inferior al de las tecnologías de alta presión. De cara a 2030, las prensas de 6,000 toneladas de Megacasting se basarán principalmente en baños de fusión desgasificados, lo que significa que las configuraciones híbridas de HPDC y vacío captarán la mayor parte de los pedidos adicionales y consolidarán el liderazgo de Alemania en el mercado de fundición a presión de aluminio para piezas de automoción en fundiciones de seguridad críticas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de aplicación: los componentes de movilidad eléctrica aumentan mientras que las piezas del motor disminuyen
Las piezas de motor representaron el 39.16 % del mercado alemán de fundición a presión de aluminio para piezas de automoción en 2024; sin embargo, los volúmenes se estancaron a medida que el lanzamiento de modelos de motor de combustión interna se redujo gradualmente después de 2025. Se espera que las carcasas de baterías y las placas térmicas para movilidad eléctrica registren una tasa de crecimiento anual compuesta (TCAC) del 6.94 % hasta 2030, superando el crecimiento de las piezas fundidas para sistemas de propulsión tradicionales. Las piezas fundidas estructurales de carrocería para conjuntos de piso ahora se benefician de las plataformas de megacasting de los fabricantes de equipos originales (OEM), lo que eleva el contenido promedio de aluminio por vehículo.
Las cajas de transmisión pierden importancia, pero se inclinan hacia diseños de ejes eléctricos, que requieren galerías de refrigeración integradas, lo que preserva la demanda selectiva de experiencia en fundición a presión de paredes delgadas. Con la creciente transición hacia los vehículos eléctricos, las piezas diseñadas para la electrificación están a punto de superar a los motores, convirtiéndose en el principal motor de ingresos del mercado alemán de fundición a presión de aluminio para piezas de automoción.
Por tipo de vehículo: los vehículos comerciales ligeros impulsan el crecimiento a pesar del predominio de los automóviles de pasajeros
Los turismos representaron el 76.24 % del mercado alemán de fundición a presión de aluminio para piezas de automoción en 2024, impulsado por las plataformas modulares de VW y las exportaciones de gran volumen de BMW. Sin embargo, se espera que la electrificación de la entrega de última milla impulse la demanda de vehículos comerciales ligeros a una tasa de crecimiento anual compuesta (TCAC) del 5.82 % hasta 2030, impulsada por las regulaciones de acceso urbano y el desarrollo de redes de comercio electrónico. Las dimensiones de las cajas de batería de las furgonetas son entre un 30 % y un 40 % mayores que las de los hatchbacks, lo que aumenta el tonelaje de fundición a presión por unidad.
La electrificación de vehículos de dos ruedas en ciudades alemanas densamente pobladas impulsa pedidos de lotes pequeños de basculantes y carcasas de motor. En cambio, los vehículos comerciales pesados dependen de fundiciones de bajo volumen y altamente especializadas para los travesaños del chasis de los autobuses eléctricos. Las fundiciones con configuraciones de celdas flexibles y herramientas de cambio rápido están bien posicionadas para captar una cuota de mercado a medida que la oferta de modelos se amplía a diversas categorías de carga útil.
Por familia de aleaciones de fundición: las aleaciones de Al-Mg ganan terreno frente al dominio del Al-Si
Las químicas Al-Si, como ADC12 y LM-6, dominaron el 57.25 % del mercado alemán de fundición a presión de aluminio para piezas de automoción en 2024, valoradas por su fluidez y larga vida útil. Sin embargo, las familias Al-Mg registrarán una tasa de crecimiento anual compuesta (TCAC) del 6.21 %, ya que las exigencias de la economía circular de los fabricantes de equipos originales (OEM) favorecen las mezclas sin cobre y con alto índice de reciclaje. Las adiciones de Mg mejoran la relación resistencia-densidad, lo que permite paredes más delgadas en las bandejas de las baterías de vehículos eléctricos sin comprometer la energía de deformación.
Los metalúrgicos alemanes utilizan espectrómetros en línea y sistemas automatizados de dosificación de refinadores de grano para mitigar la variabilidad de la chatarra, garantizando así que las aleaciones de la industria alemana de fundición a presión de aluminio para piezas de automoción cumplan con los estándares de soldabilidad y resistencia a la corrosión. El crecimiento en los segmentos de aleaciones Al-Cu e híbridas sigue siendo un nicho, con especial atención a las carcasas de motores eléctricos que requieren una conductividad térmica mejorada para temperaturas de bobinado de clase de aislamiento F.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por el usuario final: los fabricantes de equipos originales (OEM) y los proveedores de primer nivel mantienen su dominio sobre el mercado de repuestos
Los fabricantes de equipos originales (OEM)/empresas de primer nivel (Tier-1) representaron el 73.08 % del mercado alemán de fundición a presión de aluminio para piezas de automoción en 2024, y su tasa de crecimiento anual compuesta (TCAC) del 5.19 % subraya la creciente integración vertical. Los fabricantes de automóviles reservan con antelación espacios de megacasting mediante acuerdos de compra multianuales, lo que impide el acceso a los compradores de posventa al contado.
Una mayor consolidación de componentes reduce la cantidad de artículos reparables, lo que limita la demanda de reemplazos tradicionales e impulsa a las empresas del mercado de repuestos a centrarse en placas de refrigeración de reacondicionamiento especializadas y piezas de fundición para optimizar el rendimiento. Los fabricantes de primer nivel integran celdas de fundición en líneas de ensamblaje modulares de accionamientos eléctricos, acortando las cadenas de suministro y protegiendo la propiedad intelectual de los diseños de estatores patentados.
Análisis geográfico
Alemania controló una parte significativa de la producción europea de fundición a presión de aluminio para la industria automotriz en 2024, aprovechando los densos clústeres de proveedores en Baden-Württemberg, Baviera y Renania del Norte-Westfalia. En estas regiones, los estrechos corredores logísticos entre las plantas de fundición a presión y las plantas de estampación o ensamblaje de los fabricantes de equipos originales (OEM) facilitan los modelos de entrega justo en secuencia.
Los informes anticipados del CBAM, desde 2023, posicionan a las fundiciones nacionales como socios de abastecimiento de bajas emisiones de carbono para los programas paneuropeos de vehículos, lo que permite obtener precios superiores a las importaciones con mayores emisiones. Francia e Italia albergan un importante número de ensamblajes de vehículos, pero dependen de las importaciones alemanas de fundición para obtener experiencia en gigafundición y conocimientos técnicos sobre equipos. Las plantas de Europa del Este ofrecen un alivio en los costos de mano de obra, pero se quedan atrás en la adopción de la fundición al vacío y la monitorización de procesos basada en IA, cediendo los complejos programas de vehículos eléctricos a las empresas alemanas tradicionales.
Proveedores como Handtmann despliegan instalaciones satelitales para complementar sus centros nacionales de megadifusión, logrando un equilibrio entre costo y proximidad. La incertidumbre en materia de política comercial y el seguimiento logístico de las emisiones favorecen las cadenas de valor integradas regionalmente, lo que refuerza la influencia del mercado en el centro del continente.
Panorama competitivo
El mercado alemán presenta una concentración moderada. Handtmann lidera la gigafundición estructural; Nemak se especializa en carcasas para motores eléctricos; Rheinmetall destaca en placas de baterías fundidas a presión al vacío; y Alutech Holding amplió su alcance con la adquisición de la planta de AE Group, con 1,300 empleados, en 2024. La diferenciación estratégica se basa en los controles de procesos con IA, la capacidad de fabricar piezas grandes sin porosidad y el abastecimiento verificado de metales con bajas emisiones de carbono.
VW y BMW impulsan marcos de proveedores preferentes que premian las hojas de ruta de descarbonización, lo que impulsa a las plantas más pequeñas a consolidarse o centrarse en la fabricación por contrato especializada. Proveedores de equipos como Bühler suministran prensas de 6,000 toneladas con análisis de inyección integrado, lo que eleva los umbrales de inversión de capital y crea barreras de entrada.
Las alianzas de I+D entre fundiciones, universidades y productores de aleaciones aceleran la calificación de grados de Al-Mg con alto contenido de desechos, incorporando el conocimiento del mercado alemán de fundición a presión de aluminio para piezas de automóviles que los competidores distantes tienen dificultades para replicar.
Líderes alemanes en la industria de fundición a presión de aluminio para piezas de automoción
Nemak, SAB de CV
Rheinmetall AG (KS HUAYU AluTech GmbH)
Grupo Handtmann
ryobi limitada
Grupo de fundición KSM GmbH
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Septiembre de 2025: Volkswagen anunció la adopción de giga-casting para sus próximos vehículos eléctricos de nivel de entrada de la serie ID durante IAA Mobility 2025 en Múnich.
- Abril de 2025: Handtmann anunció una segunda celda de megacasting en su sitio de Biberach luego de una exitosa puesta en marcha en 2024.
- Febrero de 2024: Alutech Holding GmbH & Co. KG adquiere el 100% de AE Group AG, ampliando así la capacidad de fundición a presión de alta presión en Turingia.
- Enero de 2024: LMG Manufacturing GmbH inauguró una nueva nave HPDC en Hoym/Seeland para suministrar a BMW piezas de aluminio para electromovilidad.
Alcance del informe sobre el mercado alemán de fundición a presión de aluminio para piezas de automoción
El mercado alemán de fundición a presión de aluminio para piezas de automóviles segmenta sus ofertas por proceso de producción (incluida la fundición a presión y la fundición a presión al vacío), tipo de aplicación (como piezas de motor y piezas de carrocería y estructurales), tipo de vehículo (que abarca automóviles de pasajeros y vehículos de dos ruedas), familia de aleaciones de fundición (que incluye aleaciones de Al-Si y aleaciones de Al-Mg) y usuario final (proveedores OEM/de nivel 1 y mercado de repuestos independiente).
Los pronósticos del mercado se presentan en términos de valor (USD).
Por proceso de producción
| Fundición a presión |
| Fundición al vacío |
| Exprimir fundición a presión |
| Gravity Die Casting |
| Fundición semisólida/reológica |
Por tipo de aplicación
| Piezas del motor |
| Carrocería y piezas estructurales |
| Piezas de transmisión y transmisión |
| Carcasas de baterías y sistemas térmicos para movilidad eléctrica |
| Otras aplicaciones (HVAC, dirección, frenado) |
Por tipo de vehículo
| Carros pasajeros |
| De dos ruedas |
| Tres ruedas |
| Vehículos comerciales ligeros |
| Vehículos comerciales pesados y autobuses |
Por la familia Casting Alloy
| Aleaciones Al-Si (ADC12, LM-6, etc.) |
| Aleaciones de Al-Mg |
| Al-Cu y otros |
Por usuario final
| Fabricante de equipos originales (OEM) / Proveedores de primer nivel |
| Mercado de repuestos independiente |
| Por proceso de producción | Fundición a presión |
| Fundición al vacío | |
| Exprimir fundición a presión | |
| Gravity Die Casting | |
| Fundición semisólida/reológica | |
| Por tipo de aplicación | Piezas del motor |
| Carrocería y piezas estructurales | |
| Piezas de transmisión y transmisión | |
| Carcasas de baterías y sistemas térmicos para movilidad eléctrica | |
| Otras aplicaciones (HVAC, dirección, frenado) | |
| Por tipo de vehículo | Carros pasajeros |
| De dos ruedas | |
| Tres ruedas | |
| Vehículos comerciales ligeros | |
| Vehículos comerciales pesados y autobuses | |
| Por la familia Casting Alloy | Aleaciones Al-Si (ADC12, LM-6, etc.) |
| Aleaciones de Al-Mg | |
| Al-Cu y otros | |
| Por usuario final | Fabricante de equipos originales (OEM) / Proveedores de primer nivel |
| Mercado de repuestos independiente |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué procesos dominan los volúmenes de fundición a presión de aluminio en Alemania?
La fundición a presión sigue siendo el caballo de batalla, con una participación del 61.25 % en 2024, pero la fundición a presión al vacío está creciendo más rápido, con una CAGR del 5.45 %, debido a los crecientes requisitos de calidad de las piezas estructurales.
¿Qué segmento crece más rápido dentro del mix de aplicaciones de casting?
Las carcasas de baterías y los sistemas térmicos integrados aumentarán a una tasa compuesta anual del 6.94 % hasta 2030 a medida que la penetración de los vehículos eléctricos reconfigura la cartera de componentes.
¿Cuál es la perspectiva para las piezas fundidas para vehículos comerciales ligeros?
La electrificación de furgonetas de reparto genera una CAGR del 5.82 %, y las bandejas de batería más grandes aumentan el tonelaje de aluminio por unidad y ofrecen contratos de alto valor para las máquinas de fundición a presión flexibles.
¿Cómo afrontan las empresas de fundición a presión alemanas las regulaciones de carbono de la UE?
Las fundiciones localizan el origen de la chatarra, invierten en hornos de energía renovable y adoptan controles de procesos impulsados por IA para cumplir con los mandatos de contenido reciclado de CBAM y OEM mientras protegen los márgenes.


