

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
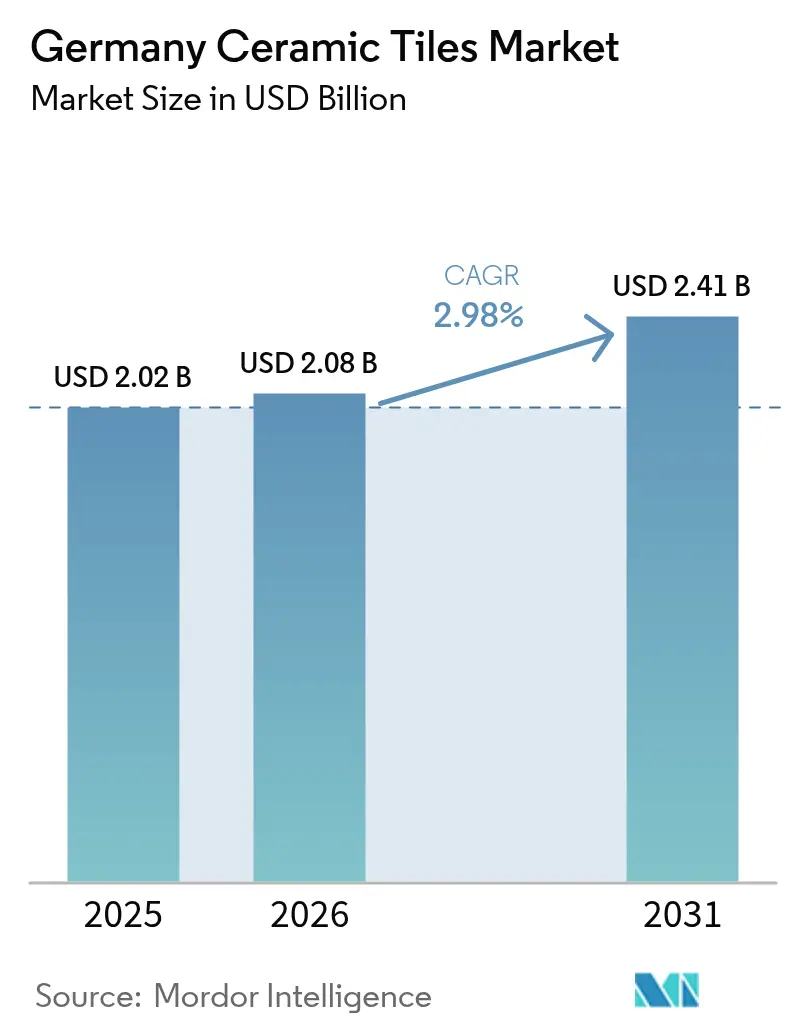
| Tamaño del mercado (2026) | USD 2.08 mil millones |
| Tamaño del mercado (2031) | USD 2.41 mil millones |
| Tasa de crecimiento (2026 - 2031) | 2.98% CAGR |
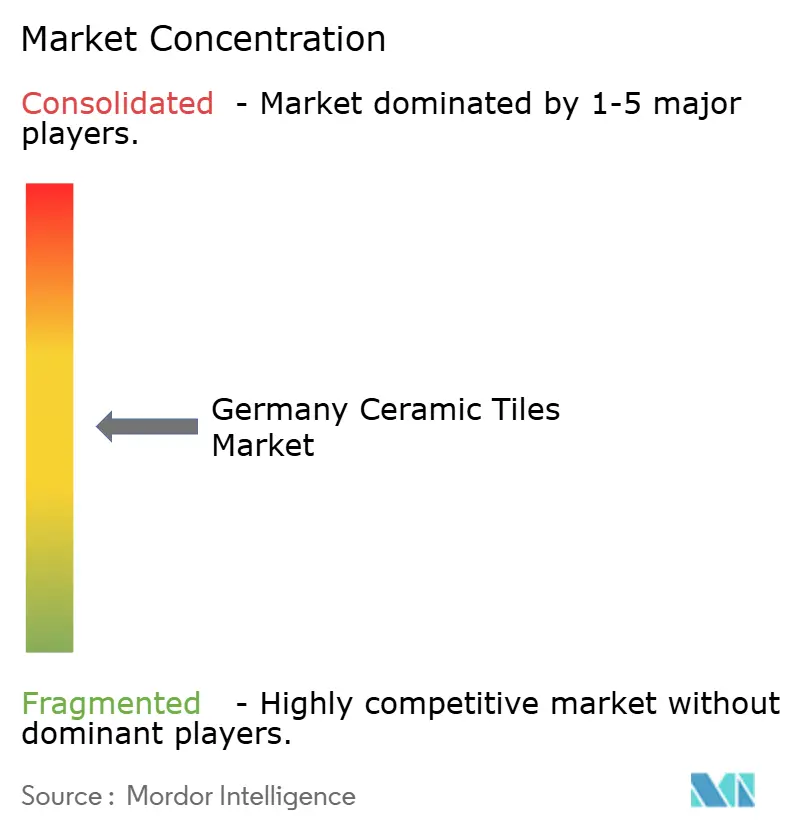
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado alemán de baldosas cerámicas por Mordor Intelligence
El tamaño del mercado alemán de baldosas cerámicas en 2026 se estima en 2.08 millones de dólares, creciendo desde los 2.02 millones de dólares de 2025, con proyecciones para 2031 de 2.41 millones de dólares, con un crecimiento del 2.98 % CAGR entre 2026 y 2031. Esta expansión se ve impulsada por la renovación de viviendas tras la pandemia, la rápida difusión del porcelánico de gran formato y los incentivos gubernamentales que permiten que la instalación de baldosas sea elegible para subvenciones de eficiencia energética. El porcelánico resistente a las heladas, los esmaltes antibacterianos y los paneles finos para fachadas ventiladas se especifican cada vez más, ya que los constructores buscan acabados duraderos y de bajo mantenimiento que cumplan con las estrictas normas de carbono. Los fabricantes con un alto consumo energético también están modernizando sus hornos con sistemas de GLP o de recuperación de calor residual para amortiguar la volatilidad de los precios del gas natural. A medida que se consolidan la descarbonización de la oferta y la renovación de la demanda, se espera que el mercado alemán de baldosas cerámicas mantenga su rumbo a pesar de la debilidad cíclica en las aprobaciones de nuevas viviendas.
Conclusiones clave del informe
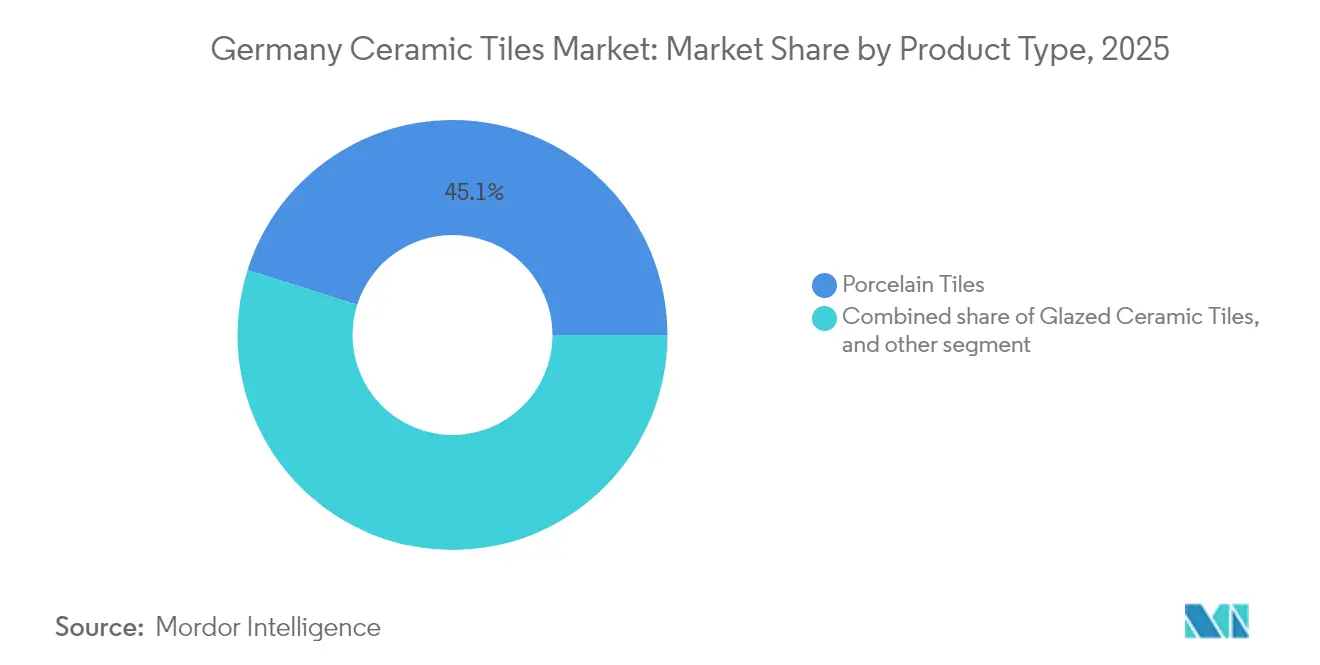
- Por tipo de producto, las baldosas de porcelana lideraron con el 45.12% de la participación de mercado de baldosas cerámicas de Alemania en 2025; la porcelana fina de gran formato está avanzando a una CAGR del 9.18% hasta 2031.
- Por aplicación, los revestimientos de suelo capturaron el 70.05% de la cuota de mercado de baldosas cerámicas de Alemania en 2025, mientras que se proyecta que las fachadas se expandan a una CAGR del 7.86% hasta 2031.
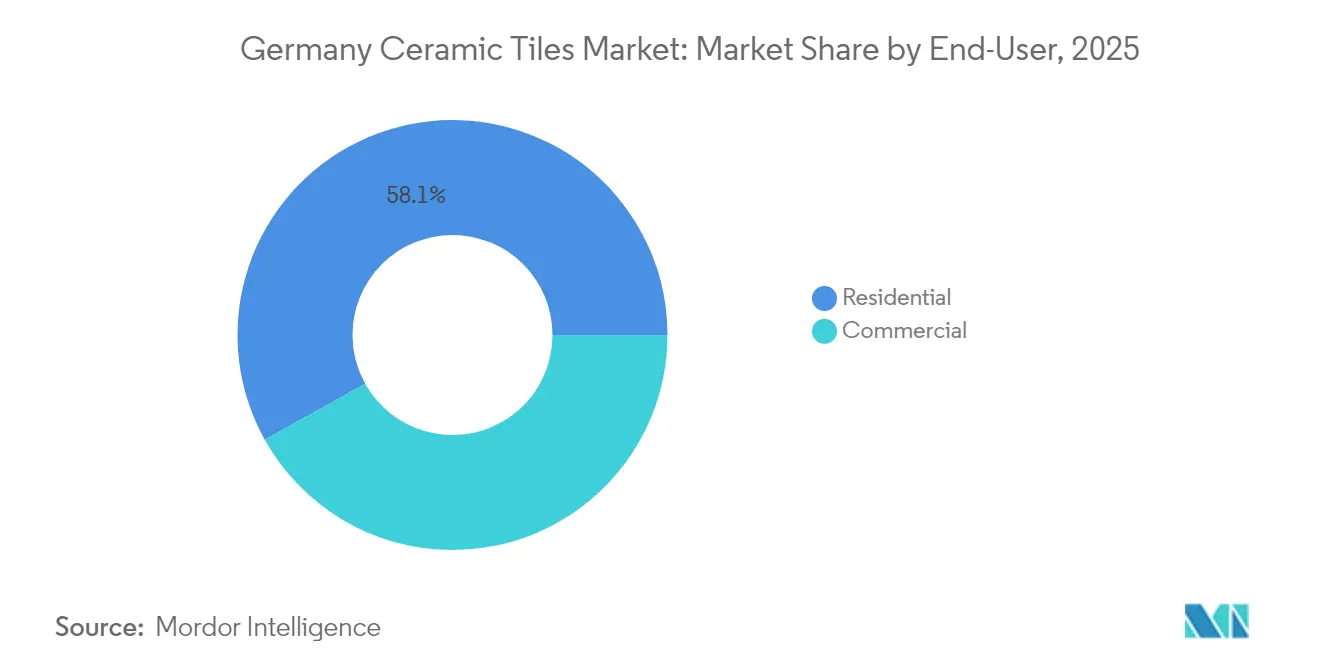
- Por usuario final, la renovación residencial representó el 58.10 % del tamaño del mercado de baldosas cerámicas de Alemania en 2025 y se proyecta que avance a una CAGR del 6.29 % hasta 2031.
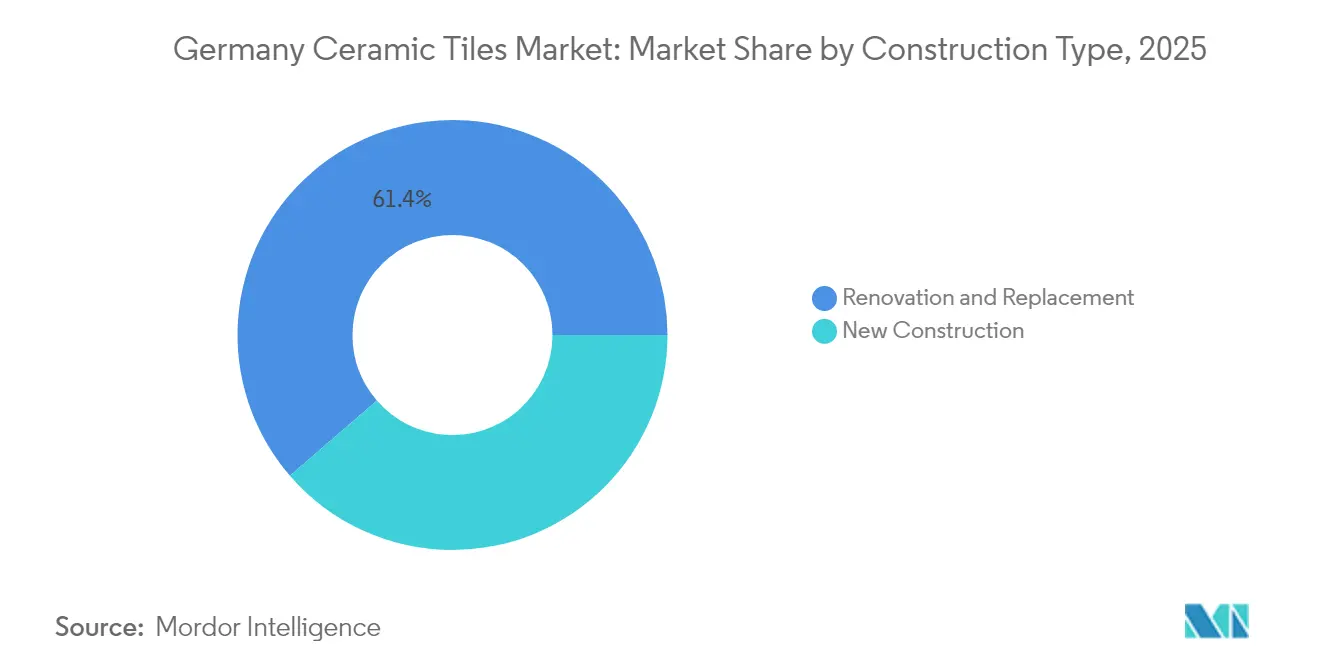
- Por tipo de construcción, la renovación y la sustitución representaron el 61.35% de la cuota de mercado de baldosas cerámicas en Alemania en 2025, la nueva construcción sigue siendo moderada ya que los permisos de construcción cayeron un 27% interanual.
- Por canal de distribución, las tiendas de azulejos especializados conservaron el 40.10% de la cuota de mercado de azulejos cerámicos de Alemania en 2025, pero el comercio minorista en línea está en camino de lograr una CAGR del 10.21% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de baldosas cerámicas en Alemania
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de reformas de viviendas tras la COVID-19 | + 1.2% | Centros nacionales como Múnich, Hamburgo y Berlín | Mediano plazo (2-4 años) |
| Cambio hacia losas de porcelana de gran formato | + 0.8% | El contagio desde Italia y España a Alemania | Largo plazo (≥ 4 años) |
| Adopción acelerada de baldosas delgadas para fachadas | + 0.6% | Mercados principales de la UE | Mediano plazo (2-4 años) |
| Subvenciones gubernamentales para reformas energéticamente eficientes | + 0.9% | Baviera y Baden-Württemberg: pioneros en la adopción | Corto plazo (≤ 2 años) |
| Creciente preferencia por superficies vidriadas antibacterianas | + 0.5% | Demanda global, fuerte en proyectos de salud | Largo plazo (≥ 4 años) |
| Creciente demanda de baldosas cerámicas sostenibles y de origen local | + 0.7% | Alemania, especialmente en Sajonia y Turingia | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Aumento de la demanda de renovación en las mejoras de vivienda posteriores a la COVID-19
El impulso de la rehabilitación energética en Alemania se está acelerando a medida que los hogares canalizan los ahorros hacia medidas de confort y eficiencia energética después de un tiempo prolongado en casa. Bajo el esquema BEG, los servicios de colocación de azulejos califican para una reducción de impuestos de hasta 40,000 EUR (42,800 USD) por propiedad, lo que impulsa las instalaciones en baños, cocinas y fachadas aisladas [1] Bundesministerium der Finanzen, “Steuerliche Förderung energetischer Gebäudesanierungen,” bundesfinanzministerium.de. . La renovación ahora representa el 61.99% de la actividad de construcción, empequeñeciendo las construcciones nuevas ya que las aprobaciones disminuyeron drásticamente en 2024. El modelo académico muestra que el parque de viviendas debe someterse a una renovación a escala completa del 2.5% de la superficie construida anualmente para alinearse con los objetivos climáticos de 2045. Esta claridad regulatoria garantiza la visibilidad de la demanda en el mercado alemán de baldosas cerámicas, especialmente en interiores, donde la cerámica ofrece durabilidad, higiene y versatilidad estética. A medida que la inflación de los materiales disminuye, se espera que se reanuden los proyectos pospuestos, lo que impulsará aún más el crecimiento del volumen de ventas.
Cambio hacia losas de porcelana de gran formato
Los minoristas informan de un aumento en las compras de formatos XXL que superan los 150 × 300 cm, valorados por su aspecto impecable y juntas mínimas de 3 mm [2] Fliesen-Kemmler, “Diese Fliesen sind besonders angesagt,” fliesen-kemmler.de. . Los sistemas de inyección de tinta digital ahora replican madera, piedra y hormigón con un detalle casi fotográfico, elevando las expectativas de diseño en viviendas de lujo y espacios comerciales emblemáticos. La primera fachada ventilada de Alemania que utiliza maxi-losas de 3 × 1.5 m se instaló en la sala de exposición de Fliesen Thomas, validando la idoneidad para exteriores de estos productos. La capacitación de los instaladores y las herramientas de manipulación especializadas se están ampliando a medida que el espesor de las losas cae por debajo de 6 mm, lo que reduce las cargas estructurales pero aumenta el riesgo de rotura durante el transporte. El precio premium del porcelanato de gran formato eleva los precios de venta promedio, fortaleciendo el crecimiento del valor dentro del mercado alemán de baldosas cerámicas.
Adopción acelerada de baldosas delgadas para fachadas
Los sistemas de fachada ventilada con porcelana de 4.5-6 mm contribuyen al cumplimiento de la normativa europea de eficiencia energética al reducir los puentes térmicos y permitir la ventilación trasera. Los paneles ligeros reducen el peso de la fachada hasta en un 60 % en comparación con la cerámica convencional, lo que facilita las renovaciones en estructuras antiguas con capacidad de carga limitada. Los municipios alemanes fomentan ahora el revestimiento de fachadas como una vía para cumplir con las normas de envolventes de edificios según la EPBD revisada. Los fabricantes están combinando baldosas delgadas con rieles de soporte de aluminio patentados, lo que aumenta la velocidad de instalación y la adaptabilidad. A medida que los arquitectos buscan una estética exterior monolítica, se prevé que la demanda de fachadas supere la de revestimientos de paredes tradicionales en el mercado alemán de baldosas cerámicas.
Subvenciones gubernamentales para reformas energéticamente eficientes
Los incentivos federales de los programas BEG y KfW reembolsan el 40 % de los costes de renovación elegibles, lo que impulsa las reformas de baños que a menudo requieren impermeabilización y alicatado. Las directrices de subvenciones reconocen explícitamente la alicatación como un oficio cualificado, lo que acorta los plazos de retorno de la inversión para los propietarios. Los bancos informan de que la solicitud de préstamos aumenta con mayor rapidez en Baviera y Baden-Württemberg, regiones con una alta concentración de viviendas unifamiliares. Junto con la disminución de los tipos hipotecarios, las medidas de estímulo actúan como aceleradores a corto plazo para el mercado alemán de azulejos cerámicos. Los constructores prevén una oleada de financiación en 2026 a medida que los gobiernos locales reciban más fondos de la UE para el clima.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los precios volátiles del gas natural inflan los costos de cocción de los hornos | -0.9% | Clústeres industriales en Renania del Norte-Westfalia y Sajonia | Corto plazo (≤ 2 años) |
| Endurecimiento de la normativa de la UE sobre el carbono en la fabricación de cerámica pesada | -1.1% | Fábricas en toda la UE | Largo plazo (≥ 4 años) |
| Escasez de mano de obra en el sector de la construcción alemán | -0.7% | Nacional, agudo en Baviera y Renania del Norte-Westfalia | Mediano plazo (2-4 años) |
| Creciente competencia de importaciones de bajo costo, especialmente de Turquía y la India | -0.8% | Nacional, con efectos más fuertes en mercados sensibles a los precios como Alemania del Este | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Los precios volátiles del gas natural inflan los costos de cocción de los hornos
El suministro de gas cubre aproximadamente el 85% de la demanda energética de los hornos de baldosas, y las recientes fluctuaciones de precios han provocado aumentos de los costos de producción de hasta un 40% intertrimestral. Varias plantas alemanas están probando actualmente conversiones a GLP que prometen precios más estables, pero requieren patios de almacenamiento a granel y sistemas de vaporización. La recuperación de calor residual está ganando terreno; las nuevas instalaciones de baterías térmicas almacenan el calor excedente de escape para su uso en las líneas de secado. Si bien estas modernizaciones moderan la volatilidad de los costos, requieren inversiones de capital que los pequeños productores encuentran difícil de financiar. La persistente inestabilidad de precios continúa afectando los márgenes en el mercado alemán de baldosas cerámicas.
Endurecimiento de la normativa de la UE sobre emisiones de carbono en la fabricación de cerámica pesada
Las revisiones del RCDE UE y del Reglamento de Productos de Construcción exigen reducciones de entre el 83 % y el 87 % en las emisiones de gases de efecto invernadero para 2050, lo que presiona a los fabricantes de azulejos para que opten por la cocción eléctrica, el hidrógeno verde o las opciones de captura de carbono. El proyecto piloto de almacenamiento de calor Eco-Stock de Villeroy & Boch pretende recuperar 5.5 GWh anuales y evitar la emisión de 1,000 toneladas de CO₂. Sin embargo, las alternativas innovadoras siguen siendo comercialmente inciertas, lo que genera temores de que los activos inutilizados afecten a las inversiones en nuevos hornos de combustibles fósiles. Los costes de cumplimiento podrían erosionar la competitividad de la producción nacional frente a las importaciones, lo que limitaría las perspectivas de crecimiento a medio plazo del mercado alemán de azulejos cerámicos.
Análisis de segmento
Por tipo de producto: La porcelana genera un valor premium
Las baldosas de porcelana representaron el 45.12 % del mercado alemán de baldosas cerámicas en 2025, gracias a su resistencia a las heladas y su baja absorción de agua, que les permitió desplazar a la piedra natural en proyectos de alta gama. Se prevé que los paneles de porcelana finos de gran formato se expandan a una tasa de crecimiento anual compuesta (TCAC) del 9.18 %, impulsados por el aumento de las aplicaciones en fachadas y las tendencias minimalistas en interiores. La cerámica esmaltada mantiene una cuota del 38.35 % y sigue siendo la solución ideal para renovaciones económicas, mientras que las superficies sin esmaltar predominan en los suelos industriales que requieren una alta resistencia a la abrasión. Las baldosas de mosaico siguen siendo un nicho de mercado, pero alcanzan precios elevados por metro cuadrado en las renovaciones de hoteles. La creciente aceptación de la porcelana antibacteriana eleva aún más su precio medio de venta, impulsando el crecimiento de los ingresos antes del aumento del volumen.
Las plantas alemanas están invirtiendo en impresoras digitales de tercera generación que admiten hasta 12 barras de color y mapeo de texturas, ampliando así la flexibilidad de diseño. Las microestructuras antideslizantes y los recubrimientos fotocatalíticos optimizan el rendimiento en entornos húmedos. La automatización de la producción ahora permite cambiar en la misma línea entre paneles de 6 mm y formatos clásicos de 10 mm, lo que aumenta la flexibilidad. Estas mejoras técnicas consolidan el posicionamiento premium del porcelánico y refuerzan su liderazgo en el mercado alemán de baldosas cerámicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: los pisos dominan mientras que las fachadas aceleran
Los suelos representaron el 70.05 % de la demanda en 2025, lo que refleja las cargas mecánicas y los ciclos de heladas típicos de las zonas climáticas alemanas. El porcelánico de gran formato con cantos rectificados permite instalaciones prácticamente sin juntas, lo que reduce el mantenimiento de la lechada en interiores diáfanos. Los revestimientos cerámicos obtuvieron una cuota del 21.15 %, impulsada por las mejoras en baños y cocinas que incorporan esmaltes antibacterianos y de fácil limpieza. Las fachadas registraron la tasa de crecimiento anual compuesta (TCAC) más rápida, con un 7.86 %, impulsada por sistemas de revestimiento de tejas finas que integran capas de aislamiento y diseños de fachadas ventiladas. Los tejados siguen priorizando el patrimonio, con tejas cerámicas especificadas en restauraciones emblemáticas y casas rurales de lujo.
Los códigos energéticos fomentan las renovaciones exteriores que combinan paneles térmicos con cerámica ligera, lo que impulsa a los especialistas en fachadas a certificar los dispositivos de anclaje y los morteros adhesivos con las homologaciones DIBt. Este avance en ingeniería posiciona las fachadas como un pilar de crecimiento estructural para el mercado alemán de baldosas cerámicas.
Por el usuario final: la renovación residencial genera ganancias, la hostelería gana
Los propietarios de viviendas generaron el 58.10 % de las ventas en 2025, ya que las viviendas en serie construidas antes de 1990 entran en su segundo ciclo importante de remodelación. Las reformas de baños, los salpicaderos de cocinas y las conversiones de sótanos sustentan volúmenes estables. Los usos comerciales, desde tiendas minoristas hasta oficinas, representaron el 41.90 %, pero se enfrentan a un escrutinio presupuestario en un contexto de menor crecimiento macroeconómico. Los proyectos hoteleros prevén una tasa de crecimiento anual compuesta (TCAC) del 6.92 % hasta 2031, con la adopción por parte de los hoteleros de porcelana antibacteriana de gran formato para modernizar los acabados de las habitaciones. Los centros sanitarios y educativos utilizan cada vez más superficies antideslizantes y fotocatalíticas para cumplir con las normativas de higiene. Casos prácticos como el del centro de ocio Tinnerbäcksbadet, de 18 000 m², demuestran la capacidad de los proveedores alemanes para ofrecer soluciones integradas para el borde de la piscina y la línea de flotación. Estas aplicaciones de alta gama refuerzan la credibilidad de la marca e impulsan la diferenciación en el mercado alemán de baldosas cerámicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de construcción: la renovación supera a la obra nueva
Los proyectos de renovación y reemplazo dominan el mercado con una cuota de mercado del 61.35 % en 2025, con un crecimiento anual compuesto (TCAC) del 6.22 %, a medida que el sector de la construcción alemán se desplaza de la obra nueva a la modernización de edificios existentes. La obra nueva representa una cuota del 38.65 %, pero se enfrenta a dificultades como la reducción de permisos de construcción, los elevados costes de financiación y la complejidad regulatoria que retrasa el inicio de los proyectos. La asociación alemana de la industria de la construcción, ZDB, informa de que la facturación total en construcción disminuyó un 4 % en términos reales durante 2024, con la finalización de viviendas de entre 250 y 255,000, frente a las 294,400 de 2023.
La política gubernamental prioriza cada vez más la renovación frente a la obra nueva mediante subvenciones BEG, programas de préstamos del KfW e incentivos fiscales que incluyen explícitamente la instalación de baldosas cerámicas como medidas de eficiencia energética. BAFA concede subvenciones de hasta el 40 % para la sustitución de sistemas de calefacción renovables, que a menudo incluyen renovaciones de baños y cocinas que impulsan la demanda de baldosas cerámicas, mientras que los préstamos del KfW de hasta 150,000 176,360 EUR (XNUMX XNUMX USD) por vivienda apoyan la renovación integral de la envolvente del edificio. El marco regulatorio crea una visibilidad sostenida de la demanda de baldosas cerámicas para la renovación, especialmente en la modernización de baños, la renovación de cocinas y las mejoras de fachadas relacionadas con proyectos de aislamiento térmico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: Los modelos digitales y directos se expanden
Las tiendas especializadas en azulejos y piedra mantuvieron una cuota de mercado del 40.10 % en 2025, aprovechando la experiencia en productos, la consultoría de diseño y los servicios de instalación que justifican un posicionamiento premium. El comercio minorista en línea representa el canal de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 10.21 %, impulsado por las iniciativas de transformación digital y los cambios en el comportamiento de los consumidores en la investigación de mercado. Las tiendas de bricolaje representan una cuota del 25 %, atendiendo a clientes residenciales sensibles al precio y a proyectos de renovación de menor envergadura, mientras que las ventas directas a contratistas captan una cuota del 8 % mediante relaciones basadas en proyectos y ventajas de precios al por mayor.
La transición digital refleja una evolución más amplia del comercio minorista, ya que los consumidores investigan cada vez más los productos en línea antes de comprarlos, incluso cuando las transacciones finales se realizan a través de los canales tradicionales. Grandes minoristas alemanes como HORNBACH y Fliesen-Kemmler invierten en salas de exposición digitales, herramientas de visualización de realidad aumentada y plataformas de comercio electrónico que conectan la investigación en línea con la consulta en tienda. Los contratistas profesionales prefieren cada vez más las relaciones directas con fabricantes o distribuidores especializados que ofrecen soporte técnico, logística específica para cada proyecto y formación en instalación. La evolución del canal crea oportunidades para que los fabricantes obtengan mayores márgenes mediante relaciones directas, a la vez que exigen inversiones en capacidades digitales e infraestructura de atención al cliente.
Panorama regulatorio
Las baldosas cerámicas comercializadas en Alemania como productos de construcción están sujetas al Reglamento (UE) n.º 305/2011 sobre productos de construcción. Este reglamento exige una Declaración de Prestaciones y el marcado CE, basados en especificaciones técnicas armonizadas. En la práctica, la norma DIN EN 14411:2016-12 es la norma principal utilizada para definir, clasificar, evaluar y verificar la constancia de las prestaciones de las baldosas cerámicas destinadas a proyectos de construcción en Alemania.
El cumplimiento de la normativa medioambiental para la fabricación de cerámica de alto consumo energético se está volviendo más estricto a través de los marcos normativos de la UE y nacionales. El Ministerio Federal de Energía y Medio Ambiente de Alemania (BMUV) publicó un proyecto de ley el 2 de diciembre de 2024 para incorporar la Directiva (UE) 2024/1785 (Directiva sobre emisiones industriales) a la legislación alemana (BImSchG), centrándose cada vez más en los permisos y las condiciones de funcionamiento basados en el Reglamento Breve de Emisiones (BREF). Organizaciones del sector, como la Asociación Federal de Cerámica (Bundesverband Keramische Fliesen eV), han participado en el proceso, incluyendo una presentación formal al Bundestag en julio de 2025 sobre cómo se implementan los requisitos de la Directiva sobre emisiones industriales (IED) y del BREF a nivel de planta, lo que se relaciona directamente con las decisiones de inversión y funcionamiento en materia de energía del horno, control de emisiones e informes.
Análisis de la cadena de valor
La cadena de valor comienza con la extracción y el procesamiento de materias primas nacionales como la arcilla (que suele representar la mayor parte en masa), el caolín, el cuarzo y el feldespato, con el apoyo de actores clave del sector minero industrial como BKRI. La fabricación se centra en la preparación de la pasta cerámica, el prensado, el secado, el esmaltado y la decoración, y la cocción en hornos de alto consumo energético, seguida de la clasificación, el embalaje y la logística de distribución. Dado que el consumo energético durante la cocción supone un importante factor de coste, los productores han priorizado las medidas de eficiencia y las alternativas energéticas para estabilizar los costes unitarios y garantizar la continuidad del suministro.
En la fase posterior, la distribución se basa en minoristas especializados en azulejos y piedra, cadenas de bricolaje, canales en línea y el suministro directo a contratistas y prescriptores, mientras que la instalación la realizan profesionales especializados representados por organismos como la ZDB Fachverband Fliesen- und Naturstein. La coordinación sectorial y la activación de la demanda se hacen patentes a través de iniciativas de la Bundesverband Keramische Fliesen eV, incluida una campaña nacional dirigida al consumidor final lanzada en mayo de 2024 para dar mayor visibilidad a los azulejos y socios minoristas de fabricación alemana. El creciente uso de documentación ambiental verificada, como las EPD utilizadas en la contratación pública y comercial, también está influyendo en la selección de productos, los requisitos de datos y la cualificación de proveedores a lo largo de toda la cadena.
Panorama competitivo
Las cinco principales marcas representaron poco más de la mitad de los ingresos del mercado de 2024, lo que indica un panorama moderadamente concentrado que aún ofrece oportunidades para actores de nicho. Villeroy & Boch AG lideró el mercado, capitalizando su extensa red de distribuidores y su fuerte posicionamiento de marca premium. Deutsche Steinzeug Cremer y Breuer AG le siguieron, con una sólida presencia en proyectos de piscinas públicas y edificios cívicos. Marazzi Group Germany también tuvo una participación significativa, aprovechando la fortaleza de la experiencia en diseño italiano y la escala global de su empresa matriz, Mohawk. Las adquisiciones de STRÖHER Gruppe y GEPADI FLIESEN GmbH por parte de Sto SE ilustran la integración vertical que une los sistemas de fachadas con la producción de cerámica [4] Sto SE, “Presentación para inversores”, sto.de..
Los fabricantes italianos mantienen una sólida presencia a través de filiales alemanas y alianzas de distribución, con Marazzi Group Alemania alcanzando una cuota de mercado del 10.4 % gracias a su penetración en el mercado minorista y a las economías de escala a través de su empresa matriz, Mohawk Industries. La adopción de tecnología genera ventajas competitivas, ya que los fabricantes invierten en impresión digital, producción de gran formato y tratamientos antibacterianos de superficies que ofrecen precios premium y preferencia en las especificaciones.
La competencia impulsada por la innovación se centra en las credenciales de sostenibilidad, la eficiencia energética y la integración de edificios inteligentes a medida que evolucionan los requisitos regulatorios y las preferencias de los clientes. Las empresas que invierten en tecnologías de descarbonización, prácticas de economía circular y capacidades de transformación digital se posicionan ventajosamente para la evolución del mercado a largo plazo. El panorama competitivo premia la experiencia técnica, el cumplimiento normativo y la gestión de las relaciones con los clientes, más que las meras ventajas de escala.
Líderes de la industria de baldosas cerámicas en Alemania
Villeroy & Boch AG
Deutsche Steinzeug Cremer & Breuer AG (Agrob Buchtal)
Grupo Marazzi (Alemania)
Steuler Fliesen GmbH
Porcelanagres GmbH
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Deutsche Steinzeug Solar Ceramics GmbH y Agrob Buchtal Solar Ceramics GmbH ampliaron su consejo de administración con la incorporación de Bjorn Jung como director general de ventas y marketing. Esta medida refuerza la ejecución comercial y la alineación de canales en un momento en que los fabricantes impulsan ofertas de mayor calidad, como soluciones para fachadas y líneas de productos adaptadas al clima.
- Marzo de 2026: Villeroy & Boch AG anunció planes para invertir hasta 50 millones de euros en 2026, destinados a la expansión estratégica en dos divisiones y a la implementación de SAP S/4HANA. La combinación de la digitalización de la capacidad y los procesos permite una gestión más rápida de productos y pedidos en la distribución multicanal y en la gestión de proyectos.
- Septiembre de 2024: Deutsche Steinzeug Cremer & Breuer AG y Agrob Buchtal completaron su adquisición por parte del inversor estratégico Meta Wolf AG, asegurando así cuatro plantas de producción y alrededor de 730 puestos de trabajo. Esta operación contribuyó a estabilizar la capacidad de fabricación nacional y la continuidad del suministro para sectores clave como edificios públicos y piscinas.
Alcance del informe del mercado de baldosas cerámicas en Alemania
El informe incluye un análisis completo del mercado alemán de baldosas cerámicas, que incluye una evaluación de las cuentas nacionales, la economía y las tendencias de los mercados emergentes por segmentos, cambios significativos en la dinámica del mercado y una visión general del mercado. El mercado alemán de baldosas cerámicas está segmentado por producto (esmaltado, porcelana, antirayaduras, otros productos), aplicación (baldosas para suelos, baldosas para paredes, otras aplicaciones), tipo de construcción (nueva construcción, reemplazo y renovación) y usuario final (residencial y comercial).
Azulejos de cerámica esmaltada
| Azulejos de cerámica sin esmaltar |
| Azulejos de mosaico |
| Otros (decorativos, estampados, hechos a mano) |
por Aplicación
| Floor |
| Pared |
| Techos |
Por usuario final
| Residencial | |
| Comercial | Hospitalidad (Hoteles, Resorts) |
| Espacios Comerciales | |
| Oficinas e Instituciones | |
| Sector Sanitario | |
| Instalaciones Educativas | |
| Centros de transporte (aeropuertos, metro, terminales de autobuses) | |
| Otros usuarios comerciales |
Por tipo de construcción
| Nueva construcción |
| Renovación y reemplazo |
Por canal de distribución
| Tiendas especializadas de azulejos y piedras |
| Tiendas de mejoras para el hogar y bricolaje |
| Ventas en línea |
| Ventas directas a contratistas |
| Azulejos de cerámica esmaltada | Azulejos de cerámica sin esmaltar | |
| Azulejos de mosaico | ||
| Otros (decorativos, estampados, hechos a mano) | ||
| por Aplicación | Floor | |
| Pared | ||
| Techos | ||
| Por usuario final | Residencial | |
| Comercial | Hospitalidad (Hoteles, Resorts) | |
| Espacios Comerciales | ||
| Oficinas e Instituciones | ||
| Sector Sanitario | ||
| Instalaciones Educativas | ||
| Centros de transporte (aeropuertos, metro, terminales de autobuses) | ||
| Otros usuarios comerciales | ||
| Por tipo de construcción | Nueva construcción | |
| Renovación y reemplazo | ||
| Por canal de distribución | Tiendas especializadas de azulejos y piedras | |
| Tiendas de mejoras para el hogar y bricolaje | ||
| Ventas en línea | ||
| Ventas directas a contratistas | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de baldosas cerámicas en Alemania?
El mercado está valorado en 2.08 millones de dólares en 2026 y se proyecta que alcance los 2.41 millones de dólares en 2031.
¿Qué tipo de producto tiene la mayor participación?
Las baldosas de porcelana lideran con el 45.12% de los ingresos de 2025, favorecidas por su resistencia a las heladas y su disponibilidad en gran formato.
¿Qué tan rápido está creciendo el comercio minorista en línea de baldosas cerámicas en Alemania?
Se pronostica que las ventas en línea se expandirán a una tasa compuesta anual del 10.21 % hasta 2031 a medida que los compradores adopten salas de exposición digitales y herramientas de realidad aumentada (RA).
¿Por qué los paneles finos de porcelana están ganando popularidad en las fachadas?
Reducen la carga estructural, facilitan los diseños de pantallas ventiladas contra la lluvia y ayudan a que los edificios cumplan con los estándares de rendimiento energético de la UE.
¿Cómo apoyan los subsidios energéticos la demanda de baldosas?
El programa BEG permite a los propietarios de viviendas deducir hasta 40,000 EUR (46,880 USD) de los costes de renovación, y la colocación de baldosas es explícitamente elegible para reembolso.


