

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
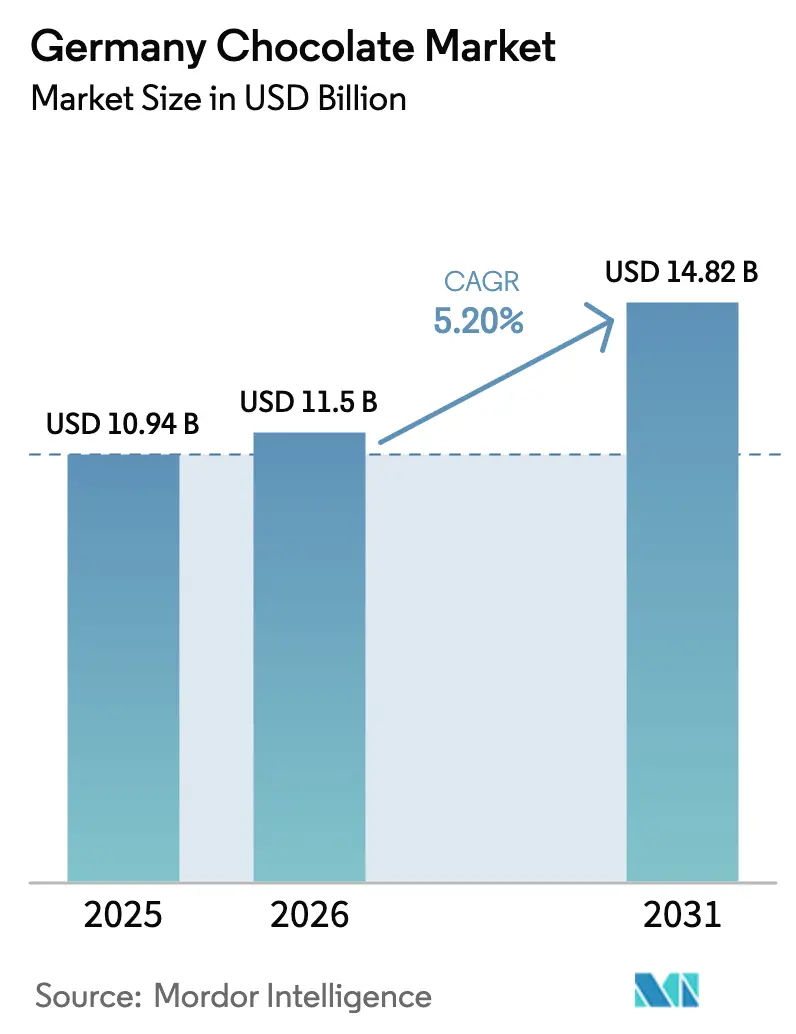
| Tamaño del mercado (2026) | USD 11.5 mil millones |
| Tamaño del mercado (2031) | USD 14.82 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.20% CAGR |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado del chocolate en Alemania por Mordor Intelligence
El tamaño del mercado alemán del chocolate se valoró en 10.94 millones de dólares en 2025, se sitúa en 11.50 millones de dólares en 2026 y se proyecta que alcance los 14.82 millones de dólares en 2031, expandiéndose a una tasa de crecimiento anual compuesta (TCAC) del 5.20 % durante el período de pronóstico. En 2024, los costos del grano de cacao aumentaron un 172 % antes de moderarse, lo que impactó significativamente los márgenes brutos de los fabricantes. Esta presión sobre los costos persiste incluso cuando las líneas de productos premium orientadas a la salud impulsan precios unitarios promedio más altos, según lo informado por [Alemania]. Alemania, con exportaciones que alcanzaron los 6.26 millones de dólares en 2023, continúa reforzando su doble papel como importante centro de consumo y potencia manufacturera en el mercado global. Los principales impulsores del crecimiento del mercado incluyen la premiumización, la creciente penetración del comercio electrónico y las iniciativas regulatorias destinadas a reducir el contenido de azúcar en los productos. Las grandes empresas están mitigando los desafíos de los costos mediante estrategias como la cobertura y la integración vertical, lo que garantiza un mejor control sobre sus cadenas de suministro. Mientras tanto, los productores artesanales están aprovechando las narrativas de trazabilidad y sostenibilidad para justificar precios más altos, atrayendo a un segmento creciente de consumidores conscientes.
Conclusiones clave del informe
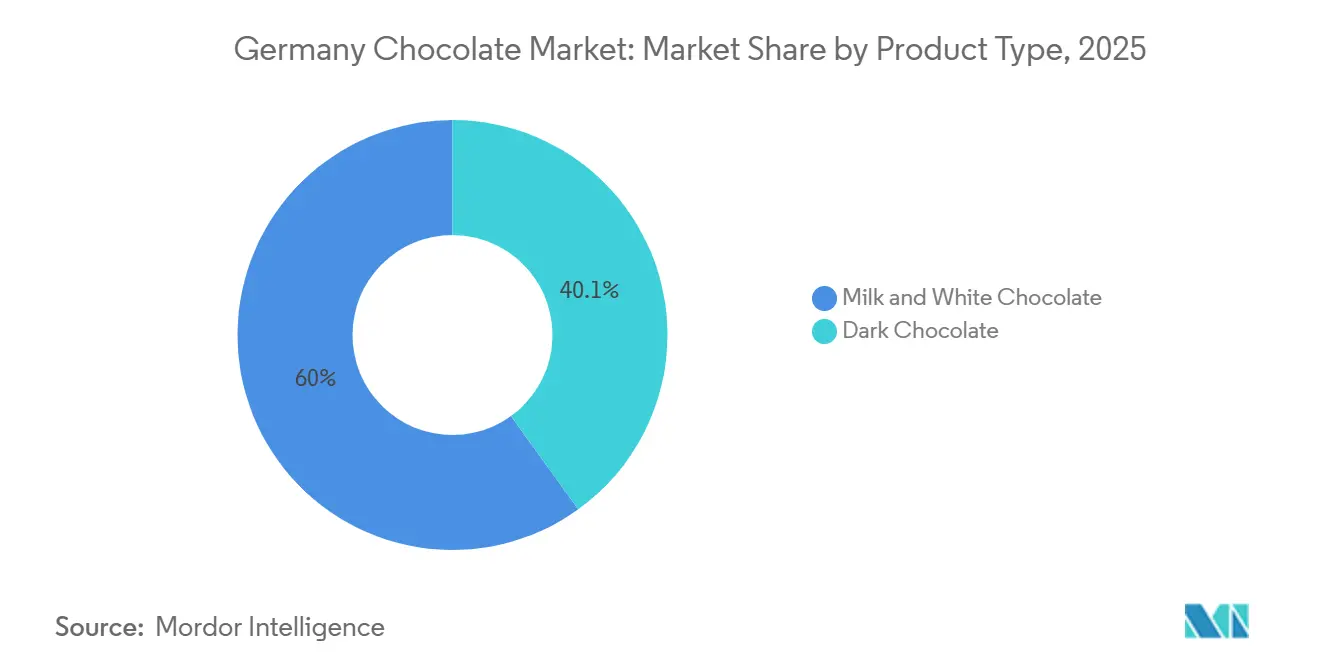
- Por tipo de producto, el chocolate con leche y el chocolate blanco lideraron con una participación del 59.95% en 2025, mientras que se prevé que el chocolate negro crezca a una CAGR del 6.12% hasta 2031.
- Por forma, las tabletas y barras representaron el 51.63% de las ventas de 2025, mientras que los pralinés y las trufas muestran la expansión más rápida con una CAGR del 5.54% hasta 2031.
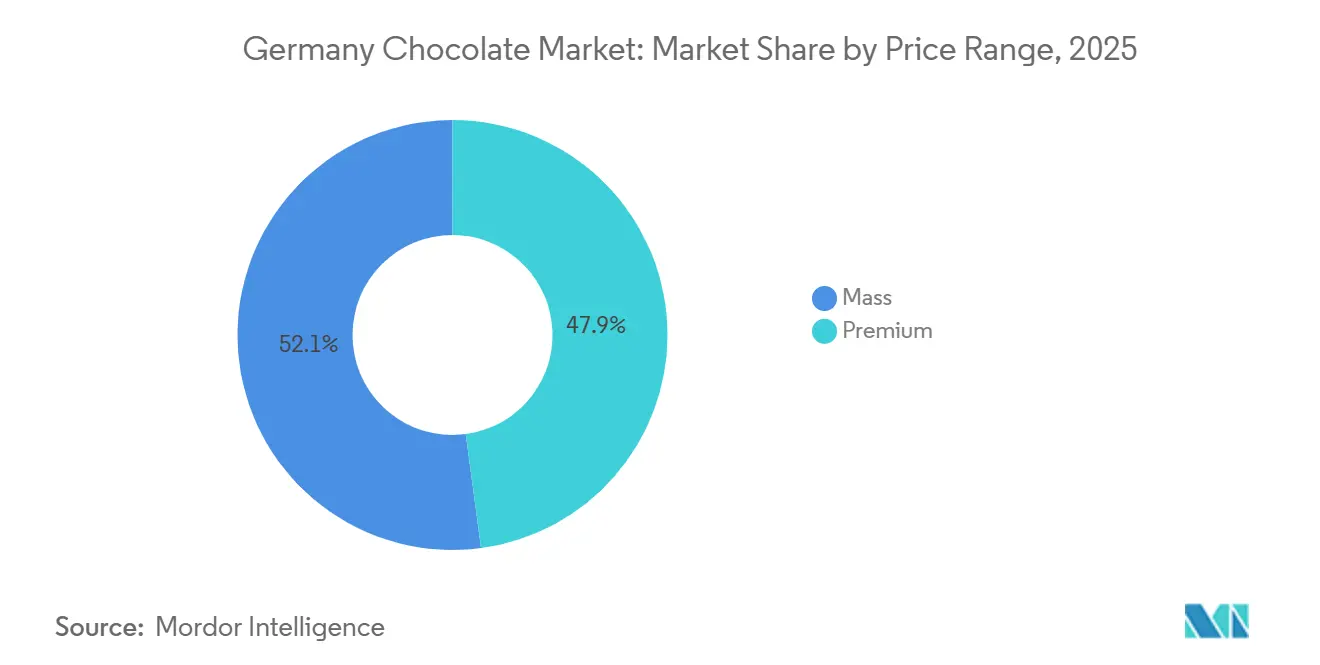
- Por rango de precio, el segmento masivo representó el 52.12% del valor de 2025, aunque se proyecta que las ofertas premium aumenten a una CAGR del 6.42% hasta 2031.
- Por tipo de ingrediente, las formulaciones a base de lácteos capturaron el 67.18 % en 2025, pero se prevé que el chocolate de origen único aumente a una CAGR del 10.15 % hasta 2031.
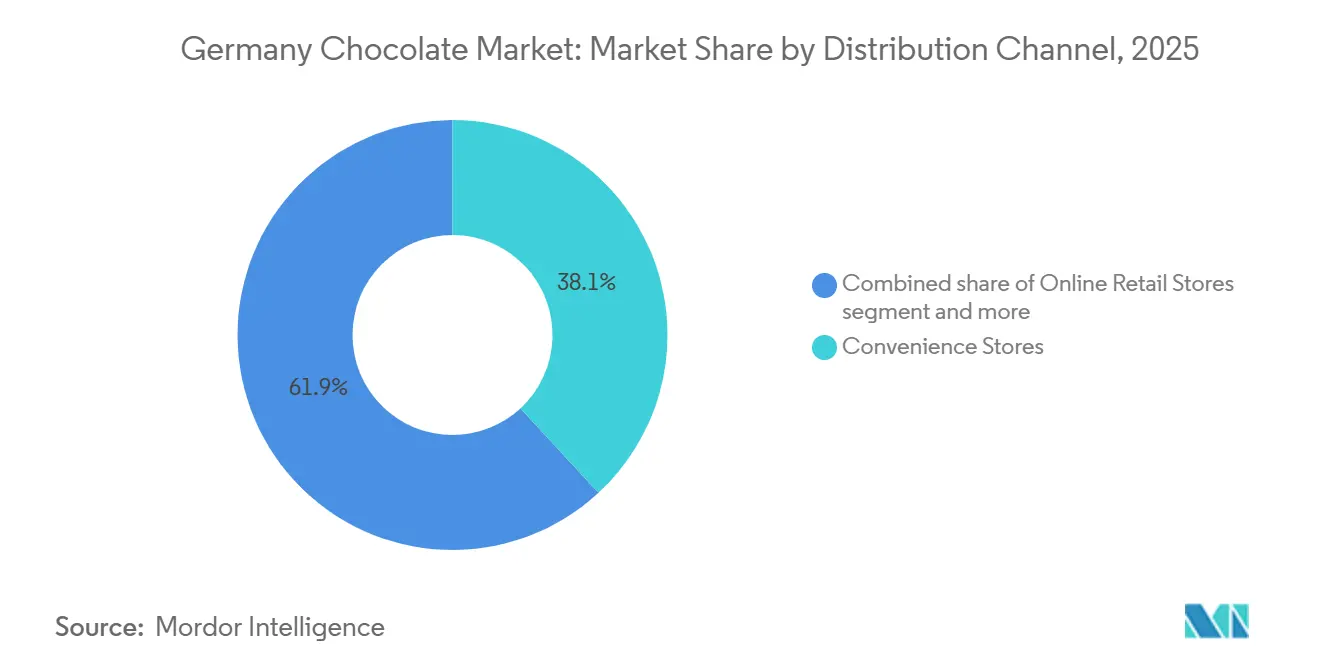
- Por canal de distribución, las tiendas de conveniencia mantuvieron una participación del 38.12% en 2025, mientras que el comercio minorista en línea está creciendo a una CAGR del 6.12% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado del chocolate en Alemania
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La premiumización y el resurgimiento de la cultura del regalo | + 1.2% | Centros urbanos y destinos turísticos a nivel nacional | Mediano plazo (2-4 años) |
| Demanda centrada en la salud de SKU con alto contenido de cacao y bajo contenido de azúcar | + 1.0% | Áreas metropolitanas con mayor ingreso disponible | Mediano plazo (2-4 años) |
| Penetración del comercio electrónico y del comercio rápido | + 0.8% | Principales áreas metropolitanas | Corto plazo (≤ 2 años) |
| Sostenibilidad y microtostadores trazables del grano a la barra | + 0.6% | Agrupaciones de artesanos en Berlín, Múnich y Hamburgo | Largo plazo (≥ 4 años) |
| Las compras turísticas de productos fabricados en Alemania se recuperan | + 0.4% | Berlín, Múnich, Hamburgo, Heidelberg, Dresde | Corto plazo (≤ 2 años) |
| Reciclaje de frutos de cacao para crear nuevos SKU | + 0.3% | Segmentos premium y orgánicos a nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
El resurgimiento de la cultura de la premiumización y el regalo
Los consumidores alemanes consideran cada vez más el chocolate como un lujo asequible. Una encuesta realizada en 2024 por Barry Callebaut reveló que el 64 % de los consumidores busca variantes premium, el 65 % desea experiencias multitextura y el 61 % prefiere ediciones limitadas. Se prevé que las colecciones de temporada, que experimentaron un crecimiento anual del 4.5 % entre 2019 y 2023, alcancen un crecimiento del 4.9 % hasta 2028. Según el Instituto Allensbach de Investigación de Opinión Pública, alrededor de 9.09 millones de consumidores en Alemania compraron chocolate en los últimos 14 días de 2024.[ 1 ]Fuente: Instituto Allensbach para la Investigación de la Opinión Pública, "AWA 2024", ifd-allensbach.deEsta tendencia subraya la resiliencia de los regalos, incluso ante la inflación alimentaria, ya que los consumidores siguen priorizando opciones de chocolate únicas y de alta calidad para ocasiones especiales. Las referencias premium, con sus mayores márgenes, compensan eficazmente los aumentos repentinos en los costos del cacao, convirtiéndolas en una opción rentable tanto para fabricantes como para minoristas. Los minoristas están dedicando más espacio en los estantes a barras de origen único y surtidos en cajas de lujo, lo que refleja la creciente demanda de productos artesanales y exclusivos. Además, los servicios de suscripción que ofrecen selecciones mensuales seleccionadas están consolidando el lugar del chocolate en las rutinas de indulgencia de los consumidores, brindando una forma conveniente y personalizada de disfrutar regularmente de ofertas premium.
Demanda centrada en la salud de SKU con alto contenido de cacao y bajo contenido de azúcar
El auge del chocolate negro se debe a los cambios en los estándares nutricionales. A medida que la diabetes y otras enfermedades relacionadas con el estilo de vida se vuelven más frecuentes, los consumidores alemanes recurren cada vez más a las variantes de chocolate negro y bajo en azúcar. Por ejemplo, el Instituto Robert Koch informó en 2024 que aproximadamente el 10.3 % de los adultos en Alemania fueron diagnosticados con diabetes.[ 2 ]Fuente: Instituto Robert Koch, "Diabetes mellitus: prevalencia (a partir de los 18 años)", gbe.rki.deA partir de enero de 2024, el algoritmo revisado de Nutri-Score priorizará los chocolates con mayor porcentaje de cacao, beneficiando a las barras con más del 70 % de contenido de cacao. En una apuesta por opciones más saludables, ETH Zurich, Koa y Felchlin han presentado un chocolate de fruta entera que sustituye hasta un 10 % del azúcar añadido por gel de pulpa de cacao. Esta innovación no solo aumenta el contenido de fibra en un 20 %, sino que también reduce las grasas saturadas en un 30 %. Estos avances se alinean con los objetivos de salud y sostenibilidad, ya que aprovechan la pulpa de cacao que antes se desechaba. En respuesta a estos estándares en constante evolución, las marcas presentan cada vez más variantes con bajo contenido de azúcar o alto contenido de cacao para evitar posibles reducciones en la escala de Nutri-Score.
Penetración del comercio electrónico y del comercio rápido
Entre 2019 y 2023, las ventas de chocolate en línea aumentaron a un ritmo de dos dígitos, superando con creces las registradas en las tiendas físicas tradicionales. Este crecimiento pone de manifiesto la creciente preferencia del consumidor por la comodidad y la variedad que ofrecen los canales digitales. Las marcas recurren cada vez más a las tiendas online directas al consumidor, lo que les permite proteger márgenes que normalmente se verían erosionados por los sobreprecios, a la vez que fomentan la relación directa con sus clientes. En ciudades como Berlín, Múnich, Hamburgo y Colonia, empresas de comercio rápido como Rohlik y REWE Online garantizan entregas en menos de 30 minutos, transformando antojos repentinos en compras instantáneas y redefiniendo las expectativas del consumidor en cuanto a rapidez y comodidad. Mientras tanto, las empresas emergentes, respaldadas por capital riesgo, aprovechan sus plataformas digitales para probar rápidamente chocolates de edición limitada, recopilar opiniones de los consumidores en tiempo real y adaptar su oferta a la demanda del mercado. En respuesta, las empresas consolidadas están adoptando enfoques omnicanal, integrando a la perfección las experiencias en tienda física con los servicios de entrega a domicilio para mantenerse competitivas en este panorama en constante evolución.
Sostenibilidad y trazabilidad de los microtostadores alemanes del grano a la barra
La transparencia está impulsando el aumento de los precios del chocolate. Rausch, por ejemplo, se abastece directamente de cacao de fincas en Costa Rica, Ecuador y Perú, evitando intermediarios para garantizar la precisión de los datos de origen y mantener el control de calidad en toda la cadena de suministro. De igual manera, Ritter Sport invierte 7 millones de euros anuales en programas de cacao y gestiona su propia finca en Nicaragua, logrando una trazabilidad completa a la vez que apoya prácticas agrícolas sostenibles. Fairafric y Amanase, al fabricar en sus países de origen, no solo aportan valor local creando empleo y fomentando el crecimiento económico, sino que también reducen sus emisiones de CO₂ gracias a cadenas de suministro más cortas. Estas prácticas son compatibles con el Reglamento sobre Deforestación de la UE, que, a partir de diciembre de 2025, exigirá una prueba de geolocalización para garantizar el cumplimiento de los estándares de sostenibilidad. Cabe destacar que dos tercios de los consumidores alemanes buscan activamente chocolate producido de forma sostenible, lo que subraya la creciente importancia de la trazabilidad como factor clave en las decisiones de compra.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La volatilidad de los futuros del cacao eleva los costos de los insumos | -1.5% | Global, con efecto directo sobre las plantas alemanas | Corto plazo (≤ 2 años) |
| Regulación estricta de la reducción de azúcar | -0.8% | A escala nacional | Mediano plazo (2-4 años) |
| Compartir el cambio hacia bocadillos proteicos salados | -0.5% | Demografía urbana orientada a la salud | Mediano plazo (2-4 años) |
| El escrutinio de las ONG sobre la deforestación y el trabajo infantil | -0.4% | Cadenas de suministro globales que alimentan a Alemania | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad de los futuros del cacao eleva los costos de los insumos
En abril de 2024, los precios del cacao se dispararon hasta alcanzar un máximo histórico de 12,000 dólares por tonelada, para luego descender a alrededor de 7,000 dólares en mayo. La Organización Internacional del Cacao informó un déficit histórico de 500,000 toneladas para la temporada 2023-24, el mayor registrado hasta la fecha, y advirtió de un ligero superávit en el futuro. Las explotaciones agrícolas de África Occidental, que se enfrentan a brotes virales, han sufrido importantes interrupciones en la producción, mientras que la baja relación entre existencias y moliendas sigue presionando al alza los precios de las materias primas. Estos factores han creado un entorno complejo para los fabricantes, en particular para aquellos que carecen de contratos de compra plurianuales, ya que se enfrentan a márgenes de beneficio cada vez menores o se ven obligados a aumentar los precios minoristas para compensar los costes. En consecuencia, la adopción de sólidas estrategias de cobertura y la búsqueda de la integración vertical en el origen se han convertido en medidas fundamentales para mantener la competitividad en el mercado.
Regulación estricta de reducción de azúcar y etiquetado nutricional
Desde enero de 2024, el sistema actualizado Nutri-Score de Alemania, supervisado por RAL gGmbH, ha comenzado a penalizar las recetas con alto contenido de azúcar, lo que impulsa a las marcas a reformularlas para cumplir con estándares nutricionales más estrictos. La estrategia del Ministerio Federal de Alimentación y Agricultura para reducir el contenido de azúcar se extiende hasta 2025, y la información pública influye cada vez más en las decisiones de los minoristas sobre la lista de productos. Los supermercados están priorizando las carteras de productos más saludables, y las marcas que dudan en reducir el contenido de azúcar se enfrentan al riesgo de perder valioso espacio en las estanterías. A medida que los fabricantes exploran agentes de carga ricos en fibra y edulcorantes alternativos para sustituir el azúcar, los costes de la reformulación siguen aumentando, lo que aumenta la presión financiera. Las empresas más pequeñas, a menudo con presupuestos y recursos limitados para investigación y desarrollo, son especialmente vulnerables a la fatiga por incumplimiento normativo, lo que dificulta su capacidad para adaptarse eficazmente a estos cambios regulatorios.
Análisis de segmento
Por tipo de producto: El chocolate negro extiende el impulso de la salud
En 2025, los chocolates con leche y blanco dominaron el mercado alemán del chocolate, con un 59.95%, convirtiéndose en productos básicos para regalar y comprar por impulso gracias a su amplia disponibilidad. Estas variantes han mantenido su popularidad gracias a su versatilidad y atractivo para diversos grupos demográficos. Con el aumento de los precios del cacao, las marcas sintieron la presión sobre el volumen. En respuesta, muchas optaron por leches vegetales y rellenos de fibra, buscando mejorar sus puntuaciones nutricionales y fidelizar a sus clientes. Este cambio refleja una tendencia más amplia de adaptación a las preferencias de los consumidores preocupados por la salud sin sacrificar el sabor. De cara a 2031, las marcas están diversificando sus carteras, atendiendo tanto al mercado masivo como a los segmentos premium con ofertas ricas en cacao. Mientras tanto, ingredientes rentables como la leche garantizan la asequibilidad, eclipsando las opciones más caras del chocolate negro y manteniendo su atractivo para el público general.
Se proyecta que el chocolate negro crecerá a una sólida tasa de crecimiento anual compuesta (TCAC) del 6.12 % hasta 2031, impulsada por las mejoras de Nutri-Score y una reducción significativa del 77 % en la ingesta de azúcar. Este crecimiento se ve respaldado por una mayor concienciación de los consumidores sobre los beneficios para la salud asociados al chocolate negro, como sus propiedades antioxidantes. Las marcas artesanales, que priorizan el abastecimiento de origen único y las prácticas éticas, alcanzan precios premium, lo que proporciona un amortiguador contra la volatilidad del mercado. Estas marcas también aprovechan la narrativa en torno a la sostenibilidad y la calidad para atraer a los consumidores más exigentes. Innovaciones como el endulzamiento con fruta entera logran un equilibrio armonioso entre salud y placer, atrayendo a un segmento creciente de compradores conscientes de la salud, pero que buscan un capricho. En los centros urbanos, una tendencia a la premiumización está dirigiendo a los compradores hacia narrativas centradas en un alto contenido de cacao, lo que refleja un cambio en las preferencias de los consumidores hacia productos más sofisticados y de origen ético.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por forma: los pralinés y las trufas refuerzan las ventas adicionales de temporada
En el mercado alemán del chocolate, las tabletas y barras representaron el 51.63 % del volumen en 2025, gracias a su portabilidad y ubicación privilegiada en las cajas. Estos productos son un producto básico para los consumidores gracias a su comodidad y accesibilidad. Ante la intensa competencia de las marcas blancas, las marcas están optando por ediciones de origen único y envoltorios sostenibles para aumentar su valor y diferenciarse en el mercado. Si bien se observa una notable tendencia hacia las ofertas premium, las tabletas y barras siguen siendo cruciales para el volumen del mercado, siendo una opción fiable para el consumo diario. Los supermercados, conscientes de esta tendencia, están presentando de forma destacada chocolates premium durante los picos de Navidad y Pascua, aprovechando el aumento del gasto de los consumidores durante estas fechas festivas.
Se prevé que los pralinés y las trufas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 5.54 % hasta 2031, impulsados por su popularidad como obsequios de temporada y su atractivo turístico. Estos productos suelen asociarse con la indulgencia y el lujo, lo que los convierte en la opción predilecta para ocasiones especiales. Incluso con el aumento de los precios del cacao, los envases de lujo, los rellenos multitextura y las ediciones limitadas ayudan a mantener precios elevados, atrayendo a los consumidores dispuestos a pagar un precio superior por la exclusividad. Los surtidos artesanales, con sabores únicos como el yuzu o la pimienta rosa, satisfacen a los paladares más aventureros y ofrecen una experiencia novedosa. Además, formatos de nicho como el chocolate para beber, los nibs y las figuras decorativas enriquecen la experiencia del chocolate con un toque de narrativa, creando una conexión emocional más profunda con los consumidores y realzando el atractivo general de la oferta de productos.
Por rango de precio: Premium supera a Mass en narración de procedencia
En 2025, el segmento de consumo masivo poseía una cuota de mercado dominante del 52.12 % del chocolate alemán, impulsado por marcas de gran volumen y una amplia distribución dirigida a consumidores sensibles al precio. Este segmento se beneficia de su capacidad para ofrecer opciones asequibles sin comprometer la disponibilidad, lo que lo convierte en la opción preferida de una amplia base de consumidores. Para sortear las fluctuaciones en los precios del cacao y la reducción de márgenes, las marcas recurren a descuentos promocionales para mantener el volumen. Con un enfoque escalonado, las marcas introducen ofertas de gama básica, media y premium, gestionando con destreza los cambios en el gasto del consumidor. La amplia presencia de estas marcas en canales minoristas habituales, como supermercados y tiendas de conveniencia, consolida su dominio del mercado al garantizar la accesibilidad y la visibilidad.
Superando al mercado general, se prevé que el segmento premium crezca a una sólida tasa de crecimiento anual compuesta (TCAC) del 6.42 % hasta 2031. Este auge se atribuye al creciente atractivo del cacao de origen único, las certificaciones orgánicas y las recomendaciones de neutralidad climática, todo lo cual subraya el compromiso con la calidad. Los consumidores de este segmento se sienten cada vez más atraídos por productos que priorizan la sostenibilidad y el abastecimiento ético, lo que refleja un cambio en las prioridades de compra. En zonas adineradas como Berlín y Múnich, los minoristas están dedicando un espacio privilegiado en los estantes a barras artesanales y paquetes seleccionados, lo que aumenta aún más la visibilidad y el atractivo de las ofertas premium. Además, las redes de propiedad agrícola y de comercio directo refuerzan la credibilidad al ofrecer garantías de abastecimiento libre de deforestación, lo que resuena con fuerza entre los compradores con conciencia ambiental. A medida que las marcas aprovechan su poder de fijación de precios, no solo se protegen de la volatilidad de los insumos, sino que también impulsan una tendencia hacia la premiumización, capitalizando la creciente demanda de chocolate de alta calidad y producido éticamente.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de ingrediente: Los ingredientes de origen único predominan mientras que los lácteos dominan el volumen base
En 2025, las recetas a base de lácteos dominaron el mercado alemán del chocolate, representando el 67.18% de la producción, gracias a sus raíces tradicionales y su amplio atractivo. Estas recetas han sido durante mucho tiempo un producto básico en el mercado, atrayendo a una amplia base de consumidores que valoran la textura rica y cremosa y el sabor familiar asociado a los lácteos. Sin embargo, las alternativas vegetales están ganando terreno: la Nutella de garbanzos de Ferrero, Plant Craft de Barry Callebaut y el sustituto de leche VIOPLUS 1:1 de Hochdorf atienden a los segmentos sin lactosa y vegano. Estos productos responden a la creciente demanda de opciones más saludables y sostenibles, impulsada por los cambios en las preferencias de los consumidores y las restricciones dietéticas. A medida que estas alternativas se abren paso en los supermercados, las recetas tradicionales podrían experimentar una disminución gradual de su cuota de mercado. Sin embargo, las reformulaciones buscan mantener una sensación de familiaridad en medio de estos cambios, asegurando que los consumidores tradicionales se mantengan comprometidos mientras se adaptan a las tendencias cambiantes.
Las líneas que priorizan los ingredientes de origen único lideran el mercado, con una tasa de crecimiento anual compuesta (TCAC) del 10.15 %, la tasa de crecimiento más rápida de todos los segmentos. Este auge se debe a las narrativas de terroir, que recuerdan las tendencias del café de especialidad y la cerveza artesanal. Los chocolates de origen único resaltan los sabores únicos de regiones específicas, atrayendo a los consumidores que buscan autenticidad y exclusividad. Los conocedores urbanos valoran cada vez más la transparencia en el abastecimiento, y con las regulaciones de deforestación de la UE, los proveedores trazables obtienen ventajas estructurales. Estas regulaciones no solo garantizan la sostenibilidad ambiental, sino que también refuerzan la credibilidad de las marcas que las cumplen. Esta credibilidad, sumada a los precios premium, atrae a compradores exigentes dispuestos a pagar un precio superior por la calidad y el abastecimiento ético.
Por canal de distribución: el comercio en línea se acelera, la conveniencia mantiene su impulso
En 2025, las tiendas de conveniencia dominaron el mercado alemán de chocolate, con un 38.12%, impulsadas por las compras impulsivas y la alta afluencia de público. Estas tiendas siguen siendo la opción preferida de los consumidores que buscan satisfacción inmediata, ya que su ubicación estratégica y amplia disponibilidad de productos satisfacen las necesidades de los compradores en movimiento. A pesar del aumento de los alquileres y los costes laborales, las grandes marcas siguen prosperando en los canales físicos gracias a su capacidad para atraer a una amplia clientela. Mientras tanto, las tiendas de descuento están ampliando su oferta para incluir barras de chocolate premium y orgánico, desdibujando las fronteras entre los segmentos del mercado y atrayendo a los consumidores preocupados por la salud y la calidad. Además, está surgiendo un modelo híbrido de "click-and-collect", que permite a los clientes reservar online y recoger sus compras rápidamente en establecimientos cercanos, combinando la comodidad del comercio electrónico con la inmediatez de las tiendas físicas.
Se prevé que el comercio minorista en línea crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.12 % hasta 2031, impulsada por los servicios de entrega rápida y la capacidad de las marcas para aprovechar los datos directos de los consumidores para estrategias de marketing personalizadas. Las plataformas de comercio rápido combinan chocolates con productos de alimentación, impulsando las compras espontáneas al aprovechar la comodidad y la rapidez. Los clubes de suscripción se están consolidando, garantizando ingresos constantes de los chocolates artesanales al ofrecer selecciones seleccionadas y sabores exclusivos que atraen a los consumidores premium. Estos modelos también disfrutan de mayores márgenes de beneficio al eliminar intermediarios, lo que permite a las marcas conectar directamente con sus clientes y fidelizarlos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Alemania se erige como el principal exportador mundial de chocolate, prueba de su sólida capacidad nacional y su proximidad estratégica a los principales mercados de la UE. Centros urbanos como Berlín, Múnich, Hamburgo, Colonia y Fráncfort muestran una mayor demanda de chocolates premium, de origen único y bajos en azúcar, impulsada por consumidores adinerados y minoristas exigentes. Estas ciudades también marcan tendencia con el lanzamiento de productos innovadores y estrategias de marketing, consolidando aún más la posición de Alemania en el mercado mundial del chocolate. Los aumentos estacionales, en particular de los pralinés en caja "Hechos en Alemania", se ven impulsados por destinos turísticos como Dresde y Heidelberg, donde las tradiciones locales y el atractivo cultural aumentan el atractivo del producto.
Estas áreas metropolitanas se enfrentan a regulaciones complejas, pero adoptan rápidamente las etiquetas Nutri-Score en el frente del envase y priorizan el cacao sostenible certificado. Mientras tanto, entre el 79 % y el 81 % de los productos de chocolate a nivel nacional cuentan con certificaciones de sostenibilidad.[ 3 ]Fuente: Centro para la Promoción de Importaciones de Países en Desarrollo, «El potencial del mercado alemán para el cacao», cbi.euEsta discrepancia será objeto de escrutinio con el Reglamento sobre Deforestación de la UE, cuyo objetivo es reforzar el cumplimiento y la transparencia en las cadenas de suministro. Cabe destacar que productores como Ritter Sport, con su finca nicaragüense y cadenas de suministro integradas verticalmente, están preparados para obtener ventajas competitivas al garantizar la trazabilidad y la sostenibilidad.
A pesar de que Alemania alberga el mayor mercado de alimentación orgánica de Europa, el chocolate orgánico representa tan solo el 2.5% de la facturación total de la categoría, lo que indica una importante oportunidad de crecimiento. Las cadenas minoristas están respondiendo estableciendo pasillos dedicados a la categoría "Bio", mejorando la visibilidad de las barras certificadas y atendiendo la creciente preferencia de los consumidores por los productos orgánicos. Los hábitos de gasto regionales difieren: los estados del sur consumen más per cápita debido a una mayor renta disponible y una preferencia por productos premium, mientras que las zonas rurales del norte se mantienen fieles a las marcas tradicionales, impulsadas por la sensibilidad al precio. Si bien el comercio rápido ha prosperado principalmente en las grandes ciudades, las proyecciones indican su expansión a mercados de segundo nivel para 2028, impulsada por los avances logísticos y la creciente demanda de conveniencia por parte de los consumidores.
Panorama competitivo
El mercado alemán del chocolate muestra una consolidación moderada, lo que deja espacio para las empresas disruptivas especializadas. Dominando el volumen se encuentran multinacionales como Mars, Mondelez, Ferrero, Nestlé, Lindt & Sprüngli y Barry Callebaut, todas ellas aprovechando la escala de compras para sortear la volatilidad del cacao. En un giro estratégico, Mars adquirió Kellanova por 36 000 millones de dólares en agosto de 2024, ampliando su cartera para incluir snacks salados. Esta adquisición pone de manifiesto la intención de Mars de diversificarse más allá de la confitería y fortalecer su posición en el mercado alimentario en general. Por otro lado, la exploración por parte de Mondelez en diciembre de 2024 de una oferta por Hershey subraya su continuo interés en fusiones y adquisiciones, lo que refleja la dinámica competitiva y las ambiciones de crecimiento de la industria chocolatera mundial.
Los líderes alemanes de la artesanía están creando nichos rentables. En julio de 2024, Ritter Sport amplió sus instalaciones con una inversión de 200 millones de euros, aumentando la capacidad en un 20 % y comprometiéndose a utilizar cacao 100 % sostenible certificado para 2025. Esta iniciativa responde a la creciente demanda de productos éticos y sostenibles por parte de los consumidores, posicionando a Ritter Sport como líder en la producción responsable de chocolate. Rausch, con plantación propia en Costa Rica y una tienda insignia en Berlín, garantiza la trazabilidad del grano a la tableta y ofrece una experiencia de compra experiencial que atrae a consumidores premium y conscientes. Fairafric, con sede en Ghana, prioriza el impacto social de sus productos para los consumidores alemanes, generando mayor valor en el origen y atendiendo la creciente preferencia por el comercio justo y los productos de origen local.
Las alianzas de innovación difuminan cada vez más las fronteras entre las empresas consolidadas y las startups. En noviembre de 2025, Barry Callebaut se asoció con Planet A Foods para introducir ChoViva, el ingrediente sin cacao, en más de 60,000 tiendas de ocho países europeos, incluida Alemania. Esta colaboración demuestra la transición de la industria hacia ingredientes sostenibles y alternativos para abordar las preocupaciones medioambientales y la evolución de las preferencias de los consumidores. Lindt, consciente de la tendencia de origen vegetal, incorporó ChoViva a sus barritas veganas, satisfaciendo la creciente demanda de opciones vegetales y sin alérgenos. Estas colaboraciones no solo mitigan los riesgos de investigación y desarrollo para las grandes empresas, sino que también ofrecen a las startups una expansión inmediata del mercado, impulsando la innovación en toda la cadena de suministro. De cara al futuro, se prevén más colaboraciones centradas en ingredientes supra-reciclados y cadenas de suministro neutras en carbono hasta 2030, a medida que las empresas se esfuerzan por cumplir los objetivos de sostenibilidad y las expectativas de los consumidores.
Líderes de la industria chocolatera alemana
-
agosto storck kg
-
Chocoladefabriken Lindt & Sprüngli AG
-
Ferrero Internacional S.A.
-
Mars Incorporated
-
Mondelēz International Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Noviembre de 2025: Lindt causó sensación en Alemania con el lanzamiento del Chocolate Estilo Dubái. Las barras rellenas de pistacho, con un precio superior, se lanzaron en una edición limitada en 10 tiendas seleccionadas. Inspiradas en las tendencias virales de Dubái, las cremosas barras de chocolate blanco con relleno de nueces generaron largas colas entre los amantes del chocolate que se apresuraron a conseguirlas.
- Noviembre de 2025: Läderach lanzó su FrischSchoggi Dark Mint en Alemania. Esta tableta de edición limitada combinaba chocolate negro recién vertido con almendras caramelizadas y un toque de menta orgánica seca, ofreciendo un acabado fresco y refrescante.
- Octubre de 2025: Ritter Sport presentó sus Travel Retail Editions en Alemania, con 15 minibarras de cinco sabores distintos. Esta línea premium, que destaca la innovación cuadrada característica de la marca, está diseñada para viajeros que buscan chocolate de alta calidad para llevar.
- Enero de 2025: El chocolate estilo Dubái de Adlon Schokolade causó sensación en Berlín, agotándose en tan solo cuatro días. Elaborada por los hábiles pasteleros del hotel, esta lujosa barra rellena de pistacho aprovechó las tendencias globales que priorizan los dulces opulentos y con textura.
Alcance del informe sobre el mercado del chocolate en Alemania
El mercado del chocolate abarca la industria global dedicada a la producción, distribución y venta de productos de chocolate derivados del cacao. El mercado alemán del chocolate abarca el tipo de producto, la presentación, el rango de precios, el tipo de ingrediente y el canal de distribución. Según el tipo de producto, el mercado se segmenta en chocolate negro, chocolate con leche y chocolate blanco. Según la presentación, se segmenta en tabletas y barras, bloques moldeados, pralinés y trufas, entre otros. Según el rango de precios, se segmenta en gran consumo y premium. Las tiendas de conveniencia, las tiendas minoristas en línea, los supermercados/hipermercados, entre otros, se segmentan por canal de distribución. El informe proporciona el tamaño del mercado y las previsiones tanto en valor (USD) como en volumen (toneladas) para todos los segmentos mencionados. Fuente: https://www.mordorintelligence.ar/industry-reports/chocolate-market
Por tipo de producto
| Chocolate negro |
| Chocolate con Leche y Blanco |
Por formulario
| Tabletas y barras |
| Bloques moldeados |
| Pralinés y Trufas |
| Otro |
Por rango de precios
| Misa |
| Premium |
Por tipo de ingrediente
| A base de lácteos |
| Basado en plantas |
| De origen único |
Por canal de distribución
| Supermercado / Hipermercado |
| Tienda de conveniencia |
| Ventas en línea |
| Otros Canales de Distribución |
| Por tipo de producto | Chocolate negro |
| Chocolate con Leche y Blanco | |
| Por formulario | Tabletas y barras |
| Bloques moldeados | |
| Pralinés y Trufas | |
| Otro | |
| Por rango de precios | Misa |
| Premium | |
| Por tipo de ingrediente | A base de lácteos |
| Basado en plantas | |
| De origen único | |
| Por canal de distribución | Supermercado / Hipermercado |
| Tienda de conveniencia | |
| Ventas en línea | |
| Otros Canales de Distribución |
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Chocolate con Leche y Blanco - El chocolate con leche es un chocolate sólido elaborado con leche (en forma de leche en polvo, leche líquida o leche condensada) y sólidos de cacao. El chocolate blanco se elabora a partir de manteca de cacao y leche y no contiene ningún sólido de cacao. El alcance incluye chocolates regulares, variantes bajas en azúcar y sin azúcar.
- Caramelos y Turrones - Los caramelos incluyen caramelos duros, masticables y pequeños o de un solo bocado comercializados con etiquetas como caramelo o dulces similares. El turrón es un dulce masticable con almendras, azúcar y clara de huevo como ingrediente básico; y se originó en países de Europa y Medio Oriente.
- Barritas de cereales - Un refrigerio compuesto de cereal para el desayuno que se ha comprimido en forma de barra y se mantiene unido con una forma de adhesivo comestible. El alcance incluye barritas elaboradas con cereales como arroz, avena, maíz, etc. mezclados con un almíbar aglutinante. Estos también incluyen productos etiquetados como barras de cereales, barras de cereales o barras de cereales.
- Chicle - Se trata de una preparación para masticar, generalmente hecha de chicle aromatizado y endulzado o sustitutos como el acetato de polivinilo. Los tipos de chicles incluidos en el alcance son los chicles con azúcar y los chicles sin azúcar.
| Palabra clave | Definición |
|---|---|
| Chocolate negro | El chocolate amargo es una forma de chocolate que contiene sólidos de cacao y manteca de cacao sin leche. |
| Chocolate Blanco | El chocolate blanco es el tipo de chocolate que contiene el mayor porcentaje de sólidos lácteos, normalmente alrededor del 30 por ciento o más. |
| Chocolate con leche | El chocolate con leche se elabora a partir de chocolate negro que tiene un bajo contenido de sólidos de cacao y un mayor contenido de azúcar, además de un producto lácteo. |
| Caramelo macizo | Caramelo elaborado a base de azúcar y jarabe de maíz hervido sin cristalizar. |
| Caramelos | Un dulce duro, masticable y a menudo marrón que se elabora con azúcar hervida con mantequilla. |
| Turrones | Un caramelo masticable o quebradizo que contiene almendras u otras nueces y, a veces, fruta. |
| Barra de cereal | Una barra de cereales es un producto alimenticio en forma de barra que se elabora prensando cereales y, normalmente, frutas o bayas secas, que en la mayoría de los casos se mantienen unidas mediante jarabe de glucosa. |
| Barra de proteina | Las barras de proteínas son barras nutritivas que contienen una alta proporción de proteínas en comparación con carbohidratos/grasas. |
| Barra de frutas y frutos secos | A menudo se basan en dátiles con otras frutas secas y nueces y, en algunos casos, saborizantes. |
| NCA | La Asociación Nacional de Confiteros es una organización comercial estadounidense que promueve el chocolate, los dulces, los chicles y las mentas, y las empresas que fabrican estas delicias. |
| CGMP | Las buenas prácticas de fabricación actuales son aquellas que se ajustan a las directrices recomendadas por los organismos pertinentes. |
| Alimentos no estandarizados | Los alimentos no estandarizados son aquellos que no tienen un estándar de identidad o que se desvían de alguna manera de un estándar prescrito. |
| GI | El índice glucémico (IG) es una forma de clasificar los alimentos que contienen carbohidratos en función de la lentitud o rapidez con que se digieren y aumentan los niveles de glucosa en sangre durante un período de tiempo. |
| La leche desnatada en polvo | La leche desnatada en polvo se obtiene eliminando el agua de la leche desnatada pasteurizada mediante secado por aspersión. |
| Flavanoles | Los flavanoles son un grupo de compuestos que se encuentran en el cacao, el té, las manzanas y muchos otros alimentos y bebidas de origen vegetal. |
| WPC | Concentrado de proteína de suero: sustancia obtenida mediante la eliminación de suficientes componentes no proteicos del suero pasteurizado para que el producto seco terminado contenga más del 25% de proteína. |
| LDL | Lipoproteínas de baja densidad: el colesterol malo |
| HDL | Lipoproteína de alta densidad: el colesterol bueno |
| BHT | El hidroxitolueno butilado es una sustancia química fabricada en laboratorio que se agrega a los alimentos como conservante. |
| Carragenina | La carragenina es un aditivo que se utiliza para espesar, emulsionar y conservar alimentos y bebidas. |
| Forma libre | No contener ciertos ingredientes, como gluten, lácteos o azúcar. |
| Mantequilla de cocoa | Es una sustancia grasa obtenida de los granos de cacao, utilizada en la elaboración de repostería. |
| pastelitos | Un tipo de dulce brasileño elaborado con azúcar, huevos y leche. |
| Grageas | Caramelos pequeños y redondos recubiertos con una cáscara de azúcar dura. |
| CHOPRABISCO | Real Asociación Belga de la industria del chocolate, pralinés, galletas y confitería: asociación comercial que representa a la industria del chocolate belga. |
| Directiva europea 2000/13 | Una directiva de la Unión Europea que regula el etiquetado de los productos alimentarios |
| Kakao-Verordnung | La ordenanza alemana sobre el chocolate, un conjunto de normas que definen lo que se puede etiquetar como "chocolate" en Alemania. |
| extensión FASF | Agencia Federal para la Seguridad de la Cadena Alimentaria |
| Pectina | Sustancia natural que se deriva de frutas y verduras. Se utiliza en repostería para crear una textura similar a un gel. |
| Azúcares invertidos | Un tipo de azúcar que se compone de glucosa y fructosa. |
| emulsionante | Sustancia que ayuda a mezclarse con líquidos que no se mezclan entre sí. |
| Las antocianinas | Un tipo de flavonoide responsable de los colores rojo, morado y azul de los productos de confitería. |
| Alimentos funcionales | Alimentos que han sido modificados para proporcionar beneficios para la salud adicionales más allá de la nutrición básica. |
| Certificado kosher | Esta certificación verifica que los ingredientes, el proceso de producción, incluida toda la maquinaria, y/o el proceso de servicio de alimentos cumplan con los estándares de la ley dietética judía. |
| Extracto de raíz de achicoria | Un extracto natural de la raíz de achicoria que es una buena fuente de fibra, calcio, fósforo y folato. |
| RDD | Dosis diaria recomendada |
| Gominolas | Un caramelo masticable a base de gelatina que a menudo tiene sabor a fruta. |
| Nutracéuticos | Alimentos o suplementos dietéticos que supuestamente tienen beneficios para la salud. |
| Barras de energía | Las barritas con alto contenido de carbohidratos y calorías están diseñadas para proporcionar energía mientras viajas. |
| BFSO | Organización Belga de Seguridad Alimentaria para la cadena alimentaria. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se prueban con los números de mercado históricos disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico están en términos nominales. La inflación no forma parte del precio, y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




