

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
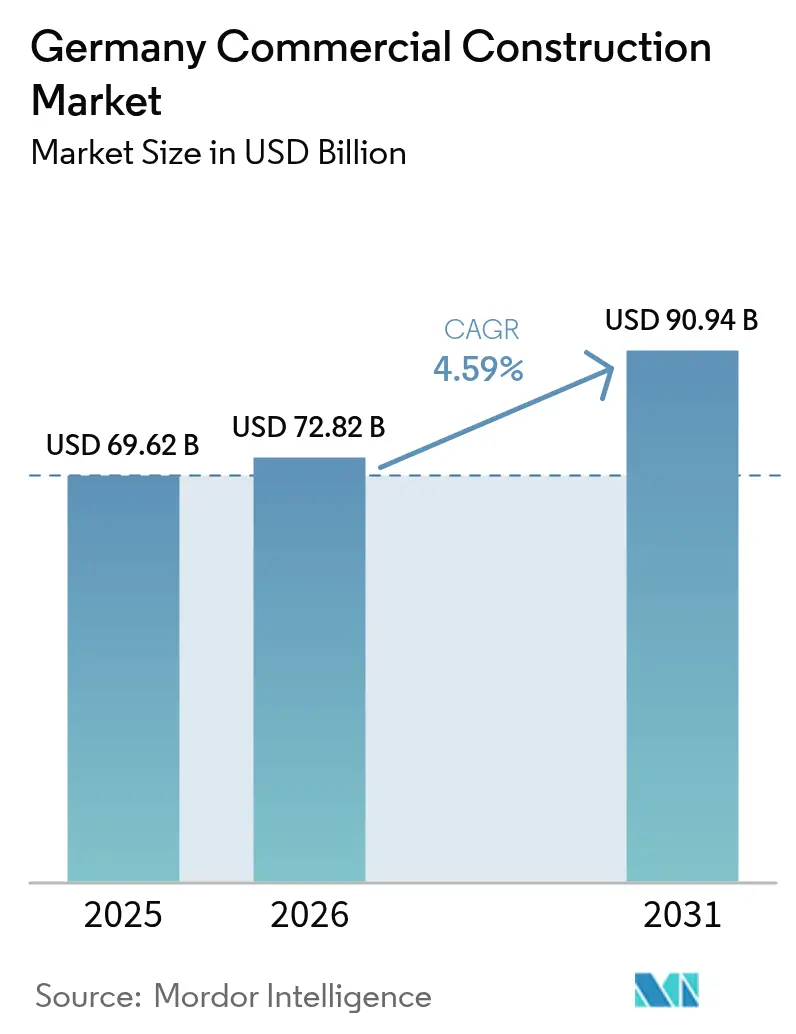
| Tamaño del mercado (2026) | USD 72.82 mil millones |
| Tamaño del mercado (2031) | USD 90.94 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.59% CAGR |
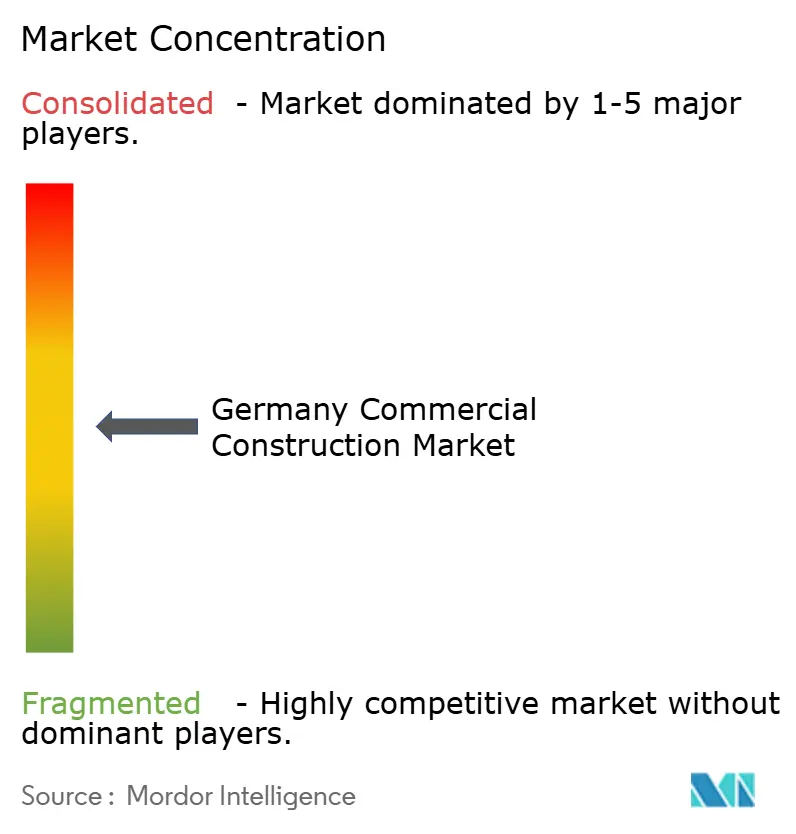
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de la construcción comercial en Alemania por Mordor Intelligence
El tamaño del mercado alemán de la construcción comercial se estima en 72.82 millones de dólares en 2026, cifra que crece desde los 69.62 millones de dólares de 2025, con proyecciones para 2031 de 90.94 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 4.59 % entre 2026 y 2031. El aumento del gasto público, impulsado por un fondo para el clima y la infraestructura de 550 millones de dólares, consolida la perspectiva estable del sector. Los inversores privados se mantienen activos en activos logísticos, mientras que las empresas tecnológicas internacionales canalizan capital fresco hacia proyectos de centros de datos a gran escala. Los incentivos legislativos para edificios energéticamente eficientes fortalecen las carteras de proyectos de renovación, incluso cuando la volatilidad de los precios de los materiales y la persistente escasez de mano de obra afectan los márgenes de los proyectos. Los cambios estratégicos hacia la construcción modular y los controles digitales de proyectos ayudan a los grandes contratistas a contener los costes y mejorar la velocidad de entrega, posicionando al mercado alemán de la construcción comercial para una expansión equilibrada e impulsada por la resiliencia.
Conclusiones clave del informe
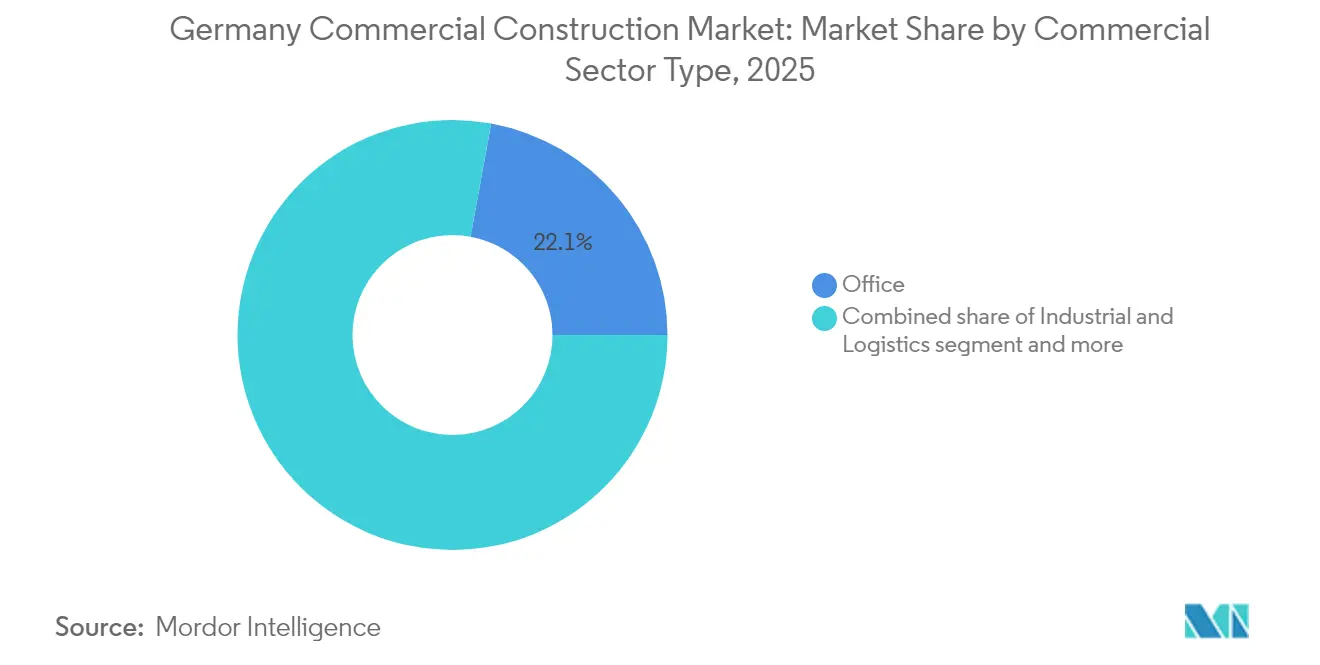
- Por tipo de sector comercial, la construcción de oficinas representó el 22.12% de la participación de mercado de la construcción comercial de Alemania en 2025; se prevé que las instalaciones industriales y logísticas se expandan a una CAGR del 5.02% hasta 2031.
- Por tipo de construcción, los nuevos proyectos representaron el 71.55% del tamaño del mercado de construcción comercial de Alemania en 2025 y los trabajos de renovación están avanzando a una CAGR del 4.78% hasta 2031.
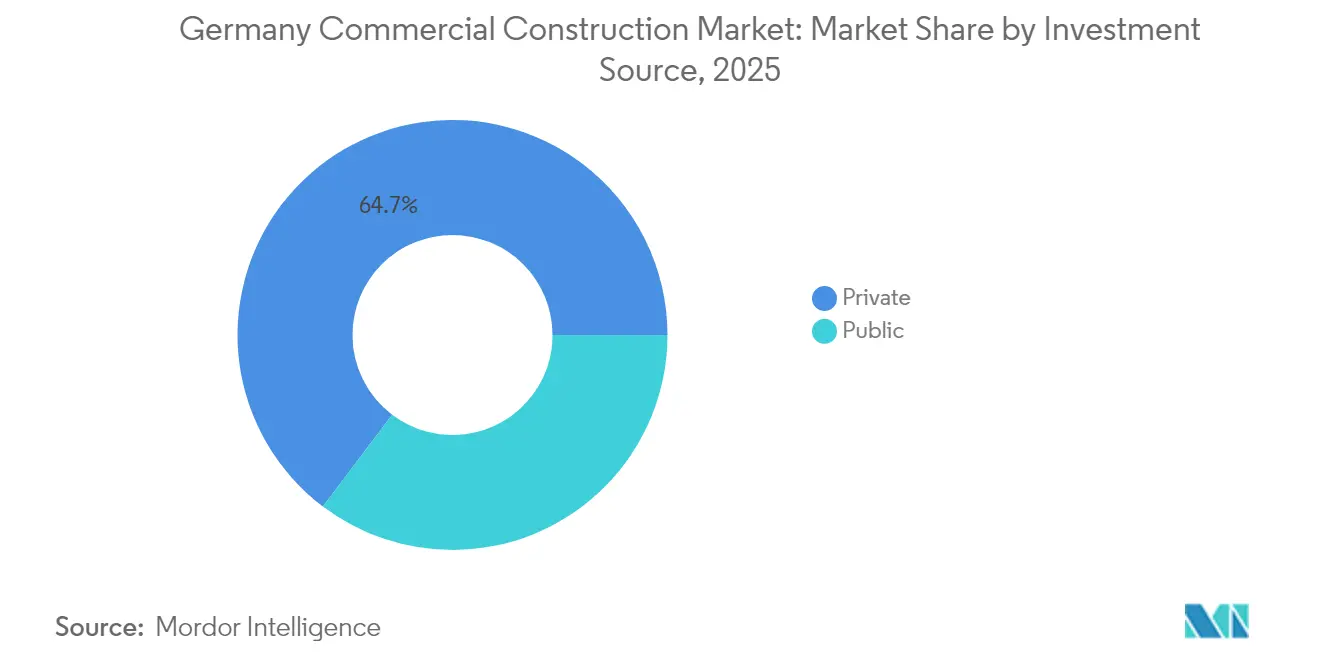
- Por fuente de inversión, la financiación privada capturó el 64.70% del tamaño del mercado de la construcción comercial de Alemania en 2025, mientras que se proyecta que los desembolsos del sector público aumenten a una CAGR del 5.12% durante el período de pronóstico.
- Por ciudad, Berlín lideró con una participación en los ingresos del 23.55% en 2025; se proyecta que Frankfurt registre una CAGR del 4.86% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de la construcción comercial en Alemania
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Incentivos para la modernización de la eficiencia energética (BEG y planes relacionados) | + 0.8% | Centros urbanos nacionales | Mediano plazo (2-4 años) |
| Crecimiento rápido en la construcción de centros de datos para cargas de trabajo de IA y nube | + 0.7% | Corredores de Frankfurt, Berlín y Múnich | Corto plazo (≤ 2 años) |
| Expansión de la logística de última milla y del almacenamiento urbano | + 0.6% | Metros de Berlín, Hamburgo y Frankfurt | Corto plazo (≤ 2 años) |
| Aumento de la asignación de capital institucional al sector inmobiliario comercial alemán | + 0.4% | Ciudades nacionales de primer nivel | Mediano plazo (2-4 años) |
| Los métodos de construcción industrializados están ganando terreno | + 0.3% | Adopción temprana y nacional de vivienda social | Largo plazo (≥ 4 años) |
| La transición corporativa hacia espacios de trabajo flexibles impulsa proyectos de reutilización adaptativa | + 0.2% | Distritos de Berlín, Múnich y Hamburgo | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los incentivos para la modernización de la eficiencia energética impulsan la transformación del mercado
El esquema simplificado de subvenciones BEG de Alemania ahora cubre hasta el 45 % de los costos de renovación elegibles, lo que reduce los obstáculos de capital para los propietarios de propiedades medianas. Los contratistas con experiencia en HVAC, fachadas y edificios inteligentes ven una mayor cartera de pedidos, ya que el cumplimiento se convierte en una herramienta de atracción de inquilinos en submercados urbanos con alta demanda. Los propietarios de edificios priorizan las mejoras de la envolvente y la integración de bombas de calor para asegurar costos operativos más bajos. La ola de rehabilitación apoya un cambio a nivel nacional hacia los objetivos de cero emisiones netas y mejora la visibilidad de las ganancias del mercado de la construcción comercial de Alemania. Se espera que el impulso persista hasta 2028, cuando entren en vigor las normas de taxonomía más estrictas de la UE [1] Bundesamt für Wirtschaft und Ausfuhrkontrolle Staff, “BEG Investment Grant Guidelines 2024,” BAFA, bafa.de.
El rápido crecimiento en la construcción de centros de datos redefine las prioridades de infraestructura
Microsoft destinó 3.52 millones de dólares a la infraestructura alemana de IA, mientras que Amazon comprometió 8.58 millones de dólares a su región de nube soberana cerca de Berlín. El corredor de alta densidad energética de Fráncfort sigue siendo el núcleo, pero las instalaciones secundarias en Berlín y Múnich están creciendo. Los proyectos exigen redes redundantes, refrigeración líquida y conexiones con energías renovables para cumplir con el mandato de energía 2027 % limpia de 100. Los contratistas especializados con credenciales de misión crítica obtienen una prima de precio, lo que refuerza la orientación del mercado alemán de la construcción comercial hacia activos centrados en la tecnología.
La expansión de la logística de última milla y el almacenamiento urbano impulsan nuevas construcciones
La penetración del comercio electrónico, superior al 20%, y las expectativas de los consumidores de entregas en el mismo día impulsan a los promotores hacia centros de relleno en los alrededores de Berlín y Hamburgo. El almacén de DACHSER, valorado en 48.4 millones de dólares, en Unna ilustra una instalación típica que combina paneles solares en azotea con automatización de naves industriales. La estabilidad de la demanda ayuda a compensar la menor demanda de centros comerciales, y la rápida rotación de los edificios logísticos facilita el flujo de caja de los contratistas de nivel medio. La escalabilidad del segmento sustenta la actividad base del mercado alemán de la construcción comercial durante los próximos dos años.
Los métodos de construcción industrializados ganan aceptación institucional
Fabricantes como Goldbeck implementan módulos prefabricados que reducen las horas de obra en un 70% y los costos en un 25%, aliviando la presión laboral. La adopción temprana se centra en oficinas estandarizadas y naves logísticas. Los bancos ahora financian proyectos modulares al mismo nivel que las construcciones convencionales, lo que demuestra una credibilidad generalizada. A largo plazo, una adopción más amplia moderará el riesgo de retrasos en el cronograma y mejorará los márgenes, impulsando un crecimiento sostenido en el mercado alemán de la construcción comercial.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles de los materiales de construcción vinculados a los mercados energéticos | −0.5% | Regiones con uso intensivo de energía a nivel nacional | Corto plazo (≤ 2 años) |
| Escasez aguda de mano de obra calificada e inflación salarial | −0.4% | A nivel nacional, severo en Baviera y Baden-Württemberg | Mediano plazo (2-4 años) |
| Los límites de intensidad de carbono de la taxonomía de la UE aumentan los obstáculos para la financiación | −0.3% | A nivel nacional, grandes desarrollos | Mediano plazo (2-4 años) |
| Plazos de concesión de permisos prolongados en municipios más pequeños | −0.2% | Ciudades rurales y secundarias | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad de los precios de los materiales de construcción limita la economía del proyecto
El índice de materiales de Alemania subió un 3.2% interanual en febrero de 2025, dado que los costes energéticos se mantuvieron elevados. Los promotores tienen dificultades para cerrar contratos a tanto alzado, añadiendo provisiones para imprevistos que llevan algunos proyectos más allá de los umbrales de viabilidad. Los paquetes de tejados y electricidad registran la inflación más pronunciada, lo que impulsa la sustitución por elementos prefabricados siempre que es posible. Si bien las estrategias de cobertura suavizan el impacto, la persistente volatilidad presiona las perspectivas de margen a corto plazo del mercado alemán de la construcción comercial.
La escasez de mano de obra se intensifica a pesar del aumento salarial
A pesar de los aumentos salariales de abril de 2025 (4.2 % en el oeste y 5.0 % en el este), que cubren a 930,000 trabajadores, el sector de la construcción comercial alemán aún enfrenta 183,000 puestos vacantes. La grave escasez de técnicos en BIM y sistemas energéticos está retrasando las tareas de ruta crítica, obligando a los contratistas a escalonar las fechas de inicio o a retirarse de las licitaciones para mantenerse dentro de su capacidad. Por lo tanto, el mercado no puede acelerarse ni siquiera con una fuerte demanda. La automatización y las reservas internacionales de talento ofrecen alivio, pero solo a medio plazo.
Análisis de segmento
Por tipo de sector comercial: Las instalaciones logísticas superan a las oficinas tradicionales
La construcción de oficinas representó el 22.12 % del mercado alemán de la construcción comercial en 2025. Sin embargo, la demanda está evolucionando a medida que los modelos de trabajo híbridos reducen la necesidad promedio de espacio y aumentan las expectativas de edificios energéticamente eficientes. Al mismo tiempo, las instalaciones industriales y logísticas se encaminan a una tasa de crecimiento anual compuesta (TCAC) del 5.02 % hasta 2031, lo que refleja el auge del comercio electrónico y el rediseño de las cadenas de suministro, que ahora priorizan los centros de última milla cerca de los consumidores. Estos proyectos requieren estanterías automatizadas, materiales bajos en carbono y energía renovable in situ, lo que impulsa al segmento mucho más allá del diseño convencional de almacenes. Los segmentos más pequeños (sanidad, educación y proyectos de uso mixto) se benefician de los cambios demográficos y el gasto público, pero se expanden a un ritmo más lento que la logística, lo que subraya el creciente papel de Alemania como nodo de distribución europeo.
Las instalaciones de DACHSER en Unna, con un presupuesto de 48.4 millones de dólares y equipadas para 22,000 palés y con la previsión de crear 290 puestos de trabajo, demuestran la escala y la complejidad que exigen las nuevas construcciones logísticas. Los techos fotovoltaicos y los materiales de construcción reciclables son especificaciones estándar, lo que convierte la certificación ambiental en un elemento básico en lugar de una característica premium. La construcción de comercios minoristas se enfrenta a dificultades estructurales a medida que los compradores migran a internet, lo que impulsa a los promotores a replantear los centros comerciales como destinos centrados en la experiencia o a reutilizarlos para usos comerciales alternativos. Los contratistas que dominan la integración de edificios inteligentes y las técnicas de modernización energética están mejor posicionados para adaptarse a la cambiante oferta de trabajo, manteniendo la resiliencia del mercado alemán de la construcción comercial incluso mientras se adaptan las carteras tradicionales de oficinas y comercios minoristas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de construcción: La renovación cobra impulso junto con las obras en nuevos centros de datos
Las nuevas construcciones retuvieron el 71.55 % del gasto total en 2025, pero la actividad de renovación registra una sólida tasa de crecimiento anual compuesta (TCAC) del 4.78 % hasta 2031, a medida que los propietarios buscan subvenciones BEG. El tamaño del mercado alemán de la construcción comercial para proyectos de rehabilitación se ajusta ahora a los plazos regulatorios que exigen un EPC de nivel A para 2033 para muchas propiedades comerciales. Los contratistas expertos en aislamiento de envolventes, rehabilitación de sistemas de climatización (HVAC) y medición inteligente disfrutan de flujos de trabajo recurrentes. Los proyectos de centros de datos en nuevas instalaciones siguen siendo de gran inversión y tecnológicamente exigentes, lo que mantiene elevados los volúmenes de obra nueva a pesar del escrutinio del presupuesto de carbono.
Las renovaciones también fomentan estrategias de reutilización adaptativa, especialmente en los centros urbanos, donde el precio del suelo limita la viabilidad de las nuevas instalaciones. Los inversores convierten oficinas antiguas en bloques de uso mixto que combinan coworking, comercio minorista y micrologística. Las prácticas de construcción circular recuperan el acero y los elementos de fachada, reduciendo las emisiones de alcance 3 y reforzando las credenciales de sostenibilidad en el mercado alemán de la construcción comercial.
Por fuente de inversión: El gasto público se acelera pero el capital privado domina
La financiación privada aportó el 64.70 % del valor de los proyectos en 2025, manteniendo su primacía como principal motor del mercado alemán de la construcción comercial. Sin embargo, la asignación federal de 110 000 millones de dólares para obras centradas en el clima impulsa la inversión pública a una tasa de crecimiento anual compuesta (TCAC) prevista del 5.12 % hasta 2031. Las licitaciones públicas priorizan el hormigón bajo en carbono y las métricas de coste del ciclo de vida, lo que impulsa a los contratistas hacia cadenas de suministro alineadas con los criterios ESG. Las mejoras ferroviarias a gran escala, como la línea de Múnich, adjudicadas a ACS, agotan los recursos especializados, lo que limita la oferta en proyectos más pequeños.
Los inversores privados se centran en los segmentos de logística y centros de datos, donde los aumentos de alquiler y la solidez de los contratos de arrendamiento respaldan las valoraciones. Los acuerdos de sale-and-leaseback liberan capital corporativo a la vez que aseguran ingresos a largo plazo para los fondos. Las colaboraciones público-privadas surgen en la construcción de infraestructura social, combinando el crédito público con la agilidad de la construcción privada, un sello distintivo emergente del mercado alemán de la construcción comercial.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Berlín representó el 23.55% del mercado alemán de la construcción comercial en 2025, impulsado por complejos gubernamentales y un vibrante ecosistema tecnológico. El mercado de la ciudad se centra cada vez más en la reutilización adaptativa, a medida que los inversores reposicionan sus inmuebles obsoletos en espacios con criterios ESG. La tasa de desocupación, del 7%, sugiere un riesgo de absorción de la oferta; sin embargo, las rentas prime se mantienen estables porque los inquilinos valoran los edificios eficientes.
Fráncfort, aunque más pequeña, está en camino de alcanzar una tasa de crecimiento anual compuesta (TCAC) del 4.86 % hasta 2031. Los clústeres de centros de datos a hiperescala aprovechan la red troncal de fibra de baja latencia de la ciudad y sus robustas redes eléctricas. Las instituciones financieras renuevan torres para cumplir con los estrictos límites de carbono, lo que impulsa la demanda de modernizaciones de alto valor. El mercado alemán de la construcción comercial responde con un creciente grupo de contratistas de misión crítica especializados en ingeniería concurrente y fabricación externa.
Múnich y Hamburgo mantienen flujos de proyectos maduros y diversificados. Múnich canaliza la expansión de la industria automotriz y de semiconductores hacia laboratorios de alta tecnología y salas blancas, mientras que la logística portuaria de Hamburgo impulsa grandes naves con conexiones ferroviarias intermodales. El proyecto de transmisión SuedLink, de 12 100 millones de dólares, que atraviesa múltiples regiones, inyecta demanda de obra civil a lo largo de su ruta. Las ciudades más pequeñas absorben la demanda de obras públicas a medida que las empresas buscan terrenos más baratos, lo que demuestra la expansión policéntrica del mercado alemán de la construcción comercial.
Panorama regulatorio
La construcción comercial en Alemania se rige por las normas federales de planificación y contratación, con el Baugesetzbuch (BauGB) como marco fundamental para la planificación del uso del suelo y el VOB (gestionado por el Deutscher Vergabe- und Vertragsausschuss für Bauleistungen, DVA) como base para la contratación de obras públicas. En mayo de 2026, el Ministerio Federal de Vivienda, Desarrollo Urbano y Construcción (BMWSB) anunció la aprobación por parte del Gabinete Federal del proyecto de actualización del BauGB, que busca simplificar los procedimientos de planificación, digitalizar más los procesos y agilizar los plazos de elaboración de los planos (el proyecto se encuentra en trámite parlamentario, no en vigor). El cumplimiento de la normativa sobre productos también se reforzó a principios de 2026, cuando la Ley de Productos de Construcción se adaptó al Reglamento (UE) 2024/3110, aumentando así las exigencias de documentación y conformidad para los productos de construcción comercializados en Alemania.
Además de la planificación y las normas de producto, la ejecución en obra sigue rigiéndose por disposiciones federales establecidas, como la Ordenanza de Obras de Construcción (Baustellenverordnung, BaustellV), que establece obligaciones de coordinación y seguridad que afectan a la dotación de personal del contratista y la logística de la obra. En la práctica, el impacto a corto plazo se centra en la digitalización del flujo de trabajo de permisos, la estandarización de la gestión de la evaluación ambiental y una documentación de producto más trazable, lo que influye en la preparación de ofertas y la cualificación de proveedores para proyectos comerciales y activos comerciales adyacentes del sector público (como centros de investigación y edificios de misión crítica).
Análisis de la cadena de valor
La cadena de valor de la construcción comercial en Alemania abarca desde la originación del proyecto (ocupantes corporativos, promotores y arrendadores públicos) hasta el diseño (consultoras de arquitectura e ingeniería), la contratación general y los oficios especializados (instalaciones electromecánicas, fachadas, acondicionamiento interior e integradores de misión crítica), pasando por los proveedores de materiales y equipos de construcción (productos de cemento y hormigón, acero, aislamiento, climatización, electricidad y controles), seguidos de la puesta en marcha y la operación de las instalaciones. Grandes contratistas como STRABAG SE y HOCHTIEF AG coordinan la entrega multidisciplinar de paquetes complejos, mientras que los actores de la construcción modular y la prefabricación (por ejemplo, Goldbeck) reducen los requisitos de mano de obra en obra al trasladar el trabajo a las fábricas. Esto modifica los patrones logísticos hacia el transporte de módulos justo a tiempo y aumenta la coordinación con los permisos y las aprobaciones de seguridad contra incendios.
Las condiciones operativas recientes apuntan a dos limitaciones en la cadena: la volatilidad de los costos de los insumos y la disponibilidad de mano de obra. Los informes del PMI de la industria en 2026 mostraron una contracción continua de la actividad, con una desaceleración en la tasa de disminución de los nuevos pedidos, mientras que se informó una inflación récord de los costos de los insumos alrededor de finales del primer trimestre de 2026. Por lo tanto, los contratistas enfrentan una mayor necesidad de cláusulas de ajuste de precios, adquisiciones anticipadas y sustitución de materiales (especialmente para insumos de alto consumo energético). La escasez de mano de obra sigue siendo un cuello de botella limitante en la programación y la puesta en marcha, lo que impulsa a los contratistas hacia controles de proyectos digitales (cálculo de cantidades basado en BIM y planificación 4D/5D), marcos de subcontratistas más estrictos y ensamblajes prefabricados para garantizar la certeza de entrega para activos logísticos de ciclo rápido y centros de datos de alta especificación.
Panorama competitivo
El mercado alemán de la construcción comercial presenta una concentración moderada, donde dos grupos multinacionales, STRABAG SE y HOCHTIEF AG, lideran las licitaciones en proyectos complejos. La cartera récord de STRABAG y sus 2,643 puestos BIM 5D demuestran su liderazgo en la entrega digital, mientras que su compromiso de alcanzar la neutralidad climática para 2040 le asegura la elegibilidad para licitaciones públicas verdes. HOCHTIEF integra a sus filiales norteamericanas Flatiron y Dragados para acceder a la experiencia en megaproyectos, lo que refuerza la diversificación de riesgos en diferentes geografías.
Empresas de nivel medio como Goldbeck y BAM Deutschland aprovechan la agilidad de las construcciones modulares y los contratos de diseño y construcción. La red de fábricas de Goldbeck garantiza plazos de entrega cortos, lo que resulta atractivo para los desarrolladores logísticos con plazos ajustados. Los especialistas regionales prosperan en ingeniería de fachadas, sistemas de edificios inteligentes y estructuras híbridas de madera, áreas donde las empresas ya establecidas aún amplían sus capacidades. El ecosistema resultante mantiene precios competitivos y, al mismo tiempo, fomenta la colaboración cuando se requieren habilidades a medida.
Las estrategias se centran en la integración vertical y la reducción de la huella de carbono. Los contratistas se abastecen de cemento verde, firman contratos de compra de energía a largo plazo para electricidad renovable e implementan software de programación basado en IA para reducir el tiempo de inactividad. Se forman empresas conjuntas en torno a paquetes de centros de datos y ferrocarriles que combinan control civil, MEP y digital. La capacitación continua en modelado energético amplía el alcance del servicio, garantizando que el mercado alemán de la construcción comercial se adapte a las exigencias regulatorias y de los clientes.
Líderes de la industria de la construcción comercial en Alemania
Strabag SE
ALTA BAJA
ed. Züblin AG
GOLDBECK GmbH
BAM Alemania AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: HOCHTIEF ganó un contrato de NTT Global Data Centers para construir un centro de datos de 36 MW en Berlín, cuya construcción está programada para comenzar en el verano de 2026. Este contrato refuerza el cambio en la actividad de construcción comercial hacia activos de misión crítica que requieren capacidades especializadas en instalaciones electromecánicas, disciplina en la puesta en marcha e integración de energía y refrigeración.
- Mayo de 2026: STRABAG, a través de su filial ZUeBLIN, se adjudicó un contrato de 380 millones de euros (90% de participación) para la construcción de la nueva esclusa de Erlangen en el canal Main-Danubio. Los proyectos de esta envergadura y complejidad técnica reducen la disponibilidad de equipos de proyecto experimentados y mano de obra especializada, lo que influye en los precios y la capacidad de entrega en el mercado comercial en general.
- Junio de 2025: Amazon anunció una importante expansión en Alemania, que incluye una considerable inversión en instalaciones de AWS cerca de Frankfurt. Esta iniciativa respalda un mayor volumen de proyectos de construcción relacionados con centros de datos, que abarcan estructuras de alta especificación, sistemas eléctricos e infraestructura de sitio resiliente en el corredor de Frankfurt.
Alcance y metodología
La construcción comercial incluye la construcción de edificios y otras estructuras utilizadas con fines comerciales. Tiene edificios de oficinas, tiendas minoristas, almacenes y fábricas. La construcción comercial involucra a personas desde arquitectos e ingenieros hasta contratistas.
El mercado de construcción comercial de Alemania está segmentado por tipo (hotelería, oficinas, comercio minorista, industria y otros). El informe ofrece tamaños de mercado y previsiones para el mercado de construcción comercial alemán en valor (USD) para todos los segmentos anteriores.
El informe proporciona un análisis de antecedentes completo del mercado de construcción comercial de Alemania, que cubre las tendencias actuales del mercado, la dinámica del mercado, las actualizaciones tecnológicas e información detallada sobre varios segmentos y el panorama competitivo de la industria.
Por tipo de sector comercial
| Oficina |
| Venta al Por Menor |
| Industrial y Logística |
| Otros |
Por tipo de construcción
| Nueva construcción |
| Renovación |
Por fuente de inversión
| Público |
| Privado |
por la ciudad
| Berlín |
| Munich |
| Frankfurt |
| Hamburgo |
| Resto de alemania |
| Por tipo de sector comercial | Oficina |
| Venta al Por Menor | |
| Industrial y Logística | |
| Otros | |
| Por tipo de construcción | Nueva construcción |
| Renovación | |
| Por fuente de inversión | Público |
| Privado | |
| por la ciudad | Berlín |
| Munich | |
| Frankfurt | |
| Hamburgo | |
| Resto de alemania |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de la construcción comercial en Alemania?
El mercado generó USD 72.82 mil millones en 2026 y se proyecta que alcance los USD 90.94 mil millones en 2031.
¿Qué tipo de sector comercial lidera en participación de mercado?
La construcción de oficinas sigue siendo el segmento más grande, representando el 22.12% del gasto del sector en 2025.
¿Dónde se espera el crecimiento más rápido geográficamente?
Se pronostica que Frankfurt se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 4.86 % hasta 2031, superando a otras ciudades alemanas importantes.
¿Qué financiación pública impulsa los proyectos futuros?
Un fondo federal para el clima y la infraestructura, con un valor aproximado de 550 millones de dólares, destina al menos 110 millones de dólares a construcciones relacionadas con el clima.
¿Qué importancia tienen los proyectos de renovación frente a las nuevas construcciones?
La nueva construcción sigue dominando con una participación del 71.55%, pero las obras de renovación están creciendo a una tasa compuesta anual del 4.78% a medida que los propietarios buscan mejoras de eficiencia energética.
¿Qué restricción amenaza más el crecimiento a corto plazo?
Los precios volátiles de los materiales, que ya suman un 3.2% a los costos de construcción año tras año, plantean el mayor riesgo para los márgenes del proyecto.


