

Tamaño y cuota de mercado de los paquetes de baterías para autobuses eléctricos en Alemania
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 33.74 Million |
| Tamaño del mercado (2031) | USD 88.48 Million |
| Tasa de crecimiento (2026 - 2031) | 21.27% CAGR |
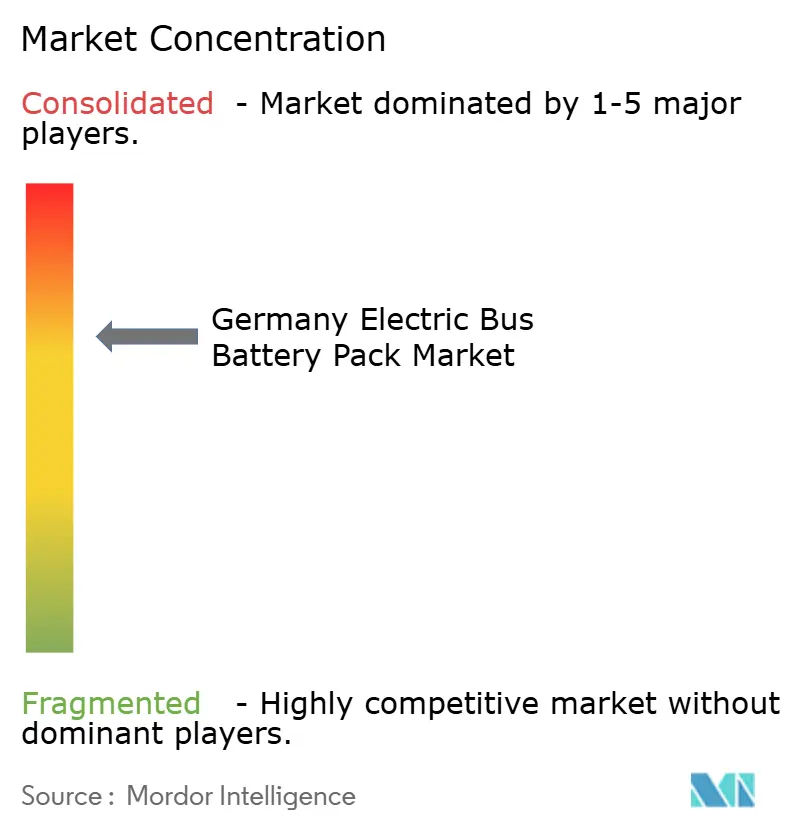
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado alemán de baterías para autobuses eléctricos por Mordor Intelligence
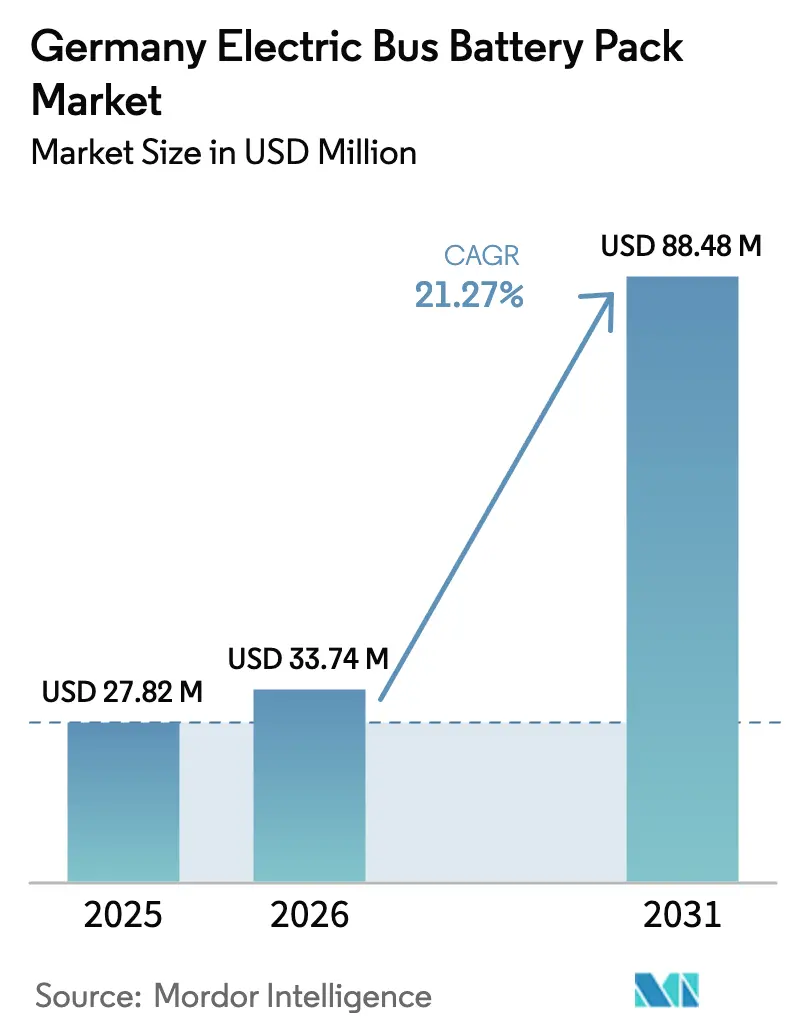
El mercado alemán de baterías para autobuses eléctricos alcanzó un valor de 27.82 millones de dólares en 2025 y se estima que crecerá de 33.74 millones de dólares en 2026 a 88.48 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 21.27 % durante el período de pronóstico (2026-2031). Esta proyección confirma el rápido crecimiento impulsado por las estrictas cuotas de adquisición de cero emisiones de la UE, la caída de los precios de las baterías de iones de litio y una ola de inversiones en gigafábricas nacionales. La propulsión eléctrica con baterías ya domina las flotas urbanas, y la química del fosfato de hierro y litio (LFP) ha alcanzado la paridad de costos con las alternativas tradicionales, lo que ayuda a los operadores a reducir la brecha en el costo total de propiedad con los autobuses diésel. La creciente adopción de arquitecturas modulares de 800 V acelera aún más la reducción de los tiempos de carga, mientras que la integración del almacenamiento de energía a nivel de depósito abre flujos de ingresos complementarios para las agencias de transporte. La localización de la cadena de suministro liderada por Northvolt y CATL está reduciendo los costos logísticos y fortaleciendo la seguridad del suministro. Al mismo tiempo, la volatilidad de los precios de los minerales críticos y la congelación temporal de los subsidios federales para autobuses eléctricos siguen siendo obstáculos a corto plazo.
Conclusiones clave del informe
- Por tipo de autobús, los modelos estándar de 12 metros lideraron con una participación de ingresos del 45.68% en 2025; se proyecta que las variantes articuladas de 18 metros se expandan a una tasa de crecimiento anual compuesta (TCAC) del 21.79% hasta 2031.
- En 2025, los vehículos eléctricos de batería, por su tipo de propulsión, capturaron el 85.62% de la cuota de mercado de baterías para autobuses eléctricos en Alemania; además, se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 22.54% hasta 2031.
- Por tipo de batería, el fosfato de hierro y litio representó el 41.58% del mercado alemán de baterías para autobuses eléctricos en 2025, mientras que el fosfato de hierro y manganeso de litio avanza a una tasa de crecimiento anual compuesta (TCAC) del 22.05% hasta 2031.
- Por tipo de batería, los formatos prismáticos dominaron el 50.36% del mercado alemán de baterías para autobuses eléctricos en 2025; las celdas tipo bolsa registraron la mayor tasa de crecimiento anual compuesto (CAGR) del 22.37% hasta 2031.
- Por clase de voltaje, el rango de 600-800 V representó el 41.86% de la cuota de mercado de baterías para autobuses eléctricos en Alemania en 2025; los sistemas de más de 800 V muestran una tasa de crecimiento anual compuesto (TCAC) del 21.88% hasta 2031.
- Por arquitectura modular, los diseños de celda a módulo representaron el 47.78% del mercado alemán de baterías para autobuses eléctricos en 2025; las configuraciones de celda a paquete crecerán a una tasa de crecimiento anual compuesta (TCAC) del 21.74% hasta 2031.
- Por capacidad, el segmento de 80-100 kWh lideró con un 36.75% de la cuota de mercado de baterías para autobuses eléctricos en Alemania en 2025; las baterías de más de 150 kWh se expanden a una tasa de crecimiento anual compuesta (TCAC) del 21.99% hasta 2031.
- Por componentes, los materiales catódicos captaron una cuota del 40.12% del mercado alemán de baterías para autobuses eléctricos en 2025; los separadores representan el segmento de componentes de más rápido crecimiento, con una tasa de crecimiento anual compuesto (TCAC) del 21.52% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de baterías para autobuses eléctricos en Alemania
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mandatos europeos sobre edificios de cero emisiones (ZEB) | + 5.2% | Alemania, cumplimiento más amplio de la UE | Mediano plazo (2-4 años) |
| Módulos estándar de 800 V | + 4.1% | Alemania, adopción temprana en segmentos de autobuses premium | Mediano plazo (2-4 años) |
| Rápido descenso del precio del fosfato de hierro y litio/óxido de níquel, manganeso y cobalto | + 3.8% | Global, con ventajas de fabricación alemanas | Corto plazo (≤ 2 años) |
| Zonas urbanas de bajas emisiones y prohibiciones de diésel | + 3.1% | Alemania, principales áreas metropolitanas | Corto plazo (≤ 2 años) |
| Crecimiento de las gigafábricas nacionales | + 2.9% | Alemania, con repercusiones en los estados vecinos de la UE | Largo plazo (≥ 4 años) |
| Almacenamiento de energía en depósito | + 2.7% | Alemania, autoridades de transporte urbano | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Arquitecturas modulares estandarizadas de 800 V
Los sistemas de vehículos eléctricos de última generación evolucionan rápidamente, con nuevas arquitecturas que permiten una carga mucho más veloz. Estas innovaciones reducen significativamente el tiempo que los vehículos pasan en las cocheras, lo que aumenta la eficiencia operativa de los gestores de flotas. La compatibilidad estandarizada de conectores en todo el sector facilita las actualizaciones de infraestructura, permitiendo que las cocheras adopten sin problemas soluciones de carga de alta potencia. La decisión de un fabricante líder de introducir plataformas avanzadas en toda su gama de autobuses eléctricos subraya la madurez de la tecnología y su preparación para una amplia adopción.
Los diseños de baterías también están avanzando, incorporando módulos escalables que simplifican el mantenimiento. Esto supone una ventaja fundamental para los operadores que gestionan flotas con diferentes antigüedades y patrones de uso. En conjunto, estos avances impulsan un ecosistema de vehículos eléctricos más resiliente y con mejor mantenimiento, especialmente en entornos comerciales.
Rápido descenso del precio USD/kWh de los paquetes LFP y NMC de alta capacidad
Los avances en fabricación y diseño han impulsado una disminución constante en los precios de las baterías en los últimos años. Como resultado, los sistemas de alta capacidad son cada vez más asequibles. Esta tendencia permite a los fabricantes de vehículos optar por configuraciones de baterías más grandes sin incurrir en aumentos de costos significativos, especialmente en el segmento de autobuses.
Tomemos como ejemplo un modelo líder de autobús eléctrico. Este demuestra cómo una mayor densidad energética permite alcanzar una mayor autonomía manteniendo precios competitivos. El sector también se está orientando hacia diseños de baterías más integrados, lo que sugiere un ahorro de costes aún mayor en el futuro. Estas innovaciones acentúan la diferencia económica entre los vehículos eléctricos y los diésel, haciendo que los primeros resulten cada vez más atractivos si se considera el coste total de propiedad.
Expansión de las gigafábricas nacionales y localización de la cadena de suministro
La planta de Northvolt en Schleswig-Holstein, con una inversión de 4.5 millones de euros (4.96 millones de dólares), apunta a una producción anual de 60 GWh para 2029, mientras que la planta de MAN en Núremberg añadirá entre 50,000 y 100,000 unidades anuales a partir de 2025 [1] “Los pedidos de autobuses eléctricos aumentan antes de la cuota de la UE”, Electrive, electrive.com . Estos proyectos acortan los plazos de entrega, reducen las emisiones logísticas y admiten configuraciones de paquetes personalizadas adaptadas a los ciclos de trabajo alemanes. La localización se extiende a la fase inicial, hasta el refinado de cátodos y la producción de separadores, lo que reduce la dependencia de las importaciones y protege a los operadores de los riesgos geopolíticos de suministro. Las líneas de reciclaje integradas en las nuevas fábricas ayudan a cerrar el ciclo de materiales, un requisito previo para cumplir con las futuras normativas de la UE sobre el final de la vida útil.
Integración de almacenamiento de energía a nivel de depósito
Las agencias de transporte innovadoras ahora utilizan autobuses estacionados como activos de la red, ganando entre 2,000 y 4,000 euros (entre 2,300 y 4,600 dólares) por vehículo anualmente a través de mercados de respuesta de frecuencia [2] “Ley de Energía Renovable de Alemania y tarifas de almacenamiento”, Clean Energy Wire, cleanenergywire.org . La Hochbahn de Hamburgo lidera con proyectos piloto de vehículo a red respaldados por tarifas favorables bajo la Ley de Energía Renovable de Alemania. El sofisticado software de gestión de energía equilibra la preparación de la flota con los compromisos de la red, transformando los paquetes de baterías en generadores de ingresos que reducen los períodos de recuperación y aceleran la adquisición.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Congelación de las subvenciones a los autobuses eléctricos (Resolución de la KTF) | -2.1% | Alemania, programas de financiación federal | Corto plazo (≤ 2 años) |
| Volatilidad de los precios de los minerales | -1.8% | A nivel mundial, afectando a las cadenas de suministro alemanas | Mediano plazo (2-4 años) |
| Cadena de valor de segunda vida débil | -1.4% | Alemania, infraestructura de reciclaje de la UE | Largo plazo (≥ 4 años) |
| Escasez de soldadoras de baterías | -1.2% | Alemania, mano de obra especializada en fabricación | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Congelación de los subsidios federales para autobuses eléctricos (Resolución KTF)
La reciente sentencia del Tribunal Constitucional ha suspendido una importante iniciativa de financiación climática, lo que ha provocado retrasos en numerosos pedidos de vehículos eléctricos. El veredicto también eliminó las subvenciones que anteriormente compensaban gran parte del coste de compra de vehículos. Esta situación supone un reto particular para los municipios más pequeños, que a menudo carecen de otras vías de financiación y ahora corren el riesgo de quedarse rezagados con respecto a las grandes ciudades en sus esfuerzos por electrificar sus flotas.
Aunque aún se puede acceder a financiación para la investigación, se han suspendido los incentivos para la contratación pública, lo que ha provocado una breve interrupción en las licitaciones. Mientras se llevan a cabo debates políticos para abordar el problema, los operadores de flotas deben buscar métodos de financiación alternativos, como el arrendamiento o los préstamos municipales, para avanzar en su transición hacia un transporte más limpio.
Volatilidad de los precios de los minerales críticos
En los últimos años, el mercado de materiales para baterías ha lidiado con una marcada volatilidad. Los insumos clave, incluidos el litio, el cobalto y el níquel, han experimentado fuertes fluctuaciones de precios e interrupciones en el suministro. Estos desafíos han influido notablemente en las químicas de las baterías, especialmente en los vehículos eléctricos de alta gama y los autobuses interurbanos, donde las materias primas constituyen una parte significativa de los costos totales del paquete [3] Henry Sanderson, “La volatilidad de los precios de los minerales afecta a las cadenas de suministro de vehículos eléctricos”, Financial Times, ft.com.
Ante esta incertidumbre, los fabricantes y operadores de flotas están optando por productos químicos más estables y explorando estrategias de cobertura financiera. Sin embargo, la elaboración de presupuestos sigue siendo un desafío en medio de estas condiciones impredecibles. Si bien el reciclaje doméstico es una solución prometedora para mitigar los riesgos de la cadena de suministro global, las operaciones a escala comercial aún tardarán años en implementarse. Mientras tanto, el sector continúa sorteando un laberinto de costos fluctuantes y cadenas de suministro ajustadas.
Análisis de segmento
Por tipo de autobús: Modelos estándar Demanda de anclaje
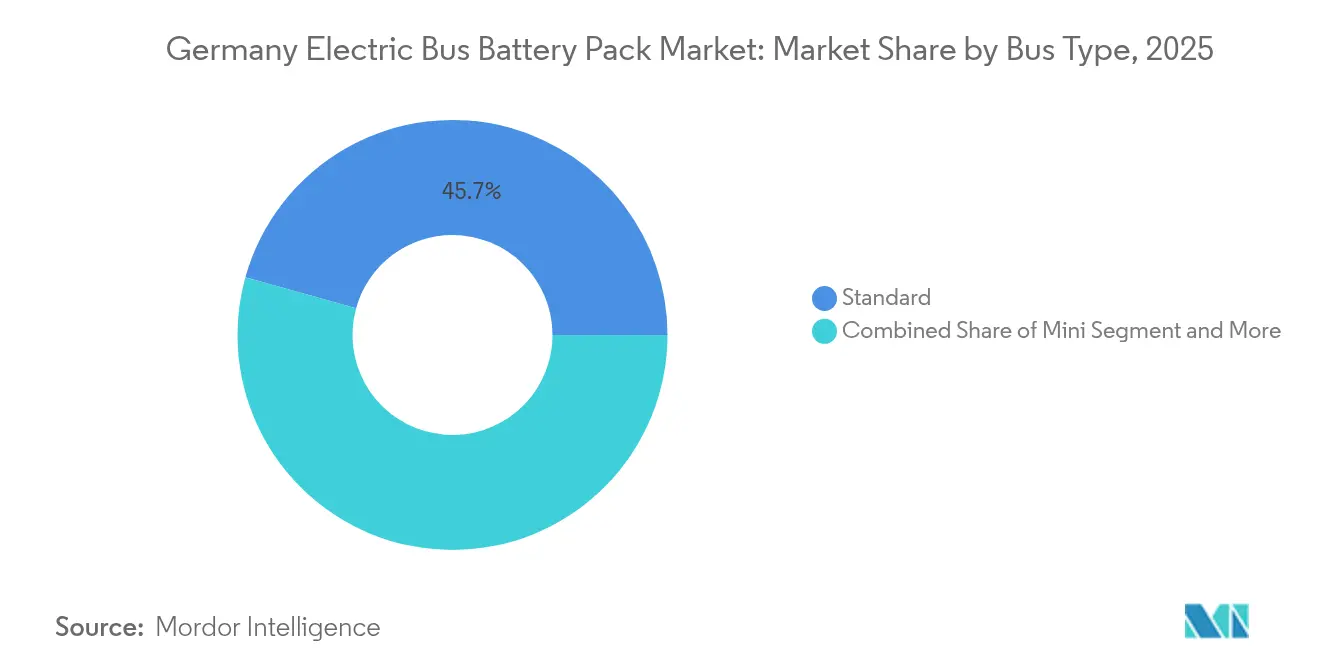
En 2025, los autobuses estándar de 12 metros representaron el 45.68 % del mercado alemán de baterías para autobuses eléctricos, lo que constituye el volumen base del que dependen los proveedores. Estos vehículos ofrecen un equilibrio entre una capacidad de 80 a 120 pasajeros y la maniobrabilidad esencial para los densos centros urbanos alemanes. Su consumo típico de baterías, de 200 a 350 kWh, se ajusta a la producción en masa de baterías LFP, lo que garantiza una eficiencia en costes crucial para los presupuestos municipales. El crecimiento en esta categoría se mantiene sólido, aunque estable, ya que la mayoría de las grandes ciudades ya han estandarizado sus flotas con autobuses de 12 metros para las rutas principales.
Los autobuses articulados de 18 metros presentan una tasa de crecimiento anual compuesto (TCAC) del 21.79 % hasta 2031, lo que refleja la consolidación de rutas en Berlín, Múnich y Hamburgo. Los operadores optan por autobuses más grandes para optimizar el uso del tiempo de conducción y reducir la congestión. Las baterías de entre 400 y 600 kWh predominan, lo que genera oportunidades para los proveedores de alta capacidad y favorece las configuraciones de celdas a paquetes que optimizan la densidad energética. Las categorías más pequeñas, como los minibuses y microbuses, mantienen un papel específico en los servicios rurales y de transporte adaptado, mientras que los minibuses cubren las necesidades de transporte de volumen medio en ciudades secundarias. La transferencia de tecnología de los formatos estándar y articulados acelera las mejoras de rendimiento en todos los subsegmentos, lo que mantiene al mercado alemán de baterías para autobuses eléctricos en una trayectoria de innovación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de propulsión: Supremacía eléctrica por batería
Los autobuses eléctricos a batería representaron el 85.62 % del mercado en 2025 y mantendrán una tasa de crecimiento anual compuesto (TCAC) del 22.54 % hasta 2031, lo que refuerza el compromiso de Alemania con flotas totalmente libres de emisiones contaminantes. Los operadores valoran una eficiencia de hasta el 90 % en todo el ciclo de vida del combustible y un mantenimiento simplificado en comparación con los sistemas híbridos. El tamaño del mercado alemán de baterías para autobuses eléctricos se beneficia de las cuotas de la UE, que eliminan de forma efectiva los componentes de combustión en entornos urbanos.
Los híbridos enchufables se mantienen principalmente como medida de precaución ante la falta de infraestructura de carga o para rutas regionales largas. Sin embargo, su relevancia en el mercado disminuye a medida que se reducen las preocupaciones sobre la autonomía en invierno y se expanden las redes de recarga en estaciones de servicio. La volatilidad del precio del diésel y la proliferación de zonas de bajas emisiones aceleran la obsolescencia programada de los híbridos. En respuesta, los proveedores están destinando casi por completo sus presupuestos de I+D a arquitecturas de baterías, lo que acelera el aumento de la densidad energética de los paquetes de baterías y hace que los híbridos sean cada vez más redundantes.
Por química de la batería: Dominancia de LFP, Impulso de LMFP
La química LFP (fosfato de hierro y litio) alcanzó una cuota de mercado del 41.58 % en 2025, gracias a su probada seguridad y larga vida útil, características vitales para vehículos de alta ocupación donde la estabilidad térmica es fundamental. Los fabricantes de equipos originales alemanes valoran el modo de fallo benigno de esta química y su compatibilidad con las estrictas normativas de seguridad contra incendios. Las ventajas de coste frente a las variantes ricas en níquel consolidan aún más la posición de LFP en el mercado alemán de baterías para autobuses eléctricos.
Se prevé que el LMFP (fosfato de hierro, manganeso y litio) registre la tasa de crecimiento anual compuesto (TCAC) más rápida, del 22.05 %, hasta 2031, gracias a la adición de manganeso para aumentar la densidad energética entre un 15 % y un 20 % sin comprometer la seguridad. Esto hace que el LMFP resulte atractivo para rutas articuladas e interurbanas que requieren mayor autonomía. Las baterías NMC (óxido de cobalto, manganeso y níquel) siguen atendiendo a los segmentos premium, pero se enfrentan a la presión competitiva a medida que las sucesivas versiones de LFP reducen las diferencias de rendimiento. El titanato de litio se mantiene en el nicho de las aplicaciones de carga ultrarrápida, mientras que el contenido de cobalto de la batería NCA (óxido de aluminio, cobalto y níquel) limita su adopción debido al escrutinio de los criterios ESG (ambientales, sociales y de gobernanza).
Por capacidad: Ampliación para operación durante todo el día
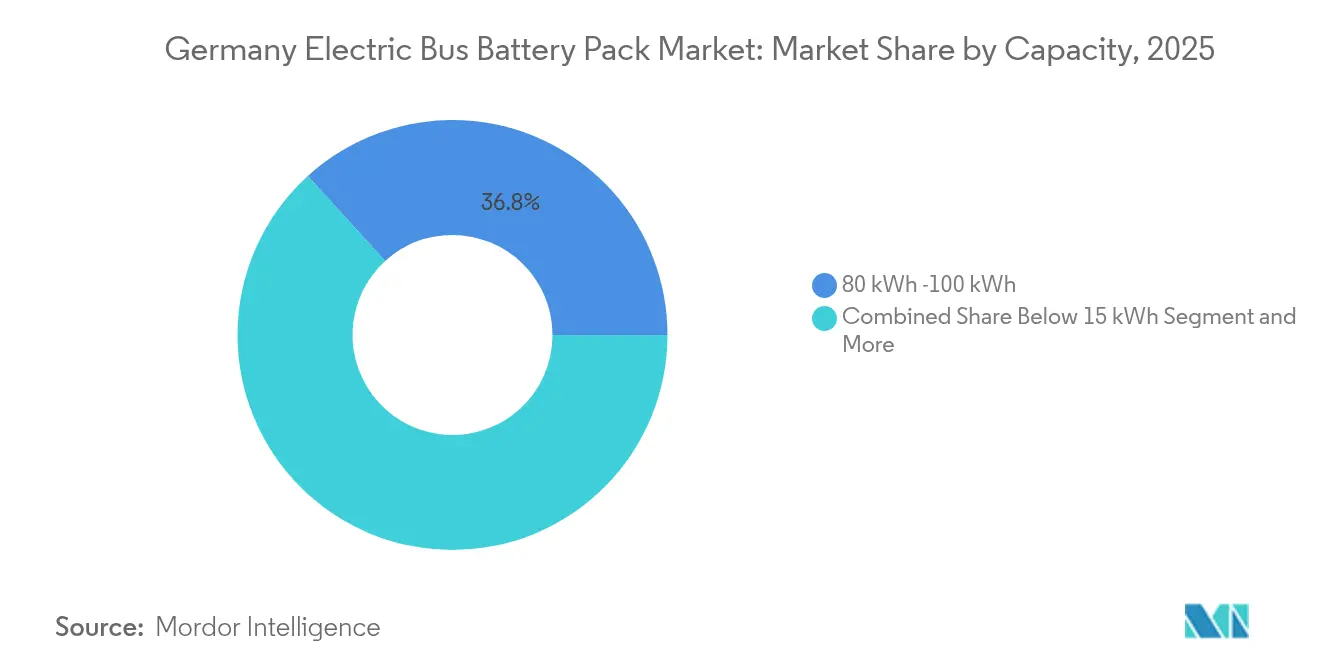
Las baterías de entre 80 y 100 kWh lideraron el mercado con una cuota del 36.75 % en 2025, ajustándose perfectamente a los ciclos de trabajo diarios de 150 a 200 km de los autobuses urbanos estándar. Esta capacidad óptima minimiza tanto el coste de las baterías como los requisitos de infraestructura de carga. Sin embargo, los segmentos superiores a 150 kWh registran una tasa de crecimiento anual compuesto (TCAC) del 21.99 %, ya que los autobuses articulados y los proyectos de optimización de rutas exigen autonomía durante todo el día sin necesidad de recargas de oportunidad.
Las baterías de mayor capacidad permiten a los operadores prescindir de costosos cargadores en ruta y simplificar la distribución de las cocheras. La decisión de Hamburgo de estandarizar las baterías con paquetes de 350 kWh subraya su atractivo operativo. Los segmentos de menor capacidad siguen siendo relevantes para los autobuses lanzadera de aeropuertos o los autobuses urbanos, mientras que los tamaños intermedios ofrecen flexibilidad para las ciudades en transición hacia la electrificación total.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por formato de batería: Fuerza prismática, Agilidad de bolsa
Las celdas prismáticas alcanzaron una cuota de mercado del 50.36 % en 2025, gracias a su robusta construcción y a la consolidación de sus cadenas de suministro. Su geometría rectangular simplifica el ensamblaje de los módulos y la gestión térmica, características muy valoradas en aplicaciones de alta exigencia.
Las baterías tipo bolsa crecen un 22.37 % anual, impulsadas por su mayor densidad energética gravimétrica y su carcasa más ligera. El eCitaro de nueva generación de Daimler utiliza este formato para reducir el peso y aumentar la autonomía. Las baterías cilíndricas se mantienen para baterías modulares especializadas, pero no pueden igualar la eficiencia volumétrica de las prismáticas en vehículos comerciales. El resultado es un mercado equilibrado donde la elección del formato depende de la filosofía de diseño del fabricante y de las limitaciones operativas específicas.
Por clase de tensión: 600-800 V Estándar, Horizonte de alta tensión
En 2025, la clase de 600-800 V representaba el 41.86 % del mercado alemán de baterías para autobuses eléctricos, ofreciendo velocidades de carga de 150-250 kW que se ajustan a la infraestructura actual de las cocheras. Los protocolos de seguridad y la formación de técnicos ya están consolidados a este nivel de voltaje, lo que reduce las dificultades de adopción.
Sin embargo, los sistemas de más de 800 V presentan una tasa de crecimiento anual compuesta (TCAC) del 21.88 %, ya que los operadores buscan plazos de entrega inferiores a una hora e inversiones en depósitos con garantía de futuro hasta 2031. Estos paquetes de ultraalta tensión prometen cables más ligeros y una mayor eficiencia del inversor, pero exigen un aislamiento avanzado y procedimientos de servicio más estrictos. Las arquitecturas de menos de 400 V se irán eliminando gradualmente, excepto en flotas rurales con presupuestos limitados.
Por arquitectura de módulo: Fiabilidad CTM, Eficiencia CTP
Los diseños de celda a módulo (CTM) mantuvieron una cuota de mercado del 47.78 % en 2025, gracias a su facilidad de mantenimiento en campo, ya que los módulos defectuosos pueden sustituirse sin necesidad de retirar paquetes completos. Los operadores alemanes priorizan la mantenibilidad para maximizar el tiempo de actividad de sus flotas, lo que refuerza la resiliencia de los sistemas CTM.
La tecnología cell-to-pack (CTP) crece un 21.74 % anual, gracias a la eliminación de las carcasas de los módulos y a la menor cantidad de componentes y una densidad energética volumétrica un 13 % mayor. La plataforma Qilin de CATL impulsa el interés de los fabricantes de equipos originales (OEM) al demostrar un ensamblaje más rápido y una mayor uniformidad térmica. Las opciones module-to-pack cubren una necesidad transitoria, pero perderán terreno a medida que la fabricación avance hacia la integración completa.
Por componente: Centro de costos del cátodo, sobretensión del separador
En 2025, los cátodos representaron el 40.12 % del valor de los componentes, lo que refleja su importante papel en el rendimiento y la economía de las materias primas. Las variantes LFP (fosfato de hierro y litio), LMFP (fosfato de hierro, manganeso y litio) y NMC (óxido de cobalto, níquel y manganeso de litio) predominan en la lista de materiales, y los avances en formulaciones con alto contenido de manganeso buscan reducir la dependencia del níquel y el cobalto.
Los separadores disfrutan de una tasa de crecimiento anual compuesta (TCAC) del 21.52 %, ya que las películas con recubrimiento cerámico permiten un funcionamiento a mayor voltaje y refuerzan la seguridad hasta 2031. La capacidad de producción nacional de separadores está aumentando para alinearse con la implementación de gigafábricas, lo que refuerza la seguridad del suministro. Las innovaciones en ánodos, electrolitos y colectores de corriente también contribuyen, pero los avances en la tecnología de cátodos y separadores influyen más directamente en el costo y la seguridad, criterios de compra clave para las agencias de transporte alemanas.
Análisis geográfico
Alemania lidera el mercado alemán de baterías para autobuses eléctricos gracias a sus ambiciosos compromisos de electrificación a nivel municipal, respaldados por la legislación de contratación pública de la UE. Berlín, Múnich, Hamburgo y Colonia prevén adquirir más de 8,000 autobuses eléctricos para 2027, lo que garantiza una demanda constante para las empresas locales de ensamblaje de baterías. Los operadores municipales del norte de Alemania prefieren baterías de gran capacidad con carga nocturna para maximizar el rendimiento energético en rutas diarias extensas, mientras que los estados del sur priorizan baterías de capacidad media para los servicios interurbanos.
Las ventajas de la fabricación nacional se multiplican a medida que la planta de celdas de Northvolt en Schleswig-Holstein y la planta de empaquetado de MAN en Núremberg alcanzan su máxima capacidad, reduciendo los costes de transporte y adaptando la producción a los estándares laborales alemanes. La proximidad de la cadena de suministro permite iteraciones de diseño rápidas, adaptadas al rendimiento en invierno y a las particularidades normativas locales, lo que otorga a los proveedores alemanes una ventaja competitiva frente a las importaciones asiáticas. El impacto transfronterizo se extiende a Austria y Dinamarca, donde los paquetes de baterías de fabricación alemana equipan los autobuses regionales que buscan tecnología consolidada.
Los fondos de modernización de Europa del Este crean un mercado secundario que los productores alemanes pueden aprovechar gracias a su tecnología LFP probada y su experiencia en servicios. La armonización normativa de la UE garantiza la interoperabilidad técnica, posicionando a Alemania como un centro neurálgico para las soluciones de autobuses eléctricos de batería en el continente. En general, la concentración geográfica en torno a los centros de producción del norte refuerza el papel de Alemania como el mayor consumidor y principal exportador dentro del ecosistema europeo de baterías para vehículos eléctricos comerciales.
Panorama competitivo
Las empresas asiáticas consolidadas mantienen su influencia, pero la localización inclina la balanza de poder de negociación hacia las alianzas europeas. CATL aprovecha sus alianzas con Mercedes-Benz y MAN para integrar sus tecnologías LFP y LMFP en los modelos alemanes más emblemáticos, lo que le permite obtener contratos de diseño desde el principio y economías de escala. Northvolt, por su parte, compite con una gigafábrica dedicada a celdas para vehículos comerciales, ofreciendo a los fabricantes de equipos originales una alternativa de suministro europea con bajas emisiones de carbono. El mercado alemán de baterías para autobuses eléctricos refleja, por lo tanto, una concentración moderada, con un número reducido de proveedores globales que cubren la mayoría de las licitaciones municipales.
Las estrategias de BYD hacen hincapié en la integración vertical. BYD combina el suministro de baterías con plataformas completas de autobuses, lo que obliga a los fabricantes tradicionales a buscar proveedores independientes de baterías o a coinvertir en líneas de producción internas. Los fabricantes europeos de autobuses están firmando cada vez más contratos a largo plazo para el suministro de celdas, mientras que las empresas de componentes desarrollan módulos avanzados de gestión térmica y de vehículo a red que ofrecen ventajas competitivas más allá de las celdas convencionales.
Los vectores competitivos ahora giran en torno al costo total de propiedad, los servicios de integración en depósitos y la gestión del ciclo de vida, en lugar de la densidad energética bruta. Los proveedores pueden combinar arquitecturas de 800 V con software para servicios de red y así obtener márgenes de beneficio sostenibles. La propiedad intelectual en algoritmos de seguridad y diagnósticos en tiempo real se convierte en una ventaja competitiva clave en un contexto de convergencia entre las distintas opciones químicas. Los nuevos participantes en el mercado se enfrentan a elevadas barreras de inversión, pero pueden especializarse en nichos de mercado como la reutilización de equipos, los sistemas de microbarras rurales o los separadores especializados.
Líderes alemanes en la industria de baterías para autobuses eléctricos
Compañía BYD Ltd.
Contemporáneo Amperex Technology Co. Ltd. (CATL)
Samsung SDI Co.Ltd.
LG Energy Solution Ltd.
Northvolt AB
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2025: En su planta de Núremberg, con una inversión de 100 millones de euros (115.2 millones de dólares), MAN ha comenzado la producción de baterías, con el objetivo de alcanzar una producción anual de 100 000 unidades. La planta también cuenta con capacidad de reciclaje in situ, lo que subraya su compromiso con la sostenibilidad en todas sus operaciones.
- Noviembre de 2024: La mayor compra de autobuses eléctricos en Alemania se realiza a través de Hochbahn, la compañía ferroviaria de Hamburgo, que adquiere 350 autobuses eCitaro. Cada autobús está equipado con baterías de 400 kWh y cuenta con capacidad de carga en cocheras. Este importante pedido subraya el compromiso de la ciudad con el transporte público sostenible y la reducción de emisiones de carbono.
Alcance del informe de mercado de paquetes de baterías para autobuses eléctricos en Alemania
El informe sobre el mercado de baterías para autobuses eléctricos en Alemania se segmenta por tipo de autobús (minibús, microbús, etc.), tipo de propulsión (eléctrica de batería, etc.), química de la batería (LFP, etc.), capacidad (inferior a 15 kWh, etc.), forma de la batería (cilíndrica, etc.), clase de voltaje (inferior a 400 V, etc.), arquitectura del módulo (CTM, etc.) y componente (ánodo, etc.). Las previsiones de mercado se expresan en dólares estadounidenses (USD).
| Minibús / Microbús (<8 metros) |
| Midi (8 - 10.5 metros) |
| Estándar / 12 metros |
| Articulado (18 metros) |
| Vehículo eléctrico de batería |
| Vehículo eléctrico híbrido enchufable |
| LFP (fosfato de hierro y litio) |
| LMFP (Fosfato de hierro, manganeso y litio) |
| NMC (óxido de níquel, manganeso y cobalto) |
| NCA (óxido de níquel, cobalto y aluminio) |
| LTO (óxido de litio y titanio) |
| Otras (LCO, LMO, NMX, Tecnologías de baterías emergentes, etc.) |
| Por debajo de 15 kWh |
| 15 - 40 kWh |
| 40 - 60 kWh |
| 60 - 80 kWh |
| 80 - 100 kWh |
| 100 - 150 kWh |
| Más de 150 kWh |
| Cilíndrica |
| Bolsos |
| Prismático |
| Menos de 400 V (48 - 350 V) |
| 400 - 600 V |
| 600 - 800 V |
| Por encima de 800 V |
| Célula a módulo (CTM) |
| De célula a paquete (CTP) |
| Módulo a paquete (MTP) |
| Ánodo |
| Catódicos |
| Electrolito |
| Separador |
| Por tipo de autobús | Minibús / Microbús (<8 metros) |
| Midi (8 - 10.5 metros) | |
| Estándar / 12 metros | |
| Articulado (18 metros) | |
| Por tipo de propulsión | Vehículo eléctrico de batería |
| Vehículo eléctrico híbrido enchufable | |
| Por química de la batería | LFP (fosfato de hierro y litio) |
| LMFP (Fosfato de hierro, manganeso y litio) | |
| NMC (óxido de níquel, manganeso y cobalto) | |
| NCA (óxido de níquel, cobalto y aluminio) | |
| LTO (óxido de litio y titanio) | |
| Otras (LCO, LMO, NMX, Tecnologías de baterías emergentes, etc.) | |
| Por capacidad | Por debajo de 15 kWh |
| 15 - 40 kWh | |
| 40 - 60 kWh | |
| 60 - 80 kWh | |
| 80 - 100 kWh | |
| 100 - 150 kWh | |
| Más de 150 kWh | |
| Por forma de batería | Cilíndrica |
| Bolsos | |
| Prismático | |
| Por clase de voltaje | Menos de 400 V (48 - 350 V) |
| 400 - 600 V | |
| 600 - 800 V | |
| Por encima de 800 V | |
| Por arquitectura modular | Célula a módulo (CTM) |
| De célula a paquete (CTP) | |
| Módulo a paquete (MTP) | |
| Por componente | Ánodo |
| Catódicos | |
| Electrolito | |
| Separador |
Definición de mercado
- Química de la batería - Varios tipos de química de baterías considerados en este segmento incluyen LFP, NCA, NCM, NMC y otros.
- Forma de batería - Los tipos de formas de baterías que se ofrecen en este segmento incluyen cilíndricas, de bolsa y prismáticas.
- Tipo de Cuerpo - Los tipos de carrocería considerados en este segmento incluyen su variedad de autobuses.
- CAPACIDAD - Varios tipos de capacidades de batería incluidas en este segmento son de 15 kWh a 40 kWh, de 40 kWh a 80 kWh, superiores a 80 kWh y menos de 15 kWh.
- Componente - Varios componentes cubiertos en este segmento incluyen ánodo, cátodo, electrolito y separador.
- Tipo De Material - Varios materiales cubiertos en este segmento incluyen cobalto, litio, manganeso, grafito natural, níquel y otros materiales.
- Método - Los tipos de métodos cubiertos en este segmento incluyen láser y alambre.
- Tipo de propulsión - Los tipos de propulsión considerados en este segmento incluyen BEV (vehículos eléctricos con batería) y PHEV (vehículo eléctrico híbrido enchufable).
- Tipo de tabla de contenido - TdC 3
- Tipo de vehiculo - El tipo de vehículo considerado en este segmento incluye vehículos comerciales con varios sistemas de propulsión EV.
| Palabra clave | Definición |
|---|---|
| Vehículo eléctrico (VE) | Vehículo que utiliza uno o más motores eléctricos para su propulsión. Incluye automóviles, autobuses y camiones. Este término incluye vehículos totalmente eléctricos o vehículos eléctricos de batería y vehículos eléctricos híbridos enchufables. |
| PEV | Un vehículo eléctrico enchufable es un vehículo eléctrico que se puede cargar externamente y generalmente incluye todos los vehículos eléctricos, así como los vehículos eléctricos enchufables y los híbridos enchufables. |
| Batería como servicio | Un modelo de negocio en el que la batería de un vehículo eléctrico se puede alquilar a un proveedor de servicios o cambiarla por otra batería cuando se agota. |
| Celdas de batería | Unidad básica del paquete de baterías de un vehículo eléctrico, normalmente una celda de iones de litio, que almacena energía eléctrica. |
| Módulo | Subsección de un paquete de baterías de vehículos eléctricos, que consta de varias celdas agrupadas, que a menudo se utiliza para facilitar la fabricación y el mantenimiento. |
| Sistema de gestión de baterías (BMS) | Un sistema electrónico que administra una batería recargable protegiéndola para que no funcione fuera de su área operativa segura, monitoreando su estado, calculando datos secundarios, reportando datos, controlando su entorno y equilibrándolo. |
| Densidad de energia | Una medida de cuánta energía puede almacenar una celda de batería en un volumen determinado, generalmente expresada en vatios-hora por litro (Wh/L). |
| Densidad de poder | La velocidad a la que la batería puede entregar energía, a menudo se mide en vatios por kilogramo (W/kg). |
| Ciclo de vida | Número de ciclos completos de carga y descarga que una batería puede realizar antes de que su capacidad caiga por debajo de un porcentaje específico de su capacidad original. |
| Estado de carga (SOC) | Medida, expresada como porcentaje, que representa el nivel actual de carga de una batería en comparación con su capacidad. |
| Estado de salud (SOH) | Un indicador del estado general de una batería, que refleja su rendimiento actual en comparación con cuando era nueva. |
| Sistema de Gestión Térmica | Un sistema diseñado para mantener temperaturas de funcionamiento óptimas para el paquete de baterías de un vehículo eléctrico, a menudo utilizando métodos de refrigeración o calefacción. |
| con carga rápida | Un método para cargar la batería de un vehículo eléctrico a un ritmo mucho más rápido que la carga estándar y que normalmente requiere equipo de carga especializado. |
| Frenado regenerativo | Un sistema en vehículos eléctricos e híbridos que recupera la energía que normalmente se pierde durante la frenada y la almacena en la batería. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos sus informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y se construye el modelo en base a estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años históricos y previstos se han proporcionado en términos de ingresos y volumen. Los ingresos del mercado se calculan multiplicando el volumen de demanda por el precio medio ponderado del paquete de baterías (por kWh). La estimación y el pronóstico del precio de los paquetes de baterías tienen en cuenta varios factores que afectan al ASP, como las tasas de inflación, los cambios en la demanda del mercado, los costos de producción, los desarrollos tecnológicos y las preferencias de los consumidores, proporcionando estimaciones tanto de datos históricos como de tendencias futuras.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción




