

Tamaño y cuota de mercado de los paquetes de baterías para vehículos comerciales eléctricos en Alemania
Visión general del mercado
| Periodo de estudio | 2019 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
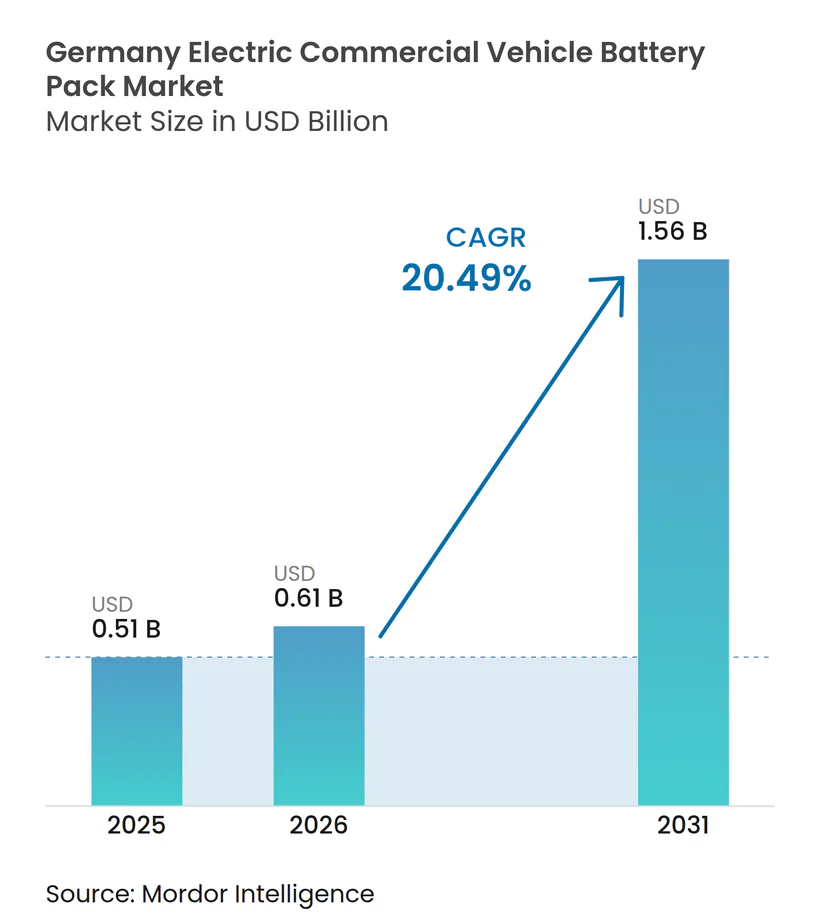
| Tamaño del mercado (2026) | USD 0.61 mil millones |
| Tamaño del mercado (2031) | USD 1.56 mil millones |
| Tasa de crecimiento (2026 - 2031) | 20.49% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado alemán de baterías para vehículos comerciales eléctricos por Mordor Intelligence
Se espera que el mercado alemán de baterías para vehículos comerciales eléctricos aumente de 0.51 mil millones de dólares en 2025 a 0.61 mil millones de dólares en 2026 y alcance los 1.56 mil millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 20.49% durante el período 2026-2031. Esta aceleración se debe al cambio de enfoque de Alemania, que se aleja del dominio de los vehículos eléctricos de pasajeros para centrarse en la electrificación de flotas, a medida que la ventaja del diésel en el costo total de propiedad (TCO) se desvanece. Los operadores recurren cada vez más a camiones y autobuses eléctricos, impulsados por una recalibración de los subsidios federales, las estrictas normativas de CO₂ de la UE para vehículos pesados y una rápida caída en los costos de las baterías de fosfato de hierro y litio (LFP). Si bien los vehículos comerciales ligeros continúan liderando las tasas de adopción, los autobuses articulados y los camiones pesados están preparados para encabezar la próxima ola de crecimiento, especialmente a medida que los sistemas avanzados permiten la carga rápida. Innovaciones como las arquitecturas de celda a batería y el establecimiento de cadenas de suministro de ánodos localizadas están reduciendo los precios de las baterías. Sin embargo, la limitada red de puntos de recarga para camiones constituye el principal obstáculo operativo para el mercado alemán de baterías para vehículos comerciales eléctricos.
Conclusiones clave del informe
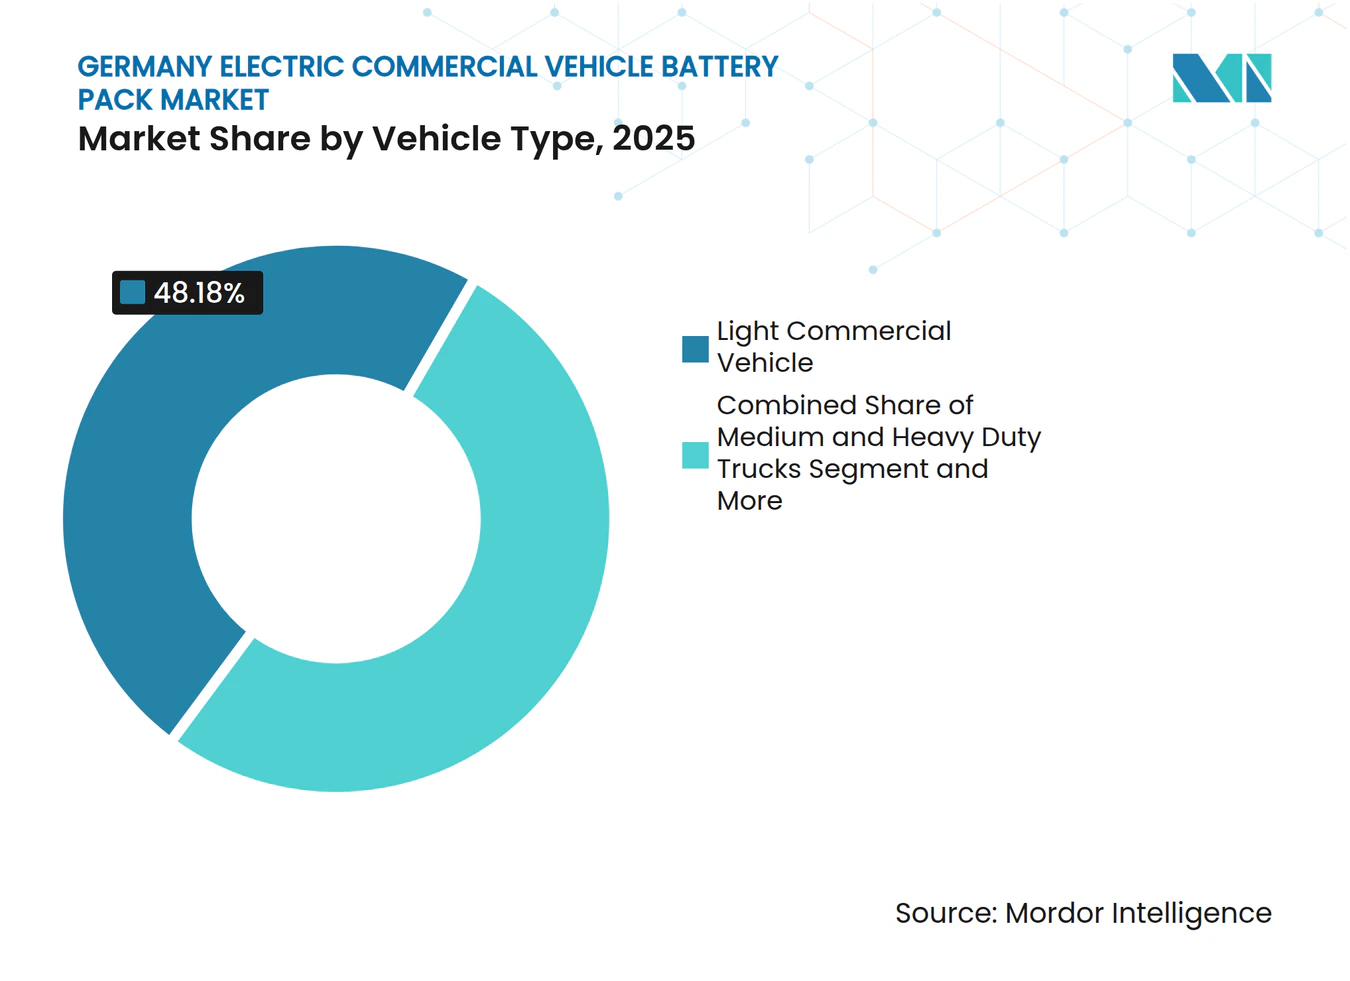
- Por tipo de vehículo, los vehículos comerciales ligeros lideraron con el 48.18 % de la cuota de mercado de baterías para vehículos comerciales eléctricos en Alemania en 2025; se espera que los camiones medianos y pesados avancen a una tasa de crecimiento anual compuesta del 22.38 % hasta 2031.
- En lo que respecta a la propulsión, las plataformas eléctricas de batería acapararon una cuota del 81.62 % del mercado alemán de baterías para vehículos comerciales eléctricos en 2025, mientras que los híbridos enchufables se quedaron rezagados, ya que los sistemas de vehículos eléctricos de batería crecieron a una tasa de crecimiento anual compuesta del 21.21 %.
- En términos químicos, el fosfato de hierro y litio (LFP) representó el 45.09 % de la cuota de mercado de baterías para vehículos comerciales eléctricos en Alemania en 2025. Se prevé que el fosfato de hierro, manganeso y litio (LMFP) crezca a una tasa compuesta anual del 22.52 % hasta 2031.
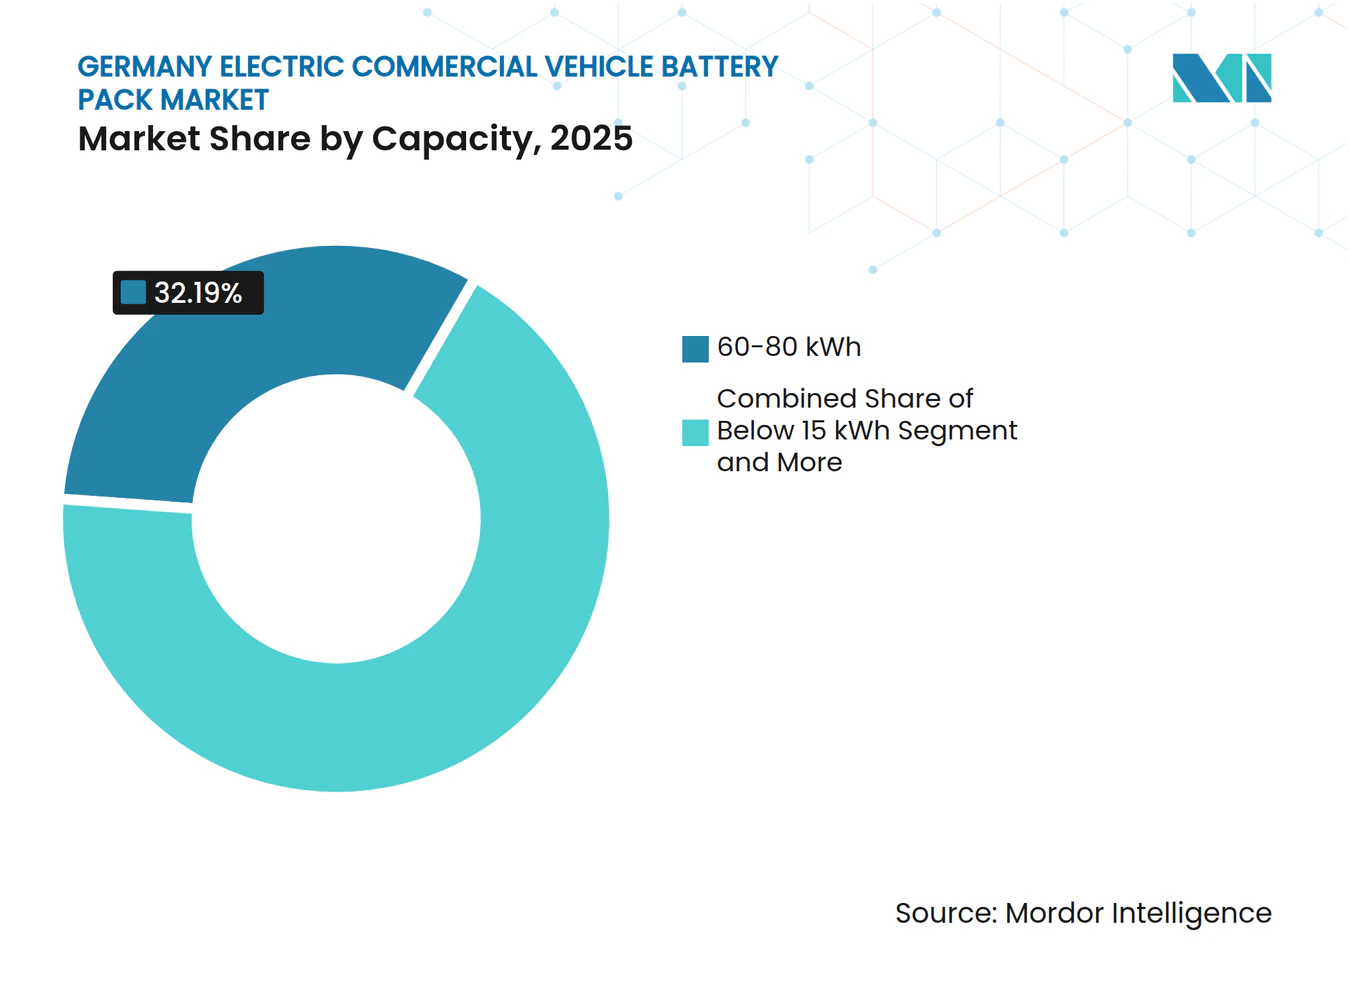
- En términos de capacidad, los paquetes de 60-80 kWh representaron una cuota del 32.19 % del mercado alemán de baterías para vehículos comerciales eléctricos en 2025, mientras que se espera que los paquetes superiores a 150 kWh crezcan a una tasa de crecimiento anual compuesta (CAGR) del 20.71 %.
- En cuanto al formato de la batería, las celdas prismáticas lideraron el mercado alemán de baterías para vehículos comerciales eléctricos, representando el 42.16% del mercado en 2025; los formatos cilíndricos registraron el crecimiento más rápido con una tasa de crecimiento anual compuesta (CAGR) del 20.98%.
- Por clase de voltaje, los sistemas de 400-600 V representaron el 36.28 % del tamaño del mercado alemán de baterías para vehículos comerciales eléctricos en 2025, y las soluciones superiores a 800 V están en camino de alcanzar una tasa de crecimiento anual compuesta (CAGR) del 21.16 %.
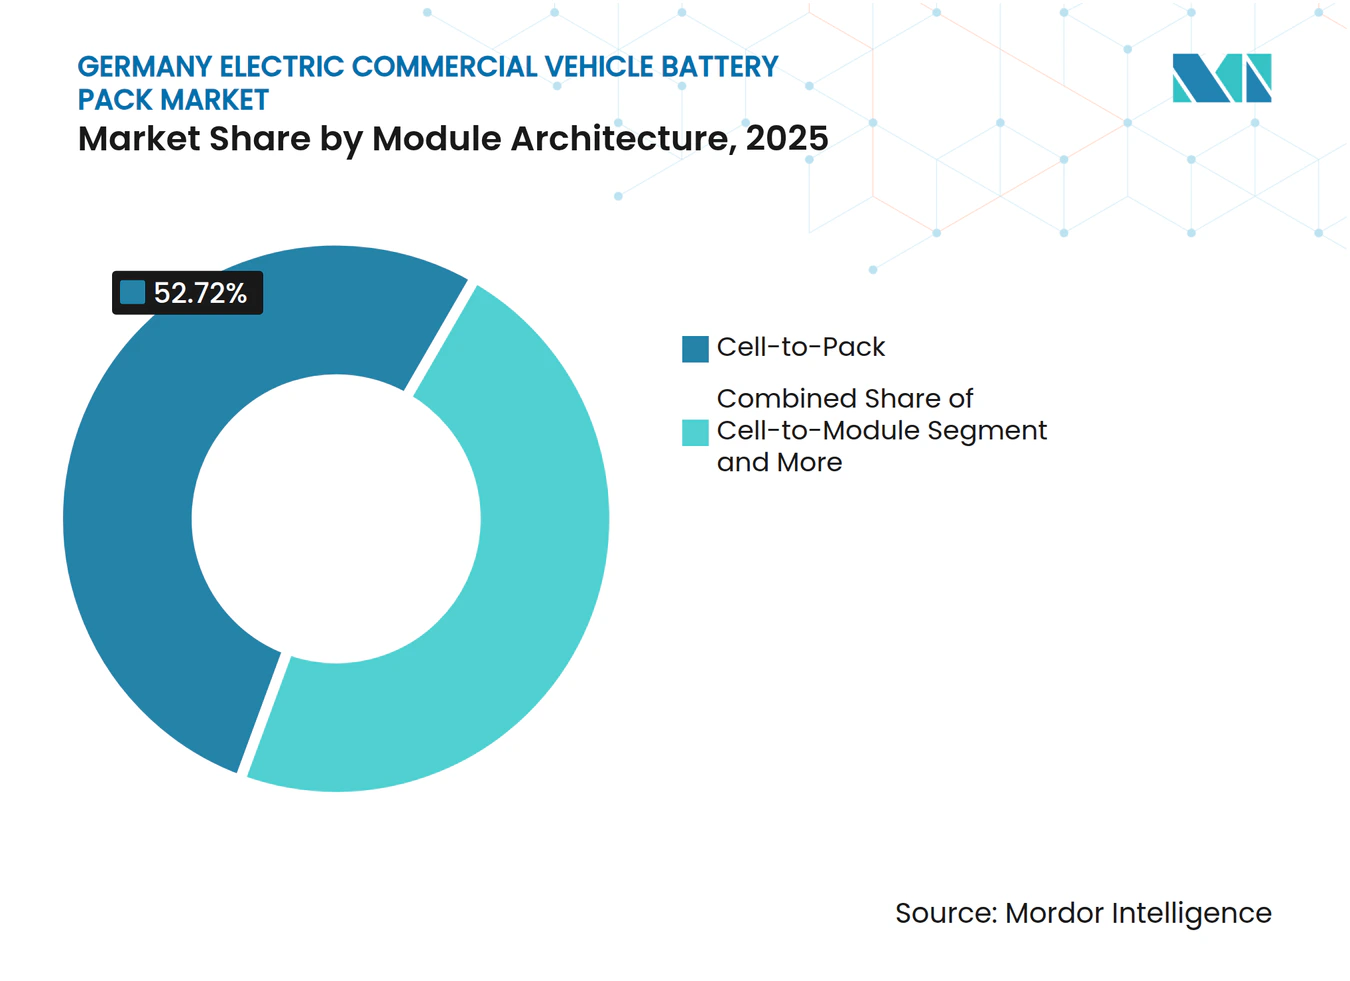
- En cuanto a la arquitectura de los módulos, los diseños de celda a paquete dominaron el mercado alemán de baterías para vehículos comerciales eléctricos, representando el 52.72% del mercado en 2025 y con la previsión de registrar la tasa de crecimiento anual compuesta (CAGR) más rápida, del 21.41%, hasta 2031.
- Por componentes, los cátodos representaron el 43.12% del mercado alemán de baterías para vehículos comerciales eléctricos en 2025; los ánodos registraron la mayor tasa de crecimiento anual compuesta (CAGR) del 20.82% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado alemán de baterías para vehículos comerciales eléctricos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Subsidios federales para vehículos comerciales electrónicos | + 3.2% | Alemania, con repercusiones en Austria y los Países Bajos. | Corto plazo (≤ 2 años) |
| Objetivos de CO₂ para vehículos pesados en Europa | + 2.8% | Alemania se alinea con Europa. | Largo plazo (≥ 4 años) |
| Disminución del precio del fosfato de hierro y litio | + 2.1% | Alemania y la base de Europa en general | Mediano plazo (2-4 años) |
| Tapones antirruido de City Logistics | + 1.9% | Ciudades alemanas, expandiéndose por toda Europa | Mediano plazo (2-4 años) |
| Plataformas para autobuses de 800 V | + 1.6% | Alemania, potencial de exportación tecnológica | Mediano plazo (2-4 años) |
| Contratos de baterías como servicio | + 1.4% | autoridades de tránsito alemanas | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
El programa federal de subsidios para vehículos comerciales eléctricos impulsa el crecimiento del mercado.
El programa nacional de incentivos de Alemania está mejorando significativamente la economía de los camiones eléctricos de batería. Al reducir los costos de propiedad y acelerar los plazos de adquisición, el programa permite transiciones de flotas más rápidas y hace que los vehículos comerciales eléctricos sean más atractivos para los operadores [1] “Directrices de Subvención para Vehículos Comerciales 2024-27”, Ministerio Federal de Digital y Transporte, bmvi.de. Las cláusulas de contenido local protegen a los proveedores nacionales y neutralizan parcialmente las ventajas de costos chinas. El programa se centra en paquetes de más de 40 kWh, catalizando la demanda en las clases de vehículos medianos y pesados que enfrentan brechas de infraestructura. Las partes interesadas expresan su preocupación de que la finalización en 2027 pueda crear un descenso drástico en el volumen, sin embargo, los pedidos anticipados a corto plazo impulsan el mercado alemán de paquetes de baterías para vehículos comerciales eléctricos. Los fabricantes de equipos originales están ahora adelantando los calendarios de producción para maximizar la captación de subvenciones y asegurar la asignación de celdas.
Objetivos de CO₂ de la UE para vehículos pesados
El requisito de Bruselas de una reducción del 90 % en las emisiones de vehículos pesados para 2040 convierte la demanda de baterías de opcional a obligatoria [2] “Reglamento (UE) 2024/2823 sobre normas de CO₂ para vehículos pesados”, Comisión Europea, europa.eu . Los camiones que no cumplan con la normativa recibirán sanciones por gramo de CO₂ adicional, lo que obliga a los fabricantes de equipos originales alemanes a detener los nuevos programas de combustión interna. Los objetivos intermedios para 2030 aceleran el rediseño de la plataforma, impulsando el mercado alemán de paquetes de baterías para vehículos comerciales eléctricos hacia paquetes de mayor capacidad en lugar de soluciones híbridas provisionales. Los equipos de compras ahora aseguran contratos de suministro de cuatro años para reducir el riesgo de cumplimiento. La regulación estabiliza la demanda a largo plazo, pero intensifica la presión de suministro a corto plazo.
El coste de los paquetes LFP cae por debajo de los 100 USD/kWh
En 2025, las flotas de reparto urbano operarán vehículos eléctricos a costos similares a los de sus contrapartes diésel, debido a la disminución de los precios de las baterías y sin necesidad de subsidios gubernamentales [3] “Battery Price Survey 2025,” BloombergNEF, bloomberg.com . Esta transformación se debe principalmente a los avances en la química de las baterías, en particular a una menor dependencia de materias primas volátiles como el cobalto y el níquel, lo que genera costos operativos más estables. Importantes empresas de logística, como Deutsche Post y DB Schenker, han incrementado sus pedidos de furgonetas eléctricas, lo que indica una demanda sólida y creciente en el mercado alemán. Esta mayor adopción está impulsando la demanda fundamental de vehículos comerciales eléctricos.
Los fabricantes canalizan sus inversiones hacia el ensamblaje de celdas en Europa para sortear los riesgos geopolíticos y fortalecer la resiliencia de la cadena de suministro. De cara al futuro, los expertos del sector pronostican una continua disminución de los costes de las baterías, lo que podría allanar el camino para que la electrificación de los camiones regionales de mayor tamaño sea viable y rentable para finales de la década.
Contratos de autobuses con baterías como servicio
Las agencias de transporte público alemanas están arrendando baterías para autobuses eléctricos mediante planes de pago por servicio, lo que reduce significativamente los costes iniciales de los vehículos. Los proveedores asumen los riesgos de degradación y reciclaje, transformando las baterías en sistemas de almacenamiento de segunda vida tras su uso en la flota. Este modelo no solo libera presupuestos municipales, sino que también está ganando terreno en el transporte de mercancías, ampliando su atractivo en el mercado. Las instituciones financieras se sienten atraídas por el modelo de Batería como Servicio (BaaS, por sus siglas en inglés) debido a sus perfiles de flujo de caja, similares a los de los activos de infraestructura. Este marco no solo diversifica las fuentes de ingresos en el mercado alemán de baterías para vehículos comerciales eléctricos, sino que también facilita la adopción de estas innovaciones por parte de los operadores más pequeños.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasos corredores de carga para camiones | -2.3% | Autopistas alemanas, rutas transfronterizas | Mediano plazo (2-4 años) |
| Coste inicial superior frente al diésel | -1.8% | Alemania, presupuestos de flotas | Corto plazo (≤ 2 años) |
| Retrasos en la obtención de permisos para la planta de grafito | -1.2% | Regiones industriales alemanas | Largo plazo (≥ 4 años) |
| Volatilidad de las tarifas de licencia para el fosfato de hierro, manganeso y litio | -0.9% | Fabricantes de células alemanes | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Escasos corredores de carga para camiones
Las principales empresas de logística recurren cada vez más a flotas de reparto urbano eléctricas debido a la importante bajada de los precios de las baterías, lo que las hace competitivas con las diésel. Sin embargo, la infraestructura no ha avanzado al mismo ritmo, sobre todo para los vehículos pesados. El número de puntos de carga rápida no alcanza los objetivos previstos, lo que reduce la eficiencia del transporte de larga distancia y podría provocar cuellos de botella en el futuro si no se acelera su implementación. Como solución provisional, los fabricantes están desplegando remolques de carga móviles y, en una estrategia para mitigar los riesgos geopolíticos, las cadenas de suministro se están orientando hacia el ensamblaje de celdas en Europa.
Retrasos en la obtención de permisos para la planta de grafito
A pesar de los esfuerzos por impulsar la producción nacional, una parte significativa del grafito procesado en Alemania sigue dependiendo de las importaciones. Las nuevas plantas en la UE se enfrentan a un obstáculo considerable: la obtención de permisos ambientales puede llevar mucho tiempo. Los fabricantes alemanes de celdas, priorizando la seguridad, mantienen altos niveles de existencias, lo que, a su vez, inmoviliza su capital circulante. Este enfoque prudente subraya la fragilidad del mercado: cualquier interrupción en el comercio podría afectar significativamente la producción de baterías, especialmente para vehículos comerciales ligeros, que representan el segmento de mayor volumen del mercado. Si bien los responsables políticos están elaborando activamente regulaciones más simplificadas, los plazos para su implementación aún no están claros. Estas incertidumbres, especialmente en torno a los cuellos de botella en materia prima, ensombrecen las perspectivas del mercado alemán de baterías para vehículos comerciales eléctricos.
Análisis de segmento
Por tipo de vehículo: Las normativas impulsan la adopción de vehículos pesados.
Los vehículos comerciales ligeros (VCL) representaron el 48.18 % de la cuota de mercado de baterías para vehículos comerciales eléctricos en Alemania en 2025, impulsados por las flotas de mensajería y correos que operan rutas diarias de 100 a 200 km. El aumento de los envíos en el comercio electrónico mantiene la demanda base de baterías en el rango de 60 a 80 kWh. Por el contrario, los camiones medianos y pesados muestran el crecimiento anual compuesto más rápido, del 22.38 %, ya que las subvenciones políticas superan las preocupaciones persistentes sobre costos y capacidad de carga. Las subvenciones federales para camiones pesados han agilizado los pedidos y acelerado los lanzamientos de plataformas. Las regulaciones sobre ruido urbano y las zonas de bajas emisiones están impulsando la electrificación de los vehículos comerciales ligeros (VCL), mientras que las sanciones de la UE por emisiones de CO₂ están orientando a los fabricantes de equipos originales (OEM) hacia sistemas de propulsión eléctricos de batería para trayectos largos.
Los operadores de flotas están consolidando pedidos para obtener prioridad en la producción y negociar mejores precios en baterías a granel. La innovación se centra en diseños de baterías modulares que permiten a las flotas intercambiar cartuchos para optimizar la autonomía. Si bien la carga nocturna en depósitos es habitual para los vehículos comerciales ligeros, las estaciones públicas de alta potencia son esenciales para los camiones que realizan rutas largas. En consecuencia, el mercado alemán de baterías para vehículos comerciales eléctricos está siguiendo una trayectoria dual: el volumen de ventas de vehículos comerciales ligeros impulsa los ingresos iniciales, mientras que las plataformas de camiones están preparadas para alcanzar una mayor escala en el futuro.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de propulsión: El predominio de la propulsión eléctrica a batería se vuelve estructural.
Los vehículos eléctricos de batería (BEV) representaron el 81.62 % de las entregas de 2025 y registrarán una tasa de crecimiento anual compuesta (CAGR) del 21.21 % a medida que los fabricantes de equipos originales (OEM) eliminen gradualmente los híbridos enchufables. Las normativas sobre cero emisiones y un mantenimiento más sencillo de la transmisión inclinan las flotas hacia los BEV a pesar de sus precios iniciales más elevados. Los PHEV solo se encuentran en operadores de autobuses regionales que carecen de mejoras en la alimentación eléctrica de sus cocheras. Los sistemas de créditos regulatorios también incentivan los BEV puros, lo que refuerza su ventaja en el mercado alemán de baterías para vehículos comerciales eléctricos en lo que respecta a soluciones de propulsión.
Los ecosistemas de carga se están adaptando: el software de carga inteligente en los depósitos escalona la carga para evitar las tarifas máximas, mientras que se están probando cargadores de megavatios a lo largo del corredor Rin-Meno. Los proveedores de componentes ahora ajustan los sistemas térmicos para permitir ciclos de carga rápida de CC más rápidos y cumplir con los ajustados plazos de entrega. Con la estabilización de los valores residuales, las empresas de leasing están cada vez más dispuestas a financiar flotas de vehículos eléctricos de batería (VEB), ampliando así el acceso para las pymes. Los interesados prevén que la cuota de mercado de los vehículos híbridos enchufables (PHEV) disminuirá, lo que consolidará aún más el impulso de las plataformas de vehículos eléctricos de batería.
Por química de la batería: LFP lidera mientras que LMFP gana terreno.
Los paquetes LFP alcanzaron una cuota de mercado del 45.09 % en 2025 gracias a sus menores costes, seguridad y cadenas de suministro estables. La ausencia de níquel y cobalto protege los precios de la volatilidad de los metales, lo que otorga a los LFP una ventaja estratégica en el mercado alemán de baterías para vehículos comerciales eléctricos. Sin embargo, los LMFP registran una elevada tasa de crecimiento anual compuesta (CAGR) del 22.52 %, prometiendo una densidad energética entre un 10 % y un 15 % superior sin comprometer la estabilidad térmica. Los fabricantes de equipos originales (OEM) destinan los LMFP a camiones regionales de alta gama, donde el ahorro de peso del paquete permite una mayor capacidad de carga.
Las formulaciones químicas de NMC siguen siendo esenciales para los autobuses de largo alcance que requieren dimensiones compactas, pero las mezclas con alto contenido de níquel están sujetas a fluctuaciones de precio. Los proveedores están ubicando cada vez más las líneas de LFP y LMFP en un mismo lugar para protegerse contra los cambios en la demanda. Los prototipos de estado sólido están entrando en fase de validación, pero no influirán en el volumen antes de 2029. Las formulaciones químicas están evolucionando desde un predominio basado en el costo hacia carteras escalonadas de rendimiento que permiten a las flotas adaptar las características de los paquetes a los ciclos de trabajo.
Por capacidad: Punto óptimo de gama media, pico de gama alta
El segmento de 60-80 kWh generó el 32.19 % de los ingresos de 2025, impulsado por las furgonetas de última milla y los vehículos de servicio municipal. Las unidades de más de 150 kWh están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 20.71 %, ya que los camiones eléctricos de carretera y los autobuses interurbanos buscan una autonomía de 500 km. Los patrones de carga en los depósitos favorecen los paquetes de baterías más pequeños para la distribución a media distancia. Sin embargo, los sistemas de próxima generación se inclinan por paquetes más grandes para aprovechar el potencial de los cargadores ultrarrápidos. Una vez que la infraestructura de Deutschlandnetz alcance sus hitos, el mercado alemán de paquetes de baterías para vehículos comerciales eléctricos, particularmente en los segmentos de alta capacidad, está preparado para crecer significativamente.
Los diseñadores ahora integran paquetes estructurales en las vigas del chasis, logrando una reducción de peso y maximizando el espacio de carga. Gracias a la escalabilidad modular de la capacidad, los operadores de flotas pueden dimensionar las baterías de forma óptima para diferentes ciclos de trabajo. Para fomentar el transporte de cargas más pesadas en camiones de larga distancia, los responsables políticos están considerando incentivos para los peajes vinculados a la capacidad del vehículo. Esta combinación de capacidades logra un equilibrio entre la rentabilidad y la demanda de energía, especialmente a medida que los avances tecnológicos aumentan la densidad energética y reducen el tiempo de inactividad de la carga.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Según el formato de la batería: Eficiencia prismática frente a escalabilidad cilíndrica
Las celdas prismáticas lideraron el mercado con una cuota del 42.16 % en 2025, gracias a su eficiencia de empaquetado y su sencilla gestión térmica. Las celdas planas de gran tamaño simplifican la disposición de las barras colectoras y se adaptan a los formatos de celda a paquete, fundamentales para el mercado alemán de baterías para vehículos comerciales eléctricos. Sin embargo, las celdas cilíndricas tipo 4680 registran una tasa de crecimiento anual compuesta (TCAC) del 20.98 %, beneficiándose de las economías de escala derivadas de la producción para turismos. Los formatos tipo bolsa son ideales para adaptaciones personalizadas donde la flexibilidad de apilamiento es más importante que la densidad volumétrica.
Los fabricantes optimizan las placas de refrigeración para bloques prismáticos, reduciendo así el tiempo de montaje. Los paquetes cilíndricos ganan terreno en los vehículos comerciales ligeros (LCV), donde una densidad volumétrica ligeramente inferior es una compensación aceptable. A medida que la densidad energética de los cilindros se aproxima a los niveles de los prismáticos, podrían surgir estrategias de formatos mixtos. Por ahora, la elección del formato refleja los contratos de suministro y la herencia de la plataforma, más que una clara superioridad técnica.
Por clase de voltaje: Los sistemas heredados de 400-600 V dan paso a sistemas de >800 V.
Los sistemas que operan a 400-600 V representaron el 36.28 % de los envíos de 2025, reflejando las arquitecturas de los vehículos de pasajeros tradicionales. El impulso por reducir los tiempos de carga está impulsando las soluciones de más de 800 V a una tasa de crecimiento anual compuesta (TCAC) del 21.16 %, especialmente para camiones pesados. Los paquetes de gama media de 600-800 V sirven de puente entre el hardware de depósito existente y los futuros estándares de megavatios. Los proveedores de componentes amplían los índices de aislamiento y desarrollan contactores de alta tensión para respaldar la transición en el mercado alemán de baterías para vehículos comerciales eléctricos.
Los inversores y los cargadores a bordo evolucionan a la par, lo que incrementa los costos iniciales, pero reduce los gastos operativos a lo largo de su vida útil gracias a las mejoras en la eficiencia. Las flotas con rutas de larga distancia ajustadas tienen en cuenta el ahorro por tiempo de inactividad para justificar el costo adicional. El consenso del sector prevé que las plataformas de más de 800 V dominarán las nuevas plataformas de larga distancia después de 2028, aunque las estrategias de doble voltaje podrían persistir durante el desarrollo de la infraestructura.
Arquitectura modular: Cell-to-Pack redefine la integración.
La arquitectura Cell-to-pack alcanzó una cuota de mercado del 52.72 % y lidera el crecimiento con una tasa de crecimiento anual compuesta (CAGR) del 21.41 %. La eliminación de módulos intermedios reduce drásticamente el número de componentes y aumenta la densidad energética volumétrica en aproximadamente un 15 %. Los fabricantes alemanes incorporan amortiguadores térmicos entre las filas de celdas para cumplir con las estrictas normas de seguridad contra incendios de la UNECE. Los formatos Cell-to-module siguen siendo atractivos para los operadores que valoran la facilidad de mantenimiento en campo. El formato Module-to-pack continúa siendo relevante para las conversiones de chasis a medida en flotas especializadas.
A medida que los diseños de los paquetes convergen en conceptos estructurales, los fabricantes de equipos originales (OEM) recuperan espacio bajo el piso para la carga útil. La tecnología CTP también se alinea con el predominio de las celdas prismáticas, lo que refuerza su adopción mutua. El cambio arquitectónico consolida la reducción de costos, lo que hace plausible la paridad de precios sin subsidios en los segmentos de vehículos ligeros para 2028.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por componente: Dominancia del cátodo, Momento del ánodo
Los cátodos representaron el 43.12 % del valor de la lista de materiales de 2025, lo que los convierte en el principal factor de optimización de costos y rendimiento. Las mezclas de LFP y LMFP con alto contenido de manganeso reducen los costos y, al mismo tiempo, preservan la estabilidad. Los ánodos crecen a una tasa de crecimiento anual compuesta (TCAC) del 20.82 %, ya que el grafito mejorado con silicio aumenta la densidad energética hasta en un 20 %. Las mejoras graduales en electrolitos y separadores están allanando el camino para avances cruciales en la tecnología de estado sólido, previstos para finales de la década.
Para mitigar la volatilidad de las materias primas, los fabricantes alemanes están adoptando el reciclaje de cátodos en circuito cerrado, logrando altas tasas de recuperación de litio y manganeso. Esta integración vertical no solo salvaguarda los márgenes de beneficio, sino que también garantiza el cumplimiento de la trazabilidad normativa. En consecuencia, la evolución de estos componentes se alinea con la tendencia general del mercado alemán de baterías para vehículos comerciales eléctricos, caracterizado por el impulso a las innovaciones orientadas a la eficiencia y el enfoque en la captura de valor local.
Análisis geográfico
Alemania se consolida como eje de las cadenas de suministro europeas gracias a la puesta en marcha de múltiples gigafábricas y al régimen de incentivos más completo del continente. Los fabricantes de equipos originales (OEM) nacionales han firmado contratos a largo plazo para el suministro de baterías, lo que garantiza el volumen de producción para el mercado alemán de baterías para vehículos comerciales eléctricos y cumple con los requisitos de contenido local. Los planes federales de infraestructura también alinean las subvenciones para la recarga de estaciones de carga con los corredores de transporte de mercancías, facilitando así su implementación.
Francia y los Países Bajos, países vecinos, adoptan objetivos similares de reducción de CO₂ y ofrecen incentivos fiscales para camiones de cero emisiones, lo que abre nuevas oportunidades de exportación para los ensambladores de baterías alemanes. Las flotas logísticas transfronterizas estandarizan cada vez más los sistemas de 400-600 V con especificaciones alemanas para optimizar el mantenimiento. Europa del Este se encuentra rezagada debido a las limitaciones económicas y la escasa infraestructura de recarga, pero sigue siendo una frontera estratégica para el crecimiento una vez que los fondos de cohesión de la UE aborden las deficiencias en infraestructura.
La temprana adopción en el norte de Europa constituye un campo de pruebas para plataformas de más de 800 V, proporcionando a los proveedores alemanes datos de campo para diseños de segunda generación. La ubicación central de Alemania reduce los plazos de entrega a los puertos escandinavos y centros de distribución ibéricos, reforzando su posición como centro logístico. La sincronización regulatoria y la proximidad logística generan un efecto multiplicador regional que impulsa el mercado alemán de baterías para vehículos comerciales eléctricos más allá de sus fronteras.
Panorama competitivo
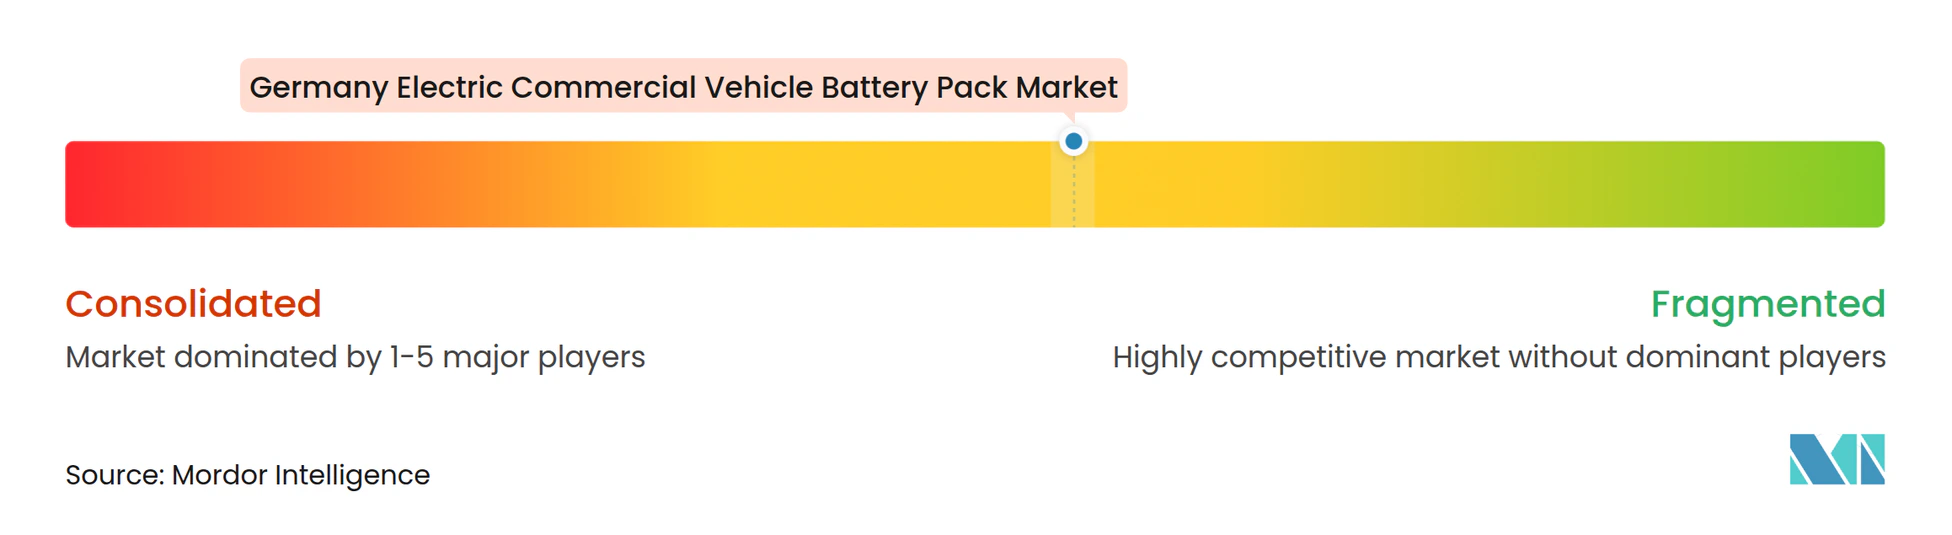
La concentración del mercado se mantiene moderada, ya que los gigantes mundiales y los nuevos participantes europeos compiten por contratos OEM. La expansión de CATL en Erfurt, con una inversión de 7.3 millones de euros (8.54 millones de dólares), eleva la capacidad a 100 GWh para 2026, reduciendo la diferencia de costes con las importaciones asiáticas. El ensamblaje local de BYD permite a los operadores de flotas acceder a ofertas integradas de chasis y batería. Los competidores locales Northvolt y PowerCo priorizan las alianzas estratégicas con Daimler, MAN y Volkswagen, haciendo hincapié en la soberanía de la cadena de suministro.
El acuerdo de diez años entre Samsung SDI y Daimler consolida la oferta de baterías de níquel de alta energía para camiones de gama alta. Integradores alemanes más pequeños compiten en aplicaciones especializadas, como furgonetas frigoríficas y camiones de recogida de residuos, donde la personalización prima sobre la escala. Empresas que ofrecen servicios de baterías, como Leclanché, generan ingresos por servicios, diversificando así las fuentes de valor del sector alemán de baterías para vehículos comerciales eléctricos.
La tendencia regulatoria hacia el contenido europeo podría inclinar la balanza a favor de Northvolt y ACC una vez que se estabilice la producción. Sin embargo, las empresas chinas aún mantienen una ventaja tecnológica en las implementaciones de LMFP y CTP, lo que obliga a las empresas locales a acelerar las alianzas de I+D. Por lo tanto, la dinámica competitiva depende de una combinación de capacidad, sinergia, liderazgo y gestión de políticas.
Líderes alemanes en la industria de baterías para vehículos comerciales eléctricos
Contemporáneo Amperex Technology Co. Ltd. (CATL)
NorteVolt AB
Samsung SDI Co.Ltd.
LG Energy Solution Ltd.
Compañía BYD Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Septiembre de 2025: Mercedes-Benz Trucks presentó el eActros 400, una nueva variante de camión eléctrico a batería, que se basa en la tecnología del eActros 600. El eActros 400 cuenta con dos baterías LFP de 207 kWh, con una capacidad total de 414 kWh, lo que demuestra los avances en el mercado de baterías gracias a su alta densidad energética y eficiencia, factores que contribuyen a la creciente adopción de vehículos eléctricos.
- Mayo de 2025: Daimler Buses presentará sus últimas innovaciones en la Cumbre UITP 2025 en Hamburgo, haciendo hincapié en la sostenibilidad, la rentabilidad y la evolución digital de los autobuses urbanos eléctricos. El Mercedes-Benz eCitaro, que hará su debut público en la cumbre, incorporará una nueva batería NMC de cuarta generación (NMC4) más potente, lo que pone de manifiesto los avances en el mercado de las baterías.
Alcance del informe de mercado de paquetes de baterías para vehículos comerciales eléctricos en Alemania
El informe del mercado alemán de paquetes de baterías para vehículos comerciales eléctricos está segmentado por tipo de vehículo (vehículo comercial ligero, camión mediano y pesado, y autobús), tipo de propulsión (vehículo eléctrico de batería y vehículo eléctrico híbrido enchufable), química de la batería (fosfato de hierro y litio, LMP (fosfato de hierro y manganeso de litio), NMC (óxido de cobalto, manganeso y níquel), NCA (óxido de aluminio, cobalto y níquel), LTO (óxido de titanio y litio) y otros (LCO, LMO, NMX, tecnologías de baterías emergentes, etc.)), capacidad (menos de 15 kWh, 15 kWh - 40 kWh, 40 kWh - 60 kWh, 60 kWh - 80 kWh, 80 kWh - 100 kWh, 100 kWh - 150 kWh y más de 150 kWh), forma de la batería (cilíndrica, bolsa y prismática), clase de voltaje (menos de 400 V, 400-600 V, 600-800 V y superiores a 800 V), arquitectura del módulo (CTM, CTO y MTP) y componente (ánodo, cátodo, electrolito y separador). Las previsiones de mercado se proporcionan en términos de valor (USD) y volumen (unidades).
| Vehículo comercial ligero |
| Camiones de servicio mediano y pesado |
| Autobús |
| Vehículo eléctrico de batería |
| Vehículo eléctrico híbrido enchufable |
| LFP (fosfato de hierro y litio) |
| LMFP (Fosfato de hierro, manganeso y litio) |
| NMC (óxido de níquel, manganeso y cobalto) |
| NCA (óxido de níquel, cobalto y aluminio) |
| LTO (óxido de litio y titanio) |
| Otras (LCO, LMO, NMX, Tecnologías de baterías emergentes, etc.) |
| Por debajo de 15 kWh |
| 15-40 kWh |
| 40-60 kWh |
| 60-80 kWh |
| 80-100 kWh |
| 100-150 kWh |
| Más de 150 kWh |
| Cilíndrica |
| Bolsos |
| Prismático |
| Menos de 400 V (48-350 V) |
| 400 600-V |
| 600 800-V |
| Por encima de 800 V |
| Célula a módulo (CTM) |
| De célula a paquete (CTP) |
| Módulo a paquete (MTP) |
| Ánodo |
| Catódicos |
| Electrolito |
| Separador |
| Por tipo de vehículo | Vehículo comercial ligero |
| Camiones de servicio mediano y pesado | |
| Autobús | |
| Por tipo de propulsión | Vehículo eléctrico de batería |
| Vehículo eléctrico híbrido enchufable | |
| Por química de la batería | LFP (fosfato de hierro y litio) |
| LMFP (Fosfato de hierro, manganeso y litio) | |
| NMC (óxido de níquel, manganeso y cobalto) | |
| NCA (óxido de níquel, cobalto y aluminio) | |
| LTO (óxido de litio y titanio) | |
| Otras (LCO, LMO, NMX, Tecnologías de baterías emergentes, etc.) | |
| Por capacidad | Por debajo de 15 kWh |
| 15-40 kWh | |
| 40-60 kWh | |
| 60-80 kWh | |
| 80-100 kWh | |
| 100-150 kWh | |
| Más de 150 kWh | |
| Por forma de batería | Cilíndrica |
| Bolsos | |
| Prismático | |
| Por clase de voltaje | Menos de 400 V (48-350 V) |
| 400 600-V | |
| 600 800-V | |
| Por encima de 800 V | |
| Por arquitectura modular | Célula a módulo (CTM) |
| De célula a paquete (CTP) | |
| Módulo a paquete (MTP) | |
| Por componente | Ánodo |
| Catódicos | |
| Electrolito | |
| Separador |
Definición de mercado
- Química de la batería - Varios tipos de química de baterías considerados en este segmento incluyen LFP, NCA, NCM, NMC y otros.
- Forma de batería - Los tipos de formas de baterías que se ofrecen en este segmento incluyen cilíndricas, de bolsa y prismáticas.
- Tipo de Cuerpo - Los tipos de carrocería considerados en este segmento incluyen LCV (vehículo comercial ligero), M&HDT (camiones de servicio mediano y pesado) y autobuses.
- CAPACIDAD - Varios tipos de capacidades de batería incluidas en este segmento son de 15 kWh a 40 kWh, de 40 kWh a 80 kWh, superiores a 80 kWh y menos de 15 kWh.
- Componente - Varios componentes cubiertos en este segmento incluyen ánodo, cátodo, electrolito y separador.
- Tipo De Material - Varios materiales cubiertos en este segmento incluyen cobalto, litio, manganeso, grafito natural, níquel y otros materiales.
- Método - Los tipos de métodos cubiertos en este segmento incluyen láser y alambre.
- Tipo de propulsión - Los tipos de propulsión considerados en este segmento incluyen BEV (vehículos eléctricos con batería) y PHEV (vehículo eléctrico híbrido enchufable).
- Tipo de tabla de contenido - TdC 2
- Tipo de vehiculo - El tipo de vehículo considerado en este segmento incluye vehículos comerciales con varios sistemas de propulsión EV.
| Palabra clave | Definición |
|---|---|
| Vehículo eléctrico (VE) | Vehículo que utiliza uno o más motores eléctricos para su propulsión. Incluye automóviles, autobuses y camiones. Este término incluye vehículos totalmente eléctricos o vehículos eléctricos de batería y vehículos eléctricos híbridos enchufables. |
| PEV | Un vehículo eléctrico enchufable es un vehículo eléctrico que se puede cargar externamente y generalmente incluye todos los vehículos eléctricos, así como los vehículos eléctricos enchufables y los híbridos enchufables. |
| Batería como servicio | Un modelo de negocio en el que la batería de un vehículo eléctrico se puede alquilar a un proveedor de servicios o cambiarla por otra batería cuando se agota. |
| Celdas de batería | Unidad básica del paquete de baterías de un vehículo eléctrico, normalmente una celda de iones de litio, que almacena energía eléctrica. |
| Módulo | Subsección de un paquete de baterías de vehículos eléctricos, que consta de varias celdas agrupadas, que a menudo se utiliza para facilitar la fabricación y el mantenimiento. |
| Sistema de gestión de baterías (BMS) | Un sistema electrónico que administra una batería recargable protegiéndola para que no funcione fuera de su área operativa segura, monitoreando su estado, calculando datos secundarios, reportando datos, controlando su entorno y equilibrándolo. |
| Densidad de energia | Una medida de cuánta energía puede almacenar una celda de batería en un volumen determinado, generalmente expresada en vatios-hora por litro (Wh/L). |
| Densidad de poder | La velocidad a la que la batería puede entregar energía, a menudo se mide en vatios por kilogramo (W/kg). |
| Ciclo de vida | Número de ciclos completos de carga y descarga que una batería puede realizar antes de que su capacidad caiga por debajo de un porcentaje específico de su capacidad original. |
| Estado de carga (SOC) | Medida, expresada como porcentaje, que representa el nivel actual de carga de una batería en comparación con su capacidad. |
| Estado de salud (SOH) | Un indicador del estado general de una batería, que refleja su rendimiento actual en comparación con cuando era nueva. |
| Sistema de Gestión Térmica | Un sistema diseñado para mantener temperaturas de funcionamiento óptimas para el paquete de baterías de un vehículo eléctrico, a menudo utilizando métodos de refrigeración o calefacción. |
| con carga rápida | Un método para cargar la batería de un vehículo eléctrico a un ritmo mucho más rápido que la carga estándar y que normalmente requiere equipo de carga especializado. |
| Frenado regenerativo | Un sistema en vehículos eléctricos e híbridos que recupera la energía que normalmente se pierde durante la frenada y la almacena en la batería. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos sus informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y se construye el modelo en base a estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años históricos y previstos se han proporcionado en términos de ingresos y volumen. Los ingresos del mercado se calculan multiplicando el volumen de demanda por el precio medio ponderado del paquete de baterías (por kWh). La estimación y el pronóstico del precio de los paquetes de baterías tienen en cuenta varios factores que afectan al ASP, como las tasas de inflación, los cambios en la demanda del mercado, los costos de producción, los desarrollos tecnológicos y las preferencias de los consumidores, proporcionando estimaciones tanto de datos históricos como de tendencias futuras.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción




