

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
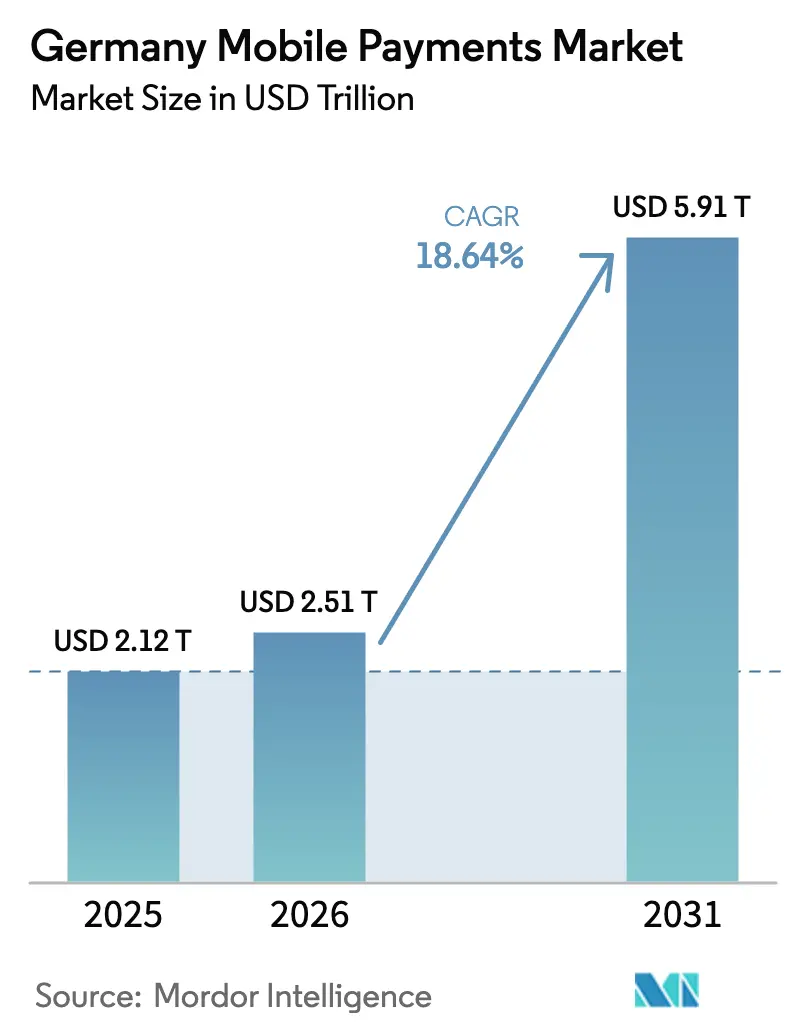
| Tamaño del mercado (2026) | USD 2.51 billones |
| Tamaño del mercado (2031) | USD 5.91 billones |
| Tasa de crecimiento (2026 - 2031) | 18.64% CAGR |
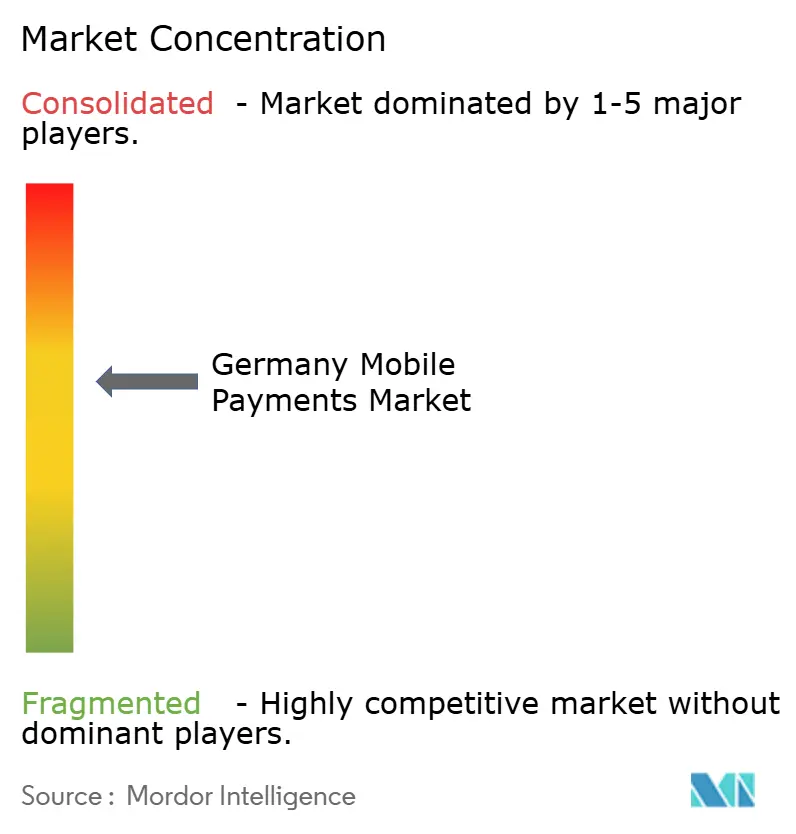
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de pagos móviles en Alemania por Mordor Intelligence
El tamaño del mercado de pagos móviles de Alemania en 2026 se estima en 2.51 billones de USD, creciendo desde el valor de 2.12 billones de USD en 2025 con proyecciones para 2031 que muestran 5.91 billones de USD, creciendo a una CAGR del 18.64% durante 2026-2031. Las rápidas mejoras de infraestructura, el fuerte impulso regulatorio bajo PSD3 y eIDAS 2.0, y un cambio decisivo de los consumidores del efectivo a los canales digitales sustentan este crecimiento. [1] Banco Central Europeo, “Estadísticas de pagos: primer semestre de 2024”, ecb.europa.eu Los requisitos de liquidación en tiempo real, la retirada nacional de Giropay y las grandes inversiones de minoristas en terminales sin contacto crean un entorno donde la confiabilidad del servicio ahora supera la mera aceptación como principal diferenciador competitivo. La intensificación de la colaboración entre bancos y fintechs, junto con la financiación récord de capital de riesgo para startups de pago, acelera la innovación de productos a pesar de la presión de los márgenes por los límites de las comisiones de intercambio. [2] Global Payments Inc., “Global Payments y Commerzbank anuncian una empresa conjunta en Alemania”, investors.globalpayments.com La ciberseguridad, la resistencia demográfica entre los usuarios mayores y la dependencia de los ecosistemas de sistemas operativos móviles estadounidenses moderan el potencial, pero el impulso general posiciona a Alemania como un banco de pruebas clave para las iniciativas europeas de soberanía de pagos. 3 Bundeskriminalamt, “Ciberdelincuencia”, bka.de
Conclusiones clave del informe
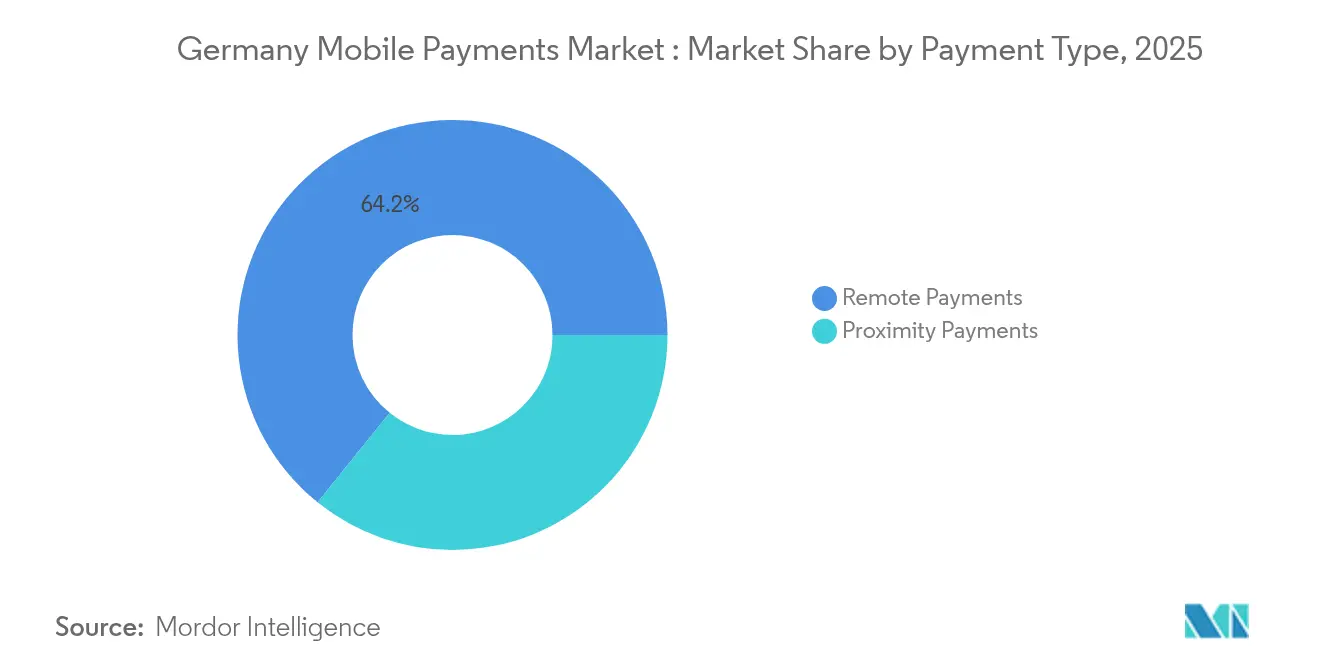
- Por tipo de pago, los pagos remotos lideraron con el 64.20% de la participación de mercado de pagos móviles en Alemania en 2025; se proyecta que los pagos de proximidad se expandirán a una CAGR del 20.5% hasta 2031.
- Por tipo de transacción, las transacciones en puntos de venta representaron el 45.40% del tamaño del mercado de pagos móviles de Alemania en 2025, mientras que se prevé que otras categorías de transacciones crezcan a una CAGR del 22.6% hasta 2031.
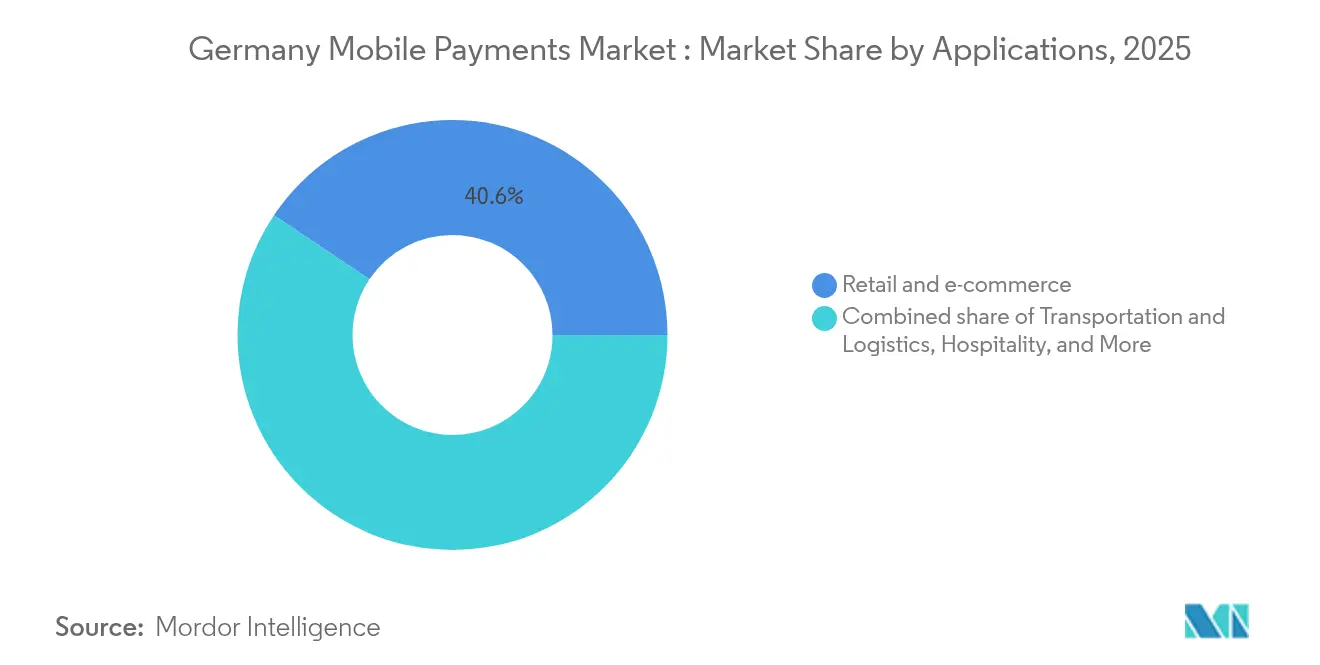
- Por aplicación, el comercio minorista y el comercio electrónico representaron el 40.60 % del mercado de pagos móviles de Alemania en 2025; el transporte y la logística están avanzando a una CAGR del 23.9 % entre 2026 y 2031.
- Por usuario final, los usuarios personales representaron el 87.30% del mercado de pagos móviles de Alemania en 2025, mientras que la adopción empresarial está aumentando a una CAGR del 19.8% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de pagos móviles en Alemania
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento en la penetración de la infraestructura de POS sin contacto | + 4.2% | Nacional, concentrado en centros urbanos | Mediano plazo (2-4 años) |
| Expansión del comercio electrónico entre las pymes que adoptan el pago móvil | + 3.8% | Nacional, más fuerte en Baviera y Renania del Norte-Westfalia | Corto plazo (≤ 2 años) |
| Integración de TIPS en tiempo real en billeteras móviles | + 3.1% | Adopción temprana en toda la UE en Alemania | Mediano plazo (2-4 años) |
| Identidad digital y monedero eIDAS 2.0 que permiten un proceso KYC sin fricciones. | + 2.9% | Programas piloto en toda la UE en Alemania | Largo plazo (≥ 4 años) |
| Monederos de circuito cerrado dirigidos por minoristas (por ejemplo, Lidl Pay) | + 2.3% | Regiones nacionales con concentración minorista | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la penetración de la infraestructura de POS sin contacto
La densidad de terminales a nivel nacional ha alcanzado un punto en el que la disponibilidad ya no restringe los pagos por proximidad. Las transacciones con tarjeta sin contacto aumentaron un 13.2 % interanual durante el primer semestre de 2024, con Alemania contribuyendo con una parte notable de los 25.800 millones de pagos registrados. Minoristas como REWE utilizan formatos de visión artificial que combinan el pago sin cajero con aplicaciones móviles, desplazando la competencia hacia la optimización de la experiencia del usuario. [4] Retail Technology Innovation Hub, “GenAI, visión artificial y nuevas plataformas de comercio”, retailtechinnovationhub.com La integración de Alipay+ de Sparkasse ilustra cómo los bancos establecidos aprovechan los terminales actualizados para capturar flujos transfronterizos durante grandes eventos. Una mayor confianza en la fiabilidad de los pagos sin contacto acelera la incorporación de comercios, fortaleciendo el mercado de pagos móviles de Alemania.
Expansión del comercio electrónico entre las pymes que adoptan el pago móvil
Las pymes representan el 99 % de las empresas alemanas y son fundamentales para la digitalización del comercio nacional. Los subsidios gubernamentales para la digitalización reducen las barreras de adopción, lo que permite a proveedores como Stripe y Commerz Globalpay integrar el pago móvil con análisis de valor añadido para pequeños comercios. Las alianzas entre bancos tradicionales y fintechs —ejemplificadas por el lanzamiento de la tarjeta digital de Commerzbank— buscan la reducción de costes y la optimización del capital circulante para comercios con recursos informáticos limitados. Por lo tanto, el mercado alemán de pagos móviles capta volúmenes incrementales de microcomerciantes que antes se centraban en el efectivo.
Integración de TIPS en tiempo real con billeteras móviles
Las transferencias instantáneas obligatorias en euros en 10 segundos hacen que la velocidad y el coste sean factores diferenciadores permanentes. La billetera multipaís de Wero se basa en TIPS para competir con sus rivales estadounidenses, atrayendo a los primeros usuarios entre los consumidores digitales alemanes. Las encuestas del Deutsche Bundesbank muestran que el 80 % de los residentes ya tienen acceso a transferencias instantáneas, lo que confirma la preparación técnica para la integración de la billetera. A medida que disminuye el riesgo de ejecución por latencia, la competencia se centra en la fidelización, las herramientas de presupuesto y los préstamos integrados en las billeteras.
Identificación digital y billetera eIDAS 2.0 que permiten un KYC sin fricciones
Los proyectos piloto de identidad digital de la UE permiten compartir credenciales entre servicios públicos y privados. El Acuerdo de Coalición 2025 de Alemania avala el uso de la billetera EUDI para abrir cuentas bancarias y confirmar la autorización de pagos. La normativa revisada de AML de BaFin refuerza la diligencia en la incorporación, posicionando las identificaciones digitales como herramientas de cumplimiento que ahorran costes. Un KYC sin complicaciones reduce las tasas de abandono durante el registro de la billetera, lo que aumenta la conversión de usuarios activos en el mercado de pagos móviles alemán.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Preocupaciones sobre seguridad y privacidad en el marco de la PSD3 | -2.8% | A nivel de la UE, intensificado en Alemania | Corto plazo (≤ 2 años) |
| Los topes a las tarifas de intercambio reducen los márgenes de los proveedores | -2.1% | En toda la UE, afectando a las operaciones alemanas | Mediano plazo (2-4 años) |
| La adopción más lenta por parte de los grupos demográficos que envejecen | -1.7% | A nivel nacional, las zonas rurales son las más afectadas | Largo plazo (≥ 4 años) |
| Dependencia de los proveedores de sistemas operativos móviles de EE. UU. | -1.4% | Preocupación estratégica nacional | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Preocupaciones sobre seguridad y privacidad bajo la PSD3
Las reglas de autenticación más estrictas añaden fricción si se implementan de forma deficiente. Los nuevos ataques de ingeniería social generan ansiedad en los consumidores, especialmente mientras los marcos de reembolso siguen siendo deficientes. El Bundeskriminalamt destaca el aumento del malware y el phishing dirigido a dispositivos móviles, lo que impulsa a los proveedores a incorporar medidas de seguridad biométricas que pueden prolongar los tiempos de pago. La adopción podría ralentizarse entre los consumidores de mayor edad que ya prefieren el efectivo, aunque unas campañas de educación continuas podrían mitigar el impacto en el mercado alemán de pagos móviles.
Los topes a las tarifas de intercambio reducen los márgenes de los proveedores
Los topes de comisiones reducen los costes para los comerciantes, pero reducen los ingresos de los intermediarios de pagos no bancarios. Ecommerce Europe insta a reabrir el Reglamento de Tasas de Intercambio para que cubra las comisiones de red, además del intercambio, una medida que podría erosionar aún más la economía de los proveedores. Las fintechs más pequeñas con escala limitada podrían abandonar segmentos no rentables o buscar la consolidación, lo que podría limitar la diversidad de servicios para los comerciantes del sector de pagos móviles alemán.
Análisis de segmento
Por tipo de pago: el dominio remoto se enfrenta a un aumento repentino de proximidad
Los pagos remotos representaron el 64.20 % de la cuota de mercado de pagos móviles en Alemania en 2025, impulsados por el arraigado comportamiento del comercio electrónico y la sólida penetración de la banca digital. Las transacciones de proximidad se están consolidando rápidamente, con una tasa de crecimiento anual compuesta (TCAC) del 20.5 %, a medida que los comercios implementan terminales con NFC en todo el país. Los grupos más jóvenes apuestan por la comodidad del pago directo, mientras que los grupos de mayor edad siguen prefiriendo los canales remotos para las compras online. La fiabilidad sin contacto, la aceptación de códigos QR y las innovaciones basadas en patentes que permiten transacciones NFC con batería baja impulsan la adopción de la proximidad. Las empresas nacionales integran programas de recompensas en las aplicaciones de las tiendas, mientras que los monederos globales aprovechan la inscripción a nivel de sistema operativo para escalar con un coste marginal mínimo. Este crecimiento dual amplifica la capacidad total del mercado alemán de pagos móviles en lugar de canibalizar los volúmenes remotos existentes.
El impulso de la proximidad también se ve reforzado por la liquidación instantánea obligatoria, que reduce el riesgo percibido para los comercios que aceptan pagos presenciales de alto valor. Los minoristas combinan la emisión de recibos digitales y las opciones de compra inmediata y pago posterior en los puntos de venta, lo que mejora aún más el valor percibido. Para los canales remotos, las plataformas de mercado se centran en la optimización de las credenciales almacenadas y la mitigación de contracargos para mantener la confianza del cliente. Ambas modalidades convergen en una capa unificada de identidad del cliente, basada en la billetera electrónica eIDAS 2.0, que podría difuminar las distinciones a largo plazo en el mercado alemán de pagos móviles.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de transacción: Liderazgo en POS en medio de la diversificación
Los puntos de venta en tienda física retuvieron el 45.40% del tamaño del mercado alemán de pagos móviles en 2025, lo que subraya la resiliencia del comercio minorista físico. Sin embargo, se prevé que las categorías no TPV (entre particulares, suscripción y flujos financieros integrados) crezcan una tasa de crecimiento anual compuesta (TCAC) del 22.6% a medida que los consumidores adopten superaplicaciones que integran transferencias, fidelización y microinversión. La infraestructura de pagos en tiempo real incentiva a los facturadores y a las empresas de servicios públicos a integrar opciones de pago instantáneo por enlace, reemplazando las normas tradicionales de domiciliación bancaria. El auge de las cajas invisibles en los formatos de comida rápida amplía aún más las definiciones de TPV para incluir los pagos en tienda basados en sensores.
Las hojas de ruta de las superapps financieras de N26 y Revolut buscan una cobertura de servicios más amplia, integrando anticipos de nómina y presupuestos. Esta proliferación aumenta la competitividad en verticales adyacentes, como seguros y crédito para pequeñas empresas, ampliando así el universo de transacciones del mercado alemán de pagos móviles. Los adquirentes tradicionales responden exponiendo pasarelas API que permiten a los socios iniciar pagos directamente desde cuentas bancarias, evitando por completo el intercambio de tarjetas.
Por aplicación: Aceleración de la logística del transporte
El comercio minorista y el comercio electrónico representaron el 40.60 % del mercado alemán de pagos móviles en 2025, lo que refleja la madurez del ecosistema de tiendas online del sector. El transporte y la logística lideran ahora el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 23.9 %, impulsados por Germany-Ticket de Deutsche Bahn, que incorpora a 11.2 millones de pasajeros mensuales a modelos de suscripción de valor almacenado. Los operadores de transporte público integran la detección de fraude en tiempo real y la verificación de banca abierta para la renovación de pases, ampliando así los casos de uso. Gigantes de la logística como DSV destinan 15.6 14.3 millones de dólares (2 XNUMX millones de euros) a adquisiciones que permiten la automatización de facturas transfronterizas, lo que aumenta el volumen de pagos BXNUMXB. Le siguen la hostelería, la restauración y los servicios públicos, que se benefician de las prioridades de higiene de la pandemia y de los proyectos piloto de identificación digital para las tasas administrativas.
Los programas urbanos agrupados, como las plataformas de "Movilidad como Servicio", que combinan la emisión de billetes con créditos para bicicletas compartidas, impulsan la adopción de cajas integradas. El seguro integrado para la entrega de paquetes y el almacenamiento a demanda generan más eventos de pago. Estas sinergias amplían el tamaño del mercado alemán de pagos móviles en todos los flujos de gasto de consumidores y empresas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por usuario final: Impulso del segmento empresarial
Los usuarios particulares representaron el 87.30% del mercado alemán de pagos móviles en 2025, lo que refleja el predominio del volumen de transacciones entre consumidores y comercios, así como de los flujos P2P. El uso empresarial crece a una tasa de crecimiento anual compuesta (TCAC) del 19.8%, a medida que las pymes adoptan tarjetas de crédito digitales, softPOS y facturación integrada. Las empresas buscan eficiencia en la conciliación, visibilidad de la liquidez y liquidación en tiempo real para mitigar la exposición a la morosidad, según revelan las encuestas de Atradius. Las empresas conjuntas entre fintech y bancos implementan plataformas de TPV en la nube que integran las funciones contables, acelerando la incorporación de clientes B2B.
Las empresas también adoptan billeteras móviles para los gastos de viaje de sus empleados y las microcompras, lo que reduce los gastos generales de gestión de caja chica. Los participantes de la cadena de suministro utilizan pagos tokenizados para el pago de seguros de transporte y garantías aduaneras. Estos casos de uso empresariales diversifican los ingresos del sector de pagos móviles en Alemania más allá de los canales exclusivamente de consumo.
Análisis geográfico
Alemania sigue siendo el núcleo de la transformación europea en general, con 83.8 millones de habitantes y la tercera mayor base de comercio electrónico del continente, que ofrece un volumen de transacciones constante. Baviera y Renania del Norte-Westfalia superan los promedios nacionales en la adopción del pago móvil por parte de las pymes, gracias al apoyo de incubadoras locales y una alta penetración de terminales. Centros urbanos como Berlín actúan como polos de atracción de talento para el capital riesgo fintech, canalizando 1.1 millones de dólares en financiación durante 2024 que impulsaron startups especializadas en pagos. Las regiones rurales presentan un retraso en la conectividad de fibra óptica y en la adopción de tecnología por parte de personas mayores, lo que impide un crecimiento uniforme de los pagos de proximidad; sin embargo, los objetivos gubernamentales en materia de banda ancha buscan reducir esta brecha en un plazo de tres años.
Las directivas de la Unión Europea unifican los estándares técnicos y de cumplimiento normativo, lo que permite a los proveedores alemanes expandirse regionalmente con costos de localización mínimos. El Reglamento de Pagos Instantáneos impone una base de servicio común para todos los estados miembros, lo que posiciona a las plataformas locales para competir por contratos comerciales transfronterizos. El gran volumen de comercio electrónico transfronterizo en Alemania presiona aún más a los proveedores para optimizar las experiencias de pago multidivisa y multilingüe. El lanzamiento de Wero en Alemania, Francia y Bélgica demuestra los esfuerzos coordinados para construir la soberanía europea en materia de pagos, lo que podría reducir la dependencia de los ecosistemas de billeteras estadounidenses con el tiempo.
Las tensiones geopolíticas externas ponen de relieve las vulnerabilidades estratégicas que conlleva la dependencia de proveedores extranjeros de sistemas operativos móviles. Los responsables políticos hacen hincapié en la preparación para el euro digital y el acceso seguro a elementos para proteger los datos de las transacciones nacionales. En general, la armonización de políticas basada en la geografía y los flujos de financiación amplían conjuntamente el potencial del mercado alemán de pagos móviles, a la vez que elevan el nivel de agilidad en el cumplimiento normativo.
Panorama regulatorio
La regulación alemana de los pagos móviles se rige por la Ley de Supervisión de Servicios de Pago (Zahlungsdiensteaufsichtsgesetz, ZAG), en virtud de la cual BaFin supervisa a las entidades de pago y de dinero electrónico, con el apoyo del Deutsche Bundesbank en la supervisión y el funcionamiento de los sistemas de pago. En marzo de 2026, la ZAG fue modificada (mediante cambios relacionados con BRUBEG) para clarificar la situación de los administradores concursales y los procedimientos de solicitud de insolvencia para las entidades supervisadas, endureciendo así las expectativas de gobernanza para los proveedores de servicios de pago y sus cadenas de subcontratación.
A nivel de la UE, la normativa sobre pagos está evolucionando gracias a la PSD3 y el paquete PSR, cuyo texto de compromiso se finalizó en abril de 2026. Esto traslada más requisitos a una normativa de aplicación directa, reduciendo el margen para la interpretación nacional. Paralelamente, el Reglamento (UE) 2024/886 sobre pagos instantáneos está redefiniendo los controles operativos para las transferencias SEPA Instant, incluyendo los requisitos de verificación del beneficiario a partir de octubre de 2025, lo que eleva el nivel de exigencia para la prevención del fraude y los flujos de autenticación de clientes en los procesos de pago móvil en Alemania.
Análisis de la cadena de valor
La cadena de valor de los pagos móviles en Alemania comienza con la infraestructura y los estándares que la habilitan, y luego se extiende a través de las instituciones financieras, los procesadores de pagos, las billeteras digitales, los comercios y los usuarios finales. En la fase inicial, los ecosistemas de dispositivos móviles y sistemas operativos albergan las billeteras digitales, los proveedores de terminales de punto de venta y las entidades adquirentes permiten la aceptación de NFC y códigos QR, y los organismos de normalización impulsan la interoperabilidad, incluidos Die Deutsche Kreditwirtschaft (DK) y DIN. El lanzamiento por parte de DK del esquema giroAPI en enero de 2025 y la norma DIN EN 18184:2025-05 (publicada en abril de 2025) para las especificaciones de códigos QR son puntos de coordinación importantes que respaldan las transferencias móviles estandarizadas y con estándares bancarios.
En la fase intermedia, los bancos emisores y las entidades de pago se conectan a las redes SEPA y de pagos instantáneos, mientras que los procesadores y adquirentes enrutan las transacciones a través de las redes de tarjetas y las rutas de cuenta a cuenta. Esto se ve cada vez más condicionado por el plazo de octubre de 2025 para que la zona euro pueda enviar pagos instantáneos (SCT Inst). En la fase final, los comercios, especialmente los minoristas y el comercio electrónico, integran monederos y opciones de pago, incluyendo monederos internacionales consolidados e infraestructura de débito nacional (girocard), así como sistemas europeos emergentes como Wero. Los principales obstáculos se centran en la complejidad de la integración en múltiples redes, las herramientas de detección de fraude y autenticación en todos los canales, y las obligaciones de cumplimiento y presentación de informes bajo la supervisión de BaFin.
Panorama competitivo
El mercado alemán de pagos móviles presenta una triple rivalidad: los bancos tradicionales, los gigantes tecnológicos estadounidenses y las empresas fintech europeas. Bancos como Deutsche Bank y Commerzbank aprovechan las relaciones de depósito existentes, integrando procesadores de pago de marca blanca como Fiserv o Global Payments para acelerar la comercialización de sus productos para pymes. Estas empresas tradicionales mantienen la credibilidad regulatoria y la confianza de los clientes, pero deben modernizar sus sistemas informáticos heredados para adaptarse al ritmo de las fintech.
Apple, Google y Samsung aprovechan la integración de sistemas operativos para asegurar posiciones de billetera predeterminadas, pero dependen de emisores locales para la tokenización y el KYC. Su dominio en los ecosistemas de dispositivos asegura un volumen significativo de transacciones de proximidad, lo que obliga a los reguladores a supervisar la equidad competitiva. Las fintech europeas —Klarna, N26, Revolut— aplican modelos de bajo consumo de activos para escalar rápidamente, incorporando crédito, inversión y presupuestos para fidelizar a los usuarios. Procesadores de pagos como Adyen, Stripe y Worldline compiten en flexibilidad de API, análisis de fraude y enrutamiento multicanal que minimiza el costo de intercambio.
Las solicitudes de patentes para sistemas NFC de eficiencia energética y pagos basados en códigos de barras indican una continua coinnovación de hardware y software, orientada a la fiabilidad en condiciones adversas de los dispositivos. La ventaja competitiva reside cada vez más en el diseño de ecosistemas que integran los pagos con la fidelización, la identidad y el análisis de datos. Las alianzas, más que la rivalidad directa, dominan las agendas estratégicas, ya que los bancos necesitan la agilidad de las fintech, mientras que estas requieren respaldo financiero y una amplia gama de licencias. En consecuencia, el mercado alemán de pagos móviles tiende a la coopetición, donde la creación de valor mutuo prevalece sobre el posicionamiento de suma cero.
Líderes de la industria de pagos móviles en Alemania
Google LLC
Apple Pay
PayPal Holdings, Inc.
Samsung Electronics Co. Ltd
Visa Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: ING Deutschland lanzó Wero para pagos de comercio electrónico (3 de junio de 2026), lo que permite a los titulares de cuentas corrientes pagar en línea directamente desde sus cuentas bancarias. Esto fortalece el pago entre cuentas en el comercio electrónico alemán e incrementa la presión competitiva sobre las billeteras digitales financiadas con tarjetas mediante la iniciación de pagos nativa del banco.
- Mayo de 2026: Euro Kartensysteme GmbH publicó la documentación técnica y de procesos para la fase piloto de pagos con girocard en aplicaciones móviles, lo que permite a los comercios y las instituciones financieras comenzar a probar la integración. Esta iniciativa extiende la presencia de girocard, desde los puntos de venta físicos hasta los pagos móviles en aplicaciones, ofreciendo a los comerciantes una alternativa de débito nacional para el comercio electrónico.
- Noviembre de 2024: Los bancos de ahorro, cooperativos y comerciales alemanes confirmaron la integración de Wero para 2025, alineando a los principales grupos bancarios en torno a un enfoque europeo común de monedero electrónico. Esta coordinación aumentó la base de usuarios potenciales para una opción de pago móvil gestionada por los bancos y mejoró el atractivo comercial para que los comercios añadieran un método de pago adicional con monedero electrónico en el punto de venta.
Alcance y metodología
Cualquier pago electrónico que utilice teléfonos móviles o tabletas para iniciar, autorizar y confirmar un intercambio de dinero a cambio de bienes y servicios se denomina pago móvil. Con la ayuda de las aplicaciones móviles, las tecnologías de pago móvil también se pueden utilizar para enviar o recibir dinero.
El mercado de pagos móviles de Alemania está segmentado por tipo de pago (pago de proximidad y pago remoto).
Por tipo de pago
| Pagos de proximidad |
| Pagos Remotos |
Por tipo de transacción
| Peer-to-Peer (P2P) |
| Punto de venta (POS) en tienda |
| De persona a comerciante (P2M/caja) |
| Otros tipos de transacciones |
por Aplicación
| Comercio minorista y comercio electrónico |
| Transporte y Logística |
| Hostelería y servicios de alimentación |
| Gobierno y sector público |
| Otras aplicaciones (educación, salud) |
Por usuario final
| Personal |
| Empresa |
| Por tipo de pago | Pagos de proximidad |
| Pagos Remotos | |
| Por tipo de transacción | Peer-to-Peer (P2P) |
| Punto de venta (POS) en tienda | |
| De persona a comerciante (P2M/caja) | |
| Otros tipos de transacciones | |
| por Aplicación | Comercio minorista y comercio electrónico |
| Transporte y Logística | |
| Hostelería y servicios de alimentación | |
| Gobierno y sector público | |
| Otras aplicaciones (educación, salud) | |
| Por usuario final | Personal |
| Empresa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de pagos móviles en Alemania?
El mercado está valorado en 2.51 billones de dólares en 2026 y se proyecta que alcance 5.91 billones de dólares en 2031.
¿Qué tipo de pago lidera el mercado de pagos móviles en Alemania?
Los pagos remotos actualmente lideran con una participación de mercado del 64.20%, aunque los pagos de proximidad son el segmento de más rápido crecimiento con una CAGR del 20.5%.
¿Cómo afectará la regulación de pagos instantáneos a los proveedores?
A partir de 2025, todas las transferencias en euros deberán liquidarse en 10 segundos sin coste adicional, lo que obligará a los proveedores a invertir en infraestructura en tiempo real y reevaluar los precios.
¿Por qué el transporte es la aplicación de más rápido crecimiento?
El éxito del Germany-Ticket de Deutsche Bahn y otras iniciativas más amplias de movilidad como servicio están integrando pases digitales con pagos móviles sin inconvenientes, lo que impulsa una CAGR del 23.9 % en el segmento.
¿Cuáles son los principales riesgos para la industria de pagos móviles en Alemania?
Las mayores amenazas a la ciberseguridad, la compresión de los márgenes de intercambio y una adopción más lenta entre los grupos demográficos de mayor edad siguen siendo desafíos clave.


