

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
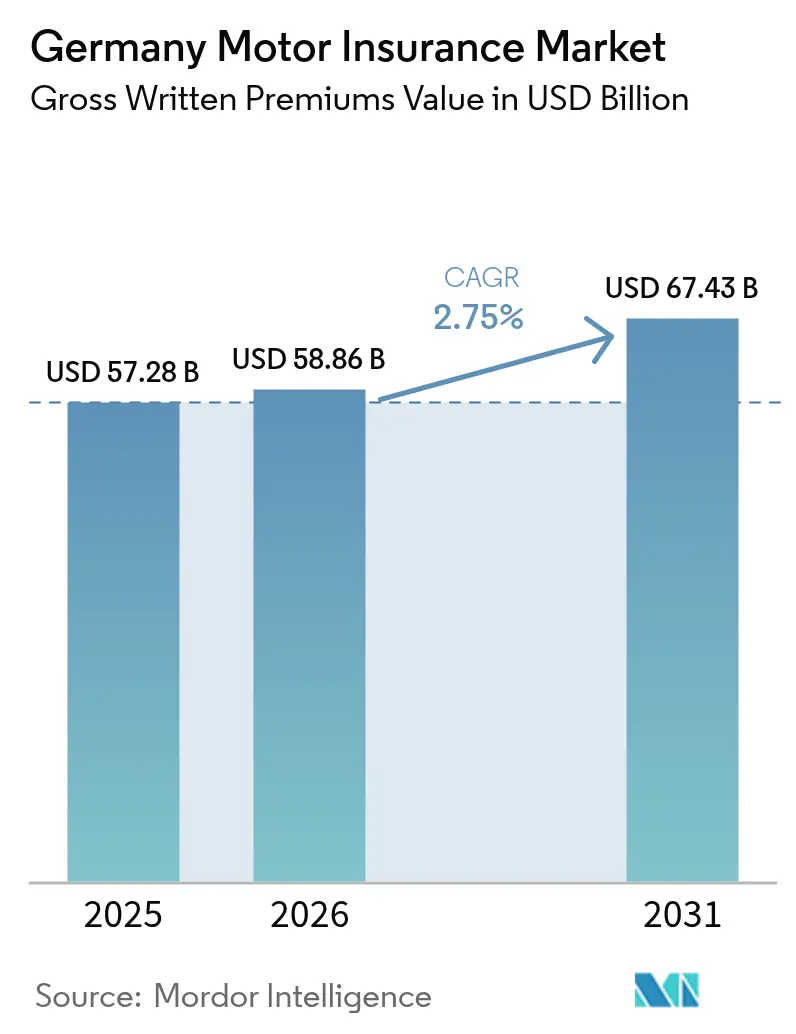
| Tamaño del mercado (2026) | USD 58.86 mil millones |
| Tamaño del mercado (2031) | USD 67.43 mil millones |
| Tasa de crecimiento (2026 - 2031) | 2.75% CAGR |
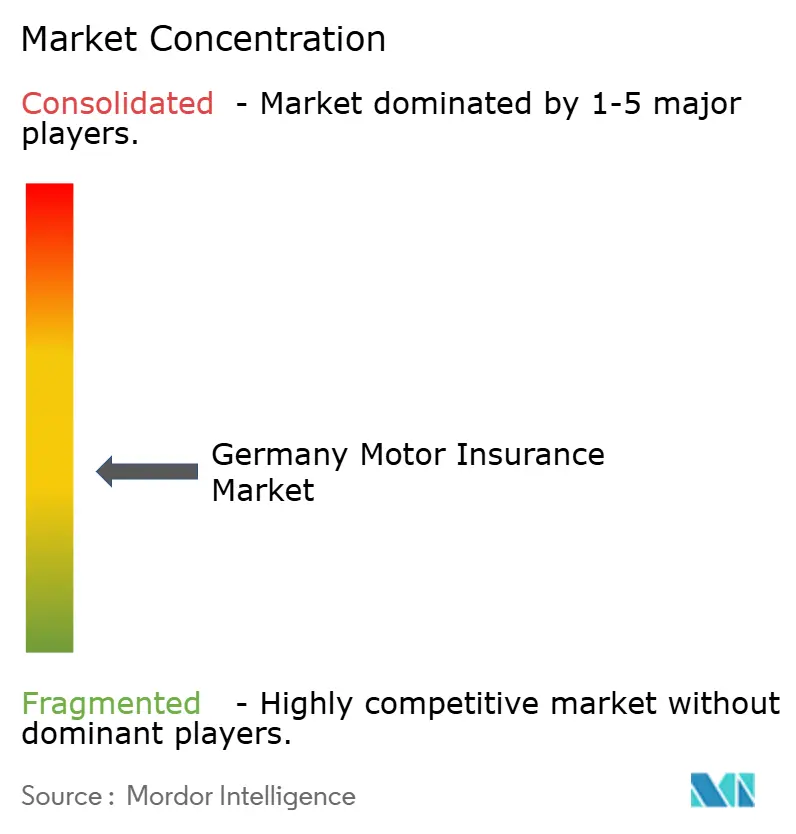
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de seguros de automóviles en Alemania realizado por Mordor Intelligence
El mercado alemán de seguros de automóviles alcanzó un valor de 57.28 millones de dólares en 2025 y se estima que crecerá desde los 58.86 millones de dólares en 2026 hasta los 67.43 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 2.75% durante el período de previsión (2026-2031). La cobertura obligatoria de responsabilidad civil, consagrada en la legislación nacional, mantiene una penetración cercana al 100%, limitando la volatilidad del volumen, mientras que la inflación de los costes de reparación, la adopción de vehículos eléctricos (VE) y la suscripción basada en telemática elevan la prima media por póliza. Las tendencias estructurales —que abarcan desde la escasez de mano de obra en los talleres y el poder de fijación de precios de los fabricantes de equipos originales (OEM) hasta la transparencia de precios de los agregadores digitales— están acelerando la innovación de productos y obligando a las empresas establecidas a perfeccionar sus capacidades de contención de costes. La suscripción basada en datos, las experiencias móviles centradas en el cliente y las alianzas estratégicas con los fabricantes de automóviles son ahora fundamentales para la estrategia de ingresos en el mercado alemán de seguros de automóviles. La diferenciación competitiva se basa en una gestión de siniestros impecable, alianzas estratégicas y una evaluación del riesgo conductual en tiempo real, en lugar de depender únicamente del alcance de las sucursales tradicionales.
Conclusiones clave del informe
- Por tipo de vehículo, los vehículos comerciales conservaron el 27.65% de la cuota de mercado de seguros de automóviles de Alemania en 2025, mientras que se expandieron a la CAGR más rápida del 3.39% hasta 2031.
- Por tipo de seguro, las pólizas integrales representaron el 32.90% del tamaño del mercado de seguros de automóviles de Alemania en 2025 y se están acelerando a una CAGR del 3.76% hasta 2031.
- Por canal de distribución, las ventas digitales directas registraron una CAGR del 3.98 % entre 2026 y 2031, ya que los agentes aún controlaban una participación premium del 41.65 % en 2025, pero cedieron impulso a las alternativas móviles.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de seguros de automóviles en Alemania
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Auge de precios de recuperación de costos de reparación vinculados a la inflación | + 1.2% | Nacional, más agudo en corredores urbanos densos | Corto plazo (≤ 2 años) |
| Diferencia entre la frecuencia de pérdida específica de los vehículos eléctricos y los vehículos con motor de combustión interna | + 0.4% | A nivel nacional, liderado por los clústeres de vehículos eléctricos de Baviera y Baden-Württemberg | Mediano plazo (2-4 años) |
| Sofisticación de precios impulsada por la telemática | + 0.3% | En todo el país, especialmente flotas comerciales. | Mediano plazo (2-4 años) |
| Ciclo de abandono de clientes impulsado por agregadores | + 0.2% | A nivel nacional, sesgado hacia la demografía sensible a los precios | Corto plazo (≤ 2 años) |
| Asociaciones de suscripción OEM | + 0.3% | Segmentos de vehículos premium, carteras de leasing | Largo plazo (≥ 4 años) |
| Micropolíticas basadas en el uso para flotas de última milla | + 0.1% | Centros logísticos urbanos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Auge de precios de recuperación de costos de reparación vinculados a la inflación
Las tarifas por hora de taller promediaron 188 EUR (204 USD) en 2024, un aumento del 8.6 % que eclipsó la inflación general y desencadenó ajustes tarifarios inmediatos. El aumento de las expectativas salariales para los técnicos certificados, la compleja mano de obra para la calibración de los sistemas ADAS y la escasez intermitente de piezas han elevado las facturas promedio de reparación de 2,700 EUR en 2017 a 4,000 EUR en 2023. Las aseguradoras alemanas registraron pérdidas técnicas por más de 3 millones de EUR en 2023, lo que provocó un aumento del 20 % en las primas en 2024 y otro del 8-11 % previsto para 2025. Dado que estos aumentos simplemente compensan la erosión de los márgenes en lugar de generar nuevas fuentes de beneficios, las aseguradoras ahora implementan análisis granulares de datos de reclamaciones y redes de proveedores preferentes con tarifas negociadas para contener futuras fluctuaciones. Por lo tanto, el auge de precios proporciona un aumento de ingresos a corto plazo para el mercado alemán de seguros de automóviles, a la vez que pone de relieve la urgencia de una reforma estructural de los gastos de reclamaciones.
Diferencia de frecuencia de pérdida específica de EV vs. ICE
Insurance Europe informó que los EV registran una frecuencia de reclamaciones de responsabilidad civil de terceros entre un 5 % y un 10 % menor, pero incurren en costos de reparación promedio entre un 30 % y un 35 % mayores, una dualidad que se origina en la sofisticada tecnología de seguridad que previene accidentes pero requiere reparaciones especializadas cuando ocurren incidentes [1] Insurance Europe, “Electric Vehicle Insurance Risk Analysis”, insuranceeurope.eu . Las aseguradoras alemanas han respondido creando factores de calificación específicos para EV que tienen en cuenta el tamaño de la batería en kilovatios-hora, el riesgo de fuga térmica y la escasez de talleres de reparación certificados. Las regiones pioneras como Baviera y Baden-Württemberg ya concentran los complementos de extensión de garantía que cubren la degradación de la batería y el diagnóstico del sistema de alto voltaje. Si bien los beneficios de frecuencia moderan la exposición agregada, el aumento de la gravedad comprime los índices combinados a menos que las primas se mantengan al ritmo. En consecuencia, las aseguradoras con modelos de segmentación de EV precisos aseguran posiciones rentables a medida que el mercado alemán de seguros de automóviles se electrifica.
Sofisticación de precios impulsada por la telemática
Telematik Plus de HUK-Coburg ofrece descuentos de hasta el 30 % por conducción segura, basándose en sensores de smartphones para evaluar la aceleración, el frenado, el paso por curva y el kilometraje nocturno. Este enfoque basado en el comportamiento reduce el riesgo de selección adversa y fomenta un ciclo de retroalimentación que fomenta la conducción defensiva mediante sistemas de puntuación gamificados. Las flotas comerciales integran el vídeo de las cámaras de salpicadero y los datos de la unidad de control del motor en los paneles de control de riesgos, vinculando directamente los KPI de seguridad corporativos con los costes del seguro. BaFin permite esta calificación dinámica, siempre que se cumplan las normas de privacidad de datos y antidiscriminación, lo que ofrece a las aseguradoras margen para ampliar las propuestas de pago por conducción. Por lo tanto, la telemática refuerza la fidelidad del cliente y mejora la precisión actuarial, impulsando la mejora de los márgenes en el mercado alemán de seguros de automóviles.
Ciclo de abandono de clientes impulsado por agregadores
Los portales de comparación Check24 y Verivox permiten a los consumidores acceder a docenas de cotizaciones en minutos, lo que eleva las tasas de cambio anuales a más del 30 % en los segmentos con mayor elasticidad de precios. La consiguiente comoditización presiona a las aseguradoras a perfeccionar los análisis del valor de vida, implementar puntos de fidelización y agrupar la asistencia en carretera para disuadir la deserción. La alta tasa de abandono eleva los costes de adquisición, pero también obliga a las aseguradoras a eliminar los subsidios cruzados y racionalizar los precios, ya que los algoritmos de agregación incorporan filtros telemáticos y basados en las características de la cobertura; las aseguradoras que destacan en la tarificación basada en el riesgo y la comunicación transparente ascienden en los resultados de búsqueda. El mercado alemán de seguros de automóviles evoluciona así hacia un equilibrio más competitivo donde el precio sigue siendo crucial, pero la experiencia de servicio aún puede diferenciarse.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El creciente poder monopolístico de fijación de precios de las piezas de repuesto | -0.8% | Nacional, agudo en marcas de lujo | Mediano plazo (2-4 años) |
| Reclamaciones-inflación: compresión de beneficios | -0.6% | Segmento integral a nivel nacional | Corto plazo (≤ 2 años) |
| La complejidad de la reparación de ADAS supera las habilidades técnicas | -0.3% | Talleres rurales en todo el país | Mediano plazo (2-4 años) |
| Riesgo de agrupamiento de eventos de granizo impulsado por el clima | -0.2% | Baviera, Hesse, cinturones de tormentas centrales | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El creciente poder monopolístico de fijación de precios de las piezas de repuesto
Los fabricantes de equipos originales siguen aplicando patentes de diseño que restringen el acceso al mercado de repuestos para parachoques, capós, guardabarros y faros, lo que les permite mantener márgenes de dos dígitos en muchas piezas de alto volumen. Estos márgenes se traducen directamente en una mayor gravedad de las pérdidas porque las facturas de los talleres de carrocería deben reflejar tanto el componente costoso como el tiempo de mano de obra necesario para instalarlo. La legislación de la UE de 2024 sobre la cláusula de reparación busca fomentar la competencia al legalizar las piezas visibles de réplica y podría generar hasta 720 millones de euros en ahorros para los consumidores una vez que se implemente por completo [2] Comisión Europea, “Implementación de la cláusula de reparación de la UE”, ec.europa.eu . Sin embargo, las aseguradoras primero deben evaluar a los nuevos proveedores, establecer protocolos de certificación y negociar garantías de calidad, lo que introduce gastos administrativos a corto plazo. Las marcas de lujo mantienen protecciones de propiedad intelectual más amplias, lo que significa que los asegurados con vehículos premium verán una reducción de precio limitada incluso después del cambio de la norma. Hasta que no surja un mercado de repuestos sólido, los altos costos de las piezas seguirán ampliando los índices combinados y obligando a las compañías aéreas a imponer aumentos de tarifas para proteger sus márgenes de solvencia.
Reclamaciones-Inflación: Reducción de beneficios
Los desembolsos totales por siniestros han aumentado más rápido que las primas devengadas durante tres años consecutivos, lo que ha llevado a la mayoría de las aseguradoras alemanas de automóviles a ratios combinados superiores al 100% en 2023. La inflación de la mano de obra en talleres, los elevados precios de los coches de alquiler y los mayores tiempos de reparación vinculados a los cuellos de botella en el suministro agravan el problema. Si bien las aseguradoras impusieron un aumento promedio de tarifas del 20% en 2024, el desfase entre la fijación de precios y la aparición de siniestros significa que muchas aseguradoras no percibirán el beneficio completo hasta finales de 2025. Las reaseguradoras han respondido eliminando los puntos de fijación, trasladando la volatilidad de mayor desgaste a los balances primarios e intensificando la presión de capital. Las empresas están reforzando las reservas de ajuste de pérdidas, automatizando los siniestros de baja complejidad y renegociando los contratos con los proveedores; sin embargo, la rentabilidad sobre el capital (ROE) se mantiene muy por debajo de la norma prepandemia. Por lo tanto, el persistente aumento de los costes amenaza con socavar los presupuestos de inversión estratégica, incluso cuando los ingresos brutos siguen creciendo.
Análisis de segmento
Por tipo de vehículo: Dominio del segmento personal
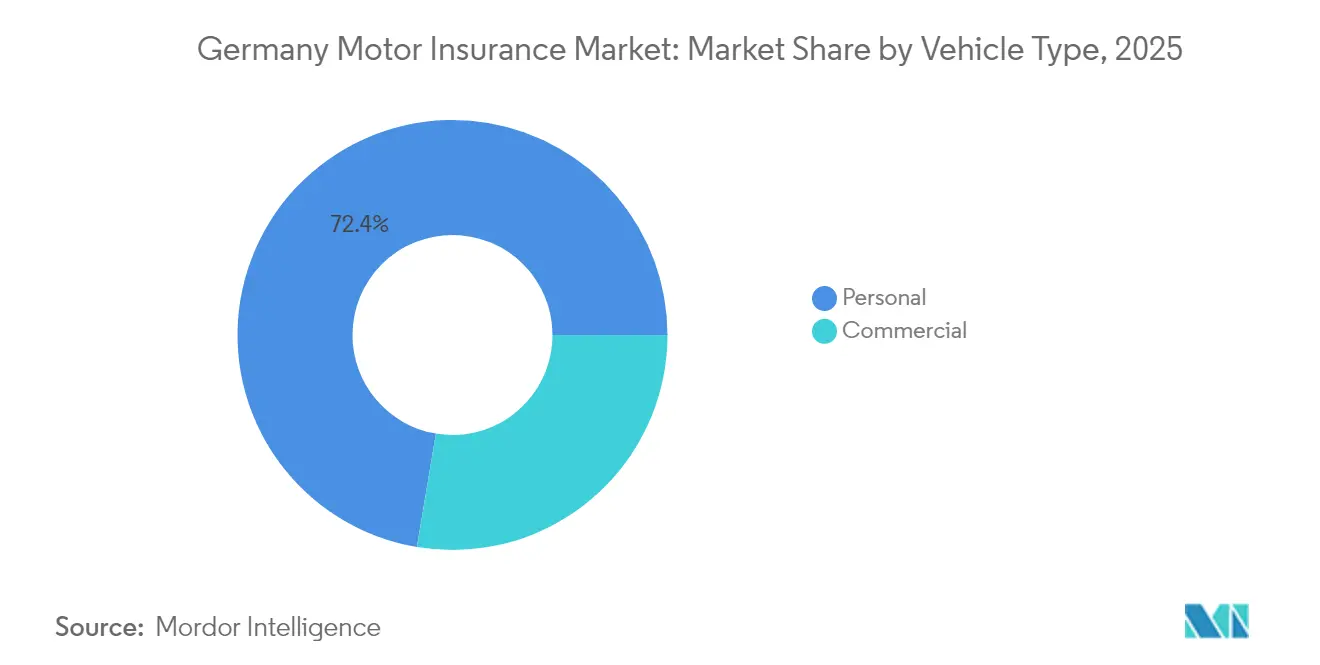
Los vehículos particulares siguen siendo la columna vertebral de la cartera de seguros de automóviles de Alemania, captando el 72.35 % de las primas en 2025, ya que casi todos los 48 millones de vehículos de pasajeros del país deben, por ley, contar con al menos una cobertura de responsabilidad civil. La mayoría de los propietarios también optan por pólizas integrales que cubren rotura de lunas, abolladuras por granizo, vandalismo y robo, riesgos que resuenan en calles urbanas con gran aparcamento y en las zonas del sur propensas a tormentas. Las tasas de propiedad persistentemente altas, los ingresos familiares estables y el crédito asequible mantienen un gran volumen de pólizas, pero están surgiendo dificultades estructurales. Los jóvenes residentes urbanos se inclinan por la movilidad por suscripción y las flotas de coches compartidos que eliminan la necesidad de una póliza individual, mientras que los gobiernos locales amplían las zonas de bajas emisiones y los incentivos al transporte público que reducen aún más el kilometraje de los vehículos privados. Por lo tanto, las aseguradoras ven un crecimiento más lento en las líneas personales y están probando complementos basados en el uso, ajustes instantáneos de deducibles y programas de recompensa en la aplicación para mantener interesados a los conductores con mentalidad digital.
El sector automotor comercial, en cambio, es el motor de crecimiento, con proyecciones de crecimiento anual compuesto (CAGR) del 3.39 % hasta 2031, a medida que las furgonetas de paquetería, las flotas de transporte y las bicicletas de carga electrificadas de última milla se multiplican en los centros logísticos de Alemania. Gigantes del comercio electrónico, cadenas de supermercados y distribuidores farmacéuticos operan ahora paneles telemáticos con abundante información que registran cada pico de aceleración y sesión de carga, lo que proporciona a las aseguradoras una señal de riesgo continua que pueden tasar casi en tiempo real. Los gestores de flotas aprovechan esta información para desviar la congestión, programar mantenimiento predictivo y capacitar a los conductores para adoptar hábitos más seguros, reduciendo colectivamente la frecuencia de accidentes y la siniestralidad. Las garantías de las baterías, la responsabilidad por la carga en depósito y las prórrogas transfronterizas de la Tarjeta Verde se han convertido en cláusulas adicionales estándar, mientras que una redacción especializada ahora cubre los proyectos piloto de conducción autónoma en recintos industriales cerrados. En conjunto, estas mejoras en los productos muestran cómo las líneas comerciales están evolucionando desde una simple compra de indemnización a una colaboración más amplia de gestión de riesgos entre transportistas y operadores de movilidad corporativa.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de seguro: Cobertura integral Momentum
La responsabilidad civil representó el 67.10 % de la cuota de mercado de seguros de automóviles en Alemania en 2025 debido a un mandato legal. Sin embargo, las pólizas a todo riesgo mantienen una tasa de crecimiento anual compuesta (TCAC) más pronunciada del 3.76 % hasta 2031. El elevado precio de venta sugerido por el fabricante (PVP) de los vehículos y los complejos conjuntos de sensores aumentan las facturas de reparación por pequeños accidentes, lo que impulsa a los propietarios a mejorar la protección. Las pérdidas por granizo, en particular el siniestro de 2.0 millones de euros en 2023, ponen de relieve la exposición a riesgos climáticos que solo las pólizas a todo riesgo cubren [GDV.DE]. Además, los contratos de leasing estipulan cada vez más una cobertura a todo riesgo, lo que refuerza la penetración en los segmentos de vehículos de mayor valor.
Las aseguradoras mejoran sus ofertas integrales con deducibles variables, protección del valor de los vehículos nuevos y alertas de aparcamiento en refugios contra tormentas mediante notificaciones push móviles. La integración de reservas para la reparación de lunas y herramientas de presupuesto fotográfico instantáneo acorta los ciclos de reclamaciones y mejora la satisfacción del cliente. A medida que la adopción de sistemas ADAS reduce la frecuencia de colisiones, las aseguradoras evalúan la posibilidad de ofrecer descuentos en las primas vinculados a la activación verificada del asistente de mantenimiento de carril. Estas mejoras en el producto mantienen su relevancia y refuerzan la retención en el mercado alemán de seguros de automóviles.
Por canal de distribución: Expansión del canal digital
Los agentes retuvieron el 41.65 % de la cuota de prima en 2025, lo que refleja la confianza del consumidor en el asesoramiento personalizado para los matices de la cobertura y la gestión de siniestros. No obstante, los canales digitales directos registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 3.98 %, hasta 2031, impulsada por la gestión de cotizaciones nativa para smartphones, la carga instantánea de documentos y los enlaces de pago de banca abierta. El coste de adquisición en los canales directos puede ser inferior al 5 % de la prima, frente al 12-15 % que se obtiene a través de las agencias, lo que proporciona margen de maniobra en la fijación de precios.
Las nuevas empresas de insurtech, como Friday y Neodigital, garantizan la emisión de pólizas en menos de 90 segundos y derechos de cancelación mensuales, lo que ha generado una gran aceptación entre los consumidores digitales. Los bancos aprovechan los puntos de contacto de los préstamos para automóviles para la venta cruzada de pólizas de automóvil, mientras que los corredores se especializan en los segmentos de automóviles clásicos y expatriados. Las empresas híbridas consolidadas integran videoconsultas, sistemas de contratación de pólizas con un solo clic y asesoramiento en sucursal para preservar la continuidad omnicanal. Esta combinación de modelos satisface las preferencias de compra heterogéneas y promueve una conversión constante en el mercado alemán de seguros de automóvil.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Baviera y Baden-Württemberg contribuyeron conjuntamente con el 34.80% de la prima nacional en 2025, impulsadas por la alta renta disponible, la densidad de vehículos de lujo y la concentración de la industria automotriz. Múnich registró siniestros un 15% por encima de la media nacional debido a la congestión, la combinación de vehículos premium y las elevadas tasas de mano de obra. El clima marítimo de Hamburgo favorece los siniestros relacionados con la corrosión en las flotas comerciales, mientras que los corredores rurales de Baja Sajonia registran un mayor número de accidentes por colisión con fauna silvestre.
Los Estados federados orientales, como Sajonia y Turingia, presentan flotas de vehículos más antiguas con sumas aseguradas promedio más bajas, lo que se traduce en una mayor sensibilidad a los precios y una preferencia por la cobertura de responsabilidad civil básica. Sin embargo, estas regiones muestran una adopción superior a la media de los canales de agregación, lo que indica un potencial latente de conversión digital. Los distritos expuestos al granizo en Baviera y Hesse experimentaron pérdidas totales de 2.0 millones de euros en 2023, lo que impulsó aumentos tarifarios y retenciones localizadas. Los modelos de catástrofes ahora incorporan análisis de tormentas eléctricas en microceldas, lo que permite una tarificación por código postal que alinea el riesgo con la prima en el mercado alemán de seguros de automóviles.
Los centros urbanos se enfrentan a paradigmas emergentes de movilidad donde el uso compartido de vehículos, los patinetes eléctricos y los abonos integrados de transporte público reducen la dependencia del vehículo privado entre los menores de 35 años. Por el contrario, ciudades con centros logísticos como Leipzig y Fráncfort se benefician de la expansión de almacenes y de los flujos de paquetería del comercio electrónico, lo que incrementa el número de vehículos comerciales ligeros. Las universidades regionales de Renania del Norte-Westfalia incuban startups de telemática y vehículos autónomos, lo que fomenta la difusión de conocimiento hacia los laboratorios de innovación de las aseguradoras. El mosaico geográfico crea, por lo tanto, vías de crecimiento desiguales que las aseguradoras sofisticadas aprovechan para diversificar su cartera dentro del mercado alemán de seguros de automóviles.
Panorama regulatorio
El seguro de responsabilidad civil para vehículos a motor en Alemania (Kfz-Haftpflicht) es obligatorio para la matriculación de vehículos según la Ley de Seguros Obligatorios (Pflichtversicherungsgesetz, PflVG), lo que mantiene una penetración estructuralmente alta y establece estrictos requisitos de elegibilidad y procedimientos para la comprobación del seguro. La Autoridad Federal de Supervisión Financiera (BaFin) supervisa a las aseguradoras en virtud de la Ley de Supervisión de Seguros (VAG), que abarca la concesión de licencias, la supervisión de la solvencia, la gobernanza y la conducta del mercado, incluyendo las expectativas en cuanto a la transparencia de la documentación para la fijación de tarifas cuando los modelos utilizan telemática u otros datos algorítmicos.
Un hito reciente clave es la transposición por Alemania de la Directiva (UE) 2021/2118 sobre seguros de automóviles, vigente desde el 17 de abril de 2024, que actualizó las definiciones y los procesos relativos a la cobertura obligatoria, incluidos los procedimientos transfronterizos y relacionados con la insolvencia. Los requisitos mínimos de cobertura para la responsabilidad civil en automóviles también establecen límites mínimos para el diseño de productos (por ejemplo, 7.5 millones de euros para lesiones corporales y 1.22 millones de euros para daños materiales). La protección contra la insolvencia en el ramos de responsabilidad civil se apoya en Verkehrsopferhilfe eV, entidad designada para indemnizar a las víctimas elegibles en caso de insolvencia de una aseguradora de responsabilidad civil en automóviles.
Análisis de la cadena de valor
La cadena de valor del seguro de automóviles en Alemania comienza con la identificación y fijación de precios del riesgo, donde las aseguradoras utilizan modelos actuariales internos, datos telemáticos (cuando está permitido) y clasificaciones de riesgo regionales. A continuación, se procede a la distribución de pólizas a través de agentes, canales digitales directos, corredores y bancos, seguida de la gestión de siniestros, la liquidación de reparaciones y el control del fraude. Los portales de comparación de precios, como Check24 y Verivox, influyen en la búsqueda de presupuestos y en el comportamiento de cambio de aseguradora, mientras que las reaseguradoras, como Munich Re y Hannover Re, proporcionan capacidad y gestión de la volatilidad para riesgos de granizo y otros riesgos acumulativos que afectan a las carteras integrales.
La liquidación de siniestros está estrechamente vinculada al ecosistema de reparación automotriz, incluyendo el suministro de piezas OEM, la disponibilidad de repuestos independientes en el mercado de posventa y la capacidad de los talleres para la calibración de sistemas avanzados de asistencia al conductor (ADAS) y las reparaciones de alto voltaje de vehículos eléctricos, factores clave que influyen en la gravedad de los siniestros. GDV coordina a través de datos y estándares de todo el mercado, incluyendo actualizaciones anuales de la clasificación regional (publicadas para 2026 en 413 distritos de registro) que se utilizan para la suscripción y la fijación de precios. Los intermediarios y proveedores de servicios para flotas comerciales, como Ayvens, se posicionan cada vez más entre las aseguradoras y los clientes finales al combinar servicios para flotas, la gestión de la red de reparación y la colocación de seguros, reforzando así el cambio de las pólizas independientes hacia las alianzas con el ecosistema de movilidad.
Panorama competitivo
El mercado alemán de seguros de automóviles muestra una concentración moderada pero una intensa carrera por la innovación, con gigantes tradicionales y nuevos actores digitales compitiendo por captar la atención del cliente en cuanto a precios, servicio e integración del ecosistema. HUK-Coburg lidera en número de pólizas, asegurando más de 14 millones de vehículos a través de una estructura mutua que canaliza el excedente en descuentos de tarifas y bonificaciones por fidelidad [3] HUK-Coburg, “Company Facts and Figures”, huk.de. Su brazo de ventas directas crece a dos dígitos anualmente aprovechando el valor de marca, mientras que Telematik Plus consolida una reputación de descuentos por uso justo que resuenan entre los conductores más jóvenes. Allianz se posiciona como un orquestador de servicios financieros de base amplia, que agrupa seguros de automóviles con coberturas de hogar, gastos legales y viajes en un solo panel; su plataforma de IA generativa Insurance Copilot reduce el tiempo de gestión de expedientes de siniestros en un 30%, liberando a los peritos para casos complejos. AXA Alemania se centra en contratos modulares que permiten a los clientes añadir coberturas adicionales por rotura de cristales, daños en la batería o uso compartido de vehículos privados con tan solo unos clics, haciendo hincapié en la flexibilidad como herramienta de fidelización.
Las aseguradoras exclusivamente digitales, como Friday, Neo digital y Getsafe, se basan en arquitecturas headless y catálogos de productos con API-first que se integran a la perfección en portales de concesionarios, apps de neobancos o plataformas de movilidad como servicio. Su propuesta de valor se centra en la transparencia de precios, la cancelación mensual y el pago instantáneo de siniestros mediante transferencias SEPA. Si bien el volumen de pólizas sigue siendo modesto en comparación con las aseguradoras tradicionales, sus altos índices de satisfacción del cliente obligan a las aseguradoras consolidadas a recalibrar los parámetros de servicio. Las aseguradoras con presencia en OEM, como Volkswagen Financial Services y BMW Insurance, utilizan la información telemática integrada para monitorizar los patrones de conducción, el estado de la batería y las actualizaciones de software inalámbricas. Estos datos en tiempo real mejoran la calificación de riesgo y permiten avisos de mantenimiento proactivos que reducen los siniestros por averías. Las reaseguradoras, lideradas por Munich Re y Hannover Re, respaldan a las aseguradoras primarias con cuotas estructuradas que cubren la volatilidad del granizo y los clústeres de grandes siniestros; también incuban filiales insurtech que comercializan motores de suscripción de IA. Las alianzas de consultoría con hiperescaladores de la nube brindan plataformas de administración de políticas escalables, democratizando aún más las capacidades digitales.
Los conglomerados de corretaje Marsh y Aon se centran en flotas corporativas y entidades de leasing cautivo, ofreciendo niveles de retención autoasegurados y análisis de prevención de pérdidas. Operadores de nicho como OCC se dirigen a los aficionados a los coches clásicos con pólizas de valor acordado y extensiones de riesgo en carretera, protegiendo los márgenes mediante su experiencia en suscripción especializada. En general, la ventaja estratégica en el mercado alemán de seguros de automóviles ahora se basa menos en la escala de activos y más en la fluidez de los datos, la fluidez en la gestión de siniestros y la cercanía con el cliente a través de múltiples canales.
Líderes de la industria de seguros de automóviles en Alemania
Allianz
HUK Coburg
AXA Alemania
R + V Versicherung
DEVK
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Allianz Direct lanzó en Alemania un nuevo producto digital de seguro para motocicletas, posicionándolo como un proceso de compra a través de una aplicación, con precios de responsabilidad civil a partir de 19.99 euros al año y límites de cobertura de hasta 100 millones de euros. Este lanzamiento amplía la captación directa de clientes a un segmento de automóviles estrechamente relacionado y refuerza cómo el diseño de productos digitales puede ayudar a gestionar la rotación de clientes derivada de la comparación de precios.
- Marzo de 2026: HUK-Coburg comunicó que los automovilistas alemanes deben prever nuevos aumentos en las primas de los seguros de responsabilidad civil y a todo riesgo durante 2026. El comunicado destacó la continua repercusión de la presión sobre los costes de reparación y repuestos en las tarifas, manteniendo la disciplina en la suscripción de pólizas como eje central de la estrategia competitiva.
- Febrero de 2026: El Ministerio Federal de Finanzas publicó un proyecto de ley VSAAG para implementar las directivas de la UE que refuerzan la recuperación y resolución de Solvencia II, elevando los requisitos de planificación de capital y preparación operativa para las aseguradoras. Junto con el proyecto, este desarrollo indica mayores exigencias de supervisión en materia de auditabilidad y gobernanza en la fijación de precios algorítmicos y la gestión de riesgos dentro de las carteras de seguros de automóviles.
Alcance del informe sobre el mercado de seguros de automóviles en Alemania
El seguro de automóvil protege financieramente a las personas en caso de un accidente automovilístico o incidentes relacionados. Comúnmente incluye cobertura para costos de reparación o reemplazo de vehículos y gastos médicos resultantes de accidentes. El mercado alemán de seguros de automóviles tiene un pronóstico de tamaño y está segmentado por tipo de seguro y canal de distribución. El mercado está segmentado por tipo de seguro en accidentes, responsabilidad civil y todo riesgo. En los canales de distribución, el mercado se segmenta en agentes, corredores, en línea, bancos y otros canales de distribución. Los informes ofrecen el tamaño del mercado y previsiones para el mercado alemán de seguros de automóviles en valor (USD) para todos los segmentos anteriores.
Por tipo de vehículo (valor)
| Personal |
| Comercial |
Por tipo de seguro (valor)
| Tercero |
| Cobertura |
Por canal de distribución (valor)
| Directo |
| Agentes |
| Corredores |
| Bancos |
| Otros Canales de Distribución |
| Por tipo de vehículo (valor) | Personal |
| Comercial | |
| Por tipo de seguro (valor) | Tercero |
| Cobertura | |
| Por canal de distribución (valor) | Directo |
| Agentes | |
| Corredores | |
| Bancos | |
| Otros Canales de Distribución |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de seguros de automóviles en términos de primas en Alemania en 2026?
Las primas emitidas totales alcanzaron los USD 58.86 mil millones en 2026 y se prevé que alcancen los USD 67.43 mil millones en 2031.
¿Qué tasa de crecimiento se espera para el sector hasta 2031?
Se proyecta que el mercado se expandirá a una tasa compuesta anual del 2.75 %, lo que refleja aumentos constantes de las primas en medio de presiones de costos estructurales.
¿Qué segmento de vehículos se está expandiendo más rápidamente?
La cobertura de vehículos comerciales muestra la CAGR más alta, del 3.39 %, a medida que proliferan las flotas de comercio electrónico y logística.
¿Por qué están cobrando impulso las políticas integrales?
Las pérdidas por tormentas de granizo, los valores más altos de los vehículos y los complejos conjuntos de sensores aumentan las posibles facturas de reparación, lo que alienta a los conductores a optar por una cobertura más amplia.
¿Cómo están los agregadores digitales transformando la competencia?
Plataformas como Check24 aumentan la transparencia de precios y elevan las tasas de cambio, lo que obliga a las aseguradoras a perfeccionar las tácticas de retención y los precios dinámicos.
¿Qué papel juegan los programas de suscripción OEM?
Los fabricantes de automóviles incorporan un seguro completo en las tarifas de arrendamiento combinadas, lo que garantiza la retención de varios años para las aseguradoras y aprovecha los flujos de datos de los vehículos para una suscripción más inteligente.


