

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 15.12 mil millones |
| Tamaño del mercado (2031) | USD 20.19 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.95% CAGR |
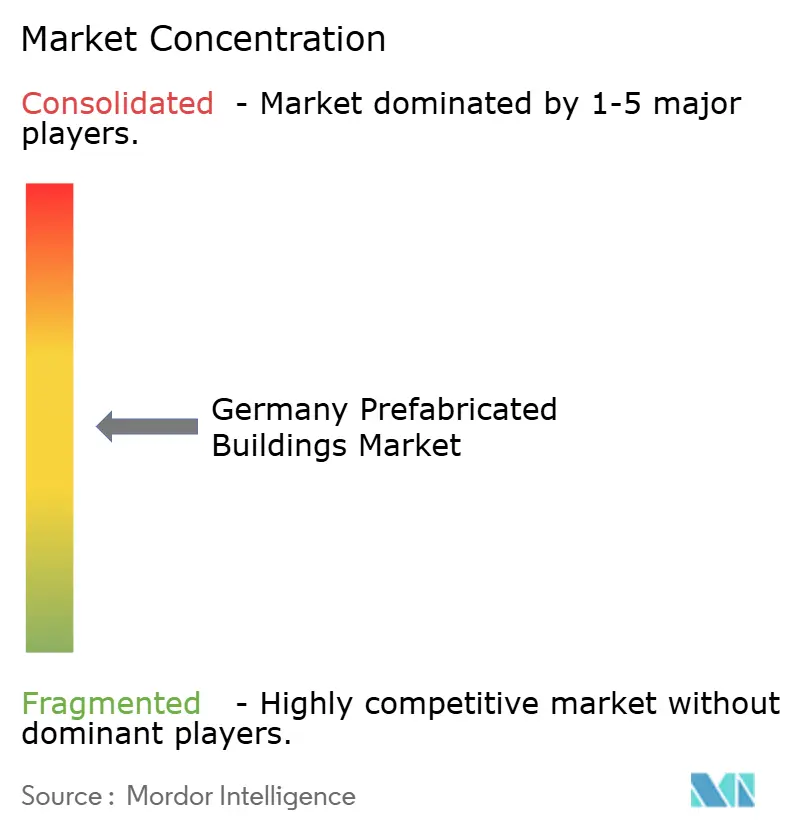
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
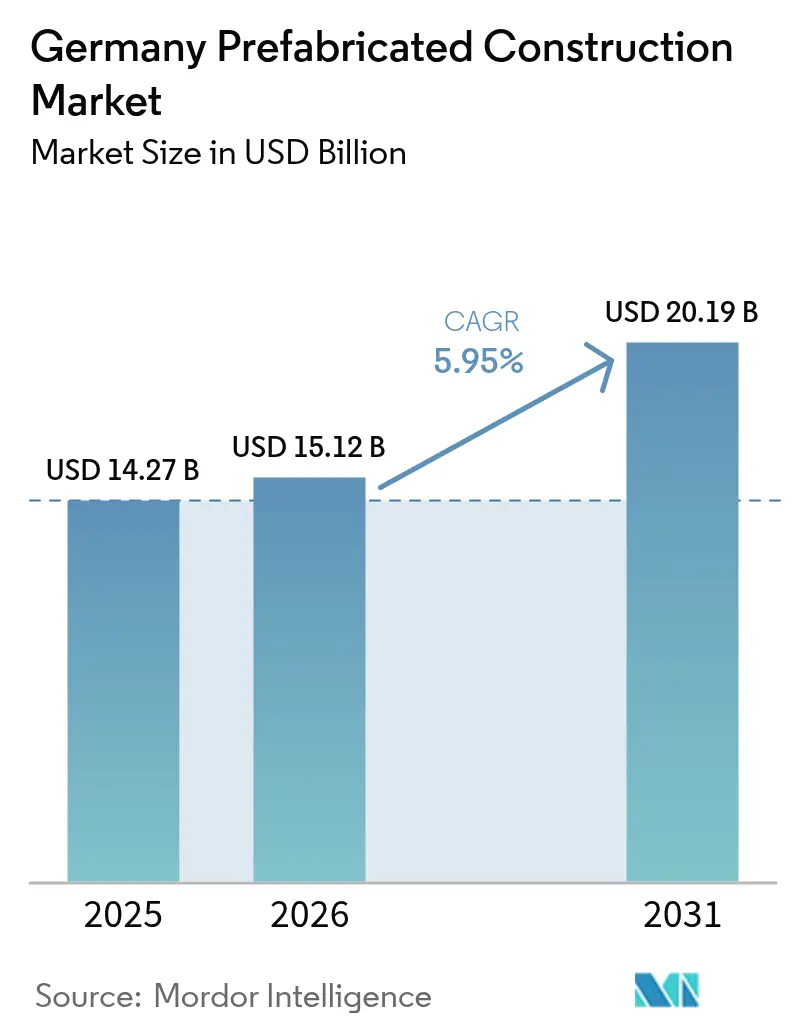
Análisis del mercado alemán de la construcción prefabricada realizado por Mordor Intelligence.
Se prevé que el mercado alemán de la construcción prefabricada alcance los 14.27 millones de dólares en 2025, los 15.12 millones de dólares en 2026 y los 20.19 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.95% entre 2026 y 2031.
La creciente escasez de viviendas, la creciente falta de mano de obra cualificada y las estrictas políticas para reducir las emisiones de carbono del sector de la construcción están impulsando a los promotores públicos y privados hacia el ensamblaje controlado en fábrica. Las agencias municipales de vivienda priorizan los métodos de entrega en serie, ya que los módulos reducen los plazos de ejecución hasta en un 50 %, minimizan los tiempos de inactividad por inclemencias del tiempo y garantizan la certeza de los costes. Las empresas están siguiendo esta tendencia, atraídas por las certificaciones de cero emisiones netas y la facilidad de integrar en fábrica envolventes de alto rendimiento, bombas de calor y paneles solares en los tejados. Los proveedores que combinan la integración vertical con herramientas de diseño digital obtienen una prima de precio cada vez mayor, ya que garantizan la procedencia de los materiales, agilizan las aprobaciones y minimizan las correcciones. Mientras tanto, las limitaciones de capacidad de las plantas, las restricciones de anchura para el transporte y la fragmentación de las normas de permisos limitan la velocidad de crecimiento del mercado alemán de la construcción prefabricada.
Conclusiones clave del informe
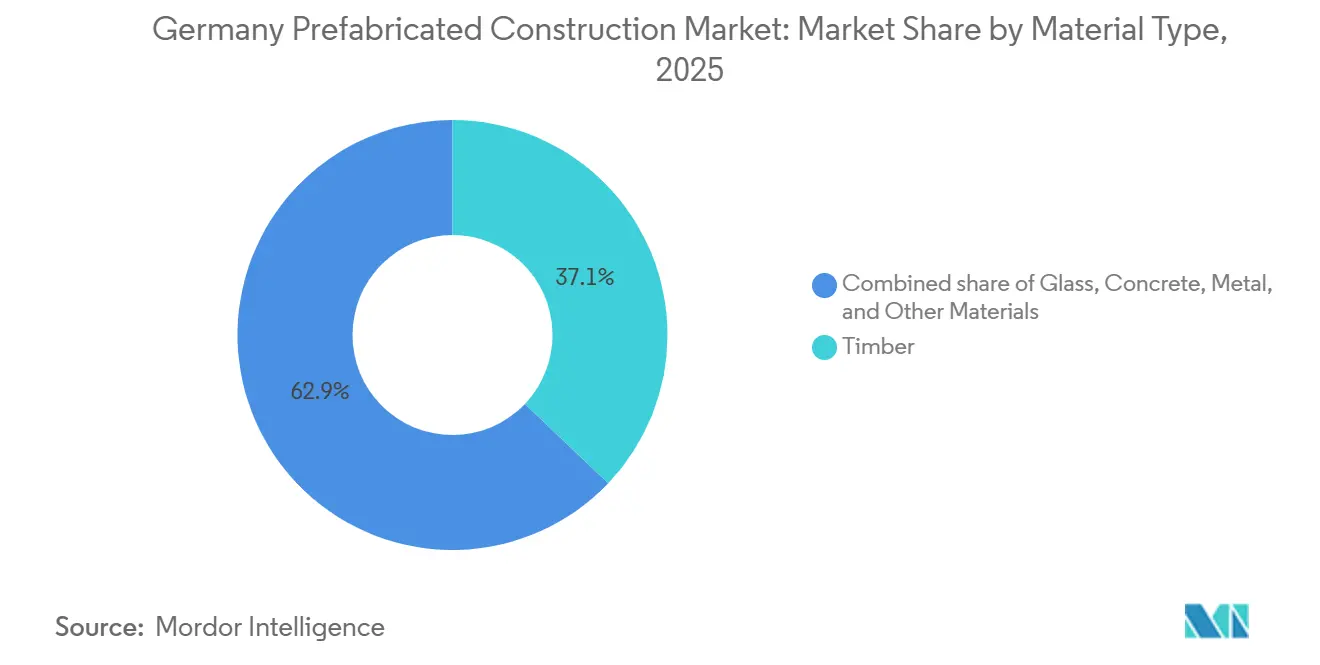
- Por tipo de material, la madera lideró con una cuota de mercado del 37.1% en la construcción prefabricada en Alemania en 2025, mientras que se prevé que las fachadas con alto contenido de vidrio crezcan a una tasa de crecimiento anual compuesta del 6.55% hasta 2031.
- Por aplicación, el sector residencial acaparó el 59.5% del mercado alemán de construcción prefabricada en 2025; el sector comercial avanza a una tasa de crecimiento anual compuesta del 6.38% hasta 2031.
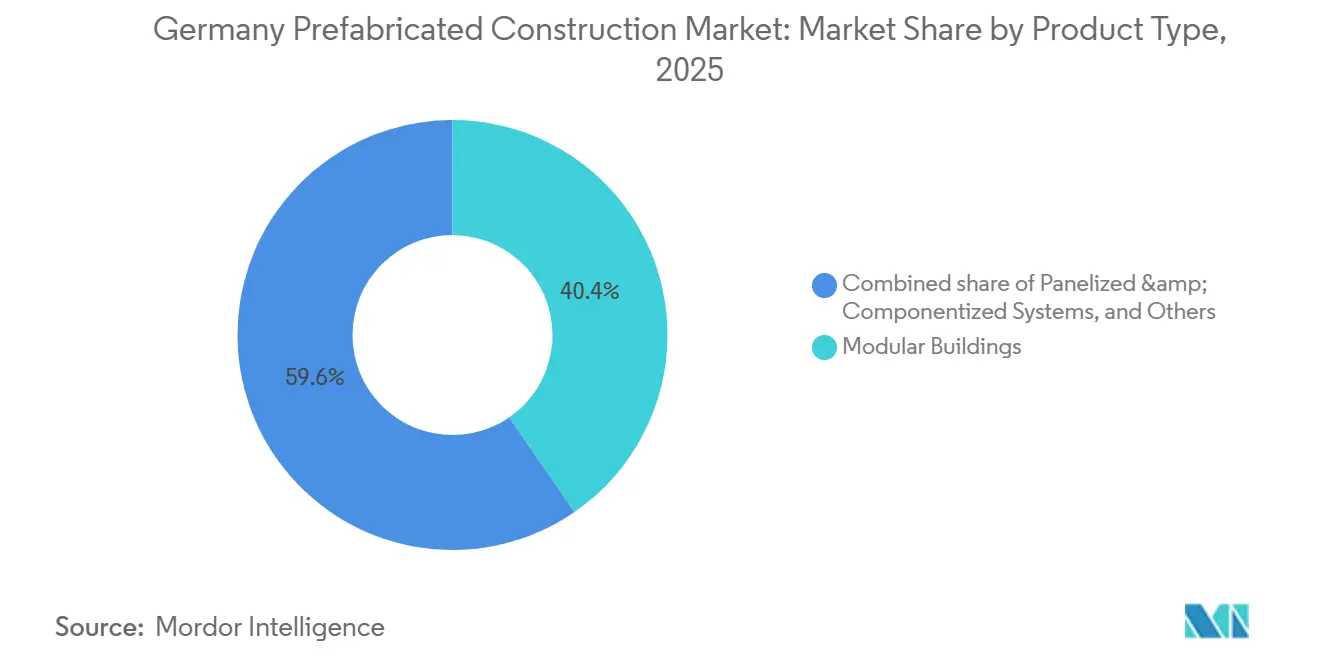
- Por tipo de producto, las unidades modulares representaron el 40.4% de la cuota de mercado de la construcción prefabricada en Alemania en 2025, si bien se prevé que los sistemas panelizados se expandan a una tasa de crecimiento anual compuesta (CAGR) del 6.44% entre 2026 y 2031.
- Berlín representó el 20.4% del mercado alemán de construcción prefabricada en 2025, mientras que Hamburgo registró la tasa de crecimiento anual compuesta (CAGR) proyectada más rápida, del 6.93% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de la construcción prefabricada en Alemania
Análisis del impacto de los impulsores
| Factores de la migración | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La escasez de viviendas y la necesidad de entregas más rápidas están acelerando la adopción de la construcción modular y prefabricada. | + 1.8% | Nacional, con alta presión en Berlín, Múnich, Fráncfort y Hamburgo. | Mediano plazo (2–4 años) |
| Los elevados costes laborales en obra y la escasez de mano de obra cualificada están impulsando la adopción de métodos de construcción en fábrica. | + 1.5% | Nacional, especialmente el sur de Alemania | Largo plazo (≥ 4 años) |
| La fuerte demanda de edificios energéticamente eficientes está impulsando la adopción de envolventes prefabricadas de alto rendimiento. | + 1.3% | Nacional, en consonancia con el cumplimiento de GEG. | Mediano plazo (2–4 años) |
| Mayor uso de sistemas prefabricados ligeros y de madera híbrida para proyectos de varios pisos | + 1.0% | Relleno urbano nacional | Largo plazo (≥ 4 años) |
| Los diseños estandarizados y los componentes repetibles mejoran la certeza de los costos para desarrolladores y contratistas. | + 0.9% | sectores residenciales y educativos nacionales | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
La escasez de viviendas y la necesidad de entregas más rápidas aceleran la adopción de la construcción modular y prefabricada.
Alemania enfrenta un déficit de vivienda estimado en 700,000 unidades, y los compradores públicos ahora adjudican contratos en función de la velocidad de entrega tanto como del precio [1] Ministerio Federal de Vivienda, Desarrollo Urbano y Construcción, “Alianza para la Vivienda Asequible”, bmwsb.bund.de . Los módulos prefabricados reducen la duración de los programas entre un 30% y un 50%, lo que permite a los municipios cumplir los objetivos anuales sin ampliar los equipos de proyecto. La Alianza para la Vivienda Asequible destina 15.8 millones de dólares en subvenciones que favorecen explícitamente la construcción en serie, reduciendo aún más el riesgo para los inversores. El proyecto Greenpark de GOLDBECK de 860 unidades en Berlín-Neukölln, previsto para 2026, ilustra cómo las unidades volumétricas se instalan en parcelas limitadas en días en lugar de meses. Esta alineación de política, coste y velocidad posiciona al mercado alemán de construcción prefabricada para una demanda residencial sostenida.
Los elevados costes laborales en obra y la creciente escasez de mano de obra cualificada impulsan la transición hacia los métodos de fabricación en fábrica.
Los salarios del sector han aumentado un 4.2 % anual desde 2024, mientras que las jubilaciones superan a los nuevos aprendices, especialmente en Baviera y Baden-Württemberg [2] Instituto de Investigación del Empleo, “Informe del Mercado Laboral 2025”, iab.de. Trasladar el 80 % de las horas de trabajo a las plantas permite a los productores introducir robótica, plantillas fijas y flujos de trabajo paralelos que aumentan la productividad hasta en un 30 %. ALHO informa de un 70 % menos de horas de trabajo en obra por proyecto, reduciendo los incidentes de seguridad y las quejas por ruido. Los promotores valoran esta protección contra la escasez de subcontratistas porque los préstamos generan intereses tanto si hay equipos presentes como si no. A medida que aumenta la utilización de las plantas, la sustitución de mano de obra seguirá siendo una palanca de costes duradera para el mercado alemán de la construcción prefabricada.
La fuerte demanda de edificios energéticamente eficientes impulsa la adopción de envolventes prefabricadas de alto rendimiento.
La Ley de Energía en Edificios (GEG) exige un rendimiento energético casi nulo, lo que hace que los paneles prefabricados herméticos con valores U inferiores a 0.15 W/m²K resulten atractivos para los compradores [3] Ministerio Federal de Asuntos Económicos y Acción Climática, “Energía en Edificios”, bmwk.de. El programa BEG añade una bonificación del 15 % para la rehabilitación cuando los elementos de la fachada llegan preaislados, lo que impulsa los pedidos de mejoras en serie. Vonovia utilizó módulos de madera Baufritz para elevar 74 pisos a KfW-55 sin desalojar a los inquilinos, demostrando el modelo de inquilino en el lugar. El montaje en fábrica simplifica la integración de bombas de calor y conductos preparados para energía solar que resultan engorrosos en las obras. Por lo tanto, las normativas energéticas amplifican la ventaja técnica del mercado alemán de la construcción prefabricada frente a la construcción convencional.
Mayor uso de sistemas prefabricados ligeros e híbridos de madera para proyectos de edificios de varias plantas.
La madera laminada cruzada combinada con núcleos de acero u hormigón ahora cumple con las clasificaciones de resistencia al fuego de hasta F90, lo que abre el segmento de edificios de altura media a los fabricantes de estructuras prefabricadas. Las superestructuras más ligeras reducen las cargas de cimentación entre un 20 % y un 30 %, lo que ahorra costes y permite construir sobre suelos blandos. El módulo Siemens Campus 8 de GOLDBECK, de 42 000 m², combina forjados de madera y hormigón con bombas de calor geotérmicas para lograr un funcionamiento neutro en carbono. Los inversores valoran el ahorro de carbono incorporado, estimando aproximadamente 1 tonelada de CO₂ secuestrada por metro cúbico de madera. Estas credenciales refuerzan el posicionamiento ESG de la industria de la construcción prefabricada en Alemania.
Análisis del impacto de las restricciones
| Dominación | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los permisos de planificación y los requisitos de cumplimiento del código de construcción están prolongando los plazos de los proyectos. | –0.8% | Nacional, con variaciones en 16 estados. | Mediano plazo (2–4 años) |
| La limitada capacidad de las fábricas y los cuellos de botella de los proveedores están limitando los despliegues a gran escala. | –0.7% | Nacional, con restricciones más estrictas para madera y vidrio. | Corto plazo (≤ 2 años) |
| Las limitaciones de transporte e instalación en obra para módulos grandes aumentan el coste total de entrega. | –0.5% | Núcleos urbanos densos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aprobaciones de planificación y requisitos de cumplimiento del código de construcción que extienden los plazos del proyecto
El fragmentado panorama de permisos en Alemania obliga a los promotores a lidiar con 16 conjuntos de regulaciones estatales, cada uno con interpretaciones diferentes de las normas contra incendios y de energía. El personal municipal, poco familiarizado con los sistemas modulares, suele solicitar cálculos adicionales, lo que alarga las revisiones entre tres y seis meses. La Iniciativa de Crecimiento 2024 promete portales digitales, pero su implementación se retrasa; algunas oficinas aún exigen la presentación de documentos en papel. Incluso con la aprobación del sistema nacional, las grúas, las vías de acceso y la ubicación de las bocas de incendio requieren una nueva autorización local. Estos pasos reducen parte de las ventajas en tiempo que el mercado alemán de la construcción prefabricada logra en las fábricas.
La limitada capacidad de producción y los cuellos de botella en los proveedores limitan los despliegues a gran escala.
La alta utilización de las fábricas de madera laminada cruzada, las plantas de prefabricados y las líneas de triple acristalamiento extiende los plazos de entrega de materiales a 12-16 semanas. La planta de GOLDBECK en Kirchberg, con una inversión de 54.5 millones de dólares, añadirá 25 000 m² de producción, pero requiere dos años para alcanzar su plena capacidad. Las empresas más pequeñas, con escasez de capital, encuentran dificultades para obtener contratos y precios estables. Los fabricantes de vidrio priorizan los contratos a largo plazo, lo que obliga a los compradores puntuales a aceptar retrasos o sustituciones que comprometen los objetivos energéticos. Por lo tanto, la falta de capacidad limita la rapidez con la que el mercado alemán de la construcción prefabricada puede satisfacer la creciente demanda.
Análisis de segmento
Por tipo de material: El predominio de la madera refleja las ventajas de la integración y la reducción del carbono.
La madera representó el 37.1 % de la cuota de mercado de la construcción prefabricada en Alemania en 2025, muy por delante de las alternativas de hormigón, metal y vidrio. La abundante oferta forestal local, las cortas distancias de transporte y el reconocimiento de créditos de carbono refuerzan su posición. Empresas integradas verticalmente como WeberHaus y SchwörerHaus controlan los aserraderos, las líneas de paneles y los equipos de obra, reduciendo semanas en los plazos de entrega y garantizando la calidad. El hormigón sigue siendo importante para naves industriales y hospitales de alta carga, lo que ha llevado a GOLDBECK a invertir en líneas de prefabricación adicionales que aumentan el tamaño total del mercado alemán de la construcción prefabricada en proyectos con materiales mixtos.
Las fachadas con predominio de vidrio constituyen el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.55 % hasta 2031, a medida que los propietarios de oficinas buscan optimizar el aprovechamiento de la luz natural y el rendimiento térmico. Los muros cortina de triple acristalamiento alcanzan ahora valores U inferiores a 0.8 W/m²K, superando los estándares GEG sin necesidad de antepechos opacos. Las estructuras híbridas de madera soportan estas fachadas, manteniendo una baja huella de carbono, lo que genera una sinergia que atrae a los fondos ESG. Los proveedores de hormigón y acero responden con losas compuestas más ligeras y mezclas de áridos reciclados, lo que mantiene viva la diversidad de materiales en el mercado alemán de la construcción prefabricada.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por aplicación: El volumen residencial se une a la velocidad comercial.
En 2025, el sector residencial representó el 59.5% del mercado alemán de construcción prefabricada, impulsado por el objetivo federal de 400,000 viviendas y las subvenciones con plazos definidos. Las agencias de vivienda social optan por diseños repetibles que las unidades volumétricas ofrecen prácticamente listas para habitar. Los compradores de viviendas a medida también prefieren las estructuras de madera prefabricadas con paneles, que permiten fachadas no estándar sin sobrecostes. La demanda residencial garantiza la capacidad de producción básica y sustenta los contratos a largo plazo con los proveedores en todo el mercado alemán de construcción prefabricada.
El sector de espacios comerciales es el de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.38 % hasta 2031, impulsado por la demanda de las empresas de operaciones con cero emisiones netas y acondicionamientos flexibles. El módulo Siemens Campus 8, de 42 000 m², demuestra una solución integral para alcanzar la neutralidad de CO₂ mediante suelos prefabricados de madera y hormigón y calefacción geotérmica. Las escuelas y clínicas ocupan una posición estratégica intermedia: requieren una entrega rápida y mínimas interrupciones, lo que se alinea perfectamente con los bloques de enseñanza modulares y los quirófanos que se instalan durante las vacaciones o los fines de semana. Esta combinación de escala y rapidez mantiene una alta diversidad de aplicaciones en el mercado alemán de la construcción prefabricada.
Por tipo de producto: Las unidades modulares lideran, los sistemas panelizados ganan flexibilidad.
En 2025, los edificios modulares acapararon el 40.4 % de la cuota de mercado de la construcción prefabricada en Alemania, gracias a las unidades 3D totalmente equipadas que reducen la mano de obra en obra en un 70 %. Los compradores de los sectores educativo y sanitario valoran la previsibilidad que supone apilar salas casi terminadas frente a la secuencia de fases tradicional. Sin embargo, las limitaciones de anchura para el transporte y las restricciones para las grúas en las zonas urbanas limitan el tamaño de los módulos, lo que lleva a algunos arquitectos a optar por volúmenes más reducidos que merman las economías de escala.
Se prevé que los sistemas panelizados y modulares crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.44 % hasta 2031, ya que se envían planos, evitan la mayoría de los gastos de transporte y permiten fachadas curvas o escalonadas. GOLDBECK Elements vende muros, escaleras y secciones de fachada prefabricadas directamente a contratistas generales, ampliando así el mercado de la construcción prefabricada de la empresa en Alemania más allá de los proyectos llave en mano. Los sistemas híbridos modulares integran paneles alrededor de núcleos de servicios estandarizados, ofreciendo un equilibrio entre rapidez y libertad arquitectónica. Esta flexibilidad posiciona a la panelización para captar una cuota de mercado incremental durante la próxima década.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Berlín concentraba el 20.4 % del mercado alemán de construcción prefabricada en 2025, impulsado por la rehabilitación de antiguos depósitos ferroviarios y terrenos industriales abandonados que favorecen el montaje modular rápido. La oficina de planificación urbana ha preaprobado varios diseños sistémicos, reduciendo las revisiones locales a ocho semanas y contribuyendo a alcanzar el objetivo de entrega anual de 20,000 unidades. También surgen campus corporativos, con clústeres de uso mixto cerca de centros tecnológicos que solicitan edificios con balance energético positivo y que cumplen con los criterios ESG, lo que permiten las unidades volumétricas. Las parcelas estrechas fomentan la optimización del tiempo de grúa, lo que otorga a los sistemas de paneles una ventaja en calles angostas donde el radio de giro es limitado.
Se prevé que Hamburgo crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.93 % hasta 2031, gracias a los programas HafenCity y Grasbrook, que imponen estrictos límites de emisiones de carbono y plazos de finalización ajustados. Los promotores instalan torres híbridas de madera y hormigón cerca de los muelles activos para reducir el ruido, el polvo y las interrupciones en las rutas marítimas. Los bloques de hoteles modulares y los apartamentos para estudiantes predominan en las primeras fases, mientras que las fachadas de los complejos de viviendas de posguerra se renuevan para cumplir con el objetivo de consumo energético casi nulo para 2030. La autoridad portuaria simplifica los permisos nocturnos para cargas sobredimensionadas, reduciendo los recargos logísticos que, de otro modo, podrían retrasar las entregas de gran volumen.
Múnich y Fráncfort se sitúan ligeramente por detrás en la cuota de mercado actual, pero cuentan con una sólida cartera de proyectos comerciales impulsada por empresas financieras y tecnológicas que buscan espacios de oficinas sostenibles con plazos de entrega ajustados. Los salarios de la construcción superiores a 55 USD por hora intensifican el incentivo para trasladar la mano de obra a las fábricas. La escasez de terrenos favorece a los sistemas que levantan superestructuras en cuestión de días, liberando rápidamente las calles. Las ciudades regionales más pequeñas absorben escuelas estandarizadas, residencias de ancianos e instalaciones de emergencia en el marco del programa THW, extendiendo la presencia del mercado alemán de la construcción prefabricada a zonas de menor densidad, a pesar de las mayores distancias de transporte desde las fábricas.
Panorama competitivo
El panorama competitivo presenta una concentración moderada, con un pequeño grupo de productores líderes que controlan una parte significativa de los ingresos del mercado. Esta distribución refleja un entorno de concentración de nivel medio, característico de mercados donde coexisten varios grandes actores con numerosos competidores más pequeños. GOLDBECK registró una facturación de 6.9 millones de dólares y nuevos pedidos por valor de 7.6 millones de dólares en el ejercicio fiscal 2024/25, lo que pone de manifiesto las economías de alcance en sus 15 plantas europeas. Su nueva filial, GOLDBECK Elements, monetiza el exceso de capacidad de prefabricación mediante la venta de muros y fachadas a otros contratistas, replicando la lógica de "plataforma" habitual en el sector manufacturero.
ALHO, KLEUSBERG y Cadolto lideran el sector sanitario y educativo gracias a que sus habitaciones volumétricas se entregan precableadas, con las instalaciones de fontanería preinstaladas y preparadas para el control de infecciones, lo que reduce el tiempo de inactividad hospitalaria. Los especialistas en madera WeberHaus, SchwörerHaus y Baufritz se posicionan a la cabeza en los mercados residenciales con alta huella de carbono gracias al control vertical de los bosques, los aserraderos, las líneas CNC y los equipos de trabajo en obra. Esta cadena de suministro integral ofrece a los compradores municipales garantías sobre la procedencia y las auditorías ESG, un requisito cada vez más importante en las licitaciones.
Las empresas medianas que participan en el mercado aprovechan los gemelos digitales y las líneas de corte robóticas, reduciendo el tamaño de los lotes de producción y permitiendo a los arquitectos personalizar las fachadas sin interrumpir el ritmo de producción de la fábrica. Sin embargo, las normas de transporte y la complejidad de los permisos refuerzan las economías de escala, favoreciendo a las empresas ya establecidas con equipos logísticos propios y expertos en normativas multiestatales. Por lo tanto, la carrera estratégica se inclina hacia la expansión de la capacidad, la venta de componentes y los servicios de asesoramiento integral que integran a los proveedores desde las primeras etapas del diseño, consolidando así su influencia en el mercado alemán de la construcción prefabricada.
Líderes de la industria alemana de la construcción prefabricada
ALHO Systembau GmbH
Romakowski GmbH & Co. KG
MCE GmbH Niederlassung Rin-Meno
Holding Deutsche Fertighaus
Fertighaus Weiss GmbH
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Enero de 2026: El proyecto Greenpark de GOLDBECK, con 860 viviendas en Berlín-Neukölln, avanza según lo previsto para su entrega, confirmando los objetivos políticos de cumplimiento en el plazo de un ciclo electoral.
- Agosto de 2025: GOLDBECK lanzó GOLDBECK Elements GmbH, que ofrece muros prefabricados, núcleos de escaleras y fachadas a contratistas externos en toda Europa.
- Octubre de 2025: GOLDBECK completó el Módulo 8 en el Siemens Campus Erlangen, una oficina de 42,000 m² con cero emisiones de carbono que incorpora suelos de madera y hormigón y bombas de calor geotérmicas.
- Septiembre de 2025: La Agencia Federal Alemana de Asistencia Técnica otorgó a GOLDBECK un marco para la construcción de hasta 60 instalaciones estandarizadas para el año 2030.


Alcance del informe sobre el mercado de la construcción prefabricada en Alemania
Por tipo de material
| Concreto |
| Vidrio |
| Metal |
| Madera |
| Otros materiales |
por Aplicación
| Residencial |
| Comercial |
| Otros |
Por tipo de producto
| Edificios modulares |
| Sistemas panelizados y componentizados |
| Otros tipos de prefabricados |
por la ciudad
| Berlín |
| Munich |
| Frankfurt |
| Hamburgo |
| Resto de alemania |
| Por tipo de material | Concreto |
| Vidrio | |
| Metal | |
| Madera | |
| Otros materiales | |
| por Aplicación | Residencial |
| Comercial | |
| Otros | |
| Por tipo de producto | Edificios modulares |
| Sistemas panelizados y componentizados | |
| Otros tipos de prefabricados | |
| por la ciudad | Berlín |
| Munich | |
| Frankfurt | |
| Hamburgo | |
| Resto de alemania |


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas a cinco años del sector de la construcción prefabricada en Alemania?
La facturación se sitúa en 15.12 millones de dólares en 2026 y se prevé que alcance los 20.19 millones de dólares en 2031, lo que refleja una tasa de crecimiento anual compuesta del 5.95% impulsada por los objetivos de vivienda, la escasez de mano de obra y las normativas sobre bajas emisiones de carbono.
¿Qué material predomina en la construcción prefabricada alemana?
La madera representa el 37.1% de la producción total porque los bosques locales, los créditos de carbono y los aserraderos integrados verticalmente brindan a los sistemas madereros ventajas tanto en costos como en sostenibilidad.
¿Por qué los promotores inmobiliarios alemanes están trasladando la producción de las obras a las fábricas?
Los plazos de entrega acelerados, los salarios elevados y la escasa disponibilidad de mano de obra cualificada permiten que hasta el 80% de los trabajadores se concentren en las propias instalaciones, reduciendo los tiempos de construcción hasta en un 50%, al tiempo que se garantiza la calidad y el cumplimiento de las normas energéticas.
¿De dónde proviene la mayor parte de la demanda de productos prefabricados en la actualidad?
Los proyectos residenciales representan el 59.5% de la producción de 2025, a medida que las ciudades persiguen el objetivo de construir 400,000 viviendas, aunque el espacio comercial es el que crece más rápidamente, con una tasa de crecimiento anual compuesta del 6.38% hasta 2031.
¿Qué ciudades marcan la pauta en cuanto a nuevos pedidos?
Berlín lidera con el 20.4% de la actividad prevista para 2025, mientras que Hamburgo registra el mayor crecimiento, con un 6.93%, gracias a la remodelación de la zona portuaria que favorece la entrega modular.
¿Qué factores siguen frenando la adopción generalizada de sistemas fabricados en serie?
La fragmentación de los permisos a nivel estatal, la limitada capacidad de las plantas para la producción de madera y vidrio, y las tarifas de transporte de cargas sobredimensionadas reducen algunas de las ventajas en tiempo y costo que ofrecen los módulos volumétricos.
Última actualización de la página:



