

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
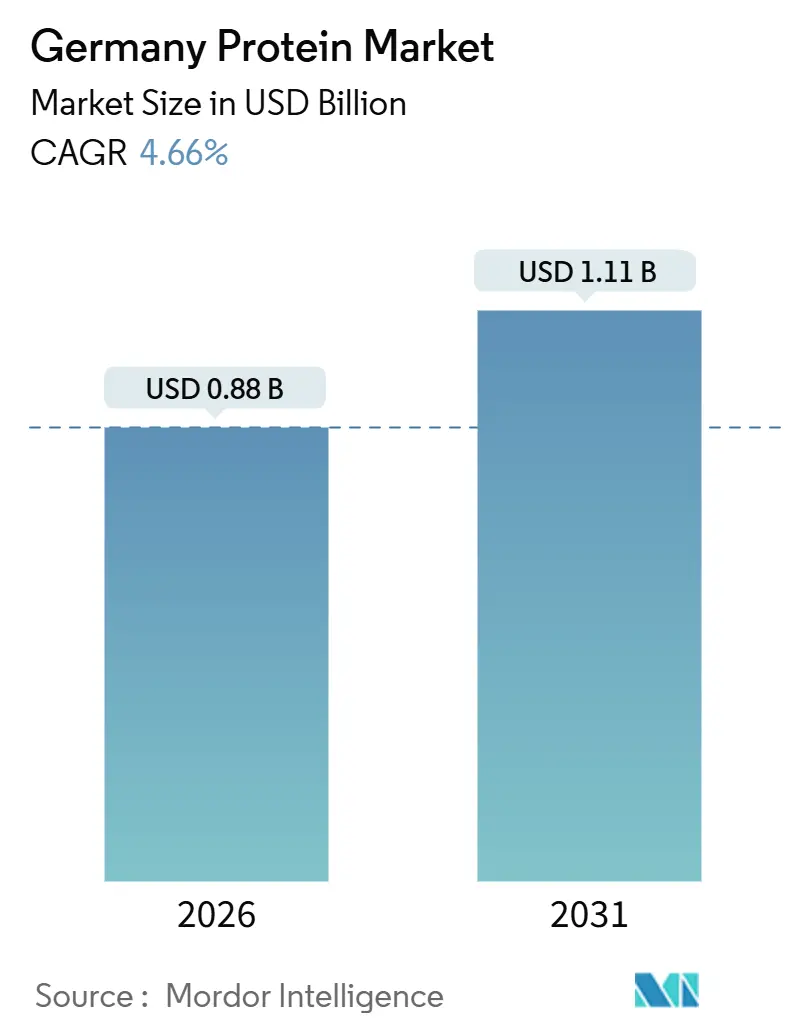
| Tamaño del mercado (2026) | USD 0.88 mil millones |
| Tamaño del mercado (2031) | USD 1.11 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.66% CAGR |
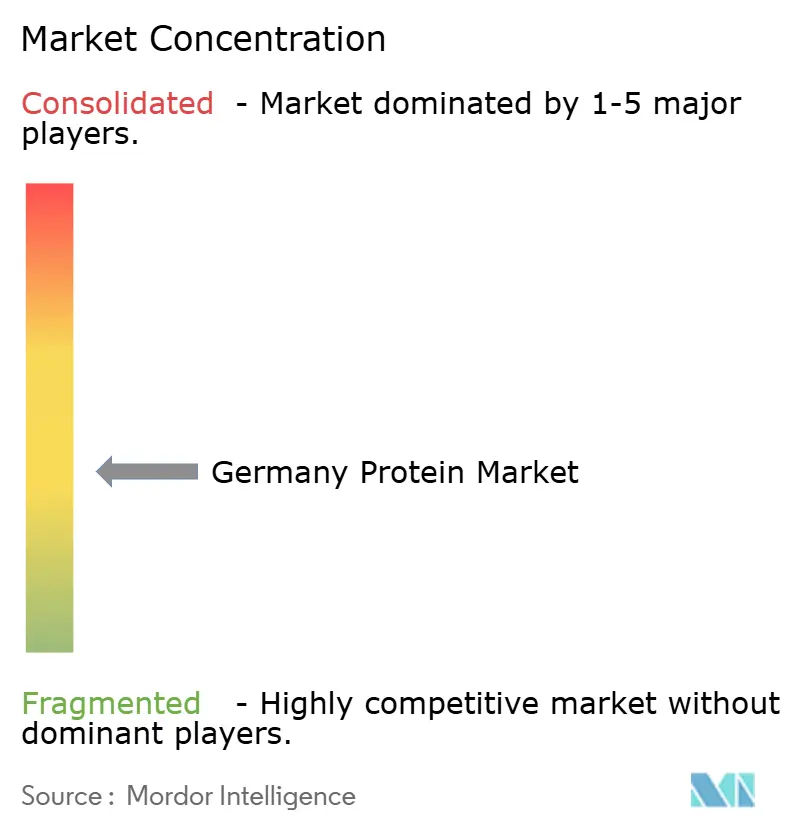
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de proteínas en Alemania por Mordor Intelligence
Se prevé que el mercado alemán de proteínas, valorado en 0.88 millones de dólares en 2026, alcance los 1.11 millones de dólares en 2031, lo que representa una tasa de crecimiento anual compuesta (TCAC) constante del 4.66 %. Este mercado no solo es resiliente, sino que también se ve impulsado por la innovación, influenciado más por las tendencias persistentes en nutrición, salud y sostenibilidad que por patrones de consumo efímeros. En Alemania, la proteína se reconoce cada vez más como esencial para la salud muscular, el envejecimiento saludable, el bienestar metabólico y un estilo de vida activo. Este reconocimiento impulsa su incorporación a la dieta diaria en diversos momentos de consumo. El mercado se ve impulsado aún más por la creciente concienciación de los consumidores sobre los beneficios de la proteína, la creciente demanda de fuentes de proteína vegetal y alternativas, y la creciente atención a los productos sostenibles y de etiqueta limpia. Además, los avances en las tecnologías de procesamiento están potenciando la funcionalidad y el atractivo sensorial de la proteína, allanando el camino para aplicaciones más amplias y un mayor consumo recurrente.
Conclusiones clave del informe
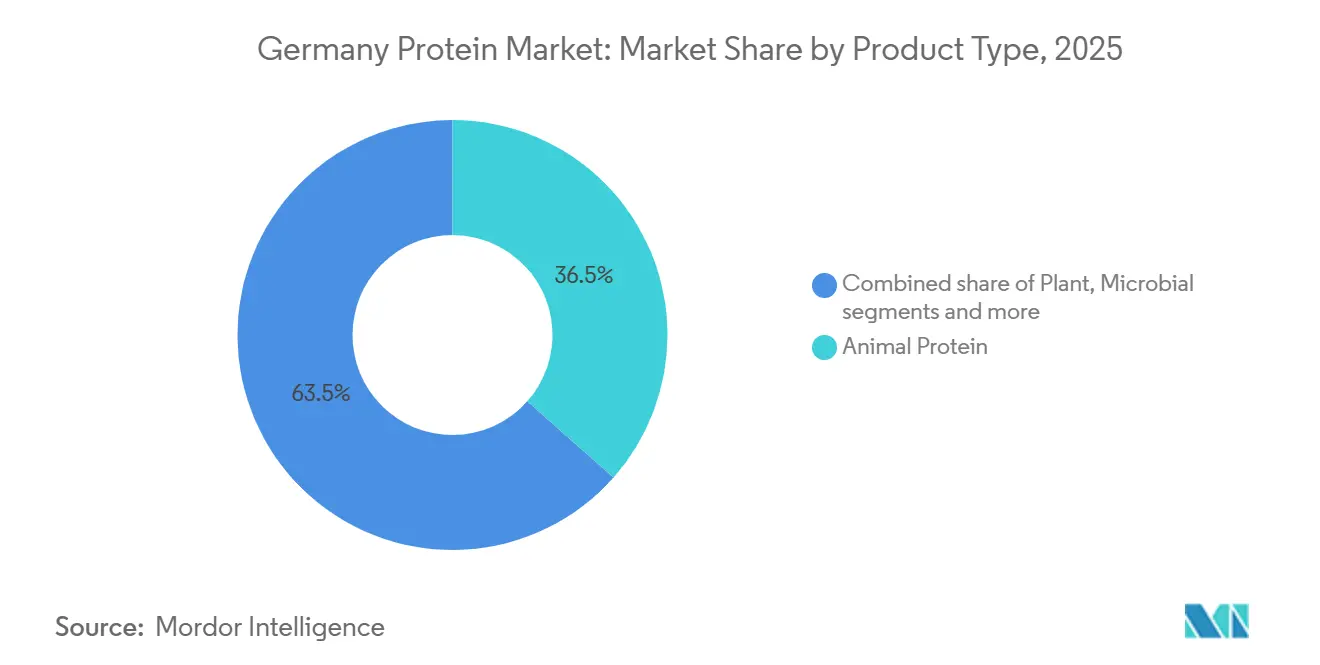
- Por tipo de producto, las proteínas animales representaron el 36.54% de la cuota de mercado de proteínas de Alemania en 2025; se proyecta que las proteínas vegetales registren una CAGR del 4.86% hasta 2031.
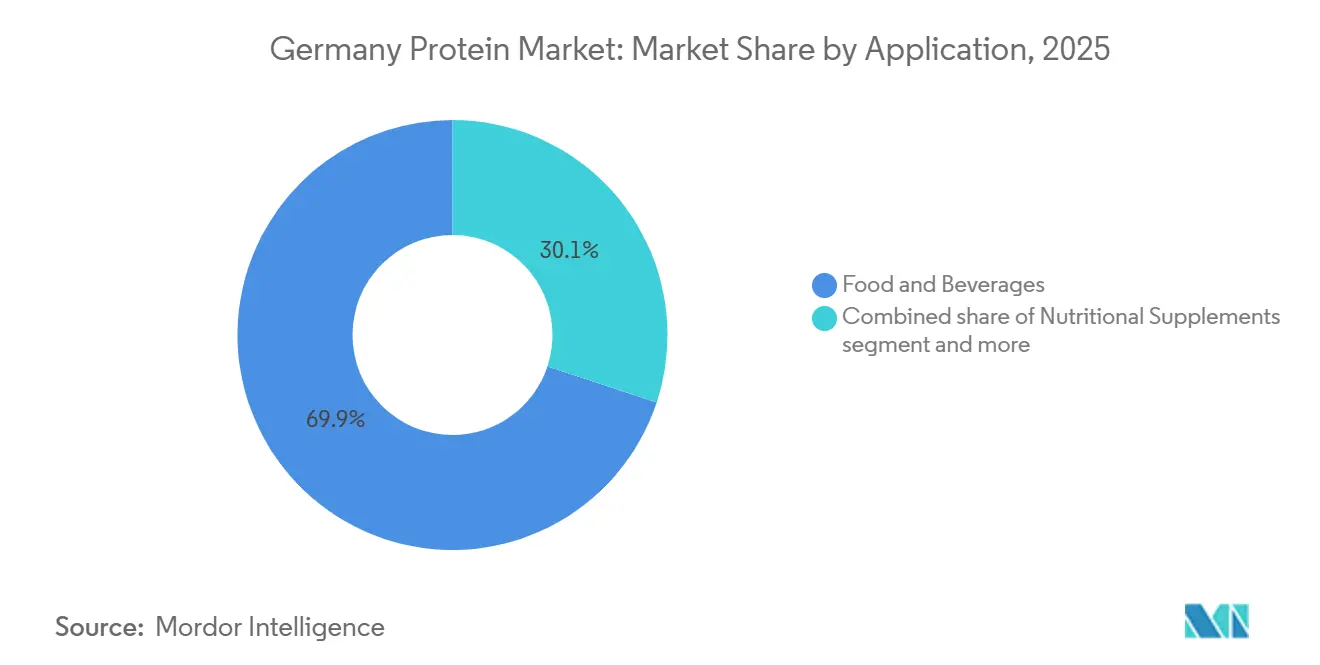
- Por aplicación, los alimentos y bebidas capturaron el 69.92 % de la participación en los ingresos en 2025; se prevé que los cosméticos y el cuidado personal crezcan a una CAGR del 5.54 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de proteínas en Alemania
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Fuerte cultura del deporte, el fitness y un estilo de vida activo | + 0.9% | Nacional, con concentración en centros urbanos (Berlín, Múnich, Hamburgo) | Mediano plazo (2-4 años) |
| El envejecimiento de la población impulsa la demanda de proteínas funcionales | + 1.1% | Nacional, con mayor intensidad en zonas rurales y suburbanas | Largo plazo (≥ 4 años) |
| Ecosistema avanzado de innovación basado en plantas | + 1.3% | Nacional, con clústeres de investigación y desarrollo en Baviera, Renania del Norte-Westfalia | Mediano plazo (2-4 años) |
| Expectativas de transparencia en los ingredientes y etiquetas limpias | + 0.8% | Nacional, con mayor influencia en canales de retail orgánico y segmentos de supermercados premium | Corto plazo (≤ 2 años) |
| Creciente demanda de proteínas de alta calidad y de fácil digestión | + 0.7% | Nacional, con énfasis en segmentos de nutrición médica y enfocada en personas mayores | Mediano plazo (2-4 años) |
| Formatos de alimentos funcionales y convenientes | + 0.6% | Nacional, con concentración urbana para consumo en movimiento | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Fuerte cultura del deporte, el fitness y un estilo de vida activo
La sólida cultura alemana del deporte, el fitness y la vida activa es un catalizador clave para el mercado nacional de proteínas. En Alemania, el consumo de proteínas ha evolucionado, pasando de estar asociado únicamente con el atletismo profesional a convertirse en una parte integral de las rutinas de bienestar general. Los consumidores vinculan la ingesta de proteínas no solo con el desarrollo muscular y el mantenimiento de la fuerza, sino también con la recuperación y el rendimiento físico general. Como resultado, la proteína ha pasado de ser un suplemento de nicho a un componente básico de la dieta. Este cambio de percepción ha ampliado la demanda de proteínas, trasladándola más allá de los polvos tradicionales a formatos de alimentos y bebidas cotidianos. Los fabricantes ahora se centran estratégicamente en los momentos de consumo: antes, durante y después de la actividad física. Reforzando esta tendencia, datos de la Confederación Alemana de Deportes Olímpicos revelaron que en 2024, aproximadamente 11.3 millones de personas estaban registradas en gimnasios de toda Alemania. [ 1 ]Fuente: Confederación Alemana de Deportes Olímpicos, "Deportes destacados en Alemania", dosb.deEsto subraya la amplia y activa base de consumidores que impulsa la demanda de productos proteicos enfocados en el rendimiento y la recuperación. Esta amplia participación consolida el deporte y el fitness como un pilar de crecimiento a largo plazo para el mercado alemán de proteínas, desmarcándolo de ser un fenómeno meramente cíclico o impulsado por tendencias.
El envejecimiento de la población impulsa la demanda de proteínas funcionales
En Alemania, el envejecimiento de la población está impulsando un aumento en la demanda de proteínas funcionales, lo que influye en las tendencias de consumo en nutrición médica, alimentos para personas mayores, suplementos dietéticos y bebidas funcionales. A medida que los alemanes envejecen, se vuelven más conscientes de los problemas de salud, como la pérdida de masa muscular, la movilidad reducida, la disminución de la densidad ósea, los tiempos de recuperación más lentos y el debilitamiento del sistema inmunitario. Estas preocupaciones han convertido la ingesta de proteínas en un elemento fundamental en las estrategias para un envejecimiento saludable. Los consumidores alemanes de mayor edad priorizan ahora las proteínas de alta calidad, de fácil digestión y clínicamente validadas, con el objetivo de reforzar el mantenimiento muscular, la fuerza y la independencia funcional. Esta tendencia se ve reforzada por el sistema sanitario y los expertos en nutrición, que abogan por una ingesta adecuada de proteínas como medio para mitigar la fragilidad y reducir la carga sanitaria en la vejez. Como respaldo a este cambio, datos de la Oficina Federal de Estadística revelaron que, en 2024, aproximadamente el 15.59 % de los alemanes tenía entre 65 y 79 años, lo que subraya un mercado en crecimiento para soluciones nutricionales adaptadas a la edad. [ 2 ]Fuente: Oficina Federal de Estadística, "Porcentaje de la población alemana de 65 años", destatis.deDado este panorama demográfico, la demanda de proteínas funcionales en Alemania está preparada para un crecimiento sostenido, consolidando su papel en aplicaciones alimentarias, nutricionales y de salud.
Ecosistema avanzado de innovación basado en plantas
El avanzado ecosistema de innovación vegetal de Alemania está impulsando al país a la vanguardia del mercado europeo de proteínas, estableciéndolo como un centro clave para el desarrollo, escalamiento y comercialización de proteínas de última generación. El país cuenta con una sólida red que comprende fabricantes de ingredientes alimentarios, empresas emergentes, institutos de investigación e instalaciones de procesamiento a escala piloto. Estas entidades se dedican a mejorar el sabor, la textura y el valor nutricional de las proteínas vegetales. Las innovaciones han abordado antiguos desafíos de las proteínas vegetales, como sabores desagradables, texturas arenosas y problemas de digestibilidad. Esto se ha logrado mediante métodos de vanguardia como el fraccionamiento avanzado, la modificación enzimática, las tecnologías de extrusión y el procesamiento asistido por fermentación. Gracias a estos avances tecnológicos, las proteínas vegetales ahora pueden utilizarse de forma fiable en diversas aplicaciones. Además, la estrecha colaboración entre los desarrolladores de ingredientes y los productores de alimentos no solo acelera el desarrollo conjunto adaptado a aplicaciones específicas, sino que también mitiga los riesgos de formulación y agiliza los plazos de comercialización.
Expectativas de transparencia en los ingredientes y etiquetas limpias
En Alemania, el mercado de las proteínas se está transformando gracias a un fuerte énfasis en el etiquetado limpio y la transparencia de los ingredientes. Los consumidores alemanes, entre los más exigentes de Europa, examinan con atención los productos proteicos, priorizando listas de ingredientes breves, materiales reconocibles, etiquetas sin OMG, procesamiento mínimo e información clara sobre alérgenos. Este escrutinio beneficia a los ingredientes proteicos que se consideran naturales, trazables y de origen responsable. Como resultado, los fabricantes están abandonando los aislados proteicos altamente modificados y los aditivos sintéticos. En su lugar, se inclinan por las proteínas nativas, los concentrados procesados con cuidado y las soluciones asistidas por fermentación que priorizan tanto la funcionalidad como la transparencia. Esta tendencia no se limita a los alimentos y bebidas; abarca la nutrición deportiva, la nutrición médica, los cosméticos y la nutricosmética, lo que subraya la importancia de la credibilidad de las proteínas y la claridad de los ingredientes para generar confianza en el consumidor. Para enfatizar aún más este cambio, la Oficina Federal de Agricultura y Alimentación (BLE) informó que en 2025, 7,252 empresas se dedicaban a producir o vender productos con etiqueta orgánica en Alemania, lo que subraya la influencia significativa de la transparencia y los principios de etiqueta limpia en el abastecimiento de proteínas y el desarrollo de productos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Procesos estrictos de aprobación de nuevos alimentos | -0.7% | Nacional, alineado con el marco regulatorio europeo | Mediano plazo (2-4 años) |
| Restricciones de alérgenos e intolerancias | -0.5% | Nacional, con mayor impacto en los segmentos de nutrición infantil y alimentos médicos | Corto plazo (≤ 2 años) |
| El escepticismo del consumidor hacia las proteínas altamente procesadas | -0.4% | Nacional, más pronunciado en segmentos de productos orgánicos y naturales | Corto plazo (≤ 2 años) |
| Consistencia del suministro y variabilidad de la materia prima | -0.3% | Nacional, con exposición a los mercados mundiales de materias primas de soja y guisantes. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Procesos estrictos de aprobación de nuevos alimentos
El mercado alemán de proteínas se enfrenta a importantes limitaciones debido a los rigurosos procesos de aprobación de nuevos alimentos, especialmente para fuentes de proteínas emergentes como las proteínas fermentadas con precisión, las microbianas, las de algas y las de insectos. Al amparo del Reglamento sobre Nuevos Alimentos de la Unión Europea, Alemania exige amplias autorizaciones previas a la comercialización. Esto incluye expedientes de seguridad exhaustivos, datos toxicológicos detallados, evaluaciones exhaustivas de alérgenos y una rigurosa validación de los procesos de producción antes de que cualquier nueva proteína pueda comercializarse. Este rigor regulatorio no solo prolonga el plazo de comercialización, sino que también incrementa significativamente los costes de cumplimiento normativo y los riesgos de inversión. Esto supone un reto especial para las empresas emergentes y las empresas innovadoras que no cuentan con la escala regulatoria ni los recursos de sus homólogas multinacionales. Además, incluso después de la aprobación, los estrictos requisitos de etiquetado, condiciones de uso y la monitorización continua de la seguridad restringen aún más la flexibilidad de formulación de los fabricantes, lo que crea obstáculos adicionales para la entrada al mercado y la innovación de productos.
Restricciones de alérgenos e intolerancias
En Alemania, el mercado de proteínas se enfrenta a limitaciones derivadas de alérgenos e intolerancias. Estas limitaciones limitan tanto el alcance de los consumidores como la flexibilidad en la formulación de productos en los sectores de la alimentación, la nutrición y el cuidado personal. Muchas fuentes de proteínas, reconocidas por su superioridad funcional, como las proteínas lácteas, la soja y el trigo, se consideran alérgenos importantes por normativa. Esta clasificación exige el etiquetado e invita a un escrutinio más minucioso por parte de los consumidores. Los consumidores alemanes, conocidos por su conocimiento de los ingredientes, a menudo evitan productos con posibles alérgenos. Su evitación se debe a preocupaciones como la intolerancia a la lactosa, la sensibilidad al gluten y la evitación de la soja, y no solo a alergias diagnosticadas médicamente. Este comportamiento reduce el mercado de los ingredientes proteicos tradicionales, especialmente en los sectores de alimentación y bebidas convencionales, donde una amplia aceptación es vital. Para los fabricantes, sortear estas limitaciones de alérgenos complica el desarrollo de productos. La elaboración de formulaciones de proteínas libres de alérgenos o sin alérgenos con frecuencia requiere la sustitución de estas proteínas de alto rendimiento.
Análisis de segmento
Por tipo de producto: Las proteínas vegetales ganan a pesar del liderazgo del volumen animal
En 2025, las proteínas animales representaron el 36.54 % del mercado proteico alemán, gracias a su integridad nutricional y fiabilidad funcional. Integradas profundamente en el tejido alimentario y sanitario del país, las proteínas animales superan constantemente a sus alternativas gracias a su alto valor biológico y digestibilidad. En un punto central de esta narrativa se encuentra la proteína de suero, que se beneficia de la posición estratégica de Alemania en el cinturón lácteo europeo. En este contexto, el procesamiento avanzado, los estrictos estándares de calidad y las cadenas de suministro consolidadas garantizan su rendimiento constante. Destacando la importancia del suero, los datos comerciales de la Solución Comercial Integrada Mundial (WITS) revelan que las importaciones alemanas de suero en 2024 alcanzaron los 169.06 millones de dólares, lo que demuestra su demanda industrial y su papel fundamental en el panorama proteico del país. [ 3 ]Fuente: Solución Comercial Integrada Mundial (WITS), "Importaciones de suero de leche y suero de leche modificado de Alemania", wits.worldbank.org.
Las proteínas vegetales están en auge en Alemania, con una tasa de crecimiento anual compuesta (TCAC) del 4.86 % hasta 2031. Si bien parten de una base más pequeña que las proteínas animales, se están convirtiendo rápidamente en el segmento de mayor crecimiento en el mercado proteico del país. Este auge se atribuye en gran medida a un cambio en los hábitos alimentarios. En lugar de un veganismo estricto, muchos alemanes están adoptando un enfoque flexitariano, reduciendo el consumo de carne y optando por proteínas de legumbres, cereales y semillas. Además, las proteínas vegetales se alinean con el creciente enfoque de Alemania en la sostenibilidad, el consumo responsable con el medio ambiente y el bienestar animal, que están moldeando cada vez más las preferencias de los consumidores. La creciente demanda se ve respaldada por las innovaciones en el procesamiento y desarrollo de productos proteicos de origen vegetal, lo que hace que estas alternativas sean más atractivas en términos de sabor, textura y valor nutricional.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: La belleza supera a la alimentación a medida que aumenta la demanda de colágeno
En 2025, las aplicaciones de alimentos y bebidas representaron el 69.92 % del mercado alemán de proteínas, consolidando este segmento como el principal impulsor tanto de la demanda en volumen como de la generación de valor dentro del ecosistema proteico. Este dominio subraya la evolución de la percepción de las proteínas: antes consideradas un ingrediente de nicho para uso deportivo o médico, ahora se reconocen como un alimento básico en la nutrición diaria. Los fabricantes están incorporando proteínas en una amplia gama de productos, desde productos de panadería, lácteos y sus alternativas, y bebidas hasta snacks, cereales, carne y sus alternativas, e incluso alimentos listos para comer o cocinar. Esta inclusión estratégica les permite satisfacer diversas necesidades de los consumidores, como la saciedad, el mantenimiento muscular, la salud digestiva y una nutrición equilibrada, todo ello en contextos alimentarios habituales. La creciente concienciación de los consumidores sobre el papel de las proteínas en la salud y el bienestar general potencia aún más su integración en los productos alimentarios y bebidas cotidianos, impulsando la innovación y la expansión del mercado.
Si bien las aplicaciones de cosméticos y cuidado personal representan un segmento más pequeño, están experimentando una sólida expansión con una tasa de crecimiento anual compuesta (TCAC) del 5.54 % hasta 2031. Este crecimiento los posiciona como una de las áreas de uso final de proteínas de más rápido crecimiento en Alemania. Este auge se ve impulsado por la fusión de los ámbitos de la belleza, la salud y la nutrición. Aquí, las proteínas no solo se consideran ingredientes funcionales, sino también compuestos bioactivos que mejoran la estructura de la piel, la fuerza del cabello y el bienestar estético general. Los consumidores alemanes, con su profundo conocimiento de los ingredientes y un enfoque científico, se inclinan por las formulaciones basadas en proteínas. Priorizan productos dermatológicamente probados, clínicamente validados y con etiquetas transparentes, lo que subraya la demanda de fuentes de proteínas trazables y de alta calidad. Además, el creciente enfoque en la sostenibilidad y el abastecimiento ético en la industria cosmética está impulsando la adopción de soluciones proteicas innovadoras, lo que fortalece aún más la trayectoria de crecimiento de este segmento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Alemania, como la mayor economía y el país más poblado de Europa, cuenta con un mercado de proteínas impulsado por una base de consumo diversa que satisface tanto la demanda de volumen como la de alta gama. Su sólido ecosistema en alimentación, nutrición y ciencias de la vida facilita la rápida expansión de ingredientes proteicos en diversos sectores, como la alimentación y bebidas, los suplementos y el cuidado personal. Gracias a sólidos marcos institucionales, una logística avanzada y un marco regulatorio armonizado, Alemania no solo satisface eficientemente su demanda interna de proteínas, sino que también actúa como centro de redistribución para mercados europeos más amplios. Esta posición geográfica central consolida la posición de Alemania como un mercado clave para formatos proteicos animales, vegetales y emergentes.
El mercado alemán de proteínas se sustenta en una sólida base manufacturera, principalmente en Baviera, Renania del Norte-Westfalia y Baden-Württemberg. Estas regiones albergan densos clústeres de procesadores de lácteos, fabricantes de ingredientes, empresas de tecnología alimentaria y entidades biotecnológicas. Esta concentración fomenta una sólida integración en las fases iniciales de producción de suero, proteínas lácteas, proteínas vegetales e insumos derivados de la fermentación. Su proximidad a las materias primas agrícolas, sumada a una avanzada infraestructura de procesamiento y capacidades de investigación y desarrollo, garantiza una calidad constante, fiabilidad funcional y un desarrollo de productos impulsado por la innovación. En consecuencia, el sur y el oeste de Alemania constituyen la columna vertebral industrial del mercado nacional de proteínas, satisfaciendo tanto las necesidades internas como la producción orientada a la exportación.
Centros urbanos como Berlín, Múnich y Hamburgo influyen significativamente en la demanda de nutrición deportiva, proteínas vegetales premium y alimentos funcionales enriquecidos con proteínas. Esta tendencia se ve impulsada por la demografía más joven de las ciudades, una mayor concienciación sobre la salud y una vibrante innovación en el comercio minorista. A menudo a la vanguardia de la adopción de productos proteicos flexitarianos, veganos y centrados en el rendimiento, estos centros urbanos suelen marcar la pauta de las tendencias nacionales de consumo. Por el contrario, las zonas rurales y suburbanas muestran una marcada preferencia por las proteínas animales tradicionales, especialmente los lácteos y la carne, lo que subraya hábitos alimentarios arraigados y tradiciones gastronómicas regionales. Esta dinámica urbano-rural crea un perfil de demanda geográfica integral, que armoniza la innovación metropolitana con patrones de consumo estables.
Panorama competitivo
El mercado alemán de proteínas se caracteriza por una fragmentación moderada, influenciada por multinacionales globales de ingredientes, sólidas cooperativas europeas y procesadores especializados de proteínas. Entre los actores clave del mercado se encuentran Agrial Group, Archer Daniels Midland Company, Cargill, Incorporated y Kerry Group PLC. Estas empresas aprovechan carteras diversificadas que abarcan proteínas de origen animal y vegetal. También se benefician de sólidas redes de abastecimiento y están profundamente integradas en los sectores alemán de alimentación, bebidas, nutrición y cuidado personal. Su ventaja competitiva se ve reforzada por acuerdos de suministro a largo plazo, su experiencia en el manejo de normativas y su compromiso con la calidad constante a escala industrial. Esto es especialmente crucial en un mercado regido por estrictas normas de seguridad alimentaria y etiquetado.
La tecnología se destaca como la palanca competitiva dominante, diferenciando a los líderes de la industria de los actores de nicho y de nivel medio. Las innovaciones en fermentación de precisión, procesamiento enzimático y fraccionamiento avanzado están mejorando la solubilidad, la neutralidad gustativa, la digestibilidad y el rendimiento funcional general. Cabe destacar que la fermentación de precisión se perfila como un factor revolucionario. Facilita la creación de proteínas idénticas a las de origen animal sin necesidad de ganado, en consonancia con los objetivos de sostenibilidad de Alemania, a la vez que preserva los beneficios nutricionales de las proteínas animales tradicionales. Las empresas que cuentan con sólidas capacidades e infraestructura de fermentación piloto a escala están obteniendo ventajas significativas, especialmente en sectores lucrativos como la nutrición médica, las alternativas lácteas y las bebidas funcionales.
Simultáneamente, las alianzas estratégicas están redefiniendo el panorama competitivo del sector proteínico alemán. Los principales proveedores de ingredientes están forjando alianzas con fabricantes de alimentos, minoristas y empresas biotecnológicas. Estas colaboraciones buscan asegurar el acceso a las materias primas, impulsar la innovación y cocrear soluciones proteicas a medida. Estas alianzas no solo consolidan la demanda, sino que también mitigan los riesgos de formulación para los clientes y agilizan la comercialización de nuevas proteínas. La industria está presenciando un cambio de paradigma: las empresas están dejando de lado la competencia centrada en el volumen para adoptar un enfoque orientado a las soluciones. Ahora priorizan los sistemas proteínicos personalizados, las credenciales de sostenibilidad y un soporte técnico integral. En consecuencia, el mercado proteínico alemán se está transformando en un ecosistema dinámico donde coexisten la colaboración y la competencia, lo que subraya la importancia de la destreza tecnológica y la solidez de las alianzas, junto con métricas tradicionales como la escala y el abastecimiento.
Líderes de la industria proteica en Alemania
-
Grupo Agrícola
-
Archer Daniels Midland Company
-
Arla Foods amba
-
Cargill, Incorporated
-
PLC de Kerry Group
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Octubre de 2025: Ehrmann, en colaboración con Alzchem Group AG, anunció la expansión de su línea de productos de alto valor proteico, Creavitalis. La creatina de alta calidad de Alzchem, producida en una planta certificada en Alemania, está específicamente diseñada para su uso en alimentos y suplementos dietéticos.
- Abril de 2025: Beneo inauguró su primera planta de procesamiento de legumbres, con un coste aproximado de 50 millones de euros, en su planta de Obrigheim, Renania-Palatinado, Alemania. La planta producirá proteínas derivadas de legumbres, como las de habas, que se utilizan en alternativas a la carne y los lácteos, así como en sustitutos del huevo.
- Noviembre de 2024: ICL Food Specialties y DAIZ Engineering presentaron y promocionaron ampliamente la proteína de soja texturizada ROVITARIS SprouTx con características mejoradas en Food Ingredients Europe 2024 en Frankfurt, Alemania.
Alcance del informe sobre el mercado de proteínas en Alemania
Los ingredientes proteicos se derivan de diversas fuentes animales, vegetales y microbianas que a menudo se utilizan para mejorar las propiedades funcionales de alimentos, bebidas, productos de cuidado personal y piensos.
El mercado alemán de proteínas está segmentado según el tipo de producto y su aplicación. Según el tipo de producto, el mercado se divide en productos animales, vegetales, microbianos e insectos. Según la aplicación, el mercado se segmenta en alimentos y bebidas, suplementos nutricionales, piensos, cosméticos y cuidado personal, productos farmacéuticos, entre otros.
El informe proporciona el tamaño del mercado y pronósticos tanto en valor (USD) como en volumen (toneladas) para todos los segmentos mencionados.
Por tipo de producto
| Animal | Caseína y Caseinatos |
| Colágeno | |
| Egg Protein | |
| Gelatina | |
| Proteína de insectos | |
| Proteína láctea | |
| Proteína de suero | |
| Otras proteínas animales | |
| Planta | Proteína de cáñamo |
| Proteína de guisante | |
| Proteína de patata | |
| Rice Protein | |
| Proteína de Soya | |
| Proteina de trigo | |
| Otras Proteínas Vegetales | |
| Microbiano | Proteína de algas |
| Micoproteína | |
| Insectos |
por Aplicación
| Alimentos y Bebidas |
| Suplementos Nutricionales |
| Nutrición Animal |
| Cosmética y Cuidado Personal |
| Farmacéutica |
| Otros |
| Por tipo de producto | Animal | Caseína y Caseinatos |
| Colágeno | ||
| Egg Protein | ||
| Gelatina | ||
| Proteína de insectos | ||
| Proteína láctea | ||
| Proteína de suero | ||
| Otras proteínas animales | ||
| Planta | Proteína de cáñamo | |
| Proteína de guisante | ||
| Proteína de patata | ||
| Rice Protein | ||
| Proteína de Soya | ||
| Proteina de trigo | ||
| Otras Proteínas Vegetales | ||
| Microbiano | Proteína de algas | |
| Micoproteína | ||
| Insectos | ||
| por Aplicación | Alimentos y Bebidas | |
| Suplementos Nutricionales | ||
| Nutrición Animal | ||
| Cosmética y Cuidado Personal | ||
| Farmacéutica | ||
| Otros | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Usuario final - El Mercado de Ingredientes Proteicos opera sobre una base B2B. Los fabricantes de alimentos, bebidas, suplementos, alimentos para animales y cuidado personal y cosméticos se consideran consumidores finales en el mercado estudiado. El alcance excluye a los fabricantes que compran suero líquido/seco para su aplicación como agente aglutinante o espesante u otras aplicaciones no proteicas.
- Tasa de penetración - La tasa de penetración se define como el porcentaje del volumen de mercado de usuarios finales fortificados con proteínas en el volumen general de mercado de usuarios finales.
- Contenido Promedio de Proteínas - El contenido promedio de proteína es el contenido promedio de proteína presente por 100 g de producto fabricado por todas las empresas usuarias finales consideradas bajo el alcance de este informe.
- Volumen del mercado de usuarios finales - El volumen de mercado de usuario final es el volumen consolidado de todos los tipos y formas de productos de usuario final en el país o región.
| Palabra clave | Definición |
|---|---|
| Alfa-lactoalbúmina (α-Lactoalbúmina) | Es una proteína que regula la producción de lactosa en la leche de casi todas las especies de mamíferos. |
| Aminoácidos | Es un compuesto orgánico que contiene grupos funcionales amino y ácido carboxílico, que son necesarios para la síntesis de proteínas corporales y otros compuestos importantes que contienen nitrógeno, como la creatina, las hormonas peptídicas y algunos neurotransmisores. |
| Escaldado | Es el proceso de calentar brevemente las verduras con vapor o agua hirviendo. |
| BRC | Consorcio Británico de venta al público |
| Mejorador de pan | Es una mezcla a base de harina de varios componentes con propiedades funcionales específicas diseñada para modificar las características de la masa y otorgar atributos de calidad al pan. |
| BSF | Mosca del soldado negro |
| Caseinato | Es una sustancia que se produce añadiendo un álcali a la caseína ácida, un derivado de la caseína. |
| Enfermedad celíaca | La enfermedad celíaca es una reacción inmune al consumo de gluten, una proteína que se encuentra en el trigo, la cebada y el centeno. |
| Calostro | Es un líquido lechoso que liberan los mamíferos que han dado a luz recientemente antes de que comience la producción de leche materna. |
| Concentrado | Es la forma de proteína menos procesada y tiene un contenido de proteína que oscila entre el 40 y el 90% en peso. |
| Base de proteína seca | Se refiere al porcentaje de "proteína pura" presente en un suplemento después de que el agua que contiene se elimina por completo mediante el calor. |
| suero seco | Es el producto resultante del secado del suero fresco que ha sido pasteurizado y al que no se le ha añadido nada como conservante. |
| Proteína de huevo | Es una mezcla de proteínas individuales, que incluyen ovoalbúmina, ovomucoide, ovoglobulina, conalbúmina, vitelina y vitellenina. |
| emulsionante | Es un aditivo alimentario que facilita la mezcla de alimentos inmiscibles entre sí, como el aceite y el agua. |
| Enriquecimiento | Es el proceso de adición de micronutrientes que se pierden durante el procesamiento del producto. |
| ERS | Servicio de Investigación Económica del USDA |
| Extrusión | Es el proceso de forzar ingredientes mezclados blandos a través de una abertura en una placa perforada o troquel diseñado para producir la forma requerida. Luego, la comida extruida se corta a un tamaño específico mediante cuchillas. |
| haba | También conocida como Faba, es otra palabra para los frijoles amarillos partidos. |
| FDA | Food and Drug Administration |
| Descamación | Es un proceso en el que normalmente un grano de cereal (como maíz, trigo o arroz) se descompone en sémola, se cocina con sabores y almíbares y luego se prensa en hojuelas entre rodillos enfriados. |
| Agente espumante | Es un ingrediente alimentario que permite formar o mantener una dispersión uniforme de una fase gaseosa en un alimento líquido o sólido. |
| Servicio de comida | Se refiere a la parte de la industria alimentaria que incluye comercios, instituciones y empresas que preparan comidas fuera del hogar. Incluye restaurantes, cafeterías de escuelas y hospitales, operaciones de catering y muchos otros formatos. |
| Fortificación | Es la adición deliberada de micronutrientes que no se encuentran en ellos de forma natural o que se pierden durante el procesamiento, para mejorar el valor nutricional de un producto alimenticio. |
| FSANZ | Food Standards Australia New Zealand |
| FSIS | Servicio de Inspección y Seguridad Alimentaria |
| FSSAI | Autoridad de Normas y Seguridad Alimentaria de la India |
| Agente gelificante | Es un ingrediente que funciona como estabilizador y espesante para brindar espesamiento sin rigidez mediante la formación de gel. |
| GEI | Gases de efecto invernadero |
| Gluten | Es una familia de proteínas que se encuentran en los cereales, incluidos el trigo, el centeno, la espelta y la cebada. |
| Cáñamo | Es una clase botánica de cultivares de Cannabis sativa cultivados específicamente para uso industrial o medicinal. |
| Hidrolizado | Es una forma de proteína que se fabrica exponiendo la proteína a enzimas que pueden romper parcialmente los enlaces entre los aminoácidos de la proteína y descomponer proteínas grandes y complicadas en trozos más pequeños. Su procesamiento hace que sea más fácil y rápida de digerir. |
| Hipoalergénico | Se refiere a una sustancia que provoca menos reacciones alérgicas. |
| Aislado | Es la forma de proteína más pura y procesada que ha sido sometida a separación para obtener una fracción proteica pura. Normalmente contiene ≥ 90% de proteína en peso. |
| Queratina | Es una proteína que ayuda a formar el cabello, las uñas y la capa externa de la piel. |
| Lactoalbúmina | Es la albúmina contenida en la leche y obtenida del suero. |
| Lactoferrina | Es una glicoproteína fijadora de hierro que está presente en la leche de la mayoría de los mamíferos. |
| Lupin | Son las semillas de leguminosas amarillas del género Lupinus. |
| Milenario | También conocida como Generación Y o Generación Y, se refiere a las personas nacidas entre 1981 y 1996. |
| monogástrico | Se refiere a un animal con un estómago unicompartimentado. Ejemplos de monogástricos incluyen humanos, aves de corral, cerdos, caballos, conejos, perros y gatos. La mayoría de los monogástricos generalmente no pueden digerir muchos materiales alimenticios de celulosa, como los pastos. |
| MPC | Concentrado de proteína de leche |
| MPI | Aislado de proteína de leche |
| MSPI | Aislado de proteína de soja metilada |
| Micoproteína | La micoproteína es una forma de proteína unicelular, también conocida como proteína fúngica, derivada de hongos para consumo humano. |
| Nutricosmética | Es una categoría de productos e ingredientes que actúan como complementos nutricionales para cuidar la belleza natural de la piel, las uñas y el cabello. |
| Osteoporosis | Es una afección médica en la que los huesos se vuelven quebradizos y frágiles debido a la pérdida de tejido, generalmente como resultado de cambios hormonales o deficiencia de calcio o vitamina D. |
| PDCAAS | La puntuación de aminoácidos corregida por la digestibilidad de las proteínas (PDCAAS) es un método para evaluar la calidad de una proteína basándose tanto en los requerimientos de aminoácidos de los humanos como en su capacidad para digerirla. |
| Consumo per cápita de proteína animal | Es la cantidad promedio de proteína animal (como leche, suero, gelatina, colágeno y proteínas de huevo) que está disponible para el consumo de cada persona en una población real. |
| Consumo per cápita de proteína vegetal. | Es la cantidad promedio de proteína vegetal (como proteínas de soja, trigo, guisantes, avena y cáñamo) que está disponible para el consumo de cada persona en una población real. |
| Quorn | Es una proteína microbiana fabricada utilizando micoproteína como ingrediente, en la que el cultivo del hongo se seca y se mezcla con albúmina de huevo o proteína de papa, que actúa como aglutinante, y luego se ajusta en textura y se prensa en varias formas. |
| Listo para cocinar (RTC) | Se refiere a productos alimenticios que incluyen todos los ingredientes, donde se requiere alguna preparación o cocción mediante un proceso que se da en el paquete. |
| Listo para comer (RTE) | Se refiere a un producto alimenticio preparado o cocinado con antelación, sin que sea necesario cocinarlo ni prepararlo más antes de consumirlo. |
| RTD | Listo para beber |
| Estrategia en tiempo real | Listo para servir |
| De grasa saturada | Es un tipo de grasa en la que las cadenas de ácidos grasos tienen todos enlaces simples. Generalmente se considera poco saludable. |
| Salchicha | Es un producto cárnico elaborado con carne finamente picada y condimentada, que puede ser fresca, ahumada o encurtida y que luego suele embutirse en una tripa. |
| Seitan | Es un sustituto de la carne de origen vegetal elaborado a partir de gluten de trigo. |
| softgel | Es una cápsula a base de gelatina con relleno líquido. |
| SPC | Concentrado de proteína de soja |
| SPI | Aislado de proteína de soja |
| Spirulina | Es una biomasa de cianobacterias que pueden ser consumidas por humanos y animales. |
| Estabilizador | Es un ingrediente agregado a los productos alimenticios para ayudar a mantener o mejorar su textura original y sus características físicas y químicas. |
| Suplementación | Es el consumo o suministro de fuentes concentradas de nutrientes u otras sustancias que tienen como objetivo complementar los nutrientes de la dieta y tiene como objetivo corregir las deficiencias nutricionales. |
| Texturizar | Es un tipo específico de ingrediente alimentario que se utiliza para controlar y alterar la sensación en boca y la textura de productos alimenticios y bebidas. |
| Espesante | Es un ingrediente que se utiliza para aumentar la viscosidad de un líquido o masa y hacerlo más espeso, sin cambiar sustancialmente sus demás propiedades. |
| Grasas trans | También llamados ácidos grasos transinsaturados o ácidos grasos trans, es un tipo de grasa insaturada que se encuentra naturalmente en pequeñas cantidades en la carne. |
| TSP | Proteína de soja texturizada |
| TVP | Proteína vegetal texturizada |
| WPC | Concentrado de proteína de suero |
| WPI | Aislado de proteína de suero |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Las variables clave cuantificables (industria y externas) pertenecientes al segmento de producto específico y al país se seleccionan de un grupo de variables y factores relevantes basados en investigación de escritorio y revisión de literatura; junto con aportes de expertos primarios. Estas variables se confirman aún más a través de modelos de regresión (donde sea necesario).
- Paso 2: Cree un modelo de mercado: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




