

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 250.69 mil millones |
| Tamaño del mercado (2031) | USD 307.21 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.15% CAGR |
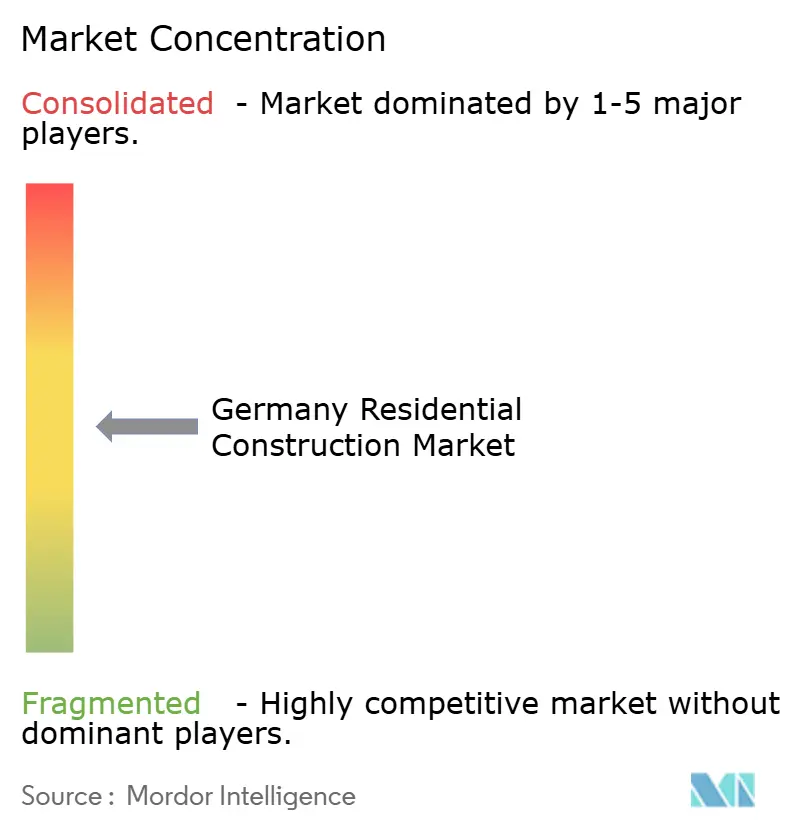
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de la construcción residencial en Alemania por Mordor Intelligence
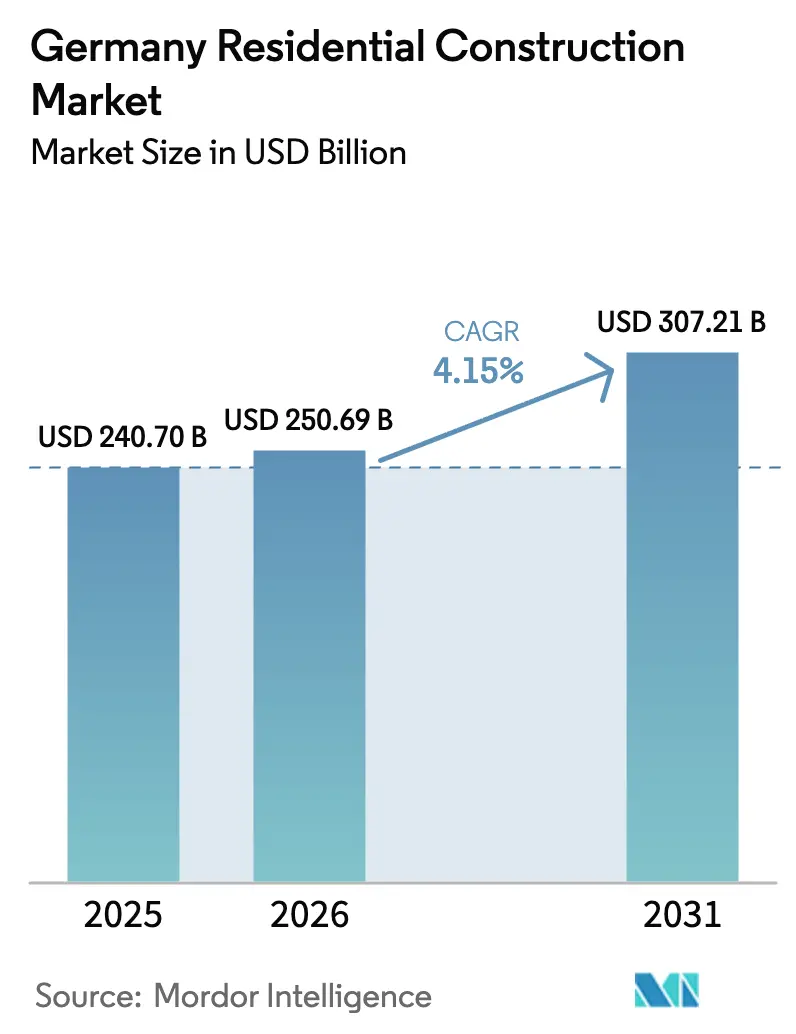
Se espera que el mercado de la construcción residencial en Alemania crezca de 240.70 millones de dólares en 2025 a 250.69 millones de dólares en 2026 y se prevé que alcance los 307.21 millones de dólares en 2031 con una tasa de crecimiento anual compuesta (CAGR) del 4.15% durante el período 2026-2031. La renovación predomina, ya que los propietarios modernizan los edificios para cumplir con las normas energéticas de la UE, mientras que la construcción modular gana terreno como una respuesta rentable a la escasez de mano de obra. La inflación de precios en los insumos de construcción (3.2% interanual en febrero de 2025) continúa reduciendo los márgenes de los promotores [1] Oficina Federal de Estadística, «Índices de precios de la construcción, febrero de 2025», destatis.de . Al mismo tiempo, los sólidos flujos de capital vinculados a criterios ESG y una persistente escasez de viviendas respaldan la demanda a largo plazo, lo que anima a grandes actores como Vonovia a duplicar el gasto de capital anual y fijar como objetivo 70,000 nuevas unidades para 2028.
Conclusiones clave del informe
- Por tipo de construcción, la construcción nueva capturó el 44.40% de la participación del mercado de construcción residencial de Alemania en 2025; se proyecta que la renovación se expandirá a una CAGR del 4.31% hasta 2031.
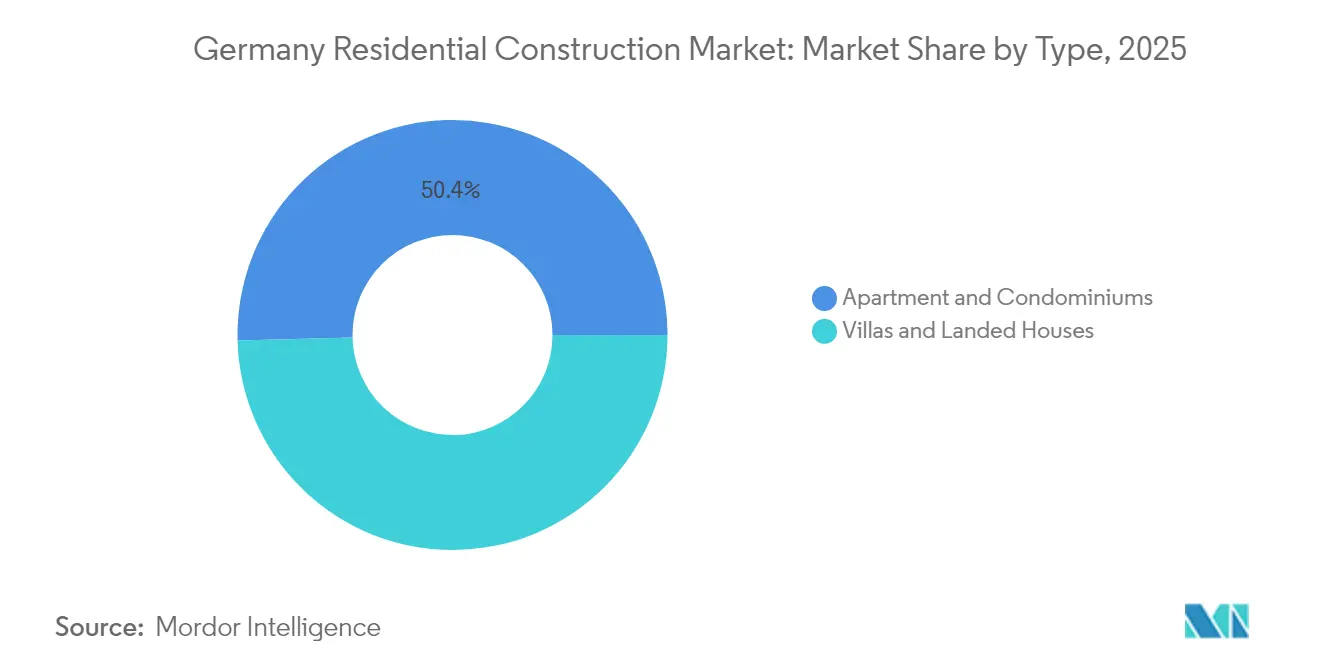
- Por producto residencial, los apartamentos lideraron con el 50.40% de los ingresos de la construcción residencial en Alemania en 2025, mientras que se prevé que las villas y las casas adosadas registren la CAGR más rápida del 4.36% hasta 2031.
- Por método de construcción, las técnicas tradicionales representaron el 91.30% del valor del mercado de la construcción residencial en Alemania en 2025, mientras que los enfoques modulares avanzan a una CAGR del 4.49%.
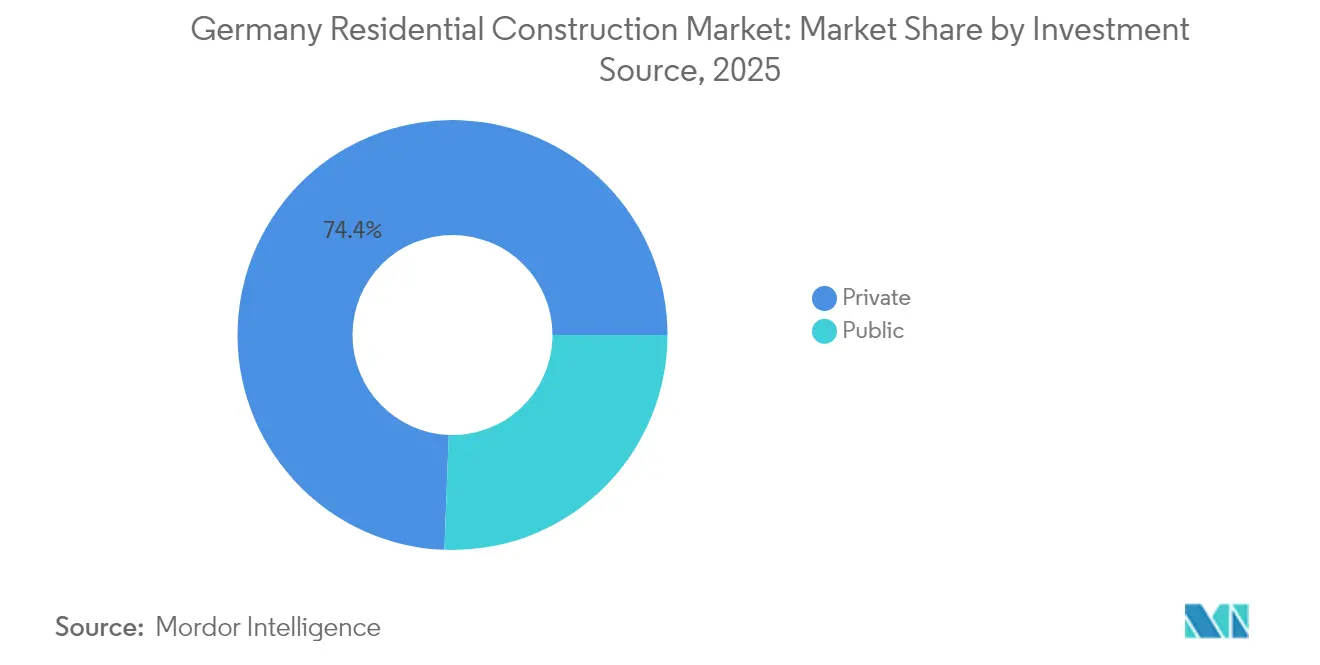
- Por fuente de inversión, el segmento privado poseía el 74.40% del mercado de construcción residencial de Alemania en 2025, pero la financiación pública es el flujo de más rápido crecimiento con una CAGR del 5.11% gracias a los presupuestos de vivienda social.
- Por región, Berlín tenía una participación dominante del 59.20% del mercado de construcción residencial de Alemania en 2025; el resto de Europa es el líder en crecimiento con una CAGR del 4.54% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de la construcción residencial en Alemania
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El envejecimiento del parque de viviendas impulsa la demanda de renovación | + 1.2% | Nacional; más fuerte en Berlín, Múnich y Frankfurt | Largo plazo (≥ 4 años) |
| Incentivos gubernamentales para aliviar la escasez de viviendas | + 0.9% | Nacional; enfoque metropolitano | Mediano plazo (2-4 años) |
| Aumento de los fondos inmobiliarios vinculados a ESG | + 0.7% | Nacional; Berlín, Hamburgo, Frankfurt | Mediano plazo (2-4 años) |
| Construcción modular fuera del sitio habilitada digitalmente | + 0.6% | Nacional; implementación urbana en etapa inicial | Largo plazo (≥ 4 años) |
| Ampliación de Baukindergeld y subvenciones similares para viviendas familiares | + 0.5% | Nacional, dirigido a compradores primerizos | Corto plazo (≤ 2 años) |
| Creciente emisión de bonos verdes cubiertos para proyectos residenciales | + 0.4% | Nacional, concentrado en los principales centros financieros | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El envejecimiento del parque de viviendas impulsa la demanda de renovación
Aproximadamente dos tercios de las viviendas alemanas se construyeron antes de 1980, y los propietarios ahora se enfrentan a umbrales de rendimiento energético de la UE cada vez más estrictos. Ese legado ha inclinado la actividad hacia las mejoras, con el mercado de la construcción residencial alemán impulsado cada vez más por el aislamiento, la instalación de bombas de calor y la modernización con contadores inteligentes [2] Kiel Institute, “Energy-Efficiency Retrofit Payoff in German Housing”, kielinstitute.org . Las unidades renovadas alcanzan precios de alquiler superiores, como lo ilustra el aumento del 14% en los alquileres de nueva construcción en Berlín entre 2022 y 2023, una brecha que el parque de viviendas renovadas puede aprovechar. La presión es nacional, pero más aguda en las grandes ciudades donde el suelo edificable es escaso, lo que refuerza la importancia central de la renovación para el crecimiento del volumen y el valor.
Incentivos gubernamentales para aliviar la escasez de viviendas
La política federal ha virado decisivamente hacia el apoyo financiero directo, elevando las asignaciones para vivienda social a más de 20 000 millones de euros (22 070 millones de dólares) para 2028 y ofreciendo una depreciación del 5 % durante el primer año para las nuevas obras iniciadas entre octubre de 2023 y septiembre de 2029. La línea de crédito para la construcción respetuosa con el medio ambiente del KfW desembolsó 762 millones de euros (840.97 millones de dólares) en préstamos a bajo interés durante 2024, apoyando más de 83 000 viviendas desde marzo de 2023. Programas estatales como el subsidio basado en los ingresos de Baviera complementan el impulso federal. Si bien en 2023 no se alcanzó el objetivo de finalización anual de 400 000 viviendas, el impulso de la política indica un estímulo continuo para el mercado alemán de la construcción residencial.
Aumento de los fondos inmobiliarios vinculados a ESG que buscan activos verdes
Los flujos de capital siguen los incentivos regulatorios: el Pfandbrief de hipotecas verdes de Berlin Hyp de 500 millones de euros (551.82 millones de dólares) tuvo una sobredemanda de 6 veces, con casi un tercio de los pedidos realizados por inversores dedicados al medio ambiente. Deutsche Bank, respaldado por una garantía mezzanine del BEI, ofreció 600 millones de euros (662.18 millones de dólares) en hipotecas con descuentos de 0.2 puntos porcentuales a prestatarios energéticamente eficientes [3] Banco Europeo de Inversiones, “El BEI garantiza los préstamos para vivienda verde de Deutsche Bank”, eib.org . La financiación preferencial está dividiendo el mercado en niveles de "prima verde" y "descuento marrón", incentivando a los promotores a incorporar estándares de alto rendimiento en nuevos proyectos y alcances de rehabilitación integral.
Adopción de construcción modular fuera del sitio habilitada digitalmente
Los módulos de vivienda prefabricados reducen los plazos de construcción hasta en un 70 % y mitigan la brecha laboral crónica que impulsó los convenios salariales de 2025 por encima del 4 %. GOLDBECK informa de costes llave en mano de tan solo 2,000 EUR por m² (2,207.28 USD por m²) para estructuras multifamiliares estandarizadas, lo que crea un margen de maniobra frente a la volatilidad de los precios de los materiales. Su adopción más generalizada depende de la armonización de códigos y de las normas de suscripción bancaria; sin embargo, las normas de contratación pública están empezando a favorecer las ofertas modulares para las licitaciones de vivienda social, lo que refuerza su trayectoria de crecimiento a medio plazo en el mercado alemán de la construcción residencial.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los costos de los materiales de construcción | -1.1% | A nivel nacional; más nítido en zonas urbanas | Corto plazo (≤ 2 años) |
| Escasez de mano de obra calificada e inflación salarial | -0.8% | A nivel nacional; Berlín, Múnich y Hamburgo son los más fuertes | Mediano plazo (2-4 años) |
| Normas estrictas de eficiencia energética que aumentan el gasto de capital inicial | -0.6% | Aplicación más estricta a nivel nacional en zonas urbanas | Largo plazo (≥ 4 años) |
| Cuellos de botella en la liberación de tierras municipales a pesar del impulso federal | -0.5% | Concentrado en Berlín, Múnich, Frankfurt, Hamburgo | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de los costos de los materiales de construcción
Los precios de los insumos aumentaron un 3.2 % interanual en febrero de 2025, con incrementos aún mayores en los trabajos de techado y electricidad. La escasez de cemento y acero, ambos expuestos a altos costos de energía y CO₂, amplía el déficit presupuestario para proyectos de larga duración. Los promotores responden comprando a plazos o especificando sistemas de madera de ingeniería, pero las pymes constructoras carecen de capacidad de cobertura. La elevada inflación de los materiales sigue siendo el lastre más inmediato para el mercado de la construcción residencial en Alemania.
Escasez de mano de obra calificada e inflación salarial
La fuerza laboral de la construcción en Alemania se redujo un 6% entre 2019 y 2024, a pesar de la expansión del plan de construcción. Los acuerdos salariales sindicales aumentaron la compensación en más de un 4% en 2025, superando el aumento de la productividad. La escasez de mano de obra acelera la adopción de la prefabricación y aumenta la competencia para electricistas e instaladores de sistemas de climatización, lo que genera presiones de costos que compensan algunas ventajas de las políticas públicas.
Análisis de segmento
Por tipo: los apartamentos impulsan el volumen, las villas capturan el crecimiento
Los apartamentos y condominios representaron el 50.40% del valor del mercado de la construcción residencial en Alemania en 2025, gracias a los objetivos de densidad establecidos en los planes de zonificación metropolitana. Los propietarios institucionales prefieren este segmento por la escala de su cartera, y la eficiencia en la gestión permite prever los costos operativos. La resiliencia de la demanda se refleja en la cartera nacional de 485,000 unidades de Vonovia, que registró una ocupación estable superior al 96% en 2024.
Las villas unifamiliares y las casas adosadas, aunque de menor tamaño absoluto, se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 4.36 % hasta 2031, la más alta entre las categorías de vivienda. La aceptación del teletrabajo y la mejora del acceso a internet en las zonas suburbanas animan a los hogares a cambiar la comodidad de los desplazamientos por el espacio vital. El préstamo "Jung kauft Alt" del KfW, que ofrece hasta 150,000 165,546 EUR (XNUMX XNUMX USD) a familias que renuevan sus viviendas unifamiliares antiguas, apoya este cambio. Los constructores están obteniendo mayores márgenes por unidad en este segmento, lo que ayuda a compensar la inflación de los materiales y los salarios.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de construcción: el predominio de la renovación refleja la realidad de la infraestructura
Los proyectos de renovación representaron el 55.60 % del gasto en el mercado alemán de la construcción residencial en 2025 y se prevé que crezcan un 4.31 % anual hasta 2031. Las directivas de ahorro energético del paquete "Fit for 55" de la UE hacen que las subvenciones para la rehabilitación sean más lucrativas que nunca. El programa BEG (Fondo Federal para Edificios Eficientes) financia la modernización de bombas de calor y el aislamiento de fachadas con subvenciones que cubren hasta el 20 % de los costes subvencionables.
La construcción de obra nueva sigue siendo vital, pero la escasez de terrenos en los centros urbanos, los mayores costes de financiación y los largos trámites de permisos impulsan a los promotores a priorizar la renovación del parque inmobiliario existente. En el caso de los edificios construidos antes de 1980, la rehabilitación profunda puede representar hasta el 60 % del coste de la obra nueva, pero aun así evita los gastos de adquisición de terrenos y puede implementarse por fases unidad por unidad, lo que reduce el riesgo de liquidez en el mercado de la construcción residencial en Alemania.
Por método de construcción: las técnicas tradicionales se enfrentan a la disrupción modular
Los procesos convencionales in situ aún representaron el 91.30 % de la producción de 2025, lo que refleja las consolidadas cadenas de suministro y las normas regulatorias de diseño. Sin embargo, los métodos modernos modulares y prefabricados están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 4.49 %, a medida que los promotores buscan la certeza en los plazos y el ahorro de mano de obra. Los módulos híbridos de madera y acero de KLEUSBERG reducen las emisiones de CO₂, a la vez que mantienen la flexibilidad de los tramos de la estructura de la malla para espacios urbanos reducidos.
Los financiadores comienzan a reconocer el menor riesgo durante el período de construcción en las fábricas, lo que mejora la relación préstamo-costo de los proyectos modulares. Si continúa la armonización de códigos, la penetración del mercado modular podría elevar el tamaño del mercado alemán de la construcción residencial para sistemas prefabricados a una cuota de mercado de un solo dígito alto para finales de la década.
Por fuente de inversión: el capital privado lidera, la financiación pública se acelera
El capital privado financió el 74.40% del volumen de proyectos de 2025, respaldado por fondos de pensiones y fondos especiales de capital variable que buscan una rentabilidad estable en alquileres. Los vínculos ESG representan una parte cada vez mayor de este fondo, y los edificios con etiqueta verde presentan una amortización de primas menor.
La financiación pública, impulsada por las inversiones en vivienda social que superarán los 20 2028 millones de euros para 5.11, registra la tasa de crecimiento anual compuesta (TCAC) más alta, del 500 %. El Bono de Vivienda Social de 5 millones de euros del DKB canaliza deuda de bajo coste a los proveedores municipales que atienden a más de XNUMX millones de residentes. Si bien los plazos de contratación ralentizan la ejecución, la garantía de acceso al suelo y la alineación de las subvenciones hacen que los proyectos públicos sean estructuralmente anticíclicos, lo que refuerza la resiliencia del mercado alemán de la construcción residencial.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por regiones: Berlín mantiene el liderazgo, el resto de Alemania gana impulso
Berlín representó el 59.20% del tamaño del mercado alemán de construcción residencial en 2025, impulsado por 2.35 millones de euros (2.59 millones de dólares) en transacciones residenciales solo en el primer trimestre de 1. La expansión gubernamental y de negocios internacionales impulsa la absorción en todos los niveles de ingresos. La renta media solicitada aumentó un 2025% entre 14 y 2022, lo que fortaleció los márgenes de los promotores.
Las ciudades secundarias —Hamburgo, Fráncfort, Leipzig y Dresde— registraron en conjunto una tasa de crecimiento anual compuesta (TCAC) más rápida, del 4.54 %, hasta 2031, gracias a la mejora de las conexiones de transporte y la reducción de los precios del suelo que atrae tanto a residentes como a inversores. El distrito "Grasbrook" de HafenCity, en Hamburgo, construirá 3,000 nuevos apartamentos con un 35 % de subvención. Estos proyectos representan una oportunidad geográfica en expansión para el mercado alemán de la construcción residencial.
Análisis geográfico
Berlín lidera el grupo, combinando su capital político con una profunda diversidad de empleadores. Un volumen de transacciones de 2.5 millones de dólares en el primer trimestre de 1 —el triple del año anterior— demuestra confianza a pesar de los elevados costes de financiación. Grandes carteras cambian de manos, como lo demuestra la venta de 2025 unidades por parte de Vonovia por 4,500 millones de euros, lo que libera capital para nuevos proyectos. Sin embargo, los estrictos límites de alquiler y los requisitos energéticos elevan los costes de cumplimiento normativo, lo que favorece a las empresas de gran tamaño en detrimento de las promotoras más pequeñas.
Múnich sigue siendo el mercado inmobiliario más caro de Alemania, con un precio de 8,787 EUR/m² (9,697.68 USD/m²) en 2024. La escasez de suelo y la rigurosa zonificación limitan la oferta, lo que resulta en una baja elasticidad cercana al 2 %. La apreciación de precios persiste, impulsando la demanda indirecta hacia los suburbios, donde los constructores de villas se dirigen a hogares que teletrabajan. Los presupuestos para vivienda social son esenciales para la asequibilidad, pero la complejidad burocrática alarga la gestación de los proyectos.
Hamburgo y Fráncfort conforman la columna vertebral del crecimiento del segmento Resto de Alemania. La torre Moringa de HafenCity integra materiales reciclables y jardines en azoteas, lo que ilustra cómo los estándares de sostenibilidad se extienden más allá de Berlín. La fortaleza de Fráncfort en el sector de los servicios financieros atrae capital extranjero hacia las torres multifamiliares, manteniendo la tasa de desocupación por debajo del 3 %. En conjunto, estas ciudades diversifican el mercado alemán de la construcción residencial y reducen el riesgo de concentración.
Panorama regulatorio
La actividad de construcción residencial en Alemania está condicionada por las reformas de la legislación urbanística federal y los requisitos energéticos de la UE, que priorizan la renovación y la construcción de viviendas nuevas que cumplan con las normativas climáticas. El programa de fomento de la construcción de viviendas (Wohnungsbauturbo) introdujo el artículo 246e del Código de Construcción (BauGB), vigente desde el 30 de octubre de 2025, que permite excepciones a la normativa de construcción para acelerar la entrega de viviendas en mercados con limitaciones.
En mayo de 2026, el Ministerio Federal de Vivienda, Desarrollo Urbano y Construcción (BMWSB) impulsó un paquete de actualización del Código de Ordenación Territorial (BauGB, por sus siglas en inglés), aprobado por el gabinete federal, para agilizar los procedimientos de planificación y priorizar la construcción de viviendas. Al mismo tiempo, el marco de control de alquileres (Mietpreisbremse) y las designaciones de zonas con escasez de vivienda, según el artículo 201a del BauGB, se prorrogaron hasta 2031, lo que influye en la economía del desarrollo en mercados de alquiler con alta demanda, mientras que la coordinación intergubernamental continúa a través del Pacto para la Aceleración de la Planificación, la Aprobación y la Implementación.
Panorama competitivo
El mercado alemán de la construcción residencial está moderadamente concentrado. Vonovia, Deutsche Wohnen y HOCHTIEF aprovechan la integración vertical, desde la gestión de terrenos hasta la gestión de activos, asegurando ventajas en costes y garantizando inversiones ESG a gran escala. Vonovia pretende duplicar la inversión anual en capital hasta alcanzar los 2 millones de euros (2.20 millones de dólares) para 2028, con el objetivo de alcanzar unas existencias prácticamente neutras en términos climáticos para 2045. Deutsche Wohnen está implementando proyectos piloto de modernización de bombas de calor en 2,000 unidades, mientras que HOCHTIEF incorpora herramientas de programación de proyectos basadas en IA para reducir los cuellos de botella en la mano de obra.
Los competidores se centran en la eficiencia modular: la red de fábricas de GOLDBECK suministra módulos de carcasa y núcleo en todo el país a 2,000 EUR/m² (2,207.28 USD/m²), casi un 20 % por debajo del coste medio de la construcción in situ. Los sistemas robóticos de KUKA automatizan el montaje de paneles de pared, lo que permite reducir en un 70 % los tiempos de ciclo y la dependencia de proveedores de servicios especializados.
Las alianzas estratégicas proliferan. STRABAG colabora con startups de PropTech para soluciones de mantenimiento predictivo, mientras que Berlin Hyp suscribe préstamos para construcción sostenible con diferenciales de 15 a 25 puntos básicos. La capacidad de combinar el cumplimiento climático, la construcción digital y la construcción de viviendas asequibles define una ventaja competitiva en el mercado alemán de la construcción residencial.
Líderes de la industria de la construcción residencial en Alemania
HOCHTIEF AG
ed. Züblin AG
GOLDBECK GmbH
Grupo Max Bögl
Deutsche Wohnen SE
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Los permisos de construcción para nuevas viviendas aumentaron un 15.4 % entre enero y mayo de 2026 en comparación con 2025. Estos datos indican una creciente actividad en el sector de la vivienda, lo que apunta a un mayor dinamismo en la construcción a corto plazo en 2026. Este repunte se alinea con la demanda actual de vivienda y podría contribuir a un mercado más sólido durante el resto del año.
- Julio de 2026: GdW prevé que la finalización de viviendas en Alemania se reduzca a aproximadamente 200,000 2026 unidades en 2026. Estas proyecciones ponen de manifiesto una limitación en la finalización de proyectos para ese año, lo que podría reducir la oferta a corto plazo. Es posible que las entidades financieras reajusten la financiación de proyectos y la gestión del riesgo en respuesta a esta perspectiva de menor disponibilidad de viviendas.
- Julio de 2025: HOCHTIEF AG se adjudicó dos importantes contratos de construcción en Alemania por un valor total de hasta 130 millones de euros, que incluyen un centro de investigación universitaria y un centro de eventos en Krefeld. Estos contratos impulsan la cartera de proyectos y demuestran la expansión de la capacidad de la empresa, liderada por el sector público, en respuesta a la demanda de la construcción en Alemania. Estos acuerdos refuerzan la posición de HOCHTIEF AG como contratista clave en obras públicas y proyectos institucionales.
Alcance del informe sobre el mercado de la construcción residencial en Alemania
La construcción residencial incluye la construcción de viviendas unifamiliares o bifamiliares que están ocupadas o utilizadas o que están destinadas a ser ocupadas o utilizadas, principalmente con fines residenciales.
El informe incluye un análisis completo de los antecedentes del mercado de construcción residencial de Alemania, que incluye la evaluación de la economía y la contribución de los sectores en la economía, una descripción general del mercado, una estimación del tamaño del mercado para segmentos clave y tendencias emergentes en los segmentos del mercado, la dinámica del mercado y las tendencias geográficas, y el impacto de COVID-19.
El mercado alemán de la construcción residencial está segmentado por tipo (apartamentos y condominios, y casas unifamiliares y villas) y por tipo de construcción (obra nueva y reforma). El informe ofrece el tamaño del mercado en valor en USD para todos los segmentos mencionados.
Por Tipo
| Apartamentos y Condominios |
| Villas y Fincas |
Por tipo de construcción
| Nueva construcción |
| Renovación |
Por método de construcción
| Convencional en sitio |
| Métodos modernos de construcción (prefabricados, modulares, etc.) |
Por fuente de inversión
| Público |
| Privado |
por la ciudad
| Berlín |
| Munich |
| Frankfurt |
| Hamburgo |
| Resto de alemania |
| Por Tipo | Apartamentos y Condominios |
| Villas y Fincas | |
| Por tipo de construcción | Nueva construcción |
| Renovación | |
| Por método de construcción | Convencional en sitio |
| Métodos modernos de construcción (prefabricados, modulares, etc.) | |
| Por fuente de inversión | Público |
| Privado | |
| por la ciudad | Berlín |
| Munich | |
| Frankfurt | |
| Hamburgo | |
| Resto de alemania |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de construcción residencial en Alemania?
Se valoró en 250.69 mil millones de dólares en 2026 y se prevé que alcance los 307.21 mil millones de dólares en 2031 con una CAGR del 4.15%.
¿Por qué predomina la renovación sobre la obra nueva?
Aproximadamente dos tercios de las viviendas alemanas son anteriores a 1980, y las normas energéticas de la UE hacen que modernizar el parque existente sea más barato y rápido que construir edificios nuevos, lo que otorgará a la renovación una cuota de mercado del 55.60% en 2025.
¿Qué tan grande es la participación de Berlín en la construcción residencial nacional?
Berlín representó el 59.20% del valor del mercado de construcción residencial de Alemania en 2025, impulsado por sólidos volúmenes de transacciones y entradas de población.
¿Qué papel juega la construcción modular?
Los métodos modulares modernos están creciendo a una tasa de crecimiento anual compuesta (CAGR) del 4.49 % y pueden reducir los tiempos de construcción hasta en un 70 %, pero aún representaron solo el 8.70 % de la actividad en 2025.
¿Qué fuente de financiación se está expandiendo más rápidamente?
El capital público —a través de los presupuestos de vivienda social y los programas de préstamos subsidiados— está aumentando a una tasa anual compuesta del 5.11%, superando el crecimiento del segmento privado.
¿Cómo afectan los estándares ESG a la financiación de proyectos?
Los proyectos con etiqueta verde acceden a deuda más barata, ejemplificados por el bono verde con exceso de demanda de Berlin Hyp y las hipotecas con descuento del Deutsche Bank, lo que crea una prima de financiamiento para desarrollos sustentables.


