

Visión general del mercado
| Periodo de estudio | 2018 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
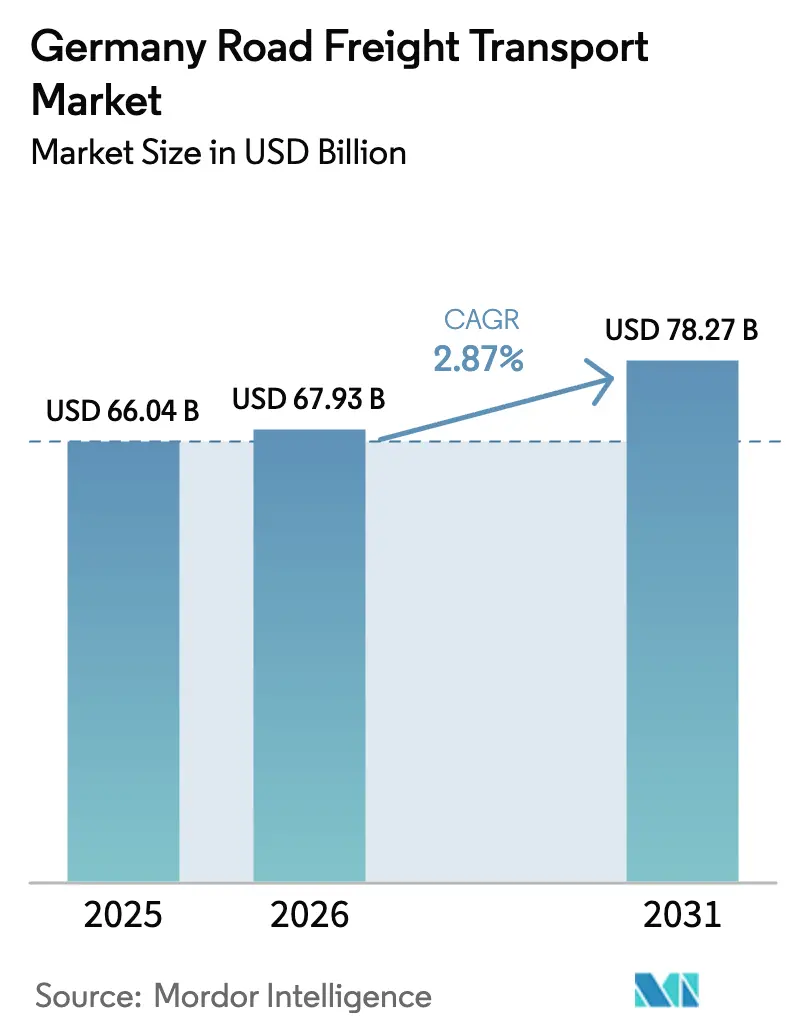
| Tamaño del mercado (2026) | USD 67.93 mil millones |
| Tamaño del mercado (2031) | USD 78.27 mil millones |
| Tasa de crecimiento (2026 - 2031) | 2.87% CAGR |
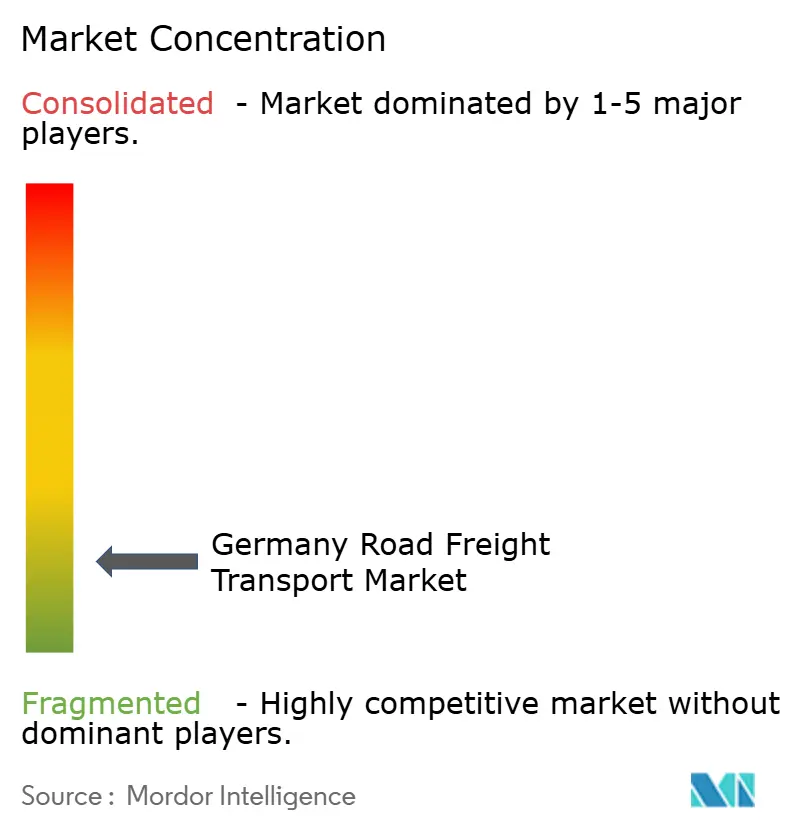
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del transporte de mercancías por carretera en Alemania realizado por Mordor Intelligence
Se espera que el mercado alemán de transporte de mercancías por carretera crezca de 66.040 millones de dólares en 2025 a 67.930 millones de dólares en 2026 y se prevé que alcance los 78.270 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 2.87% entre 2026 y 2031. La demanda se sustenta en una actividad manufacturera estable, el crecimiento de la logística del comercio electrónico y la modernización de las infraestructuras, mientras que la presión sobre los costes derivada del combustible, los peajes y la electrificación de las flotas redefine la economía de los operadores. La inversión en corredores para camiones autónomos en las autopistas A9 y A24, la ampliación del programa de incentivos para camiones eléctricos KsNI y los recargos obligatorios en los peajes vinculados a las emisiones de CO₂ están reconfigurando las estrategias de las flotas hacia vehículos de bajas y cero emisiones. Se observa una competencia cada vez mayor tanto entre los transportistas tradicionales como entre los nuevos operadores basados en plataformas que utilizan la optimización de rutas mediante IA y la tarificación dinámica para reducir los kilómetros recorridos en vacío. Las limitaciones de capacidad derivadas de la escasez de conductores, que podría superar los 120 000 para 2027, mantienen elevada la volatilidad de las tarifas al contado y refuerzan la necesidad imperiosa de soluciones de automatización y condiciones laborales atractivas. El programa de ampliación de la red de autopistas federales de Alemania y los proyectos de carreteras inteligentes con tecnología 5G reducen los tiempos de tránsito, consolidan la posición del país como centro neurálgico dentro del mercado único de la UE y generan nuevas fuentes de ingresos en los modelos de transporte por carretera.
Conclusiones clave del informe
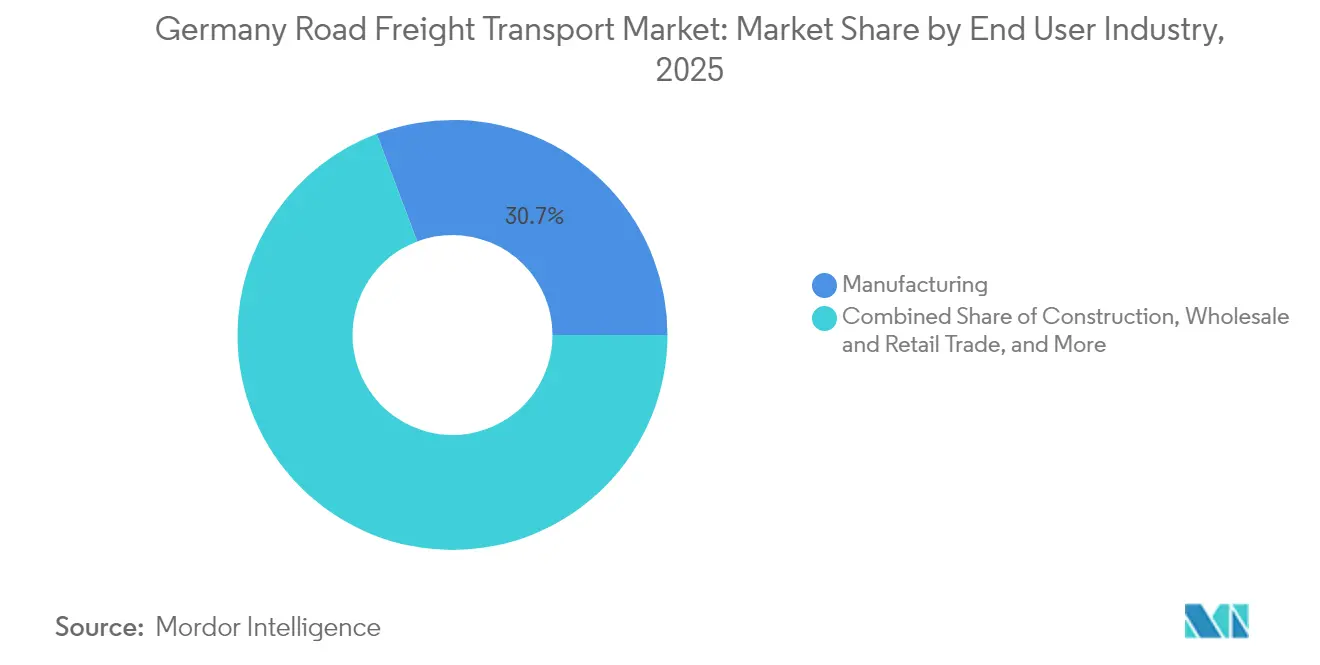
- Por industria de usuario final, la manufactura lideró con el 30.74% de la participación de mercado del transporte de mercancías por carretera en Alemania en 2025, mientras que se pronostica que el comercio mayorista y minorista se expandirá a una CAGR del 3.23% entre 2026 y 2031.
- Por destino, el transporte de mercancías nacional representó el 63.12% del tamaño del mercado de transporte de mercancías por carretera de Alemania en 2025; el transporte de mercancías internacional está avanzando a una tasa compuesta anual del 3.29% entre 2026 y 2031.
- Por especificación de carga de camión, la carga completa representó el 80.88% de los ingresos en 2025, mientras que la carga fraccionada registra la CAGR proyectada más alta, con un 3.15% entre 2026 y 2031.
- Mediante la contenerización, el transporte de carga no contenerizada capturó el 87.21% de la participación en los ingresos en 2025, y el transporte de carga contenerizada está en camino de alcanzar una CAGR del 2.89% entre 2026 y 2031.
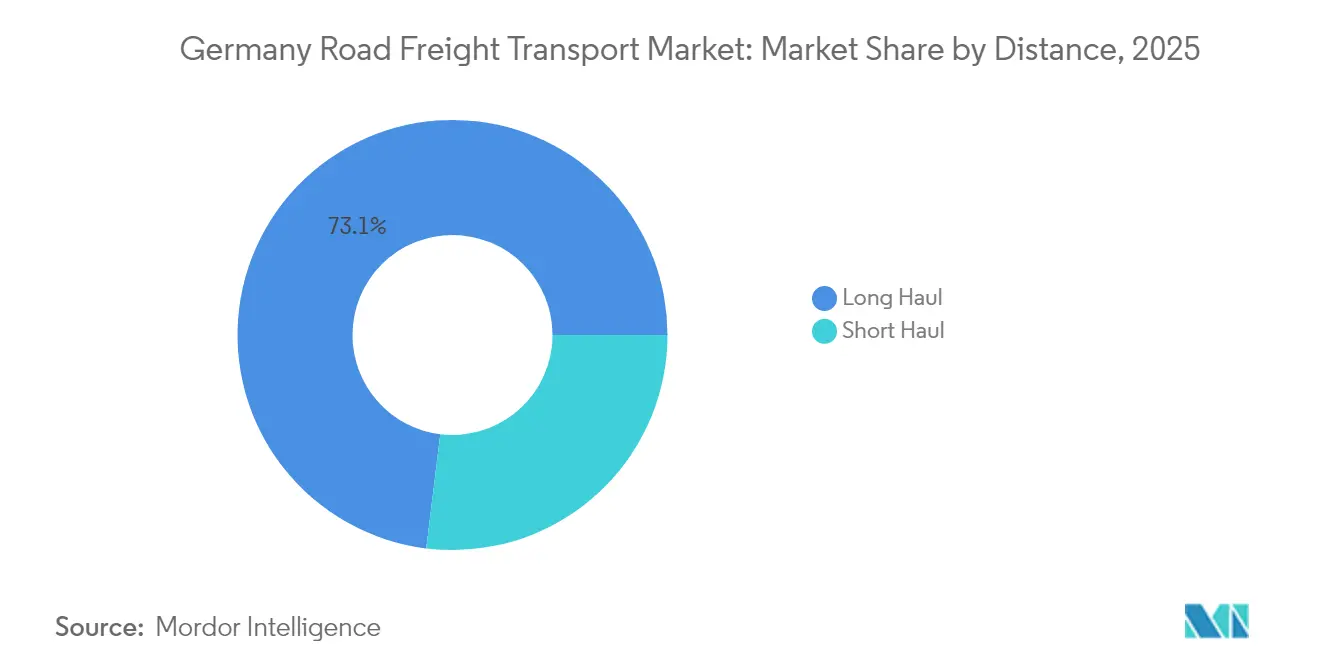
- Por distancia, el largo recorrido representó el 73.05% de los ingresos en 2025 y se prevé que registre la CAGR más alta, del 2.98%, entre 2026 y 2031.
- Por configuración de bienes, los bienes sólidos representaron el 74.63% de la participación en los ingresos en 2025; se proyecta que los bienes fluidos crecerán a una CAGR del 3.05% entre 2026 y 2031.
- Por control de temperatura, el transporte de mercancías sin control de temperatura fue dominante con una participación del 93.98 % en 2025, mientras que se prevé que el transporte de mercancías con control de temperatura aumente a una CAGR del 3.09 % entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado del transporte de mercancías por carretera en Alemania
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión de carreteras federales y digitalización de carreteras inteligentes | + 0.8% | Nacional, concentrado en Baviera, Renania del Norte-Westfalia | Mediano plazo (2-4 años) |
| Las normas de CO₂ Fit-for-55 de la UE aceleran la demanda de camiones eléctricos | + 0.6% | Adopción temprana en toda la UE en las áreas metropolitanas alemanas | Largo plazo (≥ 4 años) |
| La relocalización de la producción alemana de productos intermedios impulsa el kilometraje de pallets en el país | + 0.4% | Nacional, más fuerte en las regiones del corazón industrial | Corto plazo (≤ 2 años) |
| Aumento de la logística de regasificación de GNL en situaciones críticas (2025-28) | + 0.3% | Regiones costeras del norte, expandiéndose hacia el interior | Corto plazo (≤ 2 años) |
| Pilotos de corredores de camiones autónomos en la A9 y la A24 | + 0.2% | Corredores de Baviera y el norte de Alemania | Largo plazo (≥ 4 años) |
| Modelos de suscripción de "camión como servicio" de OEM de nivel 1 | + 0.2% | Segmentos nacionales, urbanos y de larga distancia | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Expansión de Carreteras Federales y Digitalización de Carreteras Inteligentes
Alemania destina 269.6 millones de euros (312.4 millones de dólares) a mejoras en las autopistas que aumentan la capacidad, integran unidades 5G en las carreteras y apoyan las comunicaciones vehículo-infraestructura [1] Ministerio Federal de Transporte, “Programa Federal de Infraestructura de Transporte”, bmvi.de. Estas medidas aumentan el rendimiento de los corredores, reducen el tiempo de inactividad vinculado a la congestión y permiten pruebas de convoyes que pueden reducir el consumo de combustible en casi un 10 %. Una mayor fiabilidad en las arterias principales sustenta el crecimiento del mercado alemán de transporte de mercancías por carretera al atraer volúmenes que desvían las conexiones ferroviarias más lentas. La mejora de las conexiones transfronterizas también aumenta la competitividad de los flujos internacionales de camiones que crecen a una tasa de crecimiento anual compuesta (TCAC) del 3.41 % (2025-2030). El horizonte de finalización a medio plazo permite a los transportistas planificar la renovación de la flota en sincronía con las mejoras de las rutas, impulsando una electrificación más temprana a lo largo de los corredores prioritarios.
Las normas de CO₂ de la UE "Fit-for-55" aceleran la demanda de camiones eléctricos
El peaje diferenciado por CO₂ introducido en julio de 2024 añade 0.41 EUR (0.45 USD) por tonelada-kilómetro en vehículos diésel más antiguos, ampliando instantáneamente la brecha del coste total de propiedad a favor de los modelos de cero emisiones. El programa KsNI de Alemania aporta 1.6 millones de EUR (1.85 millones de USD) en subvenciones para la adquisición de camiones eléctricos de batería y cargadores de depósito, compensando los costes iniciales y aumentando las carteras de pedidos de los fabricantes de equipos originales. Los gestores de flotas ahora tienen en cuenta las clasificaciones basadas en VECTO en las decisiones de compra porque cruzar una clase de peaje puede cambiar los costes operativos anuales en porcentajes de dos dígitos. Los primeros en adoptarlo en Hamburgo y Berlín informan de un coste por kilómetro un 18 % menor en rutas urbanas una vez que se añaden mecanismos de estabilización del precio de la energía [2] DHL Group, “Hydrogen truck pilot 2025”, dhl.com . El impulso inyecta 0.6 puntos porcentuales adicionales en la CAGR prevista.
La relocalización de la producción alemana impulsa el kilometraje de palés domésticos
Los fabricantes medianos acortan las cadenas de suministro para mitigar el riesgo geopolítico y la volatilidad de los precios de la energía, aumentando la demanda nacional de palets-kilómetro en un estimado del 4.2% solo en 2024. Los plazos de entrega más cortos favorecen las importaciones por carretera sobre las marítimas, amortiguando el mercado alemán de transporte de mercancías por carretera frente a la debilidad de los pedidos de exportación. Los flujos de palets se concentran alrededor de Renania del Norte-Westfalia, Baden-Württemberg y Sajonia, lo que ayuda a mantener la densidad de la red regional LTL. Los transportistas también citan el cumplimiento de la norma ISO 14001 y las huellas de CO₂ transparentes como criterios decisivos para la selección de transportistas, premiando a las flotas equipadas con monitorización habilitada por telemática [3] Unión Internacional de Transporte por Carretera, “Precios del combustible: ¿Qué nos espera en 2025?” iru.org . La ola de relocalización proporciona un impulso a corto plazo del 0.4% CAGR (2025-2030).
Aumento de la logística de regasificación de GNL en situaciones críticas (2025-28)
Alemania moviliza múltiples unidades flotantes de almacenamiento y regasificación a lo largo de las costas del Báltico y del Mar del Norte, lo que ha impulsado un aumento repentino de la demanda de remolques especializados para el transporte de equipos, válvulas criogénicas y productos químicos conforme a la normativa ADR. Los operadores con tanques de temperatura controlada y certificaciones para mercancías peligrosas obtienen tarifas superiores, un 25 % superiores a las medias de los contenedores secos de larga distancia. Las terminales de nueva construcción en Wilhelmshaven y Mukran impulsan los corredores interiores hacia los núcleos industriales de Baviera con un alto consumo energético. La expansión del GNL mejora simultáneamente los estándares de formación para los conductores de mercancías peligrosas, lo que facilita parcialmente la retención de pasajeros gracias a un aumento salarial.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El déficit de conductores superará los 120,000 en 2027 | -0.9% | Nacional, aguda en las regiones orientales | Corto plazo (≤ 2 años) |
| El recargo por CO₂ en los peajes de carretera aumenta a 0.41 EUR/tonelada-km | -0.5% | Nacional, que afecta a todos los operadores | Mediano plazo (2-4 años) |
| Prohibiciones de acceso a zonas urbanas según la normativa Euro 7 (Stuttgart, Berlín, Hamburgo) | -0.3% | Principales áreas metropolitanas | Corto plazo (≤ 2 años) |
| La reactivación del transporte ferroviario de mercancías está desviando volúmenes de larga distancia | -0.2% | Corredores nacionales, transfronterizos de la UE | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El déficit de conductores superará los 120,000 en 2027
Las jubilaciones superan la emisión de nuevas licencias, lo que amplía la cartera de vacantes y obliga a los transportistas a aumentar los salarios un 11 % solo en 2025. La capacidad ociosa eleva las tarifas spot hasta un 14 % por encima de los niveles contractuales en las rutas este-oeste de alto volumen. Los transportistas más pequeños se enfrentan a un racionamiento del servicio durante las temporadas altas, ya que los transportistas de nivel medio priorizan a los clientes a largo plazo. Las academias de conductores lanzadas por las asociaciones aceleran la formación, pero no pueden seguir el ritmo de la demanda. Como resultado, la industria experimenta una caída de la tasa de crecimiento anual compuesta (TCAC) del 0.9 % (2025-2030), a pesar de la tecnología que aumenta ligeramente la productividad.
Prohibiciones de acceso urbanas Euro 7
Stuttgart, Hamburgo y Berlín amplían las zonas de bajas emisiones que prohíben los diésel Euro 5 y más antiguos en los distritos centrales, reduciendo la disponibilidad de la flota de reparto en un tercio de la noche a la mañana [4] Clean Cities Campaign, “Restricciones de acceso urbano en Alemania”, cleancitiescampaign.org . Los transportistas deben dedicar activos que cumplan con la normativa a los circuitos urbanos, lo que reduce la utilización general de los camiones. La necesidad de cambiar de remolque en las puertas de la ciudad y redirigir a través de centros de consolidación añade kilómetros indirectos, aumenta los costes y retrasa los plazos de entrega, especialmente para cargas de alimentos y productos farmacéuticos que requieren control de temperatura.
Análisis de segmento
Por industria de usuario final: la manufactura sigue siendo un pilar mientras que el comercio mayorista y minorista se acelera
El sector manufacturero generó una contribución del 30.74 % al mercado alemán de transporte de mercancías por carretera en 2025, basado en los sectores de la automoción, la maquinaria y la química. La presión continua sobre los precios de la energía limita la producción orientada a la exportación, pero la compleja logística justo a tiempo mantiene altas las densidades de envío y garantiza la eficiencia de los envíos completos (FTL). Los proveedores de primer nivel recurren a la planificación digital de los envíos de mercancías por carretera (milk run) para reducir el tiempo de permanencia en los centros de cross-docking y mantener un inventario reducido. Mientras tanto, se prevé que el segmento mayorista y minorista, impulsado por un sector de comercio electrónico de 116 000 millones de euros (128 020 millones de dólares), sea el de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 3.23 % (2026-2031), y se decante por los servicios de carga fraccionada (LTL) y microcumplimiento en las zonas periféricas de las ciudades. Los minoristas agrupan la logística inversa para las devoluciones en el mismo viaje, lo que aumenta la rotación de remolques y requiere sistemas de gestión de rutas adaptativos.
La demanda anual de bienes de consumo de alta rotación estabiliza los factores de carga entre semana, complementando los flujos industriales más cíclicos. La construcción, impulsada por la inversión federal en infraestructura, asegura volúmenes sostenidos de cemento y acero, aunque los cierres estacionales en invierno reducen la consistencia trimestral. La participación de la agricultura aumenta ligeramente a medida que las tendencias de abastecimiento regional en el comercio minorista de alimentos acortan las rutas de la granja a la mesa. El transporte especializado para la construcción de plantas de GNL registra un crecimiento de dos dígitos en nichos específicos, pero el volumen se mantiene modesto en comparación con los productos a granel.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por destino: la escala nacional se equilibra con la creciente demanda transfronteriza
Las operaciones nacionales mantuvieron una participación del 63.12 % en el mercado alemán de transporte de mercancías por carretera en 2025, lo que refleja la dispersión geográfica de la industria manufacturera del país. La densa red de autopistas y carreteras federales facilita las entregas en el mismo día entre la cuenca del Ruhr, el sur de Baviera y Sajonia. La reposición de inventario en tiendas minoristas y la relocalización de las empresas de transporte a largo plazo (Mittelstand) alargan la duración media de los transportes nacionales un 1.3 % interanual, ya que los proveedores se trasladan de Asia a subcontratistas alemanes. Sin embargo, el transporte internacional por carretera presenta la mayor tasa de crecimiento anual compuesta (TCAC) prevista, del 3.29 %. Las exportaciones a los países vecinos de Polonia, Chequia, Austria y el corredor del Benelux dominan los flujos, y la presentación previa en aduanas, según el sistema ICS2 de la UE, redujo los tiempos de permanencia en la frontera en un 22 % a principios de 2025.
Las plataformas digitalmente integradas que automatizan la documentación de CMR y eCMR armonizan aún más los procedimientos, ofreciendo a las flotas con tecnología avanzada una ventaja en velocidad. La fusión DSV-DB Schenker aumenta la densidad de la red transfronteriza, incrementando la presión competitiva sobre los transportistas medianos. La competencia intermodal carretera-ferrocarril se intensifica en la ruta Rin-Alpino a medida que DB Cargo aumenta su capacidad, lo que sugiere que el crecimiento del transporte por carretera dependerá de los envíos urgentes y de alto valor, donde el riesgo de cambio modal es menor.
Especificación por carga de camión: eficiencia de FTL versus flexibilidad de LTL
Los servicios de carga completa (FTL) representaron el 80.88 % de la cuota de mercado del transporte de mercancías por carretera en Alemania en 2025, impulsados por flujos industriales consolidados que aprovechan los altos factores de carga. El FTL se beneficia de la aparición de pelotones autónomos que prometen reducir el coste por kilómetro del conductor y el consumo de combustible, especialmente en corredores de más de 400 km. Su fiabilidad convierte al FTL en la columna vertebral de las entregas escalonadas justo en secuencia en el sector de la automoción. El transporte fraccionado, aunque de menor volumen, disfruta de una tasa de crecimiento anual compuesta (TCAC) del 3.15 % (2026-2031) gracias a los patrones de reabastecimiento del comercio electrónico que favorecen los envíos frecuentes y de bajo volumen.
Los principales 3PL rediseñan sus configuraciones radiales, reduciendo los plazos de entrega de clasificación a domicilio a menos de 48 horas en todo el país. Las plataformas integradas TMS-WMS facilitan la consolidación dinámica de la carga, reduciendo la densidad de paradas y mitigando la dilución de márgenes en los envíos LTL. Sin embargo, la rentabilidad de toda la red depende de una gestión precisa de los tiempos de corte y del análisis predictivo para la reserva de capacidad.
Con la contenerización: las cargas unitarias ganan terreno, el transporte a granel sigue dominando
El segmento de transporte de mercancías no contenerizado representó el 87.21 % del mercado alemán de transporte de mercancías por carretera en 2025, lo que refleja el predominio de maquinaria voluminosa, componentes de automoción y productos químicos peligrosos que requieren accesorios a medida. Estas cargas exigen remolques especializados y tripulaciones con certificación ADR, lo que refuerza la confianza del cliente. El transporte de mercancías en contenedores, con una tasa de crecimiento anual compuesta (TCAC) del 2.89 % (2026-2031), se beneficia de las crecientes terminales intermodales de Duisburgo y Núremberg, donde la sincronización de los horarios ferroviarios y la automatización de las puertas reducen el tiempo de inactividad de los camiones en un 15 %.
Las cajas con estándar ISO mejoran la previsibilidad y permiten un seguimiento casi en tiempo real. Los transportistas de productos químicos también exploran el uso de contenedores cisterna ISO para agilizar las transiciones entre carretera y ferrocarril. La inversión en contenedores refrigerados facilita que las cadenas de supermercados y productos farmacéuticos con temperatura controlada accedan a subsidios para el transporte combinado en el marco del programa Kombi-Bonus de Alemania.
Por distancia: el dominio de las largas distancias respalda el rol de centro nacional
El transporte de larga distancia generó el 73.05 % de la cuota de mercado del transporte de mercancías por carretera en Alemania en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 2.98 % entre 2026 y 2031, impulsada por el papel de Alemania como puerta de entrada continental. La digitalización de rutas aumenta la velocidad media en autopista, mientras que las pruebas de Nivel 4 reducen drásticamente la fatiga del conductor. La flexibilidad en la regulación de turnos para convoyes autónomos podría ampliar las ventanas legales de conducción hasta dos horas por recorrido. El transporte de corta distancia, principalmente en radios de 150 km, se beneficia de los patrones de consumo urbano y la alta frecuencia de servicio, pero se enfrenta a las restricciones de acceso de la Euro 7 y a la congestión en las plataformas.
Los centros de consolidación municipales funcionan como nodos de relevo, permitiendo que las plataformas de larga distancia se transfieran a camiones eléctricos de 7.5 toneladas para las entregas de última milla. Las políticas que eximen de peajes municipales a los vehículos de cero emisiones impulsan la adopción del transporte urbano de corta distancia; sin embargo, el costo del mantenimiento de dos flotas mantiene el liderazgo en el transporte de larga distancia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por configuración de mercancías: Cargas sólidas anclan la densidad de la red
Las mercancías sólidas, con un valor de 49.29 millones de dólares, representaron el 74.63 % del tamaño del mercado alemán de transporte de mercancías por carretera en 2025, lo que impulsó la utilización predecible de las rutas entre los parques de proveedores y las plantas de los fabricantes de equipos originales (OEM). Los cargadores de palés automatizados y el equilibrado de peso asistido por telemática reducen el tiempo de permanencia en la terminal, maximizando los kilómetros diarios por activo. Las mercancías líquidas, como productos químicos, GNL y alimentos líquidos, cobran impulso con una tasa de crecimiento anual compuesta (TCAC) del 3.05 % (2026-2031) gracias a las mejoras en las refinerías y la demanda de biocombustibles. El arrendamiento de contenedores cisterna se reduce en los puertos del norte, lo que impulsa las tarifas spot al alza en los meses de mayor demanda.
El cumplimiento de las normas de seguridad ADR y GDP aumenta la carga administrativa, pero también genera mayores márgenes de beneficio para los especialistas certificados. Los registradores de datos que monitorizan la temperatura y la presión en tránsito se convierten en requisitos básicos para los clientes, lo que profesionaliza aún más el segmento.
Mediante el control de temperatura: la cadena de frío se expande de un nicho a una necesidad
El sector sin control de temperatura conserva una cuota del 93.98 % gracias a su dominio en componentes industriales y bienes de consumo de alta rotación. Sin embargo, los envíos con control de temperatura, que se espera que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 3.09 % entre 2026 y 2031, impulsados por el comercio electrónico de alimentos frescos y productos biológicos, impulsan la diversificación de la flota. Los productos farmacéuticos requieren una integridad de 2-8 °C, lo que impulsa la adopción de remolques multicompartimentos con sondas IoT que transmiten datos en tiempo real a los paneles de control del PIB.
Los supermercados realizan una prueba piloto de frigoríficos 100 % eléctricos en la ZBE de Berlín, informando de una reducción del 20 % en los costes operativos totales una vez obtenidas las subvenciones estatales. La capacidad de la cadena de frío sigue siendo limitada, lo que fomenta los contratos a largo plazo con cláusulas de penalización por excursiones.
Análisis geográfico
La red nacional de transporte de mercancías de Alemania gira en torno a tres ejes de gran volumen: el cinturón industrial Rin-Ruhr, la A9, que une Baviera con Sajonia-Anhalt, y el corredor norte-sur entre el núcleo portuario de Hamburgo y las empresas automovilísticas de Baden-Württemberg. En conjunto, estas vías transportan casi la mitad del tonelaje nacional por carretera y sustentan la tasa de crecimiento anual compuesta (TCAC) del 2.87 % (2026-2031) del mercado alemán de transporte de mercancías por carretera. Las continuas ampliaciones de las carreteras federales alivian los cuellos de botella en los anillos de Colonia y Fráncfort, lo que contribuye a un ahorro incremental en combustible y horas extras de los conductores.
Las regiones costeras del norte captan nuevo tráfico relacionado con el GNL que alimenta los complejos petroquímicos del bajo Weser. Los flujos hacia el este, hacia Polonia y Chequia, se recuperan con un volumen de dos dígitos a principios de 2025 tras la simplificación regulatoria en los cruces de Fráncfort-Óder y Görlitz. El interior del Benelux sigue siendo crucial; los camiones con destino a Róterdam representan el 18 % de todos los viajes internacionales alemanes, impulsados por el intercambio de productos semiacabados entre las acerías del Ruhr y las terminales holandesas.
Las zonas urbanas de bajas emisiones estimulan el despliegue de camiones ligeros eléctricos de batería, especialmente en los distritos de Friedrichshain-Kreuzberg en Berlín, Altona en Hamburgo y Neckarpark en Stuttgart. Estas políticas municipales reconfiguran las redes radiales, ya que los transportistas abren microdepósitos fuera de las murallas de la ciudad. Por el contrario, las rutas comerciales alpinas hacia Austria se enfrentan a perturbaciones climáticas que periódicamente desplazan el transporte de mercancías a las alternativas ferroviarias del túnel de base del Brennero, lo que limita el crecimiento del transporte por carretera de larga distancia en esa dirección.
Panorama competitivo
La competencia en el mercado alemán del transporte de mercancías por carretera sigue fragmentada, lo que deja espacio para líderes regionales y corredores digitales. El cierre en abril de 2025 de la adquisición de DB Schenker por parte de DSV por 14 300 millones de euros (15 780 millones de dólares) crea un líder global con una sólida cartera de ingresos de 39 000 millones de dólares y una amplia presencia de almacenes en Alemania. La competencia responde con especialización: DACHSER amplía su centro de Ingolstadt para gestionar piezas industriales de alto valor, mientras que Rhenus implementa redes de grupaje guiadas por IA que reducen los tiempos de cross-docking en un tercio.
Los compromisos de sostenibilidad definen las agendas de renovación de flotas. DHL y GLS realizan pruebas piloto con tractores de hidrógeno y eléctricos en rutas de larga distancia, aprovechando la financiación de fabricantes de equipos originales (OEM) y los descuentos de peajes para rutas ecológicas. Raben Group automatiza los flujos de trabajo administrativos mediante RPA, ahorrando 6 millones de euros (6.62 millones de dólares) al año y reasignando personal a tareas de atención al cliente. Las startups tecnológicas ofrecen intercambios de capacidad y sistemas de precios dinámicos que ajustan la demanda puntual con la capacidad ociosa, lo que presiona a los intermediarios tradicionales para optimizar los niveles de servicio.
Los fabricantes de equipos originales (OEM) se expanden en el mercado con suscripciones de camiones como servicio, que incluyen hardware, carga y mantenimiento predictivo, difuminando así las fronteras entre fabricantes y transportistas. La complejidad del cumplimiento normativo en torno a ADR, GDP e ISO 45001 impulsa a los transportistas a consolidar contratos con proveedores que cuentan con un conjunto completo de certificaciones, una tendencia que favorece a los operadores de mayor tamaño. A pesar de las fusiones y adquisiciones esporádicas, el estricto régimen antimonopolio alemán limita las megafusiones, preservando así un ecosistema multiactor saludable.
Líderes de la industria del transporte de mercancías por carretera en Alemania
Grupo DHL
dachser
Kuehne + nagel
DSV A / S
Grupo Rhenus
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Abril de 2025: DSV finaliza la adquisición de DB Schenker por 14.3 millones de euros (15.8 millones de dólares), creando así el mayor transportista de mercancías del mundo.
- Enero de 2025: UPS completa la adquisición de Frigo-Trans y BPL, reforzando la logística de atención médica con temperatura controlada en toda Europa.
- Octubre de 2024: DACHSER inicia la construcción de un centro logístico de 13,000 m² en Ingolstadt para ampliar su capacidad de manipulación de bienes industriales y de consumo.
- Septiembre de 2024: GLS Alemania pone en servicio regularmente su primer camión de larga distancia eléctrico a batería.
Alcance del informe sobre el mercado del transporte de mercancías por carretera en Alemania
Agricultura, pesca y silvicultura, construcción, manufactura, petróleo y gas, minería y canteras, comercio mayorista y minorista, otros se segmentan por industria del usuario final. Nacional e internacional se segmentan por destino. Carga completa (FTL) y carga fraccionada (LTL) se segmentan por especificación de carga completa. Contenedorizado y no contenedorizado se segmentan por contenerización. Larga distancia y corta distancia se segmentan por distancia. Mercancías líquidas y sólidas se segmentan por configuración de mercancías. Sin control de temperatura y con control de temperatura se segmentan por control de temperatura.Industria del usuario final
| Agricultura, pesca y silvicultura |
| Construcción |
| Manufactura |
| Petróleo y Gas, Minería y Canteras |
| Comercio al por mayor y al por menor |
| Otros |
Destino
| Nacional |
| Conferencia |
Especificación de carga de camión
| Carga completa del camión (FTL) |
| Carga inferior a un camión (LTL) |
El uso de contenedores
| En contenedores |
| No en contenedores |
Distancia
| Largo plazo |
| Trayecto corto |
Configuración de mercancías
| Productos fluidos |
| Productos Sólidos |
Control de la temperatura
| Sin control de temperatura |
| Temperatura controlada |
| Industria del usuario final | Agricultura, pesca y silvicultura |
| Construcción | |
| Manufactura | |
| Petróleo y Gas, Minería y Canteras | |
| Comercio al por mayor y al por menor | |
| Otros | |
| Destino | Nacional |
| Conferencia | |
| Especificación de carga de camión | Carga completa del camión (FTL) |
| Carga inferior a un camión (LTL) | |
| El uso de contenedores | En contenedores |
| No en contenedores | |
| Distancia | Largo plazo |
| Trayecto corto | |
| Configuración de mercancías | Productos fluidos |
| Productos Sólidos | |
| Control de la temperatura | Sin control de temperatura |
| Temperatura controlada |
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Agricultura, Pesca y Silvicultura (AFF) Este segmento de la industria de usuarios finales captura los gastos logísticos externos (subcontratados) en los que incurren los actores de la industria AFF para el servicio de transporte de mercancías por carretera. Los usuarios finales considerados son los establecimientos dedicados principalmente al cultivo, la cría de animales, la tala de árboles, la pesca y otros animales de sus hábitats naturales, y la prestación de actividades de apoyo relacionadas. En este sentido, a lo largo de la cadena de valor, los Proveedores de Servicios Logísticos (PSL) desempeñan un papel crucial en las actividades de adquisición, almacenamiento, manipulación, transporte y distribución para el flujo óptimo y continuo de insumos (semillas, pesticidas, fertilizantes, equipos y agua) desde los fabricantes o proveedores hasta los productores, y el flujo fluido de productos (productos agrícolas, agroalimentarios) a los distribuidores/consumidores. Esto incluye la logística con y sin control de temperatura, según sea necesario, de acuerdo con la vida útil de los bienes transportados o almacenados.
- Construcción - Este segmento de la industria de usuarios finales captura el gasto logístico externo (subcontratado) incurrido por los actores de la industria de la construcción en el servicio de transporte de mercancías por carretera. Los usuarios finales considerados son los establecimientos que se dedican principalmente a la construcción, reparación y renovación de edificios residenciales y comerciales, infraestructura, obras de ingeniería, subdivisión y desarrollo de terrenos. Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el aumento de la rentabilidad de los proyectos de construcción al mantener el inventario de materias primas y equipos, suministros críticos y brindando otros servicios de valor agregado para una gestión eficaz del proyecto.
- Transporte de mercancías por carretera en contenedores - El segmento captura el gasto logístico externo (subcontratado) incurrido por los usuarios finales del servicio de transporte de mercancías por carretera en servicios de carga completa (FTL). El transporte de mercancías por carretera FTL se caracteriza por una sola carga completa no combinada con otros envíos. Comprende envíos (i) dedicados a las mercancías de un solo remitente (ii) tomados directamente desde un punto de origen a uno o más puntos de destino (iii) que comprenden el transporte de correo a granel por camión (iv) que comprenden tanto servicios de transporte por carretera de contenedores (carga completa de contenedores, FCL) como sin contenedores (v) que comprenden mercancías que requieren servicios de transporte con o sin temperatura controlada (vi) que comprenden el transporte de líquidos a granel por cisterna (vii) que implican el transporte por camión de residuos (viii) el transporte por camión de materiales peligrosos. Los servicios de valor añadido (VAS) relacionados de clasificación, consolidación y descongelación se incluyen en el segmento de otros servicios del mercado de transporte y logística.
- Tendencias de exportación y tendencias de importación - El desempeño logístico general de una economía está positiva y significativamente (estadísticamente) correlacionado con su desempeño comercial (exportaciones e importaciones). Por lo tanto, en esta tendencia de la industria, el valor total del comercio, los principales productos/grupos de productos y los principales socios comerciales, para la geografía estudiada (país o región según el alcance del informe) se han analizado junto con el impacto de la principal infraestructura comercial/logística. inversiones y entorno regulatorio.
- Productos fluidos Este segmento abarca los gastos logísticos externos (subcontratados) que realizan los usuarios finales del servicio de transporte de mercancías por carretera para el transporte de líquidos a granel, utilizados habitualmente en las industrias de extracción, manufactura, procesamiento de alimentos y agricultura, entre otras. Incluye el transporte de líquidos como (i) productos químicos/mercancías peligrosas (por ejemplo, ácidos), (ii) agua (potable y de residuos), (iii) petróleo y gas (tanto aguas arriba como aguas abajo, como gasolina, combustible, petróleo crudo o propano), (iv) líquidos a granel de grado alimenticio (como leche o jugos), (v) caucho, (vi) productos agroquímicos, entre otros. Estos productos se transportan generalmente en camiones cisterna.
- Precio del combustible - Los aumentos en el precio del combustible pueden causar retrasos y perturbaciones para los proveedores de servicios logísticos (LSP), mientras que las caídas en los mismos pueden resultar en una mayor rentabilidad a corto plazo y una mayor rivalidad en el mercado para ofrecer a los consumidores las mejores ofertas. Por lo tanto, las variaciones del precio del combustible se han estudiado durante el período objeto de examen y se han presentado junto con las causas y los impactos en el mercado.
- Transporte de mercancías por carretera con carga completa (FTL) - El segmento captura el gasto logístico externo (subcontratado) incurrido por los usuarios finales del servicio de transporte de mercancías por carretera en servicios de carga completa (FTL). El transporte de mercancías por carretera FTL se caracteriza por una sola carga completa no combinada con otros envíos. Comprende envíos (i) dedicados a las mercancías de un solo remitente (ii) tomados directamente desde un punto de origen a uno o más puntos de destino (iii) que comprenden el transporte de correo a granel por camión (iv) que comprenden tanto servicios de transporte por carretera de contenedores (carga completa de contenedores, FCL) como sin contenedores (v) que comprenden mercancías que requieren servicios de transporte con o sin temperatura controlada (vi) que comprenden el transporte de líquidos a granel por cisterna (vii) que implican el transporte por camión de residuos (viii) el transporte por camión de materiales peligrosos. Los servicios de valor añadido (VAS) relacionados de clasificación, consolidación y descongelación se incluyen en el segmento de otros servicios del mercado de transporte y logística.
- Distribución del PIB por actividad económica - El producto interno bruto nominal y la distribución del mismo en los principales sectores económicos de la geografía estudiada (país o región según el alcance del informe) se han estudiado y presentado en esta tendencia de la industria. Como el PIB está relacionado positivamente con la rentabilidad y el crecimiento de la industria de la logística, estos datos se han utilizado junto con las tablas de insumo-producto/tablas de oferta-uso para analizar los principales sectores potenciales que contribuyen a la demanda de logística.
- Crecimiento del PIB por actividad económica - En esta tendencia de la industria se ha presentado el crecimiento del Producto Interno Bruto Nominal en los principales sectores económicos, para la geografía estudiada (país o región según el alcance del informe). Estos datos se han utilizado para evaluar el crecimiento de la demanda logística de todos los usuarios finales del mercado (sectores económicos considerados aquí).
- La inflación - En esta tendencia de la industria se han presentado variaciones tanto en la inflación de precios mayoristas (cambio interanual en el índice de precios al productor) como en la inflación de precios al consumidor. Estos datos se han utilizado para evaluar el entorno inflacionario, ya que desempeña un papel vital en el buen funcionamiento de la cadena de suministro, impactando directamente los componentes de los costos operativos de logística, por ejemplo, precios de neumáticos, salarios y beneficios de los conductores, precios de energía/combustible, costos de mantenimiento, cargos de peaje, alquileres de almacenamiento, corretaje de aduanas, tarifas de envío, tarifas de mensajería, etc., lo que afecta al mercado general de transporte y logística.
- Tendencias clave de la industria - La sección del informe denominada "Tendencias clave de la industria" incluye todas las variables/parámetros clave estudiados para analizar mejor las estimaciones y pronósticos del tamaño del mercado. Todas las tendencias se han presentado en forma de puntos de datos (series temporales o últimos puntos de datos disponibles) junto con un análisis del parámetro en forma de comentarios concisos relevantes para el mercado, para la geografía estudiada (país o región según el alcance del informe). ).
- Movimientos estratégicos clave La acción que una empresa realiza para diferenciarse de su competencia o que se utiliza como estrategia general se denomina Movimiento Estratégico Clave (MCE). Esto incluye (1) Acuerdos (2) Expansiones (3) Reestructuración Financiera (4) Fusiones y Adquisiciones (5) Alianzas y (6) Innovaciones de Productos. Se ha seleccionado a los principales actores del mercado (Proveedores de Servicios Logísticos, PSL), y sus MCE se han estudiado y presentado en esta sección.
- Transporte de mercancías por carretera con carga inferior a un camión (LTL) - El segmento captura el gasto logístico externo (subcontratado) incurrido por los usuarios finales del servicio de transporte de mercancías por carretera en servicios de carga fraccionada (LTL). El transporte de mercancías por carretera LTL se caracteriza por múltiples envíos combinados en un solo camión para múltiples entregas dentro de una red. Comprende establecimientos (i) dedicados principalmente al transporte de mercancías generales y especializadas de cargas fraccionadas, (ii) caracterizados por el uso de terminales para consolidar envíos, generalmente de varios expedidores, en un solo camión para el transporte entre una terminal de montaje de carga y una terminal de desmontaje, donde la carga se clasifica y los envíos se redireccionan para su entrega (iv) envío de carga fraccionada (LCL)/envío de grupaje en caso de servicios de transporte por carretera. Las actividades en el alcance incluyen (i) recogida local, (ii) transporte de línea y (iii) entrega local. Los servicios de valor añadido (VAS) relacionados de clasificación, consolidación y desconsolidación se incluyen en el segmento de otros servicios del mercado de transporte y logística.
- Desempeño Logístico - El desempeño y los costos logísticos son la columna vertebral del comercio e influyen en los costos comerciales, lo que hace que los países compitan globalmente. El desempeño de la logística está influenciado por las estrategias de gestión de la cadena de suministro adoptadas en todo el mercado, los servicios gubernamentales, las inversiones y políticas, los costos de combustible/energía, el entorno inflacionario, etc. Por lo tanto, en esta tendencia de la industria, el desempeño de la logística de la geografía estudiada (país/región según el alcance del informe) ha sido analizado y presentado durante el período objeto de examen.
- Proveedores principales de camiones - La participación de mercado de las marcas de camiones está influenciada por factores como las preferencias geográficas, la cartera de tipos de camiones, los precios de los camiones, la producción local, la penetración del servicio de reparación y mantenimiento de camiones, la atención al cliente, las innovaciones tecnológicas (como vehículos eléctricos, digitalización, camiones autónomos), la eficiencia del combustible, las opciones de financiación, los costos anuales de mantenimiento, la disponibilidad de sustitutos, las estrategias de marketing, etc. Por lo tanto, la distribución (porcentaje de participación para el año base del estudio) del volumen de ventas de camiones para las principales marcas de camiones y los comentarios sobre el escenario actual del mercado y la anticipación del mercado durante el período de pronóstico se han presentado en esta tendencia de la industria.
- Manufactura - Este segmento de la industria del usuario final captura el gasto de logística externa (subcontratada) incurrido por los actores de la industria manufacturera en el servicio de transporte de carga por carretera. Los actores usuarios finales considerados son los establecimientos que se dedican principalmente a la transformación química, mecánica o física de materiales o sustancias en nuevos productos. Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el mantenimiento de un flujo fluido de materias primas a lo largo de la cadena de suministro, permitiendo la entrega oportuna de productos terminados a los distribuidores o clientes finales y almacenando y suministrando las materias primas a los clientes para la fabricación justo a tiempo. .
- Compartir modal - La participación modal de carga está influenciada por factores como la productividad modal, las regulaciones gubernamentales, la contenedorización, la distancia del envío, los requisitos de control de temperatura, el tipo de mercancías, el comercio internacional, el terreno, la velocidad de entrega, el peso del envío, los envíos a granel, etc. Además, la participación modal por tonelaje (toneladas) y participación modal por volumen de negocios de carga (toneladas-km) difieren según la distancia promedio de los envíos, el peso de los principales grupos de productos transportados en la economía y el número de viajes. Esta tendencia de la industria representa la distribución de la carga transportada por modo de transporte (tanto en toneladas como en toneladas-km), para el año base del estudio.
- Petróleo y Gas, Minería y Canteras Este segmento de la industria de usuarios finales abarca los gastos logísticos externos (subcontratados) que incurren las empresas de la industria extractiva en el servicio de transporte de mercancías por carretera. Se consideran usuarios finales los establecimientos que extraen sólidos minerales naturales, como carbón y menas; minerales líquidos, como petróleo crudo; y gases, como gas natural. Los Proveedores de Servicios Logísticos (PSL) abarcan todas las fases, desde la fase inicial hasta la fase final, y desempeñan un papel crucial en el transporte de maquinaria, equipos de perforación, minerales extraídos, petróleo crudo y gas natural, y productos refinados/procesados.
- Otros usuarios finales - El segmento de otros usuarios finales captura los gastos de logística externos (subcontratados) incurridos por los servicios financieros (BFSI), bienes raíces, servicios educativos, atención médica y servicios profesionales (administrativos, gestión de residuos, legales, arquitectónicos, de ingeniería, de diseño, de consultoría, científicos). I+D), en el servicio de transporte de mercancías por carretera. Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el movimiento confiable de suministros y documentos hacia y desde estas industrias, como el transporte de cualquier equipo o recurso necesario, el envío de documentos y archivos confidenciales, el movimiento de bienes y suministros médicos (suministros e instrumentos quirúrgicos, incluidos guantes, mascarillas, jeringas, equipos), por nombrar algunos.
- Inflación de precios al productor - Indica la inflación desde el punto de vista de los productores, es decir. el precio de venta promedio recibido por su producción durante un período de tiempo. El cambio anual (YoY) del índice de precios al productor se informa como inflación de precios mayoristas en la tendencia de la industria "Inflación". Dado que el WPI captura los movimientos dinámicos de precios de la manera más completa, es ampliamente utilizado por gobiernos, bancos, industria y círculos empresariales y se considera importante en la formulación de políticas comerciales, fiscales y otras políticas económicas. Los datos se han utilizado junto con la inflación de los precios al consumidor para comprender mejor el entorno inflacionario.
- Tendencias de precios del transporte por carretera - Los precios del flete por modo de transporte (USD/tonkm), durante el período objeto de examen, se han presentado en esta tendencia de la industria. Los datos se han utilizado para evaluar el entorno inflacionario, el impacto en el comercio, el volumen de negocios de carga (tonkm), la demanda del mercado de transporte de carga por carretera y, por tanto, el tamaño del mercado de transporte de carga por carretera.
- Tendencias del tonelaje del transporte por carretera - El tonelaje de carga (peso de las mercancías en toneladas) manipulado por modo de transporte, durante el período objeto de examen, se ha presentado en esta tendencia de la industria. Los datos se han utilizado como uno de los parámetros además de la distancia promedio por envío (km), el volumen de carga (tonkm) y el precio del flete (USD/tonkm) para evaluar el tamaño del mercado de transporte de carga.
- Transporte de mercancías por carretera - La contratación de un proveedor de servicios logísticos de transporte de mercancías por carretera (LSP) o transportista (logística externalizada), para el transporte de mercancías constituye el mercado del transporte de mercancías por carretera. El alcance del estudio incluye (i) el transporte por carretera de mercancías notificado por transportistas registrados en los países informantes (ii) el transporte de materias primas o productos manufacturados (sólidos y fluidos) (iii) el transporte mediante vehículos comerciales (camiones rígidos o tractocamiones, (iv) el transporte de carga completa (FTL) o carga fraccionada (LTL) (v) el transporte en contenedores o sin contenedores (vi) el transporte con o sin temperatura controlada, (vii) el transporte de corta o larga distancia (por carretera, OTR), (viii) el transporte de artículos usados de oficina o del hogar (empresas de mudanzas y embalajes), (ix) otro transporte de carga especializado (mercancías peligrosas, carga de gran tamaño) y (x) los envíos externalizados de primera milla/media milla/última milla realizados por los actores del transporte de mercancías por carretera. El alcance no incluye (i) el transporte realizado por transportistas registrados en otros países (ii) el mercado de entrega de comidas de última milla (iii) el mercado de entrega de comestibles (iv) el transporte a través de la red de carreteras realizada/informada por los actores del servicio de mensajería, mensajería urgente y paquetería (CEP).
- Longitud del camino - Dado que la infraestructura desempeña un papel vital en el desempeño logístico de una economía, variables como la longitud de las carreteras, la distribución de la longitud de las carreteras por categoría de superficie (pavimentadas frente a no pavimentadas), la distribución de la longitud de las carreteras según la clasificación de las carreteras (autopistas frente a carreteras frente a otras carreteras), han sido analizados y presentados en esta tendencia de la industria.
- Ingresos segmentarios - Los ingresos segmentarios se han triangulado o calculado y presentado para todos los principales actores del mercado. Se refiere a los ingresos específicos del mercado de transporte de mercancías por carretera obtenidos por la empresa, durante el año base del estudio, en la geografía estudiada (país o región según el alcance del informe). Se calcula mediante el estudio y análisis de parámetros importantes como finanzas, cartera de servicios, fuerza de los empleados, tamaño de la flota, inversiones, número de países presentes, principales economías de interés, etc., que han sido informados por la empresa en sus informes anuales. Página web. Para las empresas que tienen escasa información financiera, se ha recurrido a bases de datos pagas como D&B Hoovers y Dow Jones Factiva, que se han verificado a través de interacciones entre la industria y los expertos.
- Transporte de mercancías por carretera de corta distancia Este segmento abarca los gastos logísticos externos (subcontratados) que incurren los usuarios finales del servicio de transporte de mercancías por carretera en el transporte local (menos de 100 kilómetros). Incluye el transporte de mercancías por carretera (i) dentro de una misma zona administrativa y su zona de influencia, (ii) mediante camiones pequeños y camionetas pickup, (iii) mediante servicios de contenedores y carga seca a granel, (iv) intermodal desde puertos, terminales de contenedores o aeropuertos, y (v) envíos externalizados de primera y última milla realizados por empresas de transporte de mercancías por carretera.
- PIB del sector transporte y almacenamiento - El valor y el crecimiento del PIB del sector de transporte y almacenamiento tienen una relación directa con el tamaño del mercado de transporte de mercancías y logística y, por tanto, con el tamaño del mercado del transporte de mercancías por carretera. Por lo tanto, esta variable ha sido estudiada y presentada durante el período objeto de examen, en términos de valor (USD) y como porcentaje del PIB total, en esta tendencia de la industria. Los datos han sido respaldados por comentarios concisos y relevantes sobre las inversiones, los desarrollos y el escenario actual del mercado.
- Tendencias en la industria del comercio electrónico - La mejora de la conectividad a Internet y el auge de la penetración de los teléfonos inteligentes, junto con el aumento de los ingresos disponibles, han dado lugar a un crecimiento fenomenal en el mercado del comercio electrónico a nivel mundial. Los compradores en línea requieren una entrega rápida y eficiente de sus pedidos, lo que genera un aumento en la demanda de servicios de logística, especialmente servicios de cumplimiento de comercio electrónico. Por lo tanto, en esta tendencia de la industria se han analizado y presentado el valor bruto de la mercancía (GMV), el crecimiento histórico y proyectado, la desintegración de los principales grupos de productos básicos en la industria del comercio electrónico para la geografía estudiada (país o región según el alcance del informe).
- Tendencias en la industria manufacturera - La industria manufacturera implica la transformación de materias primas en productos terminados, mientras que la industria logística garantiza el flujo eficiente de materias primas a la fábrica y el transporte de productos manufacturados a los distribuidores y consumidores. La oferta y la demanda de ambas industrias están altamente interrelacionadas y son críticas para una cadena de suministro fluida. Por lo tanto, en esta tendencia de la industria se han analizado y presentado el valor agregado bruto (VAB), la división del VAB en los principales sectores manufactureros y el crecimiento de la industria manufacturera durante el período objeto de examen.
- Tamaño de la flota de camiones por tipo - La participación de mercado de los tipos de camiones está influenciada por factores como las preferencias geográficas, las principales industrias de usuarios finales, los precios de los camiones, la producción local, la penetración del servicio de reparación y mantenimiento de camiones, la atención al cliente, las disrupciones tecnológicas (como vehículos eléctricos, digitalización, camiones autónomos), etc. Por lo tanto, la distribución (% de participación para el año base del estudio) del volumen del parque de camiones por tipo de camión, disruptores del mercado, inversiones en fabricación de camiones, especificaciones de camiones, regulaciones de uso e importación de camiones y anticipación del mercado durante el período de pronóstico se han presentado en esta tendencia de la industria.
- Costos operativos del transporte por carretera - Las razones principales para medir/evaluar el desempeño logístico de cualquier empresa de transporte por carretera son reducir los costos operativos y aumentar la rentabilidad. Por otro lado, medir los costos operativos ayuda a identificar si se deben realizar cambios operativos y dónde, para controlar los gastos e identificar áreas para mejorar el desempeño. Por lo tanto, en esta tendencia de la industria, los costos operativos del transporte por carretera y las variables involucradas, a saber. Los salarios y beneficios de los conductores, los precios del combustible, los costos de reparación y mantenimiento, los costos de los neumáticos, etc. se estudiaron durante el año base del estudio y se presentaron para la geografía estudiada (país o región según el alcance del informe).
- Comercio al por mayor y al por menor - Este segmento de la industria de usuarios finales captura el gasto logístico externo (subcontratado) incurrido por los mayoristas y minoristas en el servicio de transporte de mercancías por carretera. Los actores usuarios finales considerados son los establecimientos que se dedican principalmente a la venta al por mayor o al por menor de mercancías, generalmente sin transformación, y a la prestación de servicios accesorios a la venta de mercancías. Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el movimiento confiable de suministros y productos terminados desde las casas de producción hasta los distribuidores y, finalmente, hasta el cliente final, cubriendo actividades como abastecimiento de materiales, transporte, cumplimiento de pedidos, almacenamiento, previsión de la demanda, gestión de inventarios, etc.
| Palabra clave | Definición |
|---|---|
| Cabotaje | Transporte por carretera mediante vehículo de motor matriculado en un país realizado en el territorio nacional de otro país. |
| Cross Docking | El cross-docking es un procedimiento logístico en el que los productos de un proveedor o planta de fabricación se distribuyen directamente a un cliente o cadena minorista con un tiempo de manipulación o almacenamiento mínimo o nulo. El cross-docking se realiza en una terminal de distribución; Por lo general, consta de camiones y puertas de muelle en dos lados (de entrada y de salida) con un espacio de almacenamiento mínimo. El nombre "cross-docking" explica el proceso de recibir productos a través de un muelle de entrada y luego transferirlos a través del muelle hasta el muelle de transporte de salida. |
| Comercio transfronterizo | Transporte internacional por carretera entre dos países diferentes realizado por un vehículo de motor matriculado en un tercer país. Un tercer país es un país distinto del país de carga/embarque y del país de descarga/desembarque. |
| Mercancías peligrosas | Las clases de mercancías peligrosas transportadas por carretera son las definidas por la decimoquinta edición revisada de las Recomendaciones de las Naciones Unidas sobre el Transporte de Mercancías Peligrosas, Naciones Unidas, Ginebra 2007. Incluyen la Clase 1: Explosivos; Clase 2: Gases; Clase 3: Líquidos Inflamables; Clase 4: Sólidos inflamables: sustancias susceptibles de combustión espontánea; sustancias que, en contacto con el agua, desprenden gases inflamables; Clase 5: Sustancias oxidantes y peróxidos orgánicos; Clase 6: Sustancias tóxicas e infecciosas; Clase 7: Material radiactivo y Clase 8: Sustancias corrosivas, Clase 9: Sustancias y artículos peligrosos diversos. |
| Envío directo | El envío directo es un método de entrega de mercancías desde el proveedor o propietario del producto al cliente directamente. En la mayoría de los casos, el cliente solicita los productos al propietario del producto. Este esquema de entrega reduce los costos de transporte y almacenamiento, pero requiere planificación y administración adicionales. |
| Drayage | Un acarreo es una forma de servicio de transporte por carretera que conecta los diferentes modos de envío (intermodal), como el transporte marítimo o el transporte aéreo. Es un viaje de corta distancia que transporta mercancías de un lugar a otro, generalmente antes o después de su proceso de envío de larga distancia. Los camiones de acarreo mueven carga hacia y desde varios destinos, como buques portacontenedores, lotes de almacenamiento, almacenes de cumplimiento de pedidos y patios ferroviarios. Normalmente, el acarreo sólo transporta mercancías en distancias cortas y opera únicamente en un área metropolitana. También requiere solo un camionero en un solo turno. Pero a pesar de esto, juega un papel importante en el transporte marítimo de larga distancia porque lleva las mercancías a la carga y viceversa. Hace que el transporte intermodal sea mucho más eficiente y permite la transferencia fluida de mercancías al cliente final. |
| Contenedor | Una camioneta seca es un tipo de semirremolque que está completamente cerrado para proteger los envíos de elementos externos. Diseñadas para transportar carga paletizada, en cajas o suelta, las furgonetas secas no tienen temperatura controlada (a diferencia de las unidades refrigeradas “reefer”) y no pueden transportar envíos de gran tamaño (a diferencia de los remolques de plataforma). |
| Demanda final | La demanda final incluye todos los tipos de productos básicos (bienes y servicios) consumidos como uso final y puede incluir el consumo personal, o el consumo por parte del gobierno, por parte de las empresas como inversión de capital y como exportaciones. Incluye todos los tipos de productos básicos (bienes y servicios) consumidos como uso final y puede incluir el consumo personal, o el consumo por parte del gobierno, por parte de las empresas como inversión de capital y como exportaciones. |
| Camión de plataforma | Un camión de plataforma es un tipo de camión con diseño rígido. Tiene un cuerpo trasero de forma plana para facilitar la carga y descarga de mercancías. El camión de plataforma se utiliza principalmente para transportar mercancías pesadas, de gran tamaño, anchas y poco delicadas, como maquinaria, materiales de construcción o equipos. Debido a la carrocería abierta del camión, las mercancías transportadas con él no deben ser vulnerables a la lluvia. En términos de funcionalidad, un camión de plataforma es comparable a un remolque de plataforma. |
| Logística entrante | La logística de entrada es la forma en que se introducen los materiales y otros bienes en una empresa. Este proceso incluye los pasos para ordenar, recibir, almacenar, transportar y gestionar los suministros entrantes. La logística entrante se centra en la parte de oferta de la ecuación oferta-demanda. |
| Demanda Intermedia | La demanda intermedia incluye bienes, servicios y construcciones de mantenimiento y reparación vendidos a empresas, excluidas las inversiones de capital. |
| Cargado Internacional | Lugar de carga de mercancías en el país declarante (es decir, país en el que está matriculado el vehículo que realiza el transporte) y lugar de descarga en un país diferente. |
| Internacional descargado | Lugar de descarga de mercancías en el país declarante (es decir, país en el que está matriculado el vehículo que realiza el transporte) y lugar de carga en un país diferente. |
| Carga OOG | La carga fuera de calibre (OOG) es cualquier carga que no se puede cargar en contenedores de envío de seis lados simplemente porque es demasiado grande. El término es una clasificación muy vaga de toda la carga con dimensiones más allá de las dimensiones máximas del contenedor 40HC. Es decir, una longitud superior a 12.05 metros, una anchura superior a 2.33 metros, o una altura superior a 2.59 metros. |
| Paletas | Plataforma elevada, destinada a facilitar la elevación y apilado de mercancías. |
| Carga parcial | Una carga parcial describe mercancías que sólo llenan parcialmente un camión. En esencia, la cantidad del envío es mayor que el envío de carga inferior a un camión (LTL). Además, el envío no puede ocupar completamente un camión, es decir, su capacidad es mucho menor que la de un envío de carga completa (FTL). |
| Camino pavimentado | Camino pavimentado con piedra triturada (macadam) con aglomerantes hidrocarbonados o agentes bituminosos, con hormigón o con adoquines. |
| Logística inversa | La logística inversa forma parte del sector de las cadenas de suministro que procesan cualquier cosa que regrese hacia adentro a través de la cadena de suministro o que viaje "hacia atrás" a través de la cadena de suministro. |
| Servicio de transporte de mercancías por carretera | La contratación de una agencia de transporte por carretera para el transporte de mercancías (materias primas o productos manufacturados, incluidos sólidos y líquidos) desde el origen hasta un destino dentro del país (nacional) o transfronterizo (internacional) constituye el mercado de transporte de carga por carretera. El servicio puede ser de carga completa o inferior a un camión, en contenedores o no, con temperatura controlada o sin temperatura controlada, de corta o larga distancia. |
| vehículo tautliner | Tautliner y Curtainsider se utilizan como nombres genéricos para camiones/remolques con cortinas laterales. Las cortinas están fijadas permanentemente a un corredor en la parte superior y a rieles/postes desmontables en la parte delantera y trasera, lo que permite abrir las cortinas y usar montacargas a lo largo de los lados para una carga y descarga fácil y eficiente. Cuando está cerrado para viajar, las correas verticales de sujeción de carga están unidas a un riel de cuerda debajo de la plataforma del camión, conectando la plataforma del camión y la cortina a lo largo de ambos lados. Los cabrestantes en cada extremo de la cortina la tensan, de ahí el nombre "Tautliner". Esto evita que la cortina se agite o golpetee con el viento y también puede ayudar a evitar que las cargas ligeras se deslicen hacia los lados. |
| Transporte por contrato o recompensa | El transporte a cambio de remuneración de mercancías. |
| Carretera sin asfaltar | Carretera con base estabilizada y no pavimentada con piedra triturada, aglutinantes de hidrocarburos o agentes bituminosos, hormigón o adoquín. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años previstos están en términos nominales. La inflación se considera parte del precio y el precio de venta promedio (ASP) varía durante el período de pronóstico para cada país.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




