

Visión general del mercado
| Periodo de estudio | 2018 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
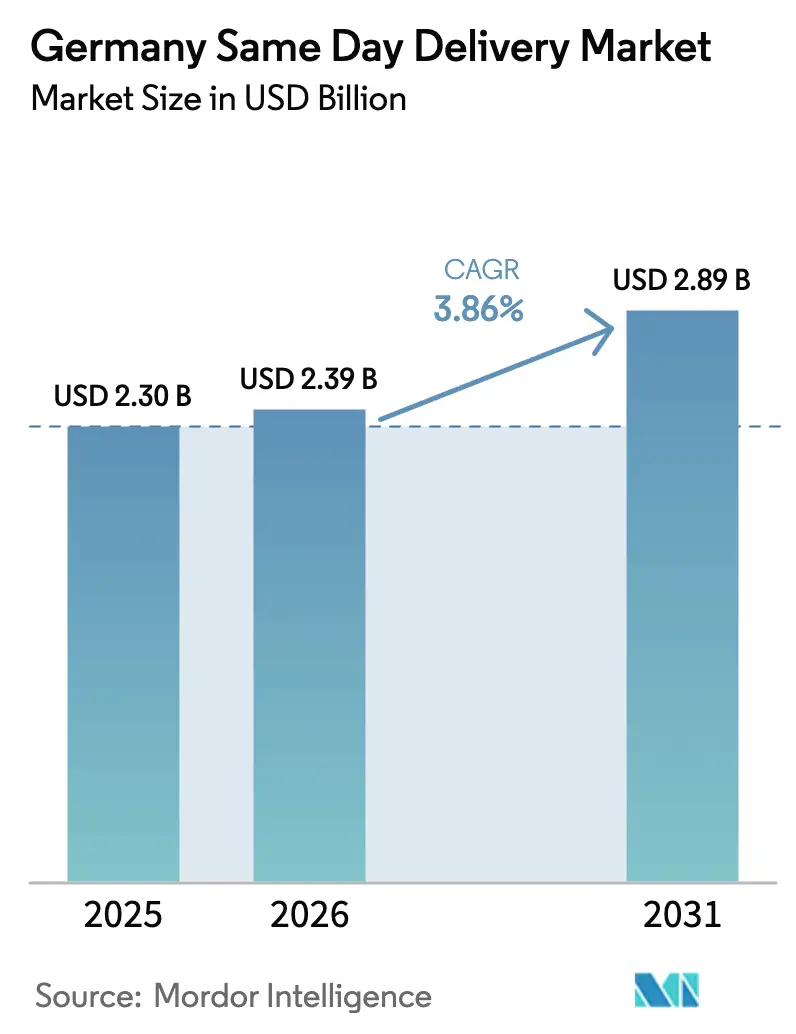
| Tamaño del mercado (2026) | USD 2.39 mil millones |
| Tamaño del mercado (2031) | USD 2.89 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.86% CAGR |
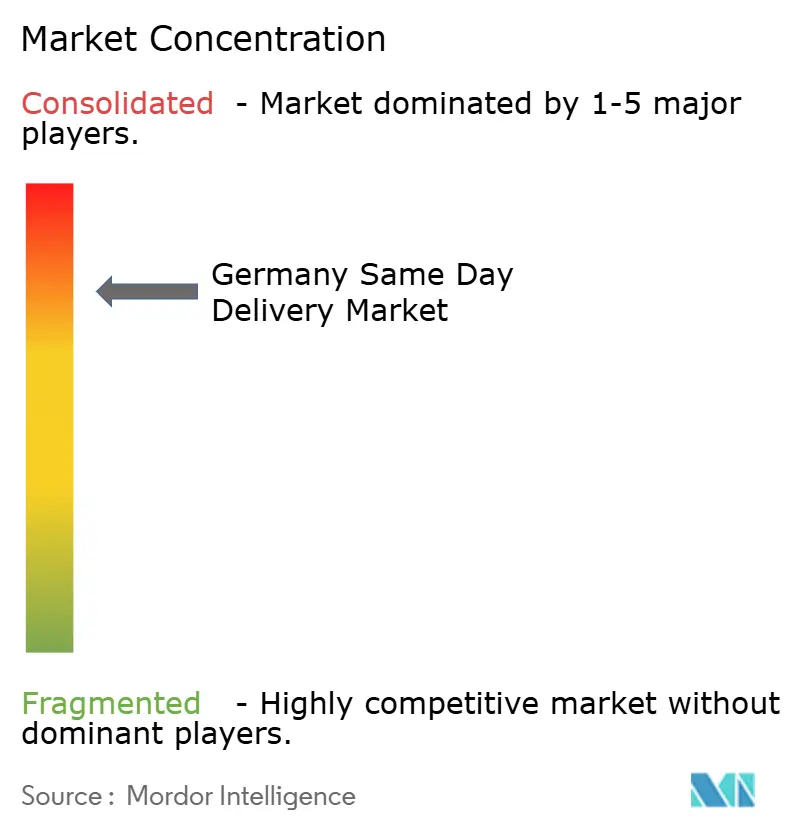
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado alemán de entrega en el mismo día realizado por Mordor Intelligence
El mercado alemán de entregas el mismo día alcanzó un valor de 2300 millones de dólares en 2025 y se estima que crecerá de 2390 millones de dólares en 2026 a 2890 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 3.86 % durante el período de pronóstico (2026-2031). Este pronóstico confirma la evolución del mercado alemán de entregas el mismo día, desde la experimentación en nichos de mercado hacia modelos operativos disciplinados y sensibles a los costos. El volumen sostenido del comercio electrónico, una extensa red de carreteras federales y un desempeño logístico que ocupa el cuarto lugar en la clasificación del Banco Mundial se combinan para mantener la demanda resiliente a pesar de la cautela de los consumidores ante los precios. Las redes de mensajería están transformando depósitos de un solo propósito en centros de microdistribución, mientras que los casilleros para paquetes proliferan gracias a las alianzas entre transportistas que reducen los costos de la última milla. La escasez de conductores y la congestión en los centros urbanos impulsan a los operadores de flotas hacia la electrificación, el enrutamiento guiado por IA y las entregas prioritarias a través de casilleros. Al mismo tiempo, los sectores farmacéutico, de alimentación y de la industria de alto valor pagan precios superiores por entregas en menos de dos horas, lo que abre nichos de mercado rentables incluso cuando el volumen de ventas minoristas discrecionales se estanca.
Conclusiones clave del informe
- Por modo de transporte, las redes de carreteras representaron el 50.62% de la cuota de mercado de entrega en el mismo día en Alemania en 2025, mientras que el transporte aéreo avanza a una tasa compuesta anual del 4.36% entre 2026 y 2031.
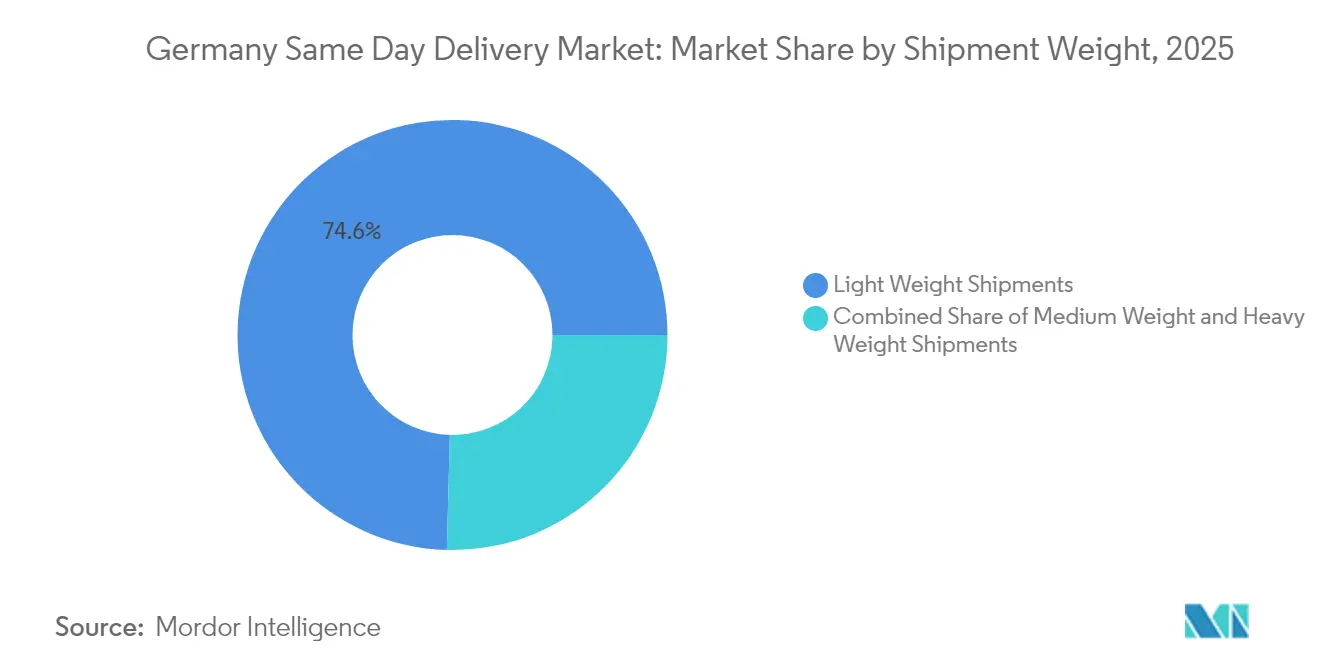
- Por peso de envío, los paquetes livianos representaron el 74.58 % del tamaño del mercado de entrega en el mismo día de Alemania en 2025 y los paquetes de peso mediano están progresando a una CAGR del 4.11 % entre 2026 y 2031.
- Por destino, las entregas nacionales capturaron el 69.88% de la participación en los ingresos en 2025; los servicios internacionales se están expandiendo a una CAGR del 4.42% entre 2026 y 2031.
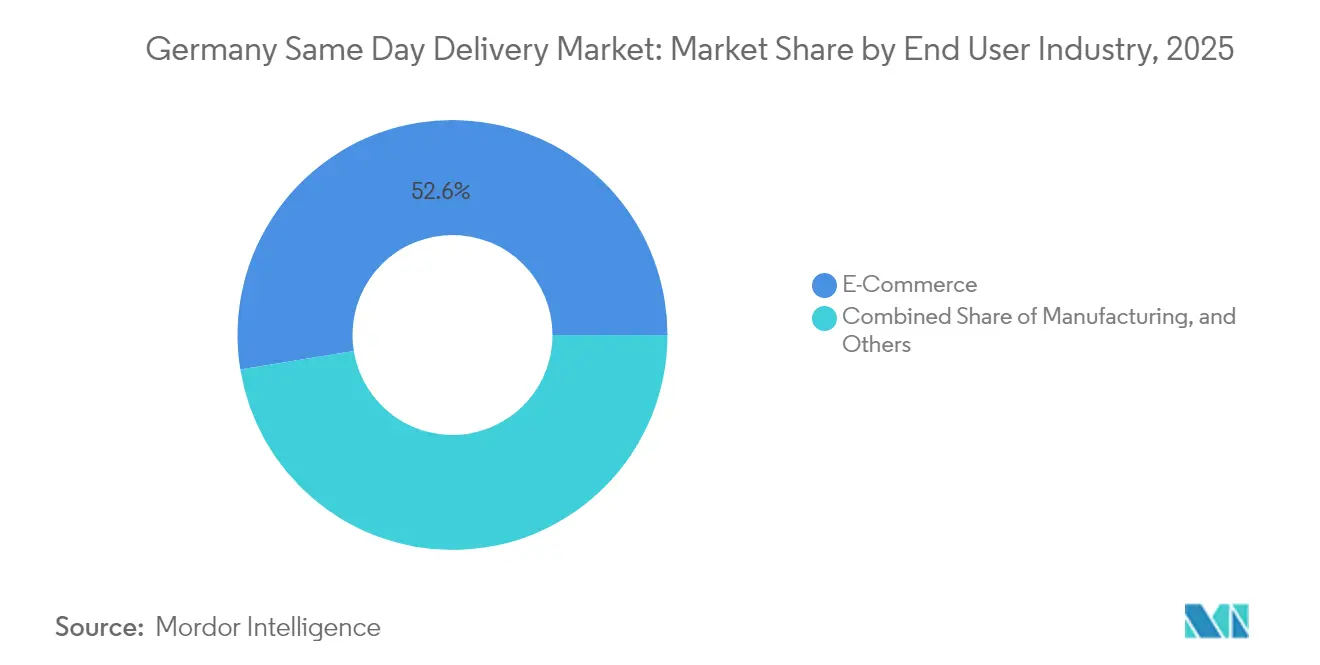
- Por industria de usuario final, el comercio electrónico representó el 52.57% de la participación en los ingresos en 2025, mientras que se prevé que el comercio mayorista y minorista fuera de línea registre la CAGR más rápida del 4.45% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de entrega en el mismo día en Alemania
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento continuo de las transacciones de comercio electrónico B2C en Alemania | + 1.2% | Nacional, con concentración en las áreas metropolitanas de Berlín, Hamburgo y Múnich | Corto plazo (≤ 2 años) |
| Alta demanda de los consumidores de cumplimiento de pedidos de comestibles y productos farmacéuticos en menos de dos horas | + 0.9% | Centros urbanos y áreas suburbanas con alta densidad de población | Mediano plazo (2-4 años) |
| Expansión de las redes de microcumplimiento urbano y tiendas oscuras | + 0.8% | Las metrópolis de nivel 1 se expanden a ciudades de nivel 2 como Colonia, Frankfurt y Stuttgart | Mediano plazo (2-4 años) |
| Incentivos para la electrificación de flotas y adquisiciones basadas en criterios ESG | + 0.6% | Nacional, con adopción temprana en zonas de emisiones de las principales ciudades | Largo plazo (≥ 4 años) |
| Corredor federal de carga rápida para camiones eléctricos pesados | + 0.4% | Red nacional de carreteras que conecta los principales centros logísticos | Largo plazo (≥ 4 años) |
| Uso piloto de servicios ferroviarios intraurbanos | + 0.3% | Áreas metropolitanas con infraestructura ferroviaria existente | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Aumento continuo de las transacciones de comercio electrónico B2C en Alemania
Las compras online persistentes mantienen elevados los volúmenes de paquetes incluso cuando los ingresos reales siguen bajo presión. Mientras que el 17% de los alemanes probaron la entrega rápida en 2024, otro 33% dice que la usará si los servicios se vuelven omnipresentes, lo que indica una demanda insatisfecha concentrada en las principales áreas metropolitanas. Los operadores responden instalando microcentros a menos de cinco kilómetros de zonas residenciales densamente pobladas, acortando la distancia media de entrega de 18 km en 2024 a cerca de 6 km en 2025. Los mensajeros establecidos aprovechan los lagos de datos que cumplen con el RGPD para pronosticar la demanda de una hora y preorganizar el inventario, ventajas que los rivales más pequeños luchan por igualar [1] “Digital Testbed Air Cargo,” Fraunhofer-Institut für Materialfluss und Logistik, IML.fraunhofer.de.
Alta demanda de consumidores de cumplimiento de pedidos de comestibles y productos farmacéuticos en menos de 2 horas
El envejecimiento de la población alemana y la creciente adopción de la telemedicina aumentan el valor de las entregas urgentes. Los almacenes farmacéuticos, valorados en 4.23 millones de euros en 2025, están invirtiendo en nodos de cadena de frío con certificación GDP que abren flujos de ingresos premium para los transportistas que cumplen con la normativa. Las recetas reembolsadas y la disposición a pagar por medicamentos urgentes elevan los márgenes por encima de los paquetes generales, y las aseguradoras se asocian cada vez más con especialistas que ofrecen servicios el mismo día para reducir los reingresos hospitalarios [2] “IMoGer – Movilidad modular innovadora fabricada en Alemania”, Centro Aeroespacial Alemán, DLR.de.
Expansión de las redes urbanas de microcumplimiento y tiendas oscuras
Las rentas de terrenos urbanos de alta calidad, que alcanzan los 12.0 EUR/m² en Múnich, hacen que los grandes almacenes resulten poco rentables. Los sistemas automatizados de almacenamiento en cubos procesan entre 60 y 100 recogidas por hora en instalaciones de menos de 3,000 m², lo que permite un servicio rentable en una hora a pesar de la elevada renta. La agrupación de ubicaciones proporciona una ventaja competitiva; las redes con tres o más nodos por ciudad alcanzan una cobertura del 97 % en el mismo día, frente al 65 % de sus rivales con una sola sede.
Incentivos para la electrificación de flotas y adquisiciones basadas en criterios ESG
Los grandes minoristas incluyen cláusulas ESG en las licitaciones que favorecen las flotas eléctricas, y las zonas de bajas emisiones imponen sanciones económicas a las furgonetas diésel. Las subvenciones federales cubren hasta el 80 % de los puntos de carga en las estaciones, lo que reduce la diferencia en el coste total de propiedad entre las furgonetas eléctricas y los vehículos diésel tradicionales. Los pioneros se benefician de acceso exclusivo a las zonas de carga del centro de la ciudad, reservadas para vehículos de cero emisiones.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de conductores de última milla a nivel nacional y aumento de salarios | -1.1% | Nacional, con grave escasez en Berlín, Hamburgo y la región del Rin-Ruhr | Corto plazo (≤ 2 años) |
| Creciente congestión en el centro de las ciudades y recargos por zonas de emisiones | -0.7% | Centros urbanos con zonas de emisión (Berlín, Múnich, Hamburgo, Colonia) | Mediano plazo (2-4 años) |
| Normas municipales de retazos para robots y drones en las aceras | -0.4% | Regulaciones específicas de cada ciudad que varían en 16 estados federales | Mediano plazo (2-4 años) |
| Aumento vertiginoso de los alquileres de microalmacenamiento en las áreas metropolitanas de primer nivel | -0.5% | Áreas metropolitanas de Múnich, Berlín, Hamburgo y Fráncfort | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez nacional de conductores de última milla y aumento de salarios
Alemania carece de unos 70,000 conductores de camiones y furgonetas. El salario mensual medio aumentó a 2,930 EUR en 2025, pero la afluencia de candidatos sigue siendo escasa. Las empresas de transporte limitan las franjas horarias de entrega o aplican recargos en las horas punta, lo que impulsa a los consumidores a optar por la recogida en taquillas. Las herramientas de eficiencia que reducen el tiempo de espera en 20 minutos al día por conductor pueden compensar casi el 7 % de la actual escasez de mano de obra [3] “Recomendaciones para una menor burocracia y procesos de transporte más rápidos”, Redacción de DVZ, DVZ.de.
Creciente congestión en el centro de la ciudad y recargos en zonas de emisiones
Los kilómetros recorridos en zonas urbanas aumentan más rápido que la capacidad de las carreteras. Las zonas de bajas emisiones aplican recargos que reducen los márgenes hasta en 1.20 EUR por parada. Las bicicletas de carga eléctricas ayudan, pero los límites de carga hacen necesarios más viajes. La armonización de las tarifas por el uso de la vía pública y la programación de franjas horarias de carga en los 16 estados de Alemania permitiría aumentar la densidad de las rutas, pero la armonización legislativa es lenta [4] “Transporte y logística”, Make-it-in-Germany, make-it-in-germany.com.
Análisis de segmento
Por industria de usuario final: el liderazgo del comercio electrónico se enfrenta al desafío del comercio minorista offline
El comercio electrónico generó el 52.57 % de los ingresos en 2025, pero las cadenas físicas están adoptando modelos omnicanal para frenar la pérdida de clientes en línea. El comercio minorista y mayorista presencial registra la mayor tasa de crecimiento anual compuesta (TCAC) del 4.45 % entre 2026 y 2031, gracias a la conversión de 400 tiendas en centros de paquetería por parte de cadenas como MediaMarktSaturn.
El sector sanitario, aunque más pequeño, ofrece márgenes de beneficio considerables debido a las primas por cadena de frío y cumplimiento normativo. El sector manufacturero depende de la entrega urgente de piezas para mantener las líneas de producción en funcionamiento, mientras que BFSI utiliza mensajería rápida para documentos confidenciales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por destino: La fortaleza nacional se une a la oportunidad transfronteriza
Los flujos nacionales representaron el 69.88% del tamaño del mercado de entrega en el mismo día de Alemania en 2025. Las densidades de casilleros integrados superan los 800 por millón de residentes en Berlín, lo que garantiza un alcance del 95% de la población en un radio de un kilómetro.
Los ingresos internacionales, aunque menores, registran una tasa de crecimiento anual compuesta (TCAC) del 4.42 % entre 2026 y 2031, gracias a la simplificación de las aduanas por las normas del mercado único de la UE. Los servicios de mensajería con entrega el mismo día desde Fráncfort ahora garantizan entregas en 8 horas a París o Ámsterdam, una propuesta muy valorada por los exportadores de biotecnología.
Por peso del envío: los paquetes ligeros dominan los patrones de consumo
Los paquetes ligeros representaron el 74.58 % de la cuota de mercado alemana de entrega en el mismo día en 2025, ya que los consumidores urbanos prefieren los pedidos pequeños frecuentes. El tamaño del mercado alemán de entrega en el mismo día para paquetes medianos está creciendo a una tasa de crecimiento anual compuesta (TCAC) del 4.11 % entre 2026 y 2031, impulsado por la electrónica de consumo y los medicamentos de venta libre.
La automatización permite que la clasificación basada en el peso sea neutra en costes, pero los artículos pesados siguen siendo un nicho, principalmente repuestos de alto valor, donde el tiempo de inactividad supera el coste del transporte. Las bicicletas eléctricas de carga transportan hasta 100 kg de carga útil, cubriendo una distancia media de 14 km y evitando multas por congestión.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por modo de transporte: las redes viales impulsan la densidad urbana
Los transportistas por carretera generaron el 50.62 % del mercado alemán de entregas en el mismo día en 2025, gracias a una red de autopistas de más de 13 000 km. El envío basado en IA ahora agrupa entre 15 y 18 paradas por trayecto, en comparación con las 11 de 2023, lo que aumenta la utilización de furgonetas. Los servicios aéreos registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 4.36 %, entre 2026 y 2031, ya que los transportistas de ciencias de la vida pagan primas por las opciones de salida con el siguiente vuelo anclado en Fráncfort. El mercado alemán de entregas en el mismo día reconoce las ganancias intermodales; los centros urbanos ferroviarios piloto redujeron los tiempos de tránsito de paquetes dentro de Berlín en un 18 % en 2025.
El potencial de sinergias depende de la visibilidad digital. El programa Digital Testbed Air Cargo, con un presupuesto de 13.7 millones de euros (15.11 millones de dólares estadounidenses), demuestra cómo la previsión de carga con IA reduce la asistencia en tierra en un 30 %, permitiendo la transferencia de la pista a la carretera en 45 minutos. Mientras tanto, el corredor federal de carga rápida permite que las furgonetas eléctricas operen circuitos diarios de 450 km, lo que hace viable la cobertura suburbana en el mismo día sin necesidad de recargas de diésel.
Análisis geográfico
La compacta geografía de Alemania y sus densas aglomeraciones urbanas sustentan su dominio nacional, con Berlín, Hamburgo, Múnich y el corredor Rin-Ruhr representando más del 60% de las paradas en el mismo día en 2025. Subvenciones federales de 35.5 millones de euros (39.17 millones de dólares estadounidenses) financian los proyectos piloto de furgonetas autónomas IMoGer que ahora operan rutas mixtas de pasajeros y paquetería en Braunschweig, reduciendo el kilometraje en vacío en un 12%. La alta penetración de taquillas: una taquilla por cada 800 habitantes en Hamburgo permite a los transportistas alcanzar un 98% de éxito a la primera, lo que reduce la escasez de conductores.
Los distritos rurales, que durante mucho tiempo han estado desatendidos, están probando plataformas de inteligencia artificial que agrupan paquetes con destino a las aldeas en autobuses postales. Los primeros proyectos piloto en Baja Sajonia muestran un ahorro del 22 % en comparación con las rutas exclusivas para furgonetas. La saturación nacional fomenta la expansión a lo largo de los corredores transfronterizos; para 2031, el 14.26 % de los ingresos del mercado alemán de entregas en el mismo día provendrá de países vecinos de la UE a menos de 400 km. El IVA armonizado y el predespacho aduanero digital impulsan estos flujos.
Las rutas internacionales se basan en la capacidad de carga exprés del Aeropuerto de Fráncfort y en las franjas horarias exclusivas para carga de Colonia-Bonn, lo que permite tiempos de entrega puerta a puerta inferiores a 12 horas al Benelux, el norte de Francia y el oeste de Polonia. Los exportadores farmacéuticos valoran especialmente los servicios de mapeo térmico que mantienen el cumplimiento de la temperatura transfronteriza entre 2 y 8 °C, un área donde las aerolíneas alemanas tienen una ventaja competitiva gracias a su infraestructura con certificación GDP.
Panorama competitivo
El mercado alemán está moderadamente consolidado. DHL Group, GLS y DPD controlan conjuntamente una cuota de mercado significativa, pero decenas de empresas regionales y tecnológicamente avanzadas compiten por nichos urbanos. La escala por sí sola ya no es decisiva; los depósitos equipados con AutoStore reducen los costes unitarios en un 10%, lo que permite a los operadores medianos competir en precio y preservar los márgenes. La cooperación estratégica está en auge: DPD y GLS lanzaron una red de taquillas compartidas que abarca 3,000 unidades en todo el país en 2025, lo que reducirá los alquileres de terreno por transportista.
La capacidad digital es el factor diferenciador clave. La "Estrategia 2030" de DHL destina 4 millones de euros (4.41 millones de dólares) a la planificación de rutas con IA, sensores para contenedores y personal predictivo, lo que eleva la puntualidad al 97 %. Las startups aprovechan modelos con pocos recursos, integrándose con los cargadores rápidos Milence para flotas de furgonetas eléctricas de pago por uso. Sin embargo, los transportistas de productos de ciencias de la vida y alimentación prefieren a las empresas tradicionales con cadena de frío certificada, lo que limita las disrupciones en sectores verticales de alto margen.
Las fusiones y adquisiciones siguen siendo selectivas. En 2024, dos especialistas regionales en entregas el mismo día se fusionaron para alcanzar cobertura nacional, pero los reguladores detectaron riesgos de exclusividad en las taquillas, lo que refuerza el escrutinio antimonopolio. De cara al futuro, las compañías que alineen las credenciales ESG, la densidad de taquillas y la orquestación de IA obtendrán contratos preferenciales de las principales empresas minoristas que se están orientando hacia la gestión omnicanal.
Líderes de la industria de entrega en el mismo día en Alemania
Grupo DHL
Servicios de Distribución Internacional (incluido GLS)
Grupo La Poste
Grupo Otto (incluido el Grupo Hermes)
United Parcel Service de América, Inc. (UPS)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2025: DPD Deutschland encargó a Bremer Bau la construcción de un centro de clasificación de paquetes ecológico en Kaiserslautern, aumentando así la capacidad de Westpfalz en un 50%.
- Febrero de 2025: MediaMarktSaturn integró las tiendas de paquetería DPD y GLS en casi 400 tiendas alemanas, ampliando un piloto de 2023.
- Enero de 2025: DPD Alemania se asoció con myflexbox para conectar redes de casilleros en todo el país, ampliando así las opciones de recolección de los consumidores.
- Noviembre de 2024: DPD y GLS acordaron implementar una red de casilleros abierta e independiente del operador en toda Alemania.
Alcance del informe del mercado de entrega en el mismo día en Alemania
Los envíos aéreos, terrestres y otros se segmentan por modo de transporte. Los envíos de peso pesado, ligero y mediano se segmentan por peso del envío. Los envíos nacionales e internacionales se segmentan por destino. El comercio electrónico, los servicios financieros (BFSI), la atención médica, la manufactura, la industria primaria, el comercio mayorista y minorista (fuera de línea) y otros se segmentan por sector del usuario final.Modo de transporte
| Aire |
| Carretera |
| Otros |
Peso de envío
| Envíos pesados |
| Envíos livianos |
| Envíos de peso medio |
Destino
| Nacional |
| Conferencia |
Industria del usuario final
| Comercio Electrónico |
| Servicios financieros (BFSI) |
| Sector Sanitario |
| Manufactura |
| Industria primaria |
| Comercio mayorista y minorista (fuera de línea) |
| Otros |
| Modo de transporte | Aire |
| Carretera | |
| Otros | |
| Peso de envío | Envíos pesados |
| Envíos livianos | |
| Envíos de peso medio | |
| Destino | Nacional |
| Conferencia | |
| Industria del usuario final | Comercio Electrónico |
| Servicios financieros (BFSI) | |
| Sector Sanitario | |
| Manufactura | |
| Industria primaria | |
| Comercio mayorista y minorista (fuera de línea) | |
| Otros |
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Courier, expreso y paquetería - Los servicios de mensajería, mensajería urgente y paquetería, a menudo denominados mercado CEP, se refieren a los proveedores de servicios postales y de logística que se especializan en el transporte de mercancías pequeñas (paquetes/paquetes). Captura el tamaño general del mercado (USD) y el volumen del mercado (número de paquetes) de (1) los envíos/paquetes/paquetes que pesan menos de 70 kg/154 lb, (2) paquetes de clientes comerciales, a saber. Business-to-Business (B2B) y Business-to-Consumer (B2C), así como paquetes para clientes privados (C2C), (3) servicios de entrega de paquetes no exprés (Estándar y Diferido), así como servicios de entrega de paquetes exprés (Día -Definite-Express y Time-Definite-Express), (4) envíos nacionales e internacionales.
- Demografía - Para analizar la demanda total del mercado direccionable, se han estudiado y presentado pronósticos y crecimiento de la población en esta tendencia de la industria. Representa la distribución de la población en categorías como género (masculino/femenino), área de desarrollo (urbana/rural), ciudades principales, entre otros parámetros clave como la densidad de población y el gasto de consumo final (crecimiento y porcentaje del PIB). Estos datos se han utilizado para evaluar las fluctuaciones en la demanda y el gasto de consumo, y los principales puntos críticos (ciudades) de demanda potencial.
- Mercado nacional de mensajería El mercado de mensajería nacional se refiere a los envíos CEP cuyo origen y destino se encuentran dentro de los límites geográficos estudiados (país o región, según el alcance del informe). Captura el tamaño del mercado (USD) y el volumen del mercado (número de paquetes) de (1) los envíos/paquetes con un peso inferior a 70 kg/154 lb, incluyendo envíos ligeros, medianos y pesados; (2) los paquetes para clientes comerciales (B2B y B2C), así como los paquetes para clientes particulares (C2C); (3) los servicios de entrega de paquetes no exprés (estándar y diferido), así como los servicios de entrega exprés (exprés con día y hora definidos).
- Comercio Electrónico - Este segmento de la industria de usuarios finales captura el gasto de logística externa (subcontratada) incurrido por los minoristas electrónicos, a través del canal de ventas en línea, en servicios de mensajería, expreso y paquetería (CEP). El alcance incluye (i) la cadena de suministro de los pedidos de los clientes en línea de una empresa que se cumplen, (ii) el proceso de llevar un producto desde el punto de fabricación hasta el punto en el que se entrega a los consumidores. Implica la gestión del inventario (tanto diferido como crítico), envío y distribución.
- Tendencias de exportación y tendencias de importación - El desempeño logístico general de una economía está positiva y significativamente (estadísticamente) correlacionado con su desempeño comercial (exportaciones e importaciones). Por lo tanto, en esta tendencia de la industria, el valor total del comercio, los principales productos/grupos de productos y los principales socios comerciales, para la geografía estudiada (país o región según el alcance del informe) se han analizado junto con el impacto de la principal infraestructura comercial/logística. inversiones y entorno regulatorio.
- Servicios financieros (BFSI) - Este segmento de la industria de usuarios finales captura el gasto de logística externa (subcontratada) incurrido por los actores de BFSI, en servicios de mensajería, expreso y paquetería (CEP). CEP es importante para la industria de servicios financieros en el envío de documentos y archivos confidenciales. Los establecimientos de este sector se dedican a (i) transacciones financieras (es decir, transacciones que implican la creación, liquidación o cambio de propiedad de activos financieros) o a facilitar transacciones financieras, (ii) intermediación financiera, (iii) agrupación de riesgo mediante la suscripción de anualidades y seguros, (iv) proporcionando servicios especializados que faciliten o apoyen la intermediación financiera, seguros y programas de beneficios para empleados, y (v) control monetario: las autoridades monetarias.
- Precio del combustible - Los aumentos en el precio del combustible pueden causar retrasos y perturbaciones para los proveedores de servicios logísticos (LSP), mientras que las caídas en los mismos pueden resultar en una mayor rentabilidad a corto plazo y una mayor rivalidad en el mercado para ofrecer a los consumidores las mejores ofertas. Por lo tanto, las variaciones del precio del combustible se han estudiado durante el período objeto de examen y se han presentado junto con las causas y los impactos en el mercado.
- Distribución del PIB por actividad económica - El producto interno bruto nominal y la distribución del mismo en los principales sectores económicos de la geografía estudiada (país o región según el alcance del informe) se han estudiado y presentado en esta tendencia de la industria. Como el PIB está relacionado positivamente con la rentabilidad y el crecimiento de la industria de la logística, estos datos se han utilizado junto con las tablas de insumo-producto/tablas de oferta-uso para analizar los principales sectores potenciales que contribuyen a la demanda de logística.
- Crecimiento del PIB por actividad económica - En esta tendencia de la industria se ha presentado el crecimiento del Producto Interno Bruto Nominal en los principales sectores económicos, para la geografía estudiada (país o región según el alcance del informe). Estos datos se han utilizado para evaluar el crecimiento de la demanda logística de todos los usuarios finales del mercado (sectores económicos considerados aquí).
- Sector Sanitario - Este segmento de la industria de usuarios finales captura el gasto de logística externa (subcontratada) incurrido por los actores de la atención médica (hospitales, clínicas, centros médicos), en servicios de mensajería, expreso y paquetería (CEP). El alcance incluye los servicios de CEP involucrados en el movimiento diferido y crítico de bienes y suministros médicos (suministros e instrumentos quirúrgicos, incluidos guantes, máscaras, jeringas y equipos). Los establecimientos de este sector (i) incluyen los que brindan atención médica exclusivamente (ii) brindan servicios por parte de profesionales capacitados (iii) involucran procesos, incluida la mano de obra de profesionales de la salud con la experiencia necesaria (iv) se definen con base en el título educativo obtenido por los profesionales incluidos en la industria.
- La inflación - En esta tendencia de la industria se han presentado variaciones tanto en la inflación de precios mayoristas (cambio interanual en el índice de precios al productor) como en la inflación de precios al consumidor. Estos datos se han utilizado para evaluar el entorno inflacionario, ya que desempeña un papel vital en el buen funcionamiento de la cadena de suministro, impactando directamente los componentes de los costos operativos de logística, por ejemplo, precios de neumáticos, salarios y beneficios de los conductores, precios de energía/combustible, costos de mantenimiento, cargos de peaje, alquileres de almacenamiento, corretaje de aduanas, tarifas de envío, tarifas de mensajería, etc., lo que afecta al mercado general de transporte y logística.
- Infraestructura - Dado que la infraestructura desempeña un papel vital en el desempeño logístico de una economía, variables como la longitud de las carreteras, la distribución de la longitud de las carreteras por categoría de superficie (pavimentada frente a no pavimentada), la distribución de la longitud de las carreteras según la clasificación de las carreteras (autopistas frente a carreteras frente a otras carreteras), la longitud del ferrocarril, el volumen de contenedores manejados por los principales puertos y el tonelaje manejado por los principales aeropuertos se han analizado y presentado en esta tendencia de la industria.
- Mercado de servicios expresos internacionales El mercado de servicios exprés internacionales se refiere a los envíos CEP cuyo origen o destino no se encuentra dentro de los límites geográficos estudiados (país o región, según el alcance del informe). Captura el tamaño del mercado (USD) y el volumen del mercado (número de paquetes) de (1) los envíos/paquetes con un peso inferior a 70 kg/154 lb, incluyendo envíos ligeros, medianos y pesados; (ii) los envíos interregionales e intrarregionales.
- Tendencias clave de la industria - La sección del informe denominada "Tendencias clave de la industria" incluye todas las variables/parámetros clave estudiados para analizar mejor las estimaciones y pronósticos del tamaño del mercado. Todas las tendencias se han presentado en forma de puntos de datos (series temporales o últimos puntos de datos disponibles) junto con un análisis del parámetro en forma de comentarios concisos relevantes para el mercado, para la geografía estudiada (país o región según el alcance del informe). ).
- Movimientos estratégicos clave La acción que una empresa realiza para diferenciarse de su competencia o que se utiliza como estrategia general se denomina Movimiento Estratégico Clave (MCE). Esto incluye (1) Acuerdos (2) Expansiones (3) Reestructuración Financiera (4) Fusiones y Adquisiciones (5) Alianzas y (6) Innovaciones de Productos. Se ha seleccionado a los principales actores del mercado (Proveedores de Servicios Logísticos, PSL), y sus MCE se han estudiado y presentado en esta sección.
- Desempeño Logístico - El desempeño y los costos logísticos son la columna vertebral del comercio e influyen en los costos comerciales, lo que hace que los países compitan globalmente. El desempeño de la logística está influenciado por las estrategias de gestión de la cadena de suministro adoptadas en todo el mercado, los servicios gubernamentales, las inversiones y políticas, los costos de combustible/energía, el entorno inflacionario, etc. Por lo tanto, en esta tendencia de la industria, el desempeño de la logística de la geografía estudiada (país/región según el alcance del informe) ha sido analizado y presentado durante el período objeto de examen.
- Manufactura - Este segmento de la industria del usuario final captura el gasto de logística externa (subcontratada) incurrido por los actores de la industria manufacturera (incluida la alta tecnología/tecnología), en servicios de mensajería, expreso y paquetería (CEP). Los actores usuarios finales considerados son los establecimientos que se dedican principalmente a la transformación química, mecánica o física de materiales o sustancias en nuevos productos. Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el mantenimiento de un flujo fluido de materias primas a lo largo de la cadena de suministro, permitiendo la entrega oportuna de productos terminados a los distribuidores o clientes finales y almacenando y suministrando las materias primas a los clientes para la fabricación justo a tiempo. .
- Otros usuarios finales - El segmento de otros usuarios finales captura los gastos de logística externos (subcontratados) incurridos por la construcción, bienes raíces, servicios educativos y servicios profesionales (administrativos, gestión de residuos, legales, arquitectónicos, ingeniería, diseño, consultoría, investigación y desarrollo científico) en Courier. Servicios Express y Paquetería (CEP). Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el movimiento confiable de suministros y documentos críticos hacia y desde estas industrias, como el transporte de cualquier equipo o recurso necesario y el envío de documentos y archivos confidenciales.
- Industria primaria - Este segmento de la industria del usuario final captura el gasto logístico externo (subcontratado) incurrido por los actores de AFF (Agricultura, Pesca y Silvicultura) y la industria de extracción (Petróleo y gas, Canteras y Minería) en servicios de mensajería, exprés y paquetería (CEP). Los actores del usuario final considerados son los establecimientos (i) que se dedican principalmente al cultivo de cosechas, la cría de animales, la cosecha de madera, la cosecha de peces y otros animales de sus hábitats naturales y la prestación de actividades de apoyo relacionadas; (ii) que extraen sólidos minerales naturales, como carbón y menas; minerales líquidos, como petróleo crudo; y gases, como gas natural. En este sentido, los proveedores de servicios logísticos (LSP) (i) desempeñan un papel crucial en las actividades de adquisición, almacenamiento, manipulación, transporte y distribución para el flujo óptimo y continuo de insumos (semillas, pesticidas, fertilizantes, equipos y agua) de los fabricantes o proveedores a los productores y el flujo fluido de la producción (productos, agrobienes) a los distribuidores/consumidores; (ii) Abarcan todas las fases, desde la fase inicial hasta la fase final, y desempeñan un papel crucial en el transporte de maquinaria, equipos de perforación, minerales extraídos, petróleo crudo y gas natural, y productos refinados/procesados de un lugar a otro. Esto incluye la logística, tanto con control de temperatura como sin control de temperatura, según sea necesario según la vida útil de los bienes transportados o almacenados.
- Inflación de precios al productor - Indica la inflación desde el punto de vista de los productores, es decir. el precio de venta promedio recibido por su producción durante un período de tiempo. El cambio anual (YoY) del índice de precios al productor se informa como inflación de precios mayoristas en la tendencia de la industria "Inflación". Dado que el WPI captura los movimientos dinámicos de precios de la manera más completa, es ampliamente utilizado por gobiernos, bancos, industria y círculos empresariales y se considera importante en la formulación de políticas comerciales, fiscales y otras políticas económicas. Los datos se han utilizado junto con la inflación de los precios al consumidor para comprender mejor el entorno inflacionario.
- Ingresos segmentarios - Los ingresos segmentarios se han triangulado o calculado y presentado para todos los principales actores del mercado. Se refiere a los ingresos específicos del mercado de mensajería, mensajería urgente y paquetería (CEP) obtenidos por la empresa, durante el año base del estudio, en la geografía estudiada (país o región según el alcance del informe). Se calcula mediante el estudio y análisis de parámetros importantes como finanzas, cartera de servicios, fuerza de los empleados, tamaño de la flota, inversiones, número de países presentes, principales economías de interés, etc., que han sido informados por la empresa en sus informes anuales. Página web. Para las empresas que tienen escasa información financiera, se ha recurrido a bases de datos pagas como D&B Hoovers y Dow Jones Factiva, que se han verificado a través de interacciones entre la industria y los expertos.
- PIB del sector transporte y almacenamiento - El valor y el crecimiento del PIB del sector de transporte y almacenamiento tiene una relación directa con el tamaño del mercado de transporte y logística. Por lo tanto, esta variable se ha estudiado y presentado durante el período objeto de examen, en términos de valor (USD) y como porcentaje del PIB total, en esta tendencia de la industria. Los datos han sido respaldados por comentarios concisos y relevantes sobre las inversiones, los desarrollos y el escenario actual del mercado.
- Tendencias en la industria del comercio electrónico - La mejora de la conectividad a Internet y el auge de la penetración de los teléfonos inteligentes, junto con el aumento de los ingresos disponibles, han dado lugar a un crecimiento fenomenal en el mercado del comercio electrónico a nivel mundial. Los compradores en línea requieren una entrega rápida y eficiente de sus pedidos, lo que genera un aumento en la demanda de servicios de logística, especialmente servicios de cumplimiento de comercio electrónico. Por lo tanto, en esta tendencia de la industria se han analizado y presentado el valor bruto de la mercancía (GMV), el crecimiento histórico y proyectado, la desintegración de los principales grupos de productos básicos en la industria del comercio electrónico para la geografía estudiada (país o región según el alcance del informe).
- Tendencias en la industria manufacturera - La industria manufacturera implica la transformación de materias primas en productos terminados, mientras que la industria logística garantiza el flujo eficiente de materias primas a la fábrica y el transporte de productos manufacturados a los distribuidores y consumidores. La oferta y la demanda de ambas industrias están altamente interrelacionadas y son críticas para una cadena de suministro fluida. Por lo tanto, en esta tendencia de la industria se han analizado y presentado el valor agregado bruto (VAB), la división del VAB en los principales sectores manufactureros y el crecimiento de la industria manufacturera durante el período objeto de examen.
- Comercio mayorista y minorista (fuera de línea) - Este segmento de la industria de usuarios finales captura los gastos de logística externa (subcontratada) incurridos por los mayoristas y minoristas, a través del canal de ventas fuera de línea, en servicios de mensajería, expreso y paquetería (CEP). Los actores usuarios finales considerados son los establecimientos que se dedican principalmente a la venta al por mayor o al por menor de mercancías, generalmente sin transformación, y a la prestación de servicios accesorios a la venta de mercancías. Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el movimiento confiable de suministros y productos terminados desde las casas de producción hasta los distribuidores y, finalmente, hasta el cliente final, cubriendo actividades como abastecimiento de materiales, transporte, cumplimiento de pedidos, almacenamiento, previsión de la demanda, gestión de inventarios, etc.
| Palabra clave | Definición |
|---|---|
| Eje de carga | La carga por eje se refiere a la carga total (peso) que soporta la carretera a través de las ruedas conectadas a un eje determinado. En todo el mundo, existen sistemas para garantizar la monitorización de la carga por eje, donde superar los límites definidos por la autoridad reguladora competente puede conllevar sanciones o multas. En el transporte de mercancías por carretera, esto puede ser un factor determinante de los costes, ya que conocer los límites de carga por eje permite (i) optimizar la carga del vehículo para maximizar las ganancias (ii) evitar excederlos y, por consiguiente, las posibles multas asociadas (iii) evitar el desgaste del vehículo (iv) evitar daños al pavimento que resulten en costes públicos de mantenimiento y reparación considerables (v) lograr un mejor tiempo de respuesta. |
| Recorrido de regreso | Backhaul es el movimiento de regreso de un vehículo de transporte desde su destino original hasta su punto de partida original, y puede incluir cargas de camión completas, parciales o vacías (todo o parte del camino) dependiendo de la visibilidad del ecosistema de carga local. En este sentido, el transporte de contenedores vacíos hasta el punto de origen, conocido como deadheading, también es un factor importante, considerando la escasez de suministro/contenedores en todas las geografías, lo que resulta en un aumento de costos y un logro potencial de ganancias insuficiente. Generalmente, los transportistas ofrecen descuentos en el transporte de regreso, para asegurar el flete para el viaje. |
| Conocimiento de embarque (BOL) | Un conocimiento de embarque es un documento contractual legal emitido por un transportista a un expedidor para acusar recibo de su carga y constituye prueba del contrato de transporte entre ambas partes. En términos generales, detalla (i) el tipo, la cantidad y otras especificaciones de las mercancías transportadas; (ii) el destino y los términos y condiciones del envío; (iii) el transportista y los conductores con toda la información necesaria para procesar el envío, que puede utilizarse para fines de seguro y despacho de aduanas; (iv) la garantía de que el envío está libre de daños y listo para ser enviado al destinatario. En este sentido, un conocimiento de embarque interno (HBL) es un documento emitido por un transitario o un transportista común sin buques (NVOCC) para acusar recibo de los artículos para su envío (a un expedidor). Si se trata de envíos de varios expedidores, podría utilizarse un conocimiento de embarque maestro (MBL), que es una versión consolidada del mismo para todos los envíos gestionados por el transportista (a un destino común) y que puede ser emitido por el transportista al transitario o al expedidor (según quién reserve el transporte). |
| Aprovisionamiento de combustible | El bunkering es el proceso de suministrar combustible para impulsar el sistema de propulsión de un barco. Incluye la logística de carga y distribución del combustible entre los tanques disponibles a bordo. En este sentido, (i) el combustible búnker es técnicamente cualquier tipo de fueloil utilizado a bordo de los buques. Recibe su nombre de los contenedores en los barcos y en los puertos en los que se almacena; en la época del vapor eran depósitos de carbón pero ahora son tanques de combustible-búnker, (ii) Bunker se refiere a los espacios (Tanque) a bordo de un buque para almacenar combustible, (iii) Comerciante de búnker se refiere a una persona que comercia con bunker (combustible), (iv) la llamada de bunkering se realiza cuando un buque de carga ancla o atraca en un puerto para recibir combustible o suministros, (v) el servicio de bunkering es el suministro de una calidad y cantidad solicitada de bunker a un buque. El abastecimiento de combustible es importante desde el punto de vista de las tarifas de flete aplicables al transportista, ya que las líneas navieras aplican la contribución de combustible (BUC), el factor de ajuste de combustible (FAF) y el factor de ajuste de combustible (BAF) para compensar el efecto de las fluctuaciones en el costo del combustible. . |
| Cabotaje | Transporte mediante vehículo matriculado en un país, realizado en el territorio nacional de otro país. La ley de cabotaje puede restringir el tráfico de carga nacional para que se transporte en sus propios vehículos registrados a nivel nacional y, a veces, construidos y con tripulación, aunque las regulaciones varían según las industrias/grupos de productos básicos/países y, a veces, especifican el porcentaje máximo permitido de cabotaje que puede ser atendido por una flota registrada en el extranjero. |
| comercio electrónico | El comercio colaborativo (también conocido como comercio electrónico) (i) describe las interacciones comerciales habilitadas electrónicamente entre el personal interno de una empresa, sus socios comerciales y sus clientes en toda una comunidad comercial (sector, segmento industrial, cadena de suministro o segmento de la cadena de suministro); (ii) consiste en la optimización de los canales de suministro y distribución para capitalizar la economía global mediante el uso eficiente de las nuevas tecnologías. Entre las ventajas del comercio electrónico, por mencionar algunas, se incluyen (i) la maximización de la eficiencia y la rentabilidad de la organización; (ii) la integración de la tecnología con los canales físicos para que las empresas colaboren; (iii) un mayor intercambio de información, como inventario y especificaciones de productos, utilizando la web como intermediario; (iv) una mayor competitividad al llegar a un público más amplio. Ejemplos de comercio electrónico, también conocido como comercio entre pares, incluyen (i) empresas que permiten a los consumidores alquilar productos entre sí, o mercados como Meta (anteriormente Facebook) Marketplace, que permiten la venta de productos usados; (ii) DoorDash se asoció con numerosas marcas nacionales, como McDonald's y Chipotle, para ofrecer servicio de entrega de comida rápida, basando su modelo de negocio en el comercio electrónico. Desde entonces han ampliado su servicio de entrega desde restaurantes a minoristas e incluso ofrecen "flotas" de conductores a empresas. |
| Mensajería | Una empresa/empresa que entrega paquetes/paquetes/envíos (hasta 70 kg), incluido un servicio rápido de recogida y entrega puerta a puerta de bienes o documentos, a nivel nacional o internacional, mediante contrato comercial. Ejemplo, DHL Group, FedEx, United Parcel Service of America, Inc., USPS, International Distributions Services, J&T Express, SF Express, entre varios otros. |
| Cross docking | El cross-docking es una práctica en la gestión logística que incluye la descarga de los vehículos de entrega entrantes y la carga de los materiales directamente en los vehículos de entrega salientes, omitiendo las prácticas logísticas tradicionales de almacén y ahorrando tiempo y dinero. Requiere una estrecha sincronización de los movimientos de entrada y salida. Es muy significativo en la reducción de costos relacionados con el almacenamiento (y los servicios de valor agregado asociados). |
| Comercio transfronterizo | Transporte internacional entre dos países diferentes realizado por un vehículo matriculado en un tercer país. Un tercer país es un país distinto del país de carga/embarque y del país de descarga/desembarque. La ley de comercio cruzado puede restringir el tráfico de carga internacional que debe ser transportado por vehículos registrados en el país respectivo y, a veces, vehículos construidos y tripulados, aunque las regulaciones varían según las industrias/grupos de productos básicos/países y, a veces, especifican el porcentaje máximo permitido de comercio cruzado que puede ser atendido por vehículos registrados en el extranjero. flota. |
| Despacho de aduana | El proceso de declaración y despacho de cargas a través de la aduana. Incluye los procedimientos involucrados en la liberación de la carga por parte de la Aduana a través de formalidades designadas, como la presentación de la licencia/permiso de importación, el pago de derechos de importación y otros documentos requeridos por la naturaleza de la carga. En este sentido, un agente aduanal es una persona o empresa autorizada por el departamento respectivo del país para actuar en nombre de importadores y exportadores de carga. |
| Mercancías peligrosas | Las mercancías peligrosas (o materiales peligrosos o HAZMAT) incluyen líquidos/sólidos inflamables, gases (comprimidos, licuados, disueltos a presión), corrosivos, sustancias oxidantes, sustancias y artículos explosivos, sustancias que en contacto con el agua emiten gases inflamables, peróxidos orgánicos, sustancias tóxicas. sustancias, sustancias infecciosas, materiales radiactivos, mercancías y artículos peligrosos diversos. |
| Entrega primera milla | La entrega de primera milla se refiere a (i) la primera etapa del transporte de carga/envío/carga/mensajería (ii) el transporte de mercancías desde las instalaciones o almacén de un comerciante hasta el siguiente centro/almacén/centro logístico desde donde se reenvían las mercancías (iii) el envío de mercancías desde los centros de distribución locales a las tiendas (para minoristas) (iv) el transporte de productos terminados desde una planta o fábrica a un centro de distribución (para fabricantes), (v) la recogida de mercancías del hogar o tienda del cliente final seguida del traslado a un almacén o ubicación de almacenamiento (empresas de mudanzas y embalajes), (vi) el proceso en el que las mercancías se recogen de un minorista y luego se transfieren a proveedores de logística externos o proveedores de servicios de mensajería para ser entregadas al consumidor final (comercio electrónico). Una vez que el paquete llega al siguiente almacén o al centro de mensajería, se clasifica y se transporta hasta llegar a la puerta del cliente. Por ejemplo, si se elige UPS como servicio de mensajería, la entrega de primera milla será la del producto que se entrega desde el almacén del fabricante o minorista hasta el almacén o centro logístico de UPS. |
| Entrega de última milla | La entrega de última milla se refiere al último paso del proceso de entrega cuando un paquete se traslada desde un centro de transporte (almacén o centro de distribución o centro logístico) hasta su destino final, que generalmente es una residencia personal/tienda minorista/negocio, o casillero de paquetes. Representa aproximadamente la mitad del costo total involucrado en todo el proceso de entrega de primera, media y última milla, aunque puede variar de un envío a otro, según el producto, el modelo de negocio y factores similares. |
| Viaje rutinario | Un Milk Run es un método de entrega que se utiliza para transportar cargas mixtas de varios proveedores a un cliente, utilizando principios de gestión ajustada aplicados a la logística. En lugar de que cada proveedor envíe un camión cada semana para satisfacer las necesidades de un cliente, un camión (o vehículo) visita a los proveedores para recoger las cargas para ese cliente. Este método de transporte debe su nombre a la práctica de la industria láctea, donde un camión cisterna solía recoger leche de varias granjas lecheras para entregarla a una empresa procesadora de leche. Una carrera de leche puede ser una forma más eficiente de manejar la logística, pero requiere una planificación adecuada. Si la ruta involucra productos de diferentes compañías, es necesario un acuerdo sobre costos compartidos y otros aspectos del acuerdo de entrega cooperativa. Una vez que el grupo resuelva estos problemas, este método de entrega puede ahorrar tiempo y dinero a todos al aunar costos y recursos operativos. |
| Consolidación multinacional | La consolidación multipaís (MCC) es una solución rentable que consolida la carga de diferentes países de origen para construir cargas de contenedor completo (FCL). MCC es más adecuado para empresas que importan volúmenes ligeros de bienes de varios países pero que desean aprovechar las tarifas de flete FCL más económicas. Además del costo, algunas de las otras ventajas incluyen (i) flexibilidad para elegir proveedores de una gama más amplia de países de origen sin preocuparse por la logística hasta el destino final desde cada origen, (ii) capacidad de elegir los proveedores más adecuados de muchos países diferentes para las operaciones comerciales de uno. El aumento de las opciones de abastecimiento por parte de MCC proporciona el tipo de flexibilidad necesaria en los mercados globales competitivos. |
| Q-comercio | El Q-commerce, también conocido como comercio rápido, es un tipo de comercio electrónico donde se hace hincapié en las entregas rápidas, normalmente en menos de una hora. Las empresas que brindan servicios Q-Commerce pueden tener un modelo integrado verticalmente o pueden estar utilizando plataformas de entrega de terceros (logística subcontratada). Tiene ventajas como (i) PVU competitiva, (ii) potencial para obtener mayores márgenes de beneficio, (iii) mejor experiencia del cliente, (iv) disponibilidad garantizada de productos, (v) trazabilidad y (vi) escalabilidad. |
| Logística inversa | La logística inversa es un tipo de gestión de la cadena de suministro que traslada los productos de los clientes a los vendedores o fabricantes y puede implicar principios de economía circular (3R), a saber. reciclar, reutilizar (reutilizar, revender), reducir o reparar. En este sentido, el comercio inverso (o recomercio) es la venta de artículos de propiedad anterior a través de mercados/canales de distribución físicos o en línea a compradores que los reutilizan, reciclan o revenden. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años previstos están en términos nominales. La inflación se considera parte del precio y el precio de venta promedio (ASP) varía durante el período de pronóstico para cada país.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




