

Tamaño y cuota de mercado de la gestión de residuos sólidos en Alemania
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 10.91 mil millones |
| Tamaño del mercado (2031) | USD 12.91 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.42% CAGR |
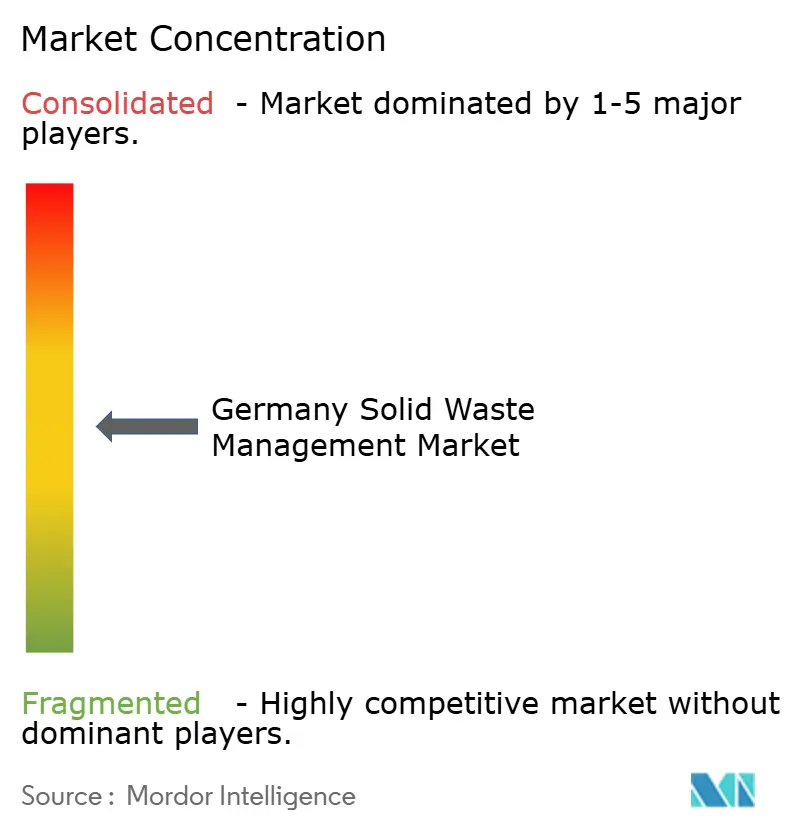
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado alemán de gestión de residuos sólidos realizado por Mordor Intelligence.
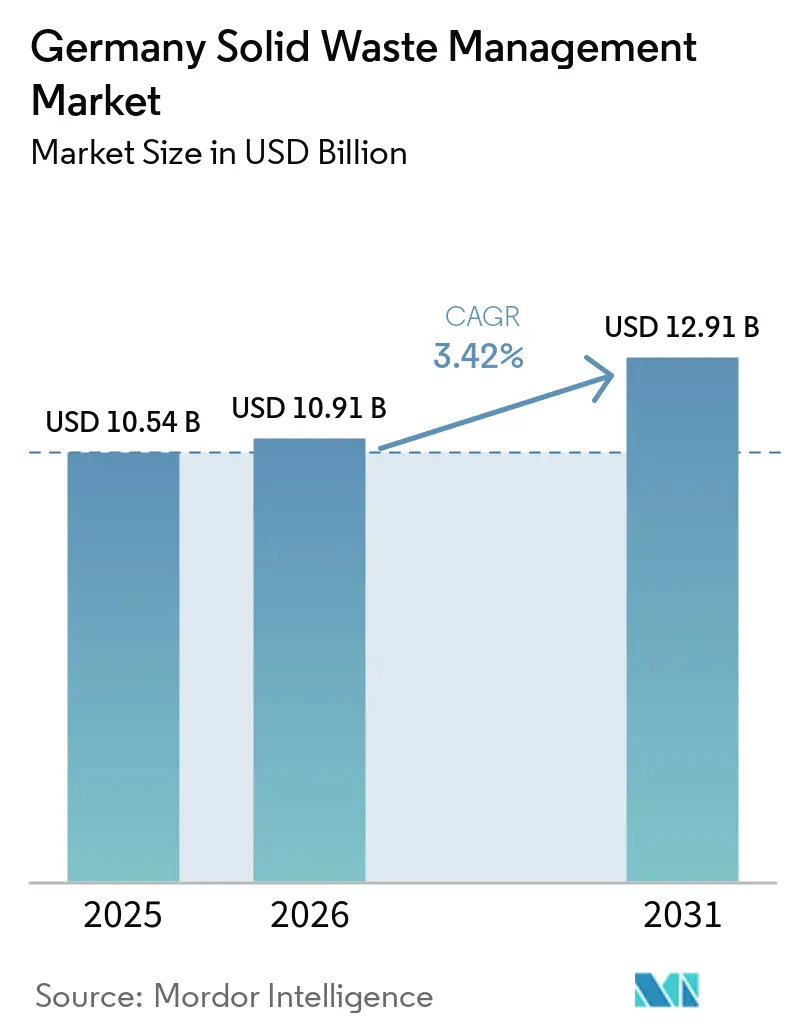
Se prevé que el tamaño del mercado alemán de gestión de residuos sólidos se expanda de 10.54 millones de dólares en 2025 y 10.91 millones de dólares en 2026 a 12.91 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (CAGR) del 3.42% entre 2026 y 2031.
El mercado alemán de gestión de residuos sólidos avanza hacia un sistema que valora más los materiales recuperados, la trazabilidad de los flujos de residuos y la calidad del tratamiento. La Estrategia Nacional de Economía Circular, adoptada en diciembre de 2024, orienta las políticas hacia un mayor aprovechamiento de los materiales secundarios y proporciona a los operadores una base más clara para invertir en capacidad de clasificación y recuperación. Las normas sobre envases, que entraron en vigor en agosto de 2026, generan una mayor carga de trabajo en materia de cumplimiento normativo y una ruta más predecible para la incorporación de los envases a los sistemas autorizados de recogida y reciclaje. Los grandes operadores están respondiendo mediante la implementación de modelos integrados de recogida, procesamiento y venta de materiales, mientras que los proveedores municipales conservan un papel importante en la recogida de residuos domésticos. La principal oportunidad reside en la producción de materiales secundarios de mayor calidad a partir de flujos que actualmente son difíciles de reciclar.
Conclusiones clave del informe
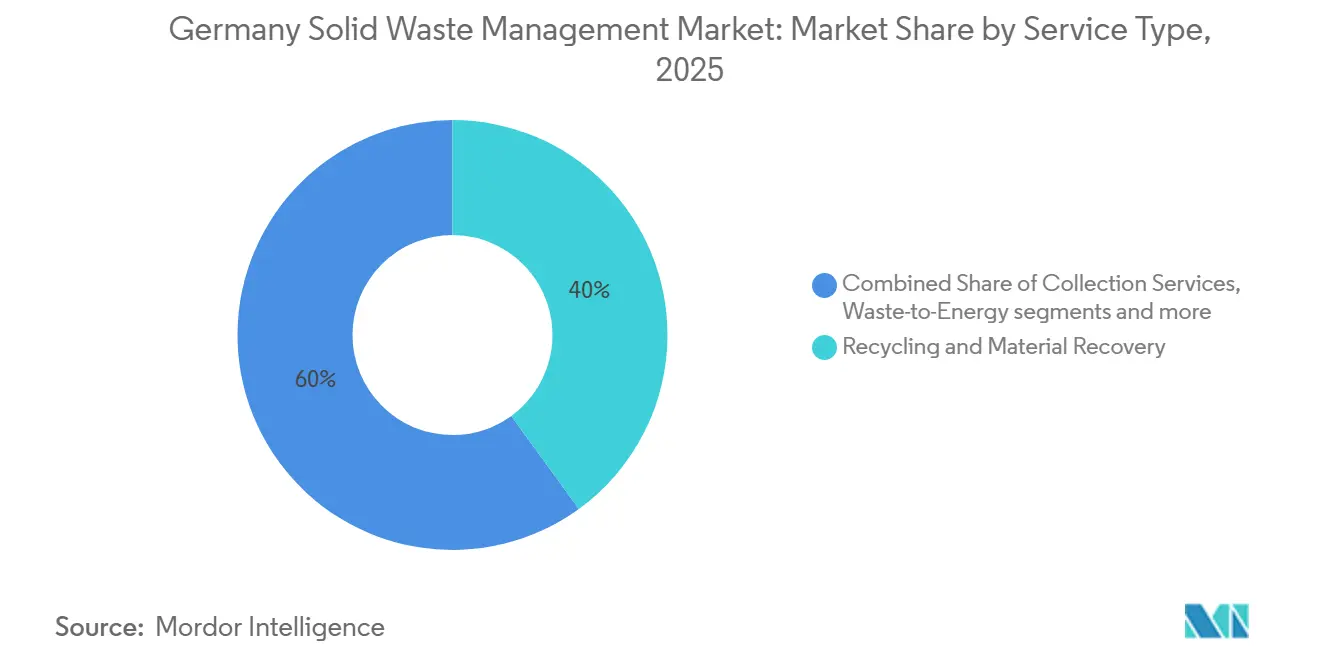
- Por tipo de servicio, el reciclaje y la recuperación de materiales representaron el 40% de la cuota de mercado de la gestión de residuos sólidos en Alemania en 2025, mientras que se prevé que la valorización energética de residuos crezca a una tasa de crecimiento anual compuesta del 6.5% hasta 2031.
- Por tipo de residuo, los residuos sólidos urbanos representaron el 38% del mercado alemán de gestión de residuos sólidos en 2025, mientras que se prevé que los residuos peligrosos crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6.4% hasta 2031.
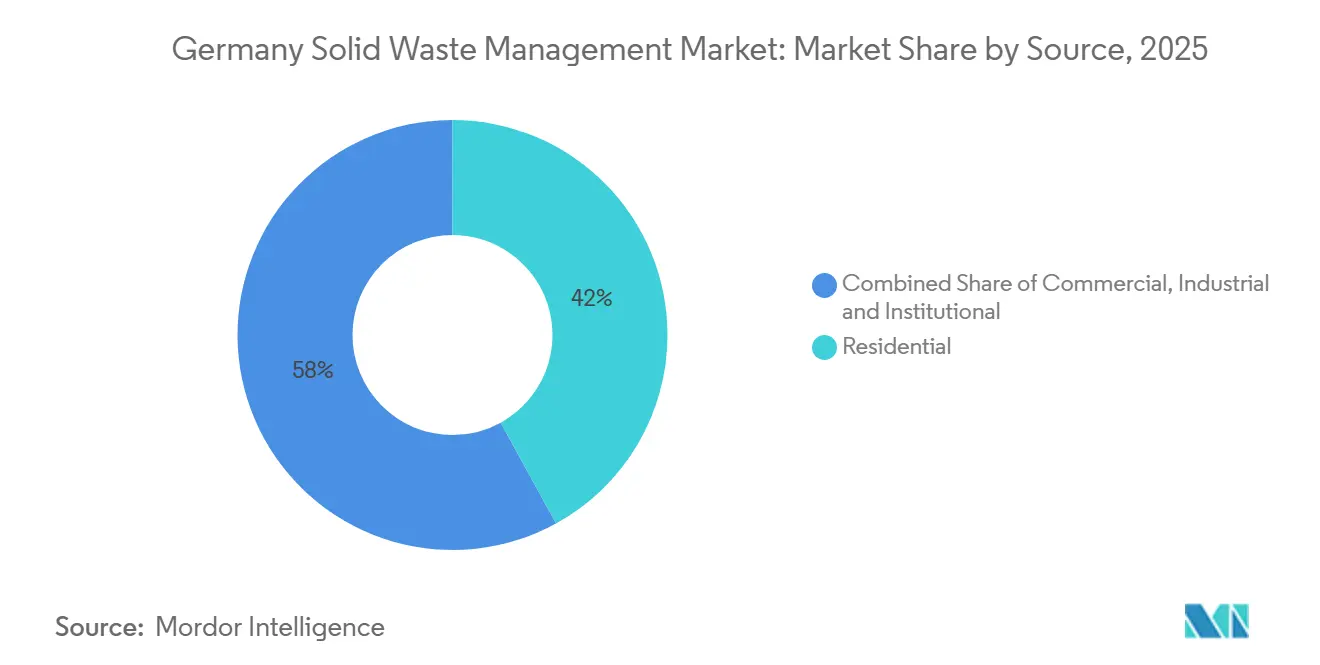
- Por tipo de origen, los residuos residenciales representaron el 42% del mercado alemán de gestión de residuos sólidos en 2025, mientras que se prevé que los residuos industriales crezcan a una tasa de crecimiento anual compuesta (CAGR) del 4.1% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado alemán de gestión de residuos sólidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Objetivos obligatorios de economía circular en el marco de la Estrategia Nacional de Economía Circular (NKWS) | + 0.9% | Nacional, con una concentración inicial de inversiones en Renania del Norte-Westfalia, Baviera y Baden-Württemberg. | Largo plazo (≥ 4 años) |
| Ampliación de la Responsabilidad Extendida del Productor (REP) a los envases y bienes de consumo. | + 0.8% | Nacional, con obligaciones en todos los estados federales. | Mediano plazo (2-4 años) |
| Inversiones crecientes en la recogida digital de residuos y en instalaciones de clasificación basadas en inteligencia artificial. | + 0.6% | Nacional, con despliegue inicial en regiones urbanas y con alta intensidad logística. | Mediano plazo (2-4 años) |
| Aumento de la demanda industrial de materias primas secundarias nacionales. | + 0.5% | Nacional, con alta intensidad en Baviera, Renania del Norte-Westfalia y Sajonia. | Largo plazo (≥ 4 años) |
| Aumento de la capacidad de conversión de residuos no reciclables en energía | + 0.4% | Nacional, con modernización en el centro y norte de Alemania. | Mediano plazo (2-4 años) |
| Requisitos más estrictos para la desviación de residuos de vertederos y un alto rendimiento en el reciclaje. | + 0.3% | Nacional, especialmente para residuos de construcción y demolición en áreas urbanas en expansión. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Objetivos obligatorios de economía circular en el marco de la Estrategia Nacional de Economía Circular (NKWS)
El Gabinete Federal adoptó la Estrategia Nacional de Economía Circular el 4 de diciembre de 2024. [1] Ministerio Federal de Medio Ambiente, Conservación de la Naturaleza, Seguridad Nuclear y Protección del Consumidor, “Programa de Acción para la Implementación de la Estrategia Nacional de Economía Circular”, Bundesumweltministerium, bundesumweltministerium.de Esta estrategia sitúa la política de residuos dentro de un esfuerzo más amplio para reducir el uso de materias primas y fortalecer el suministro de materias primas secundarias. Esto aumenta la importancia de los operadores que pueden documentar cómo los residuos se transforman en materias primas secundarias utilizables para los fabricantes alemanes. La estrategia busca duplicar la proporción de materias primas secundarias utilizadas en la economía para 2030, con impactos en las cadenas de suministro de recolección, clasificación y fabricación de plásticos, minerales críticos y materiales de construcción. Las materias primas secundarias representaban el 13 % del consumo total de materias primas de Alemania cuando se adoptó la estrategia. El programa de acción de junio de 2026 asignó 260 millones de euros (301.73 millones de dólares) a través del programa Zukunft Kreislaufwirtschaft para inversiones en economía circular. Para el mercado alemán de gestión de residuos sólidos, la política respalda la inversión continua en clasificación, procesamiento mecánico, infraestructura de reciclaje y pruebas de vías de recuperación para materiales que tradicionalmente se han desechado.
Ampliación de la Responsabilidad Extendida del Productor (REP) a los envases y bienes de consumo.
El Reglamento (UE) 2025/40 entró en vigor el 11 de febrero de 2025 y se aplicó a partir del 12 de agosto de 2026. [2] Parlamento Europeo y Consejo, «Envases y residuos de envases a partir de 2026», EUR-Lex, eur-lex.europa.eu El reglamento sustituye al anterior marco de la UE sobre envases y se aplica directamente en todos los Estados miembros. Amplía la responsabilidad del productor en todas las categorías de envases y vincula las tasas más estrechamente con el diseño del envase, la reciclabilidad y el coste práctico de la gestión del material después de su uso. Los productores deben cumplir las obligaciones relacionadas con la recogida, la clasificación y el reciclaje, que apoyan la gestión autorizada de residuos. También hace que el diseño del envase y la calidad de la recuperación del material sean más importantes en las negociaciones comerciales a lo largo de la cadena de servicios. La Autoridad del Registro Central de Envases guía las nuevas normas de participación en el sistema para las marcas propias y las importaciones. [3] Autoridad del Registro Central de Envases, “PPWR y participación en el sistema, marcas propias e importaciones”, Verpackungsregister ZSVR, verpackungsregister.org El mercado alemán de gestión de residuos sólidos, por lo tanto, obtiene flujos de materiales más regulados, aunque los operadores también se enfrentan a mayores requisitos de documentación y autorización.
Inversiones crecientes en la recogida digital de residuos y en instalaciones de clasificación basadas en inteligencia artificial.
En Alemania, las herramientas digitales están pasando de la fase piloto a la operativa diaria de recogida y clasificación. El proyecto SmartRecycling-Up desarrolló métodos para la clasificación automatizada de residuos voluminosos mediante inteligencia artificial. Estos sistemas permiten identificar las categorías de materiales en una etapa temprana del proceso de tratamiento y limitar la clasificación manual innecesaria. Además, proporcionan a los gestores de las instalaciones información más precisa sobre la contaminación y el rendimiento de cada etapa de separación. En julio de 2025, Recycleye y STADLER pusieron en marcha un clasificador óptico basado exclusivamente en IA para fracciones minerales de construcción y demolición en la planta de HEYDT en Aulendorf. La instalación separa ladrillo, hormigón, yeso, metales, madera, plástico, azulejos y vidrio de los materiales mixtos. Una mejor separación puede aumentar la pureza del material recuperado y mejorar su idoneidad para los compradores. Este avance ofrece al mercado alemán de gestión de residuos sólidos una vía para impulsar el crecimiento del valor, incluso cuando los volúmenes de recogida adicionales son limitados y los sistemas de recogida ya cubren a la mayoría de los hogares.
Aumento de la demanda industrial de materias primas secundarias nacionales.
Los fabricantes alemanes están bajo una mayor presión para asegurar materias primas secundarias nacionales para la producción. La Estrategia Nacional de Economía Circular y la Ley de Materias Primas Críticas de la UE refuerzan la justificación política para la recuperación y la reutilización. Ofrecen a los compradores industriales un motivo más sólido para evaluar si el material recuperado puede sustituir parte de sus necesidades de materia prima primaria. Alrededor del 82 % del total de residuos de Alemania se recuperó en 2024, incluyendo el 69 % mediante la recuperación de materiales y el 13 % mediante la recuperación de energía, aunque las materias primas secundarias aún representan una proporción limitada del total de insumos industriales. La Ley de Materias Primas Críticas establece un objetivo para 2030 para la capacidad de reciclaje de la UE de cubrir al menos el 25 % del consumo anual de materias primas estratégicas de la UE. Las acerías alemanas consumieron aproximadamente 15.7 millones de toneladas de chatarra de acero para la producción de acero bruto en 2025, mientras que el consumo total de chatarra de acero en la producción de acero bruto y las fundiciones alcanzó aproximadamente 19.1 millones de toneladas. El mercado alemán de gestión de residuos sólidos puede beneficiarse a medida que los compradores nacionales busquen chatarra ferrosa y no ferrosa más limpia y consistente, reduciendo la dependencia de la volátil demanda de exportación y de las materias primas primarias importadas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Disponibilidad limitada de materia prima reciclable adicional de alta calidad. | -0.6% | Nacional, especialmente en áreas urbanas con tasas de cobro consolidadas. | Largo plazo (≥ 4 años) |
| Disminución de la rentabilidad debido a la volatilidad de los precios de las materias primas secundarias. | -0.5% | Nacional, con fuertes repercusiones en las empresas de reciclaje de plástico y papel en Alemania occidental. | Mediano plazo (2-4 años) |
| Aumento de los costes de cumplimiento normativo debido al endurecimiento de las regulaciones medioambientales. | -0.4% | Nacional, con una mayor carga para los operadores más pequeños. | Corto plazo (≤ 2 años) |
| Limitaciones de capacidad para el tratamiento de residuos peligrosos y especializados | -0.3% | Nacional, especialmente Renania del Norte-Westfalia, Baviera y Sajonia | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Disponibilidad limitada de materia prima reciclable adicional de alta calidad.
Alemania ya ha alcanzado un alto rendimiento en la recogida y el reciclaje de diversos tipos de residuos. La tasa de reciclaje de residuos municipales fue del 67.2 % en 2023, superando el objetivo de la UE del 55 % para 2025. La principal limitación reside cada vez más en la calidad del material, más que en la cantidad de toneladas recogidas. Los sistemas de recogida consolidados aún pueden generar material mixto que requiere una clasificación adicional antes de poder utilizarse en aplicaciones con estrictas especificaciones técnicas o de seguridad. Los envases compuestos y el material contaminado dificultan la producción de un material reciclado que cumpla con los requisitos de las aplicaciones más exigentes. Un estudio de BKV y Conversio de 2025 proyectó un déficit de material reciclado posconsumo de 861,000 toneladas para 2030 en su escenario de continuidad. El estudio también halló un déficit de 310,000 toneladas en un escenario avanzado con mayor inversión en recogida y clasificación. Esta limitación orienta la inversión en el mercado alemán de gestión de residuos sólidos hacia la purificación, la reducción de la contaminación y las tecnologías de clasificación, en lugar de la mera expansión del volumen, especialmente cuando las especificaciones del material son exigentes.
Disminución de la rentabilidad debido a la volatilidad de los precios de las materias primas secundarias.
Los recicladores enfrentaron márgenes más débiles en 2025 debido a la caída de los precios de los materiales secundarios, mientras que los costos de las balas de materia prima se mantuvieron altos. Eurostat informó que los precios promedio de los materiales secundarios disminuyeron un 8% para el vidrio y casi un 2% para el papel, el cartón y el plástico en 2025 en comparación con 2024. La Asociación Federal de la Industria Alemana de Gestión de Residuos identifica la volatilidad en los precios de las materias primas secundarias como un problema estructural importante para las empresas de reciclaje. Los precios más bajos de los polímeros vírgenes pueden reducir la disposición de los compradores a pagar por alternativas recicladas. Esto deja a los procesadores con menos margen para absorber cambios en los costos de energía, mano de obra, transporte y cumplimiento cuando los precios de los materiales secundarios se debilitan. Al mismo tiempo, los costos de recolección y procesamiento no disminuyen al mismo ritmo. La ley alemana de residuos establece objetivos municipales de reciclaje del 60% para 2030 y del 65% para 2035. El mercado alemán de gestión de residuos sólidos seguirá expuesto hasta que los requisitos de contenido reciclado creen una demanda más fuerte y estable de grados que puedan competir con el material virgen en calidad y precio.
Análisis de segmento
Por tipo de servicio: Reciclaje de plomo, recuperación térmica en expansión
El reciclaje y la recuperación de materiales representaron el 40 % de la cuota de mercado de la gestión de residuos sólidos en Alemania en 2025. Esta posición refleja la infraestructura de doble sistema ya consolidada y la recogida selectiva de papel, vidrio, plásticos, metales y residuos orgánicos, lo que proporciona a las empresas de tratamiento una amplia base de material recuperable. El sector alemán de gestión de residuos sólidos ha desarrollado capacidad de recogida y tratamiento en los 16 estados federados. Los servicios de recogida, transporte y logística son actividades maduras y de gran volumen. Su rendimiento depende principalmente de una planificación de rutas eficiente, contratos fiables, menores emisiones de vehículos y la capacidad de documentar la calidad del servicio para clientes municipales y comerciales.
La valorización energética de residuos es el tipo de servicio de mayor crecimiento y se prevé que se expanda a una tasa de crecimiento anual compuesta (TCAC) del 6.5 % hasta 2031. Alemania contaba con 164 plantas de tratamiento térmico de residuos con una entrada total de 25.5 millones de toneladas. Esta base instalada respalda el tratamiento de residuos comerciales residuales que no cumplen con los requisitos de reciclaje, al tiempo que limita el uso de vertederos para materiales que no pueden recuperarse económicamente. Los servicios de tratamiento y eliminación gestionan flujos residuales mixtos y residuos peligrosos que no pueden procesarse directamente para su reciclaje o recuperación térmica. Alemania contaba con 381 plantas de tratamiento fisicoquímico que gestionaban 7.1 millones de toneladas en 2024. La categoría "otros" incluye el desmantelamiento de vehículos, el tratamiento de residuos electrónicos, el compostaje y actividades relacionadas que recuperan materiales de grupos de productos con necesidades de recogida y procesamiento específicas. El clasificador de IA de julio de 2025 en Aulendorf muestra que la tecnología también está llegando a segmentos que tradicionalmente dependían de la separación mecánica básica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de residuo: Los residuos municipales representan el volumen principal, los residuos peligrosos crecen más rápidamente.
En 2025, los residuos sólidos urbanos representaron el 38 % de la cuota de mercado de la gestión de residuos sólidos en Alemania. La separación en origen de los residuos domésticos y el sistema dual garantizan un flujo regular de envases y otros materiales municipales, si bien la contaminación sigue siendo un obstáculo persistente para el reciclaje de materiales de mayor valor. La Estrategia Nacional de Economía Circular busca una reducción del 10 % en los residuos municipales per cápita para 2030 y del 20 % para 2045, tomando 2020 como referencia. Esto implica que los ingresos futuros por la recogida municipal dependerán más de la calidad del servicio, el control de la contaminación y la integración digital que del simple aumento del volumen de residuos domésticos.
Los residuos peligrosos constituyen la categoría de mayor crecimiento, con una previsión de crecimiento anual compuesto del 6.4 % hasta 2031. Los materiales relacionados con la construcción y la demolición representaron el 38.8 % de los residuos peligrosos en 2025. Los residuos industriales y los procedentes de la construcción y la demolición están estrechamente vinculados a la actividad manufacturera y de la construcción, por lo que sus necesidades de recogida y tratamiento pueden variar con los ciclos de inversión. Las plantas de tratamiento de residuos de construcción y demolición gestionaron 61.9 millones de toneladas en 2024. Los residuos agrícolas y los residuos médicos son de menor volumen, pero requieren protocolos de tratamiento específicos. Fraunhofer IIS desarrolló el sistema DangerSort para identificar baterías de iones de litio en residuos mixtos mediante tecnología de rayos X basada en IA. Estos requisitos técnicos hacen que la capacidad especializada sea cada vez más relevante para el mercado alemán de gestión de residuos sólidos.
Por fuente: Clientes potenciales de recolección residencial, avances en residuos industriales
En 2025, los residuos residenciales representaron el 42 % del mercado alemán de gestión de residuos sólidos. Los sistemas de recogida selectiva de papel, vidrio, residuos orgánicos, envases ligeros y residuos generales están ampliamente establecidos en los municipios alemanes. Esta amplia cobertura proporciona una base sólida para los contratos de recogida y la recuperación de materiales. Los residuos comerciales e institucionales constituyen un importante grupo intermedio con necesidades específicas de contratación y cumplimiento normativo. Los flujos comerciales procedentes del comercio minorista y la restauración se ven directamente afectados por la normativa sobre envases que entró en vigor en agosto de 2026. El nuevo marco normativo exige a los productores que financien las actividades pertinentes de recogida, clasificación y reciclaje. Esto puede permitir la integración de flujos de materiales previamente informales en sistemas gestionados. La Ley alemana de Economía Circular aplica obligaciones de jerarquía de recuperación a los generadores de residuos en todas las categorías de origen.
Las fuentes industriales constituyen la categoría de fuentes de más rápido crecimiento y se prevé que se expandan a una tasa de crecimiento anual compuesta (TCAC) del 4.1 % hasta 2031. La reestructuración de la fabricación, las preocupaciones sobre la seguridad de los materiales y las obligaciones de la economía circular están transformando los flujos de residuos industriales, lo que incrementa el valor de los contratos que combinan la recogida con la presentación de informes y la recuperación de materiales. Los clientes institucionales, como universidades, hospitales e instalaciones gubernamentales, suelen utilizar contratos de licitación pública de mayor duración. Estos acuerdos ofrecen una demanda estable, pero exigen que los operadores cumplan con estándares detallados de servicio, presentación de informes, salud, seguridad y adquisiciones durante la vigencia del contrato.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
El mercado alemán de gestión de residuos sólidos abarca dieciséis estados federados, y la densidad de infraestructuras varía según las regiones. Alemania Occidental, especialmente Renania del Norte-Westfalia, Baviera y Baden-Württemberg, presenta altos volúmenes de residuos industriales y una red de tratamiento consolidada. Renania del Norte-Westfalia cuenta con densos flujos comerciales e industriales vinculados al área metropolitana del Rin-Ruhr, donde la densidad de población y la actividad manufacturera sustentan una amplia gama de servicios de recogida y tratamiento. Baviera tiene una importante actividad de desguace de vehículos, procesamiento de productos electrónicos y tratamiento especializado de residuos peligrosos. La planta de valorización energética de residuos de Rothensee, en Sajonia-Anhalt, puso en marcha el Bloque 3 en febrero de 2025. Esta ampliación aumentó la capacidad en un 50 % y permite la recuperación térmica anual de 270 000 toneladas de residuos comerciales y 55 000 toneladas de lodos de depuradora, lo que subraya la importancia del tratamiento térmico para los residuos comerciales y los lodos que no pueden gestionarse fácilmente mediante la recuperación de materiales convencional.
El este de Alemania se está desarrollando a partir de una base de tratamiento más pequeña y mantiene necesidades de infraestructura en Sajonia, Brandeburgo y Mecklemburgo-Pomerania Occidental. Muchas plantas termales regionales se construyeron alrededor de 2005 tras la prohibición de los vertederos y ahora necesitan modernización. Esto genera demanda de reemplazo de equipos, capacidad de tratamiento especializada y mejoras operativas para aumentar la eficiencia energética y cumplir con los requisitos de emisiones y seguridad en constante evolución. El mercado regional de gestión de residuos sólidos en Alemania también está condicionado por la necesidad de gestionar los lodos de depuradora y los flujos peligrosos más cerca de sus fuentes. La planificación regional debe considerar los permisos disponibles, las distancias de transporte, la capacidad de tratamiento y los requisitos técnicos aplicables a los flujos con mayores riesgos ambientales o de seguridad. Los estados del norte y del centro podrían atraer más inversión a medida que los operadores reduzcan las distancias de transporte. Este patrón favorece a los proveedores que combinan activos de tratamiento locales con la comercialización nacional de materiales, ya que la capacidad local reduce las necesidades de transporte, mientras que las redes más amplias pueden proporcionar compradores fiables para los productos recuperados.
El norte de Alemania, con Hamburgo y Bremen como centros, desempeña un papel fundamental en la logística debido a sus puertos y la gestión de sus residuos urbanos. Las plantas de valorización energética de residuos pueden generar ingresos por tasas de entrada y venta de calor al abastecer las redes de calefacción urbana, lo que permite optimizar el aprovechamiento energético de los residuos tras considerar las opciones de reciclaje. La Ley de Comercio de Derechos de Emisión de Combustibles exige certificados para las emisiones no biogénicas derivadas de la incineración de residuos, lo que incrementa el coste del tratamiento térmico. Los operadores deben equilibrar la fiabilidad del tratamiento de los residuos con los costes del carbono, las prioridades de reciclaje, las condiciones de los permisos y la necesidad de mantener la aceptación pública de la infraestructura térmica. Este equilibrio determinará la selección de proyectos en todo el mercado alemán de gestión de residuos sólidos. Asimismo, subraya la necesidad de una evaluación minuciosa de la composición de la materia prima, la demanda de calor, la exposición a las emisiones y las opciones técnicas disponibles para la recuperación del material antes del tratamiento térmico.
Panorama competitivo
El mercado alemán de gestión de residuos sólidos presenta una concentración moderada entre los principales operadores integrados, mientras que la recogida municipal y residencial se mantiene más dispersa. REMONDIS, PreZero y ALBA Group compiten con especialistas regionales, empresas de servicios públicos municipales y grupos internacionales con operaciones en Alemania. Las empresas más grandes pueden combinar la cobertura de recogida, los activos de clasificación, la capacidad de tratamiento y la venta de materiales, lo que les permite gestionar el flujo de materiales desde la recogida hasta el procesamiento y la entrega final. Esta estructura les otorga mayor control sobre la calidad de los materiales y los contratos posteriores. También les ayuda a ajustar los volúmenes de recogida a la capacidad de las plantas y a mantener la continuidad cuando las instalaciones individuales requieren mantenimiento o cambios en los procedimientos operativos. Los proveedores más pequeños pueden seguir siendo competitivos en la recogida local, el tratamiento especializado y los trabajos de licitación pública, especialmente donde las relaciones con los clientes, los permisos locales y la experiencia técnica son más importantes que la escala nacional.
La competencia depende cada vez más de la capacidad de producir materia prima de alta pureza. El reciclaje químico de plásticos difíciles, la recuperación de baterías y la recuperación de minerales críticos siguen siendo áreas con potencial de desarrollo, ya que estos procesos requieren estrictos controles de calidad y tienen una capacidad limitada. La instalación de Recycleye y STADLER en Aulendorf, prevista para 2025, es una colaboración tecnológica destinada a mejorar la recuperación de materiales de construcción y demolición. El proyecto SmartRecycling-Up es otro ejemplo de investigación orientada a una clasificación más automatizada. Estos avances demuestran que los proveedores de tecnología suelen trabajar con operadores establecidos en lugar de sustituirlos. Este enfoque permite a las empresas de gestión de residuos integrar nuevas tecnologías de clasificación en sus redes existentes de recogida, procesamiento, permisos y atención al cliente, en lugar de crear un sistema de gestión de residuos paralelo.
El Reglamento sobre Envases y Residuos de Envases favorece a los operadores con sistemas de información y licencias ya establecidos. Las empresas de mayor tamaño pueden distribuir la inversión en sistemas de datos y controles de calidad entre más instalaciones, al tiempo que utilizan procedimientos comunes para cumplir con los requisitos de información de los sistemas autorizados y de los clientes. Los operadores municipales mantienen una posición sólida en la gestión de residuos domésticos, ya que las autoridades locales controlan los servicios básicos. Los especialistas regionales siguen siendo relevantes cuando los residuos peligrosos, los residuos médicos o los flujos industriales requieren conocimientos especializados, permisos específicos o relaciones establecidas con clientes locales del sector público e industrial.
Líderes del sector de gestión de residuos sólidos en Alemania
REMONDIS SE & Co. KG
precero
Veolia Umweltservice GmbH
Grupo ALBA
EEW Energía de Waste GmbH
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2025: Recycleye y STADLER encargaron un sistema de clasificación óptica basado exclusivamente en inteligencia artificial para fracciones minerales de la construcción y la demolición, capaz de separar ladrillo, hormigón, yeso, metales, madera, plástico, baldosas y vidrio, en las instalaciones de HEYDT en Aulendorf, Alemania.
- Febrero de 2025: La planta de tratamiento térmico de residuos de Rothensee puso en marcha el Bloque tres, ampliando su capacidad en un 50 %. La nueva unidad permite la recuperación térmica de 270 000 toneladas de residuos industriales y 55 000 toneladas de lodos de depuradora al año.
Alcance del informe de mercado de gestión de residuos sólidos en Alemania
El mercado alemán de gestión de residuos sólidos se segmenta por tipo de servicio (recogida, transporte y logística, reciclaje y recuperación de materiales, tratamiento y eliminación, entre otros), por tipo de residuo (residuos sólidos municipales, residuos industriales, residuos agrícolas, entre otros) y por origen (residencial, comercial, industrial e institucional). El informe ofrece el tamaño del mercado y previsiones en dólares estadounidenses (USD) para todos los segmentos mencionados.
| Servicios de cobranza |
| Transporte y logística |
| Reciclaje y recuperación de materiales |
| Tratamiento y Eliminación |
| Energia de los residuos |
| Otros |
| Residuos sólidos urbanos |
| Residuos industriales |
| Residuos peligrosos |
| Residuos de construcción y demolición |
| Residuos agrícolas |
| Desechos médicos |
| Otros |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Por tipo de servicio | Servicios de cobranza |
| Transporte y logística | |
| Reciclaje y recuperación de materiales | |
| Tratamiento y Eliminación | |
| Energia de los residuos | |
| Otros | |
| Por Tipo de Residuos | Residuos sólidos urbanos |
| Residuos industriales | |
| Residuos peligrosos | |
| Residuos de construcción y demolición | |
| Residuos agrícolas | |
| Desechos médicos | |
| Otros | |
| Por fuente | Residencial |
| Comercial | |
| Industrial | |
| Institucional |
Preguntas clave respondidas en el informe
¿Cuál es el valor previsto del mercado alemán de gestión de residuos sólidos para el año 2031?
Se prevé que el mercado alemán de gestión de residuos sólidos alcance los 12.91 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 3.42% a partir de 2026.
¿Qué tipo de servicio lidera la gestión de residuos sólidos en Alemania?
El reciclaje y la recuperación de materiales lideraron el mercado en 2025, registrando una cuota del 40%, gracias a la infraestructura ya establecida para la recogida selectiva y el tratamiento de residuos.
¿Por qué está creciendo la valorización energética de residuos en Alemania?
Trata los residuos comerciales y municipales que no se pueden reciclar, y 164 plantas de tratamiento térmico procesaron 25.5 millones de toneladas en 2024.
¿Qué papel desempeña en Alemania la normativa sobre envases y residuos de envases?
La normativa entrará en vigor en agosto de 2026 y amplía las responsabilidades de los productores en materia de recogida, clasificación y reciclaje de envases.
¿Qué tipo de residuo está creciendo más rápidamente en Alemania?
Los residuos peligrosos son el tipo de residuo de más rápido crecimiento, registrando una tasa de crecimiento anual compuesta (CAGR) del 6.40 % en 2025, y gestionando alrededor de 23 millones de toneladas anuales.
¿Cuál es el principal obstáculo para el crecimiento del reciclaje en Alemania?
La principal limitación reside en la escasa disponibilidad de materia prima reciclable limpia y de alta calidad, especialmente para envases complejos y contaminados.


