

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 25.34 mil millones |
| Tamaño del mercado (2031) | USD 31.72 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.59% CAGR |
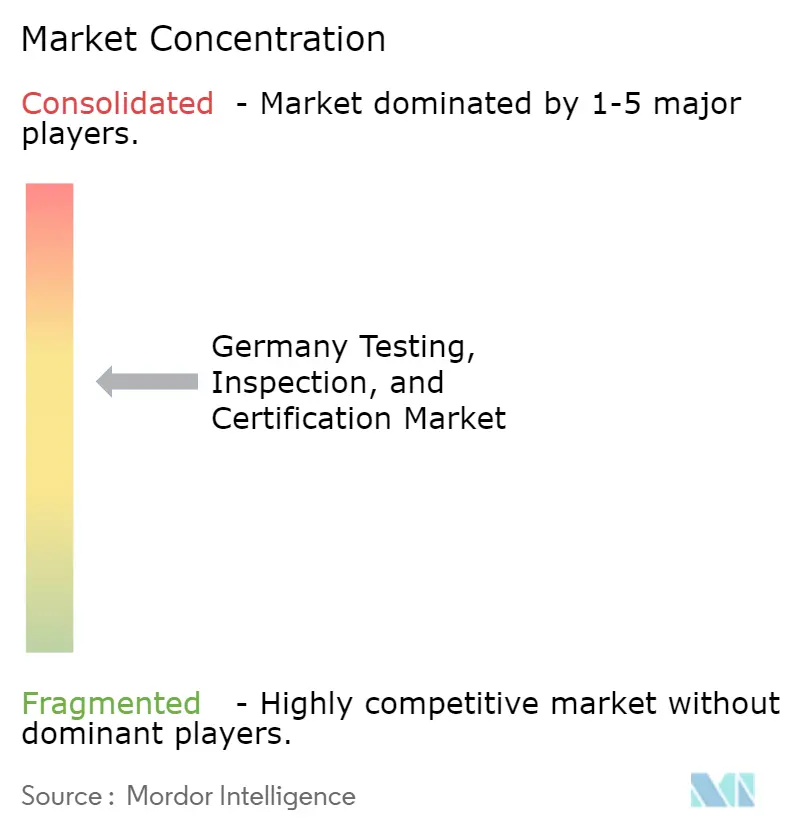
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
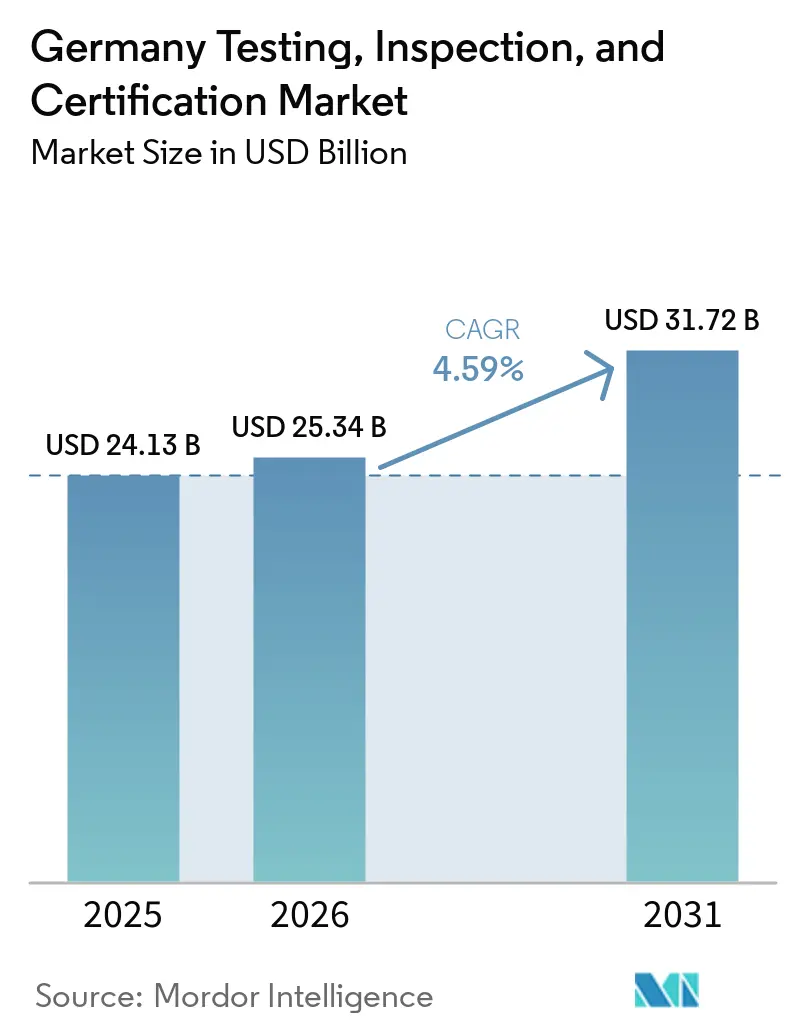
Análisis del mercado alemán de pruebas, inspección y certificación realizado por Mordor Intelligence.
Se espera que el tamaño del mercado alemán de pruebas, inspección y certificación aumente de 24.13 millones de dólares en 2025 a 25.34 millones de dólares en 2026 y alcance los 31.72 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.59 % entre 2026 y 2031. La rápida electrificación de los equipos automotrices e industriales, la implementación de gemelos digitales en la gestión de activos y unas normas de presentación de informes de economía circular más estrictas están transformando el panorama del control de calidad. Las pruebas mantuvieron sus ventajas de escala en 2025, pero la certificación se está expandiendo más rápido a medida que la Unión Europea añade nuevas categorías que deben obtener atestigües de terceros. Los servicios externalizados están ganando terreno porque las pequeñas y medianas empresas se enfrentan al doble reto de los laboratorios con gran inversión de capital y la escasez de personal acreditado. Los proveedores también se están orientando hacia plataformas de inspección remota que combinan drones, análisis de borde y centros de datos seguros para reducir el tiempo de inactividad y lograr una supervisión continua del cumplimiento. La intensidad competitiva sigue siendo moderada, y los campeones nacionales dependen de extensiones de software como servicio y fusiones específicas para defender su participación frente a los especialistas de nicho.
Conclusiones clave del informe
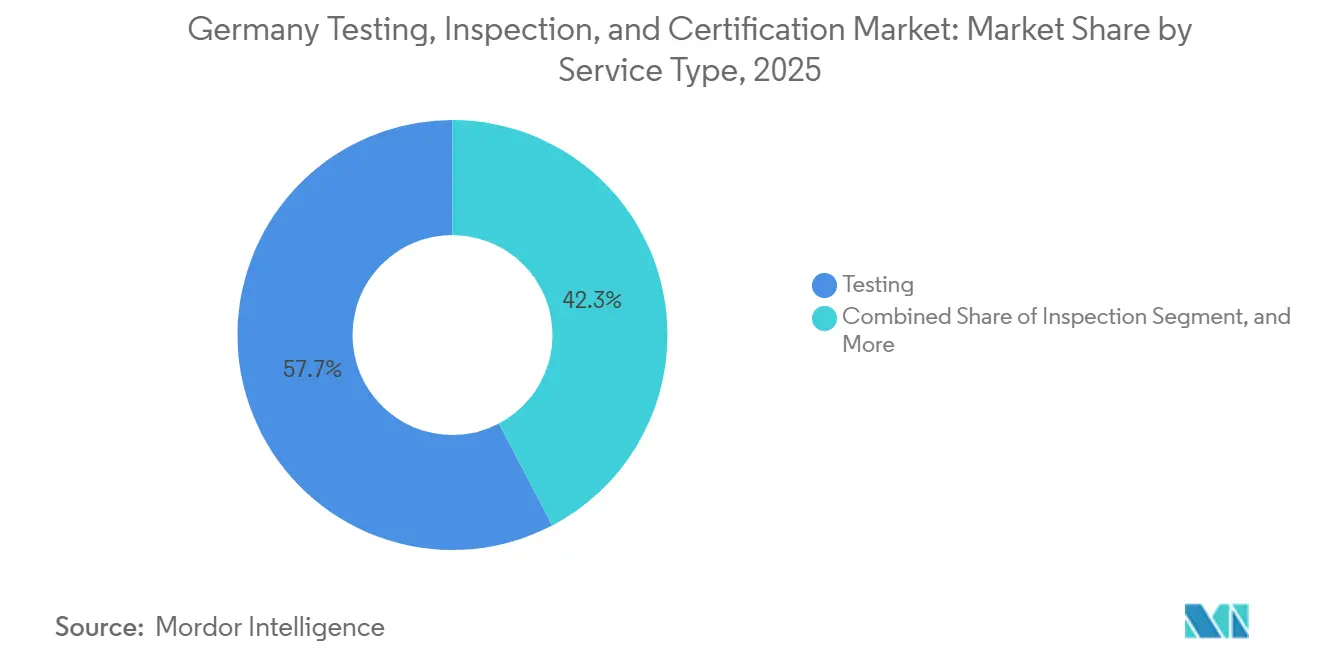
- Por tipo de servicio, las pruebas lideraron con una participación de ingresos del 57.68 % en 2025, mientras que se proyecta que la certificación registre una CAGR del 5.03 % hasta 2031.
- Por tipo de abastecimiento, las operaciones internas representaron el 60.47 % de la participación de mercado de pruebas, inspección y certificación de Alemania en 2025, aunque se prevé que los servicios subcontratados se expandan a una CAGR del 5.12 % hasta 2031.
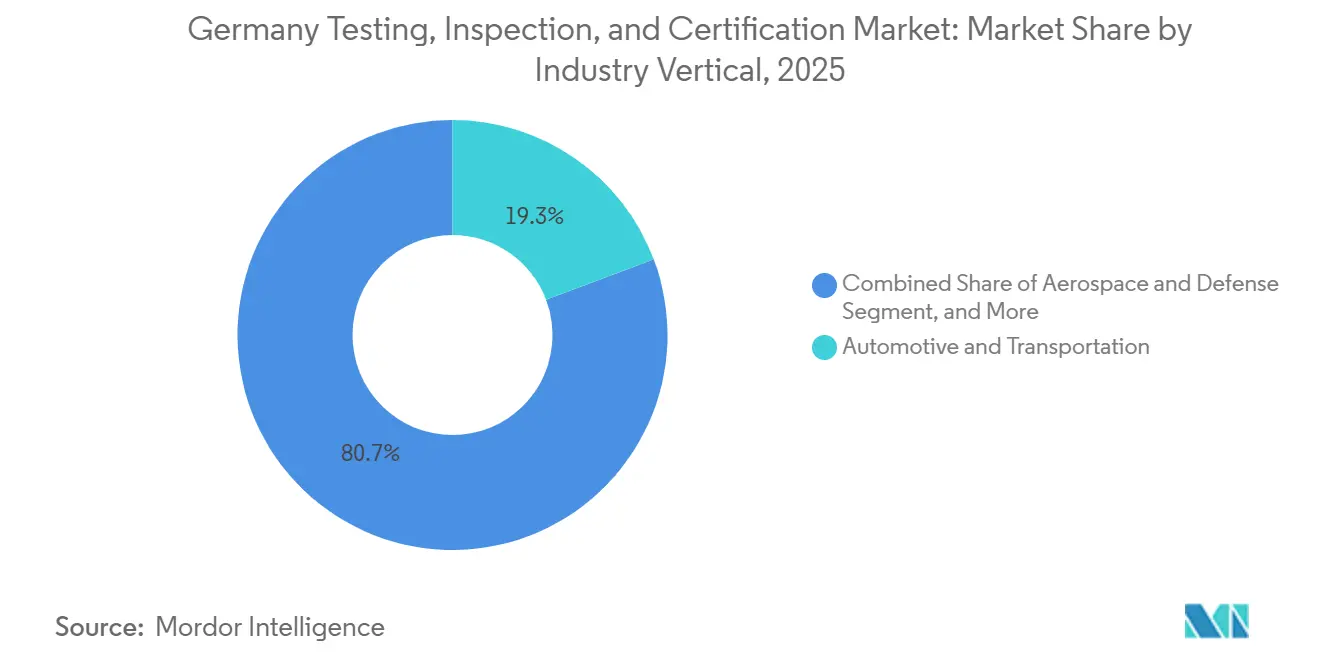
- Por sector industrial vertical, la industria automotriz y el transporte representaron el 19.26 % del tamaño del mercado de pruebas, inspección y certificación de Alemania en 2025, mientras que se prevé que las ciencias biológicas y la atención médica crezcan a una CAGR del 5.76 % hasta 2031.
- Por modo de prestación de servicios, el trabajo en el sitio mantuvo una participación del 52.43 % en 2025, mientras que se espera que la inspección remota y digital avance a una CAGR del 6.07 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado alemán de pruebas, inspección y certificación.
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción acelerada de vehículos eléctricos y gigafábricas de baterías | + 1.2% | Nacional, concentración en Brandeburgo y Sajonia | Mediano plazo (2-4 años) |
| Aplicación más estricta de la normativa de la UE en las industrias críticas para la seguridad | + 1.0% | Nacional, alineado con las directivas de la UE | Largo plazo (≥ 4 años) |
| Creciente complejidad de las cadenas de suministro basadas en la Industria 4.0 y el IoT | + 0.9% | Nacional, más fuerte en Baden-Württemberg y Baviera | Mediano plazo (2-4 años) |
| Creciente demanda de certificaciones ESG y de economía circular | + 0.7% | Adopción temprana a nivel nacional en Frankfurt y Múnich | Mediano plazo (2-4 años) |
| Surgimiento de los protocolos de prueba de la economía del hidrógeno | + 0.6% | Regiones piloto nacionales en Baja Sajonia y Hamburgo | Largo plazo (≥ 4 años) |
| Plataformas de inspección remota basadas en gemelos digitales | + 0.5% | Nacional, aceleración en energía y servicios públicos | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Adopción acelerada de vehículos eléctricos y gigafábricas de baterías
Alemania ensambló 1.2 millones de vehículos eléctricos en 2025, y las plantas nacionales de celdas alcanzaron 180 GWh de capacidad anual, lo que creó una demanda sostenida de verificación de terceros de contención de fuga térmica, riesgo de formación de dendritas y análisis del estado de salud. [1] Verband der Automobilindustrie, “Estadísticas de producción de automóviles alemanas”, vda.de Las gigafábricas operadas por Northvolt en Heide y CATL en Erfurt deben superar los esquemas IEC 62619 y UN 38.3 antes de enviar paquetes a los fabricantes de automóviles, generando ingresos recurrentes por inspección cada vez que la producción aumenta. La cláusula del pasaporte de la batería del Reglamento de baterías de la UE obliga a los fabricantes a revelar las huellas de carbono incorporadas y las proporciones de contenido reciclado a través de certificados anclados en blockchain, impulsando una carga de trabajo de auditoría que solo los laboratorios acreditados pueden satisfacer. TÜV Rheinland amplió su centro de Colonia en un 40 % en 2025, agregando cámaras de abuso térmico y bancos de penetración de clavos para absorber la cola de celdas prototipo que buscan la certificación. La convergencia de 10 millones de euros (11.3 millones de dólares) en inversiones de capital en proyectos nuevos y un cambio de rumbo para alejarse de los motores de combustión le da a este factor un impulso de 1.2 puntos porcentuales a la CAGR prevista.
Aplicación más estricta de la normativa de la UE en las industrias críticas para la seguridad
El Reglamento de Maquinaria de la UE, que entrará en plena aplicación en enero de 2027, traslada decenas de robots colaborativos y vehículos autónomos de la autodeclaración a la revisión por organismos notificados, transfiriendo la responsabilidad a evaluadores independientes y desbloqueando nuevas vías de certificación. Alemania ya alberga 38 organismos notificados, y cada uno debe evaluar los ciclos de vida de seguridad del software según la norma ISO 13849 y el endurecimiento de la ciberseguridad según la norma IEC 62443-4-1 antes de que se pueda colocar una marca CE. [2] Instituto Federal de Seguridad y Salud en el Trabajo, «Lista de organismos notificados», baua.de El Reglamento de Dispositivos Médicos eliminó la cláusula de derechos adquiridos en 2024 y obligó a que los implantes antiguos se acumularan en colas de recertificación, un corredor de monetización que los proveedores de TIC abordan mediante vías de revisión aceleradas. En el procesamiento químico, la adición de 200 sustancias de muy alta preocupación a la lista de candidatas de REACH en 2025 desencadena nuevas auditorías de fichas de datos de seguridad y validaciones de escenarios de exposición. Por lo tanto, una mayor vigilancia regulatoria contribuye con un punto porcentual completo al crecimiento del mercado.
Creciente complejidad de las cadenas de suministro basadas en la Industria 4.0 y el IoT
Los fabricantes conectaron 420,000 puntos finales de IoT industrial en 2025, y cada nodo requiere comprobaciones de compatibilidad electromagnética, pruebas de penetración de ciberseguridad y validación de seguridad funcional antes de la integración. Los algoritmos predictivos que alimentan la programación del mantenimiento deben pasar la verificación objetivo SIL 2 o SIL 3 para evitar falsos positivos que podrían detener las operaciones o enmascarar una degradación crítica IEC.CH. Los proveedores de nivel 1 en Baden Württemberg ahora exigen certificados de conformidad verificados por blockchain para cada lote de semiconductores, que los laboratorios TIC emiten al vincular los sistemas de gestión de información de laboratorio en libros de contabilidad distribuidos. [3] Bosch, “Blockchain Traceability Pilot”, bosch.com Las pasarelas de borde que agregan datos de máquinas enfrentan cargas de doble certificación porque una pasarela comprometida puede inyectar comandos maliciosos que ponen en peligro la seguridad humana. El gran volumen de dispositivos conectados transforma TIC de una puerta de acceso única a un servicio continuo de estilo suscripción, agregando 0.9 puntos porcentuales a la CAGR prevista.
Creciente demanda de certificaciones ESG y de economía circular
Alemania implementó la Directiva de Informes de Sostenibilidad Corporativa en 2025, obligando a unas 15 000 empresas a divulgar las emisiones de alcance 3 y las tasas de desviación de residuos, métricas que los inversores exigen que sean aseguradas por terceros acreditados. Las insignias circulares como Cradle to Cradle y la Etiqueta Ecológica de la UE aumentaron drásticamente, con TÜV SÜD informando un aumento del 35 % en las auditorías de 2025. [4] TÜV SÜD, “Demanda de Certificación Cradle to Cradle”, tuvsud.com Los emisores de bonos verdes en Frankfurt solicitan opiniones de segunda parte que confirmen que los fondos realmente financian activos renovables, otro nicho que las casas de certificación están cubriendo. Las leyes de responsabilidad extendida del productor para envases y productos electrónicos intensifican las cargas de trabajo de análisis de materiales, ya que las marcas deben documentar los porcentajes de contenido reciclado, las vías de desviación de vertederos y las rutas seguras al final de su vida útil. Estas fuerzas superpuestas añaden 0.7 puntos porcentuales a la CAGR a medida que las afirmaciones de sostenibilidad pasan de eslóganes de marketing a hechos auditados.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de capacidad de laboratorios acreditados en centros clave | -0.8% | Baviera, Baden-Württemberg, Renania del Norte-Westfalia | Corto plazo (≤ 2 años) |
| La fragmentación de las regulaciones federales estatales ralentiza las aprobaciones | -0.6% | Nacional, agudo en sectores del hidrógeno y la construcción | Mediano plazo (2-4 años) |
| Rechazo de los clientes ante el aumento de precios de las TIC en medio de presiones de costes | -0.4% | Nacional, concentrado entre las PYMES | Corto plazo (≤ 2 años) |
| Riesgos de ciberseguridad para los equipos de prueba conectados | -0.3% | Nacional, el más alto en pruebas automotrices y aeroespaciales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez de capacidad de laboratorios acreditados en centros clave
Baviera y Baden-Württemberg aportan el 38% de la producción manufacturera nacional, pero se enfrentan a esperas de entre 10 y 14 semanas para las cámaras de compatibilidad electromagnética, el doble del referente de 2023, lo que obliga a algunas empresas a transportar prototipos al extranjero para obtener plazos más rápidos. [5] Automobilwoche, “Laboratory Wait Times Double”, automobilwoche.de La acreditación según la norma ISO 17025 tarda hasta dos años, y el organismo nacional aprobó solo 42 solicitudes de nuevas instalaciones en 2025, muy por debajo de la demanda de baterías y componentes de hidrógeno. [6] Deutsche Akkreditierungsstelle, “Annual Report 2025”, dakks.de Las primas salariales de hasta el 30% para los especialistas en alta tensión o criogenia inflan las bases de costes y ralentizan la expansión. El crecimiento vacilante de la capacidad retrasa los lanzamientos de productos, comprime los ciclos de prueba y reduce los márgenes cuando los clientes negocian tarifas prioritarias que los proveedores no pueden trasladar completamente. En conjunto, el cuello de botella frena la CAGR del mercado alemán de inspección y certificación de pruebas en 0.8 puntos porcentuales.
La fragmentación de las regulaciones federales estatales ralentiza las aprobaciones
Los estados federados alemanes conservan la autoridad sobre los códigos de construcción, los permisos ambientales y la seguridad contra incendios, por lo que una estación de repostaje de hidrógeno autorizada en Renania del Norte-Westfalia puede requerir expedientes adicionales en Hesse que se alargan de tres a seis meses. La inspección de los cimientos de una turbina eólica en Baja Sajonia puede requerir nuevas revisiones geotécnicas una vez que un proyecto cruza a Schleswig-Holstein, lo que duplica las pruebas de carga y los costes de elevación. Las aprobaciones de productos de construcción emitidas en un estado no siempre son aceptadas en un estado vecino, lo que obliga a los fabricantes a repetir ensayos de resistencia al fuego que consumen tiempo y capital en las cámaras. La fricción resultante reduce el interés por la implantación a nivel nacional y reduce en 0.6 puntos porcentuales las proyecciones de la tasa de crecimiento anual compuesta (TCAC).
Análisis de segmento
Por tipo de servicio: El impulso de la certificación supera a las pruebas
Las pruebas representaron el 57.68 % del mercado alemán de pruebas, inspección y certificación en 2025, ya que el análisis de materiales, la medición de emisiones y la seguridad eléctrica siguen siendo requisitos previos en los clústeres de automoción y maquinaria. Sin embargo, la certificación se encamina a una tasa de crecimiento anual compuesta (TCAC) del 5.03 % hasta 2031, impulsada por catorce nuevas familias de productos que la UE incorporó a la supervisión obligatoria de organismos notificados entre 2024 y 2026. Por lo tanto, el tamaño del mercado alemán de pruebas, inspección y certificación para servicios de certificación crece más rápido que el de las inspecciones puramente operativas, un cambio que orienta las asignaciones presupuestarias hacia la documentación, la revisión de software y las auditorías de ciberseguridad. Los laboratorios se apresuran a actualizar sus osciloscopios para que una sola sede pueda aprobar las pruebas de seguridad funcional, compatibilidad electromagnética y penetración en un flujo de trabajo integrado. Las pruebas continúan evolucionando gracias a los modelos de gemelos digitales y los protocolos de envejecimiento acelerado para celdas de batería que DEKRA y SGS lanzaron en 2025. La inspección, tradicionalmente basada en las revisiones anuales de grúas y recipientes a presión, ahora se complementa con la monitorización basada en el estado, que convierte numerosas visitas en verificaciones remotas basadas en datos. Esta dinámica refuerza la idea de que los proveedores que combinan las pruebas destructivas o no destructivas clásicas con servicios de certificación de calidad reglamentaria obtienen mayores beneficios.
Los márgenes en la certificación de ciberseguridad ya superan los de la conformidad eléctrica heredada porque una revisión Common Criteria EAL4+ para una unidad de control automotriz puede facturar hasta 180 000 EUR (198 000 USD) por familia de productos, el doble de la evaluación de seguridad funcional promedio ISO 26262. De este modo, los laboratorios con amplia experiencia en firmware obtienen precios premium e ingresos por reevaluación de larga duración cada vez que un fabricante implementa una actualización inalámbrica. La inspección aún ancla el trabajo recurrente estable en los 1.2 millones de activos regulados de Alemania, pero la cadencia cambia de rutinas basadas en calendario a intervenciones activadas por sensores. La plataforma 3D SmartInspect de Fraunhofer redujo el tiempo de inactividad de la turbina de ocho horas a noventa minutos, lo que demuestra una reducción tangible de costos para los operadores que adoptan inspecciones visuales asistidas por drones. Por lo tanto, la participación en el mercado de inspección de pruebas, inspección y certificación de Alemania se mantendrá sólida, aunque el crecimiento se retrasa con respecto a la certificación, dado el impacto del aplazamiento de la analítica predictiva.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de abastecimiento: la subcontratación aumenta a medida que aumentan la complejidad y los costos de capital
Las capacidades internas representaron el 60.47% del gasto de 2025, principalmente dentro de los fabricantes de equipos originales (OEM) automotrices que mantienen laboratorios de tren motriz, durabilidad y emisiones en el sitio. Sin embargo, se pronostica que el trabajo subcontratado crecerá un 5.12% anual hasta 2031 porque el tamaño del mercado alemán de pruebas, inspección y certificación para contratos subcontratados se beneficia de economías de escala que no son viables para proveedores de nivel medio. Una sola cámara de seguridad de batería capaz de realizar ensayos UN 38.3 cuesta entre 1.2 y 1.8 millones de euros (entre 1.32 y 1.98 millones de dólares), un desembolso que muchos proveedores no pueden justificar para proyectos esporádicos. Bosch señaló el cambio al redirigir el 34% de sus pruebas de compatibilidad electromagnética a laboratorios externos en 2024 cuando el trabajo de frecuencia 5G excedió su rango interno. Las ciencias de la vida muestran un giro aún más pronunciado porque el Reglamento de Dispositivos Médicos exige una confirmación anual de biocompatibilidad que las empresas prefieren agrupar bajo acuerdos de nivel de servicio plurianuales con Eurofins o SGS.
Los enfoques híbridos combinan el control de proximidad con la acreditación. Volkswagen y DEKRA instalaron un laboratorio de pruebas de ciberseguridad en Wolfsburgo en 2025 para que los ingenieros mantengan la confidencialidad del diseño y, al mismo tiempo, entreguen conclusiones listas para el organismo notificado. Los grandes fabricantes mantienen la validación principal de sus sistemas propietarios tras un cortafuegos, mientras que subcontratan las repeticiones de conformidad rutinarias a terceros. Este modelo operativo amplía el mercado alemán de inspección y certificación de pruebas para empresas especializadas que pueden garantizar la disponibilidad de franjas horarias y plazos de entrega de diez días. En consecuencia, la participación de las empresas subcontratadas aumenta cada año a medida que la sofisticación de las pruebas continúa aumentando.
Por sector industrial: el sector sanitario lidera el crecimiento, mientras que el sector automotor mantiene su escala.
Los sectores de automoción y transporte generaron el 19.26 % de los ingresos en 2025 gracias a la producción alemana de 2.6 millones de vehículos y a las estrictas normas de homologación. La cuota de mercado alemana en materia de pruebas, inspección y certificación atribuible a las ciencias de la vida es menor en la actualidad, pero este sector vertical avanza a una tasa de crecimiento anual compuesta (TCAC) del 5.76 % hasta 2031, debido a que las cláusulas de vigilancia posterior a la comercialización del Reglamento de Dispositivos Médicos generaron colas de dispositivos antiguos pendientes de revisión. TÜV SÜD reveló que su cartera de solicitudes de alto riesgo de Clase III aumentó un 47 % interanual, ampliando los plazos promedio de evaluación a 14 meses. Los productos biológicos farmacéuticos aumentan la carga de trabajo a medida que las auditorías de la cadena de frío se vuelven rutinarias para las terapias celulares y génicas.
Las telecomunicaciones y las tecnologías de la información contribuyeron con cerca del diez por ciento de la facturación de 2025, ya que 47 000 estaciones base 5G exigieron evaluaciones de exposición a radiofrecuencias según las directrices de la Bundesnetzagentur. Los sectores de la energía y los servicios públicos aprovechan la inspección de cimientos de energía eólica marina, cables submarinos e integridad de los conductos de hidrógeno, compensando en parte la disminución de la producción en las refinerías de combustibles fósiles. El sector aeroespacial sigue siendo un nicho, pero la rigurosa trazabilidad de las piezas compuestas, según la Parte 21 de la EASA, está impulsando colaboraciones en ensayos no destructivos con Applus+ y Element Materials. Las pruebas de bienes de consumo y alimentos se expandieron solo modestamente, aunque los umbrales de plaguicidas de la UE "de la granja a la mesa" mantienen a los puertos alemanes ocupados con el control de las importaciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por modo de prestación de servicios: las plataformas remotas cobran impulso
El trabajo in situ seguía dominando con un 52.43 % en 2025, ya que las grúas, los recipientes a presión y los ascensores requieren una inspección física según la normativa legal. Sin embargo, la inspección remota y digital crece un 6.07 % anual, ya que el tamaño del mercado alemán de pruebas, inspección y certificación para la supervisión basada en datos ahora incluye imágenes de drones, escaneos lidar y señales de telemetría seguras. AutoInspect de Fraunhofer IFF demostró una precisión del 94 % en la detección de defectos, reduciendo el tiempo de revisión de soldaduras en un 63 % durante un proyecto piloto de Volkswagen. DEKRA integró la analítica de gemelos digitales en la inspección industrial para que BASF pueda simular los ciclos de tensión de los reactores sin desmontar el hardware.
Las pruebas de laboratorio conservan una participación del 35%, dada la necesidad de cámaras de emisiones controladas y suites de riesgo biológico. La claridad regulatoria mejoró en 2025 cuando el organismo de acreditación alemán confirmó que la norma ISO 17020 permite inspecciones remotas si las auditorías físicas se realizan al menos cada dos años, lo que legitima los modelos híbridos. La Red de Inteligencia de Activos de SAP registró 2.3 millones de puntos de datos de inspección en 2024, lo que demuestra que los propietarios de activos valoran la visibilidad continua por encima de las instantáneas puntuales. Sin embargo, persisten las preocupaciones sobre ciberseguridad, ya que Fraunhofer SIT explotó protocolos industriales vulnerables en ataques de demostración, lo que llevó a VDE a emitir directrices de refuerzo adicionales en marzo de 2025. Por lo tanto, los proveedores que combinan conectividad segura y análisis en tiempo real se perfilan para captar la porción de la demanda futura de mayor crecimiento.
Análisis geográfico
Baviera, Baden-Württemberg y Renania del Norte-Westfalia generaron conjuntamente aproximadamente el 58 % de la demanda del mercado alemán de inspección y certificación de pruebas en 2025. El clúster automovilístico de Baviera, en torno a Múnich e Ingolstadt, envió 1.7 millones de expedientes de homologación a la Kraftfahrt Bundesamt, lo que representa más de un tercio de las solicitudes nacionales. Baden-Württemberg informó de 1200 laboratorios acreditados para diciembre de 2025 y es la base de los trabajos de compatibilidad electromagnética y seguridad de maquinaria para Bosch, ZF y Daimler Truck. Renania del Norte-Westfalia sigue siendo el núcleo de la industria química, suministrando un volumen constante de pruebas de recipientes a presión y medioambientales a los centros TIC operados por TÜV Rheinland y DEKRA.
Estados del norte como Hamburgo, Baja Sajonia y Schleswig-Holstein ganan visibilidad gracias a los proyectos piloto de energía eólica marina e hidrógeno marítimo. La Autoridad Portuaria de Hamburgo catalogó 340 certificados de componentes necesarios para convertir su flota de manipulación de carga a motores de hidrógeno, un proceso que ahora gestionan TÜV Nord y DNV. Baja Sajonia alberga las inversiones en baterías de Volkswagen, mientras que Brandeburgo alberga la planta de Tesla en Grünheide. Sin embargo, solo tres laboratorios locales contaban con la acreditación UN 38.3 a finales de 2025, lo que obligó a enviar muestras al sur y perpetuó la escasez de capacidad.
Alemania Oriental, incluyendo Sajonia, Turingia y Sajonia-Anhalt, se beneficiará de 4.2 GW de nueva energía solar en 2024 y 2025, lo que requiere la certificación de módulos fotovoltaicos y certificados de interconexión a la red, gestionados por SGS Alemania y Bureau Veritas desde sus sedes en Leipzig. La divergencia regulatoria aún complica los despliegues a nivel nacional, ya que Baviera mantiene normas de resistencia al fuego más estrictas para edificios de gran altura que Renania del Norte-Westfalia, lo que añade más de cuatro meses de media a los plazos de aprobación. Los proyectos marítimos también deben superar las inspecciones de la Agencia Federal Marítima e Hidrográfica para cables submarinos, lo que refuerza la demanda de buques especializados en alta mar operados por DNV y Lloyd's Register. Por lo tanto, la concentración geográfica refleja la densidad industrial; sin embargo, la escasez de infraestructura para pruebas de hidrógeno y baterías en el norte y el este sigue siendo un obstáculo que los inversores apenas están empezando a abordar.
Panorama competitivo
Los cinco proveedores más grandes, TÜV SÜD, TÜV Rheinland, DEKRA, SGS Alemania y Bureau Veritas, representaron aproximadamente el 62% de los ingresos del mercado alemán de pruebas, inspección y certificación en 2025, pero ninguno supera el 18% de participación individual, lo que refleja una fragmentación persistente impulsada por las barreras de acreditación regional y especialización sectorial. Los proveedores generalistas buscan la diferenciación basada en software. TÜV Rheinland lanzó pasaportes de baterías que integran datos del ciclo de vida con código QR directamente en cada celda, logrando rápidamente contratos con BMW y Volkswagen. La cartera de inspección de gemelos digitales de DEKRA, presentada a finales de 2024, aseguró acuerdos con BASF y Covestro al permitir a los operadores ejecutar simulaciones de fallos en réplicas virtuales de plantas y programar el mantenimiento antes de las paradas.
Los especialistas prosperan en nichos que los gigantes no cubren. Hohenstein Laboratories aprovecha décadas de experiencia textil para obtener resultados en pruebas de inflamabilidad y desprendimiento de microplásticos para marcas de moda, mientras que Testo combina sensores de nube con calibraciones de HVAC que reducen el consumo energético de los edificios. La pureza del hidrógeno y la seguridad de los componentes destacan como un área en blanco donde TÜV Rheinland se posicionó primero con la certificación H2.21, que Air Liquide y Linde ya utilizan. La convergencia regulatoria podría reducir las barreras de entrada para los competidores paneuropeos una vez que la Comisión Europea complete las acciones por infracción contra las aprobaciones de productos de construcción a nivel de los Länder, lo que podría intensificar la competencia de precios.
La carrera tecnológica se agudiza aún más. La plataforma AutoInspect de Fraunhofer IFF alcanzó una precisión de detección de defectos del 94%, lo que sugiere que el aprendizaje automático podría convertir la inspección manual de soldaduras en un producto básico. Por lo tanto, las empresas establecidas deben comprar o licenciar análisis de IA o arriesgarse a una erosión de los márgenes a medida que los clientes internalizan simples controles visuales. La consolidación moderada continúa, ya que Bureau Veritas compró el sitio de Element en Hamburgo a finales de 2025, agregando pruebas ultrasónicas de soldadura y corrosión para estructuras eólicas marinas junto con 45 ingenieros. [7] Bureau Veritas, “Comunicado de prensa sobre la adquisición del laboratorio de Hamburgo”, bureauveritas.com Se esperan acuerdos de integración similares en 2026 a medida que los actores refuerzan las brechas en hidrógeno, ciberseguridad y validación de gemelos digitales.
Líderes del sector de pruebas, inspección y certificación en Alemania
TÜV SÜD AG
TÜV Rheinland AG
DEKRA SE
Grupo TÜV Nord
SGS Alemania GmbH
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Febrero de 2026: TÜV SÜD inauguró en Stuttgart un centro de pruebas de baterías de 25 millones de euros (27.3 millones de dólares) con cámaras de control de fugas térmicas, plataformas de penetración de clavos y hornos de envejecimiento acelerado capaces de procesar 500 módulos al mes.
- Enero de 2026: DEKRA se asoció con Siemens Energy para crear un laboratorio de componentes de hidrógeno en Essen que apunta a servicios ISO 19880 para estaciones de servicio y electrolizadores.
- Diciembre de 2025: SGS Alemania completó una expansión de 18 millones de euros (19.8 millones de dólares) de su laboratorio del puerto de Hamburgo, añadiendo pruebas de corrosión y soldadura ultrasónica para monopilotes eólicos marinos.
- Noviembre de 2025: Bureau Veritas adquirió el laboratorio de Element Materials Technology en Hamburgo, añadiendo capacidad de pruebas no destructivas y 45 ingenieros a su cartera marítima.
Alcance del informe de mercado sobre pruebas, inspección y certificación en Alemania
El sector de pruebas, inspección y certificación comprende organismos de evaluación de la conformidad que ofrecen varios servicios, incluidos auditoría e inspección, pruebas, verificación, certificación y garantía de calidad. Las pruebas representan las actividades industriales para garantizar que los componentes individuales, los productos fabricados y los sistemas multicomponentes sean adecuados para el uso previsto. Las pruebas y la inspección son las partes operativas del control de calidad, un factor esencial para la supervivencia de cualquier empresa manufacturera.
El informe de mercado de inspección y certificación de pruebas en Alemania está segmentado por tipo de servicio (pruebas, inspección y certificación), tipo de abastecimiento (interno y externo), vertical industrial (bienes de consumo y venta minorista, TIC y telecomunicaciones, automoción y transporte, aeroespacial y defensa, petróleo, gas y petroquímicos, energía y servicios públicos, fabricación y maquinaria industrial, productos químicos y materiales, construcción e infraestructura, ciencias de la vida y atención médica, agricultura y bebidas alimentarias, y otros verticales industriales) y modo de prestación del servicio (in situ, remoto y laboratorio, y remoto y digital). Las previsiones de mercado se proporcionan en términos de valor (USD).
Por tipo de servicio
| Pruebas |
| Inspección |
| Certificación |
Por tipo de abastecimiento
| En casa |
| Outsourced |
Por sector vertical
| Bienes de consumo y venta minorista |
| TIC y Telecomunicaciones |
| Automoción y transporte |
| Aeroespacial y defensa |
| Petróleo, Gas y Petroquímica |
| Energía y servicios Públicos |
| Fabricación y maquinaria industrial |
| Productos químicos y materiales |
| Construcción e Infraestructura |
| Ciencias de la vida y salud |
| Alimentos, agricultura y bebidas |
| Otros sectores industriales (medio ambiente y sostenibilidad) |
Por modo de prestación del servicio
| En el sitio |
| Fuera de sitio y laboratorio |
| Remoto y digital |
| Por tipo de servicio | Pruebas |
| Inspección | |
| Certificación | |
| Por tipo de abastecimiento | En casa |
| Outsourced | |
| Por sector vertical | Bienes de consumo y venta minorista |
| TIC y Telecomunicaciones | |
| Automoción y transporte | |
| Aeroespacial y defensa | |
| Petróleo, Gas y Petroquímica | |
| Energía y servicios Públicos | |
| Fabricación y maquinaria industrial | |
| Productos químicos y materiales | |
| Construcción e Infraestructura | |
| Ciencias de la vida y salud | |
| Alimentos, agricultura y bebidas | |
| Otros sectores industriales (medio ambiente y sostenibilidad) | |
| Por modo de prestación del servicio | En el sitio |
| Fuera de sitio y laboratorio | |
| Remoto y digital |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de inspección y certificación de pruebas en Alemania en 2031?
Se proyecta que el sector alcance los 31.72 millones de dólares en 2031, frente a los 25.34 millones de dólares en 2026.
¿Qué línea de servicios está creciendo más rápidamente dentro del sistema de garantía de calidad alemán?
Se prevé que las actividades de certificación se expandan a un ritmo del 5.03 % anual hasta 2031, superando las pruebas y la inspección.
¿Por qué las empresas subcontratan más trabajo de laboratorio?
Los bancos de pruebas cibernéticas y de baterías, que requieren un uso intensivo de capital, cuestan hasta 1.98 millones de dólares cada uno, por lo que los proveedores de nivel medio prefieren cada vez más contratos de pago por prueba con proveedores acreditados.
¿Qué sector industrial vertical impulsa la próxima ola de demanda?
Las ciencias biológicas y la atención médica lideran el crecimiento con una CAGR del 5.76 % porque las normas más estrictas sobre dispositivos médicos requieren una supervisión continua por parte de terceros.
¿Cómo están cambiando las plataformas de inspección remota la prestación de servicios?
Las imágenes con drones y los gemelos digitales están reduciendo el tiempo de inactividad en más de un 60% en turbinas eólicas y soldaduras industriales, trasladando el gasto de las auditorías in situ a la verificación remota basada en datos.
¿Qué amenaza plantea la fragmentación regulatoria?
Las normas divergentes entre estados pueden agregar de tres a seis meses a las aprobaciones de estaciones de hidrógeno y duplicar los costos de las pruebas, lo que reduce la CAGR nacional en un estimado de 0.6 puntos porcentuales.


