

Visión general del mercado
| Periodo de estudio | 2019 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
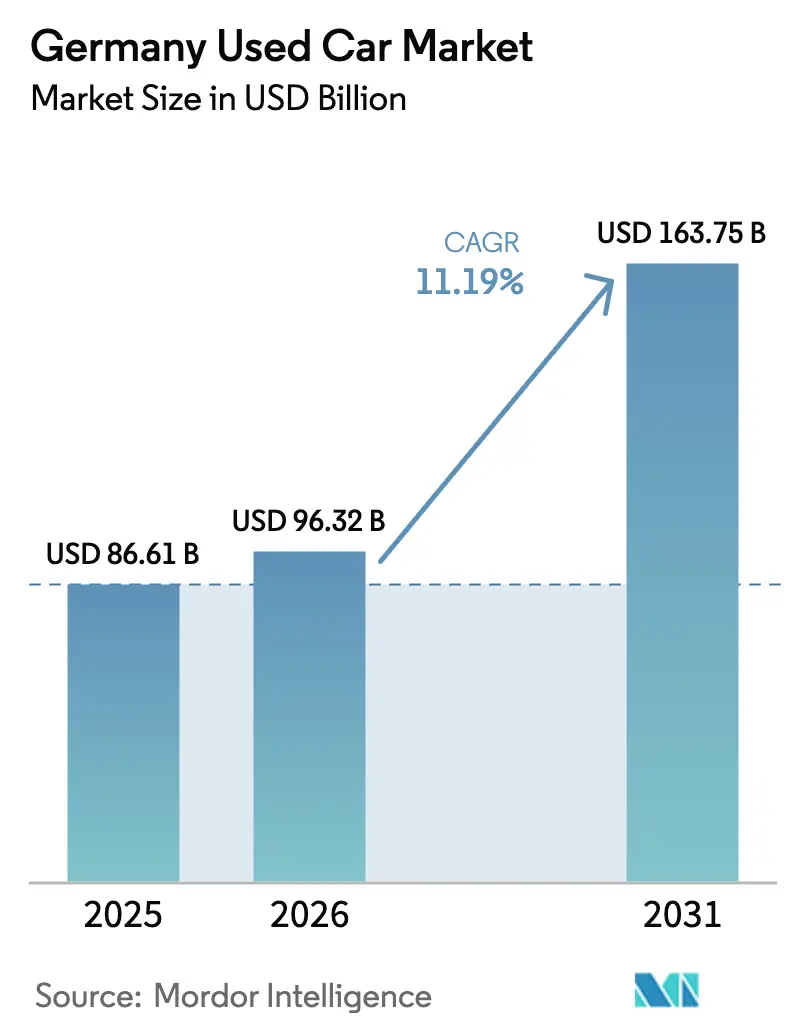
| Tamaño del mercado (2026) | USD 96.32 mil millones |
| Tamaño del mercado (2031) | USD 163.75 mil millones |
| Tasa de crecimiento (2026 - 2031) | 11.19% CAGR |
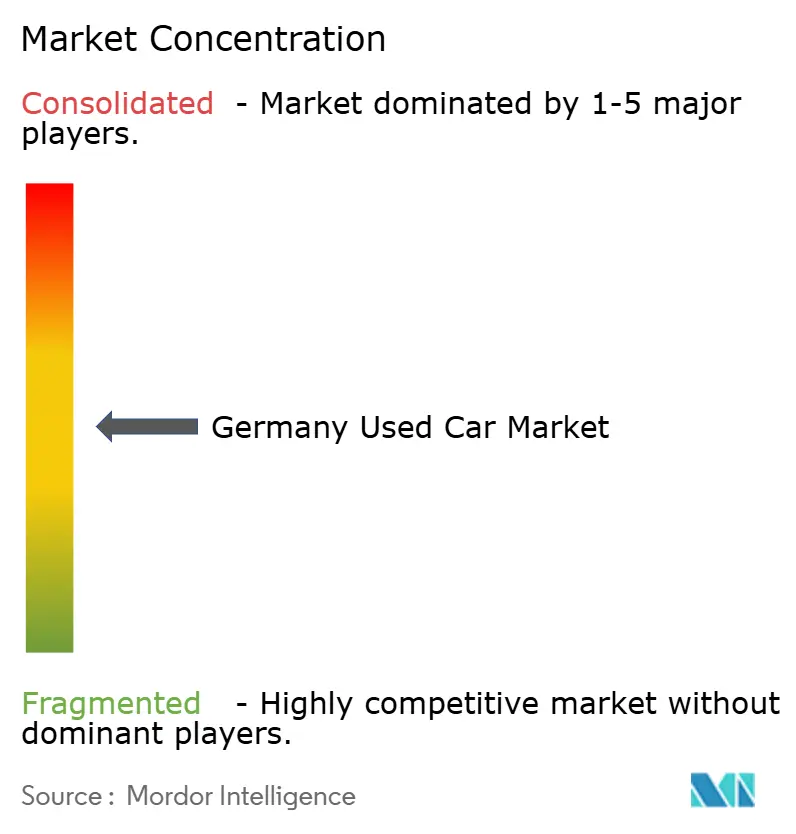
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de vehículos usados en Alemania realizado por Mordor Intelligence
El mercado alemán de coches de segunda mano alcanzó un valor de 86.61 millones de dólares en 2025 y se estima que crecerá desde los 96.32 millones de dólares en 2026 hasta los 163.75 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 11.19% durante el periodo de previsión (2026-2031). La sólida demanda se debe a la escasa oferta de coches nuevos, al envejecimiento del parque automovilístico nacional y a la rápida adopción de plataformas de transacciones online que reducen las fricciones en la búsqueda y venta de vehículos. Las políticas como el Reglamento de Baterías de la Unión Europea, la expansión de las zonas de bajas emisiones y los programas de vehículos de ocasión certificados (CPO) respaldados por los fabricantes están reconfigurando la confianza del consumidor y acortando los ciclos de sustitución. La reventa de vehículos eléctricos (VE) se está acelerando a medida que mejora la transparencia sobre el estado de las baterías, mientras que los modelos de gasolina siguen dominando el mercado. A nivel regional, los centros de fabricación del sur, Baden-Württemberg y Baviera, se benefician de mejores registros de mantenimiento de vehículos, lo que contribuye a la elevación de los valores residuales. La intensidad competitiva sigue fragmentada, lo que deja margen para la consolidación, ya que los grandes actores digitales aprovechan la escala y el análisis de datos para superar a los distribuidores más pequeños.
Conclusiones clave del informe
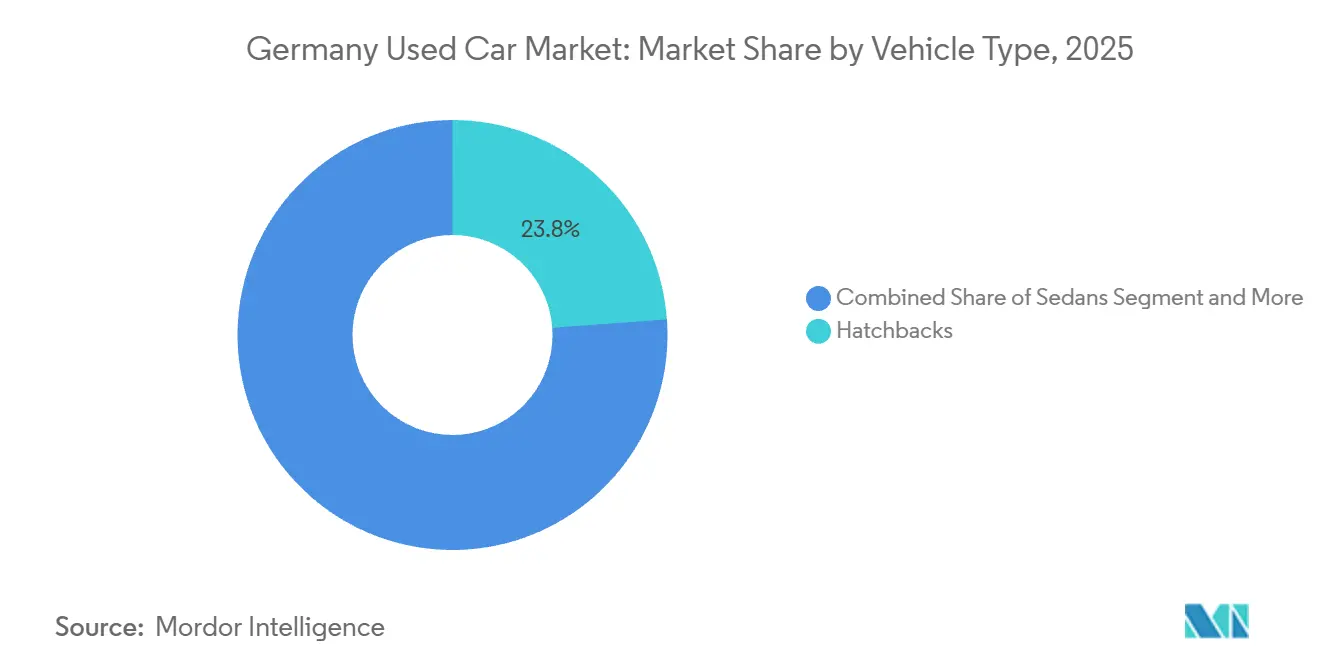
- Por tipo de vehículo, los hatchbacks lideraron el mercado alemán de autos usados con una participación del 23.84 % en 2025, mientras que se proyecta que los SUV registren la CAGR más rápida del 14.63 % hasta 2031.
- Por tipo de proveedor, los concesionarios organizados capturaron el 62.55% del mercado alemán de automóviles usados en 2025; el canal se está expandiendo a una tasa compuesta anual del 12.29% hasta 2031.
- Por tipo de combustible, los vehículos de gasolina representaron una participación del 60.92% del mercado alemán de automóviles usados en 2025, mientras que se prevé que los vehículos eléctricos a batería crezcan a una CAGR del 21.93% hasta 2031.
- Por antigüedad de los vehículos, el segmento de entre 9 y 12 años representó el 33.68% de la cuota de mercado de vehículos usados en Alemania en 2025, pero se prevé que el segmento de entre 0 y 2 años crezca a una CAGR del 14.67% hasta 2031.
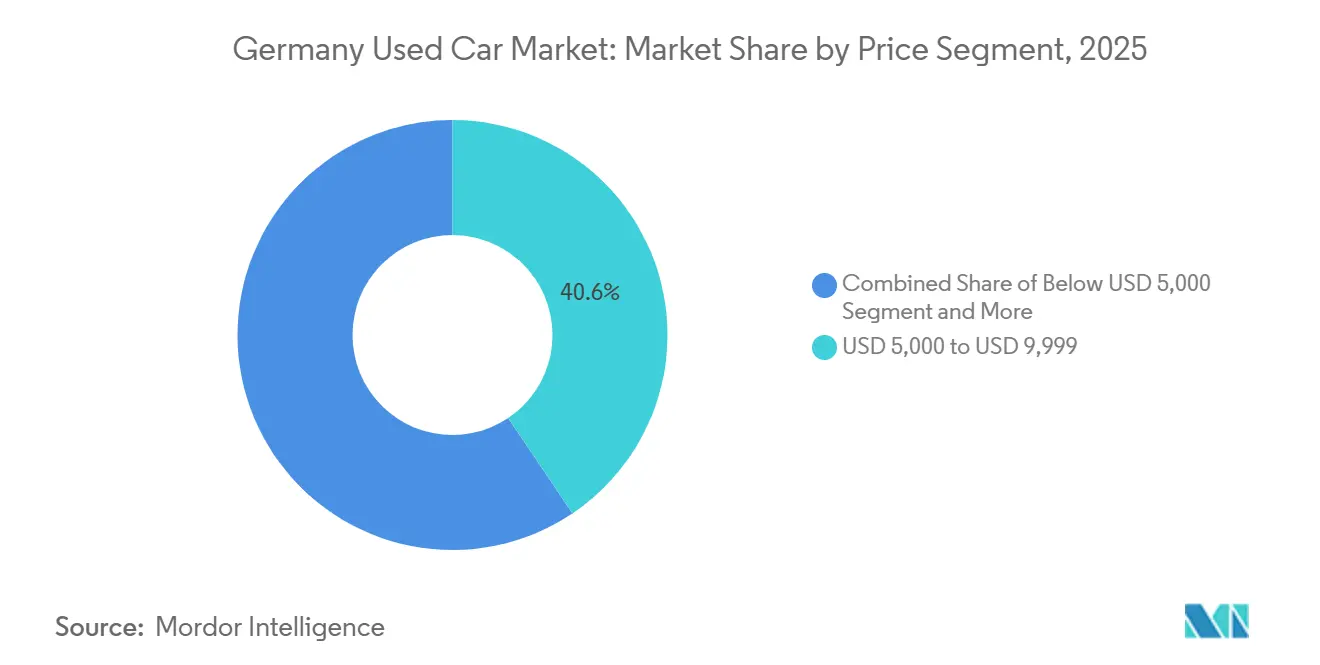
- Por segmento de precios, el rango de USD 5,000 a USD 9,999 representó el 40.58% del mercado alemán de autos usados en 2025, mientras que las unidades con precios superiores a USD 30,000 se expandirán a una CAGR del 16.21% hasta 2031.
- Por canal de venta, las transacciones offline retuvieron el 76.95% de la cuota de mercado de coches usados en Alemania en 2025; los canales online registrarán una CAGR del 15.03% hasta 2031.
- En términos de propiedad, los vehículos de múltiples propietarios representaron el 65.41% de la participación de mercado de automóviles usados alemán en 2025, aunque las reventas a primer propietario crecerán a una CAGR del 13.22% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de coches usados en Alemania
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El aumento de la edad promedio de los vehículos impulsa la demanda de reemplazo | + 3.2% | Baden-Wurtemberg, Bayern, Renania del Norte-Westfalen | Mediano plazo (2-4 años) |
| La escasa oferta de coches nuevos eleva los precios de los usados | + 2.8% | Hamburgo, Berlín, Múnich, Stuttgart | Corto plazo (≤ 2 años) |
| Proliferación de plataformas de transacciones en línea | + 2.1% | Todos los estados alemanes con concentración urbana | Mediano plazo (2-4 años) |
| La regulación de baterías de la UE acelera la recomercialización de vehículos eléctricos de batería | + 1.9% | Baden-Wurtemberg, Bayern, Baja Sajonia | Largo plazo (≥ 4 años) |
| Los modelos de suscripción impulsan la demanda de coches casi nuevos | + 1.4% | Hamburgo, Berlín, Munich, Frankfurt | Mediano plazo (2-4 años) |
| Los programas de vehículos certificados de segunda mano de los fabricantes de equipos originales (OEM) cobran impulso | + 1.2% | Baden-Wurtemberg, Bayern, Renania del Norte-Westfalen | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El aumento de la edad promedio de los vehículos impulsa la demanda de reemplazo
El parque automotor de Alemania tiene una edad promedio superior a los 10 años, lo que pone de manifiesto los prolongados ciclos de propiedad y la durabilidad sostenida de los vehículos. La creciente proporción de vehículos con más de 10 años impulsa la demanda estructural en el mercado de vehículos usados. Los propietarios de vehículos optan cada vez más por vehículos usados relativamente nuevos, que ofrecen mayor eficiencia de combustible, sistemas de seguridad avanzados como ADAS y modernas funciones de infoentretenimiento a precios más bajos que los vehículos nuevos. A medida que los costos de mantenimiento aumentan con la antigüedad de los vehículos y las regulaciones ambientales se vuelven más estrictas en los centros urbanos, los consumidores están cambiando de vehículos antiguos a modelos usados más recientes en lugar de comprar autos nuevos. Esta tendencia está fortaleciendo la actividad comercial en el mercado de vehículos usados y contribuyendo a un mayor volumen de transacciones en los canales organizados y digitales.
La escasa oferta de coches nuevos eleva los precios de los usados
La producción de vehículos de pasajeros en Alemania se ha mantenido por debajo de los niveles prepandemia en los últimos años, lo que ha provocado plazos de entrega más largos para ciertos modelos nuevos. Esto ha impulsado a los consumidores, especialmente en los segmentos premium y de alta gama, a considerar los vehículos usados certificados (CPO) como alternativas fácilmente disponibles. Esta tendencia ha impulsado la demanda en el mercado organizado de vehículos usados. Durante periodos de disponibilidad limitada de vehículos nuevos, los compradores que buscan entrega inmediata suelen optar por vehículos usados más recientes con especificaciones comparables. Los concesionarios organizados han aprovechado este efecto de sustitución gestionando eficientemente los flujos de inventario entre regiones para satisfacer la demanda en los principales centros urbanos, donde la urgencia de compra es mayor.
Proliferación de plataformas de transacciones en línea
Entre 2020 y 2024, la interacción digital en el mercado alemán de coches usados experimentó un crecimiento sustancial. Los resultados de una encuesta indican que aproximadamente el 80 % de los compradores de coches usados en Alemania utilizaron fuentes online antes de realizar una compra. Esto pone de relieve el papel fundamental de las plataformas digitales en el descubrimiento de vehículos, la comparación de precios y la evaluación comparativa. En consecuencia, los clasificados online y los mercados automotrices se han convertido en canales de investigación esenciales, influyendo significativamente en la visibilidad de los concesionarios y la rotación de inventario. Las principales plataformas han mejorado sus funcionalidades incorporando funciones como informes del historial del vehículo, calculadoras de financiación, valoraciones de los concesionarios y herramientas de comunicación seguras. Si bien las transacciones integrales totalmente digitales siguen siendo menos frecuentes en comparación con las compras tradicionales en concesionarios, las plataformas digitales dominan ahora las etapas de investigación y consideración del proceso de compra.
La regulación de baterías de la UE acelera la recomercialización de vehículos eléctricos de batería
El Reglamento (UE) 2023/1542 exige un 80 % del estado de salud de la batería para los vehículos de hasta cinco años de antigüedad, que se reduce al 70 % para los de entre cinco y ocho años.[ 1 ]«Reglamento (UE) 2023/1542», Diario Oficial de la Unión Europea, Unión Europea, eur-lex.europa.euUna mayor claridad regulatoria en torno a la monitorización del estado de las baterías y la divulgación del rendimiento facilita una mejor evaluación del valor residual de los vehículos eléctricos de batería (VEB). En el mercado alemán de vehículos usados, donde la penetración de los VEB ha aumentado de forma constante en los últimos años, unas normas más claras para la notificación del estado de las baterías reducen la incertidumbre sobre el riesgo de degradación a largo plazo y los costes de propiedad. Dado que el estado de las baterías sigue siendo una de las principales preocupaciones de los compradores de VEB usados, los marcos de divulgación estructurados y los diagnósticos estandarizados refuerzan la confianza del consumidor. Esto es especialmente relevante para los vehículos que pasan de flotas de leasing al mercado secundario, donde una evaluación precisa del rendimiento de las baterías influye directamente en el precio de reventa.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La demanda de diésel cae en medio de zonas urbanas de bajas emisiones | -2.3% | Stuttgart, Múnich, Hamburgo, Berlín | Corto plazo (≤ 2 años) |
| Las altas tasas de interés restringen la asequibilidad del financiamiento | -1.8% | Todos los estados alemanes | Corto plazo (≤ 2 años) |
| Los retrasos en el registro digital ralentizan las transferencias de títulos | -1.1% | Berlín, Hamburgo, Renania del Norte-Westfalen | Mediano plazo (2-4 años) |
| Las exportaciones extraen acciones asequibles del mercado interno | -0.9% | Regiones fronterizas, ciudades portuarias | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La demanda de diésel cae en medio de zonas urbanas de bajas emisiones
Las políticas de zonas de bajas emisiones (ZBE) en varias ciudades alemanas han reducido la flexibilidad operativa de los vehículos diésel más antiguos que no cumplen con las normas de emisiones Euro, más estrictas. Ciudades como Stuttgart y Hamburgo han implementado restricciones de tráfico relacionadas con el diésel dirigidas a ciertos vehículos antiguos Euro 4 y, en corredores específicos, a los primeros Euro 5, especialmente en zonas de alta contaminación.[ 2 ]"Zona de bajas emisiones de Stuttgart", Zonas Verdes, green-zones.eu.Estas medidas están diseñadas para mejorar la calidad del aire urbano y cumplir con los límites de óxido de nitrógeno (NOx) de la UE. Stuttgart, una de las primeras ciudades en adoptar controles diésel más estrictos, ha impuesto prohibiciones de circulación a determinados turismos diésel antiguos dentro de las zonas medioambientales designadas. Estas restricciones reducen la viabilidad práctica de los vehículos que no cumplen con las normas dentro de los límites urbanos, lo que afecta negativamente a su demanda y a su valor de reventa en los mercados urbanos afectados.
Las altas tasas de interés restringen la asequibilidad del financiamiento
En 2024, el aumento de los tipos de interés y el aumento de los costes crediticios provocaron una notable disminución del número de préstamos para automóviles aprobados en Alemania, lo que afectó de forma desproporcionada a los compradores de ingresos medios. Este segmento es un factor clave de la demanda de vehículos de gama media, y la escasez de opciones de financiación limitó su capacidad para adquirir coches nuevos. Como resultado, muchos consumidores optaron por vehículos usados más antiguos o exploraron modelos flexibles de suscripción y movilidad como servicio, que ofrecían costes iniciales más bajos y estructuras de pago adaptables. Estas alternativas ofrecían asequibilidad y flexibilidad, lo que reforzó su atractivo entre los compradores preocupados por el precio y mantuvo la demanda en el mercado de coches usados.
Análisis de segmento
Por tipo de vehículo: Los SUV impulsan el crecimiento del segmento premium
Los hatchbacks lideran actualmente el volumen de ventas con una cuota del 23.84%, gracias a su maniobrabilidad en zonas urbanas densas. Se proyecta que los SUV registren una tasa de crecimiento anual compuesta (TCAC) del 14.63% hasta 2031, muy por encima de cualquier otro tipo de carrocería. En Alemania, el segmento de berlinas está perdiendo cuota de mercado gradualmente, a medida que el segmento de los crossovers satisface cada vez más las preferencias de los consumidores en cuanto a comodidad, practicidad, una posición de conducción más elevada y seguridad percibida. El segmento de vehículos multiusos (MPV) continúa dirigiéndose a un nicho de mercado familiar. En cambio, los segmentos de descapotables y deportivos atraen principalmente a entusiastas y coleccionistas, en lugar de a la base de consumidores más amplia.
Los patrones de demanda regional presentan variaciones notables: los estados adinerados del sur, como Baviera y Baden-Württemberg, registran la mayor penetración de SUV, impulsada por mayores ingresos disponibles y condiciones de conducción suburbanas o semirrurales. En cambio, el segmento de autos compactos predomina en las regiones del norte y la costa, donde las calles estrechas, los trazados urbanos densos y las condiciones de estacionamiento limitadas favorecen los vehículos más pequeños.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de proveedor: los canales organizados consolidan la participación de mercado
Los concesionarios organizados dominaron el 62.55 % del mercado alemán de coches usados en 2025 y están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 12.29 % hasta 2031. Los compradores alemanes de coches usados priorizan cada vez más la cobertura de la garantía, las opciones de financiación y un servicio posventa fiable, ventajas que suelen ofrecer los concesionarios estructurados y organizados. Si bien los vendedores independientes o no organizados siguen atrayendo a compradores sensibles al precio, están perdiendo cuota de mercado a medida que aumenta la complejidad de las transacciones y los compradores exigen mayor transparencia y seguridad.
Las áreas urbanas y metropolitanas están experimentando una consolidación acelerada del mercado, impulsada en parte por el aumento de los costos inmobiliarios y operativos, que alientan a lotes independientes más pequeños a asociarse con redes de distribuidores más grandes o salir del mercado por completo.
Por tipo de combustible: los vehículos eléctricos se aceleran a pesar del dominio de la gasolina
Los modelos de gasolina mantuvieron el 60.92 % de la cuota de mercado de vehículos usados en Alemania en 2025. Sin embargo, los vehículos eléctricos de batería (VE) se expandirán a una sorprendente tasa de crecimiento anual compuesta (TCAC) del 21.93 %, gracias a la aplicación de estándares claros de salud de las baterías y a la expansión de las redes de carga rápida. Los vehículos diésel de pasajeros en Alemania se enfrentan a un declive estructural, impulsado principalmente por la normativa de las zonas de bajas emisiones (ZBE) en los centros urbanos, que restringe la operación de los antiguos modelos diésel Euro 4 y Euro 5. A pesar de ello, el diésel mantiene su relevancia en zonas rurales y con gran carga logística, donde la eficiencia en largas distancias y las ventajas de par motor siguen siendo valiosas.
Los vehículos híbridos ocupan un segmento de transición en el mercado, ofreciendo a los compradores garantía de autonomía y familiaridad con los motores de combustión, a la vez que permiten el cumplimiento de las normas de emisiones cada vez más estrictas. Esto los convierte en una opción práctica para los consumidores preocupados por el precio que se enfrentan a las regulaciones urbanas cada vez más estrictas.
Por antigüedad del vehículo: los segmentos casi nuevos captan precios premium
Los vehículos de entre 9 y 12 años representan la mayor parte del mercado alemán de vehículos usados, donde los costes de mantenimiento impulsan la venta. Las unidades de más de 12 años perderán relevancia gradualmente a medida que se endurezcan las normativas de seguridad y emisiones. Se prevé que el segmento de vehículos de 0 a 2 años crezca un 14.67 % anual, impulsado por las flotas de suscripción y la rentabilidad de los leasings corporativos.
El inventario más nuevo se mueve con mayor rapidez a través de canales organizados que pueden certificar el estado del vehículo, proporcionar historiales transparentes y agrupar opciones de financiación, lo que aumenta la confianza del comprador y acelera la rotación. Los segmentos de vehículos más antiguos seguirán atrayendo a compradores con presupuesto ajustado. Sin embargo, su crecimiento se ve limitado por el endurecimiento de las normativas, en particular las restricciones en zonas de bajas emisiones y los requisitos de cumplimiento de emisiones en zonas urbanas.
Por segmento de precio: el mercado se bifurca hacia el valor y el lujo
Los vehículos con precios entre 5,000 y 9,999 USD representaron el 40.58 % del mercado alemán de vehículos usados en 2025, satisfaciendo así la demanda general. Por encima de los 30,000 USD, la demanda crece a una tasa de crecimiento anual compuesta (TCAC) del 16.21 %, a medida que los compradores adinerados cambian de los pedidos de vehículos nuevos retrasados a los de lujo casi nuevos. El segmento medio (entre 10,000 y 29,999 USD) experimenta una compresión, presionado por las restricciones presupuestarias por un lado y por las mejoras aspiracionales por el otro.
Las disparidades de ingresos regionales en Alemania refuerzan aún más la segmentación del mercado de vehículos usados. Los concesionarios que atienden a una clientela premium en centros urbanos adinerados como Múnich y Stuttgart pueden obtener mayores márgenes en vehículos de lujo y de alta gama, como SUV, sedanes premium y vehículos eléctricos de batería (BEV) seminuevos. Por el contrario, los concesionarios en zonas rurales o de bajos ingresos se centran principalmente en segmentos orientados al valor, centrándose en vehículos más antiguos, más pequeños o económicos, donde la asequibilidad impulsa la demanda.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de venta: la integración digital acelera la evolución omnicanal
Los sitios físicos aún representan el 76.95 % de las transacciones, lo que subraya la necesidad de una evaluación táctil de los vehículos. Los canales en línea, con una tasa de crecimiento anual compuesta (TCAC) del 15.03 %, facilitan cada vez más el descubrimiento, la preaprobación de financiación y la gestión de trámites. Los concesionarios que adoptan estrategias omnicanal, que combinan salas de exposición virtuales, consulta de inventario en línea y herramientas de financiación digitales con las entregas presenciales tradicionales, están obteniendo una ventaja competitiva gracias a una mayor retención y satisfacción del cliente. Los consumidores urbanos, con una gran experiencia digital, impulsan la adopción de plataformas en línea, recurriendo a la investigación virtual, la transparencia de precios y las opciones de entrega a domicilio para agilizar las compras.
En contraste, los compradores en zonas rurales siguen priorizando las relaciones personales con los concesionarios locales, valorando la confianza, un amplio historial de servicio y la inspección directa del vehículo. Esta divergencia subraya la necesidad de que los concesionarios adapten sus modelos de ventas y participación a nivel regional, aprovechando las herramientas digitales donde la adopción es alta, a la vez que mantienen una sólida presencia local en los mercados menos conectados.
Por propiedad: las reventas a primer propietario se aceleran mediante modelos de suscripción
Los vehículos multipropietario representaron el 65.41 % del mercado alemán de vehículos usados en 2025, lo que refleja la continua prevalencia de vehículos con múltiples propietarios anteriores en el mercado de segunda mano. Se prevé que los vehículos de primer propietario crezcan a una tasa anual compuesta del 13.22 %, gracias a los operadores de suscripción y las devoluciones de leasing corporativo que aportan un stock bien documentado a la cartera de vehículos. Estos vehículos permiten a los concesionarios ofrecer vehículos prácticamente nuevos con menores costes de reacondicionamiento, lo que aumenta la confianza del comprador y facilita una rotación más rápida.
Los compradores adinerados muestran una clara preferencia por los vehículos con un solo propietario, lo que impulsa precios de reventa más altos y acelera la circulación dentro de los canales de concesionarios organizados. A medida que aumenta el inventario de vehículos con garantía de primer propietario, se espera que los vehículos con múltiples propietarios pierdan gradualmente impulso en términos de participación de mercado y velocidad de transacción.
Análisis geográfico
Las diferencias regionales en el estado de los vehículos y la demanda de vehículos usados son evidentes en el mercado alemán de vehículos usados. Según el informe de TÜV, Sajonia presenta la tasa de fallos general más baja, con un 16.8 %, seguida de Baviera, con un 17.4 % aproximadamente, y Baden-Württemberg, con un 19.6 %, lo que indica que los vehículos en estos estados del sur se mantienen en mejor estado en comparación con regiones como Hamburgo, donde las tasas de fallos son más altas.[ 3 ]"El mantenimiento regular marca la diferencia", TÜV SÜD, tuvsud.comEstas menores tasas de defectos favorecen un mayor valor residual y permiten a los concesionarios ofrecer vehículos a precios más altos en los mercados del sur. La proximidad a los principales centros de fabricación y leasing de automóviles en Baviera y Baden-Württemberg también contribuye a un flujo constante de vehículos de leasing más jóvenes en sus mercados secundarios, en consonancia con la preferencia de los consumidores por los vehículos usados de último modelo.
Renania del Norte-Westfalia, el estado más poblado, ofrece escala, pero sufre un mayor desgaste de los vehículos debido a la congestión urbana. Baja Sajonia destina 1.8 millones de euros en apoyo estatal a la adaptación de la cadena de suministro de la movilidad eléctrica para acelerar la adopción de los vehículos eléctricos de batería. Regiones orientales como Sajonia, a pesar de la mejora en las tasas de defectos, se enfrentan a restricciones de ingresos que limitan la penetración en los segmentos premium.
Las principales ciudades influyen en los canales de compra: Berlín y Hamburgo lideran la adopción digital, pero lidian con retrasos en el registro que prolongan los ciclos de transacción. Las persistentes restricciones al diésel en Stuttgart reducen los residuos locales de diésel, mientras que las zonas rurales circundantes absorben el stock desplazado. Los concesionarios expertos en gestionar estos matices regulatorios optimizan el abastecimiento y los perfiles de margen.
Panorama competitivo
La plataforma más grande integra adquisición de vehículos, reacondicionamiento y venta minorista directa al consumidor, logrando una sólida rentabilidad en 2024. Un tercer portal digital amplía sus servicios para incluir financiamiento e inspección para defender su posición.
Las redes de subastas mayoristas se expanden en varios países europeos, lo que aporta liquidez a los compradores profesionales. La tecnología, en particular el análisis de datos y los informes sobre el estado de la batería, define las ventajas competitivas. Los distribuidores regionales más pequeños deben orientarse hacia servicios especializados o nichos geográficos para sobrevivir al avance de competidores consolidados y con un fuerte componente tecnológico.
Líderes de la industria de coches usados en Alemania
-
AUTO1 Grupo SE (AutoHero y wirkaufendeinauto.de)
-
mobile.de GmbH
-
AutoScout24 GmbH
-
CarNext.com
-
BCA Autoauktionen GmbH
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Febrero de 2025: Dealcar, con sede en Barcelona, recaudó 3 millones de euros para digitalizar los concesionarios de coches usados y comenzar a entrar en Alemania.
- Noviembre de 2024: Mocean Subscription, parte de Hyundai Connected Mobility, lanzó el acceso a nivel nacional a vehículos Hyundai nuevos y usados para suscriptores alemanes.
Alcance del informe sobre el mercado de vehículos usados en Alemania
Un auto usado, a menudo llamado vehículo seminuevo o de segunda mano, es un vehículo que ha sido propiedad de uno o más propietarios y ha sido utilizado por ellos. Estos vehículos suelen venderse a través de diversos canales, como concesionarios, vendedores particulares y plataformas en línea. El mercado de autos usados desempeña un papel importante en la industria automotriz, ofreciendo opciones rentables para los compradores y alargando la vida útil de los vehículos.
El mercado alemán de automóviles usados está segmentado por tipo de proveedor, tipo de combustible, tipo de carrocería y canal de ventas.
Por tipo de proveedor, el mercado se segmenta en organizado y no organizado. Por tipo de combustible, se segmenta en gasolina, diésel, eléctrico y otros. Por tipo de carrocería, se segmenta en hatchback, sedán, SUV y monovolúmenes. Por canal de venta, se segmenta en online y offline. El informe abarca el tamaño del mercado y su previsión en valor (USD) para todos los segmentos mencionados.
Por tipo de vehículo
| Hatchbacks |
| sedanes |
| Vehículos deportivos utilitarios (SUV) |
| Vehículos multipropósito (MPV) |
| Otros (convertibles, cupés, crossovers, deportivos) |
Por tipo de proveedor
| Organizado |
| desorganizado |
Por tipo de combustible
| Gasolina |
| Diesel |
| Vehículos híbridos (HEV y PHEV) |
| Vehículos eléctricos de batería (VEB) |
| Otros (GLP, GNC, etc.) |
Por edad del vehículo
| 0 a 2 años |
| 3 a 5 años |
| 6 a 8 años |
| 9 a 12 años |
| Por encima de 12 años |
Por segmento de precio
| Por debajo de USD 5,000 |
| USD 5,000 a USD 9,999 |
| USD 10,000 a USD 14,999 |
| USD 15,000 a USD 19,999 |
| USD 20,000 a USD 29,999 |
| USD 30,000 y más |
Por canal de ventas
| Online |
| Sin publicar |
por propiedad
| Reventa al primer propietario |
| Multipropietario |
| Por tipo de vehículo | Hatchbacks |
| sedanes | |
| Vehículos deportivos utilitarios (SUV) | |
| Vehículos multipropósito (MPV) | |
| Otros (convertibles, cupés, crossovers, deportivos) | |
| Por tipo de proveedor | Organizado |
| desorganizado | |
| Por tipo de combustible | Gasolina |
| Diesel | |
| Vehículos híbridos (HEV y PHEV) | |
| Vehículos eléctricos de batería (VEB) | |
| Otros (GLP, GNC, etc.) | |
| Por edad del vehículo | 0 a 2 años |
| 3 a 5 años | |
| 6 a 8 años | |
| 9 a 12 años | |
| Por encima de 12 años | |
| Por segmento de precio | Por debajo de USD 5,000 |
| USD 5,000 a USD 9,999 | |
| USD 10,000 a USD 14,999 | |
| USD 15,000 a USD 19,999 | |
| USD 20,000 a USD 29,999 | |
| USD 30,000 y más | |
| Por canal de ventas | Online |
| Sin publicar | |
| por propiedad | Reventa al primer propietario |
| Multipropietario |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado alemán de coches usados en 2026?
El mercado tendrá un valor de 96.32 mil millones de dólares en 2026.
¿A qué velocidad crecerá el mercado alemán de coches usados en 2031?
Se proyecta que alcance los USD 163.75 mil millones para 2031, lo que refleja una CAGR del 11.19 % durante 2026-2031.
¿Qué tipo de vehículo está creciendo más rápidamente en las ventas de coches usados en Alemania?
Se prevé que los SUV crezcan a una tasa anual compuesta (CAGR) del 14.63 % hasta 2031.
¿Por qué los vehículos eléctricos a batería están ganando terreno en el mercado de coches usados alemán?
Las regulaciones claras sobre la salud de las baterías y una mejor infraestructura de carga están mejorando la confianza de los compradores, lo que impulsa una perspectiva de CAGR del 21.93 %.
¿Qué tan dominantes son los canales online en las transacciones de autos usados?
Los distribuidores fuera de línea todavía cierran el 76.95 % de las transacciones en 2025, pero los canales en línea están progresando a una CAGR del 15.03 % a medida que los modelos omnicanal maduran hasta 2031.
¿Qué factores frenan la demanda de diésel en Alemania?
La ampliación de las zonas de bajas emisiones en las grandes ciudades reduce la utilización de vehículos diésel, lo que da lugar a menores valoraciones y mayores volúmenes de exportación.


