

Tamaño y participación en el mercado de gigacasting
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 0.23 mil millones |
| Tamaño del mercado (2031) | USD 1.38 mil millones |
| Tasa de crecimiento (2026 - 2031) | 43.20% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de gigacasting por Mordor Intelligence
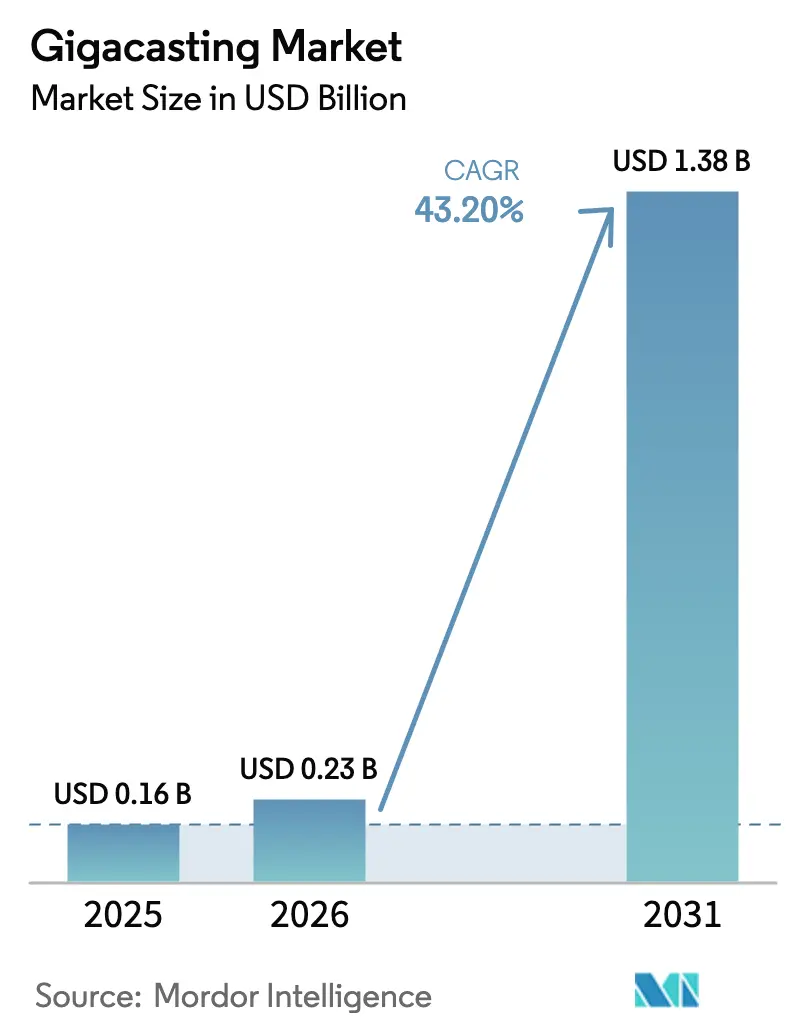
El tamaño del mercado de gigacasting en 2026 se estima en USD 229.12 millones, creciendo desde el valor de 2025 de USD 0.16 mil millones, con proyecciones para 2031 de USD 1.38 mil millones, con un crecimiento del 43.20% CAGR entre 2026 y 2031. Este aumento subraya el enfoque estricto de los fabricantes de automóviles en la fundición a presión de alta presión de gran formato, que colapsa decenas de piezas estampadas de acero en un puñado de componentes de aluminio. La transición de Tesla de 171 piezas estampadas a dos piezas fundidas para la parte trasera de la carrocería en el Model Y redujo los gastos directos de fabricación hasta en un 40%. Ejemplos similares de reducción de costos, tiempos de ciclo más rápidos y regulaciones más estrictas sobre el CO₂ continúan expandiendo la presencia del mercado de gigacasting en todas las principales regiones de producción. La electrificación de automóviles, el aumento de las primas del aluminio reciclado y las líneas de prensado modulares amplifican aún más la demanda, mientras que la escasez de soldadores cualificados impulsa a los fabricantes de equipos originales (OEM) hacia celdas de fundición altamente automatizadas.
Conclusiones clave del informe
- Por aplicación, los conjuntos de carrocería lideraron con una participación de mercado de gigacasting del 58.05 % en 2025, mientras que se prevé que las carcasas de los bajos y de las baterías avancen a una tasa compuesta anual del 46.20 % hasta 2031.
- Por material, las aleaciones de aluminio capturaron el 73.85 % del tamaño del mercado de gigacasting en 2025; las aleaciones de magnesio encabezan la tabla de crecimiento con una CAGR del 45.60 % hasta 2031.
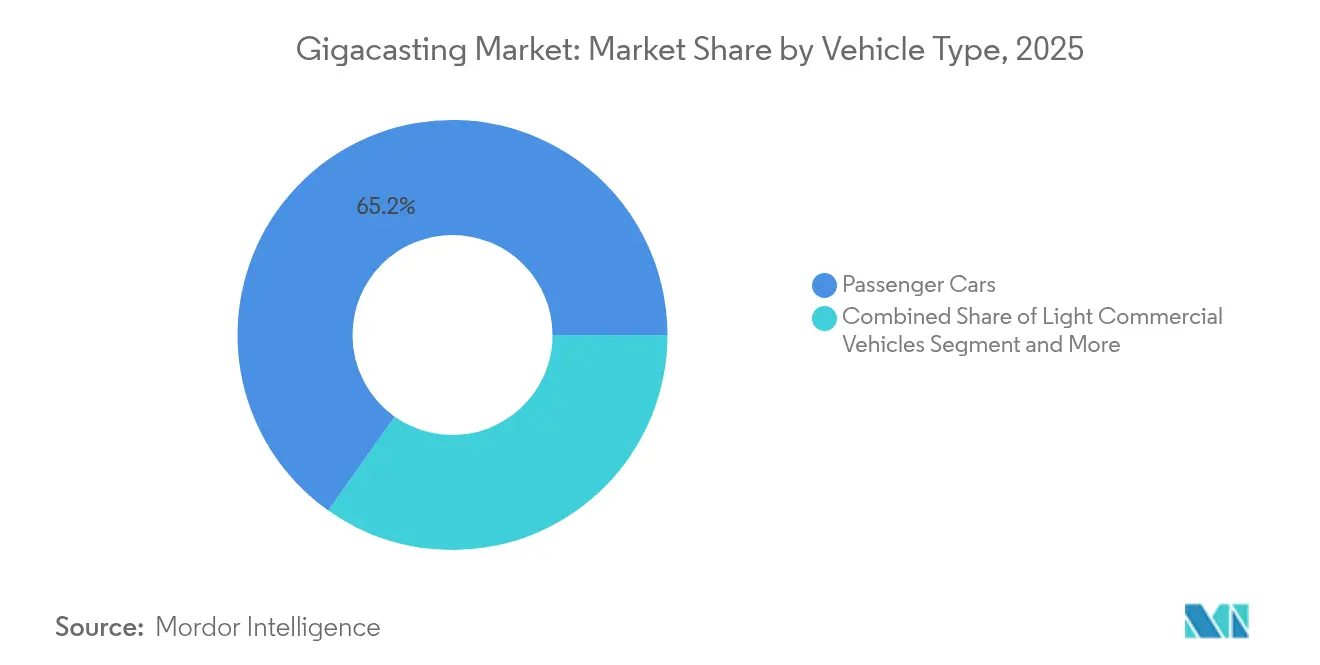
- Por tipo de vehículo, los automóviles de pasajeros representaron una participación del 65.20 % del tamaño del mercado de gigacasting en 2025 y se expandirán a una CAGR del 47.30 % entre 2026 y 2031.
- Por tonelaje de prensa, el segmento de 6,000 a 8,000 t retuvo el 44.60 % de la participación en los ingresos en 2025, mientras que se prevé que las prensas de más de 10,000 t aceleren a una CAGR del 54.30 %.
- Por geografía, Asia-Pacífico controló el 48.40 % del mercado de gigacasting en 2025 y se proyecta que crezca a una CAGR del 47.90 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de gigacasting
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del volumen de vehículos eléctricos de batería (VEB) | + 12.5% | Núcleo de Asia Pacífico, propagación a América del Norte y Europa | Corto plazo (≤ 2 años) |
| Estructuras ligeras de vehículos consolidados | + 8.2% | Global, liderado por Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Reducción del costo por pieza y del tiempo de procesamiento | + 7.8% | Adopción global y temprana en mercados desarrollados | Mediano plazo (2-4 años) |
| La escasez de soldadores cualificados favorece la automatización | + 4.7% | Norteamérica y Europa | Corto plazo (≤ 2 años) |
| Primas de créditos de carbono para el aluminio reciclado | + 3.1% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Líneas de prensa giga modulares para una mayor flexibilidad de variantes | + 2.9% | Lo primero: global, premium y de lujo | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento rápido de los volúmenes de producción de vehículos eléctricos de batería
Las plantas de ensamblaje de BEV globales están agregando celdas de gigaprensa más rápido que las líneas de soldadura convencionales. Hyundai destinó USD 21 mil millones para la electrificación de Norteamérica que incluye líneas de fundición de alto tonelaje en su complejo Metaplant America [1] “Plan de inversión para la electrificación de Norteamérica”, Hyundai Motor Group, hyundaimotorgroup.com . Ford transformó Colonia en un centro totalmente eléctrico utilizando más de 600 robots para acortar el tiempo de flujo del taller de carrocería. El alojamiento de baterías requiere estructuras profundas de una sola pieza para el rendimiento térmico y de choque, y la gigafundición ofrece la ruta más corta para esas geometrías. A medida que los volúmenes anuales de BEV aumentan hacia niveles de varios millones de unidades, las economías de escala elevan el mercado de la gigafundición mucho más allá de su estatus de nicho.
Demanda de estructuras de vehículos ligeras y consolidadas
La gigafusión permite a los fabricantes de automóviles extraer masa de la carrocería sin sacrificar la rigidez. La fundición trasera de Tesla redujo el número de piezas en 70 componentes y ahorró materiales, soldadura y costos logísticos. La alta relación resistencia-peso del aluminio se combina con la libertad de diseño, lo que permite que una sola pieza de fundición de gran tamaño integre trayectorias de energía de impacto que antes requerían docenas de estampados. La empresa japonesa líder Ryobi está cambiando su capacidad hacia grandes fundiciones de aluminio, con el objetivo de reducir en un 20% el costo total de fabricación. El ahorro de peso se complementa con límites más estrictos de CO₂ promedio para flotas y expectativas de autonomía en vehículos de batería. A medida que más modelos adoptan paquetes de baterías para patinetas, las piezas de fundición bajo la carrocería se convierten en facilitadores naturales para la optimización de la trayectoria de carga y la eficiencia del empaque.
Reducción de costos por pieza y tiempo de procesamiento en comparación con carrocerías blancas de varias piezas
Reemplazar cientos de piezas de acero soldadas por una sola pieza de fundición reduce drásticamente el tiempo de ciclo por vehículo. Tesla eliminó 1,600 soldaduras y 300 robots, lo que redujo el costo directo en un 40 % en la línea del Model Y. Una gigaprensa puede fabricar sesenta piezas de fundición por hora, mientras que la celda de prueba de Toyota forma módulos de carrocería grandes en aproximadamente tres minutos. La reducción de inventarios de piezas reduce la logística interna, las estaciones de control de calidad y las herramientas de los proveedores, lo que genera una ventaja de costos en cascada. La reducción de capital también entra en la ecuación: menos puertas de enmarcado y accesorios de soldadura se traducen en talleres de carrocería más pequeños para el mismo volumen nominal.
La escasez de soldadores cualificados impulsa a los fabricantes de equipos originales a automatizar la fundición
En los mercados maduros, el talento en soldadura se está agotando más rápido que la incorporación de nuevos profesionales. Eliminar cientos de soldaduras con una gigafusión simplifica la planificación de la mano de obra y reduce el riesgo de defectos. El cambio de Tesla creó una sublínea completa de soldadura y, al mismo tiempo, mejoró la precisión dimensional. El proveedor japonés Aisin ha imitado esta estrategia al preparar soportes para sistemas de propulsión eléctricos de próxima generación. La automatización impulsa la producción estable incluso durante las crisis laborales y se alinea con la transición de toda la industria hacia la fabricación autómata.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| CAPEX inicial para prensas de ≥ 6,000 t | -6.8% | Globalmente, las medidas más duras para los fabricantes de equipos originales más pequeños | Corto plazo (≤ 2 años) |
| Estrechez del suministro de aleaciones impulsada por el precio de la energía | -4.1% | Europa y regiones importadoras de energía | Corto plazo (≤ 2 años) |
| Complejidad de la reparación de colisiones y costo del seguro | -3.2% | Norteamérica y Europa | Mediano plazo (2-4 años) |
| Riesgo de chatarra y porosidad por encima de 12,000 t | -2.9% | Segmentos globales de calidad crítica | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto CAPEX inicial para prensas de ≥ 6,000 t
Una sola gigaprensa de 9,000 t tiene un precio de decenas de millones. La planta eslovaca de Volvo encargó dos unidades IDRA y presupuestó 855 millones de euros para la fundición, la línea de acabado y la infraestructura circundantes [2] “Gigaprensa de 9,000 toneladas para Volvo Cars”, IDRA Group, idragroup.com . El proveedor de primer nivel Nemak gastó 18 millones de dólares solo para añadir dos máquinas de 4,500 t dentro de una instalación existente, lo que ilustra que incluso el tonelaje de gama media requiere grandes inversiones. Las marcas más pequeñas tienen dificultades para amortizar ese gasto en volúmenes modestos, lo que ralentiza la adopción generalizada y empuja el mercado de la gigacasting hacia actores financieramente sólidos.
Estrechez del suministro de aleaciones de aluminio impulsada por el precio de la energía
La electricidad puede superar el 60% del costo total de la fundición. Un estudio en Energy & Environment estimó la intensidad energética del aluminio en hasta 65 GJ por tonelada. Las altas tarifas de energía obligaron a varias fundiciones europeas a cerrar en 2024, creando una brecha de suministro de 4 millones de toneladas en Estados Unidos que requeriría cinco nuevas fundiciones para cerrar [3] “Cerrando la brecha de suministro de aluminio en EE. UU.”, Aluminum Association, aluminum.org . La escasez de suministro de lingotes endurece la volatilidad de los precios y complica el modelo de materia prima para las celdas de gigacasting de alto volumen.
Análisis de segmento
Por aplicación: Las carcasas de baterías impulsan la innovación estructural
Los conjuntos de carrocería representaron el 58.05 % de la cuota de mercado del gigacasting en 2025 y siguen siendo fundamentales para la mayoría de los lanzamientos. Sin embargo, las piezas fundidas de baterías y bajos de carrocería se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 46.20 %. Se prevé que el tamaño del mercado del gigacasting, vinculado a las carcasas de baterías, se amplíe considerablemente, ya que todos los vehículos eléctricos (VE) adoptan un paquete montado en el suelo que requiere una rápida disipación del calor y vías de carga de impacto. El éxito de Tesla en la fundición trasera aceleró la transición, mientras que Handtmann instaló celdas Bühler Carat-610 para producir en masa los chasis de los paquetes para los programas europeos de vehículos eléctricos.
También crece la demanda de fundiciones de túnel integradas que combinan rieles laterales, travesaños y soportes de empaque en una sola colada. Las carcasas de motores y transmisiones eléctricas marcan una zona de transición; las fundiciones de combustión interna se estrechan a medida que se incorporan nuevos soportes para motores eléctricos. Las fundiciones de transmisión disminuyen a medida que aumentan las transmisiones de una sola velocidad. Los usos nicho en la industria aeroespacial y la aeroespacial emergen en las líneas de I+D, pero las aplicaciones automotrices dominan abrumadoramente el mercado de gigacasting a corto plazo.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por material: Las aleaciones de magnesio desafían el dominio del aluminio
El aluminio retuvo el 73.85 % de los ingresos de 2025 gracias a su favorable combinación de peso, coste y eficiencia en el ciclo de desecho. Aun así, la tasa de crecimiento anual compuesta (TCAC) del 45.60 % del magnesio lo posiciona como el ganador destacado. Un estudio publicado por SAE muestra que las aleaciones de Mg de alta temperatura mantienen la integridad estructural a 300 °C, lo que abre las puertas a los montajes de inversores de motor. Al mismo tiempo, los nuevos grados superdúctiles de Al-Si-Mg ofrecen un rendimiento de choque y permiten secciones más delgadas en moldes de gigaprensas.
Los proveedores de acero defienden su cuota de mercado mediante aceros moldeables avanzados para carcasas de baterías; ArcelorMittal presentó prototipos que prometen métricas de impacto comparables y un reciclaje más sencillo. El titanio o el zinc siguen siendo opciones de nicho debido a las desventajas de coste o densidad. Que el aluminio mantenga su liderazgo dependerá de la disponibilidad de chatarra, los precios de la energía y la capacidad de prensado de múltiples aleaciones.
Por tipo de vehículo: los turismos mantienen un doble liderazgo
Los turismos generaron el 65.20 % de los ingresos de 2025 y registran una tasa de crecimiento anual compuesta (TCAC) del 47.30 %, lo que confirma su papel como ancla de volumen y motor de crecimiento del mercado de la gigacasting. La planta BlueOval City de Ford utilizará gigaprensas para la próxima generación de camionetas y crossovers eléctricos. La planta Metaplant de Hyundai también prevé producir 1.2 millones de unidades anuales, centrada en la fundición a presión de gran formato.
Las furgonetas comerciales ligeras se suman a la tendencia a medida que el comercio electrónico impulsa a los operadores hacia flotas de cero emisiones. Los camiones medianos y pesados avanzan lentamente, pero la masa de la batería sigue siendo un obstáculo. En todos los segmentos, la menor cantidad total de piezas y la menor superficie de ensamblaje favorecen la rentabilidad de la fundición, lo que garantiza que los turismos sigan liderando la adopción.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por Press Tonnage: Los equipos de gran tamaño impulsan el crecimiento futuro
Las prensas de más de 10,000 54.30 toneladas alcanzarán una tasa de crecimiento anual compuesta (TCAC) del 2031 % hasta 6,000, aunque entre 8,000 y 44.60 toneladas sigue siendo el volumen ideal actualmente, con una cuota del 9,000 %. IDRA fue pionera en la clase de 92,000 toneladas, utilizada por varios fabricantes de equipos originales (OEM), y la serie Carat de Bühler alcanza los XNUMX XNUMX kN, lo que demuestra su ambición de cero chatarra. Los tonelajes mayores permiten estructuras laterales de una sola pieza para SUV y piezas fundidas para cajas de camionetas, ampliando así la gama práctica.
Sin embargo, el costo y el tamaño de la planta frenan la adopción universal, manteniendo el dominio de las máquinas de gama media para sedanes y crossovers compactos. Se espera que el tamaño del mercado de gigacasting para prensas de entre 8,001 y 10,000 XNUMX toneladas crezca de forma constante a medida que los programas globales migran del piloto a la producción a alta velocidad.
Análisis geográfico
APAC Gigacasting Market
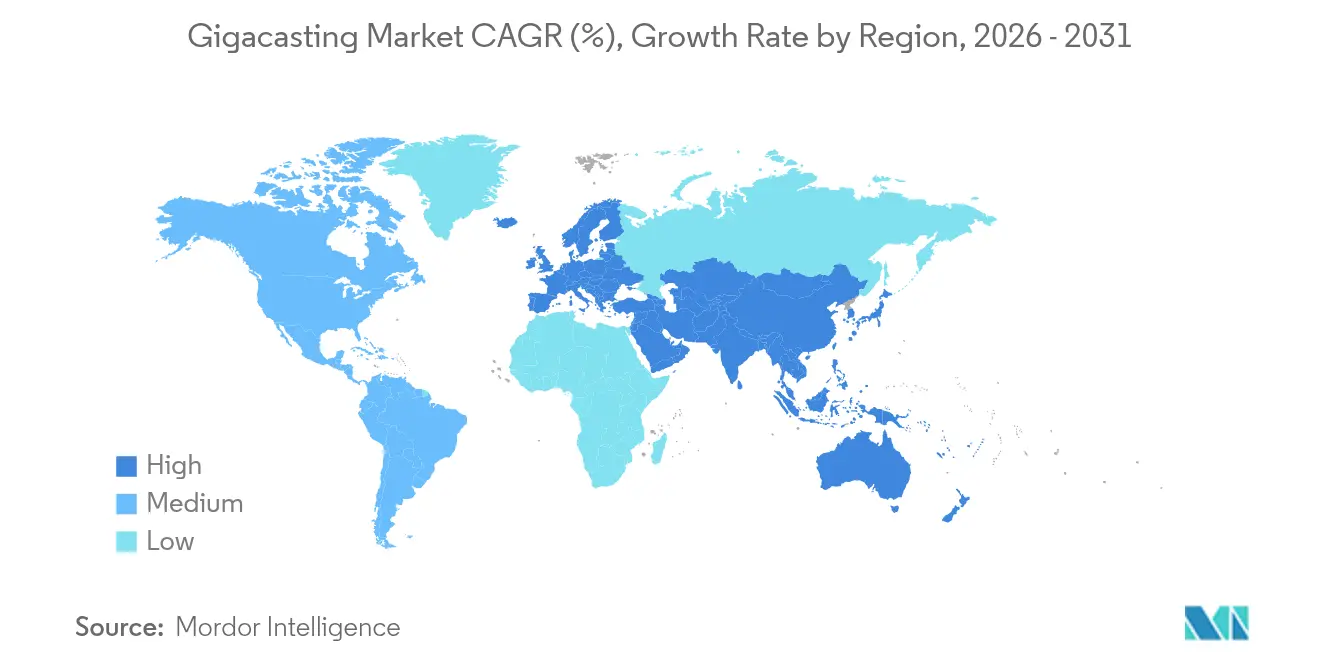
Asia-Pacífico representó el 48.40 % de los ingresos de 2025 y se proyecta que se expanda a una tasa de crecimiento anual compuesta (TCAC) del 47.90 % hasta 2031, impulsada por el dominio de China en el suministro de baterías de iones de litio y el rápido crecimiento de la capacidad de ensamblaje de vehículos eléctricos (VE). Las fundiciones chinas ya operan múltiples prensas de 6,000 a 8,000 toneladas para fabricantes de equipos originales (OEM) locales, y Ryobi aspira a una reducción de costos del 20 % mediante la producción de grandes piezas fundidas de aluminio en Hiroshima. Japón y Corea del Sur impulsan el crecimiento gracias a las inversiones impulsadas por los proveedores y al compromiso de Hyundai de electrificar América del Norte por valor de 21 XNUMX millones de dólares, que aún aprovecha el diseño de equipos asiáticos. India se encuentra en una etapa inicial, pero ofrece apoyo político para la localización de la cadena de suministro de vehículos eléctricos, lo que sugiere un futuro positivo para las instalaciones regionales de gigaprensas.
North America Gigacasting Market
Norteamérica sigue con una ola concentrada de inversión de capital de fabricantes de equipos originales (OEM) que impulsa el mercado de gigacasting. La renovación del Centro de Vehículos Eléctricos de Colonia de Ford, con un coste de 2 millones de dólares, y el complejo BlueOval City, con un coste de 5.6 millones de dólares, integran celdas de fundición de gran tonelaje para camionetas y crossovers de nueva generación. General Motors destinó 4 millones de dólares a la modernización de sus plantas estadounidenses para alcanzar una producción anual de 2 millones de unidades, gran parte de la cual se basa en estructuras de aluminio de una sola pieza. El suministro de palanquilla de aluminio es limitado, ya que Estados Unidos se enfrenta a un déficit de 4 millones de toneladas, lo que mantiene las importaciones canadienses en una situación crítica.
Europe, South America and GCC Gigacasting Market
Europa equilibra una estricta política de carbono con precios de la energía elevados, lo que configura una curva de adopción con matices. La planta de Volvo en Košice comprometió 855 millones de euros para prensas IDRA gemelas de 9,000 toneladas que comenzarán a producir en 2026. El clúster de fabricantes de equipos originales (OEM) premium de Alemania impulsa las fundiciones de gemelos digitales, pero debe gestionar la volatilidad del coste de la electricidad. Sudamérica aporta volúmenes limitados actualmente, mientras que los exportadores de energía del Golfo exploran proyectos de aluminio y fundición integrados verticalmente; ambas regiones dependen de la inversión extranjera directa de fabricantes de automóviles globales que buscan una presencia diversificada.
Panorama competitivo
La competencia se extiende a dos niveles interconectados: los fabricantes de gigaprensas y los integradores automotrices. El Grupo IDRA aprovechó su prestigio como pionero, enviando unidades de 8,000 toneladas a Tesla y celdas de 9,000 toneladas a Volvo. Buhler contraataca con prensas Carat, que ofrecen control de vacío en tiempo real y paneles de control de mantenimiento predictivo. Haitian presenta alternativas de bajo costo para atraer a los proveedores chinos de primer nivel, lo que intensifica la presión sobre los precios.
En cuanto a los fabricantes de equipos originales (OEM), Tesla mantiene una integración vertical, con talleres de troquelado y aleaciones para asegurar el suministro. Los fabricantes de automóviles tradicionales prefieren las alianzas estratégicas: Hyundai se asocia con fundidores globales para la producción en EE. UU., mientras que Ford contrata a especialistas de primer nivel para el acabado y el mecanizado. Los ecosistemas de gemelos digitales aportan un nuevo factor diferenciador: BMW y GM implementan IA para acortar los plazos de lanzamiento, lo que podría reducir en cuartas partes los ciclos de los programas. Existe un espacio en blanco en vehículos comerciales, costillas aeroespaciales y carcasas de energías renovables, donde la experiencia en fundición puede migrar.
La disciplina de capital define el terreno de juego. Solo las marcas con programas multimillonarios pueden autorizar salas de prensa de más de 10,000 XNUMX toneladas. Mientras tanto, los proveedores de equipos compiten por integrar servicios de datos, ofreciendo garantías de disponibilidad que afianzan los ingresos a largo plazo más allá del hardware original.
Líderes de la industria del gigacasting
IDRA Srl (filial de LK Technology)
Bühler AG
Holdings Yizumi
Corporación de Maquinaria UBE
Máquina Shibaura Co.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2025: UBE Machinery presentó las máquinas de fundición a presión UH7300 (7,300 t) y UH4500 (4,500 t) para piezas estructurales eléctricas a batería.
- Febrero de 2025: Honda confirmó la integración de mega-casting en su complejo de Ohio, lo que permitirá una producción flexible de vehículos eléctricos híbridos con motor de combustión interna para fines de 2025.
- Mayo de 2024: Nissan anunció que las futuras plataformas de vehículos eléctricos adoptarán la gigatransmisión para optimizar los costos y la complejidad.
Alcance del informe del mercado global de gigacasting
Gigacasting implica el uso de alta presión para fundir piezas complejas con tecnología avanzada, generalmente utilizando materiales livianos como el aluminio. Estos componentes se utilizan en grandes piezas de carrocería de aluminio, como toda la parte inferior de un vehículo.
El mercado de gigacasting está segmentado por aplicación y geografía. Por aplicación, el mercado se segmenta en conjuntos de carrocería, piezas de motor, piezas de transmisión y otros. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico y Resto del Mundo. Para cada segmento, el dimensionamiento y el pronóstico del mercado se realizaron en función del valor (USD).
| Asambleas del cuerpo |
| Carcasas de la parte inferior de la carrocería/batería |
| Piezas de motor y transmisión eléctrica |
| Piezas de transmisión y transmisión |
| Otros |
| Aleaciones de aluminio |
| Aleaciones de magnesio |
| Fundiciones de acero avanzado de alta resistencia (AHSS) |
| Otras aleaciones no ferrosas |
| Carros pasajeros |
| Vehículos comerciales ligeros |
| Vehículos comerciales medianos y pesados |
| 6,000 a 8,000 t |
| 8 001 a 10 000 toneladas |
| Por encima de 10,000 t |
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia y el Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Egipto | |
| Turquía | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| por Aplicación | Asambleas del cuerpo | |
| Carcasas de la parte inferior de la carrocería/batería | ||
| Piezas de motor y transmisión eléctrica | ||
| Piezas de transmisión y transmisión | ||
| Otros | ||
| Por material | Aleaciones de aluminio | |
| Aleaciones de magnesio | ||
| Fundiciones de acero avanzado de alta resistencia (AHSS) | ||
| Otras aleaciones no ferrosas | ||
| Por tipo de vehículo | Carros pasajeros | |
| Vehículos comerciales ligeros | ||
| Vehículos comerciales medianos y pesados | ||
| Por Tonelaje de Prensa | 6,000 a 8,000 t | |
| 8 001 a 10 000 toneladas | ||
| Por encima de 10,000 t | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Turquía | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de gigacasting?
El mercado de gigacasting ascendió a USD 229.12 millones en 2026 y se prevé que alcance los USD 1.38 millones en 2031.
¿Qué región lidera el mercado del gigacasting?
Asia-Pacífico representa el 48.40 % de los ingresos de 2025 y se proyecta que crecerá más rápido, con una CAGR del 47.90 %, hasta 2031.
¿Cómo reducen las gigaprensas los costes de fabricación?
Una sola pieza de fundición puede reemplazar cientos de piezas soldadas, robots de corte, puntos de soldadura y tiempo takt, lo que se traduce en una reducción del 40% en el costo del chasis del Model Y de Tesla.
¿Qué materiales dominan el gigacasting?
Las aleaciones de aluminio representan el 73.85% de los ingresos, mientras que las aleaciones de magnesio son el grupo de materiales con mayor crecimiento, con una CAGR del 45.60%.


