

Tamaño y participación en el mercado de baldosas de vidrio
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
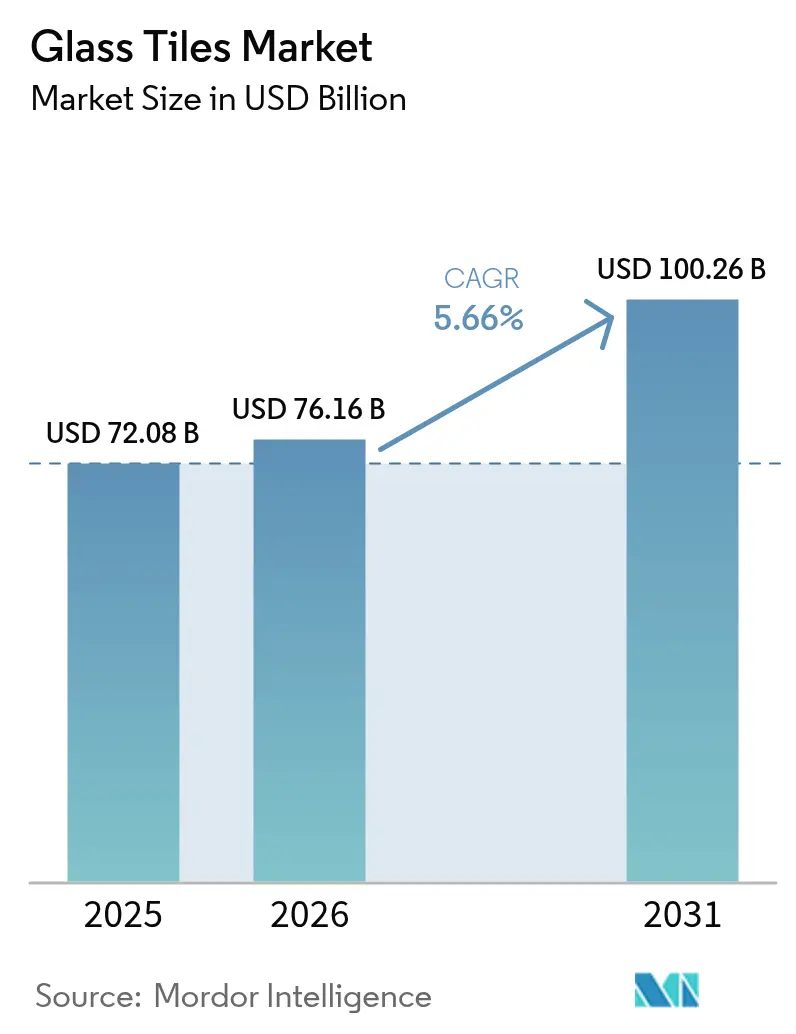
| Tamaño del mercado (2026) | USD 76.16 mil millones |
| Tamaño del mercado (2031) | USD 100.26 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.66% CAGR |
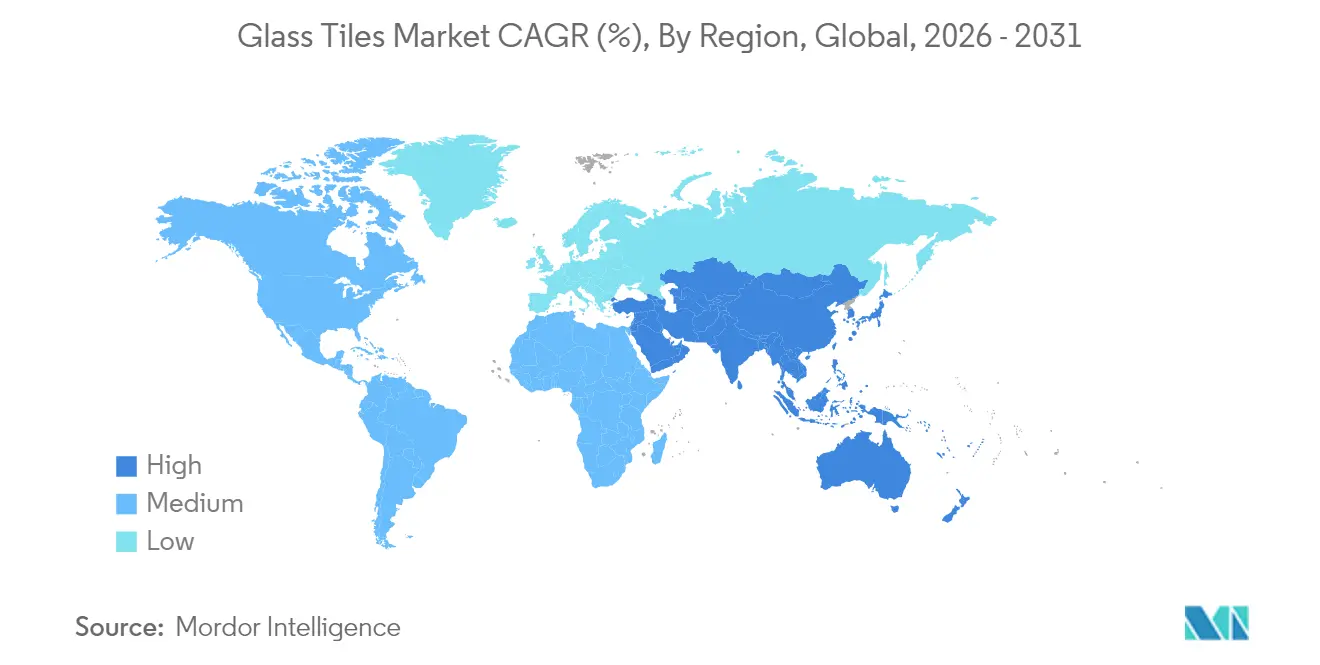
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
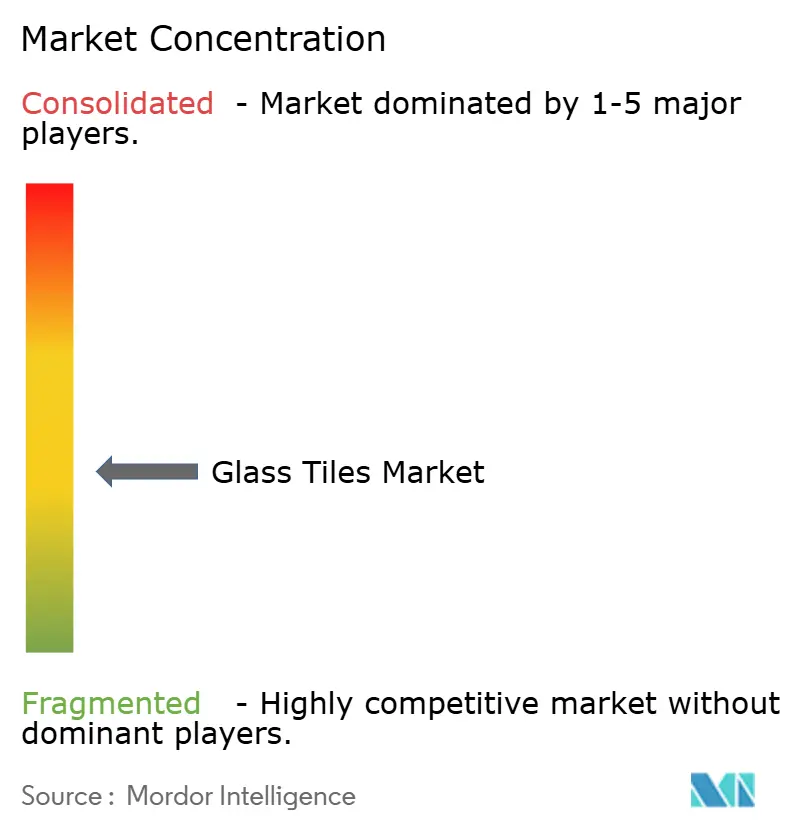
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de baldosas de vidrio por Mordor Intelligence
El tamaño del mercado de baldosas de vidrio se valoró en 72.08 millones de dólares en 2025 y se estima que crecerá de 76.16 millones de dólares en 2026 a 100.26 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.66 % durante el período de pronóstico (2026-2031). La creciente urbanización, el gasto en renovaciones premium y las normativas de construcción ecológica más estrictas favorecen los materiales de revestimiento ligeros y con bajas emisiones de carbono, lo que posiciona al mercado de baldosas de vidrio como una solución preferida en proyectos residenciales, comerciales y de infraestructura. La tecnología sinterizada cobra impulso gracias a la reducción de las temperaturas de cocción y el consumo energético, mientras que las tendencias de diseño hacia acabados mate amplían las opciones estéticas para los arquitectos. Asia-Pacífico lidera tanto la producción como el consumo gracias a programas de infraestructura a gran escala, cadenas de suministro integradas y el aumento de la renta disponible.
Conclusiones clave del informe
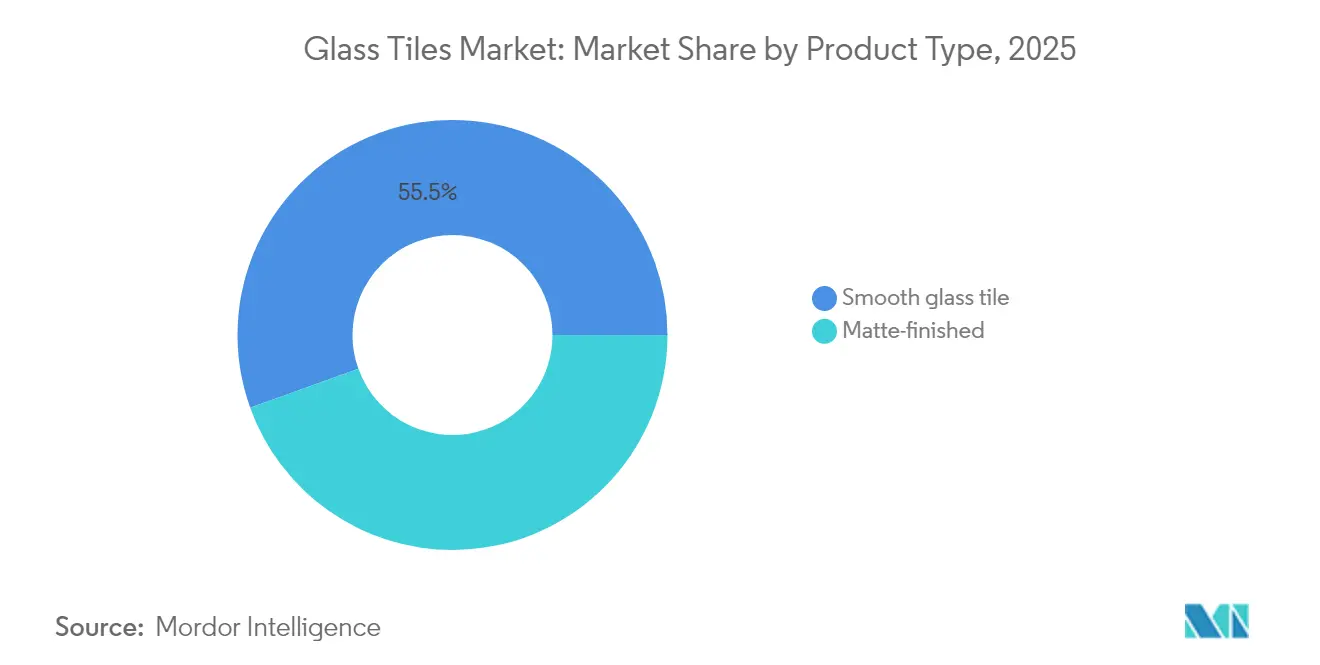
- Por tipo de producto, los acabados lisos/brillantes representaron el 55.49 % del tamaño del mercado de baldosas de vidrio en 2025; se proyecta que los acabados mate se expandirán a una CAGR del 6.88 % entre 2026 y 2031.
- Por proceso de fabricación, las baldosas fusionadas lideraron con el 37.58% de la participación de mercado de baldosas de vidrio en 2025, mientras que se prevé que las baldosas sinterizadas crezcan a una CAGR del 6.97% hasta 2031.
- Por aplicación, el revestimiento de paredes representó el 40.12 % del tamaño del mercado de baldosas de vidrio en 2025, mientras que se prevé que las instalaciones exteriores y paisajísticas aumenten a una CAGR del 6.55 % hasta 2031.
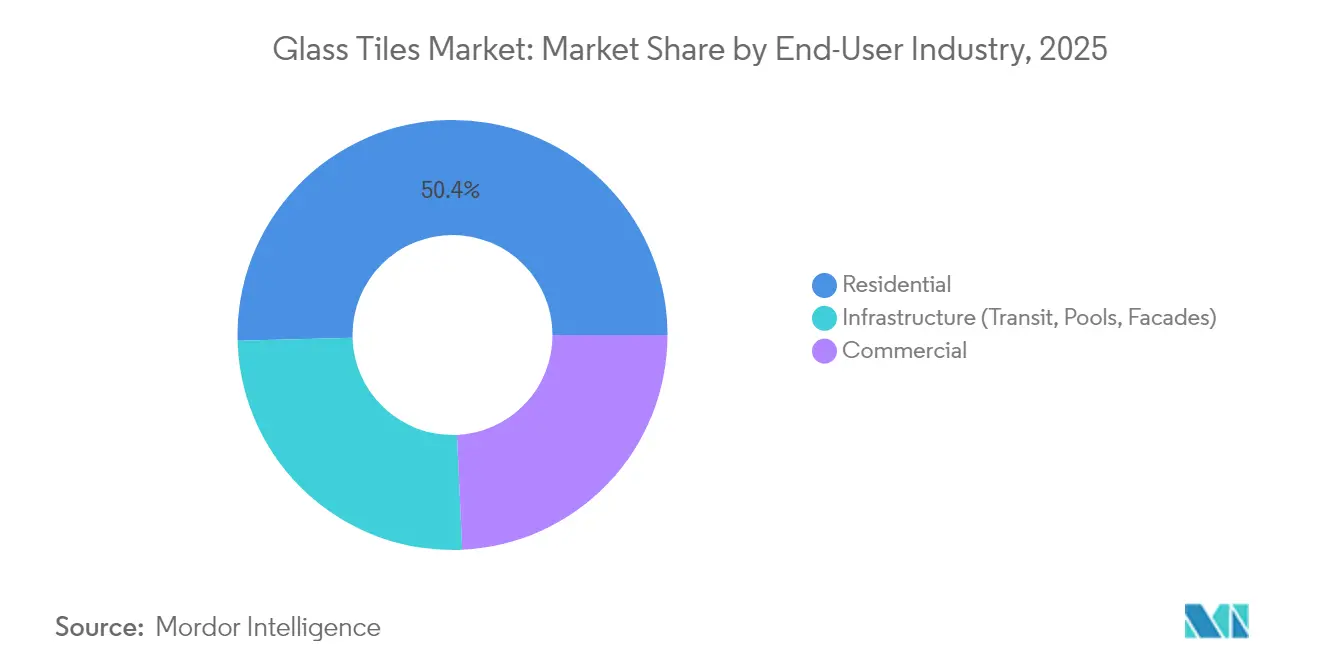
- Por industria de usuario final, el segmento residencial tuvo una participación de ingresos del 50.43 % en 2025, mientras que las aplicaciones de infraestructura avanzan a una CAGR del 6.74 % hasta 2031.
- Por geografía, Asia-Pacífico dominó con el 51.84% de la participación de mercado de mosaicos de vidrio en 2025 y está creciendo a una CAGR del 6.61% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de baldosas de vidrio
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda en la construcción residencial | + 1.8% | Global, con concentración en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Procesos de fabricación ecológicos | + 1.2% | Europa y América del Norte lideran, expandiéndose hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Uso creciente en proyectos arquitectónicos de lujo y alta gama. | + 1.0% | América del Norte, Europa y mercados selectos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente demanda de baldosas de vidrio ligeras para reformas de edificios de gran altura | + 0.8% | Centros urbanos globales, en particular Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Creciente popularidad en el mercado de la renovación y el bricolaje | + 0.7% | América del Norte y Europa, con un crecimiento emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda en la construcción residencial
La actividad de renovación impulsa la adopción de materiales de primera calidad, ya que los propietarios se centran en cocinas y baños donde la durabilidad y la estética justifican presupuestos más elevados. La inversión en construcción de edificios en Canadá alcanzó los 22.2 millones de CAD en marzo de 2025, y el crecimiento interanual del 5.4 % subraya la sólida demanda de vivienda [1] Statistics Canada, “Building Construction Investment, March 2025,” www150.statcan.gc.ca . La participación residencial del 51.04 % refleja esta preferencia por acabados de mayor valor sobre alternativas cerámicas comunes. La resistencia a las manchas y la permanencia del color de los azulejos de vidrio añaden valor a largo plazo en habitaciones propensas a la humedad, en línea con las expectativas de los compradores de bajos costos de ciclo de vida. En consecuencia, el mercado de azulejos de vidrio se beneficia de ciclos de reemplazo constantes en parques de viviendas maduros y proyectos de condominios de lujo en Asia-Pacífico y América del Norte.
Procesos de fabricación ecológicos
Los reguladores y los esquemas de calificación de edificios favorecen los materiales bajos en carbono, lo que impulsa a los fabricantes a aumentar el contenido de vidrio reciclado y cambiar a energía renovable. AGC Glass Europe recicló 700,000 toneladas de vidrio reciclado en 2024 y apunta a una proporción de vidrio reciclado del 50 % para 2030, reduciendo 490,000 toneladas de emisiones de CO₂. NSG Group planea alcanzar el 50 % de electricidad renovable en 2024 y lograr la neutralidad de carbono para 2050, apoyado por nuevos hornos de hidrógeno verde en el Reino Unido [2] NSG Group, “Informe Integrado 2024”, nsg.com . Estas iniciativas crean diferenciación de marca y cumplen con los criterios de especificación en Europa y América del Norte, donde los arquitectos seleccionan productos que contribuyen a los créditos LEED y BREEAM. Los procesos de sinterización que reducen las temperaturas del horno amplifican estas ganancias ambientales, dirigiendo la adquisición hacia proveedores con hojas de ruta de descarbonización verificables.
Uso creciente en proyectos arquitectónicos de lujo y alta gama
Los diseñadores especifican las baldosas de vidrio por su profundidad, translucidez y propiedades de reflexión de la luz, cualidades que la competencia cerámica no puede replicar. Guardian Glass desarrolló los recubrimientos ClimaGuard y SunGuard para mejorar el control solar sin sacrificar la transparencia, demostrando cómo las mejoras de rendimiento favorecen las fachadas contemporáneas. Resorts de lujo en el Sudeste Asiático adoptan mosaicos de vidrio mate grabado para interiores de spas, logrando una estética personalizada, mientras que las torres de oficinas premium en Norteamérica incorporan paredes de vidrio retroiluminadas para un mayor impacto visual. El aumento de la renta disponible en China e India impulsa la demanda residencial de lujo, impulsando aún más el mercado de baldosas de vidrio. La sinergia entre estética y rendimiento energético garantiza un precio premium, protegiendo los márgenes frente a sustitutos más económicos.
Creciente demanda de baldosas de vidrio ligeras para reformas de edificios de gran altura
La densificación urbana impulsa la rehabilitación de edificios antiguos de gran altura, donde los límites de carga estructural determinan la elección del material. Investigaciones sobre agregados de vidrio espumado con un 90 % de residuos reciclados muestran potencial para aligerar el hormigón estructural manteniendo su resistencia. Las baldosas de vidrio ligeras reducen la carga muerta en los muros cortina y simplifican el anclaje sísmico en regiones propensas a terremotos. Los programas municipales de incentivos que subsidian las mejoras de fachadas energéticamente eficientes en Tokio, Nueva York y Shanghái impulsan aún más su adopción. Los ciclos de instalación cortos atraen a propietarios que buscan minimizar las molestias a sus inquilinos, lo que acelera la especificación de formatos de paneles delgados sinterizados. En consecuencia, el mercado de baldosas de vidrio se asegura una cuota en los presupuestos de rehabilitación, anteriormente dominados por el compuesto de aluminio y las losas de piedra.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los costos de las materias primas y la energía | -1.5% | Global, con un impacto agudo en las regiones manufactureras con uso intensivo de energía | Corto plazo (≤ 2 años) |
| Sustitutos de cerámica y porcelana más económicos | -0.9% | Mercados sensibles a los precios a nivel mundial, en particular las economías emergentes | Mediano plazo (2-4 años) |
| Riesgo de microfisuras en zonas sísmicas | -0.6% | Regiones propensas a sismos, incluidas California, Japón, Chile y Turquía | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los costos de las materias primas y la energía
La producción de vidrio consume mucha energía, lo que expone a los fabricantes a picos de combustible y cortes de electricidad. Engineering News-Record informó un aumento del 3% en su Índice de Costos de Materiales para finales de 2024, y se espera que los precios del vidrio suban entre un 6% y un 11% en 2025 debido a aranceles y gravámenes energéticos. La inflación del 11.2% en el precio del acero agravó los costos de mantenimiento de los hornos, lo que redujo los márgenes. Las tarifas spot del gas natural en Europa se dispararon durante 2024, lo que obligó a reducir temporalmente la capacidad y alargar los plazos de entrega. Esta volatilidad impulsa a los promotores a optar por baldosas cerámicas cuando los presupuestos se ajustan, especialmente en mercados emergentes que carecen de incentivos para la construcción sostenible. Las estrategias de cobertura y la energía renovable in situ se vuelven cruciales para que los productores de baldosas de vidrio estabilicen sus gastos operativos.
Sustitutos más económicos de cerámica y porcelana
Los productores de cerámica aprovechan la escala y el bajo costo de los insumos de arcilla para competir en el mercado de baldosas de vidrio en segmentos masivos. Estados Unidos consumió 264.5 millones de m² de baldosas cerámicas en 2023, con precios promedio de fábrica de USD 19.06 por m², muy por debajo de sus equivalentes en vidrio. La consolidación de distribuidores, ilustrada por la adquisición de la estadounidense Olean Midwest por parte de Louisville Tile, mejora el poder adquisitivo y el alcance del mercado. Las redes minoristas más amplias mejoran la disponibilidad de cerámica y acortan los plazos de entrega. En proyectos de vivienda sensibles a los precios en Latinoamérica y el Sudeste Asiático, los contratistas suelen cambiar de salpicaderos de vidrio a cerámicos para proteger los márgenes de ganancia, lo que limita la penetración del vidrio fuera de los niveles premium.
Análisis de segmento
Por tipo de producto: Los acabados mate ganan posicionamiento premium
Los productos lisos/brillantes representaron el 55.49% de la cuota de mercado en 2025, pero los acabados mate son los que más rápido crecen, con una tasa de crecimiento anual compuesta (TCAC) del 6.88%. Los diseñadores valoran las superficies con bajo brillo que aportan una profundidad sutil y una estética moderna. Los tratamientos antihuellas ahora preservan la pureza del mate en vestíbulos de hoteles con mucho tráfico, ampliando su uso más allá de los baños. Los avances en nanograbado permiten a los fabricantes conservar la superficie fácil de limpiar del vidrio brillante, ofreciendo al mismo tiempo un aspecto satinado. Las variantes mate suelen tener precios superiores del 10% al 15%, lo que anima a los fabricantes a asignar capacidad incremental a estas unidades de mantenimiento de referencia (SKU). Los sistemas híbridos de impresión digital aplican acentos metálicos sobre fondos mate, satisfaciendo las necesidades de interiores comerciales de lujo. Se proyecta que el tamaño del mercado de baldosas de vidrio con acabados mate supere los 44.62 2031 millones de dólares para XNUMX, impulsado por la demanda de condominios de lujo en Asia-Pacífico.
Los azulejos lisos siguen siendo esenciales en entornos clínicos, áreas de servicio de alimentos y piscinas, ya que su esmaltado impermeable simplifica la higiene. Los códigos de salud pública en Estados Unidos exigen superficies de pared no porosas detrás de las líneas de preparación de cocinas comerciales, lo que garantiza una demanda básica de vidrio brillante. Los fabricantes incorporan iones de plata antimicrobianos en los esmaltados transparentes, lo que los diferencia de sus competidores cerámicos. Si bien la popularidad del mate aumenta, las carteras de producción equilibradas ayudan a mitigar las fluctuaciones de estilo. Las instalaciones integradas dedican zonas secuenciales de horno para alternar entre acabados brillantes y mate sin detener la línea, manteniendo así la productividad. En general, la diversificación de productos consolida el mercado de azulejos de vidrio frente a la volatilidad del ciclo de la moda, a la vez que ofrece a los distribuidores una gama más amplia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por proceso de fabricación: la tecnología sinterizada impulsa la innovación
Los productos sinterizados registran la mayor tasa de crecimiento anual compuesta (TCAC) del 6.97 % hasta 2031, mientras que las baldosas fundidas conservan una participación del 37.58 % en 2025. El mercado de baldosas de vidrio beneficia la sinterización porque el proceso se cuece a temperaturas más bajas, lo que reduce el consumo de gas y las emisiones de CO₂. Los fabricantes incorporan vidrio reciclado en mezclas sinterizadas sin comprometer la resistencia, en línea con la puntuación LEED. Los formatos fundidos aún dominan la producción de grandes series debido a la infraestructura de hornos consolidada, pero el aumento de los impuestos al carbono eleva los costos operativos. Las baldosas fundidas y de esmalte sirven para mosaicos artesanales y restauraciones patrimoniales donde las texturas artesanales justifican precios superiores. Una investigación del Instituto de Tecnología de Saitama muestra rutas de reciclaje a baja temperatura que podrían transferirse a hornos de baldosas de vidrio y reducir aún más las facturas de energía. A medida que los arquitectos exigen declaraciones ambientales de productos, los proveedores de sinterizados obtienen el estatus de proveedor preferente en proyectos financiados con fondos públicos. De esta manera, la industria de baldosas de vidrio orienta el gasto de capital hacia líneas de sinterización continua equipadas con recuperación de calor residual, lo que refuerza el alejamiento de la fusión tradicional.
Los presupuestos térmicos más bajos prolongan la vida útil del horno, liberando gastos de mantenimiento para la I+D de recubrimientos superficiales. Los equipos automatizados de prensado y calandrado mejoran la precisión dimensional, facilitando la instalación en obra y reduciendo los costes de mano de obra para los contratistas. El mercado de baldosas de vidrio ve cómo las placas sinterizadas se incorporan a los sistemas de fachadas ventiladas, donde la ligereza y las tolerancias ajustadas son cruciales. Los fabricantes cocuecen esmaltes iridiscentes en una sola pasada, reduciendo el tiempo de ciclo en comparación con las etapas de fusión independientes. Los análisis del ciclo de vida demuestran un ahorro de hasta un 25 % en emisiones de carbono incorporadas en comparación con sus equivalentes fundidos, lo que respalda la contratación pública ecológica en Europa. En consecuencia, se prevé que la tecnología sinterizada reduzca la brecha de cuota de mercado de las baldosas de vidrio con los formatos fundidos antes de 2030.
Por aplicación: Las instalaciones al aire libre impulsan el crecimiento premium
El revestimiento de paredes dominó el mercado con una cuota de mercado del 40.12 % en 2025, aunque las instalaciones de exteriores y paisajismo registran el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.55 %. Los esmaltes estables a los rayos UV y las estructuras resistentes a las heladas permiten ahora la instalación de mosaicos de vidrio en piscinas exteriores, plazas y jardineras de terrazas. Los resorts de lujo encargan piscinas iridiscentes con forma de laguna que aprovechan la refracción de la luz solar para lograr un efecto visual espectacular. Los adoquines de vidrio con textura antideslizante sustituyen la piedra en las pasarelas de las azoteas, donde las limitaciones de peso favorecen los perfiles delgados. Los arquitectos paisajistas especifican áridos de vidrio reciclado en caminos permeables, vinculando el diseño de superficies duras con los objetivos de la economía circular. Como resultado, el mercado de baldosas de vidrio obtiene márgenes superiores en proyectos boutique para exteriores.
Las aplicaciones de pisos, salpicaderos y encimeras para interiores se mantienen en nichos estables. Los azulejos de vidrio antideslizantes recubren las duchas de spa, donde la higiene y la estética convergen. Las cocinas comerciales adoptan encimeras de vidrio resistentes al calor que soportan mejor los choques térmicos que la piedra artificial. Los salpicaderos en restaurantes de comida rápida prefieren el vidrio brillante para facilitar su limpieza durante las horas punta. A pesar de estos volúmenes constantes, el crecimiento se concentra en los segmentos exteriores que aprovechan la resistencia del vidrio a los ciclos climáticos y las manchas de algas. Los fabricantes que suministran láminas de malla premontadas agilizan la instalación, reduciendo la mano de obra en campo y reforzando el costo en comparación con las alternativas de porcelana.
Por industria de usuario final: la modernización de la infraestructura acelera el crecimiento
La categoría residencial representó el 50.43 % de los ingresos en 2025, ya que los hogares priorizan los salpicaderos de cocina y los mosaicos de baño de alta calidad. Sin embargo, proyectos de infraestructura como estaciones de metro, aeropuertos y centros cívicos ofrecen la tasa de crecimiento anual compuesta (TCAC) más rápida, del 6.74 %. Los gobiernos de China e India destinan presupuestos récord a corredores de transporte público que especifican acabados antivandálicos y de bajo mantenimiento, lo que impulsa los pedidos a granel de paneles de vidrio texturizado. Los azulejos de vidrio cumplen con estrictos requisitos de seguridad contra incendios y toxicidad por humo, lo que les ha permitido obtener la aprobación en los códigos de diseño de transporte público. Las reformas comerciales también cobran impulso, ya que los propietarios modernizan los vestíbulos con paredes de vidrio luminosas para atraer a los inquilinos.
El crecimiento de la infraestructura beneficia a los proveedores con sistemas de anclaje con certificación sísmica. Las directrices de la ASCE para acristalamiento no estructural en la zona sísmica 4 exigen herrajes de montaje flexibles y de alto desplazamiento. Los fabricantes que ofrecen ensamblajes pre-probados reducen los costos de ingeniería para las empresas de diseño. Se espera que el tamaño del mercado de baldosas de vidrio para obras públicas supere los 25.35 millones de dólares estadounidenses para 2031, lo que representa un flujo de ingresos defensivo en medio de las fluctuaciones cíclicas del mercado inmobiliario. La demanda residencial aún sustenta el volumen, pero los sectores de infraestructura y comercial diversifican el riesgo, asegurando una expansión equilibrada del sector.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de baldosas de vidrio en la región Asia-Pacífico
Asia-Pacífico poseía el 51.84 % del mercado de baldosas de vidrio en 2025 y continúa creciendo a una tasa de crecimiento anual compuesta (TCAC) del 6.61 % hasta 2031. La cartera de proyectos de construcción de estaciones de metro en China, la Misión de Ciudades Inteligentes de la India y el auge hotelero en Japón, anticipando los eventos mundiales, sustentan un sólido proceso de compras regional. Las cadenas de suministro integradas en las provincias de Guangdong y Shandong permiten a los productores abastecerse localmente de vidrio flotado, colorantes y envases, lo que reduce los costos logísticos y permite precios de exportación competitivos. Los gobiernos promueven la exigencia de contenido reciclado, lo que otorga a los productores de sinterizado una ventaja nacional y refuerza su liderazgo regional. La rápida formación de hogares urbanos también impulsa una demanda constante de renovación residencial, convirtiendo a Asia-Pacífico en la prioridad estratégica para las marcas multinacionales de baldosas.
Mercado de baldosas de vidrio en Norteamérica
Norteamérica representa un mercado maduro pero resiliente. En Estados Unidos, las inversiones en renovación se mantienen sólidas, ya que el parque inmobiliario antiguo necesita mejoras, mientras que la inversión canadiense en construcción de 22.2 millones de dólares canadienses en marzo de 2025 indica una actividad saludable. Las renovaciones de edificios de gran altura en Nueva York, Chicago y Toronto prefieren paneles de vidrio ligeros para minimizar los costos de refuerzo estructural. El crecimiento del mercado inmobiliario comercial en México impulsa la demanda de murales de vidrio pintados en los centros comerciales. Los estrictos códigos energéticos impulsan la adopción de revestimientos de vidrio con revestimiento de baja emisividad, lo que ofrece una ventaja funcional sobre las alternativas cerámicas. En consecuencia, el mercado de baldosas de vidrio mantiene una posición privilegiada a pesar de las dificultades económicas.
Mercado europeo de baldosas de vidrio
Europa cuenta con una cuota de mercado significativa, gracias a estrictas políticas de descarbonización que se alinean con el uso de vidrio rico en vidrio descarbonizado y bajo en carbono. El objetivo de AGC de utilizar el 50 % de vidrio descarbonizado para 2030, junto con proyectos piloto de hornos híbridos que reducen las emisiones en un 75 %, cumple con los requisitos de la taxonomía de la UE. Las autoridades públicas de Alemania y Francia licitan la renovación de centros de tránsito, exigiendo declaraciones ambientales de producto, lo que acelera la contratación a proveedores certificados. El Reino Unido e Italia se centran en la modernización de edificios patrimoniales, donde los mosaicos de vidrio complementan la estética de la restauración sin comprometer la autenticidad. Si bien el crecimiento se sitúa por debajo del de Asia-Pacífico, la estabilidad del gasto público y la certidumbre regulatoria respaldan la contribución de Europa a los ingresos globales.
Mercado de baldosas de vidrio en Sudamérica y Oriente Medio y África
Sudamérica, Oriente Medio y África ofrecen potencial en sus etapas iniciales. La construcción de hoteles y resorts en Brasil a lo largo de los corredores costeros impulsa una demanda nicho de mosaicos iridiscentes para piscinas. Los megaproyectos de Arabia Saudita especifican paredes de vidrio retroiluminadas de gran formato en distritos comerciales; sin embargo, las brechas en la cadena de suministro y la sensibilidad a los precios limitan su adopción generalizada. Los distribuidores invierten en almacenes regionales para acortar los plazos de entrega, lo que posiciona el mercado de baldosas de vidrio para una adopción más rápida a medida que la situación económica se estabiliza.
Análisis de la cadena de valor
La cadena de valor de las baldosas de vidrio comienza con minerales y materias primas recicladas, como arena de sílice, carbonato de sodio, piedra caliza y residuos de vidrio posconsumo y preconsumo. La preparación de la mezcla (trituración, almacenamiento, pesaje y mezcla) da paso a procesos de fusión y conformado que consumen mucha energía, seguidos del moldeado y acabado mediante prensado o laminado, cocción (incluidas líneas de sinterización a baja temperatura), tratamientos superficiales e inspección de calidad. Los productores utilizan cada vez más proporciones de residuos de vidrio y la integración de vidrio de desecho como fundentes para reducir la temperatura de cocción y la intensidad energética, lo que refleja el cambio del mercado hacia formatos sinterizados y especificaciones orientadas a la sostenibilidad.
En la fase de distribución, las ventas suelen realizarse a través de distribuidores mayoristas especializados, salas de exposición minoristas y canales digitales de venta directa al consumidor, mientras que la entrega en obra depende del almacenamiento regional y el envío LTL para pedidos con diferentes referencias. Las herramientas digitales de control de producción y logística (como el seguimiento de lotes y los sistemas de pesaje o báscula con RFID) facilitan la trazabilidad, la gestión del rendimiento y la entrega puntual, lo que puede influir en la elección del contratista cuando los plazos de entrega y el riesgo de rotura afectan a los cronogramas del proyecto. Las principales limitaciones siguen centrándose en el tiempo de actividad de los hornos, la volatilidad de los precios de la energía y la logística de importación en regiones sin cadenas de suministro integradas, lo que mantiene el valor de las redes regionales de fabricación y distribución vinculado a los niveles de servicio para proyectos de renovación y comerciales.
Panorama competitivo
El mercado de baldosas de vidrio está moderadamente fragmentado, con grandes conglomerados que aprovechan la fabricación integrada y la distribución omnicanal para dominar el mercado, lo que crea barreras para los pequeños productores. Empresas europeas como Saint-Gobain y Arizona Tile se centran en la I+D para la sostenibilidad, logrando proyectos institucionales que priorizan la divulgación de emisiones de carbono. Las adquisiciones estratégicas mejoran la distribución y la competitividad frente a las importaciones de bajo coste. Los avances tecnológicos, como los diseños basados en IA y la integración de energías renovables, impulsan la innovación, desplazando la competencia del volumen a la diferenciación basada en el valor.
Líderes de la industria de baldosas de vidrio
Azulejo de Arizona
Daltil
Azulejo Emser
Saint-Gobain
Grupo Iris Ceramica
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Glass Futures implementó un gemelo digital impulsado por IA de su horno piloto multifuel en su centro de St Helens, Reino Unido, para acelerar las pruebas de rutas de producción de vidrio con bajas emisiones de carbono, incluyendo hidrógeno y biocombustibles. Esta capacidad optimiza y mejora la repetibilidad de los procesos para los fabricantes de vidrio que buscan reducir el consumo de energía y las emisiones. Además, amplía el conocimiento sobre fabricación escalable, lo que permite desarrollar materiales de construcción a base de vidrio con contenido reciclado y bajas emisiones de carbono, incluyendo formatos de baldosas.
- Agosto de 2025: Saint-Gobain inició la construcción de su séptima línea de vidrio flotado en Oragadam, Chennai, con una capacidad de producción de 1,000 toneladas diarias para abastecer al mercado de la construcción. La ampliación de la capacidad local de producción de vidrio mejora la disponibilidad de insumos de vidrio arquitectónico utilizados en revestimientos y acabados interiores. Esta inversión también fortalece la integración de la cadena de suministro en Asia-Pacífico, un factor clave para el liderazgo de la región en la producción y el consumo de materiales de construcción a base de vidrio.
- Marzo de 2024: Fireclay Tile relanzó su línea de productos de baldosas de vidrio, producidas en su fábrica de vidrio en Spokane, Washington. Este relanzamiento aumentó la disponibilidad de baldosas de vidrio de fabricación nacional para los canales de renovación y diseño personalizado en Norteamérica. Asimismo, reforzó el creciente interés por la sostenibilidad y la fabricación controlada de acabados interiores de alta gama.
Alcance y metodología
El informe de mercado de baldosas de vidrio incluye:
| Acabado mate |
| Azulejo de vidrio liso |
| Azulejos Smalti |
| Azulejos fusionados |
| Azulejos Sinterizados |
| Azulejos fundidos |
| Otros procesos de fabricación (azulejos desplomados/grabados) |
| Revestimiento de la pared |
| Revestimento para pisos |
| Salpicaderos y encimeras |
| Exteriores y paisajes |
| Residencial |
| Comercial |
| Infraestructura (Tránsito, Piscinas, Fachadas) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Acabado mate | |
| Azulejo de vidrio liso | ||
| Por proceso de fabricación | Azulejos Smalti | |
| Azulejos fusionados | ||
| Azulejos Sinterizados | ||
| Azulejos fundidos | ||
| Otros procesos de fabricación (azulejos desplomados/grabados) | ||
| por Aplicación | Revestimiento de la pared | |
| Revestimento para pisos | ||
| Salpicaderos y encimeras | ||
| Exteriores y paisajes | ||
| Por industria del usuario final | Residencial | |
| Comercial | ||
| Infraestructura (Tránsito, Piscinas, Fachadas) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado Baldosas de vidrio?
El tamaño del mercado de baldosas de vidrio está valorado en USD 76.16 mil millones en 2026 y se prevé que alcance los USD 100.26 mil millones para 2031.
¿Qué región aporta más ingresos al mercado de baldosas de vidrio?
Asia-Pacífico lidera con una participación del 51.84 % en 2025 y también es la región con mayor crecimiento, con una CAGR del 6.61 % hasta 2031.
¿Por qué las baldosas de vidrio sinterizado están ganando popularidad?
Las baldosas sinterizadas se hornean a temperaturas más bajas, tienen menores costos de energía y brindan propiedades mecánicas superiores, lo que genera una CAGR del 6.97 % que supera a otros métodos de fabricación.
¿Qué aplicaciones se están expandiendo más rápidamente dentro del mercado de baldosas de vidrio?
Las instalaciones exteriores y paisajísticas están avanzando a una tasa compuesta anual del 6.55 % a medida que las baldosas de vidrio resistentes a las heladas y a los rayos UV ganan popularidad en piscinas, fachadas y características exteriores de primera calidad.


