

Tamaño y participación del mercado de sensores de aceleración y velocidad de guiñada
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
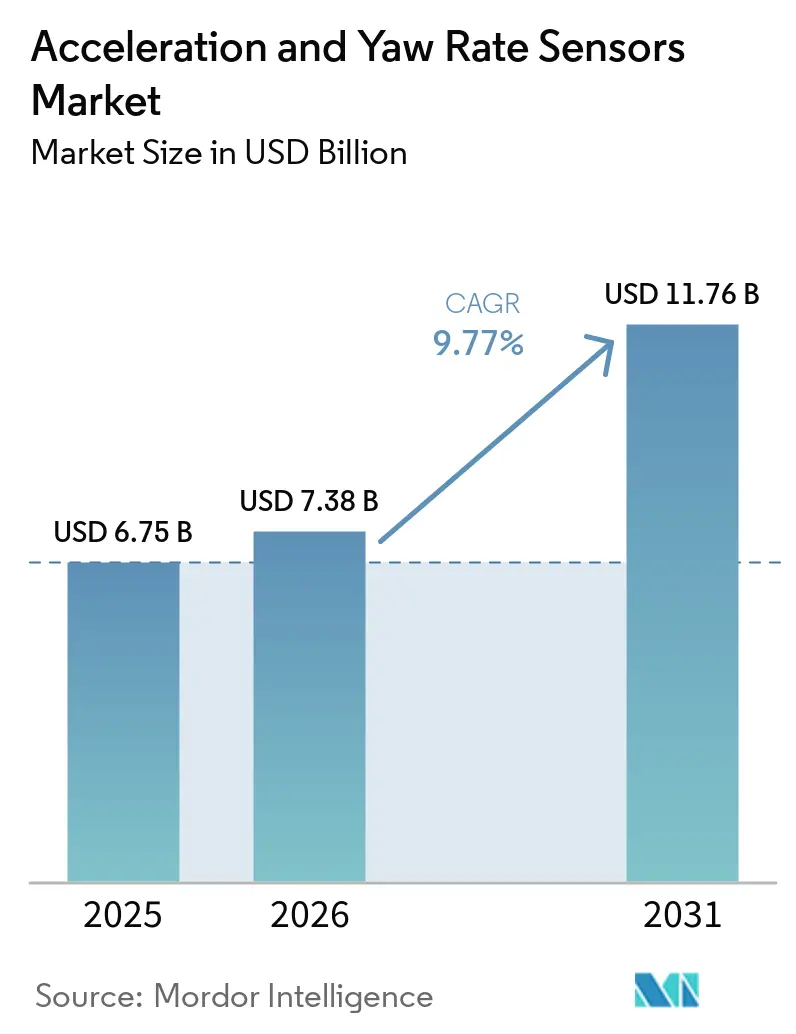
| Tamaño del mercado (2026) | USD 7.38 mil millones |
| Tamaño del mercado (2031) | USD 11.76 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.77% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
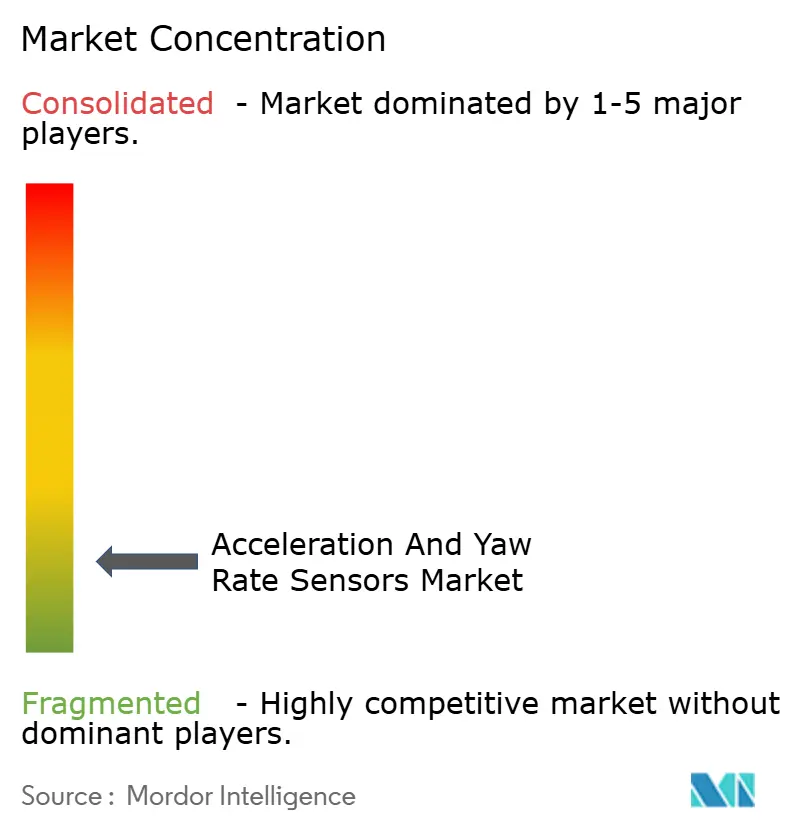
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis de mercado de sensores de aceleración y velocidad de guiñada por Mordor Intelligence
Se espera que el mercado de sensores de aceleración y velocidad de guiñada crezca de 6750 millones de dólares en 2025 a 7380 millones de dólares en 2026, y se prevé que alcance los 11 760 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 9.77 % entre 2026 y 2031. Si bien el sector automotriz sigue liderando este mercado, su base de crecimiento se está ampliando a medida que la robótica industrial, la industria aeroespacial y de defensa, y la electrónica de consumo incorporan nuevos casos de uso para la detección inercial precisa. Los cambios regulatorios están elevando el contenido mínimo de sensores por plataforma vehicular, lo que brinda a los proveedores un mayor margen de tiempo para la adquisición, mientras los fabricantes de equipos originales (OEM) se preparan para futuros hitos de cumplimiento. La demanda también se está orientando hacia componentes de mayor especificación, ya que las nuevas funciones de frenado, asistencia de carril y control de movimiento requieren una medición en tiempo real de la guiñada y la aceleración lateral más precisa que la exigida por los sistemas de seguridad anteriores. La competencia en el mercado de sensores de aceleración y velocidad de guiñada se divide cada vez más entre productos básicos de gran volumen que sufren presión sobre los precios y plataformas IMU de alta precisión con certificación de seguridad que aún mantienen precios competitivos. Esto genera una clara división en el mercado: las líneas estándar de sensores ESC y de airbag se enfrentan a una presión sobre los márgenes, mientras que las soluciones MEMS de grado de navegación y táctico abren nuevas oportunidades para el crecimiento de la cartera de pedidos y la diferenciación de los proveedores.
Conclusiones clave del informe
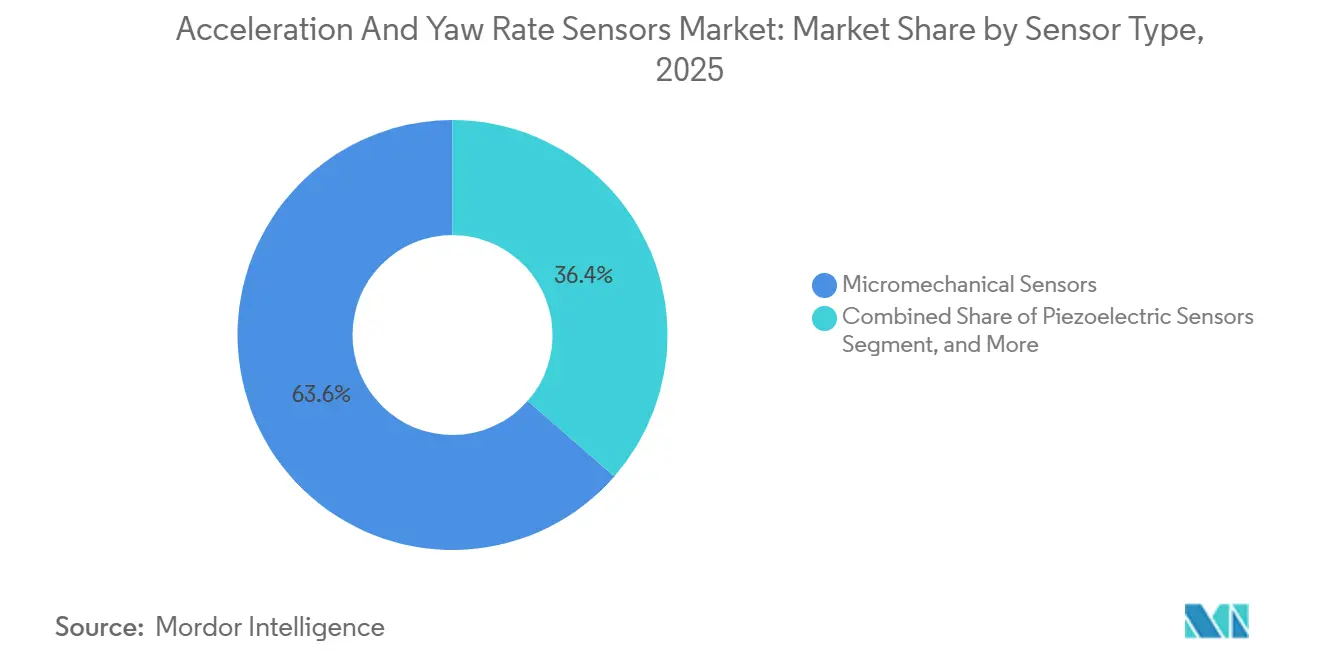
- Por tipo de sensor, los sensores micromecánicos lideraron el mercado de sensores de aceleración y velocidad de guiñada con una cuota del 63.56 % en 2025, mientras que se prevé que los sensores piezoeléctricos crezcan a una tasa de crecimiento anual compuesta del 10.13 % hasta 2031.
- Por canal de ventas, la instalación en equipos originales (OEM) representó el 78.43 % del mercado de sensores de aceleración y velocidad de guiñada en 2025, mientras que se espera que este mismo canal registre el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 10.52 % hasta 2031.
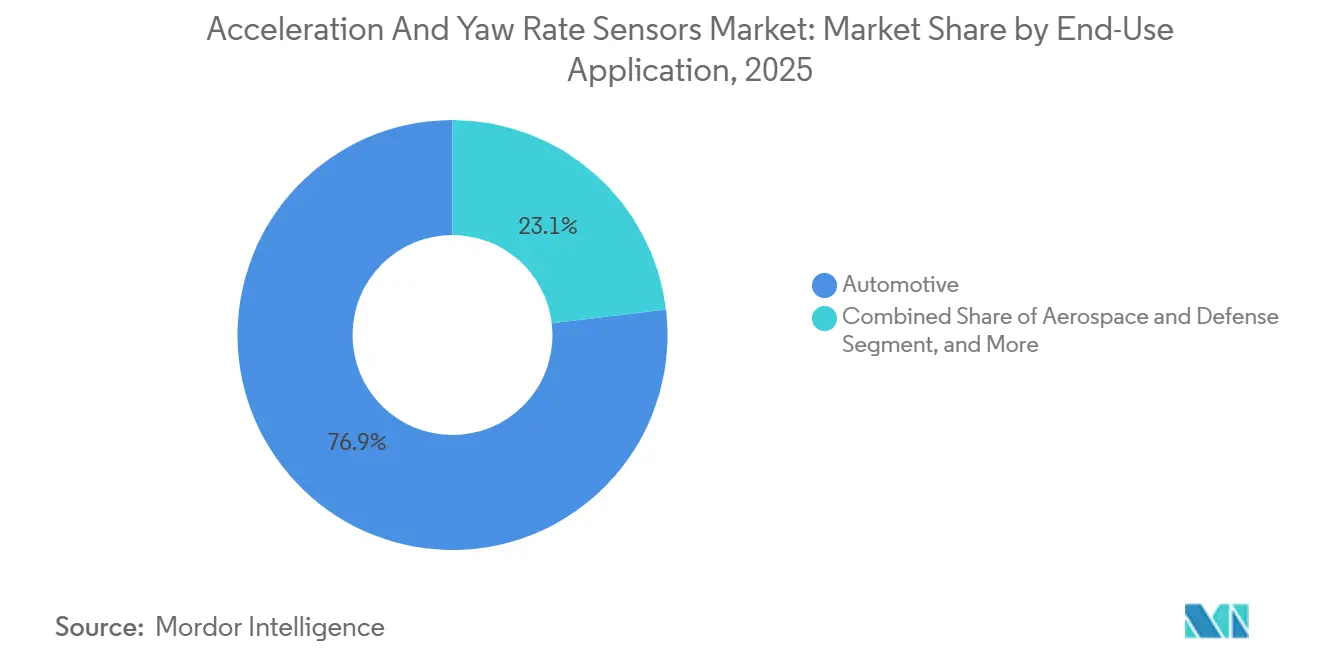
- Por aplicación final, el sector automotriz representó el 76.85% del mercado de sensores de aceleración y velocidad de guiñada en 2025, mientras que se prevé que el sector industrial y la robótica avancen a una tasa de crecimiento anual compuesta (CAGR) del 10.21% hasta 2031.
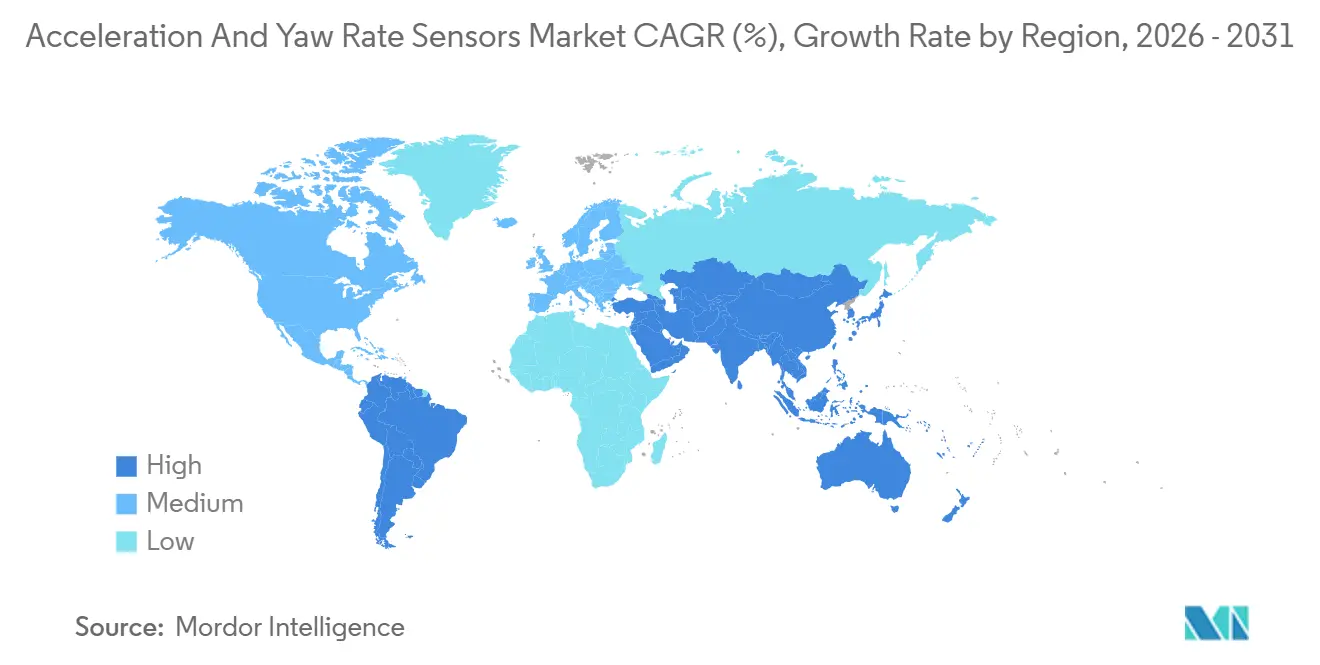
- Geográficamente, Norteamérica acaparó el 40.45% del mercado de sensores de aceleración y velocidad de guiñada en 2025, mientras que se espera que Asia-Pacífico registre la mayor tasa de crecimiento anual compuesto regional, del 10.41%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sensores de aceleración y velocidad de guiñada
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mayor penetración del control electrónico de estabilidad y los sistemas avanzados de asistencia al conductor (ADAS). | + 2.5% | Global | Corto plazo (≤ 2 años) |
| Mayor contenido de sensores en el control de la suspensión y la carrocería de vehículos eléctricos e híbridos. | + 1.8% | Global, núcleo de APAC, efecto indirecto en Norteamérica y la UE | Mediano plazo (2-4 años) |
| Adopción de sensores inerciales en robótica industrial y plataformas móviles autónomas | + 1.4% | Núcleo de Asia-Pacífico, propagación a América del Norte y la UE | Mediano plazo (2-4 años) |
| Protocolos de evaluación de seguridad y requisitos de seguridad funcional más estrictos para 2026. | + 1.2% | América del Norte y la UE | Corto plazo (≤ 2 años) |
| Incremento del contenido de detección de movimiento en arquitecturas de chasis de vehículos definidas por software | + 0.8% | Global | Largo plazo (≥ 4 años) |
| Ampliación del uso combinado de IMU en la localización de vehículos sin acceso a GNSS. | + 0.6% | Global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Mayor penetración del control electrónico de estabilidad y los sistemas avanzados de asistencia al conductor (ADAS).
El control electrónico de estabilidad sigue siendo la aplicación base para los sensores de velocidad de guiñada, y su amplia compatibilidad con diferentes clases de vehículos sigue siendo un volumen mínimo fiable para el mercado de sensores de aceleración y velocidad de guiñada. Las normas de seguridad estadounidenses exigen el ESC en vehículos ligeros y extienden los requisitos relacionados a vehículos pesados, lo que mantiene la detección de guiñada vinculada a las funciones básicas de control del vehículo en lugar de a características opcionales. La norma FMVSS n.º 127 añadió el AEB obligatorio para vehículos ligeros con fecha límite de cumplimiento final en septiembre de 2029, lo que crea un ciclo de suministro de varios años para sensores que permiten decisiones de frenado más rápidas. [1] Administración Nacional de Seguridad del Tráfico en Carreteras, «Normas Federales de Seguridad de Vehículos Motorizados, Sistemas de Frenado Automático de Emergencia para Vehículos Ligeros - Norma Final», Registro Federal, federalregister.gov Esto es importante porque la calibración del AEB necesita señales de velocidad de guiñada y aceleración lateral con mayor precisión que las configuraciones antiguas solo de ESC. Por lo tanto, los fabricantes de equipos originales (OEM) se orientan hacia sensores de mejor rendimiento en lugar de simplemente añadir más unidades de bajo coste. Este cambio en las especificaciones aumenta el valor del contenido incluso en categorías de vehículos maduras donde la penetración de unidades ya es alta.
Mayor contenido de sensores en el control de la suspensión y la carrocería de vehículos eléctricos e híbridos.
Las plataformas eléctricas e híbridas añaden una segunda capa de demanda al mercado de sensores de aceleración y velocidad de guiñada, ya que las funciones de control de la suspensión, la carrocería y el par dependen de una rápida retroalimentación inercial. Estos vehículos suelen coordinar la vectorización del par y el comportamiento de la suspensión en tiempo real, lo que aumenta la necesidad de frecuencias de actualización de la IMU de 100 Hz o más en los sistemas de producción. Un estudio de enero de 2026 publicado en Actuators demostró que una estrategia de suspensión semiactiva con anticipación de la carretera, que utiliza una IMU montada en la carrocería, sensores de aceleración de rueda y sensores de velocidad de rueda, mantuvo un excelente rendimiento de conducción y manejo dentro de los límites prácticos de los sensores. Este resultado respalda una tendencia más amplia en la que los fabricantes de equipos originales (OEM) incorporan sensores inerciales multieje en las ECU de suspensión de los vehículos eléctricos en lugar de eliminar nodos de sensores para controlar los costos. El dispositivo EWTS5G 6 en 1 de Panasonic Industry también muestra cómo los proveedores están combinando acelerómetros y giroscopios de 3 ejes en un paquete MEMS compacto con soporte hasta ASIL D. A medida que se endurecen las restricciones de empaquetado para vehículos eléctricos, los proveedores que ofrecen más funciones de detección en un tamaño más reducido tienen un camino más claro hacia las plataformas de próxima generación.
Adopción de sensores inerciales en robótica industrial y plataformas móviles autónomas
Las aplicaciones industriales y robóticas están transformando el mercado de sensores de aceleración y velocidad de guiñada, ya que los robots móviles autónomos y los vehículos guiados necesitan retroalimentación inercial entre las actualizaciones LiDAR y de visión. Las IMU que miden la aceleración y la velocidad de guiñada admiten funciones SLAM y de navegación inercial cuando las referencias externas son momentáneamente débiles o están retrasadas. Un estudio de 2026 publicado en PLOS ONE validó un marco de fusión LiDAR-IMU para AGV en entornos de fábrica dinámicos y demostró una localización estable mediante el procesamiento iterativo del punto más cercano con asistencia intermitente de la IMU. Los proveedores también están adaptando sus productos a este caso de uso, y el ISM330BX de STMicroelectronics combina un núcleo de aprendizaje automático con fusión de sensores de bajo consumo para entornos industriales exigentes. El número de IMU por robot está aumentando a medida que los AMR y las plataformas humanoides más pesadas adoptan configuraciones de sensores redundantes para la tolerancia a fallos. Los marcos de seguridad como la norma IEC 61508 y las necesidades operativas de los robots colaborativos respaldan esta tendencia a la redundancia y añaden demanda de unidades más allá del simple crecimiento de la flota de robots.
Protocolos de evaluación de seguridad y requisitos de seguridad funcional más estrictos para 2026.
La revisión del protocolo Euro NCAP 2026 eleva el nivel de rendimiento para el mercado de sensores de aceleración y velocidad de guiñada porque los fabricantes de equipos originales (OEM) ahora se enfrentan a condiciones de prueba ADAS más amplias y realistas. Euro NCAP describió la actualización como su mayor reestructuración desde 2009 y amplió la evaluación a Conducción Segura, Prevención de Colisiones, Protección contra Colisiones y Seguridad Posterior a la Colisión. [2] Euro NCAP, “Euro NCAP Announces 2026 Protocol Changes To Tackle Modern Driving Risks,” Euro NCAP, euroncap.com La etapa revisada de Prevención de Colisiones cubre nuevos escenarios urbanos que involucran vehículos de dos ruedas motorizados, ciclistas y peatones, lo que aumenta la necesidad de una mejor medición de la guiñada y la aceleración lateral en condiciones de respuesta rápida. Euro NCAP también agregó evaluación en carretera en varios países europeos, lo que cambia la atención de la calibración en pista cerrada al comportamiento repetible en el mundo real. Al mismo tiempo, los requisitos de frenado automático de emergencia (AEB) para automóviles de pasajeros de Japón y el marco de acceso para vehículos inteligentes de China refuerzan la misma dirección de rendimiento en las principales regiones de producción. La convergencia de estos estándares limita la flexibilidad de los fabricantes de equipos originales (OEM) para utilizar sensores inerciales de menor calidad y acorta el ciclo de actualización entre las generaciones de unidades de control electrónico (ECU).
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ciclos prolongados de calificación automotriz y validación ASIL | -1.3% | Global | Corto plazo (≤ 2 años) |
| Presión sobre los precios derivada de la estandarización de los sensores en plataformas de alto volumen. | -0.9% | Global | Mediano plazo (2-4 años) |
| Cuellos de botella en la capacidad de MEMS y ASIC para el suministro de grado automotriz | -0.5% | Núcleo de Asia-Pacífico, propagación a América del Norte | Corto plazo (≤ 2 años) |
| Calibración, ciberseguridad y cargas de redundancia en la integración crítica para la seguridad | -0.4% | América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Ciclos prolongados de calificación automotriz y validación ASIL
Los dispositivos de grado automotriz en el mercado de sensores de aceleración y velocidad de guiñada deben superar tanto la calificación de confiabilidad como la revisión de seguridad funcional antes de que los fabricantes de equipos originales (OEM) los acepten en un programa de plataforma. Este proceso suele durar entre 18 y 36 meses y requiere evidencia para cada mecanismo de seguridad dentro del circuito integrado del sensor. La carga aumenta aún más en ASIL D, donde los proveedores deben demostrar una cobertura de detección de fallas superior al 99 % en temperaturas de funcionamiento de -40 °C a 125 °C. Bosch Semiconductors posiciona su SMI980 para aplicaciones automotrices ASIL D, mientras que TDK InvenSense posiciona el IAM-20685HP para los requisitos ISO 26262:2018 ASIL B, y ambos ejemplos muestran la gran cantidad de esfuerzo de desarrollo previo a la generación de ingresos que se necesita antes de que pueda comenzar el diseño. [3] Bosch Semiconductors, “SMI980, sensor inercial de alto rendimiento para sistemas ADAS”, Bosch Semiconductors, bosch-semiconductors.com Los proveedores especializados más pequeños se enfrentan a un obstáculo adicional cuando dependen de fundiciones externas y deben hacer coincidir las fechas de congelación del diseño del cliente con largos ciclos de validación. Ese desajuste temporal ralentiza el ritmo al que las arquitecturas de detección más recientes pueden convertir la preparación técnica en ingresos contabilizados.
Presión sobre los precios derivada de la estandarización de los sensores en plataformas de alto volumen.
La presión sobre los precios sigue siendo un freno importante para el mercado de sensores de aceleración y velocidad de guiñada, ya que los acelerómetros maduros utilizados en las funciones básicas de los airbags y el control electrónico de estabilidad (ESC) se consideran ahora componentes básicos en los programas de vehículos de gran tamaño. Las negociaciones anuales para la reducción de costes son habituales en la cadena de suministro automotriz, y las líneas MEMS maduras se enfrentan a una presión constante sobre los precios, incluso cuando aumentan los volúmenes de producción. A medida que mejoran los métodos de producción, los proveedores de menor coste pueden acceder a programas convencionales con elementos de detección estándar que son suficientes para funciones menos exigentes. Esto reduce el margen de ingresos disponible para los proveedores occidentales y japoneses establecidos en las plataformas de turismos, incluso cuando las normativas aumentan el número de sensores por vehículo. El problema subyacente es sencillo: un mayor número de sensores en un coche no garantiza mayores ingresos si los precios medios de venta bajan más rápido que el aumento del contenido. Los proveedores están respondiendo orientándose hacia módulos de detección con software, salidas calibradas y algoritmos de fusión integrados, donde la diferenciación es más difícil de replicar que en un chip MEMS sin controlador.
Análisis de segmento
Por tipo de sensor: Dominancia micromecánica compensada por momento piezoeléctrico
Los sensores micromecánicos representaron el 63.56 % del tamaño del mercado de sensores de aceleración y velocidad de guiñada en 2025, lo que mantiene a los MEMS como el claro líder de volumen en aplicaciones de seguridad y control automotriz. Esta posición se basa en las ganancias de proceso a nivel de oblea a largo plazo, la escala de fabricación por lotes y la profunda integración en unidades de control ESC, airbag y ADAS. La amplitud de productos de Bosch Semiconductors, STMicroelectronics y TDK InvenSense refleja esa base instalada, con líneas MEMS de grado automotriz que abarcan ASIL B a ASIL D y rangos de acelerómetros desde detección de confort de baja g hasta detección de colisión de alta g. [4] STMicroelectronics, “ISM330BX, IMU de 6 ejes con IA integrada y fusión de sensores para aplicaciones industriales”, STMicroelectronics, st.com Los sensores capacitivos continúan manteniendo una posición útil donde la alta resolución y el bajo ruido importan más que la escala, especialmente en tareas de navegación inercial y pruebas estructurales. Otras arquitecturas, como los formatos basados en MEMS resonantes y termopilas, cumplen funciones de medición industrial más específicas dentro de la industria de sensores de aceleración y velocidad de guiñada.
Los sensores piezoeléctricos son el tipo de sensor de aceleración y velocidad angular de mayor crecimiento, con una CAGR proyectada del 10.13 % entre 2026 y 2031. Su principal ventaja reside en su excelente rendimiento ante vibraciones de alta frecuencia, un área donde los diseños MEMS capacitivos resultan menos eficaces por encima del límite superior de muchos rangos de ancho de banda estándar. El lanzamiento del KiVibe Miniature de Kistler en julio de 2025 demostró cómo la tecnología de cristal PiezoStar y la electrónica ASIC personalizada permiten integrar la detección IEPE triaxial en un paquete de 6 × 6 mm con un peso de 0.9 g. Esta dirección de producto se ajusta a las pruebas estructurales de satélites, el análisis de vibraciones de PCB y las plataformas aeroespaciales ligeras, donde tanto la masa como la calidad de la señal son cruciales. La familia ISO 16063 tiene una presencia cada vez mayor en la terminología de contratación para este segmento del mercado de sensores de aceleración y velocidad angular, lo que respalda la demanda de soluciones piezoeléctricas especializadas en entornos de prueba avanzados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de ventas: Ajuste OEM como base estructural.
La integración OEM representó el 78.43 % de la cuota de mercado de sensores de aceleración y velocidad de guiñada en 2025, lo que demuestra la estrecha integración de estos sensores en la arquitectura electrónica de los vehículos y en los sistemas robóticos industriales fabricados en serie. Este canal domina porque la detección inercial con certificación de seguridad suele distribuirse a través de ciclos de ingeniería OEM formales, en lugar de mediante canales de reemplazo abiertos. La validación ASIL y la calificación AEC-Q100 dificultan la sustitución directa por componentes idénticos en el mercado de repuestos cuando se debe preservar la integridad de la seguridad a nivel de sistema. Esta limitación se acentúa aún más a medida que los diseños de vehículos definidos por software añaden más nodos de sensores inerciales a una misma plataforma y requieren que cada posición se valide como parte de un único análisis de seguridad. Por este motivo, la integración OEM sigue siendo la columna vertebral comercial de la industria de sensores de aceleración y velocidad de guiñada.
La integración OEM es también el canal de ventas de mayor crecimiento en el mercado de sensores de aceleración y velocidad de guiñada, con una CAGR del 10.52 % entre 2026 y 2031. Esta inusual coincidencia entre el canal más grande y el de mayor crecimiento refleja cómo los nuevos requisitos de seguridad incorporan contenido de detección a través de programas de fábrica en lugar de la demanda del mercado de repuestos. En robótica y sistemas industriales, se aplica la misma lógica de canal cuando las IMU se integran directamente en los controladores de articulaciones de robots y módulos de navegación AMR durante la fabricación de la plataforma. Proveedores como VectorNav Technologies, Xsens Technologies y SBG Systems se posicionan en torno a este modelo de diseño integrado con módulos compactos orientados a OEM y capacidades de navegación integradas. El mercado de repuestos sigue siendo relevante en flotas comerciales pesadas, pero aún está más vinculado a los ciclos de mantenimiento que a cambios arquitectónicos a gran escala en la industria de sensores de aceleración y velocidad de guiñada.
Por aplicación final: El sector automotriz impulsa los ingresos, mientras que la robótica acelera el crecimiento.
El sector automotriz representó el 76.85 % del mercado de sensores de aceleración y velocidad de guiñada en 2025, lo que lo convirtió en el pilar fundamental de los ingresos en turismos, vehículos comerciales ligeros, vehículos comerciales pesados y plataformas todoterreno. Los turismos siguen siendo el subsegmento más grande por volumen de unidades debido a que el ESC es obligatorio y el contenido ADAS continúa aumentando con los requisitos de cumplimiento y certificación. Los vehículos comerciales ligeros también están incorporando más sensores, ya que los operadores de flotas utilizan la telemática y las funciones de asistencia de carril para mejorar la seguridad en ruta y reducir los costos de los seguros. Los vehículos comerciales pesados deben cumplir con los requisitos del ESC que dependen de la estimación de la velocidad de guiñada y el deslizamiento lateral, lo que crea un perfil de hardware que difiere de muchos programas para turismos. Los vehículos todoterreno se están convirtiendo en un caso de uso más visible a medida que la maquinaria agrícola y de construcción adopta la guía híbrida GNSS-IMU y el control de estabilidad adaptativo al terreno.
El sector industrial y robótico es el segmento de uso final de más rápido crecimiento en el mercado de sensores de aceleración y velocidad de guiñada, con una CAGR proyectada del 10.21 % hasta 2031. La Federación Internacional de Robótica informó de un nuevo récord de instalaciones de robots a nivel mundial en 2024, y la logística y el almacenamiento representaron gran parte de la base de despliegue adicional. A medida que SLAM y la fusión multisensor se convierten en estándar, los nodos IMU redundantes aparecen con mayor frecuencia en los robots móviles autónomos (AMR) y los robots humanoides con carga útil pesada, lo que aumenta el contenido de sensores por plataforma en lugar de solo por flota. La norma ISO 3691-4 también mantiene la presión sobre el rendimiento de los sensores de navegación para camiones industriales sin conductor, mientras que el sector aeroespacial y de defensa continúa respaldando una capa de ingresos estable para las IMU robustas y de alta precisión. La electrónica de consumo sigue siendo menor dentro de la industria de sensores de aceleración y velocidad de guiñada porque los teléfonos inteligentes y los dispositivos portátiles de mercado masivo se abastecen de grupos más amplios de MEMS básicos en lugar de los proveedores especializados que se destacan aquí.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
América del Norte representó el 40.45 % de la cuota de mercado de sensores de aceleración y velocidad de guiñada en 2025, gracias a las estrictas normativas federales de seguridad y a una base de adquisiciones de defensa que valora el rendimiento inercial de grado táctico. Estados Unidos combina los requisitos del ESC, el trabajo futuro de cumplimiento del AEB y los programas de defensa que exigen sensores de alto rango dinámico, lo que mantiene la mezcla regional inclinada hacia especificaciones premium. VectorNav reforzó este posicionamiento en marzo de 2026 al introducir rangos de acelerómetro de 90 G y 250 G y capacidad de giroscopio de 4000°/s en toda su Serie Táctica para perfiles de misión de alta G. La actividad de pruebas de vehículos autónomos de Canadá y el papel de México en la fabricación de automóviles brindan un mayor respaldo al mercado de sensores de aceleración y velocidad de guiñada en toda la región.
Asia-Pacífico es la región de mayor crecimiento en el mercado de sensores de aceleración y velocidad de guiñada, con una CAGR del 10.41 % entre 2026 y 2031. La magnitud de la producción de vehículos eléctricos en China y su enfoque en la homologación de vehículos inteligentes están impulsando a los fabricantes de equipos originales a buscar soluciones de detección inercial tanto locales como importadas para programas de vehículos conectados inteligentes. El portafolio de MEMSIC Semiconductor para ESC, freno de estacionamiento electrónico y suspensión activa muestra que la profundidad de la oferta nacional está aumentando junto con el volumen de producción de vehículos. Japón sigue siendo importante para la fabricación de precisión, y el EWTS5G de Panasonic Industry refleja cómo los proveedores locales combinan la integración compacta con los requisitos de seguridad automotriz. Corea del Sur, India y la ASEAN están agregando demanda incremental a través de la fabricación de automóviles de primer nivel, la expansión de vehículos de dos ruedas, la producción de vehículos comerciales y la localización de la electrónica.
Europa sigue siendo estructuralmente significativa en el mercado de sensores de aceleración y velocidad de guiñada, ya que la base de fabricantes de equipos originales (OEM) de Alemania continúa aumentando el contenido de sensores por vehículo en respuesta a los requisitos de evaluación de los sistemas avanzados de asistencia al conductor (ADAS) en constante evolución. El Reino Unido, Francia, Italia y España también respaldan la demanda mediante la armonización de la seguridad de los productos, la adopción de vehículos eléctricos y el creciente despliegue de robots logísticos en entornos industriales. Sudamérica es más pequeña, pero la producción automotriz de Brasil y la base de maquinaria agrícola de Argentina aún crean una base de demanda creíble para la adopción de sensores inerciales. Oriente Medio y África constituyen el nivel regional más temprano, y la demanda inicial se centra en robots autónomos de inspección y logística vinculados a la inversión del Consejo de Cooperación del Golfo (CCG) en movilidad inteligente e infraestructura. Los marcos de cumplimiento, como IEC 60812 e ISO 26262, se incorporan cada vez más al lenguaje de contratación en Europa y los mercados del CCG, lo que eleva el estándar mínimo de calidad para todos los proveedores.
Panorama competitivo
El mercado de sensores de aceleración y velocidad angular está fragmentado, con especialistas en sistemas inerciales de precisión que compiten con grandes productores de MEMS que priorizan la escala y el coste. Silicon Sensing Systems, SBG Systems, VectorNav Technologies y Xsens Technologies conforman un segmento especializado bien definido, y compiten mediante arquitecturas de detección propias, una calibración precisa y el diseño de módulos de grado de navegación. Su estrategia consiste en generar valor a nivel de módulo, combinando elementos de detección con software de fusión, compensación de temperatura e integración GNSS, en lugar de depender únicamente de la venta de componentes. Safran Colibrys consolida su posición en aplicaciones de alta fiabilidad, y su serie MS1000 demuestra la relevancia de la herencia aeroespacial en el suministro de acelerómetros de grado táctico.
La actividad de patentes y los lanzamientos de productos muestran hacia dónde se dirige el mercado de sensores de aceleración y velocidad de guiñada en el segmento de alto rendimiento. En marzo de 2026, Kongsberg Discovery y Silicon Sensing presentaron un giroscopio MEMS de búsqueda del norte que alcanzó un rendimiento de grado de navegación sin la ayuda de GNSS o magnetómetro, lo que supone un desafío directo para los sistemas de fibra óptica o láser de anillo, más grandes y costosos, en aplicaciones de topografía, defensa y energía marina. Este mismo desarrollo pone de manifiesto una ruta de sustitución más amplia, ya que las plataformas MEMS de grado táctico compiten ahora por trabajos que antes estaban casi exclusivamente en manos del hardware de clase FOG. SBG Systems también amplió este segmento del mercado en marzo de 2026 con el Stellar-40 INS, que combinaba una IMU de grado táctico, un receptor GNSS y software de fusión de sensores en una carcasa compacta y robusta para su uso en defensa, robótica y UAV. La expansión de productos de alta G de VectorNav en marzo de 2026 y el aumento de sus instalaciones en Dallas apuntan a otro patrón competitivo: los proveedores se están preparando para programas de defensa y autonomía de mayor volumen, en lugar de mantenerse en una producción puramente de nicho.
Existe un nicho de mercado importante en el sector de sensores de aceleración y velocidad de guiñada, concretamente en la intersección entre la detección y la ciberseguridad, donde la certificación de datos de sensores a nivel de hardware aún se encuentra poco desarrollada. Esta brecha cobra mayor relevancia a medida que las exigencias de las normas ISO 21434 e IEC 62443 se extienden por los programas de integración automotriz e industrial, y los clientes demandan rutas de datos fiables en lugar de solo mediciones precisas. Los proveedores chinos emergentes, especializados en AMR, también están entrando en el segmento de IMU industriales con diseños competitivos en precio, lo que aumenta la presión sobre los proveedores occidentales y japoneses ya establecidos en el segmento de precios medios. El resultado es un mercado dual donde las líneas de productos básicos se ven comprimidas, mientras que los proveedores que combinan seguridad funcional, software de fusión y empaquetado compacto conservan una mayor capacidad de negociación.
Líderes de la industria en sensores de aceleración y velocidad de guiñada
ACEINNA Inc.
Navegación avanzada Pty Ltd.
ASC GmbH
Corporación CTS
DIS Sensors BV
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: SBG Systems presentó el Stellar-40 INS, un sistema de navegación inercial modular y escalable que integra una IMU de grado táctico, un receptor GNSS y algoritmos avanzados de fusión de sensores en una carcasa compacta y robusta. Se espera su disponibilidad comercial en junio de 2026. El sistema implementa un enfoque de mitigación de vibraciones de tres niveles, aislamiento a nivel de sensor, una carcasa libre de resonancias y aislamiento estructural, y admite la navegación por estima en entornos sin GNSS, lo que posiciona a SBG Systems para competir por contratos de defensa, robótica y navegación de UAV que anteriormente requerían sistemas FOG más grandes.
- Marzo de 2026: Kongsberg Discovery AS y Silicon Sensing Systems Ltd. presentaron un giroscopio MEMS táctico con orientación al norte, que logra un rendimiento angular de grado de navegación gracias a la arquitectura MEMS de anillo vibratorio SGH03 de Silicon Sensing. La unidad de estado sólido funciona sin asistencia de GNSS ni magnetómetro, cumpliendo con las limitaciones de tamaño, peso, potencia y coste para sistemas aéreos, de superficie y submarinos no tripulados. La colaboración se inició mediante un acuerdo estratégico en junio de 2025 y alcanzó su objetivo principal en un ciclo de desarrollo de nueve meses.
- Marzo de 2026: VectorNav Technologies presentó rangos de acelerómetro de 90G y 250G, así como capacidad de giroscopio de 4000°/seg, en sus familias de productos VN-110 IMU y VN-210/VN-310 INS. Estos productos están dirigidos a contratistas de defensa que operan interceptores, misiles y plataformas hipersónicas donde los sensores inerciales convencionales fallan durante las fases de vuelo de alta dinámica. VectorNav anunció simultáneamente una nueva ampliación de 9.300 metros cuadrados (100,000 pies cuadrados) de su planta de producción en Dallas para dar soporte a programas de alto volumen.
- Febrero de 2026: NXP Semiconductors transfirió formalmente su cartera de productos de sensores MEMS, incluidos los acelerómetros de seguridad para automóviles, como las familias NXLS95 y NXLS96, a STMicroelectronics, consolidando así el suministro de sensores MEMS para automóviles y señalando un cambio significativo en el panorama de los proveedores de primer nivel.
Alcance del informe de mercado global de sensores de aceleración y velocidad de guiñada
El informe de mercado de sensores de aceleración y velocidad de guiñada se segmenta por tipo de sensor (sensores micromecánicos, sensores piezoeléctricos, sensores capacitivos y otros tipos de sensores), canal de ventas (instalación OEM, reemplazo en el mercado de repuestos), aplicación de uso final (automotriz (automóviles de pasajeros, vehículos comerciales ligeros, vehículos comerciales pesados, vehículos todoterreno), aeroespacial y defensa, industria y robótica, electrónica de consumo, otras aplicaciones de uso final) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones de mercado se proporcionan en términos de valor (USD).
| Sensores micromecánicos |
| Sensores piezoeléctricos |
| Sensores Capacitivos |
| Otros tipos de sensores |
| Montaje OEM |
| Reemplazo del mercado de accesorios |
| Motorium | Carros pasajeros |
| Vehículos comerciales ligeros | |
| Vehículos comerciales pesados | |
| Vehículos fuera de carretera | |
| Aeroespacial y defensa | |
| Industrial y Robótica | |
| Electrónica de Consumo: | |
| Otras aplicaciones de uso final |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por tipo de sensor | Sensores micromecánicos | ||
| Sensores piezoeléctricos | |||
| Sensores Capacitivos | |||
| Otros tipos de sensores | |||
| Por canal de ventas | Montaje OEM | ||
| Reemplazo del mercado de accesorios | |||
| Por aplicación de uso final | Motorium | Carros pasajeros | |
| Vehículos comerciales ligeros | |||
| Vehículos comerciales pesados | |||
| Vehículos fuera de carretera | |||
| Aeroespacial y defensa | |||
| Industrial y Robótica | |||
| Electrónica de Consumo: | |||
| Otras aplicaciones de uso final | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual y previsto del sector global de sensores de aceleración y velocidad de guiñada?
El sector estaba valorado en 6.75 millones de dólares en 2025 y se espera que alcance los 11.76 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 9.77% entre 2026 y 2031.
¿Qué categoría de uso final genera la mayor cantidad de ingresos?
El sector automotriz sigue siendo la principal fuente de ingresos, representando el 76.85% de la demanda total en 2025, debido a que las funciones ESC, AEB y ADAS más amplias continúan aumentando la cantidad de sensores por vehículo.
¿Qué tecnología de sensores está creciendo más rápido?
Se prevé que los sensores piezoeléctricos registren el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 10.13 % hasta 2031, impulsado por la demanda en vibraciones de alta frecuencia, pruebas aeroespaciales y plataformas ligeras.
¿Por qué predomina tanto el ajuste OEM en este sector?
En 2025, la instalación por parte de fabricantes de equipos originales (OEM) representó el 78.43% de la cuota de mercado, ya que la validación ASIL y la calificación AEC-Q100 mantienen la mayor parte de la adquisición de sensores críticos para la seguridad dentro de los ciclos formales de diseño, en lugar de recurrir a los canales abiertos del mercado de repuestos.
¿Qué región se expandirá más rápidamente hasta 2031?
Se prevé que la región de Asia-Pacífico registre la mayor tasa de crecimiento anual compuesto regional, con un 10.41%, impulsada por la producción de vehículos eléctricos en China, la fabricación de precisión en Japón y una mayor localización de los programas de vehículos inteligentes en toda la región.
¿Qué factores están cambiando la competencia entre proveedores?
La competencia se está dividiendo entre las líneas de MEMS de productos básicos, que se enfrentan a la presión de los precios, y las plataformas IMU especializadas, que obtienen valor de la certificación de seguridad, el software de fusión, el embalaje compacto y las crecientes oportunidades de sustitución de FOG (gases, aceites y lubricantes).


