

Tamaño y participación en el mercado de acelerómetros
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
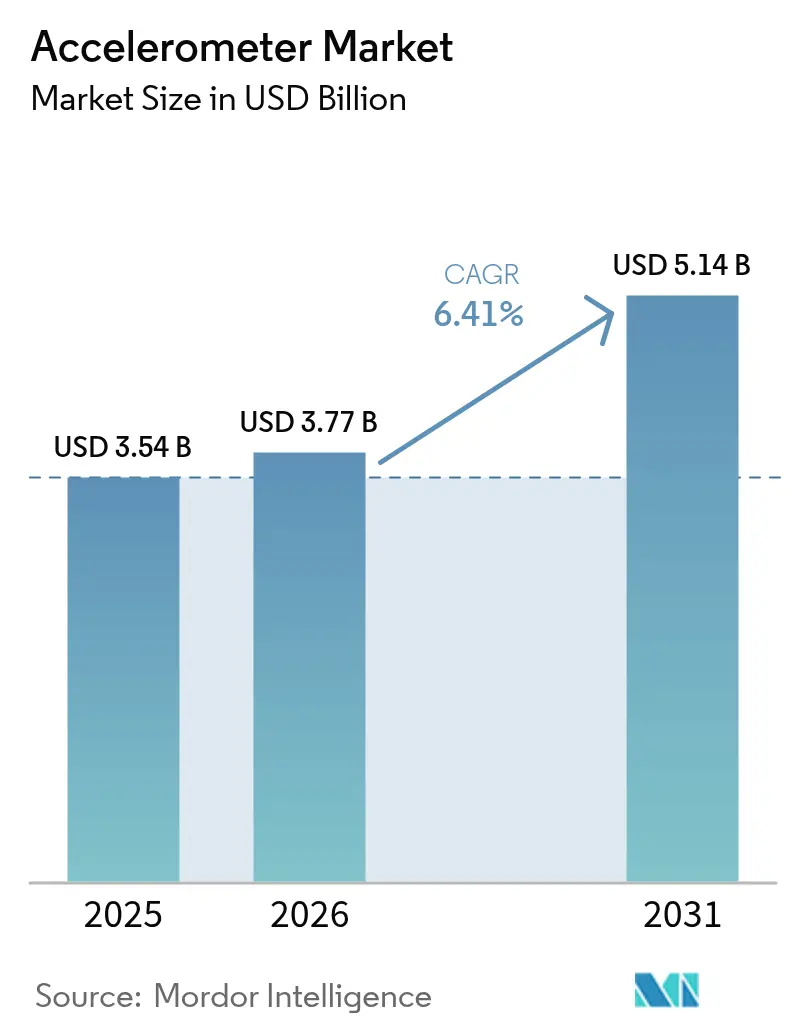
| Tamaño del mercado (2026) | USD 3.77 mil millones |
| Tamaño del mercado (2031) | USD 5.14 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.41% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
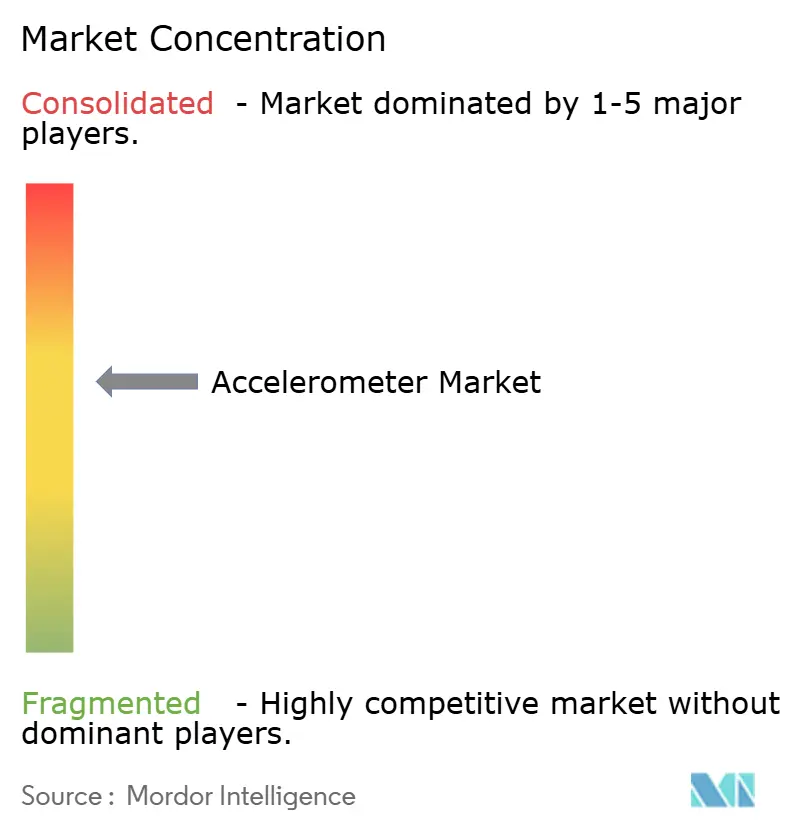
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de acelerómetros por Mordor Intelligence
Se espera que el mercado de acelerómetros crezca de 3.540 millones de dólares en 2025 a 3.770 millones de dólares en 2026, y se prevé que alcance los 5.140 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.41% entre 2026 y 2031. La demanda aumenta con el papel cada vez más importante del sensor en dispositivos de consumo, sistemas de seguridad automotriz y monitorización industrial. La miniaturización continua de MEMS reduce el coste del sistema y permite su integración en productos con espacio limitado. Además, el procesamiento en chip mejorado con IA permite que los acelerómetros proporcionen información en tiempo real en el extremo de la red. Los proveedores automotrices de primer nivel están incorporando variantes de alta g en los conjuntos de fusión de sensores ADAS, mientras que los dispositivos piezoeléctricos de precisión mantienen un valor diferencial en los nichos aeroespacial y de defensa. Entre los riesgos de la oferta se incluyen las persistentes limitaciones de las obleas MEMS de 8 pulgadas y la compresión de precios en los segmentos de consumo estandarizados, pero los éxitos de diseño en dispositivos portátiles para el cuidado de la salud e infraestructura de energías renovables mantienen intacta la perspectiva general de crecimiento.
Conclusiones clave del informe
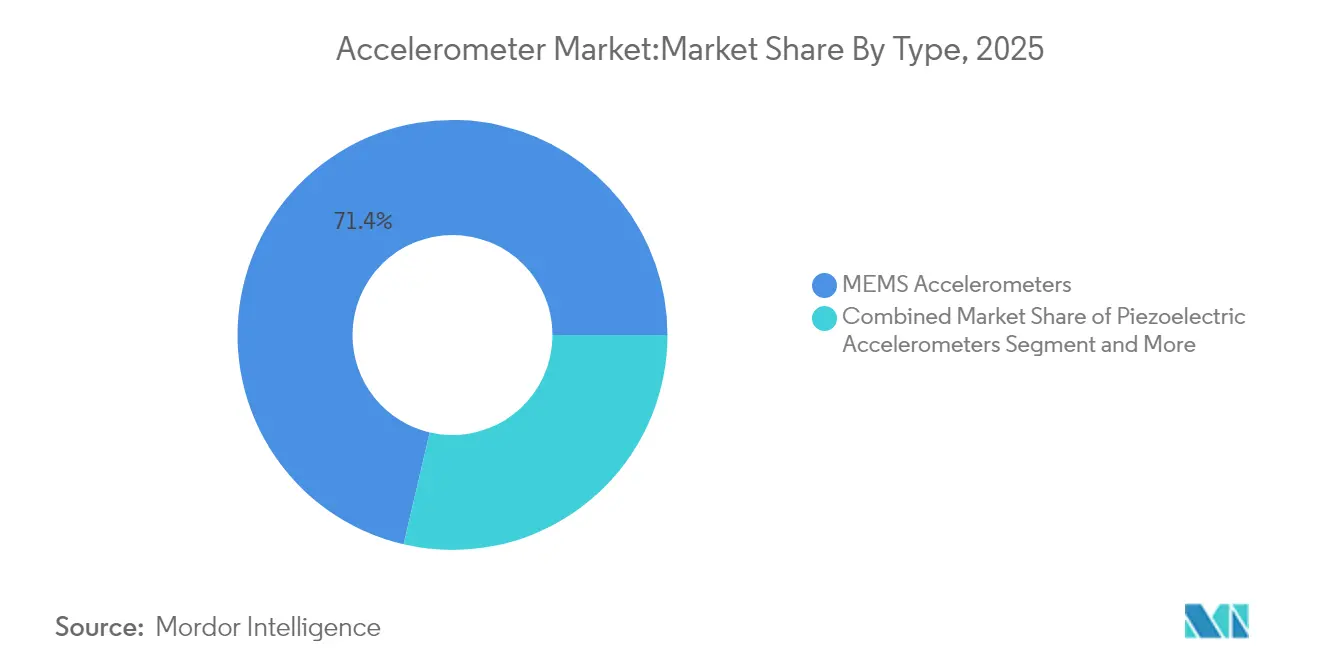
- Por tipo de producto, los dispositivos MEMS tenían el 71.35% de la participación de mercado de acelerómetros en 2025, mientras que se prevé que los diseños piezoeléctricos registren la CAGR más alta, del 7.42%, hasta 2031.
- Por dimensión, las unidades de 3 ejes lideraron con una participación de ingresos del 63.90 % en 2025; se proyecta que las IMU combinadas de 6 ejes y superiores se expandirán a una CAGR del 8.05 % hasta 2031.
- Por usuario final, la electrónica de consumo representó el 37.20% del tamaño del mercado de acelerómetros en 2025, mientras que las aplicaciones de atención médica están avanzando a una CAGR del 8.21% hasta 2031.
- En términos de nivel de rendimiento, los sensores de consumo capturaron el 45.30 % de los ingresos de 2025, aunque se prevé que los componentes de navegación crezcan más rápido, con una CAGR del 8.46 %.
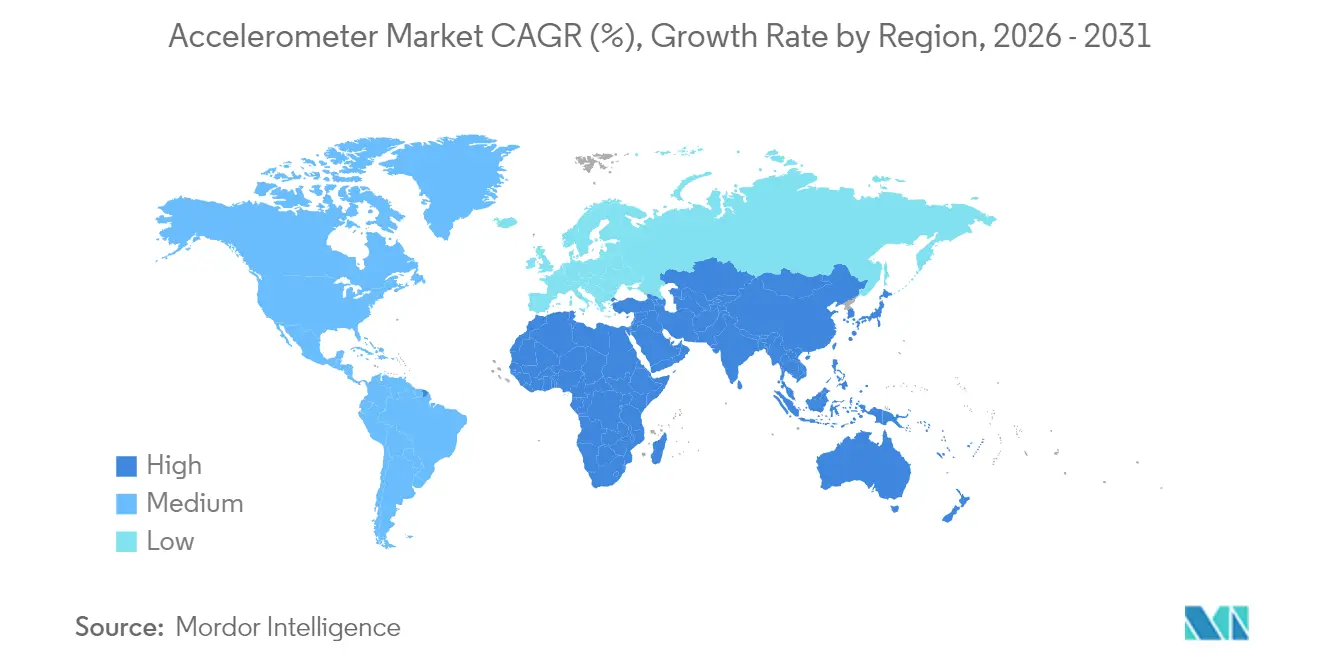
- Por región, Asia Pacífico representó el 46.10 % de los ingresos globales en 2025; la región de Medio Oriente y África está en camino de lograr la CAGR más fuerte, del 8.33 %, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de acelerómetros
Análisis del impacto de los impulsores
| Destornillador | ( ~ )% Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Miniaturización de MEMS y reducción de costes | 1.80% | Global con concentración manufacturera en APAC | Mediano plazo (2-4 años) |
| Auge de la electrónica de consumo y los wearables | 1.50% | Global, liderado por América del Norte y APAC | Corto plazo (≤ 2 años) |
| Integración de seguridad/ADAS automotrices | 1.20% | Impulso regulatorio en América del Norte y Europa, producción en APAC | Mediano plazo (2-4 años) |
| Adopción de la monitorización de condiciones de la Industria 4.0 | 0.90% | Europa y América del Norte, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Miniaturización y reducción de costos de MEMS
Los procesos MEMS de tercera generación ahora fabrican estructuras de masa de prueba submilimétricas que reducen el tamaño del chip y el consumo de energía sin degradar la densidad de ruido. La serie de acelerómetros miniatura 2024 de Bosch ejemplifica cómo el empaquetado a escala de chip a nivel de oblea reduce el costo del material al tiempo que mantiene un rango dinámico de ±2 g a ±16 g. [1] Andreas Schmid, “Accelerometers Overview,” Bosch Sensortec, bosch-sensortec.com Las fábricas MEMS más grandes de 300 mm prometen economías de escala adicionales, lo que permite a los OEM asignar presupuestos de lista de materiales más ajustados a funciones de detección adicionales. El LIS2DUXS12 de STMicroelectronics integra un núcleo de aprendizaje automático que permite la clasificación de eventos a niveles de microwatts, eliminando la necesidad de un MCU complementario y reduciendo el tamaño de la placa. [2] Mouser Electronics, “Acelerómetro inteligente STMicroelectronics LIS2DUXS12”, Mouser Electronics, mouser.com A medida que las fundiciones migran a obleas más grandes, los precios de venta promedio disminuyen y liberan la demanda latente en nodos de IoT sensibles al costo, lo que refuerza el ciclo de crecimiento para el mercado de acelerómetros.
Auge de la electrónica de consumo y los wearables
Los teléfonos inteligentes, auriculares y pulseras de actividad física siguen siendo motores de volumen, pero las hojas de ruta de diseño para 2025 revelan una transición acelerada hacia wearables de grado médico que requieren umbrales de ruido inferiores a 30 μg/√Hz y funcionamiento continuo para una batería de varios días de duración. El ADXL380 de Analog Devices está diseñado para auriculares verdaderamente inalámbricos con doble ruta de señal, de modo que un único sensor admite tanto la retroalimentación de cancelación activa de ruido como el reconocimiento de gestos de la cabeza. En dispositivos médicos, la inferencia de IA integrada en el sensor descarga el procesamiento en la nube, lo que permite la certificación de wearables con detección de caídas según la norma IEC 60601-1 para uso hospitalario. Las aplicaciones clínicas de mayor valor reducen la presión sobre los márgenes y expanden el mercado de acelerómetros hacia canales de atención médica regulados que priorizan la calidad sobre el precio más bajo.
Integración de seguridad/ADAS automotrices
La detección de colisiones es ahora una prioridad absoluta; las plataformas de vehículos de 2025 incorporan grupos de acelerómetros multieje para monitorizar la vibración del chasis e inferir el perfil de la carretera en tiempo real. Las próximas fases de la norma UNECE R157 exigen el mantenimiento de carril automatizado de nivel 3 en Europa, lo que impulsa la demanda de flujos de datos inerciales redundantes que mejoran la precisión de la fusión entre cámara y radar. El V2S200D de Knowles aprovecha las vibraciones de los paneles de la carrocería para localizar las sirenas de los vehículos de emergencia, ofreciendo una alternativa de estado sólido a los micrófonos de membrana para la detección de sonido exterior. Los proveedores de primer nivel están estandarizando las interfaces digitales SPI con comprobaciones de errores de bits con autodiagnóstico, integrando los requisitos de ciberseguridad y seguridad funcional en las especificaciones de los acelerómetros de próxima generación. Estas actualizaciones refuerzan la posición del mercado de los acelerómetros en las arquitecturas automotrices críticas para la seguridad.
Adopción de la monitorización de condiciones de la Industria 4.0
El mantenimiento predictivo basado en vibraciones reduce los costos de paradas imprevistas, que superan los 50 60 millones de dólares anuales en la industria pesada. Los nuevos modelos triaxiales de bajo ruido de PCB Piezotronics ofrecen un rendimiento de 6 μg/√Hz, lo que permite la detección temprana de fallos en cajas de engranajes y turbinas. Las rutinas de IA de borde, que se ejecutan en microcontroladores PSoC-10, ahora procesan los espectros FFT localmente, lo que reduce el envío de datos a través de enlaces LPWAN restringidos y contiene los costos operativos. Los módulos de recolección de energía de calor residual prolongan la vida útil de los sensores más de XNUMX años, lo que permite su implementación en zonas con clasificación ATEX donde el reemplazo de baterías no es práctico. El retorno de la inversión resultante acelera la adopción, ampliando la cuota industrial del mercado de acelerómetros.
Análisis del impacto de las restricciones
| Restricción | ( ~ )% Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Presión de precios y mercantilización | −1.1% | Global, más agudo en dispositivos de consumo | Corto plazo (≤ 2 años) |
| Límites de precisión frente a piezoeléctricos de alta gravedad | −0.6% | Demanda mundial de la industria aeroespacial y de defensa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Presión de precios y comoditización
En el sector de los smartphones, la asignación de materiales para la detección inercial se redujo casi un 30 % entre 2022 y 2024, lo que impulsó a los proveedores a diferenciarse con núcleos de aprendizaje automático integrados y modos de suspensión de energía más bajos. La serie KX224 de Kionix se vende por debajo de los 0.30 USD en volúmenes de un millón de unidades, lo que subraya el deterioro del precio medio de venta de las piezas antiguas. Los proveedores invierten en calibración automatizada para recuperar el margen; sin embargo, las rutinas de ajuste de fábrica aumentan el gasto de capital y reducen los beneficios. Este desequilibrio limita a muchos competidores a posiciones de equilibrio en PandL, lo que frena la expansión de los ingresos a corto plazo en el mercado de acelerómetros.
Límites de precisión frente a piezoeléctricos de alta gravedad
Las estructuras capacitivas MEMS tienen dificultades para mantener la linealidad más allá de ±200 g, mientras que las pilas piezoeléctricas conservan la precisión más allá de ±5,000 g, una necesidad para la guía de misiles y las pruebas de vibración de naves espaciales. Por lo tanto, los principales contratistas de defensa continúan adquiriendo conjuntos piezoeléctricos o de flexión de cuarzo a pesar del mayor costo de las piezas. La investigación en la Universidad de Colorado Boulder mostró prototipos de interferómetros atómicos que superan a las soluciones MEMS y piezoeléctricas, lo que sugiere un posible salto tecnológico en la próxima década. [3] Strain D., “Dispositivo de navegación cuántica mide la aceleración en 3D”, Phys.org, phys.org Este techo limita la penetración de MEMS en nichos de ultra alto rendimiento y limita el poder de fijación de precios en la banda premium del mercado de acelerómetros.
Análisis de segmento
Por tipo: El dominio de los MEMS enfrenta desafíos de precisión
Los dispositivos MEMS captaron el 71.35 % del mercado de acelerómetros en 2025 gracias a una relación calidad-precio inigualable. La fabricación en serie en obleas de 200 mm, combinada con el empaquetado a nivel de oblea, posiciona a los MEMS como el núcleo de smartphones, wearables y ECU de automóviles. Las unidades piezoeléctricas, si bien representan una base menor, presentan un crecimiento anual del 7.42 %, ya que los operadores de defensa y aeroespacial exigen estabilidad de polarización inferior a 1 µg y tolerancia a la radiación. Las variantes piezorresistivas y capacitivas se utilizan en aplicaciones industriales específicas donde la resistencia a impactos o el consumo de energía ultrabaja priman sobre la precisión absoluta.
El liderazgo de MEMS se basa en las ventajas de integración. La arquitectura sensor-hub de STMicroelectronics combina un núcleo de aprendizaje automático digital y búferes FIFO directamente en la matriz, lo que reduce el número de componentes externos. Aun así, cuando el rango g, las temperaturas extremas o la estabilidad de polarización superan los límites de MEMS, los diseñadores recurren a pilas piezoeléctricas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por dimensión: la integración multieje impulsa la complejidad
La tendencia hacia la medición con seis grados de libertad completos sitúa a los acelerómetros de 3 ejes en el 63.90 % de los ingresos en 2025. Los fabricantes de equipos originales (OEM) prefieren lecturas unificadas XYZ para facilitar el reconocimiento de gestos y el diagnóstico de vibraciones con una mínima sobrecarga de fusión de sensores. Mientras tanto, las IMU combinadas con capacidad de 6 o 9 ejes muestran una trayectoria de crecimiento del 8.05 %, impulsada por drones, gafas de realidad aumentada (RA/RV) y robótica, donde la sincronización de datos giroacelerómetros simplifica el ajuste de algoritmos. Los dispositivos de un solo eje persisten en interruptores de inclinación y activadores de airbags de automóviles, pero su participación se reduce constantemente.
El SiIMU02 de Collins Aerospace ilustra la integración multieje de gama alta, logrando una precisión giroscópica cercana a la de la fibra óptica en un ensamblaje MEMS del tamaño de la palma de la mano. Para productos de consumo de gama media, los proveedores integran el acelerómetro, el giroscopio y, en ocasiones, el magnetómetro en un único ASIC con filtros digitales programables. Esta convergencia reduce el área de la PCB y el costo de la lista de materiales, asegurando que el mercado de acelerómetros mantenga su impulso a medida que aumenta la complejidad de las aplicaciones.
Por el usuario final: La atención sanitaria emerge como motor de crecimiento
La electrónica de consumo retuvo el 37.20% de los ingresos globales en 2025; sin embargo, la caída de precios limita el crecimiento segmentario a un ritmo de un dígito medio. Por el contrario, las implementaciones en el sector sanitario alcanzan la tasa de crecimiento anual compuesta (TCAC) más alta, con un 8.21%, a medida que los hospitales adoptan wearables de análisis de movimiento para el seguimiento de la movilidad posoperatoria y la monitorización del sueño. La IMU de grado táctico de Inertial Labs, diseñada originalmente para defensa, ahora se utiliza en brazos de cirugía robótica, lo que subraya la migración tecnológica intersectorial. Los usuarios finales industriales integran acelerómetros en motores y bombas para detectar anomalías de vibración tempranas, validando el retorno de la inversión (ROI) para instalaciones de mantenimiento predictivo y elevando los ASP de los sensores.
El énfasis regulatorio en la monitorización remota de pacientes y el reembolso por telesalud fomenta la compra sostenida de dispositivos de alta precisión con certificación médica. Los proveedores que ofrecen actualizaciones seguras de firmware y cumplimiento de la norma IEC 62304 pueden obtener márgenes premium a medida que se amplían los casos de uso clínico.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por nivel de rendimiento: Navegación Precisión Comandos Premium
Los sensores de consumo dominan el volumen de unidades, con una cuota del 45.30% en 2025, pero la importancia de los ingresos se centra en los productos de navegación y superiores, donde los precios de venta al público (ASP) son mucho mayores. Se prevé que la cuota de mercado de acelerómetros para productos de navegación aumente al 18.45% para 2031, a medida que las flotas de conducción autónoma y agricultura de precisión especifiquen niveles de estabilidad de polarización <50 µg. Inertial Labs ofrece una polarización de giroscopio de 1 grado/h en un paquete MEMS, reduciendo la brecha que tradicionalmente ocupaban los giroscopios de fibra óptica. Los componentes de grado espacial siguen siendo un sector especializado: la IMU LR-500 QMG de Northrop Grumman se dirige a constelaciones de satélites pequeños con una deriva de clase de ±0.05 grados/h, pero las cantidades siguen siendo limitadas.
Los fabricantes de automóviles de segundo nivel migran gradualmente de los acelerómetros de consumo a los de grado industrial, ya que las actualizaciones de software inalámbricas exigen márgenes de rendimiento más ajustados a lo largo de la vida útil del vehículo. Esta tendencia a las especificaciones superiores infla el precio promedio de venta (ASP) combinado, incluso cuando el crecimiento de unidades se modera, lo que impulsa la expansión del valor del mercado de acelerómetros.
Análisis geográfico
Asia-Pacífico controló el 46.10% de los ingresos globales en 2025, gracias a la base exportadora de electrónica de consumo de China y a una importante presencia de fundiciones de MEMS de 8 pulgadas. MEMSIC, con sede en Shenzhen, registró un crecimiento de tres dígitos tras centrar sus esfuerzos en los acelerómetros de tipo condensador en fabricantes de equipos originales (OEM) nacionales de smartphones. Japón y Corea del Sur aportan variantes de alta fiabilidad para los sectores automotriz e industrial, mientras que las fundiciones especializadas de Taiwán respaldan la fabricación por contrato. El mercado de acelerómetros de la región se expandirá a una tasa de crecimiento anual compuesta (TCAC) constante del 6.08%, aunque las limitaciones de capacidad de las obleas y el aumento de los costes laborales moderarán el potencial alcista.
Oriente Medio y África presentan la tasa de crecimiento anual compuesta (TCAC) más rápida, del 8.33 %, hasta 2031, gracias a que el programa de estímulo Visión 2030 de Arabia Saudí financia iniciativas locales de semiconductores y amplía la escala de activos de energía renovable que requieren monitorización de vibraciones de turbinas. Los parques eólicos de Egipto y Marruecos adoptan acelerómetros triaxiales para cumplir con los criterios de mantenimiento predictivo de la norma ISO 10816. Las colaboraciones público-privadas regionales con fabricantes europeos de sensores aceleran la transferencia de tecnología, acelerando la producción autóctona y elevando la trayectoria del mercado local de acelerómetros.
Norteamérica ocupa un sólido segundo puesto, impulsada por los mandatos de ADAS automotrices y una base instalada avanzada de IoT industrial. La adopción de estrategias de mantenimiento de la Industria 4.0 en los sectores del petróleo y el gas, la química y la metalurgia impulsa la demanda de acelerómetros robustos y aptos para zonas peligrosas. Europa se queda ligeramente atrás, pero disfruta de precios de venta promedio más altos, ya que los fabricantes de equipos originales (OEM) priorizan la calidad y la seguridad funcional. La financiación de la UE para proyectos de robótica de Horizonte Europa impulsa aún más la adopción de sensores de precisión, lo que refuerza la participación regional en el mercado de acelerómetros.
Panorama regulatorio
Los acelerómetros utilizados en vehículos, equipos industriales y dispositivos portátiles conectados están cada vez más sujetos a normativas de seguridad, durabilidad y protección del producto que afectan al coste de cualificación y al tiempo de comercialización. En Japón, el Comité de Normas Industriales Japonesas revisó la norma JIS C 5400:2026 (julio de 2026) para exigir pruebas de durabilidad por vibración AEC-Q100 Grado 1 para los acelerómetros MEMS industriales utilizados en las cadenas de suministro de la industria automotriz y del IoT industrial, extendiendo así las pruebas de estrés propias del sector automotriz a programas de detección industrial más avanzados.
Las normas comerciales y de acceso al mercado también influyen en el costo de entrega y las estrategias de abastecimiento para los sensores MEMS y el contenido semiconductor adyacente. En Estados Unidos, un arancel ad valorem del 25 % sobre ciertos semiconductores y productos derivados bajo la Sección 232 entró en vigor el 15 de enero de 2026, lo que hace que la clasificación precisa del producto y la estructuración de la lista de materiales sean más importantes para los envíos globales de electrónica basada en acelerómetros. Para los dispositivos conectados que incorporan sensores inerciales, las regulaciones técnicas nacionales pueden moldear indirectamente la demanda de acelerómetros a través de los puntos de certificación de dispositivos, como el KEPMEN KOMDIGI No. 569/2025 de Indonesia, que entró en plena vigencia el 19 de enero de 2026 para dispositivos 4G LTE y 5G NR y agregó requisitos de cumplimiento obligatorios para bandas específicas.
Análisis de la cadena de valor
La cadena de valor de los acelerómetros abarca desde los componentes iniciales de silicio y encapsulado hasta el diseño y la fabricación de sensores, el ensamblaje y la calibración de módulos, y la distribución a través del suministro directo de fabricantes de equipos originales (OEM), integradores de primer nivel y canales de distribución electrónica globales. Las dependencias iniciales incluyen obleas MEMS, circuitos integrados de aplicación específica (ASIC), sustratos de encapsulado y procesos especializados como el encapsulado a nivel de oblea y el grabado iónico reactivo profundo. Estos insumos sustentan la producción de MEMS a gran escala, concentrada en China, Taiwán y Corea del Sur, mientras que la fabricación de acelerómetros piezoeléctricos y servo-acelerómetros de mayor precisión se mantiene más arraigada en Alemania, Japón y Estados Unidos. Los plazos de entrega para sensores MEMS y ASIC con certificación personalizada pueden extenderse de 10 a 30 semanas cuando la disponibilidad de sustratos o la capacidad de fabricación son limitadas, y los ciclos de certificación para aplicaciones críticas para la seguridad (automotriz, aeroespacial, industrial) suelen durar de 6 a 24 meses. Esta dinámica crea barreras para los nuevos participantes y ralentiza la sustitución de proveedores.
En la fase posterior, se obtiene mayor valor a través del software de calibración, la inteligencia integrada y la integración a nivel de aplicación, en lugar de solo mediante la venta de componentes discretos. Los recientes movimientos de socios muestran una mayor conexión entre los proveedores de sensores inerciales y los sistemas de robótica o conducción autónoma: en abril de 2026, ASENSING y JOYNEXT se asociaron para integrar posicionamiento de alta precisión y medición de actitud con controladores de dominio para conducción autónoma de nivel 2+ a 4, y DAISCH anunció acuerdos de cooperación en abril de 2026 para integrar soluciones IMU en robots de limpieza inteligentes y colaborar en tecnología de percepción de movimiento IMU con IA incorporada. Estas colaboraciones reflejan que los acelerómetros y las IMU se diseñan y certifican como parte de subsistemas de percepción de movimiento más amplios, lo que a su vez define las especificaciones, el soporte del ciclo de vida y las decisiones de abastecimiento en toda la cadena.
Panorama competitivo
La competencia es moderada, y los cinco principales proveedores controlan aproximadamente el 58% de los ingresos de 2024. Analog Devices, Bosch y STMicroelectronics aprovechan sus fábricas internas de MEMS y su profundo conocimiento en integración de sistemas para asegurar acuerdos de suministro plurianuales con fabricantes de equipos originales (OEM) de smartphones y automoción. Bosch impulsa una estrategia de plataforma que comparte núcleos ASIC comunes entre las familias de presión, giroscopios y acelerómetros para distribuir la inversión en I+D. STMicroelectronics se diferencia mediante núcleos de aprendizaje automático integrados que acortan el tiempo de implementación de la IA para los clientes. Analog Devices prioriza la densidad de ruido ultrabaja y las variantes resistentes a la radiación para orbitadores aeroespaciales.
Los especialistas buscan nichos verticales. PCB Piezotronics extiende las líneas piezoeléctricas a modelos de salida diferencial para pruebas de motores aeronáuticos. Inertial Labs fabrica unidades de medición inercial (IMU) MEMS de grado táctico para plataformas no tripuladas de defensa, capturando cuota de mercado donde el tamaño, el peso y la potencia priman sobre el rendimiento de la fibra óptica. Competidores disruptivos en detección cuántica, a menudo empresas derivadas de universidades, que buscan una resolución subnano-g, amenazan las posiciones de los titulares a largo plazo, aunque su disponibilidad comercial aún está lejos. En general, las hojas de ruta de los productos convergen en inteligencia integrada, refuerzo de la ciberseguridad y autocalibración, capacidades que probablemente reordenarán las posiciones de liderazgo a medida que madure el mercado de los acelerómetros.
Líderes de la industria de acelerómetros
Analog Devices Inc.
Robert Bosch GmbH
STMicroelectronics
InvenSense de TDK
Honeywell International Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Analog Devices anunció el lanzamiento de una nueva unidad de medición inercial MEMS, ampliando así su gama de sensores inerciales para aplicaciones que requieren una medición de movimiento altamente integrada. Este lanzamiento respalda diseños de mayor valor donde los diseñadores de sistemas prefieren bloques de construcción inerciales preintegrados en lugar de sensores discretos para acortar los ciclos de validación y mejorar la robustez en el extremo de la red.
- Noviembre de 2025: STMicroelectronics lanzó el sensor de movimiento tres en uno ISM6HG256X, que combina rangos de acelerómetro de baja y alta gravedad con un giroscopio para su uso en IoT industrial. Al integrar la detección de 16 g y 256 g en un solo encapsulado, STMicroelectronics abordó la monitorización de estado y la captura de eventos de impacto con menos componentes, lo que ayuda a los fabricantes de equipos originales a reducir el espacio en la placa y simplificar el firmware y la calibración.
- Abril de 2024: STMicroelectronics presentó el módulo inercial de 6 ejes LSM6DSV32X con un rango de acelerómetro de 32 g y funciones orientadas a la IA en el borde. Este módulo amplió las opciones de IMU para el análisis intensivo del movimiento en dispositivos portátiles e IoT, reforzando la tendencia hacia la inteligencia integrada en el sensor y un mayor rango dinámico en plataformas inerciales compactas.
Alcance y metodología
Los acelerómetros se utilizan para medir la aceleración de un cuerpo en movimiento. El uso de acelerómetros está aumentando debido a sus aplicaciones en diversas configuraciones. Los acelerómetros tienen aplicaciones en varios segmentos de usuarios finales, como la industria aeroespacial y de defensa, la electrónica de consumo, la automotriz y otras industrias de usuarios finales, como la atención médica y la energía.
| Acelerómetros MEMS |
| Acelerómetros piezoeléctricos |
| Acelerómetros piezoresistivos |
| Acelerómetros capacitivos |
| Térmicos y otros tipos |
| 1 ejes |
| 2 ejes |
| 3 ejes |
| 6 ejes y superiores (IMU combinadas) |
| Electrónica de Consumo: |
| Motorium |
| Aeroespacial y defensa |
| Industrial y Manufactura |
| Salud y Dispositivos Médicos |
| Otros usuarios finales |
| Grado de consumidor |
| Grado industrial |
| Grado táctico |
| Grado de navegación |
| Grado espacial |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| APAC | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Taiwán | ||
| Southeast Asia | ||
| Resto de APAC | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por Tipo | Acelerómetros MEMS | ||
| Acelerómetros piezoeléctricos | |||
| Acelerómetros piezoresistivos | |||
| Acelerómetros capacitivos | |||
| Térmicos y otros tipos | |||
| por dimensión | 1 ejes | ||
| 2 ejes | |||
| 3 ejes | |||
| 6 ejes y superiores (IMU combinadas) | |||
| Por usuario final | Electrónica de Consumo: | ||
| Motorium | |||
| Aeroespacial y defensa | |||
| Industrial y Manufactura | |||
| Salud y Dispositivos Médicos | |||
| Otros usuarios finales | |||
| Por grado de desempeño | Grado de consumidor | ||
| Grado industrial | |||
| Grado táctico | |||
| Grado de navegación | |||
| Grado espacial | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| APAC | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Taiwán | |||
| Southeast Asia | |||
| Resto de APAC | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de acelerómetros?
El mercado de acelerómetros alcanzará los 3.77 millones de dólares en 2026 y se proyecta que alcance los 5.14 millones de dólares en 2031.
¿Qué tipo de tecnología de acelerómetro domina los ingresos globales?
Los acelerómetros MEMS liderarán el mercado con una participación del 71.35% en 2025 gracias a su fabricación rentable en grandes volúmenes.
¿Qué segmento de usuarios finales está creciendo más rápido?
Las aplicaciones de atención médica se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 8.21 % a medida que los dispositivos médicos portátiles adoptan un seguimiento de movimiento de alta precisión.
¿Por qué siguen siendo relevantes los acelerómetros piezoeléctricos?
Ofrecen una precisión superior a ±1,000 g y se destacan en entornos aeroespaciales y de defensa donde los dispositivos MEMS enfrentan límites de rendimiento.
¿Qué región geográfica muestra la perspectiva de crecimiento más fuerte?
Se pronostica que Oriente Medio y África crecerán a una tasa anual compuesta del 8.33 % hasta 2031, respaldados por iniciativas de semiconductores y proyectos de energía renovable.
¿Cómo se diferencian los proveedores en un entorno de presión de precios?
Los principales proveedores incorporan núcleos de aprendizaje automático en los sensores, mejoran la eficiencia energética e integran autodiagnósticos para mantener los márgenes y ganar espacios de diseño.


