

Tamaño y participación en el mercado de tecnologías aeroportuarias avanzadas
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
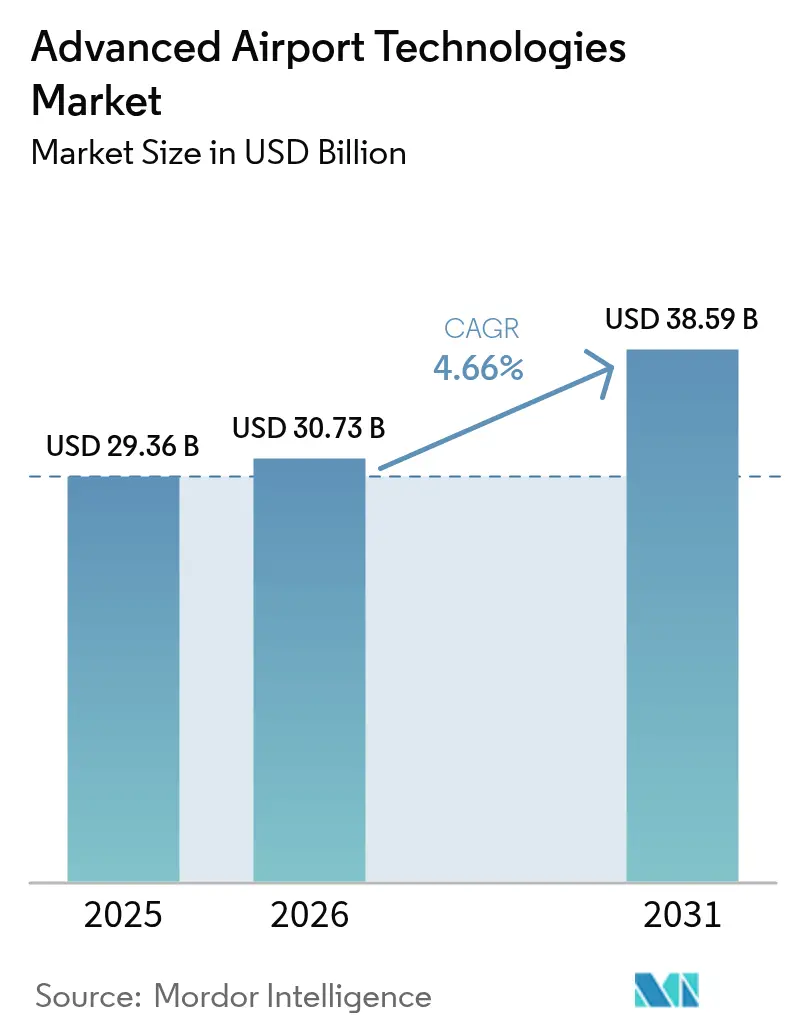
| Tamaño del mercado (2026) | USD 30.73 mil millones |
| Tamaño del mercado (2031) | USD 38.59 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.66% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
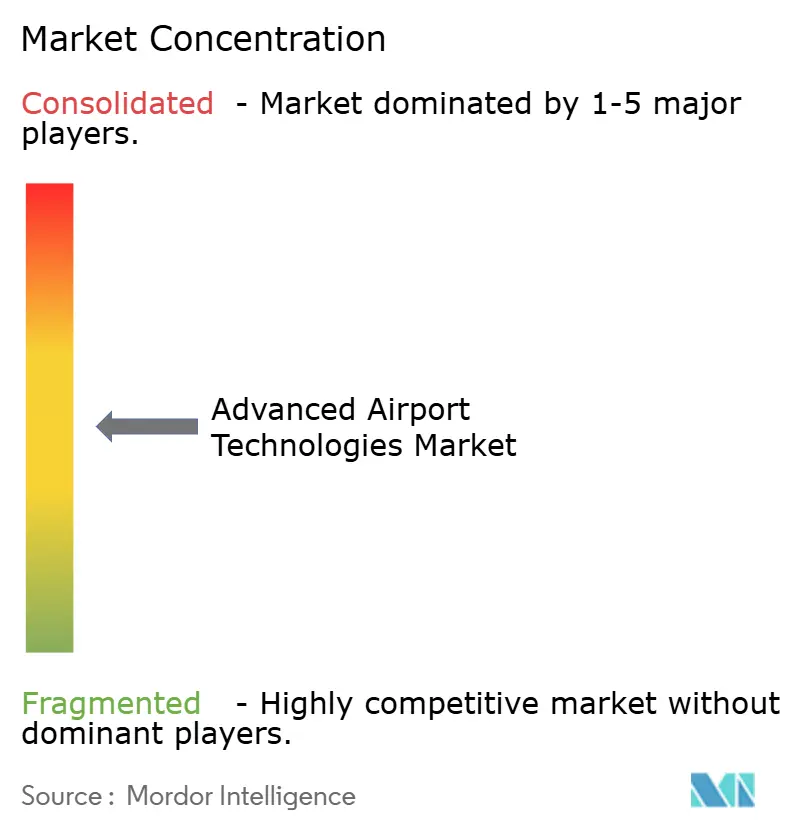
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de tecnologías aeroportuarias avanzadas por Mordor Intelligence
El tamaño del mercado de tecnologías aeroportuarias avanzadas se valoró en 29.36 millones de dólares en 2025 y se estima que crecerá de 30.73 millones de dólares en 2026 a 38.59 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.66 % durante el período de pronóstico (2026-2031). La sólida recuperación del tráfico de pasajeros, las actualizaciones de seguridad obligatorias y el gasto en transformación digital siguen condicionando las decisiones de compra. Los aeropuertos priorizan las implementaciones que aumentan el rendimiento y reducen los costes operativos, lo que proporciona a las plataformas de seguridad y control una base de ingresos estable, mientras que las plataformas en la nube y la biometría generan las curvas de crecimiento más pronunciadas. Las instalaciones regionales con presupuestos limitados se apoyan en modelos SaaS y financiación de proveedores, mientras que los aeropuertos centrales actualizan sus sistemas heredados para cumplir los objetivos de sostenibilidad y resiliencia. La dinámica competitiva se mantiene moderada, con conglomerados diversificados que adquieren innovadores de nicho para asegurar su experiencia en IA y automatización.
Conclusiones clave del informe
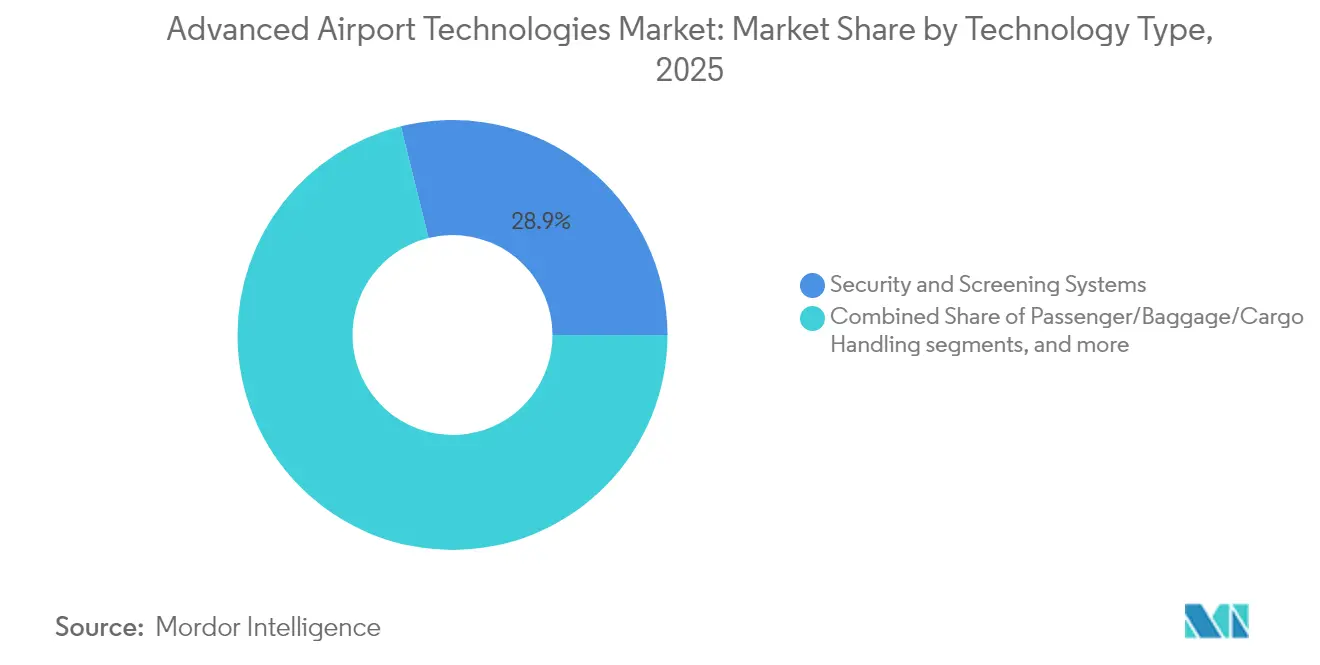
- Por tipo de tecnología, los sistemas de seguridad y control lideraron con el 28.86% de la participación de mercado de tecnologías aeroportuarias avanzadas en 2025; se proyecta que la identificación biométrica de pasajeros registre una CAGR del 6.14% hasta 2031.
- Por área de operación, los sistemas del lado terminal controlaron el 43.72% de los ingresos en 2025, mientras que las soluciones del lado aire avanzan a una CAGR del 5.69% hasta 2031.
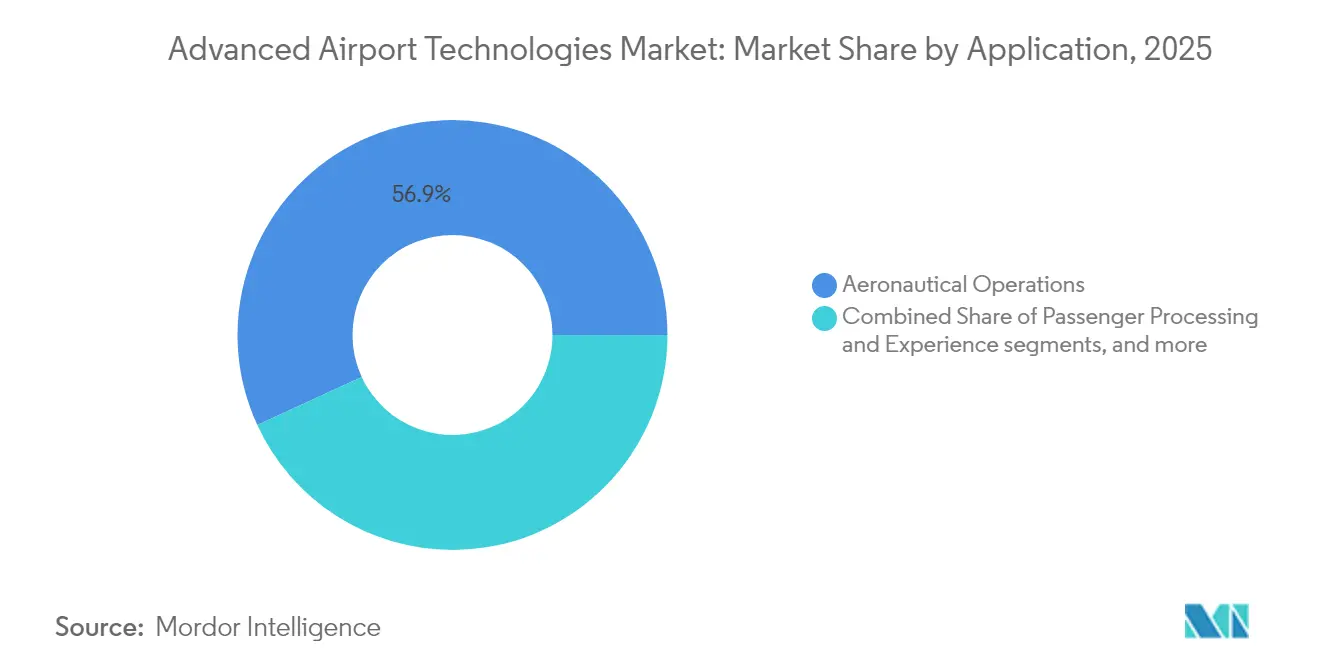
- Por aplicación, las operaciones aeronáuticas tuvieron una participación del 56.88% del mercado de tecnologías aeroportuarias avanzadas en 2025; las plataformas minoristas inteligentes y no aeronáuticas se acelerarán a una CAGR del 6.01% hasta 2031.
- Por tamaño de aeropuerto, los centros de clase A (más de 25 millones de pasajeros por año (mppa)) capturaron el 35.22 % del tamaño del mercado de tecnologías aeroportuarias avanzadas en 2025; los aeropuertos pequeños y regionales (menos de 5 mppa) se están expandiendo a una CAGR del 6.23 % hasta 2031.
- Por modo de implementación, los sistemas locales retuvieron el 56.74 % del gasto en 2025, pero las ofertas de nube y SaaS están creciendo a una CAGR del 5.76 % hasta 2031.
- Por geografía, América del Norte tuvo una participación de mercado del 34.12 % en 2025, aunque Asia-Pacífico exhibe el crecimiento más rápido con una CAGR del 7.03 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de tecnologías aeroportuarias avanzadas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecientes volúmenes de pasajeros aéreos y proyectos aeroportuarios en zonas nuevas | + 1.2% | Globalmente, el mayor impacto se registró en Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Mandatos estrictos de seguridad de la aviación mundial (OACI, TSA, EASA) | + 0.9% | Impacto global e inmediato en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Implementación rápida de biometría para una experiencia fluida de pasajeros | + 0.8% | América del Norte y la UE lideran, Asia-Pacífico acelera | Mediano plazo (2-4 años) |
| Demanda de datos en tiempo real para reducir los plazos de entrega | + 0.6% | Adopción temprana y global en los principales aeropuertos | Corto plazo (≤ 2 años) |
| Adopción de gemelos digitales para operaciones remotas y mantenimiento predictivo | + 0.4% | América del Norte y el núcleo de la UE, con repercusión en Asia-Pacífico | Largo plazo (≥ 4 años) |
| La financiación de aeropuertos vinculada a criterios ESG favorece la tecnología baja en carbono | + 0.3% | Europa lidera, seguida de América del Norte y Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Crecientes volúmenes de pasajeros aéreos y proyectos aeroportuarios en áreas verdes
Según ACI-World, el tráfico mundial de pasajeros superó los niveles prepandémicos en 2024 y alcanzó los 9.4 millones de viajes, generando necesidades urgentes de capacidad. Megaproyectos como la Terminal 5 de Changi en Singapur, lanzada en mayo de 2025, incorporan flujos de equipaje automatizados, controles de edificios inteligentes y energía solar desde el primer día. [1] Singapore Press Holdings, “Changi Terminal 5 Ground-breaking”, straitstimes.com Esta integración en la fase de diseño permite a los operadores evitar costosas modernizaciones y eleva las expectativas tecnológicas básicas para cada expansión posterior. Los gobiernos de los mercados emergentes financian construcciones similares, impulsando el mercado de tecnologías aeroportuarias avanzadas hacia plataformas integradas y preparadas para la nube que escalan con el tráfico.
Mandatos estrictos de seguridad de la aviación mundial (OACI, TSA, EASA)
La fecha límite de la Unión Europea (UE) para la tomografía computarizada y el plan de capital de la TSA hasta 2029 consolidan la adquisición de equipos de inspección avanzados. La Semana de la Seguridad 2024 de la OACI respaldó la detección de amenazas mejorada con IA, creando una estrategia común para todas las jurisdicciones. La armonización de las normas reduce los costos de personalización, amplía los volúmenes direccionables y fomenta la compra a granel, impulsando el mercado de tecnologías aeroportuarias avanzadas en todas las regiones. Sin embargo, los aeropuertos más pequeños se enfrentan a la presión de los plazos, lo que impulsa las colaboraciones con proveedores de equipos que ofrecen modelos de pago por uso.
Implementación rápida de biometría para una experiencia fluida de pasajeros
Los carriles de reconocimiento facial operan en más de 400 aeropuertos de EE. UU., y el 79 % de los viajeros respalda su uso. [2] Phocuswire, “Actitudes de los viajeros hacia la identificación biométrica”, phocuswire.com Los aeropuertos vinculan los puntos de control biométricos con plataformas de fidelización de comercios, convirtiendo las colas más cortas en un mayor gasto. El programa piloto veriScan de BigBear.ai en Denver y el despliegue de la identificación digital de Delta en Salt Lake City demuestran reducciones en el tiempo de espera y mayores ingresos por concesiones. Con más del 50 % de los aeropuertos planeando implementaciones para 2026, el mercado de tecnologías aeroportuarias avanzadas anticipa que la biometría pasará de la fase piloto a un requisito básico.
Demanda de datos en tiempo real para reducir los tiempos de respuesta
El paquete de Gestión Aeroportuaria Total de Copenhagen Airports redujo los retrasos promedio en las salidas en 6.5 minutos, ahorrando USD 540,582 en seis meses. [3] Regional Gateway, “Aeropuerto de Copenhague y Assaia lanzan solución TAM”, regionalgateway.net ApronAI, impulsado por IA, ofrece alertas predictivas que permiten un giro adicional de aeronave por puerta diariamente, lo que se traduce en reducciones de ingresos y carbono. Las redes privadas 5G mejoran la eficiencia espacial hasta en un 50%, mientras que los vehículos de retroceso autónomos reducen los retrasos en el rodaje en un 70%. Estos retornos cuantificables respaldan los casos de inversión, impulsando el mercado de tecnologías aeroportuarias avanzadas hacia inversiones centradas en datos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto CAPEX y largos períodos de recuperación | -0.8% | El mayor impacto global se produce en aeropuertos más pequeños | Mediano plazo (2-4 años) |
| Aumento de los riesgos para la ciberseguridad y la privacidad de los datos | -0.6% | Preocupación mundial creciente en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Complejidad de la integración de TI heredada | -0.4% | Principalmente América del Norte y Europa, impacto limitado en mercados nuevos | Mediano plazo (2-4 años) |
| Cuellos de botella en el consentimiento de los pasajeros para la biometría | -0.2% | Europa y los mercados preocupados por la privacidad | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Alto CAPEX y largos períodos de recuperación
Los ingresos en muchos aeropuertos se mantienen por debajo de los máximos de 2019, lo que limita los presupuestos discrecionales. Las instalaciones de clase C tienen dificultades para financiar escáneres CT que superan los 3 millones de dólares por carril, lo que frena su penetración. Los bonos vinculados a criterios ESG y los contratos de aeropuerto como servicio (AAS) reducen los desembolsos iniciales, como lo demuestra la vía de financiación neutral en CO₂ del Aeropuerto de Viena. Sin embargo, los horizontes de recuperación más amplios moderan el mercado de tecnologías aeroportuarias avanzadas, especialmente donde no se pueden aumentar las tarifas por servicio.
Aumento de los riesgos para la ciberseguridad y la privacidad de los datos
Los aeropuertos clasificaron la ciberseguridad como el principal enfoque de TI para el 73 % de los encuestados en 2025, pero la escasez de personal cualificado prolonga los plazos de implementación. [4] SITA, “SITA adquiere CCM para integrar tecnología con diseño”, airport-technology.com Los ataques de ransomware a los sistemas de control de manejo de equipaje ponen de manifiesto la vulnerabilidad operativa. Las normas de privacidad, como la Ley de Protección de la Privacidad del Viajero de EE. UU., imponen mandatos de consentimiento explícito y eliminación, lo que añade complejidad a la integración. Los costes de cumplimiento frenan el crecimiento del sector de las tecnologías aeroportuarias avanzadas hasta que maduren los marcos estandarizados.
Análisis de segmento
Por tipo de tecnología: Dominio de la seguridad en medio de la disrupción biométrica
Los sistemas de seguridad y control representaron el 28.86 % de la cuota de mercado de tecnologías aeroportuarias avanzadas en 2025, respaldados por los mandatos de CT a nivel de la UE que garantizan la colocación de los equipos. Este segmento genera ingresos recurrentes y fiables por servicios y ciclos de reemplazo que estabilizan la cartera de proveedores. El tamaño del mercado de tecnologías aeroportuarias avanzadas para seguridad y control alcanzó los 8.47 millones de dólares en 2025 y se prevé que registre crecimientos de un dígito medio hasta 2031.
Aunque de menor tamaño en 2025, las plataformas de identificación biométrica de pasajeros se expandieron a una tasa de crecimiento anual compuesta (TCAC) del 6.14 %, a medida que los aeropuertos vinculan la identificación fluida con las tasas de conversión de las tiendas libres de impuestos. Las soluciones híbridas que combinan la biometría con el análisis de detección de amenazas atraen contratos en conjunto, lo que impulsa a los proveedores de rayos X tradicionales a asociarse con software. El software de gestión de equipaje, carga y flujo de pasajeros, que integra análisis en flujos de trabajo que antes solo se basaban en hardware, se suma a la misma tendencia de adopción. La electrificación de la asistencia en tierra también redefine las adquisiciones; el objetivo del Aeropuerto de Shenzhen de utilizar vehículos 100 % de energías renovables indica que los objetivos ambientales ahora influyen en las hojas de especificaciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por área de operación: Eficiencia de la terminal versus innovación en el lado aire
Los sistemas de terminal representaron el 43.72 % del tamaño del mercado de tecnologías aeroportuarias avanzadas en 2025, lo que refleja la concentración de puntos de contacto con los pasajeros. La biometría en los puntos de control, la señalización digital y el software de venta minorista inteligente generan mayor rendimiento e ingresos adicionales, lo que convierte a las terminales en la principal prioridad de inversión.
Las aplicaciones del lado aire, aunque de menor tamaño, registraron una tasa de crecimiento anual compuesta (TCAC) del 5.69 % y se integran cada vez más con las plataformas de las terminales mediante gemelos digitales. El sistema de seguridad de pista basado en la nube de Saab en Nashville proporciona alertas en tiempo real, de acuerdo con los objetivos de conocimiento de la superficie de la FAA. Las ventajas del lado aire se ven amplificadas por la asignación de puertas basada en IA, que reduce los tiempos de rodaje y las emisiones de Alcance 1. Los sistemas de movilidad del lado tierra, como el sistema de estacionamiento inteligente PARCS instalado en Charleston, facilitan la monetización de la última milla y la captura de datos, completando así las plataformas integrales para todo el aeropuerto.
Por aplicación: Las operaciones aeronáuticas lideran el aumento del comercio minorista inteligente
Las operaciones aeronáuticas y el control de tráfico aéreo (ATC/ATM) representan una cuota del 56.88%, lo que refleja el gasto obligatorio en seguridad y la implementación del programa NextGen. Se proyecta que el tamaño del mercado de tecnologías aeroportuarias avanzadas para este segmento de aplicaciones alcance los 23.59 2031 millones de dólares para 16.5, cifra que crecerá con el presupuesto de XNUMX XNUMX millones de dólares de la FAA estadounidense para la modernización de sistemas.
Las plataformas inteligentes de venta minorista y no aeronáuticas registraron una tasa de crecimiento anual compuesta (TCAC) del 6.01% a medida que los aeropuertos se orientan hacia la diversificación de ingresos. El análisis de ubicación en tiempo real permite a los concesionarios adaptar sus ofertas, lo que impulsa el gasto por pasajero. Las herramientas de procesamiento de pasajeros se basan en corredores biométricos, y el software de gestión de activos utiliza sensores del IoT para predecir las necesidades de mantenimiento, en consonancia con la reducción de personal.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tamaño/clase del aeropuerto: gasto en el centro de conexiones frente al crecimiento regional
Los centros de conexión de clase A (superiores a 25 mppa) representaron el 35.22 % del tamaño del mercado de tecnologías aeroportuarias avanzadas en 2025, aprovechando los flujos de caja para adoptar plataformas de orquestación de IA. Estos aeropuertos sirven como pruebas para la biometría y los gemelos digitales antes de su posterior escalado.
Los aeropuertos pequeños y regionales (de menos de 5 mp/año) presentan una tasa de crecimiento anual compuesta (TCAC) del 6.23 % hasta 2031, impulsada por subvenciones gubernamentales y suscripciones a la nube que evitan la inversión en TI local. El sistema de estacionamiento inteligente de McGhee Tyson, que estará operativo en tres días, es un ejemplo de proyectos de rápida ejecución que mejoran el servicio sin una gran inversión. Los aeropuertos medianos equilibran las limitaciones priorizando paneles de control de panel único en lugar de soluciones puntuales aisladas.
Por modo de implementación: la transformación de la nube se acelera
Las arquitecturas locales representaron el 56.74 % del gasto en 2025, impulsadas por estrictos requisitos de control. Sin embargo, las soluciones en la nube y SaaS crecen a una tasa de crecimiento anual compuesta (TCAC) del 5.76 %, impulsadas por marcos de cumplimiento normativo centrados en la aviación. La cuota de mercado de las tecnologías aeroportuarias avanzadas para los modelos en la nube aumenta considerablemente en las regiones que construyen terminales nuevas sin infraestructuras heredadas.
Los modelos híbridos ganarán popularidad a medida que los aeropuertos trasladen los análisis y las interfaces de pasajeros a plataformas externas, manteniendo las funciones críticas de comando en sus instalaciones. La adquisición de CCM por parte de SITA para integrar el diseño y la tecnología en la nube subraya la convergencia de proveedores hacia ofertas de "aeropuerto en una caja".
Análisis geográfico
Mercado norteamericano de tecnologías aeroportuarias avanzadas
Norteamérica retuvo el 34.12 % de los ingresos de 2025, gracias al plan de capital plurianual de la TSA, que prioriza la biometría y los sistemas de verificación. Los aeropuertos centrales estadounidenses son pioneros en la implementación de programas piloto de identificación sin complicaciones, y el impulso a la innovación digital de Vancouver muestra un impulso similar. Sin embargo, la saturación modera el crecimiento a cifras bajas de un solo dígito. Los aeropuertos canadienses aprovechan los fondos de resiliencia climática para modernizar la eficiencia energética, acelerar la iluminación LED y electrificar las flotas terrestres.
Mercado europeo de tecnologías aeroportuarias avanzadas
Europa mantiene una demanda considerable gracias a una regulación armonizada y a los imperativos ESG. El mandato de la UE sobre escáneres CT garantiza nuevas instalaciones, mientras que la hoja de ruta de cero emisiones netas del Aeropuerto de Viena canaliza la inversión hacia equipos fotovoltaicos y eléctricos de servicio en tierra. El tráfico de pasajeros aumentó un 9 % interanual en el primer semestre de 2024; sin embargo, el 47 % de los aeropuertos se mantiene por debajo de los niveles de 2019, lo que pone de manifiesto una recuperación desigual. La financiación vinculada a la sostenibilidad y las normas de infraestructura Fit-for-55 impulsan la conversión a activos preparados para redes inteligentes.
Mercado de tecnologías aeroportuarias avanzadas de la región Asia-Pacífico
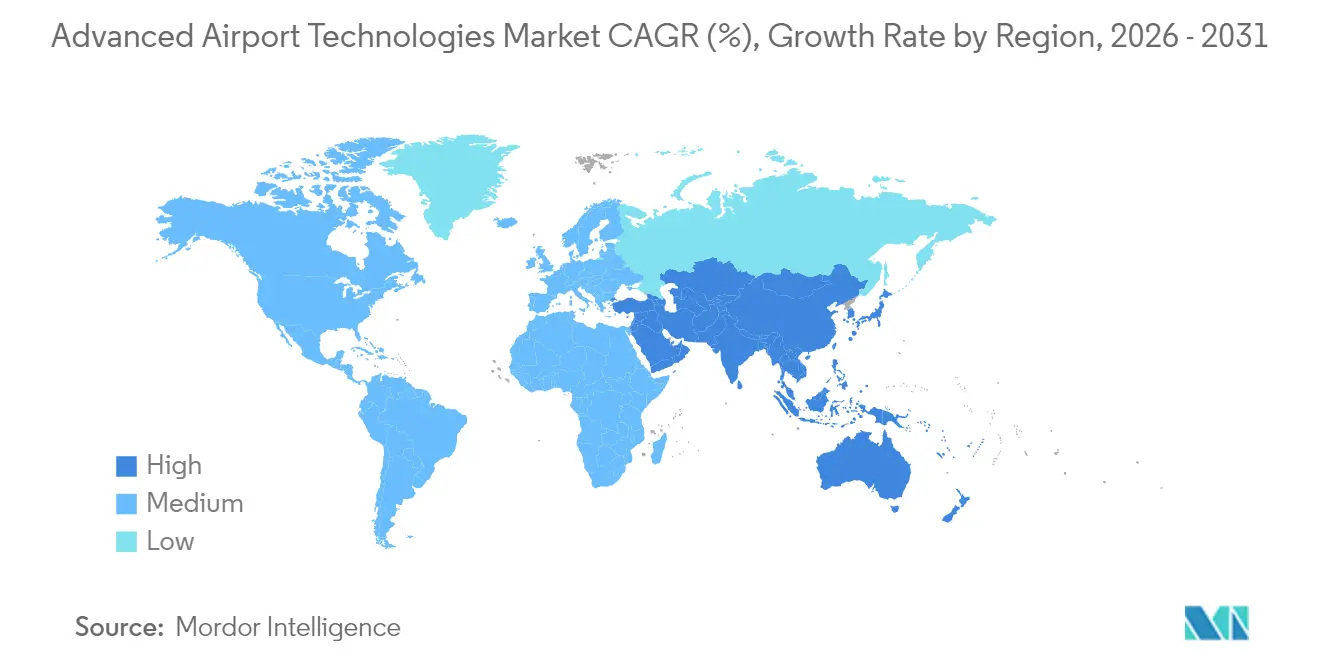
Asia-Pacífico es la región con mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.03 %, impulsada por los 174 millones de viajeros que recibió India en 2024 y una enorme cartera de nuevos aeropuertos. La construcción de la Terminal 5 de Changi, con un presupuesto de 3.5 millones de dólares, incorpora robótica e inteligencia artificial, estableciendo un referente regional. Incheon aspira a un 100 % de electricidad renovable para 2040, lo que impulsa los pedidos de sistemas de gestión energética inteligente. Las expansiones multiciudad de China y los compromisos de Corea del Sur con el programa RE100 amplían las oportunidades, convirtiendo a la región en el eje del mercado de tecnologías aeroportuarias avanzadas hasta 2031.
Panorama regulatorio
La regulación de las tecnologías aeroportuarias avanzadas se rige por los estándares globales de seguridad y su transposición regional a normas de obligado cumplimiento. En Europa, la EASA actualizó sus Reglas de Fácil Acceso para Aeródromos en marzo de 2026, mientras que la NPA 2026-01 impulsa la incorporación de las enmiendas del Anexo 14 de la OACI a los requisitos de la UE. Este refuerzo está impulsando mejoras orientadas al cumplimiento normativo en la infraestructura de la zona de operaciones, los procedimientos operativos y los sistemas digitales de apoyo.
En Estados Unidos, la Ley de Reautorización de la FAA de 2024 creó un camino más claro para que los aeropuertos adquieran herramientas digitales para la construcción y modernización, complementando los esfuerzos de modernización relacionados con NextGen. A nivel mundial, la OACI continúa formalizando la agenda de digitalización mediante su guía de implementación MET-SWIM de marzo de 2025 y el Plan de Implementación de la Región MID para Conjuntos de Datos Digitales de abril de 2026, con fechas de entrega previstas hasta 2031 para conjuntos de datos de mapeo de terreno, obstáculos y aeródromos. Estas iniciativas respaldan la demanda de plataformas de datos interoperables, controles de ciberseguridad e integración de sistemas alineada con los estándares.
Análisis de la cadena de valor
La cadena de valor abarca (1) organismos de normalización y gobernanza (OACI, IATA, reguladores nacionales y agencias de seguridad), (2) fabricantes de equipos originales (OEM) e integradores de sistemas que suministran sistemas de control de acceso, comunicaciones, iluminación y automatización de equipaje y manipulación, (3) proveedores de software y plataformas para bases de datos operativas aeroportuarias, gestión aeroportuaria integral, análisis y biometría, y (4) operadores aeroportuarios, aerolíneas y empresas de asistencia en tierra que adquieren, operan y mantienen estos sistemas. La interoperabilidad y la adecuación operativa se ven influenciadas por estándares de uso común y procesos como IATA CUPPS para el procesamiento de pasajeros y las Directrices Mundiales de Ranuras Aeroportuarias (WASG) de IATA, junto con los requisitos del Anexo 14 de la OACI para el diseño y las operaciones de aeródromos.
La implementación suele abarcar desde el concepto y el diseño, incluyendo la elegibilidad y la planificación para la financiación pública cuando corresponda, hasta la adquisición, la integración, el refuerzo de la ciberseguridad, la puesta en marcha y el mantenimiento y las actualizaciones a largo plazo. Los aeropuertos recurren cada vez más a alianzas que combinan hardware, plataformas en la nube y servicios en una entrega basada en resultados, mientras que la resiliencia de la cadena de suministro y las limitaciones de personal afectan los plazos de entrega de componentes críticos y la capacidad de despliegue en campo. Esto refuerza la demanda de los aeropuertos de interfaces estandarizadas, monitorización remota y cadenas de herramientas de mantenimiento predictivo en entornos de múltiples proveedores.
Panorama competitivo
Los actores multisectoriales establecidos, como Honeywell International, Inc., Cisco Systems, Inc., Thales Group, Amadeus IT Group SA, Siemens AG y SITA, controlan las relaciones de enlace y las amplias carteras, lo que permite la venta cruzada entre las capas de seguridad, comunicaciones y automatización de edificios. El año 2025 fue testigo de la consolidación: Vanderlande decidió adquirir Siemens Logistics para asegurar la automatización del manejo de equipaje, y Toyota Industries invirtió USD 1.5 billones (año fiscal 2025-2027) en tecnologías logísticas vinculadas a los aeropuertos, lo que refleja una competencia impulsada por la escala.
Las empresas disruptivas se concentran en nichos específicos de alto valor. Assaia logró visibilidad con las implementaciones de ApronAI, reduciendo los retrasos en un 6 % y aumentando la rotación en un 4 %. BigBear.ai utiliza la visión artificial para el embarque biométrico, lo que agiliza las puertas de embarque sin necesidad de renovaciones de hardware. Estas empresas se benefician al demostrar el retorno de la inversión (ROI) en ciclos de seis meses, una propuesta atractiva para los comités de compras dirigidos por directores financieros.
La convergencia de plataformas en la nube redefine el rol de los proveedores. La adquisición de CCM por parte de SITA en abril de 2025 integra diseño, interiores y TI en paquetes llave en mano, lo que indica una transición del software independiente hacia una entrega integral. Las barreras del mercado siguen siendo moderadas; los costos de cambio favorecen a las empresas establecidas, pero los aeropuertos exigen API abiertas que permitan la interoperabilidad entre especialistas. La intensidad competitiva se centra en la capacidad de IA, las certificaciones de ciberseguridad y las credenciales de sostenibilidad, factores que ahora diferencian las ofertas tanto como el precio.
Líderes de la industria de tecnologías aeroportuarias avanzadas
Grupo Thales
SITA
Siemens AG
Grupo Amadeus IT, SA
Honeywell International, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Sun Group y SITA firmaron una alianza estratégica para implementar plataformas de autoservicio para el procesamiento de pasajeros, embarque biométrico y datos en tiempo real en los aeropuertos internacionales de Phu Quoc y Van Don en Vietnam. Esta colaboración vincula la digitalización de los aeropuertos con el desarrollo de un ecosistema más amplio de aviación y turismo, ampliando el papel de las plataformas integradas más allá de la automatización de los puntos de control.
- Abril de 2025: SITA adquirió CCM para combinar sus capacidades de diseño y ejecución de proyectos aeroportuarios con su tecnología y plataformas en la nube. Esto permite implementaciones llave en mano donde el diseño de la terminal, los flujos de pasajeros y la arquitectura de TI se diseñan conjuntamente, lo que reduce el tiempo de implementación para programas que abarcan todo el aeropuerto.
- Diciembre de 2024: GMR Airports implementó un gemelo digital con inteligencia artificial en el Aeropuerto Internacional Rajiv Gandhi. Esta implementación refleja un cambio hacia la planificación operativa basada en datos y flujos de trabajo de mantenimiento predictivo que conectan activos y procesos en todo el entorno aeroportuario.
Alcance y metodología
Las tecnologías aeroportuarias avanzadas se refieren a innovaciones y sistemas de vanguardia diseñados para mejorar la eficiencia, la seguridad y la experiencia de los pasajeros en los aeropuertos. Estas tecnologías pueden incluir autenticación biométrica, vehículos autónomos, manejo inteligente de equipaje, controles de seguridad basados en inteligencia artificial y soluciones avanzadas de gestión del tráfico aéreo, revolucionando la forma en que los aeropuertos operan y brindan servicios.
El mercado de tecnologías aeroportuarias avanzadas está segmentado por tipo y geografía. Por tipo, el mercado se segmenta en comunicaciones aeroportuarias, software de gestión aeroportuaria, sistemas de aparcamiento, sistemas de control de manipulación de pasajeros, equipaje y carga, sistemas de señalización digital aeroportuaria y ayudas, orientación e iluminación para el aterrizaje. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América Latina, Oriente Medio y África.
El informe ofrece tamaño de mercado y pronósticos para todos los segmentos anteriores en valor (USD)
| Sistemas de comunicaciones aeroportuarias |
| Software de gestión de aeropuertos |
| Manejo de pasajeros/equipaje/carga |
| Sistemas de seguridad y detección |
| Equipos de manipulación en tierra y aire |
| Ayudas para el aterrizaje, guía e iluminación |
| Sistemas de señalización digital para aeropuertos |
| Soluciones de estacionamiento inteligente y movilidad terrestre |
| Lado del terminal |
| Lado aire |
| Lado tierra |
| Procesamiento y experiencia de pasajeros |
| Operaciones Aeronáuticas y ATC/ATM |
| Gestión de activos e instalaciones |
| Soluciones inteligentes para ingresos minoristas y no aeronáuticos |
| Bujes grandes de clase A (más de 25 mppa) |
| Aeropuertos medianos de clase B (5 a 25 mppa) |
| Aeropuertos pequeños y regionales de clase C (menos de 5 mppa) |
| Local/Propietario |
| Nube y SaaS |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Resto de Sudamérica | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Por tipo de tecnología | Sistemas de comunicaciones aeroportuarias | ||
| Software de gestión de aeropuertos | |||
| Manejo de pasajeros/equipaje/carga | |||
| Sistemas de seguridad y detección | |||
| Equipos de manipulación en tierra y aire | |||
| Ayudas para el aterrizaje, guía e iluminación | |||
| Sistemas de señalización digital para aeropuertos | |||
| Soluciones de estacionamiento inteligente y movilidad terrestre | |||
| Por área de operación | Lado del terminal | ||
| Lado aire | |||
| Lado tierra | |||
| por Aplicación | Procesamiento y experiencia de pasajeros | ||
| Operaciones Aeronáuticas y ATC/ATM | |||
| Gestión de activos e instalaciones | |||
| Soluciones inteligentes para ingresos minoristas y no aeronáuticos | |||
| Por tamaño/clase del aeropuerto | Bujes grandes de clase A (más de 25 mppa) | ||
| Aeropuertos medianos de clase B (5 a 25 mppa) | |||
| Aeropuertos pequeños y regionales de clase C (menos de 5 mppa) | |||
| Por modo de implementación | Local/Propietario | ||
| Nube y SaaS | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Resto de Asia-Pacífico | |||
| Sudamérica | Brazil | ||
| Resto de Sudamérica | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor del mercado de tecnologías aeroportuarias avanzadas en 2026?
El mercado está valorado en USD 30.73 mil millones en 2026 y se prevé que alcance los USD 38.59 mil millones para 2031, lo que refleja una CAGR del 4.66%.
¿Qué segmento crece más rápido dentro del mercado de tecnologías aeroportuarias avanzadas?
La identificación biométrica de pasajeros lidera con una tasa de crecimiento anual compuesta (CAGR) del 6.14 % hasta 2031, a medida que los aeropuertos buscan viajes de pasajeros sin inconvenientes.
¿Por qué se están acelerando las implementaciones de la nube en los aeropuertos?
Las plataformas en la nube reducen los costos iniciales, ofrecen escalabilidad y cumplen con los nuevos marcos de cumplimiento, lo que impulsa una CAGR del 5.76 % hasta 2031.
¿Qué región ofrece las mayores perspectivas de crecimiento?
Asia-Pacífico registra una CAGR del 7.03%, respaldada por la construcción de nuevas áreas a gran escala y la rápida recuperación de los pasajeros.
¿Cómo influyen las preocupaciones sobre ciberseguridad en la compra de tecnología?
Dado que el 73% de los aeropuertos consideran la ciberseguridad como una prioridad, las soluciones que cumplen con estrictas normas de protección de datos obtienen preferencia en las adquisiciones.


