

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
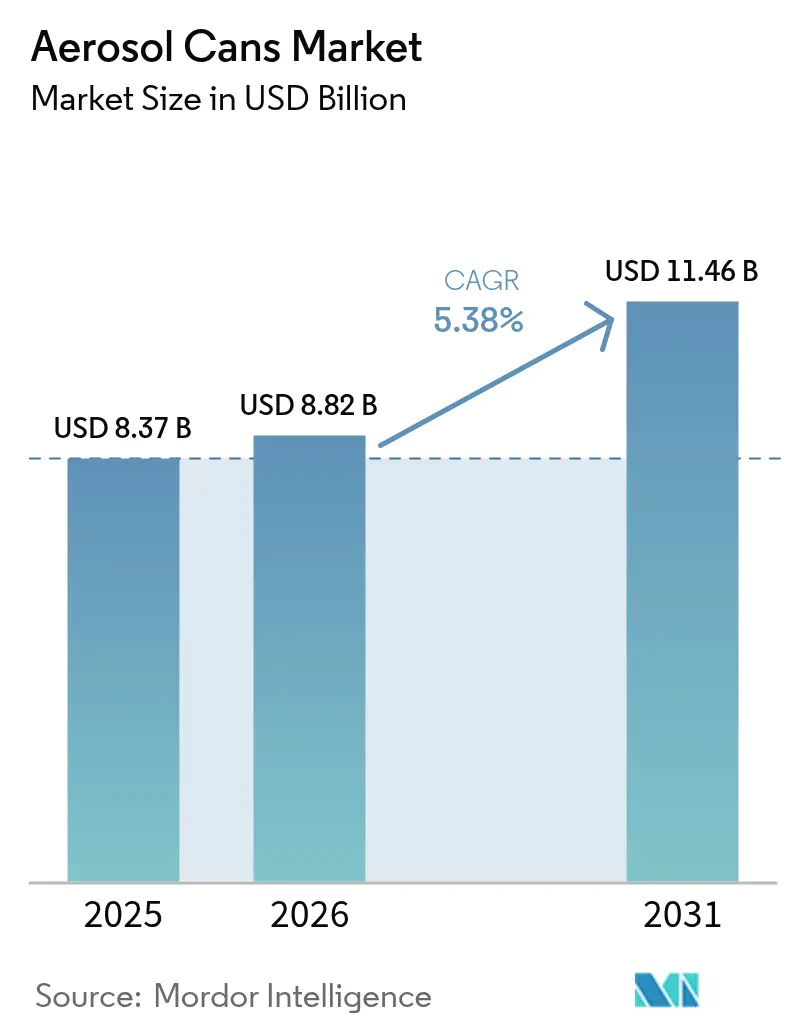
| Tamaño del mercado (2026) | USD 8.82 mil millones |
| Tamaño del mercado (2031) | USD 11.46 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.38% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de latas de aerosol por Mordor Intelligence
Se espera que el tamaño del mercado de latas de aerosol crezca de USD 8.37 mil millones en 2025 a USD 8.82 mil millones en 2026 y se pronostica que alcance los USD 11.46 mil millones para 2031 con una CAGR del 5.38% durante 2026-2031. Las marcas de cuidado personal están intensificando las inversiones en formatos monomateriales de aluminio y plástico que simplifican el reciclaje, mientras que los convertidores compiten para calificar las líneas de propulsores de gas comprimido que evitan los límites de compuestos orgánicos volátiles. El cambio hacia paquetes de menos de 100 ml se está acelerando porque los modelos de suscripción y directo al consumidor recompensan los paquetes más ligeros y la variedad de tamaños de prueba. Las tarifas de aluminio bajo los esquemas de responsabilidad extendida del productor están impulsando a los propietarios de marcas a obtener contenido reciclado posconsumo, y el nuevo aluminio primario libre de carbono está ganando terreno en los lanzamientos de desodorantes y lacas para el cabello de primera calidad. La intensidad competitiva sigue siendo moderada porque los especialistas regionales y las empresas tecnológicas emergentes aún pueden crear nichos a pesar de las ventajas de escala de Ball Corporation, Crown Holdings, Ardagh Metal Packaging y Trivium Packaging.
Conclusiones clave del informe
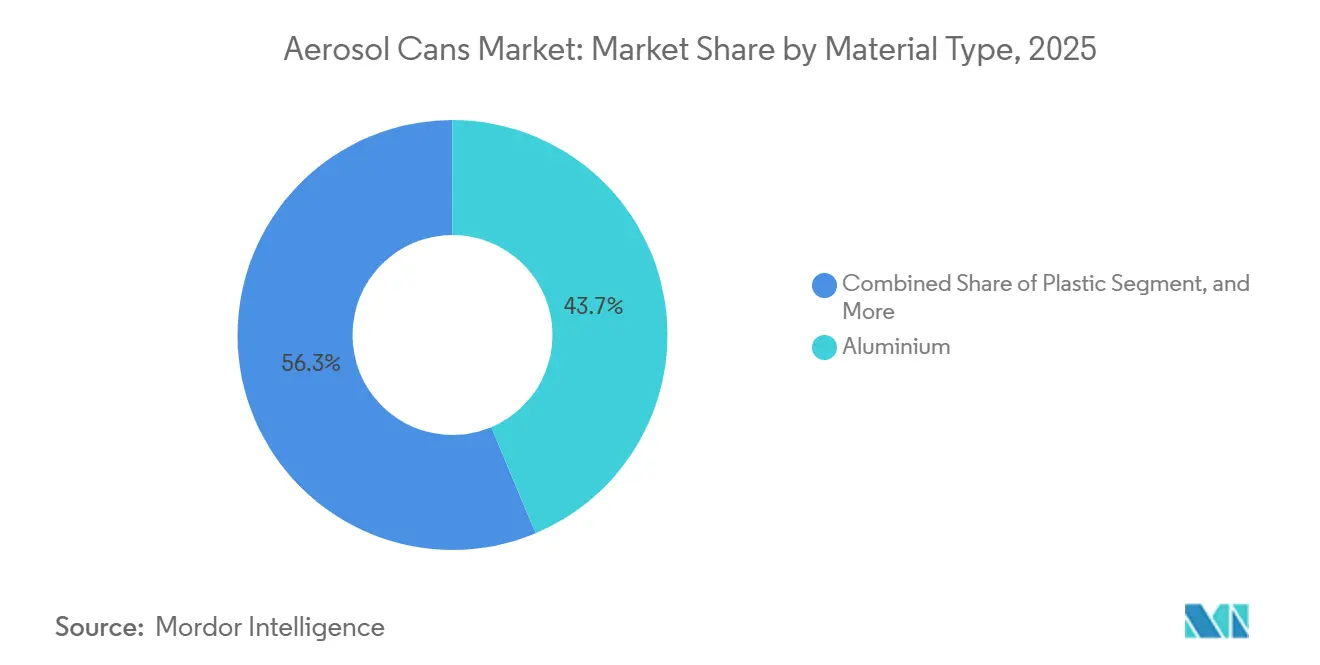
- Por tipo de material, el aluminio lideró con el 43.67% de la participación de mercado de latas de aerosol en 2025, mientras que el plástico avanza a una CAGR del 6.39% hasta 2031.
- Por tipo de lata, los diseños de dos piezas representaron el 47.94 % del tamaño del mercado de latas de aerosol en 2025 y están creciendo a una CAGR del 5.94 % hasta 2031.
- Por tipo de propulsor, el gas licuado mantuvo una participación del 52.63% en 2025, mientras que el gas comprimido se expandió a una CAGR del 5.91% hasta 2031.
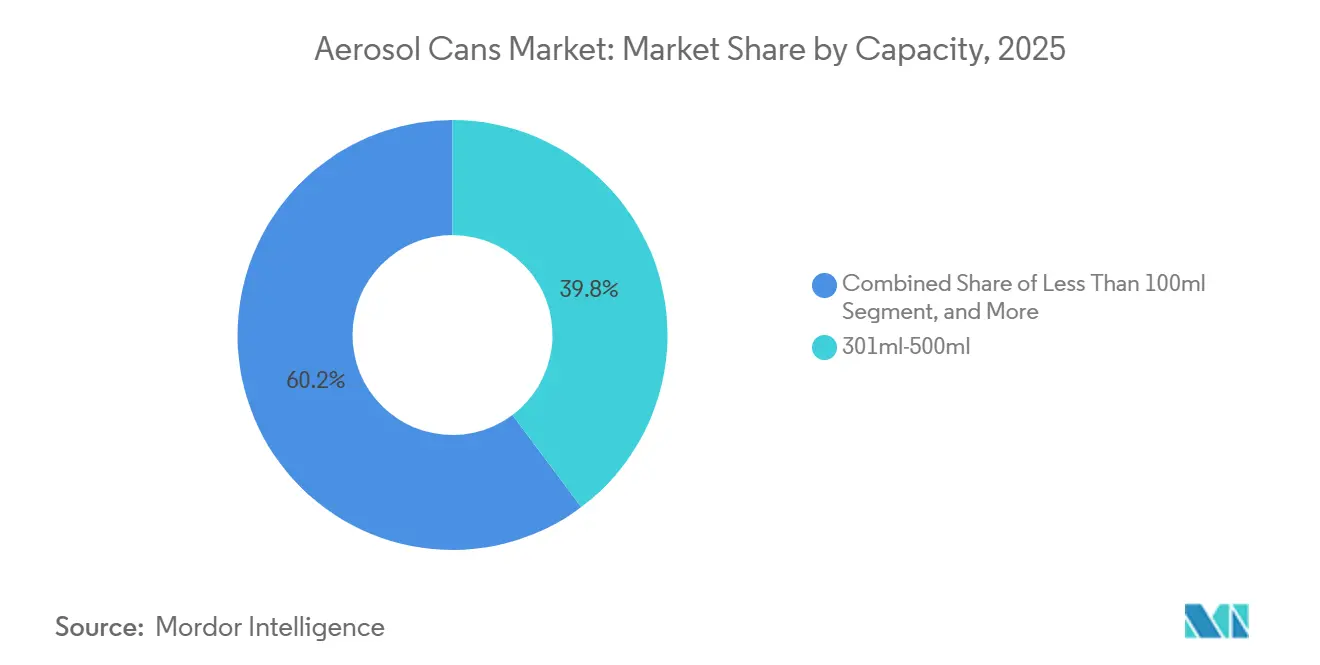
- Por capacidad, los formatos de 301 ml a 500 ml representaron el 39.77 % de la participación de mercado en 2025, y los envases de menos de 100 ml están creciendo a una CAGR del 6.17 % hasta 2031.
- Por industria de usuario final, el cuidado personal y los cosméticos representaron el 54.82% de la demanda en 2025, mientras que los aerosoles farmacéuticos y de atención médica están creciendo a una CAGR del 6.74% hasta 2031.
- Por geografía, Europa tuvo una participación del 32.46% en 2025, y se pronostica que Asia-Pacífico crecerá a una CAGR del 6.33% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de latas de aerosol
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alineación entre la reciclabilidad y la economía circular | + 1.2% | Global, más fuerte en Europa y América del Norte | Mediano plazo (2-4 años) |
| Aumento de la demanda de productos de cuidado personal y cosméticos | + 1.5% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África | Corto plazo (≤ 2 años) |
| Transición a propelentes ecológicos y de bajo contenido de COV | + 0.9% | América del Norte y Europa, emergiendo en Asia-Pacífico | Mediano plazo (2-4 años) |
| Diferenciación lista para la venta en el comercio electrónico | + 0.7% | Ganancias globales tempranas en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Impulso regulatorio para envases monomateriales | + 0.8% | Europa y Reino Unido, emergentes en Canadá y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Surgimiento de formatos de aerosoles nutracéuticos/OTC | + 0.5% | América del Norte y Europa, naciente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alineación entre la reciclabilidad y la economía circular
Las tasas de reciclaje de aluminio superan el 75% en todo el mundo, y el acero supera el 85% en Europa, por lo que los reguladores consideran a ambos sustratos como pilares de una economía circular. [1] Lynn L. Bergeson, “Forecast for US Federal and International Chemical Regulatory Policy 2026,” Bergeson & Campbell PC, lawbc.com Las tarifas de responsabilidad extendida del productor del Reino Unido, 266 GBP por tonelada para el aluminio y 259 GBP por tonelada para el acero, recompensan directamente a las latas con un mayor contenido reciclado posconsumo. El compromiso de Beiersdorf para 2024 de alcanzar el 50% de adornos de aluminio reciclado, con un carbono incorporado aproximadamente un 40% menor, está animando a los minoristas a exigir compromisos similares. Las normas de la Unión Europea, vigentes a partir de 2026, insisten en que todos los envases sean reciclables para 2030, y prototipos como Click and Spray sin vaso de Purple Holding reducen el uso de aluminio en un 5% al tiempo que simplifican la clasificación. Los transformadores que no pueden rediseñar sus productos para formatos monomateriales se enfrentan a costes cada vez mayores y a una reducción del espacio en los estantes, ya que los minoristas clasifican a los proveedores según sus indicadores de reciclabilidad.
Aumento de la demanda de productos de cuidado personal y cosméticos
Las ventas en línea de aerosoles de China superaron los 5 mil millones de latas en 2025, aumentando un 12.6% interanual en la adopción de desodorantes, champús secos y protectores solares. [2] Circle Economy Foundation, “Sustainable Aerosol Packaging Market Supply Chain and Competitive Analysis 2026-2034,” knowledge-hub.circle-economy.com Los aerosoles de protector solar han superado a las lociones en las playas porque se aplican más rápido y limitan el contacto de las manos, una preferencia ligada a la conciencia de higiene pospandemia. El actuador Nebula de Salvalco, lanzado en febrero de 2025, se combina con nitrógeno inerte o aire comprimido para proporcionar un aerosol más seco, lo que apoya la marca neutral en cuanto al género. Las latas miniatura de menos de 100 ml, expandiéndose a una CAGR del 6.17%, permiten a las marcas introducir nuevas fórmulas a través de cajas de suscripción sin grandes inventarios. Los aerosoles cosméticos siguen estando poco regulados en comparación con las mercancías peligrosas, aunque la actualización de las Naciones Unidas de 2025 puede provocar revisiones de etiquetas para ciertas cargas de fragancia.
Transición a propelentes ecológicos y de bajo contenido de COV
El nitrógeno y el aire comprimido están creciendo a una CAGR del 5.91 % porque eliminan los COV de hidrocarburos y eliminan las advertencias de inflamabilidad, facilitando el transporte y el almacenamiento. [3] Sarah McCrady, “Introducing Our New Nebula Actuator”, Salvalco, salvalco.com Eco-Valve, respaldado por la investigación de la Universidad de Salford, ofrece una calidad de pulverización comparable a la del gas licuado sin el riesgo de ignición. Las normas de la EPA de EE. UU. y la alineación de California limitan la masa de COV, impulsando a las marcas hacia gases no reactivos. El dimetil éter ofrece una solución provisional con un menor potencial de calentamiento global, aunque el suministro fuera de Asia-Pacífico es limitado. La tecnología bag-on-valve, popular en la industria farmacéutica y alimentaria, mantiene el propelente separado, lo que permite fórmulas sin conservantes a pesar de los mayores costos de los componentes.
Diferenciación lista para la venta en el comercio electrónico
Los formatos de menos de 100 ml prosperan en línea gracias a que los paquetes más ligeros reducen el coste del transporte, y los vídeos de unboxing premian las latas de plástico transparentes y esculpidas que destacan en las pantallas de los móviles. La nueva planta de Summit Packaging en Toluca añade 250 millones de unidades de capacidad regional, acortando los plazos de entrega para los centros logísticos de Norteamérica. La envolvedora Compact de Polypack agrupa los aerosoles en paquetes dobles y triples a una velocidad de 240 botellas por minuto, lo que permite a las marcas agrupar pedidos por suscripción sin interrupciones. La fecha límite europea de 2027 para el etiquetado digital obliga a incluir códigos QR en las latas, lo que favorece a los convertidores que ya almacenan datos de trazabilidad y reciclaje en línea.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normativas estrictas sobre COV y eliminación | -0.6% | América del Norte y Europa, emergiendo en los centros urbanos de Asia y el Pacífico | Corto plazo (≤ 2 años) |
| Volatilidad en los precios del aluminio y el acero | -0.8% | Global, agudo donde se importan materias primas | Corto plazo (≤ 2 años) |
| El auge de los formatos recargables y concentrados | -0.4% | Europa y América del Norte, naciente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Percepción ecológica de los aerosoles por parte del consumidor | -0.3% | Europa y América del Norte, impacto limitado en los mercados emergentes | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Normativas estrictas sobre COV y eliminación
La norma 40 CFR Parte 59 de la EPA de Estados Unidos y las normas paralelas de California limitan los niveles de COV en lacas y limpiadores, lo que implica que los formuladores se enfrentan a pruebas adicionales y ciclos de desarrollo de productos más largos. La revisión de las Naciones Unidas de septiembre de 2025 introdujo una clase de peligro de potencial de calentamiento, lo que obliga a modificar las etiquetas para 2026-2027. Las enmiendas europeas, que entrarán en vigor en 2026, incorporan códigos QR y exigen el almacenamiento en línea de datos de peligro durante 10 años, lo que supone una carga económica para los pequeños convertidores. La actualización de Brasil de 2025 exige el etiquetado en portugués para las importaciones, y la EPA está reduciendo los umbrales de notificación de PFAS, lo que añade incertidumbre para las latas con recubrimientos fluorados. Las latas parciales podrían clasificarse como peligrosas al desecharse, lo que aumenta los costes de logística inversa para los programas de recarga.
Volatilidad en los precios del aluminio y el acero
El aluminio en la Bolsa de Metales de Londres (LME) se cotizó entre USD 2,200 y USD 2,700 por tonelada durante 2024-2025, una oscilación del 23% que afectó a los convertidores sin acceso a coberturas. El acero experimentó turbulencias similares en medio de los picos de energía y los recortes de capacidad en China. Las primeras latas comerciales de Alcoa y Ball utilizan una mezcla de metal ELYSIS libre de carbono, elaborada a partir de materia prima reciclada, con suministro primario, lo que demuestra una vía para estabilizar los costos, pero con un sobreprecio. La mejora de Plastipak por USD 53.8 millones en Luisiana busca aumentar la entrada de plástico reciclado, lo que indica una cobertura más amplia contra la volatilidad de los precios de la materia prima virgen. Los convertidores más pequeños que carecen de acceso a los mercados de futuros se enfrentan a la mayor presión sobre los márgenes, lo que acelera las fusiones y la integración vertical.
Análisis de segmento
Por tipo de material: El dominio del aluminio se une a la innovación del plástico
El aluminio mantuvo el 43.67 % de la demanda en 2025 como el sustrato predilecto para aerosoles de cuidado personal, domésticos y alimentarios. Su infinita reciclabilidad y compatibilidad con líneas de extrusión por impacto de alta velocidad garantizan el liderazgo en volumen, incluso con una tasa de crecimiento anual compuesta (TCAC) del 6.39 % para las latas de plástico. La contribución del plástico al mercado de latas de aerosol sigue siendo modesta, pero está creciendo, ya que las paredes transparentes, los contornos personalizados y los menores costos de moldeo permiten lanzamientos rápidos en el comercio electrónico. El metal libre de carbono ELYSIS, mezclado al 50 % con chatarra posconsumo, sustenta las líneas de desodorantes premium que buscan credenciales bajas en carbono sin sacrificar el rendimiento.
El aluminio ligero mantiene bajos los costos de envío, una ventaja que se ve reforzada por las ventas en línea, mientras que la hojalata y el acero están vinculados a limpiadores y lubricantes para automóviles, que son sensibles al precio. Las carrocerías híbridas y de materiales compuestos se enfrentan a un aumento de las tarifas debido a que las normas europeas penalizan los paquetes que dificultan la clasificación. La iniciativa de Beiersdorf de utilizar el 50 % de aluminio reciclado ejemplifica cómo los minoristas y los organismos reguladores recompensan el abastecimiento de circuito cerrado. La adopción del plástico se concentra en las miniaturas para aerosoles de viaje y nutracéuticos, mientras que el aluminio sigue dominando los volúmenes de desodorantes y lacas para el cabello de 150 a 500 ml.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de lata: la eficiencia de dos piezas impulsa la cuota de mercado
Las latas de dos piezas representaron una cuota de mercado del 47.94 % en 2025 gracias a los procesos de embutición y planchado que reducen el uso de metal, eliminan las costuras laterales soldadas y permiten velocidades de línea superiores a 300 latas por minuto. Esta eficiencia sustenta una tasa de crecimiento anual compuesta (TCAC) del 5.94 % hasta 2031, superando a los formatos de una y tres piezas. Los cuerpos de una pieza se utilizan en aerosoles farmacéuticos y alimentarios de nicho, donde la integridad hermética prevalece sobre el coste unitario. Las latas soldadas de tres piezas persisten en unidades de almacenamiento de referencia (SKU) domésticas e industriales de gran diámetro, pero se enfrentan a penalizaciones por reciclaje debido a la dificultad de clasificar las secciones de las costuras.
La planta de Summit Packaging en Toluca instala líneas de válvulas reguladoras de alta velocidad optimizadas para carcasas de dos piezas, lo que confirma la preferencia de inversión de capital por esta arquitectura. Click and Spray de Purple Holding elimina la necesidad de un soporte para la válvula, lo que reduce el uso de aluminio en un 5% y ahorra segundos en los cambios, a la vez que mejora la reciclabilidad. A medida que aumentan las tarifas de responsabilidad extendida del productor, las marcas podrían preferir las latas de dos piezas que utilizan componentes monomateriales más sencillos y cumplen con los plazos de reciclabilidad de 2030 con mayor facilidad que las carcasas soldadas.
Por tipo de propulsor: el gas comprimido gana terreno frente a los combustibles licuados actuales
Los hidrocarburos licuados mantuvieron una participación del 52.63 % en 2025 gracias a su bajo coste, el tamaño de las gotas y décadas de familiaridad con el consumidor. Sin embargo, los gases comprimidos, principalmente nitrógeno y aire, avanzan a una tasa de crecimiento anual compuesta (TCAC) del 5.91 %, ya que los formuladores priorizan las etiquetas de cero COV y los envíos no peligrosos. La Eco-Valve de Salvalco ofrece un patrón de pulverización comparable con nitrógeno, eliminando los indicadores de inflamabilidad del envase. El éter dimetílico ofrece una alternativa con menor calentamiento en Asia-Pacífico, pero la escasez de suministro occidental frena el crecimiento.
Las bolsas con válvula de bolsa aíslan el producto del propelente, cumpliendo con los requisitos de ausencia de conservantes y capacidad de 360 pulverizaciones para las líneas farmacéuticas y de protección solar, a pesar del aumento del coste unitario. La actualización de la clasificación de las Naciones Unidas para 2025 podría exigir la divulgación de información sobre el calentamiento global en las etiquetas de hidrocarburos, lo que podría acelerar la transición al nitrógeno. Si bien el mercado de aerosoles seguirá dependiendo del gas licuado hasta 2031, el gas comprimido está en condiciones de dominar el segmento premium y ganar cuota de mercado allí donde la logística, los seguros y la simplificación de las clases de riesgo justifiquen su mayor relación peso-llenado.
Por capacidad: la miniaturización se acelera para el comercio electrónico
Las latas de 301 ml a 500 ml representaron el 39.77 % del volumen de 2025, ya que equilibran la comodidad de consumo con el impacto en el anaquel. Sin embargo, los envases de menos de 100 ml se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 6.17 % hasta 2031, impulsada por la agrupación de cajas de suscripción, las normas de equipaje de mano de las aerolíneas y los menores costos de flete por peso dimensional. El rango de 101 ml a 300 ml sigue siendo un factor clave en el comercio promocional y de viajes, mientras que los tamaños superiores a 500 ml se utilizan para aplicaciones de garaje, industriales y selladores de juntas.
La envolvedora retráctil compacta de Polypack permite paquetes de aerosol dobles y triples a 240 unidades por minuto, lo que permite a las marcas vender kits de prueba en línea sin necesidad de reequipar. El inhalador de mentol de 2 ml de Beijing HKKY Medical ilustra la miniaturización extrema en los segmentos de bienestar que exigen la comodidad de las monodosis. Las latas de plástico prosperan en estos tamaños de bolsillo gracias a la transparencia y las formas divertidas que brillan en las redes sociales, mientras que el aluminio mantiene su dominio en los envases de desodorante de 150 ml, donde la velocidad de la línea y el coste por pulverización siguen siendo clave.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por industria de usuario final: la atención médica supera al cuidado personal
Los productos de cuidado personal y cosméticos representaron el 54.82% de la demanda en 2025, abarcando desodorantes, lacas, champús secos y protectores solares. El crecimiento se está ralentizando en los mercados occidentales maduros, lo que impulsa a las marcas hacia propuestas premium, sostenibles y neutrales en cuanto al género. Los aerosoles para el cuidado de la salud y la industria farmacéutica, incluyendo inhaladores de dosis medida y vaporizadores nasales, están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 6.74%, a medida que el envejecimiento de la población y la concienciación sobre la salud respiratoria impulsan el volumen de unidades. El vaporizador nasal Otrivin de Haleon, impulsado por la bomba de microgotas de Aptar Pharma, demuestra cómo las bombas sin propelente pueden complementar o incluso reemplazar las válvulas de aerosol tradicionales en la administración de medicamentos.
Las solicitudes de patentes relacionadas con las vitaminas B12 y la melatonina en aerosol apuntan a una mayor interrelación con los nutracéuticos, que va más allá de los inhaladores tradicionales de albuterol o fluticasona. Los aerosoles para uso doméstico, automotriz, de pintura y alimentario representan el 45.18 % restante y presentan un crecimiento moderado, a medida que los modelos de recarga de concentrado y las estrictas limitaciones de COV moderan la demanda. El sector sanitario, respaldado por estrictos requisitos de precisión de dosis, impulsa a los convertidores a invertir en líneas de sala limpia y trazabilidad mediante código de barras, lo que refuerza las barreras de entrada para los llenadores de uso general.
Análisis geográfico
Mercado europeo de latas de aerosol
Europa representó el 32.46 % de la demanda mundial en 2025, impulsada por Alemania y Francia, donde los aerosoles para el cuidado personal representaron más de la mitad del volumen. Las tasas de responsabilidad del productor de 266 GBP por tonelada de aluminio en el Reino Unido y el mandato de reciclabilidad de la Unión Europea para 2030 impulsan a las marcas hacia el uso de contenido reciclado posconsumo, válvulas monomaterial y propelentes de gas comprimido. Las normas de etiquetado digital de la UE, que entrarán en vigor en 2027, exigen códigos QR vinculados a datos de peligros en línea de 10 años, lo que obliga a los convertidores a desarrollar sistemas de información robustos. La estricta red regulatoria europea posiciona a la región como una plataforma de lanzamiento para mezclas de aluminio bajas en carbono y diseños de válvulas sin copa antes de su lanzamiento a nivel mundial.
APAC Aerosol Cans Market
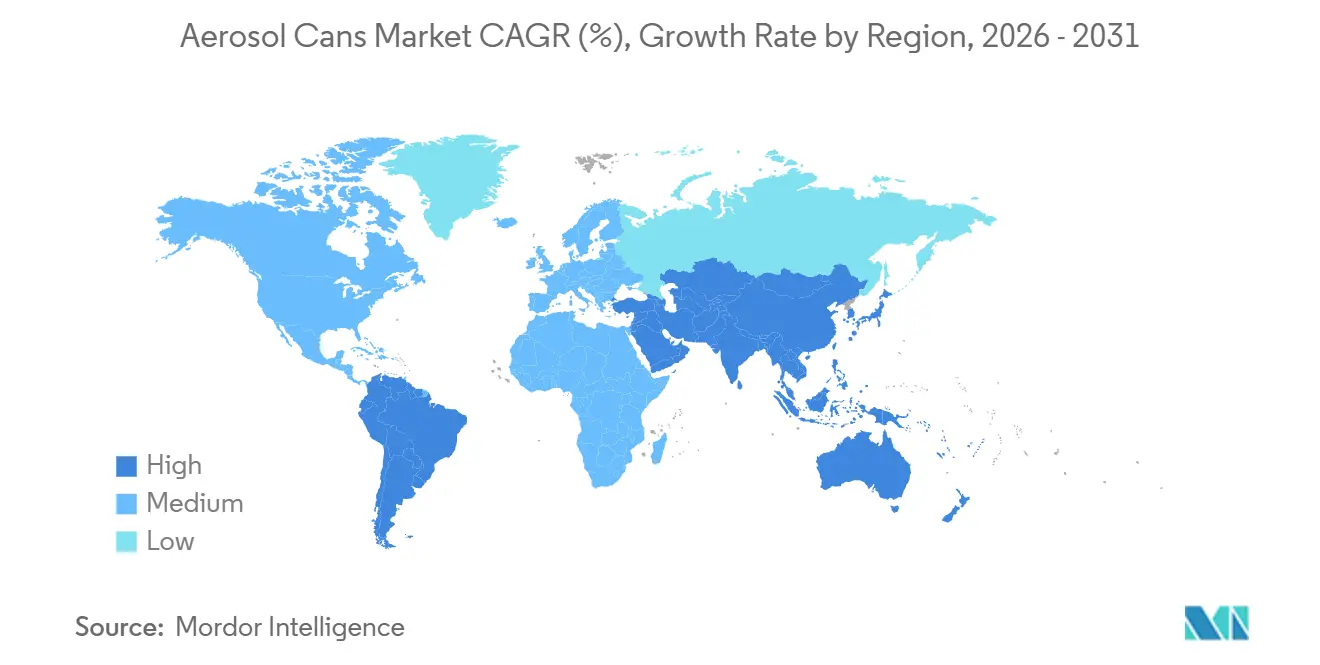
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.33 % hasta 2031, a medida que China e India se urbanizan y aumenta el poder adquisitivo de la clase media. China vendió más de 5 millones de envases de productos de cuidado personal en línea en 2025, un 12.6 % más interanual, lo que convierte a los canales digitales en el principal campo de batalla. Japón y Corea del Sur se centran en productos de protección solar premium y aerosoles farmacéuticos, mientras que el auge de los desodorantes en India atrae a envasadores regionales. Las expansiones de capacidad local en el Sudeste Asiático e India acortan las cadenas de suministro y protegen a las marcas de la volatilidad del transporte. Si bien la presión regulatoria sobre los COV y la reciclabilidad es inferior a la de Europa, los gobiernos están mostrando su intención de converger, lo que impulsa a las multinacionales a anticiparse a futuras normativas con propulsores más ecológicos.
The Americas and MEA Aerosol Cans Market
Norteamérica muestra una expansión constante, aunque más lenta, a medida que la madurez del mercado se cruza con los límites máximos de COV y el creciente interés de los consumidores en alternativas rellenables. Las normas de la EPA y la alineación de la OSHA con las etiquetas de las Naciones Unidas exigen presupuestos de reformulación y actualizaciones de datos de riesgos. México emerge como un centro de llenado competitivo en costos, vinculado al comercio minorista estadounidense, como lo demuestra la planta de Summit Packaging en Toluca, que abastece a los centros de reabastecimiento de comercio electrónico. Sudamérica, con Brasil a la cabeza, ofrece un potencial alcista moderado, atenuado por la fluctuación monetaria y la complejidad de la ruta al mercado. Los mercados de Oriente Medio y África siguen siendo incipientes; la demanda se concentra en los estados del Consejo de Cooperación del Golfo y Sudáfrica, donde las marcas occidentales de cuidado personal gozan de un posicionamiento premium, pero enfrentan limitaciones en la elasticidad de precios.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
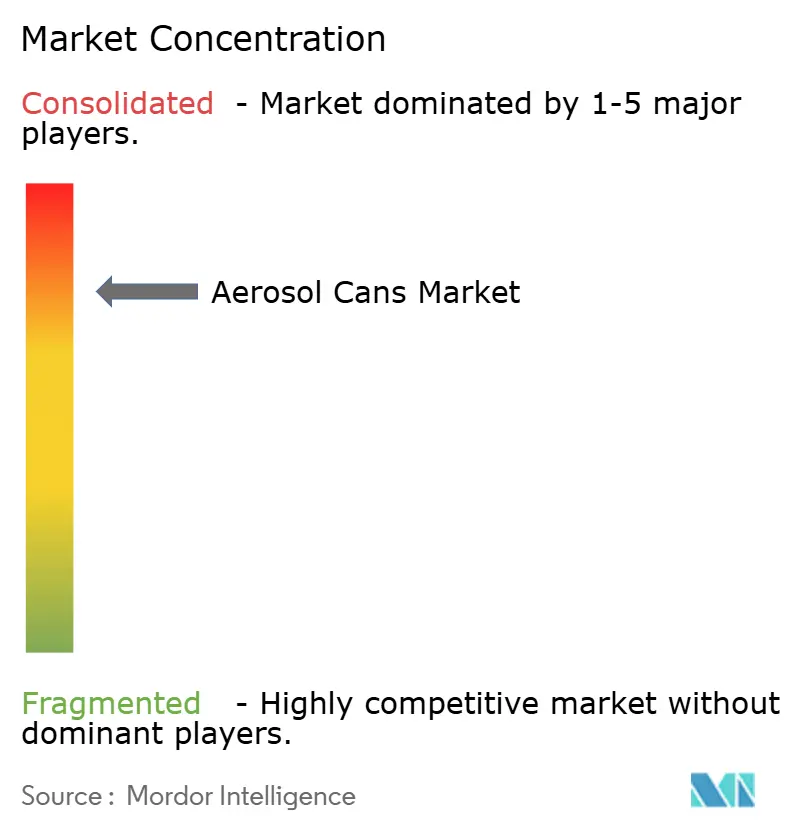
Cuatro multinacionales, Ball Corporation, Crown Holdings, Ardagh Metal Packaging y Trivium Packaging, conforman un mercado donde las cinco principales empresas controlan aproximadamente el 55% del volumen global, dejando espacio para especialistas locales y empresas tecnológicas emergentes. Las estrategias se centran en la integración vertical en los flujos de metal reciclado, la presencia regional de fabricación y las válvulas patentadas que habilitan los sistemas de gas comprimido. La colaboración entre Alcoa y Ball para el aluminio libre de carbono ELYSIS ilustra cómo la innovación en materiales diferencia las ofertas premium y protege contra la volatilidad de los precios spot de los metales.
Los convertidores regionales invierten en capacidad cerca de los puntos de mayor consumo para reducir los costos de transporte y mejorar la capacidad de respuesta. La planta de Summit Packaging en Toluca ejemplifica la escala local, combinada con certificaciones ISO y BRC que satisfacen las auditorías de marcas multinacionales. Empresas disruptivas como Alternative Packaging Solutions y Purple Holding implementan propiedad intelectual que elimina la presurización o reduce el número de componentes, logrando contratos con enfoque en la sostenibilidad. Salvalco licencia Eco-Valve y Eco-Inverted en Asia-Pacífico y Europa, obteniendo regalías a la vez que amplía la adopción del nitrógeno.
Las envasadoras medianas que no están preparadas para el uso de gas comprimido ni para el etiquetado digital corren el riesgo de ser excluidas de la bolsa a medida que los minoristas se alinean con los sistemas de evaluación de la economía circular. Es probable que se produzca una consolidación, ya que la volatilidad de las materias primas y las inversiones en cumplimiento normativo afectan a los balances financieros más débiles. Se están intensificando las colaboraciones entre empresas de tecnología de dispensación y convertidores para acelerar la entrada al mercado de formatos de aerosoles nutracéuticos y de venta libre que exigen controles de calidad farmacéutica.
Líderes de la industria de latas de aerosol
Ball Corporation
Corona Holdings, Inc.
Ardagh Metal Packaging SA
Trivium Embalaje BV
Mauser Packaging Solutions Holding Company
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Noviembre de 2025: Alcoa, Ball Corporation y Unilever lanzaron latas de aerosol para el cuidado personal y del hogar utilizando un 50 % de aluminio libre de carbono ELYSIS mezclado con un 50 % de desechos posconsumo.
- Noviembre de 2025: Plastipak Packaging presentó una expansión de USD 53.8 millones de su planta de Rapides Parish, Luisiana, agregando espacio de almacenamiento y hasta cinco nuevas líneas de producción de plástico reciclado, con una finalización del proyecto programada para el cuarto trimestre de 2026.
- Noviembre de 2025: Polypack presentó la envolvedora retráctil compacta capaz de envasar aerosoles a una velocidad de 240 botellas por minuto sin necesidad de cambiar herramientas.
- Agosto de 2025: Summit Packaging Systems inauguró una planta de aerosoles de 3,500 m² en Toluca, México, equipada con dos líneas de ensamblaje de válvulas reguladoras de alta velocidad para 250 millones de unidades al año.
Alcance del informe del mercado global de latas de aerosol
El informe de mercado de latas de aerosol está segmentado por tipo de material (aluminio, acero, hojalata, plástico, otros tipos de materiales), tipo de lata (de una pieza, de dos piezas, de tres piezas), tipo de propelente (gas comprimido, gas licuado, con válvula), capacidad (menos de 100 ml, 101 ml-300 ml, 301 ml-500 ml, más de 500 ml), sector de consumo (cuidado personal y cosméticos, cuidado del hogar, automoción e industria, salud y farmacéutica, alimentación y bebidas, pinturas y barnices, otros sectores de consumo) y geografía (Norteamérica, Sudamérica, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones de mercado se expresan en dólares estadounidenses.
Por tipo de material
| Aluminio |
| Acero |
| Hojalata |
| Plástico |
| Otros tipos de materiales |
Por tipo de lata
| Enterizos |
| Dos piezas |
| De tres piezas |
Por tipo de propulsor
| Gas comprimido | |
| Gas Licuado | Hidrocarburo |
| DME | |
| Otros gases licuados | |
| Bolsa en válvula |
Por capacidad
| Menos de 100 ml |
| 101ml-300ml |
| 301ml-500ml |
| Más de 500 ml |
Por industria del usuario final
| Cuidado personal y cosméticos |
| Cuidado del hogar |
| Automotriz e Industrial |
| Asistencia sanitaria y farmacéutica |
| Alimentos y Bebidas |
| Pinturas y Barnices |
| Otras industrias de usuarios finales |
Por geografía
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Por tipo de material | Aluminio | ||
| Acero | |||
| Hojalata | |||
| Plástico | |||
| Otros tipos de materiales | |||
| Por tipo de lata | Enterizos | ||
| Dos piezas | |||
| De tres piezas | |||
| Por tipo de propulsor | Gas comprimido | ||
| Gas Licuado | Hidrocarburo | ||
| DME | |||
| Otros gases licuados | |||
| Bolsa en válvula | |||
| Por capacidad | Menos de 100 ml | ||
| 101ml-300ml | |||
| 301ml-500ml | |||
| Más de 500 ml | |||
| Por industria del usuario final | Cuidado personal y cosméticos | ||
| Cuidado del hogar | |||
| Automotriz e Industrial | |||
| Asistencia sanitaria y farmacéutica | |||
| Alimentos y Bebidas | |||
| Pinturas y Barnices | |||
| Otras industrias de usuarios finales | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Resto de Asia y el Pacífico | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de Africa | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de latas de aerosol en 2031?
Se prevé que alcance los 11.46 millones de dólares, expandiéndose a una tasa compuesta anual del 5.38 % entre 2026 y 2031.
¿Qué segmento de la industria de usuarios finales está creciendo más rápido dentro de las latas de aerosol?
Se proyecta que el segmento de atención médica y farmacéutico crecerá a una tasa anual compuesta del 6.74 %, superando al cuidado personal.
¿Por qué los propulsores de gas comprimido están ganando terreno?
El nitrógeno y el aire eliminan los problemas de COV, eliminan los riesgos de inflamabilidad y ayudan a las marcas a lograr un estado de envío no peligroso.
¿Qué impulsa la miniaturización de los envases de aerosol?
Las latas de menos de 100 ml reducen el flete, cumplen con las normas de equipaje de mano de las aerolíneas y aumentan el muestreo de cajas de suscripción.
¿Cómo influyen las regulaciones en el diseño de los envases de aerosol?
El mandato de reciclabilidad de Europa para 2030 y las tarifas de responsabilidad extendida del productor están impulsando a los convertidores hacia latas monomateriales y fácilmente reciclables.
¿Quiénes son los principales proveedores de latas de aerosol?
Ball Corporation, Crown Holdings, Ardagh Metal Packaging y Trivium Packaging poseen juntas la mayor participación combinada, aunque el mercado sigue estando moderadamente concentrado.


