

Tamaño y participación en el mercado de adyuvantes agrícolas
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 4.55 mil millones |
| Tamaño del mercado (2031) | USD 6.40 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.10% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de adyuvantes agrícolas por Mordor Intelligence
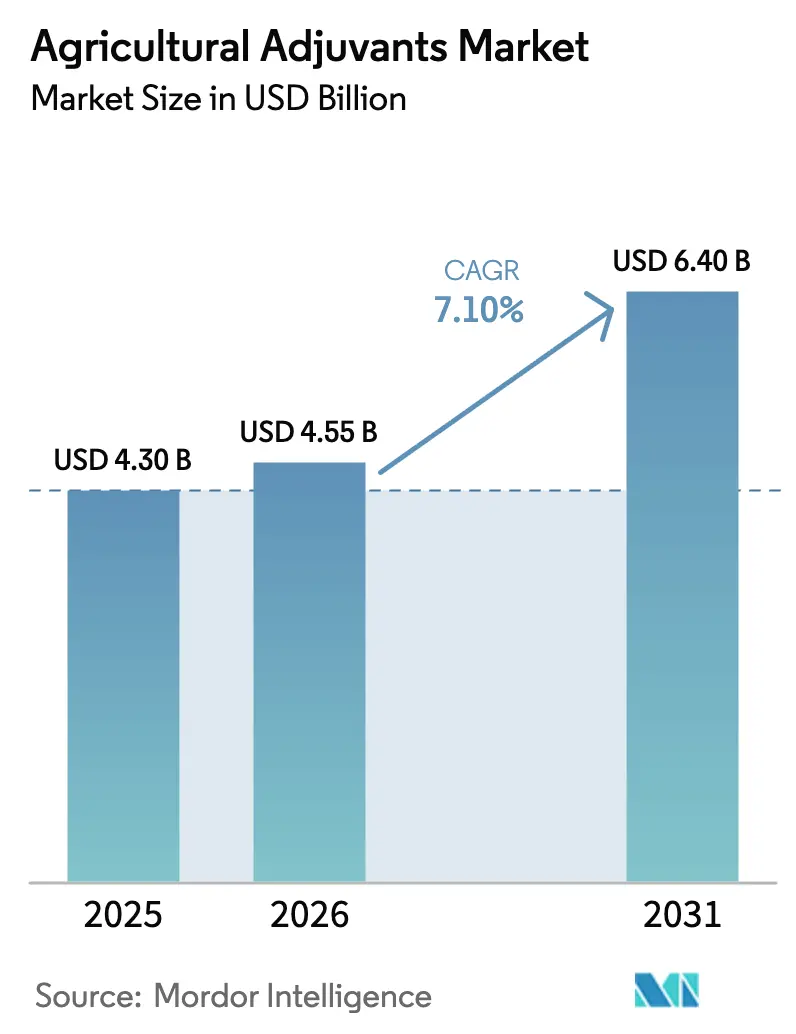
El tamaño del mercado de adyuvantes agrícolas se valoró en 4.30 millones de dólares en 2025 y se estima que crecerá de 4.55 millones de dólares en 2026 a 6.40 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 7.1 % durante el período de pronóstico (2026-2031). El aumento de los costos de los insumos, las normas más estrictas sobre la deriva de las pulverizaciones y la proliferación de semillas tolerantes a los herbicidas están impulsando a los agricultores a añadir surfactantes, aceites y polímeros de control de la deriva de ingeniería de precisión a cada tanque. Los adyuvantes activadores dominan los ingresos porque la mayoría de los herbicidas de postemergencia indican un surfactante específico en la etiqueta; sin embargo, los adyuvantes de utilidad están captando el crecimiento incremental más rápido a medida que los vehículos aéreos no tripulados, las plataformas de tasa variable y las zonas con aguas duras crean nuevos casos de uso. La demanda regional se está orientando hacia Asia-Pacífico, donde una gran flota de drones fitosanitarios pulveriza actualmente campos de cereales, algodón y hortalizas con volúmenes ultrabajos que requieren la aplicación de superesparcidores químicos para mantener la cobertura. Los programas de créditos de carbono que financian dosis reducidas de pesticidas también aumentan la intensidad del uso de adyuvantes, ya que una menor concentración de ingrediente activo requiere una mayor carga de surfactante para mantener los umbrales de control.
Conclusiones clave del informe
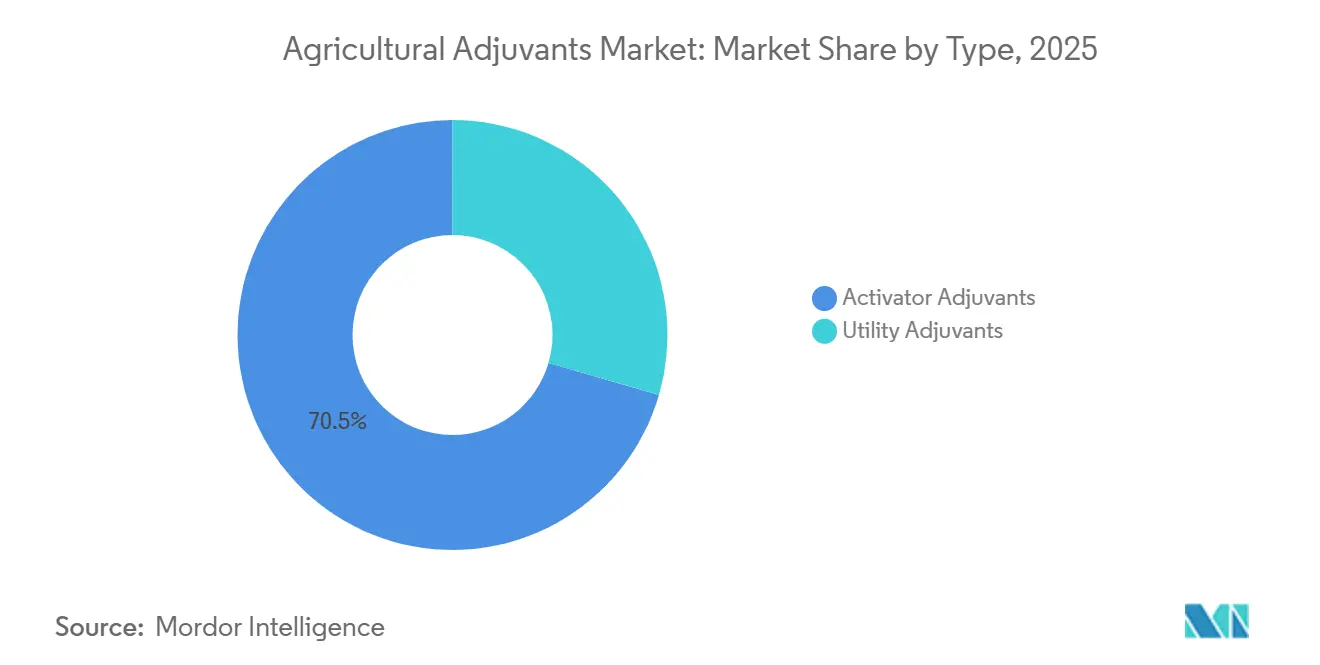
- Por tipo, los adyuvantes activadores fueron el segmento más grande, representando el 70.5% de la participación de mercado de adyuvantes agrícolas en 2025, mientras que los adyuvantes de utilidad son el segmento de más rápido crecimiento, y se prevé que registren una CAGR del 8.4% hasta 2031.
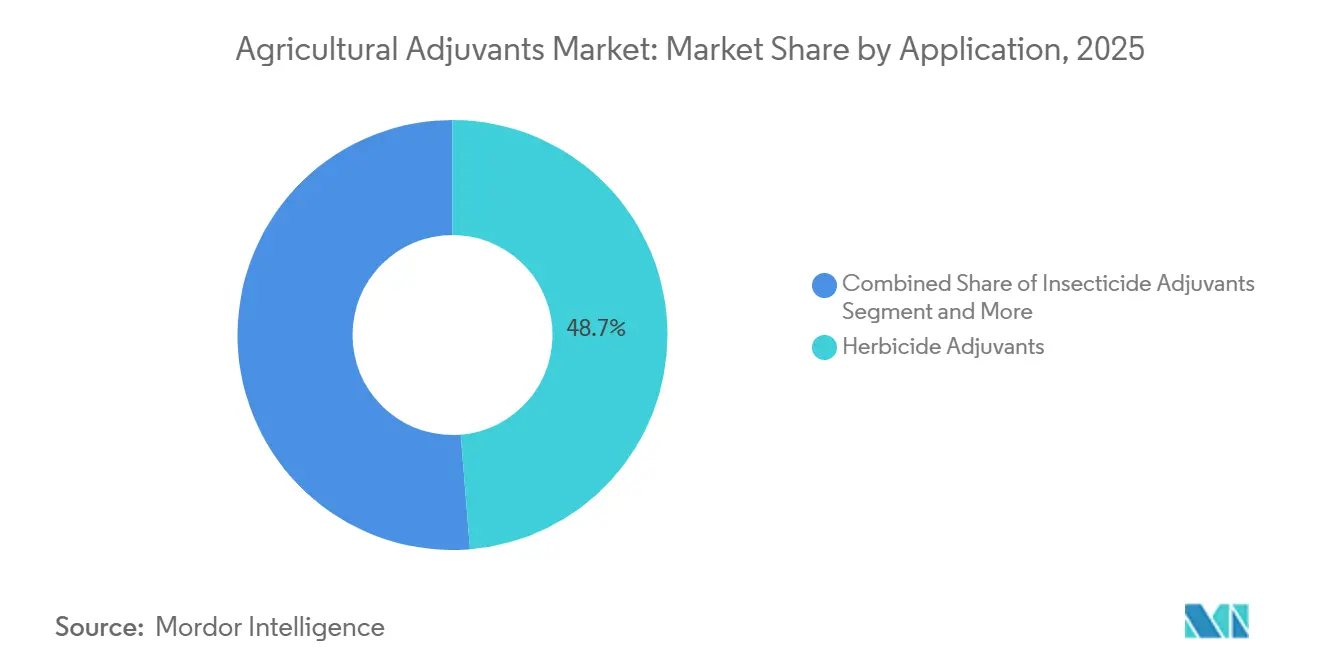
- Por aplicación, los adyuvantes de herbicidas fueron el segmento más grande, representando el 48.7% del mercado de adyuvantes agrícolas en 2025, mientras que los adyuvantes de insecticidas fueron el segmento de más rápido crecimiento, con una proyección de crecimiento de una CAGR del 7.9% hasta 2031.
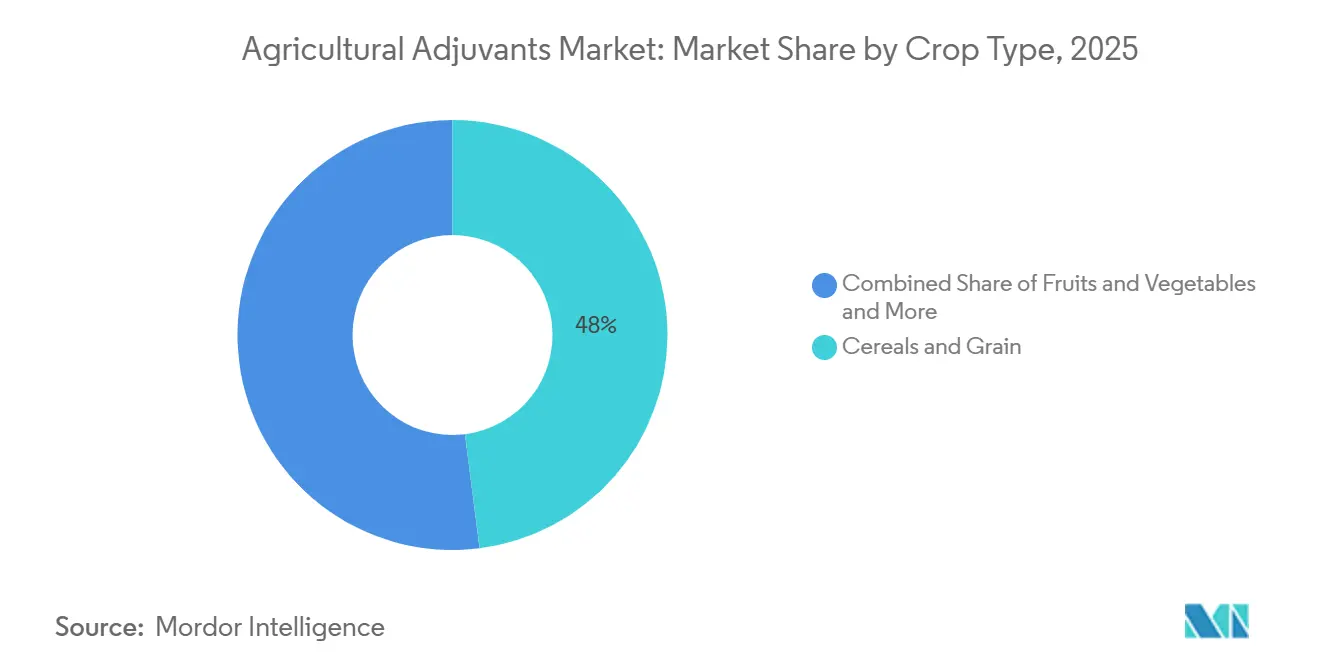
- Por tipo de cultivo, los cereales y granos fueron el segmento más grande, representando el 48% del mercado de adyuvantes agrícolas en 2025, mientras que las frutas y verduras fueron el segmento de más rápido crecimiento, con una CAGR del 9.2% hasta 2031.
- Por geografía, América del Norte fue la región más grande, con el 35.4 % del tamaño del mercado de adyuvantes agrícolas en 2025. Asia-Pacífico es la región de más rápido crecimiento, en camino de expandirse a una CAGR del 8.1 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de adyuvantes agrícolas
Análisis del impacto de los impulsores
| Destornillador | (~) Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de alimentos frente a disminución de tierras cultivables | + 1.2% | Global, con una presión aguda en Asia-Pacífico (China, India y Bangladesh) y África subsahariana | Largo plazo (≥ 4 años) |
| La adopción de la agricultura de precisión aumenta la precisión de la pulverización | + 1.5% | América del Norte y Europa lideran, el núcleo de Asia-Pacífico (China, India y Japón) acelera el contagio a Brasil y Argentina. | Mediano plazo (2-4 años) |
| El cambio a semillas tolerantes a herbicidas aumenta la necesidad de adyuvantes | + 1.3% | América del Norte (Estados Unidos y Canadá), América del Sur (Brasil y Argentina), expansión hacia India y mercados africanos selectos | Mediano plazo (2-4 años) |
| Aumento de la innovación en surfactantes de origen biológico, reducción de la toxicidad | + 0.9% | La demanda regulatoria de la Unión Europea y la adopción en América del Norte y Asia-Pacífico están impulsadas por los mandatos de sostenibilidad. | Largo plazo (≥ 4 años) |
| Pulverización de volumen ultrabajo con drones que requiere ultra esparcidores | + 1.1% | Núcleo de Asia-Pacífico (China lidera con más de 170,000 drones agrícolas), avances tempranos en la adopción de nichos en Japón, Australia y América del Norte | Corto plazo (≤ 2 años) |
| Incentivos de reducción de dosis vinculados a créditos de carbono | + 0.6% | América del Norte (programas de carbono de Estados Unidos), planes piloto de la Unión Europea y emergentes en Brasil y Australia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de alimentos frente a disminución de tierras cultivables
Según las proyecciones de las Naciones Unidas, se prevé que la población mundial alcance los 9.7 millones para 2050, y que la demanda de tierras cultivables adicionales llegue a los 165 millones de hectáreas [1] Fuente: FAO de las Naciones Unidas, “FAOSTAT Uso de la Tierra”, fao.org . A medida que disminuye la tierra cultivable per cápita, los gobiernos promueven programas de intensificación del rendimiento que fomentan el uso de pulverizaciones con adyuvantes para reducir las aplicaciones repetidas y mejorar la eficiencia de los insumos. Esta creciente brecha entre la demanda de alimentos y la tierra agrícola disponible obliga a los agricultores a maximizar la productividad en la superficie existente, aumentando la dependencia de los productos fitosanitarios. Los adyuvantes agrícolas apoyan este cambio al mejorar la deposición, la dispersión y la absorción de la pulverización, lo que permite un control más eficaz de plagas y malezas al tiempo que optimiza el uso de agroquímicos.
La adopción de la agricultura de precisión aumenta la precisión de la pulverización
Las tecnologías de agricultura de precisión, como los pulverizadores guiados por GPS, la tecnología de tasa variable (VRT) y los sistemas de aplicación basados en sensores, están influyendo significativamente en las prácticas de protección de cultivos. Estos sistemas reducen los volúmenes de pulverización entre un 15% y un 25%, pero solo si las gotas se mantienen uniformes. Actualmente, se requieren polímeros de control de deriva y surfactantes de baja espuma como aditivos. Se observan tendencias similares en Europa Occidental, donde el objetivo de reducción del 50% de la estrategia "De la Granja a la Mesa" obliga a los agricultores a optimizar la eficacia de cada litro. La flota de drones de China suministra de 5 a 15 litros por hectárea, en comparación con los 100 litros de las plataformas terrestres, lo que hace que los superesparcidores de organosilicona sean indispensables para mantener la cobertura foliar. Esta dinámica acelera la demanda en todos los subsegmentos del mercado de adyuvantes agrícolas.
El cambio hacia semillas tolerantes a herbicidas aumenta la necesidad de adyuvantes
La adopción global de cultivos tolerantes a herbicidas (HT), en particular la soja, el maíz y el algodón, ha incrementado significativamente la dependencia del rendimiento de los herbicidas. Muchos herbicidas requieren surfactantes específicos o adyuvantes oleosos para garantizar una absorción óptima y un control eficaz de las malezas. A medida que aumenta la resistencia al glifosato y a otros herbicidas, las formulaciones más recientes se basan cada vez más en sistemas adyuvantes avanzados para mantener su eficacia. Para 2025, se proyecta que las características de tolerancia a herbicidas cubran hectáreas sustanciales a nivel mundial, y cada aplicación a menudo requerirá un surfactante específico, un acondicionador de sulfato de amonio o un agente reductor de volatilidad, según se indique en la etiqueta del producto. Brasil y Argentina duplicaron los volúmenes de adyuvantes por hectárea en los últimos cinco años, ya que los programas de postemergencia desplazaron el control manual de malezas.
Aumento de la innovación en surfactantes de base biológica que reduce la toxicidad
La Unión Europea prohibió los etoxilatos de nonilfenol en formulaciones para cultivos en 2024, lo que provocó una rápida sustitución con poliglucósidos de alquilo, etoxilatos de alcoholes grasos y biosurfactantes de soforolípidos. En 2025, BASF anunció la expansión de sus operaciones de poliglucósidos de alquilo (APG) en Asia mediante el establecimiento de una nueva planta en el sitio de Bangpakong en Tailandia [2] Fuente: BASF SE, “Comunicado de prensa de la planta de poliglucósidos de alquilo de Tailandia”, basf.com . Esta iniciativa tiene como objetivo fortalecer su posición en un mercado en crecimiento y mejorar el servicio al cliente a través de una mayor agilidad y flexibilidad dentro de una sólida red regional. Los primeros en adoptarlos en hortalizas de invernadero ya han cambiado del gasto en adyuvantes a productos de base biológica certificados. Estas innovaciones expanden el segmento premium del mercado de adyuvantes agrícolas y reducen el riesgo regulatorio para los proveedores.
Análisis del impacto de las restricciones
| Restricción | (~) Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ajuste de los umbrales toxicológicos para los coformulantes | -0.8% | La Unión Europea lidera mediante el registro, evaluación, autorización y restricción de sustancias químicas, seguida por América del Norte con las revisiones de ingredientes inertes de la Agencia de Protección Ambiental, y con repercusiones en los mercados de exportación de Asia y el Pacífico. | Mediano plazo (2-4 años) |
| Volatilidad en los precios de las materias primas petroquímicas | -0.5% | Global, con una fuerte presión sobre los márgenes en Asia-Pacífico y Europa, dependiente de la nafta y el aceite de palma importados | Corto plazo (≤ 2 años) |
| Brechas de compatibilidad con agentes de biocontrol microbiano | -0.3% | América del Norte y la Unión Europea, donde la adopción de productos biológicos supera el 15% del gasto en protección de cultivos, y está surgiendo en Brasil y la India. | Mediano plazo (2-4 años) |
| Sistemas de pulverización guiados por IA que reducen el uso de adyuvantes de amplio espectro | -0.4% | Adopción temprana en América del Norte (Estados Unidos y Canadá), seguida por Australia y Europa Occidental, impacto limitado a corto plazo en mercados sensibles a los precios | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Ajuste de los umbrales toxicológicos para los coformulantes
Los organismos reguladores están intensificando su escrutinio de los ingredientes inertes y coformulantes utilizados en los adyuvantes. La Unión Europea, a través del marco de Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH), y la Agencia de Protección Ambiental (EPA) han implementado criterios de toxicidad más estrictos para los tensioactivos y los etoxilatos de alquilfenol. En 2022, la estrategia «De la granja a la mesa» de la Unión Europea tiene como objetivo una reducción del 50 % en el uso de plaguicidas para 2030 [3] Fuente: Comisión Europea, «Estrategia "De la granja a la mesa": Por un sistema alimentario justo, saludable y respetuoso con el medio ambiente», Comisión Europea, ec.europa.eu . Como resultado, los Estados miembros están aplicando límites máximos de residuos estrictos que superan los estándares del Codex. Estas medidas han aumentado los costos de cumplimiento y requerido reformulaciones, lo que ha llevado a mayores gastos en I+D. Los costos de cumplimiento pueden alcanzar un alto nivel por sustancia química, una carga que deja de lado a los pequeños formuladores y desplaza la cuota de mercado hacia las grandes empresas integradas verticalmente en el mercado de adyuvantes agrícolas. Las deficiencias en el rendimiento a bajas temperaturas siguen afectando a los tensioactivos de aceite vegetal, lo que obliga a realizar ciclos de reformulación que reducen los márgenes de beneficio.
Brechas de compatibilidad con agentes de biocontrol microbiano
A medida que los productos biológicos para la protección de cultivos ganan popularidad, han surgido problemas de compatibilidad entre los adyuvantes químicos y las formulaciones microbianas. Ciertos surfactantes pueden reducir la viabilidad de los biopesticidas microbianos, lo que limita su mezcla simultánea en tanques. En regiones como Norteamérica y la Unión Europea, donde los productos biológicos representan una parte significativa del gasto en protección de cultivos en segmentos específicos, persisten los desafíos de integración. Mercados emergentes, como Brasil e India, también enfrentan problemas relacionados con los ajustes de compatibilidad. Proveedores como Croda están desarrollando formulaciones a base de lecitina diseñadas para proteger las esporas. La adopción de estas formulaciones está ligada a la expansión de la superficie cultivada con productos biológicos, lo que limita el potencial de crecimiento en este segmento del mercado de adyuvantes agrícolas.
Análisis de segmento
Por tipo: Los activadores siguen siendo el ancla mientras los servicios públicos se aceleran
Los adyuvantes activadores constituyeron el segmento más grande, con una cuota de mercado del 70.5% en 2025, debido a que los surfactantes y aceites siguen siendo obligatorios en las etiquetas de la mayoría de los herbicidas postemergentes. La demanda mundial de adyuvantes activadores agrícolas está aumentando significativamente, impulsada por factores agronómicos, económicos y regulatorios que influyen en las prácticas modernas de protección de cultivos. A medida que los sistemas agrícolas trabajan para satisfacer la creciente demanda mundial de alimentos, piensos y fibra, los agricultores priorizan cada vez más la eficiencia y eficacia de los productos fitosanitarios, incluyendo herbicidas, fungicidas, insecticidas y nutrientes foliares.
Los adyuvantes para servicios públicos son el segmento de mayor crecimiento, con una previsión de CAGR del 8.4 % hasta 2031, impulsados por polímeros de control de deriva y acondicionadores de agua que ayudan a los agricultores a cumplir con las especificaciones cada vez más estrictas de boquillas y pH. Se prevé que el tamaño del mercado de adyuvantes agrícolas para productos para servicios públicos se expanda de forma constante a medida que los protocolos de drones y los campos con aguas duras multiplican sus usos. Las normas de precisión están integrando los servicios públicos en la agronomía básica. Los agentes de control de deriva cumplen con los estándares de gotas ISO 22866, los acondicionadores de agua neutralizan el antagonismo mineral que puede reducir el rendimiento del glifosato en un 40 %, y los antiespumantes protegen las bombas de alta presión contra desbordamientos. Cada adición de mezcla en tanque aumenta el riesgo de incompatibilidad, lo que impulsa la demanda de tampones y polímeros que estabilizan las emulsiones.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: persiste el predominio de los herbicidas, el uso de insecticidas gana impulso
Los adyuvantes de herbicidas constituyeron el segmento más importante, representando el 48.7 % del mercado de adyuvantes agrícolas en 2025, lo que refleja su consolidado papel en el control de malezas en soja, maíz y algodón. Los adyuvantes agrícolas son esenciales para mejorar la eficacia de los herbicidas. La creciente prevalencia de malezas resistentes a los herbicidas ha incrementado la demanda de adyuvantes. Los agricultores están adoptando combinaciones de herbicidas más complejas y métodos de aplicación más precisos para abordar los problemas de resistencia, donde los adyuvantes desempeñan un papel fundamental para mejorar la eficacia de estas formulaciones. Las normativas ambientales en varias regiones promueven la reducción de las tasas de aplicación de productos químicos, lo que hace que los adyuvantes sean vitales para garantizar la eficacia a dosis más bajas.
Los adyuvantes para insecticidas son el segmento de mayor crecimiento, con una proyección de crecimiento anual compuesto (CAGR) del 7.9 % hasta 2031, impulsados por los superpropagadores de organosilicona, que mejoran la penetración sistémica de los insecticidas y los agentes de compatibilidad que estabilizan las mezclas de tanque combinando neonicotinoides con insecticidas biológicos. A medida que los piretroides pierden potencia, las diamidas y los productos biológicos dependen de los adyuvantes para mantener su eficacia en campo a dosis reducidas. La pulverización con drones también favorece los adyuvantes de insecticidas de organosilicona, ya que las gotas de bajo volumen requieren una gran capacidad de propagación. En consecuencia, se proyecta que la cuota de mercado de los adyuvantes agrícolas relacionados con el control de insectos aumente cada año del período de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de cultivo: estabilidad de las superficies extensas con aceleración de la horticultura de alto valor
Los cereales y granos fueron el segmento más grande, representando el 48.0% del tamaño del mercado de adyuvantes agrícolas en 2025, lo que refleja la vasta superficie cultivada con trigo, arroz y maíz. Su crecimiento es modesto pero constante, ya que las dosis de adyuvante por hectárea se mantienen estables y aumentan la superficie sembrada. Las oleaginosas y las legumbres, especialmente la soja y la canola, consumen aproximadamente un tercio de los litros globales, y sus necesidades de adyuvantes aumentan a la par con la expansión de la tolerancia a herbicidas.
Las frutas y verduras representan el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 9.2 % hasta 2031. Los sistemas de cultivo protegido en China, Países Bajos y México están adoptando cada vez más programas de nutrición foliar. Estos programas requieren agentes de compatibilidad para evitar la precipitación al mezclar micronutrientes con fungicidas. Los productores especializados en Países Bajos, México y China integran agentes de compatibilidad en sus combinaciones de nutrición foliar, lo que genera los mayores márgenes de beneficio en el mercado de adyuvantes agrícolas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de adyuvantes agrícolas de América del Norte
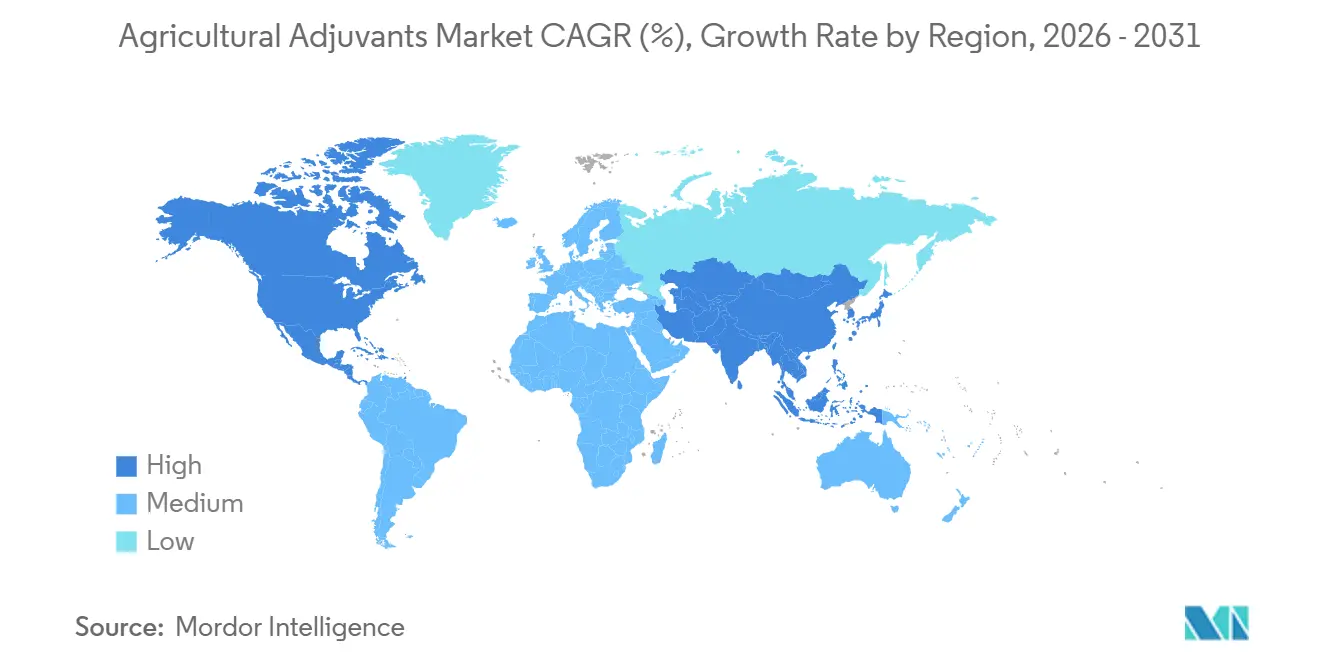
Norteamérica fue la región más grande, con el 35.4 % de la cuota de mercado de adyuvantes agrícolas en 2025, gracias a que sus explotaciones agrícolas altamente mecanizadas y sus extensas redes de distribuidores ya integran paquetes de adyuvantes en los programas rutinarios de protección de cultivos. Se proyecta que el crecimiento aumente ligeramente por debajo del ritmo mundial, ya que la saturación en Estados Unidos limita el incremento de la superficie cultivada. Canadá refuerza su resiliencia con programas de canola y trigo que aún dependen de pases de glifosato optimizados con surfactantes, mientras que México, al expandir el riego por goteo en hortalizas, acelera el crecimiento de la mezcla continental.
Mercado de adyuvantes agrícolas en la región Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.1 % hasta 2031, a medida que China e India modernizan sus equipos de pulverización y aumentan sus objetivos de rendimiento. El respaldo político de China a los vehículos aéreos no tripulados (UAV) y la maquinaria inteligente canaliza la demanda de adyuvantes hacia superesparcidores y reductores de deriva. La Misión de Agricultura Digital de la India financia la mitad de los costos de los equipos de pulverización de precisión, impulsando las ventas de activadores para algodón, mostaza y legumbres. Japón y Australia completan el crecimiento regional con el despliegue de drones en distritos rurales envejecidos y programas de insecticidas para el algodón que dependen en gran medida del control de la deriva.
Mercado de adyuvantes agrícolas en Europa, Sudamérica y África
Europa y Sudamérica muestran un rendimiento moderado, equilibrando el apoyo constante de las políticas con las limitaciones del mercado. En Europa, el crecimiento se debe principalmente a las estrictas regulaciones ambientales, que están cambiando las preferencias de compra hacia mezclas de origen biológico en lugar de aumentar los volúmenes totales. En Sudamérica, se observa una notable tasa de crecimiento anual compuesto (TCAC) a medida que los agricultores brasileños y argentinos expanden el cultivo de soja y maíz. Sin embargo, la fluctuación de los valores monetarios y los costos de los insumos dificultan la adopción de adyuvantes premium. África se encuentra rezagada respecto a otras regiones, pero mantiene un crecimiento constante de un solo dígito, impulsado por el desarrollo de la agricultura comercial y programas de capacitación financiados por donantes que enfatizan el control de la deriva y el acondicionamiento del agua.
Panorama regulatorio
La regulación de los coadyuvantes agrícolas se está endureciendo en lo que respecta a la toxicología de los coformulantes, la transparencia del etiquetado y los controles ambientales para las operaciones de pulverización. En la Unión Europea, el Reglamento (UE) 2026/1120 de la Comisión (adoptado el 26 de mayo de 2026) modificó el Anexo III del Reglamento (CE) n.º 1107/2009 añadiendo 12 coformulantes prohibidos para su uso en productos fitosanitarios y coadyuvantes. Los Estados miembros deben retirar las autorizaciones de los productos que contengan los coformulantes enumerados antes del 16 de junio de 2028. La UE también adoptó el Reglamento (UE) 2026/1123 de la Comisión el 26 de mayo de 2026 para introducir requisitos de etiquetado actualizados, en consonancia con el Reglamento (CE) n.º 1272/2008, que entró en vigor el 1 de enero de 2028. Esto aumenta la carga de cumplimiento para los proveedores que venden coadyuvantes para mezclas en tanque independientes en varios Estados miembros.
En Norteamérica y el Reino Unido, los requisitos abarcan la divulgación de sustancias químicas y los controles ambientales en el lado de la aplicación. El Departamento de Regulación de Plaguicidas de California (CDPR) finalizó la regulación 22-004 para fortalecer la claridad de la declaración de ingredientes en las etiquetas de los productos adyuvantes de pulverización, impulsando a los fabricantes hacia una documentación y gobernanza de etiquetas más sólidas. En Estados Unidos, el Permiso General de Plaguicidas de la EPA de 2026 entra en vigor el 31 de octubre de 2026 bajo el Sistema Nacional de Eliminación de Descargas de Contaminantes, que regula las descargas de fuentes puntuales de aplicaciones de plaguicidas que pueden incluir pulverizaciones que contienen adyuvantes. Esto agrega consideraciones de cumplimiento operativo para los aplicadores y respalda la demanda de adyuvantes de utilidad enfocados en el control de la deriva y la deposición. En Gran Bretaña, las Regulaciones de Controles Oficiales (Productos de Protección Vegetal) de 2020 y la supervisión del Ejecutivo de Salud y Seguridad (HSE) refuerzan el escrutinio de los componentes, incluidos los coformulantes y adyuvantes utilizados con productos de protección vegetal.
Panorama competitivo
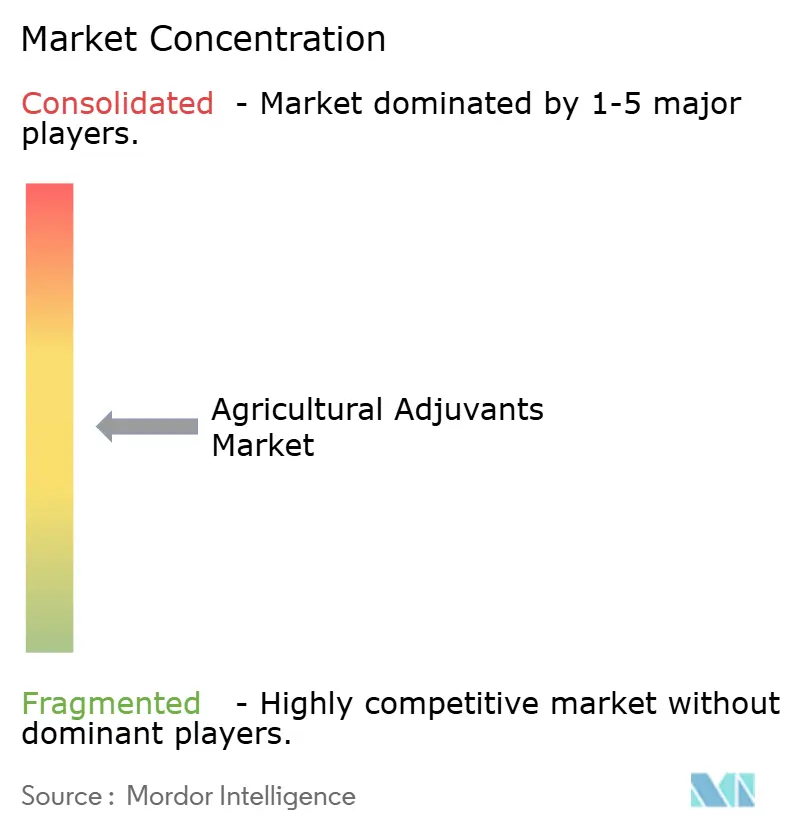
El mercado de adyuvantes agrícolas presenta una concentración moderada, con las cinco principales empresas: BASF SE, Corteva Agriscience, Evonik Industries, Solvay SA y Croda International, con una cuota de mercado significativa para 2025. BASF SE lidera el mercado gracias a su base integrada de materias primas y sus capacidades globales de formulación, lo que permite la rápida introducción de nuevas mezclas de origen biológico. Corteva Agriscience le sigue de cerca, aprovechando las características patentadas de las semillas y los surfactantes personalizados para impulsar la adopción de adyuvantes y fortalecer las relaciones con los minoristas. Ambas empresas invierten fuertemente en investigación y desarrollo, centrándose en portadores multifuncionales que se ajustan a la creciente demanda de pulverización de precisión y activos biológicos.
El segundo grupo de líderes del mercado, que incluye a Evonik Industries y la división de soluciones para cultivos de Solvay SA, mantiene una sólida posición regional y ofrece carteras de tecnologías especializadas. Syngenta utiliza su cartera de ingredientes activos para integrar adyuvantes compatibles, mientras que Evonik Industries se distingue por sus sistemas de silicona y sílice diseñados para aplicaciones con drones y de bajo volumen. Solvay prioriza los surfactantes renovables que cumplen con las normas toxicológicas cada vez más estrictas, especialmente atractivos para los mercados europeos centrados en la sostenibilidad. Los esfuerzos de estas empresas impulsan la competencia, impulsando avances continuos en el control de gotas, la estabilidad de la mezcla en tanque y la reducción de residuos.
Las cinco principales empresas están expandiendo activamente su presencia en el mercado mediante instalaciones de producción locales, empresas conjuntas y colaboraciones en agricultura digital. Las ampliaciones de capacidad en la región Asia-Pacífico reducen los plazos de entrega y ajustan los precios a la demanda local, mientras que las adquisiciones de formuladores especializados mejoran el acceso a portadores biológicos. Las alianzas con fabricantes de equipos y plataformas de datos agronómicos permiten recomendaciones de adyuvantes en tiempo real, creando ecosistemas de servicios integrados que aumentan los costos de cambio para los agricultores. Estas iniciativas estratégicas fortalecen la posición de liderazgo de estas empresas y aumentan las barreras de entrada para nuevos competidores.
Líderes de la industria de adyuvantes agrícolas
BASF SE
Corteva Agriscience
Evonik Industries
Solvay S.A.
Croda Internacional
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: BASF SE lanzó Basta ULTRA, un herbicida no selectivo con tecnología Glu-L, que presenta una formulación mejorada diseñada para optimizar la estabilidad de las gotas y el rendimiento en campo. Esta formulación se alinea con los requisitos más estrictos de deriva y calidad de aplicación, lo que realza la importancia de los sistemas de coadyuvantes de utilidad y activadores en las mezclas de tanque. Esto refuerza la competitividad en el uso de potenciadores del rendimiento en la pulverización de precisión y en protocolos de bajo volumen.
- Mayo de 2026: Corteva Agriscience anunció el lanzamiento del fungicida Verpixo con Adavelt como ingrediente activo, tras su registro ante la EPA de EE. UU. para el mercado estadounidense de remolacha azucarera. Este lanzamiento, impulsado por el registro, crea un nuevo caso de uso donde la selección del coadyuvante y el manejo de la calidad de la pulverización influyen en la cobertura y la adopción en programas de cultivos especializados. Asimismo, refuerza la idea de que los nuevos registros de productos impulsan la demanda de paquetes de coadyuvantes compatibles utilizados por minoristas y productores.
- Abril de 2025: BASF SE presentó Sokalan CP 301, un dispersante fácilmente biodegradable para formulaciones agrícolas. Este lanzamiento refleja la tendencia del sector hacia aditivos que contribuyen a cumplir con los estándares de sostenibilidad y control de riesgos químicos, especialmente en lo que respecta a coformulantes e ingredientes inertes. Amplía las opciones disponibles para los formuladores que buscan aditivos biodegradables de alto rendimiento que se ajusten a las crecientes exigencias normativas.
Alcance y metodología
Los coadyuvantes agrícolas son productos secundarios que se utilizan para mejorar la eficiencia y facilitar las funciones de los agroquímicos, como insecticidas, herbicidas y fungicidas.
El mercado de adyuvantes agrícolas está segmentado por tipo (adyuvantes activadores (tensioactivos y adyuvantes de aceite) y adyuvantes de utilidad), aplicación (adyuvantes herbicidas, adyuvantes insecticidas, adyuvantes fungicidas y otras aplicaciones) y geografía (América del Norte, Europa, Asia-Pacífico, América del Sur y África). El informe ofrece el tamaño del mercado y las previsiones para el mercado de adyuvantes agrícolas en términos de valor (USD) para todos los segmentos anteriores.
| Adyuvantes Activadores | surfactantes |
| Adyuvantes de aceite | |
| Adyuvantes de utilidad | Agentes de control de deriva |
| Acondicionadores de agua | |
| Agentes Antiespumantes | |
| Acidificantes y tampones |
| Adyuvantes de herbicidas |
| Adyuvantes de insecticidas |
| Adyuvantes fungicidas |
| Otras aplicaciones |
| Cereales y Granos |
| Semillas oleaginosas y legumbres |
| Frutas y vegetales |
| Otros cultivos |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Resto de Africa |
| Por Tipo | Adyuvantes Activadores | surfactantes |
| Adyuvantes de aceite | ||
| Adyuvantes de utilidad | Agentes de control de deriva | |
| Acondicionadores de agua | ||
| Agentes Antiespumantes | ||
| Acidificantes y tampones | ||
| por Aplicación | Adyuvantes de herbicidas | |
| Adyuvantes de insecticidas | ||
| Adyuvantes fungicidas | ||
| Otras aplicaciones | ||
| Por tipo de cultivo | Cereales y Granos | |
| Semillas oleaginosas y legumbres | ||
| Frutas y vegetales | ||
| Otros cultivos | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de adyuvantes agrícolas en 2026?
El tamaño del mercado de adyuvantes agrícolas se valoró en USD 4.30 mil millones en 2025 y se estima que crecerá USD 4.55 mil millones en 2026.
¿Qué región se proyecta que registrará el crecimiento más rápido hasta 2031?
Se proyecta que Asia-Pacífico avance a una tasa de crecimiento anual compuesta (CAGR) del 8.1%, impulsada por la adopción de drones en China y los subsidios a la pulverización de precisión en India.
¿Qué tipo de adyuvante genera actualmente mayores ingresos?
Los adyuvantes activadores lideran con una participación de ingresos del 70.5% en 2025.
¿Qué segmento de aplicaciones se acelerará más en 2031?
Los adyuvantes de insecticidas son el segmento de más rápido crecimiento, con proyecciones de crecimiento a una tasa compuesta anual del 7.9 % hasta 2031.


