

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
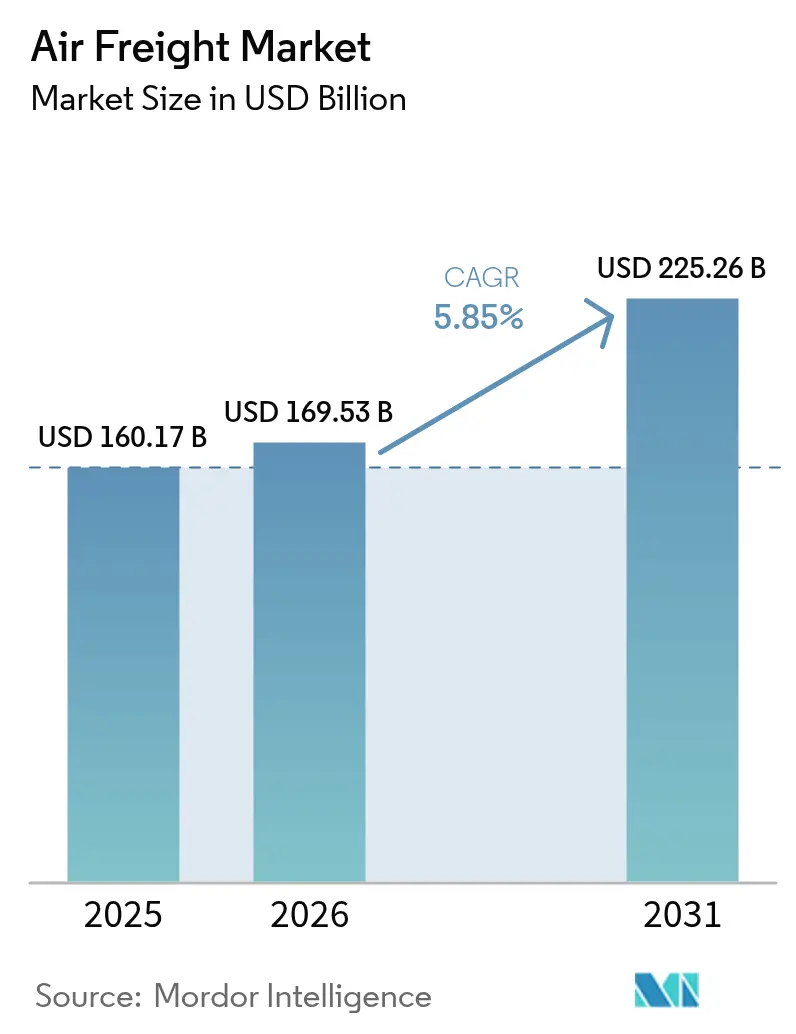
| Tamaño del mercado (2026) | USD 169.53 mil millones |
| Tamaño del mercado (2031) | USD 225.26 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.85% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del transporte aéreo de mercancías por Mordor Intelligence
El tamaño del mercado de carga aérea se valoró en 160.17 millones de dólares en 2025 y se estima que crecerá desde los 169.53 millones de dólares en 2026 hasta alcanzar los 225.26 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.85% durante el período de previsión (2026-2031).
El aumento del volumen del comercio electrónico transfronterizo, la continua reconfiguración de la cadena de suministro y las necesidades de la cadena de frío farmacéutica son los principales impulsores de esta expansión. Las aerolíneas están reorientando su capacidad hacia el transporte de carga especializada, mientras que la conversión de aviones de pasajeros a cargueros contribuye a aumentar la capacidad de transporte. El impulso regulatorio en materia de combustibles de aviación sostenibles y la adopción de precios dinámicos está transformando las estructuras de costos, si bien la demanda general se mantiene sólida. La consolidación entre transitarios e integradores indica que la escala, la profundidad de la red y la tecnología son fundamentales para mantener la ventaja competitiva en el mercado del transporte aéreo de mercancías.
Conclusiones clave del informe
- Por servicio, se prevé que el transporte de mercancías capture un crecimiento CAGR del 5.02 % hasta 2031, mientras que el transporte de mercancías representó el 44.50 % del tamaño del mercado de transporte aéreo de mercancías en 2025.
- Por destino, se proyecta que el tráfico nacional tenga una CAGR del 5.43 % hasta 2031, aunque el servicio internacional controló el 83.50 % del volumen de 2025 dentro del mercado de carga aérea.
- Por tipo de carga, la carga especial aumentará a una tasa compuesta anual del 4.73 % hasta 2031, mientras que la carga general representará el 62.40 % del tamaño del mercado de carga aérea en 2025.
- Por usuario final, la fabricación y la automoción poseían el 28.70 % de la cuota de mercado del transporte aéreo de mercancías en 2025, pero el comercio electrónico y la venta minorista muestran una CAGR del 5.22 % hasta 2031.
- Por geografía, Asia-Pacífico representó una participación de mercado de transporte aéreo de carga del 40.70% en 2025 y está avanzando a una CAGR del 5.72% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del transporte aéreo de mercancías
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión de los envíos transfronterizos de comercio electrónico | + 1.8% | Global, con concentración en los corredores de Asia-Pacífico a América del Norte | Mediano plazo (2-4 años) |
| Necesidades aceleradas de la cadena de suministro de productos electrónicos de alta tecnología | + 1.2% | Núcleo de Asia-Pacífico, con repercusión en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Demanda mundial de cadena de frío farmacéutica | + 0.9% | Global, con énfasis en rutas con temperatura controlada | Largo plazo (≥ 4 años) |
| Reanudación del comercio y urgencia de deslocalización | + 1.1% | América del Norte y América Latina, impacto secundario en Europa | Mediano plazo (2-4 años) |
| Conversiones de carrocería estrecha dedicadas a la carga | + 0.7% | Global, con foco en rutas intrarregionales | Mediano plazo (2-4 años) |
| Adopción de precios dinámicos impulsada por IA | + 0.5% | Global, liderado por los principales operadores en los mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Expansión de los envíos transfronterizos de comercio electrónico
El comercio electrónico transfronterizo está acelerando los envíos más pequeños y frecuentes que favorecen la ventaja de velocidad del transporte aéreo. Las aerolíneas están reconfigurando la capacidad de carga de los aviones de carga y programando frecuencias adicionales de carga para apoyar los mercados que prometen entregas de tres a cinco días. Han surgido nuevas rutas transpacíficas que conectan zonas de producción en Asia con centros de distribución en México y Estados Unidos, profundizando la densidad de la red y aumentando los factores de carga. Los procesos aduaneros simplificados y la documentación electrónica acortan los tiempos de despacho, protegiendo la fiabilidad del servicio. Los ciclos continuos de promoción minorista crean una demanda altamente volátil pero generalmente con tendencia al alza que sustenta el crecimiento del mercado de carga aérea [1] Boeing Company, “World Air Cargo Forecast”, boeing.com.
Necesidades aceleradas de la cadena de suministro para productos electrónicos de alta tecnología
Los productores de semiconductores en el sudeste asiático y México ahora transportan componentes críticos por vía aérea a las líneas de ensamblaje final para respaldar la fabricación justo a tiempo. Las cargas útiles a menudo contienen microchips de alto valor cuya relación peso-valor justifica las tarifas aéreas premium. Las aerolíneas han introducido protocolos de manejo especializados que mitigan los riesgos de estática, vibración y humedad, protegiendo la integridad del producto. La deslocalización cercana de China a México crea rutas más cortas y de mayor frecuencia que reconfiguran las estructuras de los centros logísticos y favorecen las conversiones de aeronaves de fuselaje estrecho. Estas dinámicas refuerzan el papel estratégico del mercado de carga aérea en la continuidad del suministro de productos electrónicos [2] Emirates SkyCargo, “Emirates SkyCargo Orders 5 Boeing 777Fs,” skycargo.com.
Demanda mundial de cadena de frío farmacéutica
Los medicamentos personalizados, los productos biológicos y las vacunas requieren rangos de temperatura estrictos de 2 °C a 8 °C durante todo el tránsito. Los transportistas certificados bajo el esquema CEIV Pharma de IATA invierten en mantas térmicas, contenedores activos y monitoreo en tiempo real que generan rendimientos superiores. La supervisión regulatoria de la FDA de EE. UU. y la Agencia Europea de Medicamentos garantiza la trazabilidad, fomentando relaciones contractuales a largo plazo con los remitentes. La naturaleza constante de la demanda de atención médica amortigua los ciclos de ingresos, proporcionando una carga base predecible para las operaciones de carga y fortaleciendo las perspectivas para el mercado de carga aérea [3] Japan Airlines, “International Fare Fuel Surcharge”, jal.co.jp.
Urgencia de reanudación del comercio y deslocalización
Las marcas norteamericanas que acercan su producción a los mercados finales ahora dependen de los corredores aéreos entre Estados Unidos y México para transportar rápidamente sus productos intermedios. Los flujos bidireccionales favorecen una utilización equilibrada de las aeronaves, lo que reduce los costos de reposicionamiento. Los incentivos a la inversión en México y las regulaciones logísticas favorables impulsan el desarrollo de centros de conexión en aeropuertos como Querétaro y Monterrey. Estas rutas acortan los tiempos de tránsito en comparación con Asia y refuerzan el tramo nacional de las cadenas de suministro regionales, ampliando así la cartera de clientes del mercado de carga aérea.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles del combustible y recargos | -1.4% | Global, con mayor impacto en rutas de larga distancia | Corto plazo (≤ 2 años) |
| Normativa sobre emisiones de la aviación | -0.8% | Europa y América del Norte, expandiéndose globalmente | Largo plazo (≥ 4 años) |
| Restricciones de franjas horarias en aeropuertos en centros secundarios | -0.6% | América del Norte y Europa, emergiendo en Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de mano de obra certificada para asistencia en tierra | -0.7% | Global, agudo en los mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles del combustible y recargos
El combustible para aviones representa más del 25 % de los costos operativos. Las aerolíneas publican tablas de recargos mensuales vinculadas a los precios al contado del queroseno, transfiriendo la volatilidad a los transportistas. Las mezclas de combustible de aviación sostenibles, obligatorias en la UE a partir de 2025, cuestan de dos a tres veces más que el Jet-A-1 tradicional y añaden aún más presión al alza. Algunas compañías aéreas introducen tarifas “verdes” específicas para cada ruta con el fin de recuperar los gastos adicionales, lo que puede erosionar la demanda sensible al precio. Una cobertura de combustible eficaz y la renovación de la flota energéticamente eficiente son vitales para proteger los márgenes en el mercado de carga aérea [4] Deutsche Lufthansa AG, “Preguntas frecuentes sobre el recargo ambiental”, lufthansa.com.
Reglamento sobre emisiones de la aviación
CORSIA, el Sistema de Comercio de Emisiones de la UE, y los compromisos nacionales de cero emisiones netas obligan a las compañías aéreas a limitar o compensar sus emisiones de carbono. Los operadores de cargueros más antiguos se enfrentan a mayores costes de cumplimiento, una aceleración de las retiradas y una reducción de la capacidad. Las inversiones en cargueros de nueva generación con un consumo de combustible un 20 % menor mitigan la exposición a los costes, pero requieren un capital sustancial. Los recargos por sostenibilidad elevan los precios de los transportistas, lo que podría desviar carga de bajo rendimiento al transporte marítimo y perjudicar ciertas rutas del mercado del transporte aéreo.
Análisis de segmento
Por servicio: Impulsando la influencia en medio del impulso del transporte
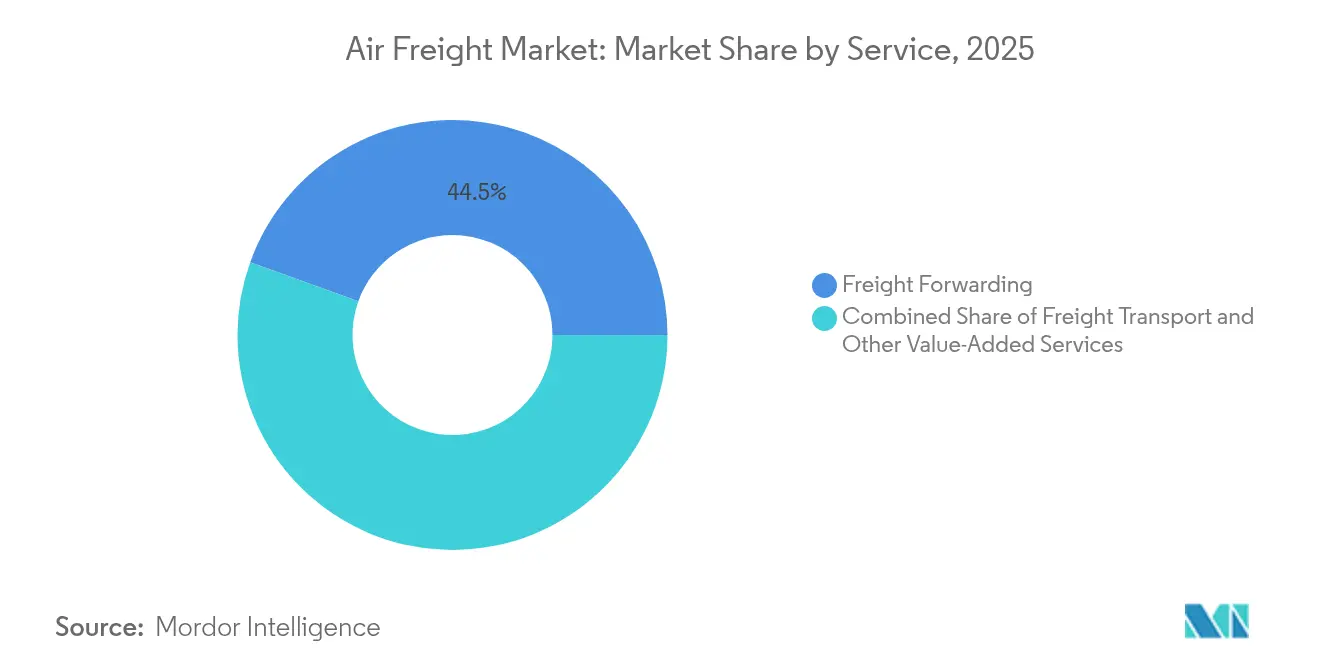
El transporte de mercancías representó el 44.50 % de los ingresos de 2025, lo que refleja las complejas necesidades de coordinación multimodal, aunque su ritmo de crecimiento es inferior al del mercado general del transporte aéreo, con un 3.74 %. Muchos transportistas ofrecen ahora portales digitales de reservas y plataformas de gestión de aduanas que refuerzan la fidelización de clientes. El subsegmento del transporte de mercancías, que abarca vuelos de carga dedicados y servicios de mensajería urgente y paquetería, crece a una tasa de crecimiento anual compuesta (TCAC) del 5.02 %, superando al transporte de mercancías, ya que los expedidores buscan relaciones directas con los transportistas. Los nuevos participantes en el mercado, que aprovechan aerolíneas virtuales con pocos activos y acuerdos de espacio en bloque, reducen su cuota de mercado, mientras que los transportistas de servicio completo mantienen su relevancia gracias a la visibilidad y los seguros que ofrecen valor añadido.
La digitalización difumina las fronteras históricas: las compañías aéreas integradas amplían sus oficinas de intermediación, mientras que los transportistas fletarán cargueros durante las crisis de capacidad. Los grandes transportistas exigen un control integral, lo que impulsa a los proveedores hacia la integración vertical. Estos cambios fomentan la diferenciación competitiva en tecnología, alcance de red y gestión especializada, lo que sustenta la expansión sostenida del mercado del transporte aéreo de mercancías.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por destino: Escala internacional versus velocidad nacional
El tráfico internacional representó el 83.50% del tonelaje de 2025, beneficiándose de los flujos comerciales globales y la economía de los aviones de fuselaje ancho. Las rutas de larga distancia desde Asia-Pacífico hasta Norteamérica y Europa generan altos factores de ocupación y rendimientos superiores. Sin embargo, la tasa de crecimiento anual compuesta (TCAC) del 5.43% del transporte aéreo nacional supera el crecimiento internacional, ya que la regionalización impulsa el reabastecimiento en rutas cortas entre fábricas cercanas y centros de consumo. Las promesas de comercio electrónico de entregas en el mismo día y al día siguiente aceleran las redes de transporte de carga nacional especializadas, especialmente en China, India y Estados Unidos.
La simplicidad regulatoria, los horarios predecibles y la creciente penetración del servicio de paquetería exprés impulsan las rutas nacionales. Las aerolíneas redistribuyen aeronaves de fuselaje estrecho más antiguas para transportar mercancías entre ciudades secundarias, lo que mejora la utilización de las aeronaves. La complementariedad de estos flujos favorece estrategias de flota equilibradas y amortigua la volatilidad macroeconómica, lo que refuerza la sólida situación del mercado de carga aérea.
Por tipo de transportista: predominio de los cargueros con resurgimiento de la barriga
Los aviones de carga representaron el 55.60% de la capacidad de carga de 2025 y siguen siendo indispensables para carga de gran tamaño, peligrosa o con temperatura controlada. Los operadores valoran la flexibilidad de carga en la cubierta principal y la independencia de las rutas respecto a los horarios de los pasajeros. Sin embargo, a medida que los RPK globales se recuperan, la capacidad de bodega se expande, lo que genera una tasa de crecimiento anual compuesta (TCAC) del 4.22% para este segmento hasta 2031. Las aerolíneas de red monetizan el espacio de bodega disponible mediante sofisticadas herramientas de gestión de ingresos que integran el rendimiento de los pasajeros y la carga, lo que aumenta la rentabilidad general.
Las conversiones de aviones de pasajeros a cargueros ofrecen una ventaja competitiva, adaptada a la densidad del comercio electrónico en rutas de media distancia. Más del 50 % de la demanda proyectada de cargueros hasta 2043 proviene de estas conversiones, especialmente de las variantes A321-P2F y 737-800BCF. Equilibrar las flotas exclusivamente de carga con redes de bodega diversifica el riesgo, lo que sustenta la rentabilidad de las rutas en todo el mercado del transporte aéreo de mercancías.
Por tipo de carga: Volumen general y Premium especial
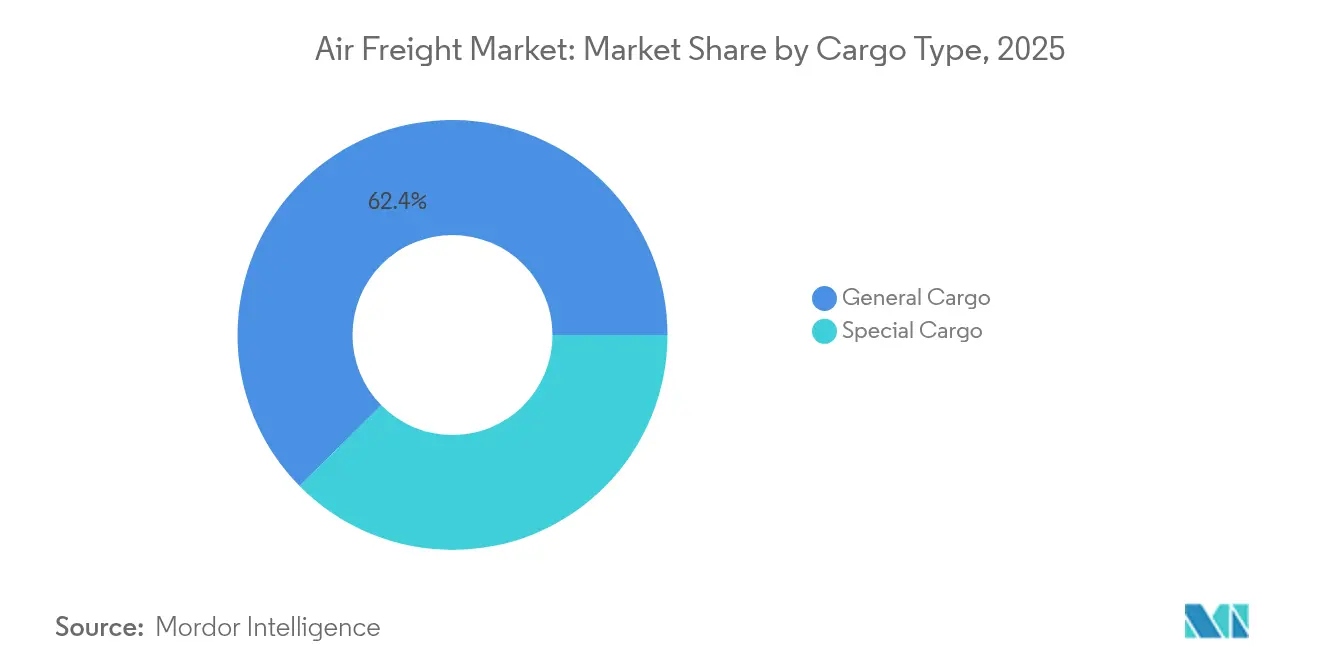
La carga general, que comprende bienes de consumo y piezas industriales, aún representa el 62.40 % del tonelaje, aunque su crecimiento es inferior al de los segmentos nicho. La competencia tarifaria es intensa, y el cambio modal hacia el transporte marítimo o ferroviario se produce cuando la rentabilidad se dispara. La carga especial (productos farmacéuticos, alta tecnología, productos perecederos y mercancías peligrosas) avanza a una tasa de crecimiento anual compuesta (TCAC) del 4.73 %, con tarifas entre 1.5 y 2.5 veces superiores a las del transporte general. Las inversiones en la certificación CEIV, cadenas de frío especializadas y salas de seguridad para baterías de litio diferencian a los transportistas y generan contratos con alta rentabilidad.
Regulaciones más estrictas, como las actualizaciones de la IATA DGR sobre el manejo de baterías, aumentan los costos de cumplimiento, pero refuerzan las barreras de entrada. Una infraestructura especializada y un personal cualificado mejoran la garantía de calidad, lo que mejora la reputación de las aerolíneas y eleva los estándares generales de servicio en el mercado del transporte aéreo de mercancías.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por industria de usuario final: liderazgo en manufactura y auge del comercio electrónico
El sector de Manufactura y Automoción mantuvo una participación en los ingresos del 28.70 % en 2025 gracias al flujo de piezas justo a tiempo y a las elevadas penalizaciones por tiempos de inactividad. Los fabricantes de automóviles dependen de puentes aéreos rápidos para componentes críticos durante interrupciones de suministro, lo que garantiza la continuidad de la línea de montaje. El sector de Comercio Electrónico y Minorista exhibe la tasa de crecimiento anual compuesta (TCAC) más rápida, del 5.22 %, gracias a los modelos de envío directo al consumidor que priorizan la velocidad de tránsito sobre el coste. Los minoristas integran corredores aéreos transfronterizos en sus estrategias omnicanal, ampliando la disponibilidad de productos y el alcance de los clientes.
Alta tecnología y electrónica, salud y farmacia, y productos perecederos aportan volúmenes premium diversificados. Cada segmento exige protocolos especializados que ofrecen rendimientos superiores a la media. En conjunto, mejoran la resiliencia de la combinación de carga, estabilizando los ingresos de los operadores en el mercado del transporte aéreo de mercancías.
Análisis geográfico
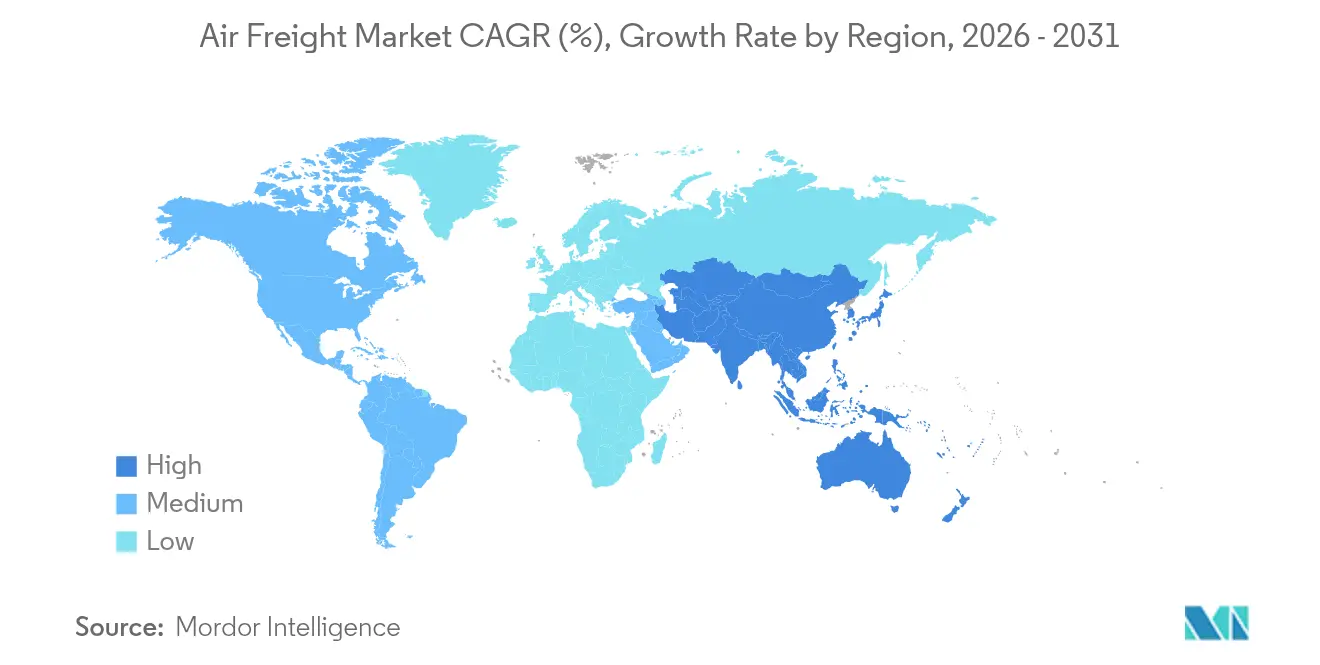
Asia-Pacífico dominó 2025 con un 40.70% de ingresos y se espera que registre una tasa de crecimiento anual compuesta (TCAC) del 5.72% (2026-2031), lo que refleja la densidad de los ecosistemas manufactureros, el rápido crecimiento del gasto de los consumidores y la expansión de las redes exprés intrarregionales. Los centros estratégicos en Singapur, Hong Kong e Incheon interconectan centros de producción secundarios, impulsando la conectividad y la redundancia de la red. Los incentivos gubernamentales para el crecimiento de la capacidad a corto plazo en los aeropuertos de la India y el Sudeste Asiático refuerzan aún más la importancia regional.
Norteamérica contribuye significativamente, gracias a la sólida demanda nacional de paquetería y a la deslocalización impulsada por México. La flexibilización regulatoria de Estados Unidos sobre el uso de franjas horarias, en medio de la escasez de personal, garantiza la continuidad del servicio en las principales terminales. El comercio bilateral sustenta un CTK equilibrado, lo que mejora la utilización estructural y apoya la salud a largo plazo del mercado de carga aérea.
Europa y Oriente Medio presentan perspectivas contrastantes. Las compañías aéreas europeas se enfrentan a la presión de los costes derivada del cumplimiento de las normas de carbono, pero se benefician de una combinación de exportaciones de alto valor y de un sólido flujo de productos farmacéuticos. Los centros de Oriente Medio aprovechan la proximidad geográfica entre tres continentes, logrando un sólido tráfico de transbordo. África y Sudamérica siguen siendo más pequeñas, pero presentan oportunidades gracias a la demanda impulsada por los recursos y la creciente penetración del comercio electrónico.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
Las operaciones de transporte aéreo de mercancías se rigen por normas de seguridad internacionales, junto con la seguridad y el cumplimiento de las normativas comerciales de cada país. Las normas sobre mercancías peligrosas se basan en las Instrucciones Técnicas de la OACI (Doc 9284), cuya edición 2025-2026 incorpora actualizaciones que afectan a los envíos de baterías. Además, la IATA publicó el Anexo 1 a la 67.ª edición del Reglamento sobre Mercancías Peligrosas, vigente desde el 1 de enero de 2026, que endurece las disposiciones y los requisitos de documentación para expedidores, transitarios, manipuladores y transportistas.
En materia de comercio y seguridad, Estados Unidos avanzó en el control previo de la carga entrante mediante el Sistema Mejorado de Control Anticipado de Carga Aérea (ACAS) de la Oficina de Aduanas y Protección Fronteriza de EE. UU. (CBP). Una norma final provisional, vigente desde noviembre de 2025, incorporó elementos de transmisión de datos y estableció un período de cumplimiento informado de un año. Paralelamente, los instrumentos arancelarios y de política comercial de EE. UU. continuaron evolucionando en 2026, incluyendo modificaciones al Capítulo 99 del HTSUS, vigentes desde el 24 de febrero de 2026, y una proclamación de la Casa Blanca de julio de 2026 sobre las importaciones de aeronaves comerciales y piezas de motores, vinculadas a consideraciones de seguridad nacional. Estas medidas incrementan la complejidad de la gestión del cumplimiento para los flujos de carga aérea transfronterizos y las cadenas de suministro relacionadas con la aviación.
Análisis de la cadena de valor
La cadena de valor del transporte aéreo de mercancías comienza con la originación y el embalaje del envío por parte de los remitentes, y continúa con el transporte terrestre de primera milla, la aceptación de la carga en el aeropuerto, el control de seguridad y la manipulación en la terminal, incluyendo la formación de ULD (Unidades de Carga). Prosigue con el transporte aéreo de larga distancia utilizando la capacidad de la cubierta principal del avión de carga o el espacio de la bodega del avión de pasajeros. Los transitarios e integradores operan en la capa de orquestación, agregando volúmenes, organizando la capacidad mediante reservas puntuales o acuerdos de espacio en bloque, y gestionando los trámites aduaneros y de seguridad. Cada vez más, también proporcionan reservas digitales, seguimiento y gestión de incidencias, mientras que los operadores terrestres, los aeropuertos y los proveedores de contenedores especializados apoyan la ejecución para carga especial (productos farmacéuticos, perecederos, mercancías peligrosas).
La capacidad y el rendimiento del servicio están condicionados por las limitaciones operativas y el diseño de la red. La escasez de mano de obra en los principales centros logísticos y los cambios modales derivados de las disrupciones han incrementado el uso del transporte aéreo de mercancías con plazos de entrega definidos para productos de alto valor y urgentes, mientras que las limitaciones del espacio aéreo y las rutas añaden complejidad y coste a la planificación. La consolidación del sector de la logística, ejemplificada por la adquisición de DB Schenker por parte de DSV en abril de 2025, refuerza las ventajas de escala en la contratación, la gestión aduanera y el control integral. Las compañías de transporte y los operadores también están invirtiendo en automatización y estándares de datos para reducir las fricciones transfronterizas derivadas del uso de papel.
Panorama competitivo
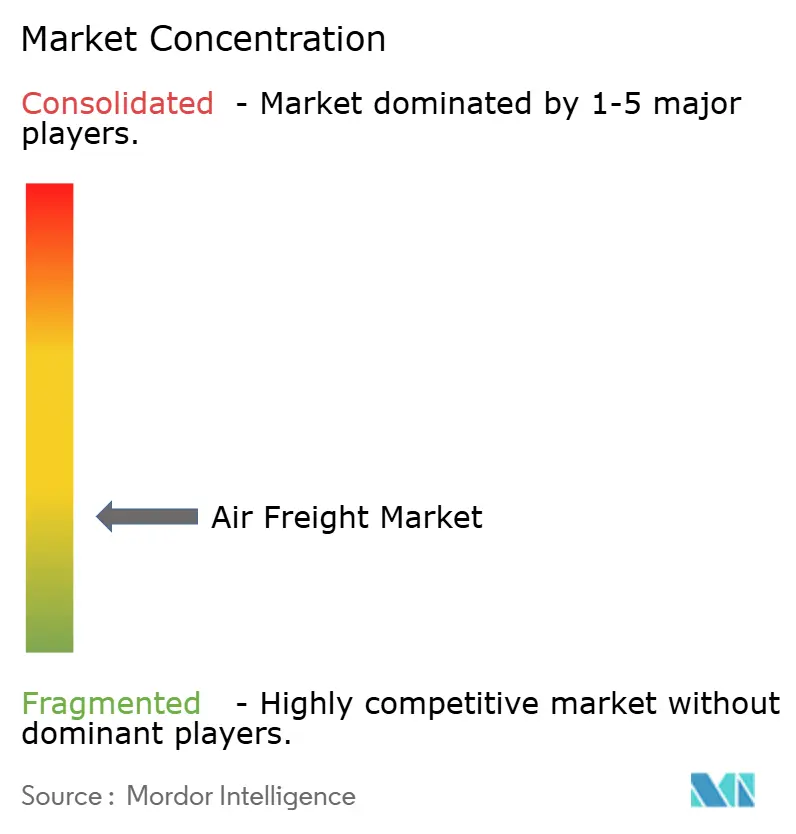
La concentración del mercado está fragmentada. FedEx lidera el transporte de carga CTK, mientras que Qatar Airways, UPS y Emirates mantienen cuotas considerables con flotas diversificadas. La adquisición de DB Schenker por parte de DSV consolida su poder de transporte, anticipando una mayor competencia a gran escala. Alianzas integradas como Air France-KLM y CMA CGM combinan las fortalezas aéreas y marítimas, ofreciendo soluciones multimodales atractivas para transportistas globales.
La tecnología actúa como un diferenciador clave. Delta prueba la tarificación basada en IA generativa; Cathay despliega tractores terrestres autónomos; Emirates invierte en camiones propulsados por hidrógeno para descarbonizar los tramos de primera y última milla. La retención de personal y la inversión en sostenibilidad emergen como prioridades estratégicas. Los operadores capaces de integrar plataformas digitales, iniciativas ecológicas y sólidas estrategias de capital humano están mejor posicionados para captar futuras ganancias en el mercado del transporte aéreo de mercancías.
Líderes de la industria del transporte aéreo de mercancías
FedEx Corporation
Emirates SkyCargo
Carga de Qatar Airways
Delta Cargo
Carga de Cathay Pacific
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Emirates SkyCargo amplió sus servicios de carga en el este y sureste de Asia, incluyendo un aumento en la frecuencia de vuelos a Hong Kong y nuevos vuelos de carga tres veces por semana desde Zhengzhou a Dubái. Esto fortalece la conectividad desde los centros de producción y comercio electrónico hacia un importante centro logístico en Oriente Medio, y añade capacidad de transporte dedicada para rutas de carga especiales y urgentes.
- Abril de 2026: Emirates SkyCargo inició operaciones regulares de carga en el aeropuerto de Lieja con cinco vuelos semanales del Boeing 777F, lo que marcó un nuevo destino para el transporte de carga en 2026. El establecimiento de un servicio regular en Lieja facilita el acceso a una puerta de entrada de carga europea clave y mejora las opciones de ruta para envíos exprés, farmacéuticos y de comercio electrónico transfronterizo.
- Julio de 2024: Emirates SkyCargo encargó cinco aviones de carga Boeing 777 para su entrega entre 2025 y 2026, con el objetivo de aumentar significativamente la capacidad de la cubierta principal. Esta incorporación a la flota respalda la expansión de la red y ayuda a garantizar el transporte de carga para segmentos de alta rentabilidad, como productos farmacéuticos y carga de alta tecnología, durante períodos de baja capacidad.
Alcance del informe sobre el mercado mundial del transporte aéreo de mercancías
El transporte aéreo de mercancías se refiere al transporte de mercancías por vía aérea de un lugar a otro. Estos servicios se utilizan comúnmente para envíos de mercancías que requieren una entrega rápida y efectiva, particularmente a largas distancias o a nivel internacional. En comparación con diferentes modos de transporte, como el marítimo o el terrestre, el transporte aéreo tiene fama de ser rápido y fiable.
En el informe se cubre un análisis detallado del mercado de carga aérea, que cubre las tendencias, limitaciones y avances tecnológicos actuales, junto con información completa sobre varios segmentos y la competencia de la industria. Durante el estudio también se ha incorporado y considerado el impacto de la COVID-19.
El mercado mundial de transporte aéreo de mercancías se segmenta por servicio ( transporte de carga , aerolíneas y correo), destino (nacional e internacional), tipo de transportista (carga en bodega y carga general) y geografía (Asia-Pacífico, Norteamérica, Europa, Oriente Medio y África, y Latinoamérica). El informe ofrece el tamaño del mercado y las previsiones para todos los segmentos mencionados, expresados en dólares estadounidenses (USD).
Por servicio
| Transporte de mercancías (Carga/CEP) |
| Carga |
| Otros servicios de valor añadido (agencias aduanales, seguros, etc.) |
Por destino
| Nacional |
| Conferencia |
Por tipo de operador
| Vientre de carga |
| Cargador |
Por tipo de carga
| Carga general |
| Carga especial |
Por industria del usuario final
| Comercio electrónico y venta minorista |
| Fabricación y automoción |
| Salud y productos farmacéuticos |
| Productos perecederos y frescos |
| Alta tecnología y electrónica |
| Otros |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| El resto de Europa | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por servicio | Transporte de mercancías (Carga/CEP) | |
| Carga | ||
| Otros servicios de valor añadido (agencias aduanales, seguros, etc.) | ||
| Por destino | Nacional | |
| Conferencia | ||
| Por tipo de operador | Vientre de carga | |
| Cargador | ||
| Por tipo de carga | Carga general | |
| Carga especial | ||
| Por industria del usuario final | Comercio electrónico y venta minorista | |
| Fabricación y automoción | ||
| Salud y productos farmacéuticos | ||
| Productos perecederos y frescos | ||
| Alta tecnología y electrónica | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| El resto de Europa | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado del transporte aéreo de mercancías en 2026?
El tamaño del mercado de transporte aéreo será de 169.53 millones de dólares en 2026, con una CAGR del 5.85 % hasta 2031.
¿Qué región posee la mayor participación del transporte aéreo mundial?
Asia-Pacífico lidera con un 40.70 % de ingresos en 2025 y mantiene la CAGR más rápida del 5.72 % hasta 2031.
¿Qué impulsa el crecimiento más rápido del transporte aéreo de carga nacional?
La deslocalización cercana y el cumplimiento del comercio electrónico impulsan las rutas nacionales, lo que dará como resultado una CAGR del 5.43 % hasta 2031.
¿Cómo afrontan los transportistas unas normas de emisiones más estrictas?
Las aerolíneas invierten en aviones de bajo consumo de combustible, combustible de aviación sostenible y recargos ambientales para gestionar los costos de cumplimiento.
¿Por qué son importantes las conversiones de aviones de pasajeros a aviones de carga?
Las conversiones proporcionan una capacidad rentable adaptada a las rutas de comercio electrónico de media distancia y se proyecta que cubrirán más de la mitad de la futura demanda de cargueros.


