

Tamaño y cuota de mercado del sector de la hostelería aeroportuaria
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 25.74 mil millones |
| Tamaño del mercado (2031) | USD 33.86 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.63% CAGR |
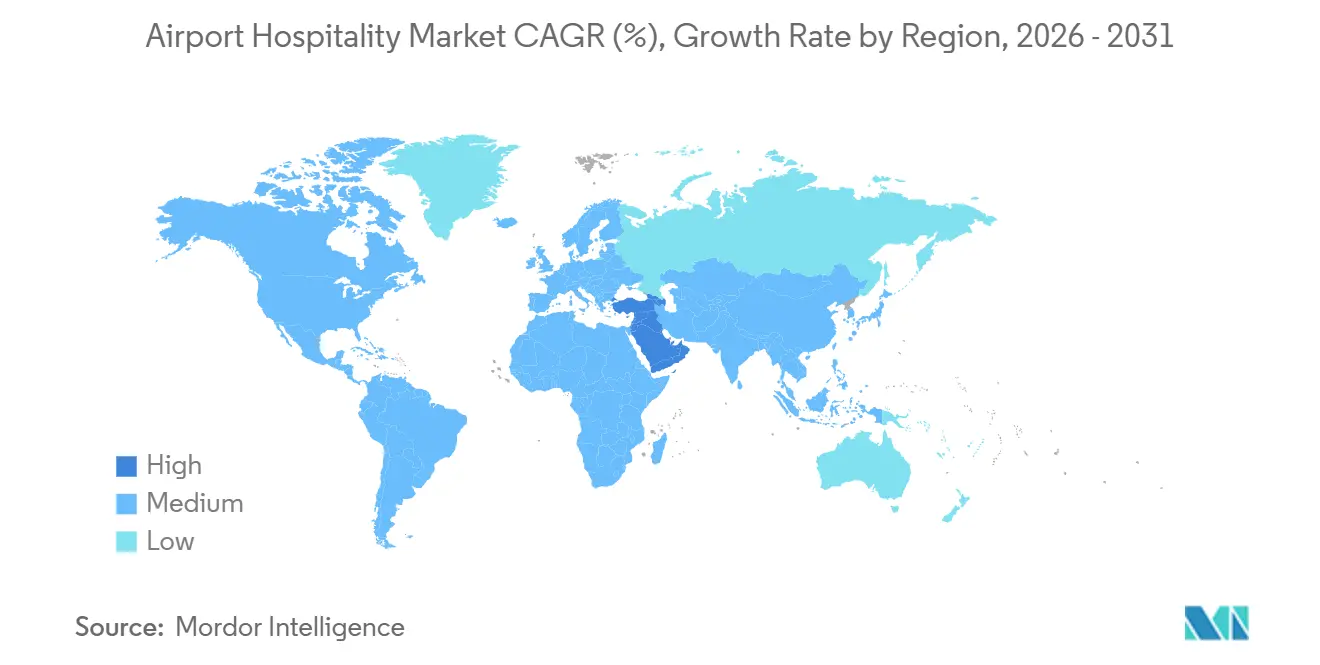
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
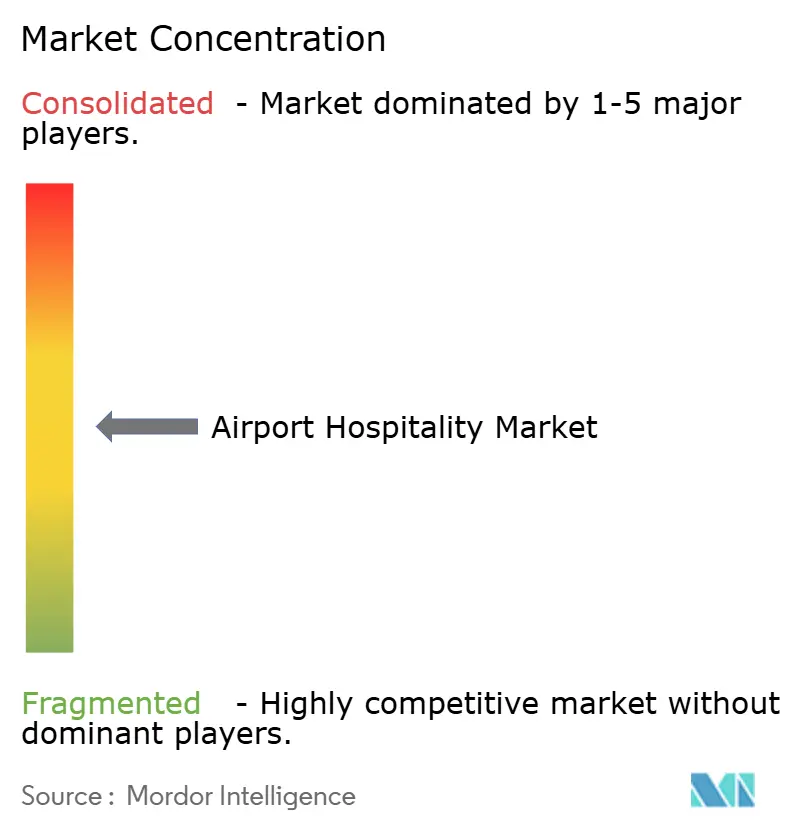
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de servicios de hostelería aeroportuaria realizado por Mordor Intelligence
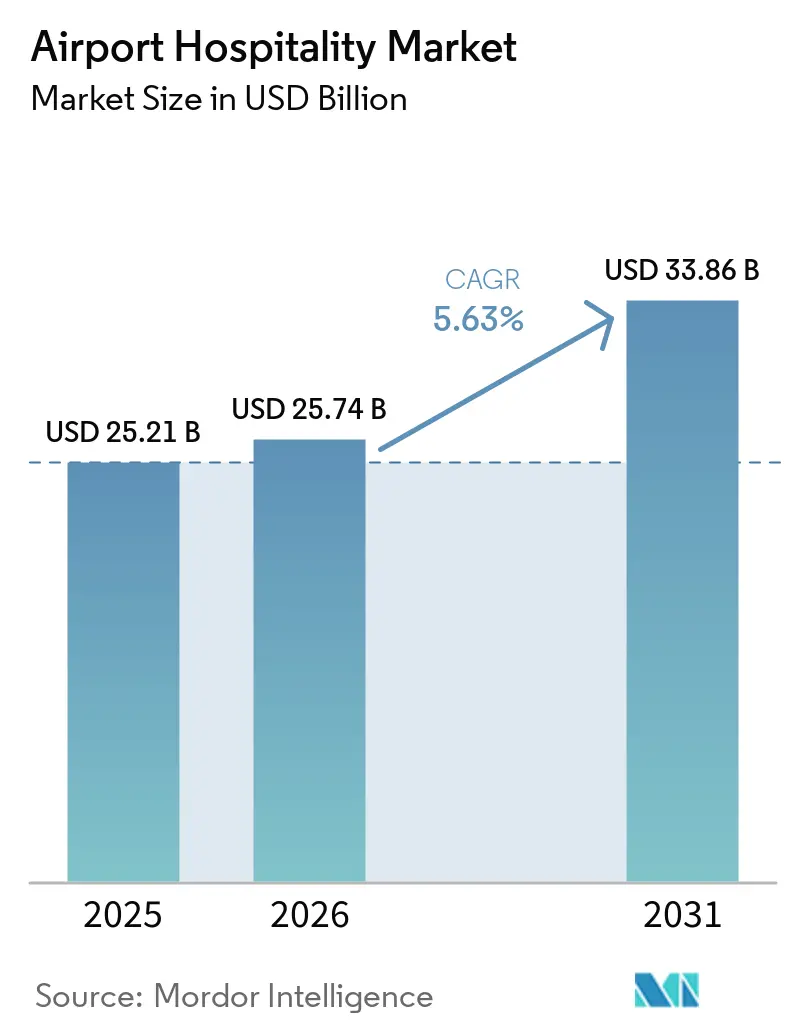
El mercado global de servicios de hospitalidad aeroportuaria alcanzó un valor de 25.21 millones de dólares en 2025 y se estima que crecerá desde los 25.74 millones de dólares en 2026 hasta los 33.86 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.63% durante el período de pronóstico (2026-2031). El volumen de pasajeros alcanzó los 4.99 millones en 2025, lo que incrementó la demanda de salas VIP, hoteles de aeropuerto, instalaciones para el descanso, servicios de conserjería y otras ofertas en las terminales de los principales aeropuertos. El gasto en viajes de negocios ascendió a 1.57 billones de dólares en 2025 y se prevé que aumente en 2026, impulsado por el gasto de viajeros con poco tiempo disponible y altas expectativas de servicio. Se prevé que las aerolíneas generen 145 millones de dólares en ingresos complementarios en 2026, lo que refleja la creciente disposición de los viajeros a pagar por mayor comodidad y conveniencia más allá del precio del billete. Esta tendencia respalda el crecimiento del mercado en diversos formatos de servicio. Los operadores aeroportuarios se están centrando en reconstruir los ingresos no aeronáuticos, mientras que los avances en reservas digitales, acceso biométrico y asociaciones de concesión a largo plazo están mejorando la accesibilidad y las oportunidades de monetización [1] Asociación Internacional de Transporte Aéreo, “Perspectivas globales del transporte aéreo — junio de 2026”, IATA, iata.org.
Conclusiones clave del informe
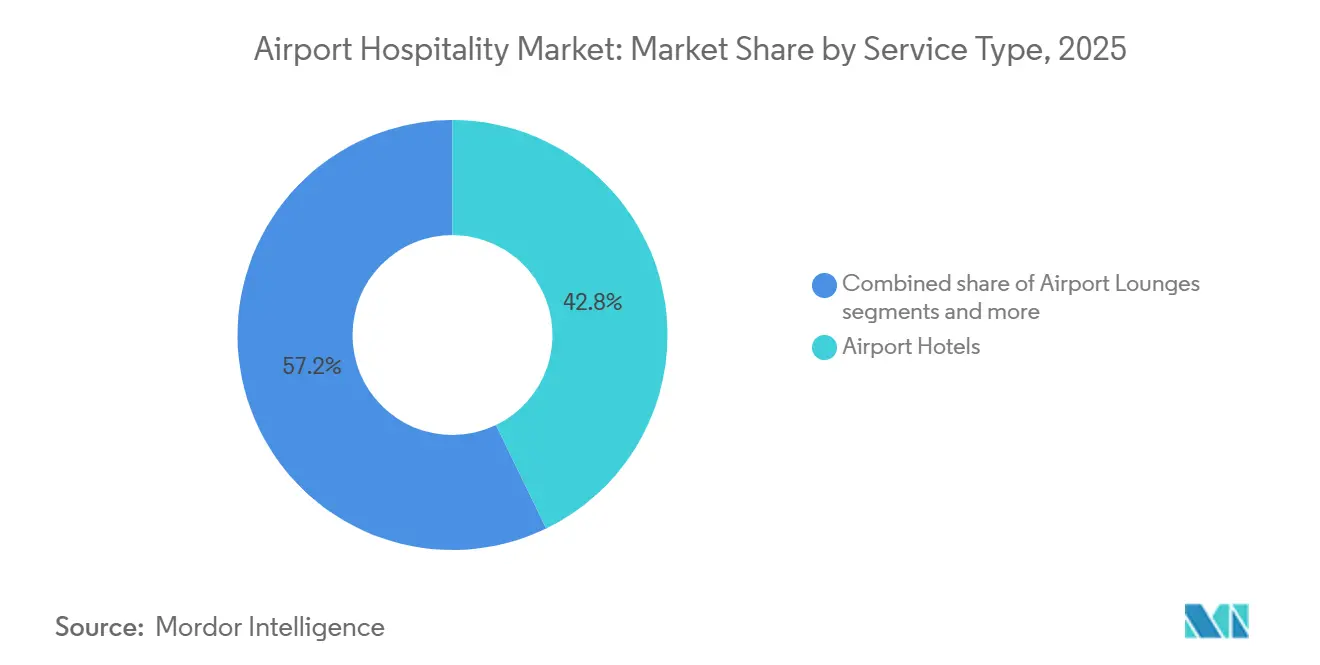
- Por tipo de servicio, los hoteles de aeropuerto representaron el 42.82% del mercado mundial de hostelería aeroportuaria en 2025, mientras que se prevé que las cápsulas para dormir y los alojamientos de microestancia crezcan a la mayor tasa de crecimiento anual compuesto (CAGR) del 6.07% para 2031.
- Por tipo de aeropuerto, los aeropuertos internacionales representaron el 56.81% del mercado mundial de servicios de hostelería aeroportuaria en 2025, mientras que se prevé que los aeropuertos centrales crezcan a la mayor tasa de crecimiento anual compuesta (CAGR) del 6.43% para 2031.
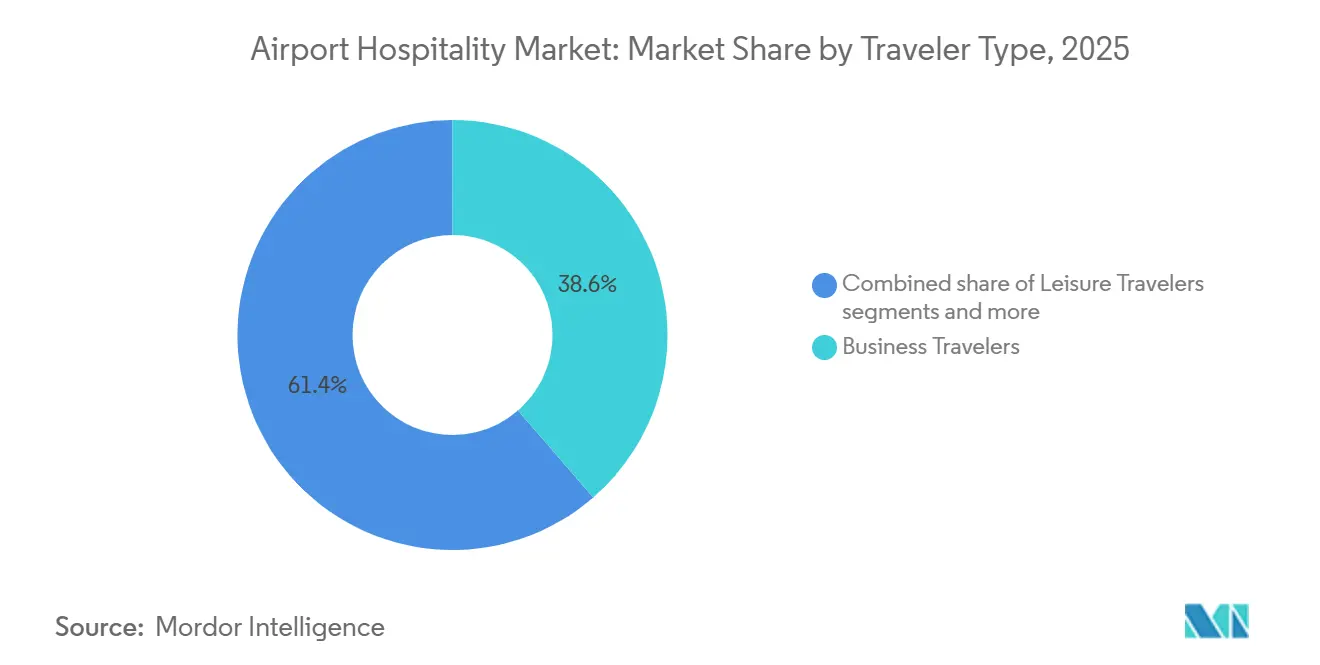
- Por tipo de viajero, los viajeros de negocios representaron el 38.64% del mercado global de servicios de hostelería aeroportuaria en 2025, mientras que se prevé que los pasajeros en tránsito crezcan a la mayor tasa de crecimiento anual compuesto (CAGR) del 6.29% para 2031.
- Geográficamente, la región de Asia-Pacífico acaparó una cuota del 33.86% del mercado mundial de servicios de hostelería aeroportuaria en 2025, mientras que se prevé que Oriente Medio y África crezcan a la mayor tasa de crecimiento anual compuesta (CAGR) del 6.81% para 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de servicios de hostelería en aeropuertos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del tráfico de pasajeros de primera clase y recuperación de los viajes de negocios | + 1.5% | Global | Mediano plazo (2-4 años) |
| Comercialización de aeropuertos y expansión de ingresos no aeronáuticos | + 1.2% | Global, concentrada en Asia-Pacífico, Oriente Medio y África. | Mediano plazo (2-4 años) |
| Alianzas entre aerolíneas y aeropuertos para una experiencia de pasajero de primera clase. | + 0.7% | América del Norte, Europa, Oriente Medio | Corto plazo (≤ 2 años) |
| Digitalización de los servicios de sala VIP, conserjería y hostelería con reserva previa. | + 0.8% | Global | Corto plazo (≤ 2 años) |
| Expansión de los aeropuertos centrales y programas de modernización de terminales | + 0.6% | Asia-Pacífico, Oriente Medio y África, y América del Norte | Largo plazo (≥ 4 años) |
| Aumento del gasto complementario en servicios de confort, bienestar y ahorro de tiempo. | + 0.5% | Global, especialmente Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del tráfico de pasajeros de primera clase y recuperación de los viajes de negocios
Los viajes de negocios a nivel mundial alcanzaron los USD 1.57 billones en 2025 y se proyecta que alcancen los USD 1.7 billones en 2026, impulsando la demanda del mercado global de hospitalidad aeroportuaria. El gasto promedio por viaje aumentó de USD 834 en 2024 a USD 1,128 en 2025, lo que indica mayores presupuestos y mayor capacidad para que los viajeros paguen el acceso a salas VIP, productos de descanso y servicios de vía rápida [2] Global Business Travel Association, “Business Travel Index Outlook 2025 — Executive Summary,” GBTA, gbta.org . Se espera que el gasto en viajes de negocios en Europa alcance los EUR 389.9 mil millones (USD 458.64 mil millones) en 2026, manteniendo su relevancia como una base de demanda de alto valor en medio de la normalización de las tasas de recuperación pospandémica. El mercado se beneficia ya que menos viajes, pero de mayor valor, concentran la demanda en terminales clave, corredores de transferencia y aeropuertos de entrada de larga distancia, donde las tasas de conversión de hospitalidad son más altas que en aeropuertos nacionales más pequeños. Los operadores que captan gastos a través de múltiples puntos de contacto, como el acceso a salones VIP, estancias cortas de descanso, servicios de comida y bebida y asistencia de conserjería, están bien posicionados para beneficiarse de esta tendencia.
Comercialización de aeropuertos y expansión de ingresos no aeronáuticos
Los operadores aeroportuarios reportaron USD 73 mil millones en ingresos no aeronáuticos en 2024, y ACI World pronostica un crecimiento sostenido a largo plazo, lo que debería respaldar el mercado global de hospitalidad aeroportuaria. Los ingresos no aeronáuticos por pasajero disminuyeron de USD 8.61 en 2017 a USD 7.57 en 2024, lo que impulsó a los aeropuertos a aumentar los rendimientos de los servicios minoristas, salas VIP, alimentos, bienestar y hospitalidad en lugar de depender únicamente de la recuperación del tráfico. ACI World señaló que más de 850 aeropuertos en más de 90 países involucran la participación del sector privado, con 132 transacciones en varias etapas de desarrollo a enero de 2025. Esto refleja la creciente adopción de modelos de concesión de terceros en los sistemas comerciales aeroportuarios [3] Airports Council International World, “New Global Guidelines for Airport Development Concession Agreements Amid Record Air Travel Growth,” ACI World, aci.aero . El mercado se beneficia de este cambio, ya que los operadores especializados suelen aumentar el gasto de los pasajeros de forma más eficaz que las empresas autogestionadas, sobre todo cuando las remodelaciones de terminales se centran en formatos orientados al servicio. La plataforma ANARA de ACI World y sus iniciativas políticas promueven el intercambio de conocimientos sobre las mejores prácticas comerciales, mejorando así las condiciones para las estrategias de ingresos basadas en la hospitalidad en los aeropuertos miembros.
Alianzas entre aerolíneas y aeropuertos para una experiencia de pasajero de primera clase.
La expansión impulsada por alianzas es una estrategia clave de crecimiento en el mercado global de servicios de hospitalidad aeroportuaria. Aeropuertos, aerolíneas, operadores de salas VIP y plataformas de acceso para el consumidor colaboran cada vez más para compartir inversiones y afluencia de clientes. Plaza Premium Group y Changi Airport Group anunciaron una remodelación conjunta de la antigua terminal para personas de importancia comercial en la Terminal 2 del Aeropuerto Changi de Singapur, creando una terminal privada y un centro de estilo de vida. Esto pone de manifiesto cómo las autoridades aeroportuarias trabajan con operadores especializados para desarrollar infraestructuras. Swissport amplió su red Aspire mediante la apertura de salas VIP en aeropuertos y con socios, incluyendo Verona, y confirmó la apertura de salas adicionales en Europa y Norteamérica. Avolta obtuvo acuerdos de concesión a largo plazo en Toronto Pearson, Jacksonville y Norfolk, demostrando cómo los operadores aeroportuarios utilizan las alianzas para mejorar la oferta gastronómica y de hospitalidad en las terminales durante periodos prolongados. Este modelo mejora la escalabilidad en el mercado global de servicios de hospitalidad aeroportuaria al reducir las barreras de entrada, garantizar el volumen de pasajeros mediante canales de distribución integrados y proporcionar estabilidad de ingresos a través de contratos a largo plazo.
Digitalización de los servicios de sala VIP, conserjería y hostelería con reserva previa.
El acceso digital está optimizando el mercado global de servicios de hospitalidad aeroportuaria al mejorar las reservas, la escalabilidad y la gestión operativa durante los periodos de mayor afluencia de viajeros. La Encuesta Global de Pasajeros de la IATA de 2025 reveló que el 50 % de los pasajeros aéreos a nivel mundial utilizaron la identificación biométrica durante su viaje en el aeropuerto en 2025, frente al 46 % en 2024, lo que refleja una mayor aceptación de las herramientas de identificación sin contacto. En noviembre de 2025, Emirates invirtió 85 millones de AED (23.14 millones de USD) para instalar más de 200 cámaras biométricas en la Terminal 3 del Aeropuerto Internacional de Dubái, lo que permite el reconocimiento facial para el acceso a las salas VIP, el check-in y el embarque. Priority Pass ofrece reservas anticipadas para más de 200 salas VIP en más de 10 países, lo que ayuda a los operadores a gestionar la demanda, planificar la ocupación y asegurar ingresos anticipados. Se espera que el mercado se beneficie a medida que la verificación biométrica, las reservas a través de aplicaciones y los servicios móviles reduzcan las colas y mejoren la utilización de la capacidad. Los operadores que gestionan estas herramientas digitales están en posición de mejorar las ventas adicionales, la fidelización de clientes y la retención de clientes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altas tarifas de concesión y presión sobre el reparto de ingresos | -0.8% | Global, concentrado en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Restricciones de capacidad en aeropuertos centrales consolidados | -0.4% | Europa, america del norte | Mediano plazo (2-4 años) |
| Desafíos relacionados con la intensidad de la mano de obra y la estandarización de los servicios | -0.5% | Global | Corto plazo (≤ 2 años) |
| Interrupción del tráfico aéreo y exposición a la volatilidad de la demanda | -0.6% | Global | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Altas tarifas de concesión y presión sobre el reparto de ingresos
Las elevadas tarifas de concesión impactan significativamente el mercado global de servicios de hospitalidad aeroportuaria, ya que los operadores enfrentan costos fijos de personal, acondicionamiento y cumplimiento normativo antes de que el tráfico de pasajeros o el gasto se recuperen por completo. ACI World informó que los ingresos totales de los aeropuertos en 2024 se mantuvieron por debajo de los niveles prepandémicos en términos reales, y los ingresos no aeronáuticos por pasajero también quedaron por debajo de los parámetros de referencia anteriores. Esto ha llevado a las autoridades aeroportuarias a mantener tarifas comerciales agresivas. La guía de concesiones de ACI World para 2025 enfatiza la importancia de los acuerdos estructurados de desarrollo aeroportuario, que requieren que los operadores gestionen diversas estructuras contractuales, modelos de reparto de ingresos y obligaciones de desempeño en diferentes mercados. Estos factores limitan la rentabilidad incluso cuando los volúmenes de pasajeros mejoran, particularmente en los principales centros de conexión con una intensa competencia por las concesiones. Los operadores con fuentes de ingresos diversificadas, como el pago directo, las alianzas con aerolíneas, el acceso para miembros y los canales vinculados a tarjetas, están mejor posicionados para afrontar estos desafíos en comparación con aquellos que dependen de un único modelo de concesión.
Restricciones de capacidad en aeropuertos centrales consolidados
Las limitaciones de capacidad en los aeropuertos de entrada establecidos representan un desafío para el mercado global de servicios de hospitalidad aeroportuaria, ya que la demanda de servicios suele superar el espacio comercial disponible. En muchos centros de conexión en Norteamérica y Europa, la modernización de las terminales se lleva a cabo dentro de aeropuertos activos y de alto tráfico, en lugar de en terrenos vírgenes, lo que aumenta los costos y ralentiza la expansión [4] Administración Federal de Aviación (FAA), “Infrastructure Investment and Jobs Act (IIJA) Airport Programs”, FAA, faa.gov.) . El espacio limitado reduce los espacios para concesiones, restringe los asientos en las salas VIP y limita la viabilidad de formatos de hoteles o alojamientos más grandes, incluso cuando existe demanda de viajeros. Estas limitaciones provocan hacinamiento, listas de espera o una menor calidad del servicio durante los períodos pico. Las oportunidades de ingresos dependen no solo del crecimiento de pasajeros, sino también de si el diseño de las terminales puede respaldar la expansión del servicio sin interrumpir el flujo de pasajeros y las operaciones de seguridad.
Análisis de segmento
Por tipo de servicio: Los hoteles de aeropuerto generan ingresos importantes, mientras que las cápsulas para dormir redefinen la economía de las estancias cortas.
En 2025, los hoteles de aeropuerto representaron el 42.82 % de la cuota de mercado global de servicios de hostelería aeroportuaria, convirtiéndose en la categoría de servicios más importante. Este segmento cubre escalas nocturnas, estancias de tripulaciones aéreas, salidas tempranas, llegadas tardías y conexiones de larga distancia. Su ubicación en el aeropuerto ahorra tiempo y reduce la incertidumbre para los viajeros que priorizan la puntualidad. Los hoteles de aeropuerto suelen tener precios más elevados que las alternativas en el centro de la ciudad, ya que el tiempo necesario para llegar al centro puede compensar la diferencia de precio. Este posicionamiento garantiza su relevancia a pesar de la aparición de nuevos formatos.
Las salas VIP de los aeropuertos constituyen el segundo segmento más grande, atendiendo a viajeros tradicionales y a un número creciente de usuarios con tarjetas de fidelización y membresías. Priority Pass amplía el acceso a las salas VIP a través de su red global y su modelo de reserva anticipada, lo que ayuda a los operadores independientes a llegar a más usuarios. Las soluciones de descanso diferenciadas también están en auge. Airport Dimensions introdujo Sleepover, un concepto de estación de descanso, en Lima, Dubái y Doha. El Aeropuerto Internacional de Miami inauguró las primeras salas de descanso exclusivas de Norteamérica en 2025, lo que pone de manifiesto la demanda de servicios de descanso de corta duración. Se prevé que las cápsulas de descanso y las instalaciones de microestancias crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.07 % para 2031, cubriendo las necesidades de descanso de menos de cuatro horas que no son atendidas eficazmente por los hoteles de aeropuerto de servicio completo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de aeropuerto: Los aeropuertos internacionales controlan el volumen de tráfico, mientras que los aeropuertos centrales definen la trayectoria de crecimiento.
Los aeropuertos internacionales representaron el 56.81 % del mercado global de servicios de hospitalidad aeroportuaria en 2025, impulsados por una mayor densidad de viajeros, tiempos de espera más prolongados y un importante tráfico de tránsito. Estos aeropuertos ofrecen diversos servicios, como salas VIP, alojamiento para estancias cortas, restaurantes, instalaciones de bienestar y servicio de conserjería en todas las terminales. Los viajeros transfronterizos suelen buscar comodidad durante horarios irregulares o conexiones largas. La biometría y la digitalización son fundamentales en estos aeropuertos debido al mayor volumen de pasajeros y la necesidad de gestionar eficazmente los cuellos de botella en el servicio. La Encuesta Global de Pasajeros de la IATA de 2025 destacó el creciente uso de la tecnología biométrica, que permite un acceso más fluido a los servicios en las terminales internacionales.
Se prevé que los aeropuertos centrales crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.43 % hasta 2031, lo que los convierte en el tipo de aeropuerto de mayor crecimiento en el mercado. Este crecimiento se debe a los avances en Asia-Pacífico, Oriente Medio y algunos aeropuertos de Norteamérica, donde se está ampliando la capacidad de las terminales. Los aeropuertos centrales ofrecen múltiples servicios de hostelería, como áreas de descanso para pasajeros en tránsito, salas de espera, acceso directo a las aerolíneas y restaurantes en la terminal. Esta escalabilidad los hace más atractivos que los aeropuertos más pequeños, con tiempos de escala más cortos y operaciones más sencillas. Si bien las instalaciones nacionales y regionales ofrecen oportunidades, los aeropuertos centrales proporcionan el mayor valor a corto plazo gracias a una sólida planificación de servicios y un elevado tráfico de pasajeros.
Por tipo de viajero: Los viajeros de negocios mantienen la rentabilidad, mientras que los pasajeros en tránsito amplían el horizonte de ingresos.
En 2025, los viajeros de negocios representaron el 38.64 % de la cuota de mercado global de servicios de hospitalidad aeroportuaria, convirtiéndose en el grupo más rentable. Se prevé que los viajes de negocios a nivel mundial aumenten en 2026, manteniendo la demanda de servicios aeroportuarios incluso en periodos de menor afluencia turística. Estos viajeros priorizan la puntualidad, la privacidad, la calidad del descanso y un tiempo de espera productivo por encima del coste, lo que impulsa la demanda de salas VIP, hoteles en aeropuertos y servicios que ahorren tiempo. Los operadores con una sólida presencia en aeropuertos con alta concentración de viajeros de negocios se mantienen bien posicionados en el mercado.
Se prevé que los pasajeros en tránsito crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.29 % hasta 2031, lo que los convierte en el tipo de viajero de mayor crecimiento. Su potencial reside en las largas estancias en los centros de conexión, donde se pueden ofrecer servicios como alojamiento, duchas y comidas sin necesidad de pernoctar. Iniciativas como el lanzamiento de Sleepover de Airport Dimensions y la inauguración de las salas de descanso en Miami demuestran cómo los operadores se están adaptando a las necesidades de este grupo. Los viajeros de ocio optan cada vez más por opciones de viaje con mayor nivel de servicio, lo que amplía el mercado más allá de los viajes corporativos. Las tripulaciones de las aerolíneas y el personal del aeropuerto conforman un segmento estable pero más pequeño, generalmente atendido mediante contratos operativos en lugar de precios de mercado libre.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
La región de Asia-Pacífico representó el 33.86 % del mercado global de servicios de hospitalidad aeroportuaria en 2025, impulsada por el crecimiento del número de pasajeros, el aumento de los viajes de la clase media y las inversiones en aeropuertos de China, India y el sudeste asiático. La IATA proyectó un crecimiento del tráfico de pasajeros del 7.3 % para 2026, mientras que la OACI informó de una inversión en infraestructura de 240 millones de dólares entre 2025 y 2035. Estos factores favorecen el crecimiento de las salas VIP, los hoteles, los productos para el descanso, los servicios de restauración y la atención al pasajero, especialmente en India.
América del Norte sigue siendo un mercado clave debido a la recuperación de sectores no aeronáuticos y la renovación de terminales. Europa continúa modernizando sus terminales y reestructurando sus concesiones. Lagardère Travel Retail introdujo nuevos conceptos en el aeropuerto de Düsseldorf en mayo de 2026, y Avolta obtuvo un contrato de 12 años en el aeropuerto Toronto Pearson en febrero de 2026, lo que refleja las continuas inversiones en plataformas comerciales aeroportuarias. América del Sur está ganando importancia a medida que los operadores prueban conceptos de mayor formato. Airport Dimensions lanzó Club LIM y Sleepover en el aeropuerto de Lima en junio de 2025, demostrando su crecimiento a través de una oferta comercial rediseñada.
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.81 % hasta 2031, impulsados por aeropuertos con un alto volumen de conexiones, inversiones en aviación y sólidos ingresos no aeronáuticos. ACI registró un coste de 16 USD por pasajero en 2024, frente al promedio mundial de 7.57 USD. Plaza Premium Group se expandió en Arabia Saudita y Menzies Aviation amplió su red de salas VIP en Egipto y otros centros de conexión, lo que pone de manifiesto su potencial de crecimiento a largo plazo.
Panorama competitivo
El mercado global de servicios de hospitalidad aeroportuaria presenta una concentración moderada, con unos pocos operadores que gestionan una escala significativa en salones VIP, servicios de alimentos y bebidas, y servicios de descanso y conserjería. Los salones gestionados por aerolíneas, los concesionarios locales y los especialistas en aeropuertos individuales también contribuyen al mercado. Plaza Premium Group amplió su presencia con nuevas instalaciones en Roma y Dallas, mientras que Swissport registró un rendimiento récord y expandió su red Aspire, lo que refleja el continuo aumento de capacidad en aeropuertos clave.
La diferenciación competitiva se está desplazando hacia las estrategias de acceso, la tecnología y la profundidad de los contratos. Los operadores que integran reservas digitales, programas de fidelización, acuerdos de tarjetas y relaciones con las autoridades aeroportuarias están mejor posicionados para aumentar los ingresos y el alcance a los clientes. Iniciativas como la reserva anticipada de Priority Pass y la implementación biométrica de Emirates resaltan la importancia del acceso conveniente sin aumentar el espacio físico. Combinar la disciplina contractual con las capacidades digitales ofrece una ventaja competitiva. Los movimientos estratégicos incluyen la obtención de contratos a largo plazo por parte de Avolta en Toronto, Jacksonville y Norfolk, y la reapertura de la renovada sala Pearl Lounge de Menzies Aviation en Copenhague. Las adquisiciones de gategroup se centraron en el catering aéreo y los servicios adyacentes. Persisten las oportunidades en los servicios de confort y la integración de productos de descanso en los sistemas de reservas, particularmente en aeropuertos con una demanda creciente pero una cobertura limitada de operadores.
Líderes de la industria de la hostelería aeroportuaria
Grupo Plaza Premium
Grupo Collinson
Swissport International Ltd.
Sobre
Avolta AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: gategroup adquirió el 100 % de las operaciones de catering aéreo de LSG en Letonia y Estonia a Aurelius. Esta expansión incluye los aeropuertos de Riga y Tallin, con aproximadamente 250 empleados, lo que respalda su estrategia de crear una red unificada de servicios de hostelería en los países nórdicos y bálticos para sus clientes de aerolíneas europeas.
- Mayo de 2026: Avolta obtuvo un contrato de 12 años con el Aeropuerto Internacional de Norfolk para operar nueve tiendas minoristas y establecimientos de comida y bebida, incluyendo cuatro formatos híbridos. Esto forma parte del mayor proyecto de modernización del aeropuerto en más de 50 años.
- Mayo de 2026: Menzies Aviation reabrió su emblemática sala VIP Pearl Lounge en el aeropuerto de Copenhague tras una remodelación de tres meses con un coste de 2.7 millones de euros (3.18 millones de dólares). Las instalaciones, de 800 metros cuadrados, tienen capacidad para más de 180 personas, lo que la convierte en la sala Pearl Lounge más grande de la red.
- Marzo de 2026: Plaza Premium Group inauguró dos salas VIP en el Aeropuerto Internacional de Dallas-Fort Worth, introduciendo Plaza Premium First en Estados Unidos como parte de su estrategia para Norteamérica.
Alcance del informe sobre el mercado global de servicios de hostelería en aeropuertos
| Hoteles del aeropuerto |
| Salas VIP de aeropuerto |
| Cápsulas para dormir e instalaciones para estancias cortas |
| Servicio de bienvenida y conserjería |
| Otros servicios de hospitalidad en el aeropuerto |
| Aeropuertos internacionales |
| Aeropuertos Nacionales |
| Aeropuertos regionales/Aeropuertos centrales |
| Viajeros de negocios |
| Viajeros de ocio |
| Pasajeros en tránsito |
| Personal de aerolíneas y del aeropuerto |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| El resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de servicio | Hoteles del aeropuerto | |
| Salas VIP de aeropuerto | ||
| Cápsulas para dormir e instalaciones para estancias cortas | ||
| Servicio de bienvenida y conserjería | ||
| Otros servicios de hospitalidad en el aeropuerto | ||
| Por tipo de aeropuerto | Aeropuertos internacionales | |
| Aeropuertos Nacionales | ||
| Aeropuertos regionales/Aeropuertos centrales | ||
| Por tipo de viajero | Viajeros de negocios | |
| Viajeros de ocio | ||
| Pasajeros en tránsito | ||
| Personal de aerolíneas y del aeropuerto | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| El resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor previsto del mercado global de servicios de hostelería aeroportuaria para 2031?
Se prevé que el mercado global de servicios de hostelería en aeropuertos alcance los 33.86 millones de dólares en 2031, pasando de 25.74 millones de dólares en 2026 a una tasa de crecimiento anual compuesta (CAGR) del 5.63% entre 2026 y 2031.
¿Qué factores impulsan el crecimiento del mercado global de servicios de hostelería en aeropuertos?
El crecimiento se ve impulsado por el aumento del tráfico de pasajeros, la recuperación del gasto en viajes de negocios, la comercialización de los aeropuertos, el acceso digital a las salas VIP y a los servicios de primera calidad, y la modernización continua de las terminales.
¿Qué tipo de servicio representó la mayor cuota del mercado global de servicios de hostelería en aeropuertos?
En 2025, los hoteles de aeropuerto acapararon la mayor cuota de mercado, con un 42.82 % del mercado mundial de hostelería aeroportuaria, impulsados por la demanda durante las escalas, las estancias de las tripulaciones y las necesidades de viaje urgentes.
¿Qué tipo de aeropuerto está creciendo más rápidamente en el mercado global de servicios de hostelería aeroportuaria?
Se prevé que los aeropuertos centrales registren el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) prevista del 6.43 % hasta 2031, a medida que la nueva capacidad y las mejoras en las terminales creen más oportunidades para el sector de la hostelería.
¿Qué segmento de viajeros aporta la mayor parte de los ingresos en el mercado global de servicios de hostelería aeroportuaria?
Los viajeros de negocios representaron el 38.64% de los ingresos en 2025, lo que los convierte en el grupo de viajeros más numeroso, mientras que se espera que los pasajeros en tránsito crezcan más rápidamente hasta 2031.
¿Qué región lidera el mercado global de servicios de hostelería en aeropuertos?
La región de Asia-Pacífico lideró el mercado mundial de servicios de hostelería aeroportuaria en 2025 con una cuota del 33.86%, mientras que se prevé que Oriente Medio y África registren la tasa de crecimiento anual compuesta regional más rápida, del 6.81%, hasta 2031.


