

Tamaño y participación del mercado mundial de medicamentos antiparasitarios
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
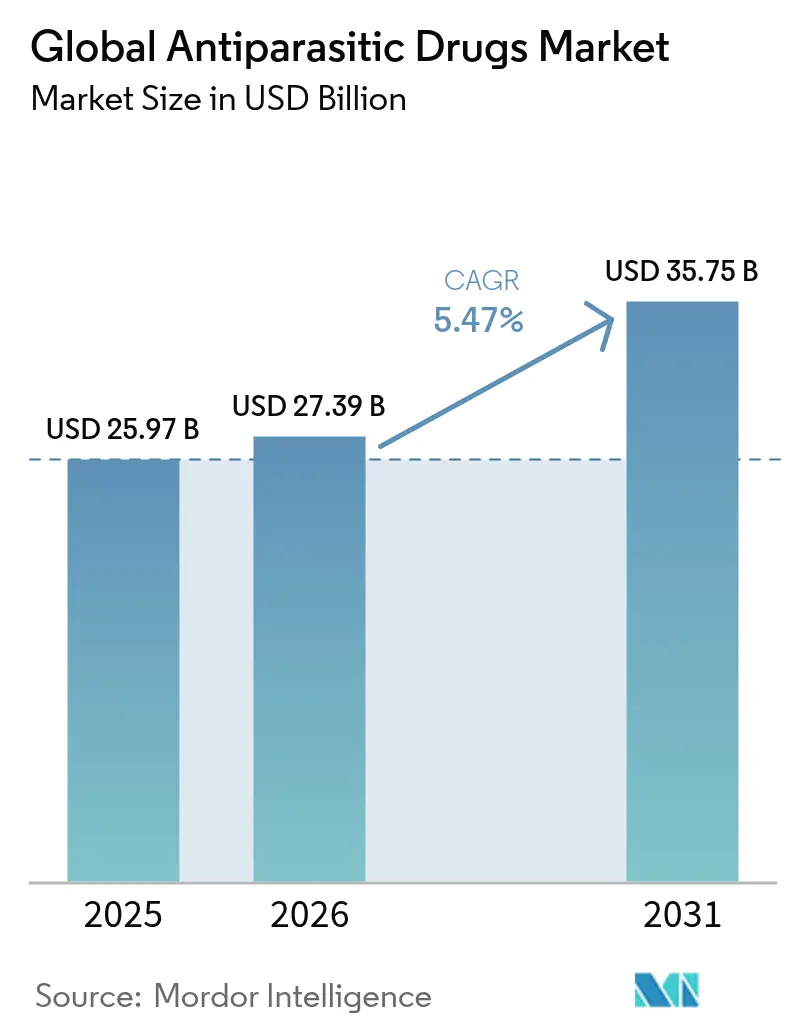
| Tamaño del mercado (2026) | USD 27.39 mil millones |
| Tamaño del mercado (2031) | USD 35.75 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.47% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado global de medicamentos antiparasitarios por Mordor Intelligence
Se espera que el tamaño del mercado de medicamentos antiparasitarios crezca de USD 25.97 mil millones en 2025 a USD 27.39 mil millones en 2026 y se pronostica que alcance los USD 35.75 mil millones para 2031 con una tasa de crecimiento anual compuesta (TCAC) del 5.47% durante el período 2026-2031. El crecimiento se ve respaldado por una mayor cobertura de la administración masiva de medicamentos (ADM), la expansión de los hábitats de los vectores impulsada por el clima y un repunte en los programas de tratamiento financiados por el gobierno. El aumento del gasto en investigación en nuevas clases de antihelmínticos y la rápida comercialización de lactonas macrocíclicas de acción prolongada están abriendo nuevas fuentes de ingresos, incluso cuando la creciente resistencia a los helmintos modera el impulso general. Los líderes del mercado continúan consolidando activos en desarrollo, mientras que las empresas biotecnológicas emergentes se centran en indicaciones nicho con necesidades insatisfechas, todo ello en un contexto regulatorio que está endureciendo los estándares ecotoxicológicos y presionando las cadenas de suministro de ingredientes activos.
Conclusiones clave del informe
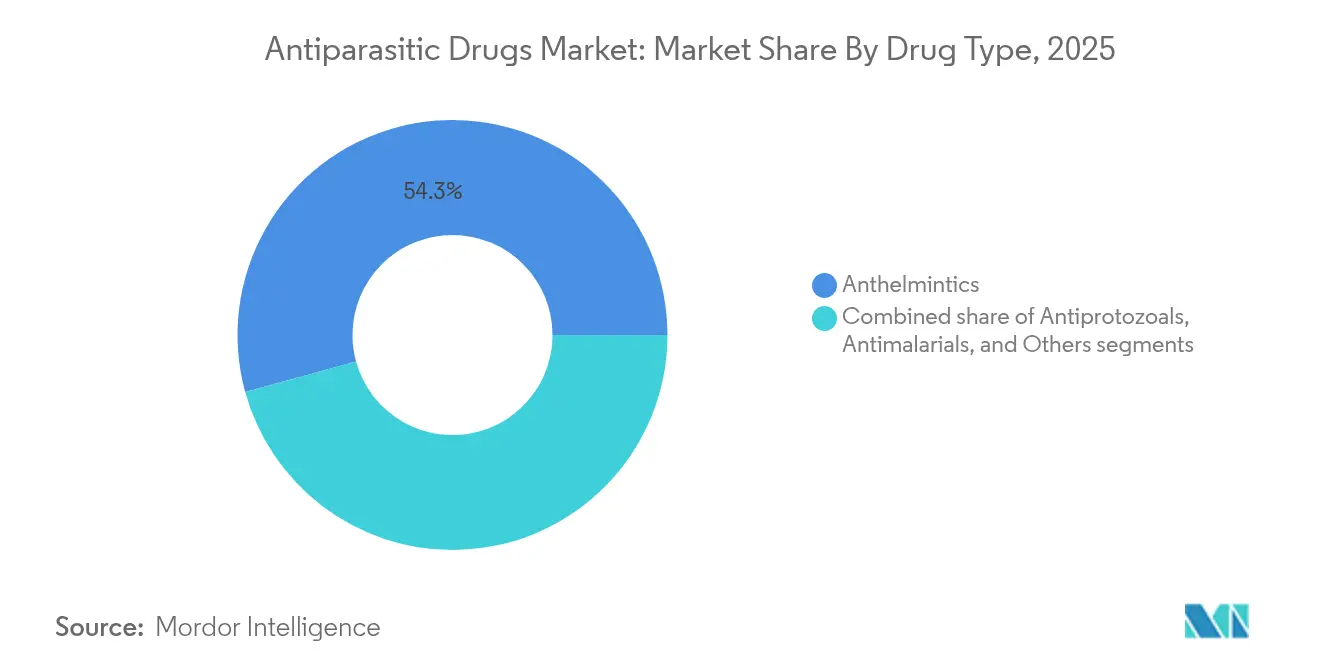
- Por tipo de fármaco, los antihelmínticos lideraron con el 54.27 % del tamaño del mercado de fármacos antiparasitarios en 2025, mientras que se prevé que los antiprotozoarios registren una CAGR del 6.36 %, la más alta del segmento, hasta 2031.
- Por vía de administración, las formulaciones inyectables representaron el 42.35 % del tamaño del mercado de medicamentos antiparasitarios en 2025; se proyecta que los medicamentos tópicos e implantes se expandirán a una CAGR del 6.72 % hasta 2031.
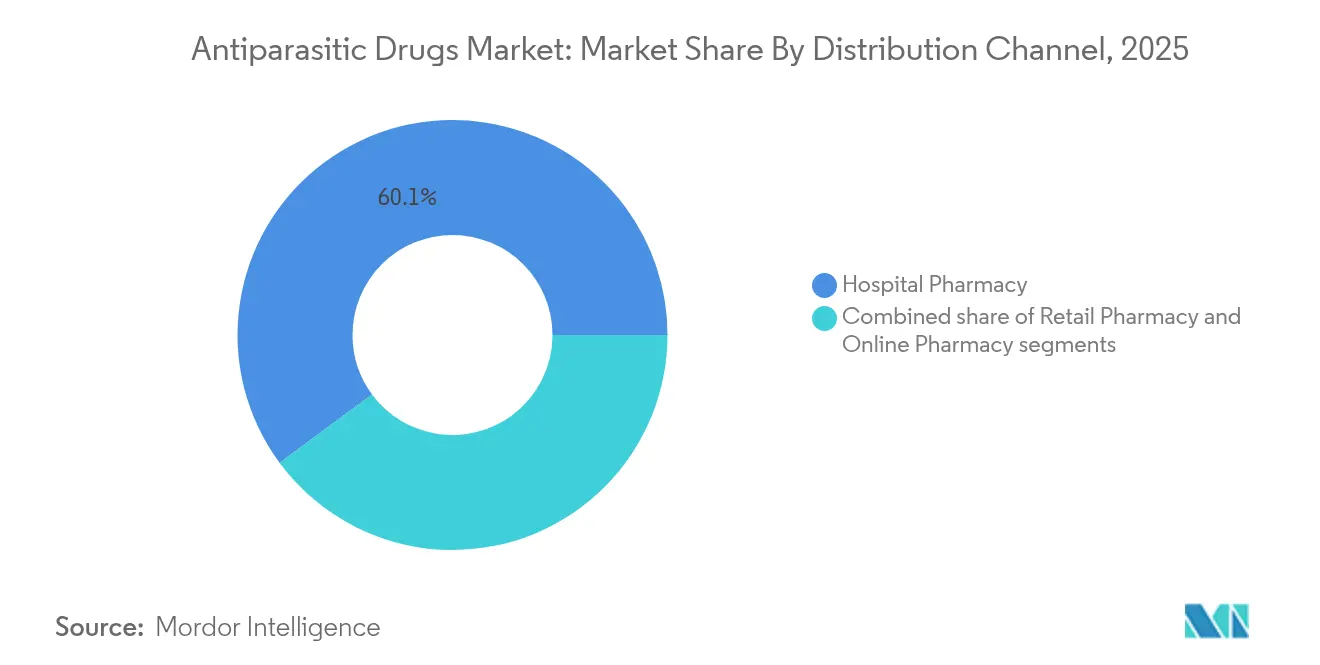
- Por canal de distribución, las farmacias hospitalarias dominaron el 60.12% del mercado de medicamentos antiparasitarios en 2025, mientras que las farmacias en línea registran el crecimiento más rápido con un CAGR del 6.86% entre 2026 y 2031.
- Por usuario final, los hospitales lideraron con el 46.20% de la participación de mercado de medicamentos antiparasitarios en 2025, mientras que se pronostica que los entornos de atención domiciliaria registrarán una CAGR del 6.94%, la más alta del segmento, hasta 2031.
- Por geografía, América del Norte dominó con una participación del 39.75% del mercado de medicamentos antiparasitarios en 2025; se prevé que Asia Pacífico presente la CAGR regional más alta del 6.32% durante el período previsto.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de medicamentos antiparasitarios
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión de las campañas de administración masiva de medicamentos (MDA) | + 1.8% | Global, con concentración en África subsahariana, Asia meridional y América Latina. | Mediano plazo (2-4 años) |
| Propagación de enfermedades parasitarias transmitidas por vectores impulsada por el clima | + 1.2% | Global, con impacto significativo en regiones tropicales y subtropicales | Largo plazo (≥ 4 años) |
| Aceleración de la financiación de I+D para nuevas clases de antihelmínticos | + 0.9% | América del Norte, Europa y centros biotecnológicos emergentes en Asia Pacífico | Mediano plazo (2-4 años) |
| El aumento de los viajes y la migración internacionales impulsa los casos de parásitos importados. | + 0.8% | Global, con concentración en regiones desarrolladas receptoras de inmigrantes y viajeros | Mediano plazo (2-4 años) |
| Comercialización de lactonas macrocíclicas humanas de acción prolongada | + 0.7% | Global, con adopción temprana en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Programas de tratamiento de la leishmaniasis exigidos por el gobierno | + 0.5% | Oriente Medio y África, Sudamérica, Sur de Asia | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión de las campañas de administración masiva de medicamentos (MDA)
Las iniciativas de MDA a nivel mundial ahora llegan a más de 860 millones de personas anualmente, con regímenes de triple fármaco que alcanzan una cobertura del 74%, muy por encima del valor de referencia del 65% de la OMS. La ampliación en la India cubre a 17.5 crore de residentes en 111 distritos [1] Oficina de Información de Prensa, “Campaña Nacional de MDA para la Eliminación de la Filariasis Linfática”, pib.gov.in , amplificando la demanda de volumen de antihelmínticos. Los modelos de entrega dirigidos por la comunidad están mejorando la adherencia en áreas remotas, lo que se traduce en una adquisición confiable y de ciclo repetido para los fabricantes. La adopción temprana de estrategias de triple fármaco en países en desarrollo proporcionó una eficacia superior, lo que fomentó financiación adicional de donantes y aceleró los objetivos de eliminación.
Propagación de enfermedades parasitarias transmitidas por vectores impulsada por el clima
El aumento de las temperaturas está extendiendo el área de distribución de mosquitos y garrapatas, lo que hace que la malaria, la babesiosis y la enfermedad de Lyme sean más comunes en regiones que antes presentaban una incidencia insignificante. Las enfermedades transmitidas por vectores constituyen ahora más del 17 % de los casos de enfermedades infecciosas a nivel mundial y causan 700 000 muertes cada año, lo que impulsa el consumo tanto de profilaxis como de terapias [2] Organización Mundial de la Salud, “Enfermedades transmitidas por vectores”, who.int . Los proyectos farmacéuticos en desarrollo hacen cada vez más hincapié en agentes de amplio espectro y terapias combinadas adecuadas para poblaciones que carecen de inmunidad previa.
Aceleración de la financiación de I+D para nuevas clases de antihelmínticos
El impulso de la inversión es evidente en el descubrimiento de inhibidores del complejo I selectivos de especies [3] Giulia Del Borrello, “Identification of a Family of Species-Selective Complex I Inhibitors as Potential Anthelmintics Targeting Soil-Transmitted Helminths,” Nature Communications, nature.com que se dirigen a vías metabólicas exclusivas de helmintos. Los anticuerpos monoclonales dirigidos a la proteína P29 en la equinococosis alveolar también han mostrado potencia in vivo sin toxicidad hepática o renal. Las plataformas de cribado de próxima generación y la química computacional están acortando los ciclos de optimización de compuestos líderes, ampliando los grupos de candidatos más allá de los benzimidazoles tradicionales.
Comercialización de lactonas macrocíclicas humanas de acción prolongada
La vida media de 20 a 35 días de la moxidectina respalda los esquemas de dosificación de seis meses, lo que mejora el cumplimiento y limita la presión de resistencia. El despliegue comunitario de Ghana en 2025 distribuyó 250 000 dosis [4] Medicines Development for Global Health, “Ghana Rolls Out Moxidectin”, ghicfunds.org , lo que marca el primer despliegue en campo de una lactona macrocíclica de acción prolongada. La propuesta de la OMS de agregar la moxidectina a la lista de Medicamentos Esenciales está destinada a estandarizar la adquisición, reducir los costos del programa y acelerar la eliminación de la oncocercosis.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la resistencia a los fármacos antihelmínticos | -1.2% | Global, con mayor impacto en África subsahariana y el sur de Asia | Largo plazo (≥ 4 años) |
| Volúmenes profilácticos de amortiguación de la gestión integrada de vectores | -0.7% | Global, con concentración en regiones tropicales y subtropicales | Mediano plazo (2-4 años) |
| El escrutinio ecotoxicológico ralentiza la aprobación de la isoxazolina | -0.5% | Norteamérica, Europa | Corto plazo (≤ 2 años) |
| Interrupciones del suministro de API en los centros de fabricación de benzimidazol | -0.4% | Global, con concentración manufacturera en Asia | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la resistencia a los fármacos contra los helmintos
Las mutaciones de la β-tubulina que confieren resistencia (F167Y, Q134H, E198K/V y F200Y/L) están ahora generalizadas en regiones con ciclos frecuentes de AMM. La eficacia del albendazol contra Trichuris trichiura ha disminuido al 38.6 %, lo que obliga a usar dosis más altas y regímenes combinados más costosos. La limitada aparición de nuevos mecanismos de acción pone en peligro la hoja de ruta de la OMS para la eliminación de las enfermedades desatendidas.
La gestión integrada de vectores reduce los volúmenes de profilaxis
El despliegue de controles ambientales y biológicos está reduciendo la incidencia de la malaria sin un aumento proporcional en el uso de antimaláricos. A medida que las agencias de salud pública priorizan las estrategias integradas, las empresas farmacéuticas reorientan su enfoque hacia indicaciones terapéuticas y combinaciones de acción múltiple que complementan, en lugar de competir, con las herramientas de control vectorial.
Análisis de segmento
Por tipo de fármaco: Los antihelmínticos consolidan el mercado en medio de presiones de resistencia
Los antihelmínticos obtuvieron una participación de mercado del 54.27% en el mercado de antiparasitarios en 2025, lo que refleja la magnitud de la helmintiasis a nivel mundial. Los benzimidazoles dominan las ventas del subsegmento, aunque la creciente resistencia está despertando interés en las lactonas macrocíclicas y los inhibidores de las vías enzimáticas. El tamaño del mercado de antiparasitarios para las lactonas macrocíclicas ha crecido gracias al perfil de acción prolongada de la moxidectina, mientras que los imidazotiazoles ocupan un lugar destacado en los regímenes combinados. Los antiprotozoarios, con una previsión de crecimiento del 6.36% de CAGR, se están beneficiando de nuevas plataformas de administración y compuestos oncológicos reutilizados que actúan sobre el metabolismo protozoario. Las combinaciones basadas en artemisinina siguen siendo la piedra angular del tratamiento de la malaria; sin embargo, los candidatos en desarrollo dirigidos a cepas resistentes de Plasmodium prometen diversificar esta fuente de ingresos. Los productos biológicos de vanguardia para la leishmaniasis y la tripanosomiasis refuerzan aún más el rápido crecimiento del segmento. La resistencia cruzada entre clases de parásitos también está orientando la I+D hacia moléculas con mecanismos múltiples para salvaguardar la eficacia a largo plazo.
Las nanoformulaciones de benzimidazol de segunda generación presentan ahora una mayor solubilidad y biodisponibilidad, lo que prolonga la vida útil del producto sin alterar sus componentes activos. La I+D de lactonas macrocíclicas se centra en implantes basados en polímeros capaces de liberar cargas farmacológicas durante varios meses, un enfoque que se espera que mejore la adherencia en regiones endémicas con acceso limitado a la atención médica. Mientras tanto, las plataformas de cribado selectivo utilizan la IA para identificar nuevos quimiotipos que evitan las vías de resistencia existentes, lo que amplía una cartera de productos históricamente limitada.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por vía de administración: el dominio inyectable se enfrenta a una nueva competencia de administración
Los inyectables representaron el 42.35 % del mercado de antiparasitarios en 2025, impulsados por su utilidad en infecciones agudas hospitalarias. El artesunato intravenoso sigue siendo la única opción para la malaria grave en Estados Unidos, lo que valida el modelo de distribución hospitalaria. Las formulaciones de depósito de acción prolongada de moxidectina reforzarán la relevancia de los inyectables al garantizar niveles plasmáticos durante seis meses con una sola dosis. Los productos orales, si bien son convenientes, enfrentan dificultades de absorción; las estrategias de nanoemulsión ahora buscan aumentar la biodisponibilidad de moléculas altamente lipofílicas como la ivermectina. Se prevé que el tamaño del mercado de antiparasitarios tópicos e implantes crezca más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 6.72 %, impulsado por parches cutáneos de liberación sostenida y dispositivos subdérmicos que simplifican los esquemas de dosificación y mejoran el cumplimiento terapéutico.
Las matrices de microagujas transdérmicas se están estudiando como alternativa a las jeringas convencionales, lo que podría democratizar el acceso en entornos de bajos recursos. Los implantes poliméricos que incorporan moxidectina de liberación lenta han superado los primeros estudios de seguridad, lo que sugiere que los sistemas implantables podrían pasar del uso veterinario al uso humano en la próxima década. Las innovaciones en dispersiones sólidas orales también están prolongando la vida útil de los compuestos tradicionales en el mercado, lo que destaca la ciencia de la formulación como una herramienta competitiva.
Por canal de distribución: las farmacias hospitalarias mantienen su primacía a medida que se acelera el comercio electrónico
Las farmacias hospitalarias representaron el 60.12 % del tamaño del mercado de medicamentos antiparasitarios en 2025. Herramientas de gestión, como el marco "Start Smart Then Focus" del Reino Unido, están refinando la prescripción hospitalaria, frenando el uso indebido y, por consiguiente, la resistencia. Las farmacias en línea, con una tasa de crecimiento anual compuesta (TCAC) del 6.86 %, se han sumado a la tendencia de la telesalud, ampliando su alcance a consumidores que antes estaban limitados geográficamente. Las medidas regulatorias de la DEA estadounidense permiten ahora la prescripción de medicamentos por telemedicina sin necesidad de visitas presenciales, lo que permite acceder a nuevos grupos de pacientes. Las cadenas minoristas responden ampliando los servicios de consulta y la gestión de inventario para evitar la erosión de su cuota de mercado.
Los gigantes del comercio electrónico están integrando sellos de autenticación y detección de falsificaciones mediante IA, abordando así los problemas de calidad que históricamente han frenado la adopción digital. Los establecimientos hospitalarios, por su parte, aprovechan la complejidad: las lactonas macrocíclicas inyectables y los derivados de la anfotericina B aún exigen supervisión profesional, lo que mantiene su dominio del canal a pesar de la competencia digital.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: los hospitales son el núcleo, la atención domiciliaria en aumento
Los hospitales siguen siendo el segmento más grande, con una cuota de mercado del 46.20 % en 2025, debido a las demandas de diagnóstico y seguimiento de la malaria grave, la leishmaniasis visceral y la neurocisticercosis. Las directrices de la OMS sobre administración de fármacos se incorporan a los protocolos clínicos para optimizar las ventanas terapéuticas y limitar la aparición de resistencias. Las clínicas ofrecen acceso directo, especialmente en zonas rurales tropicales, y utilizan cada vez más la teleconsulta para conectar a los pacientes con especialistas urbanos. Se prevé que los centros de atención domiciliaria presenten la expansión más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 6.94 % entre 2026 y 2031, ya que las preparaciones orales y tópicas fáciles de usar reducen la necesidad de hospitalización. Los pacientes que reciben antiparasitarios de alto riesgo en casa presentan síntomas manejables cuando reciben el apoyo de enfermeras a domicilio, lo que confirma la transición hacia la descentralización.
Análisis geográfico
Mercado de medicamentos antiparasitarios en Norteamérica
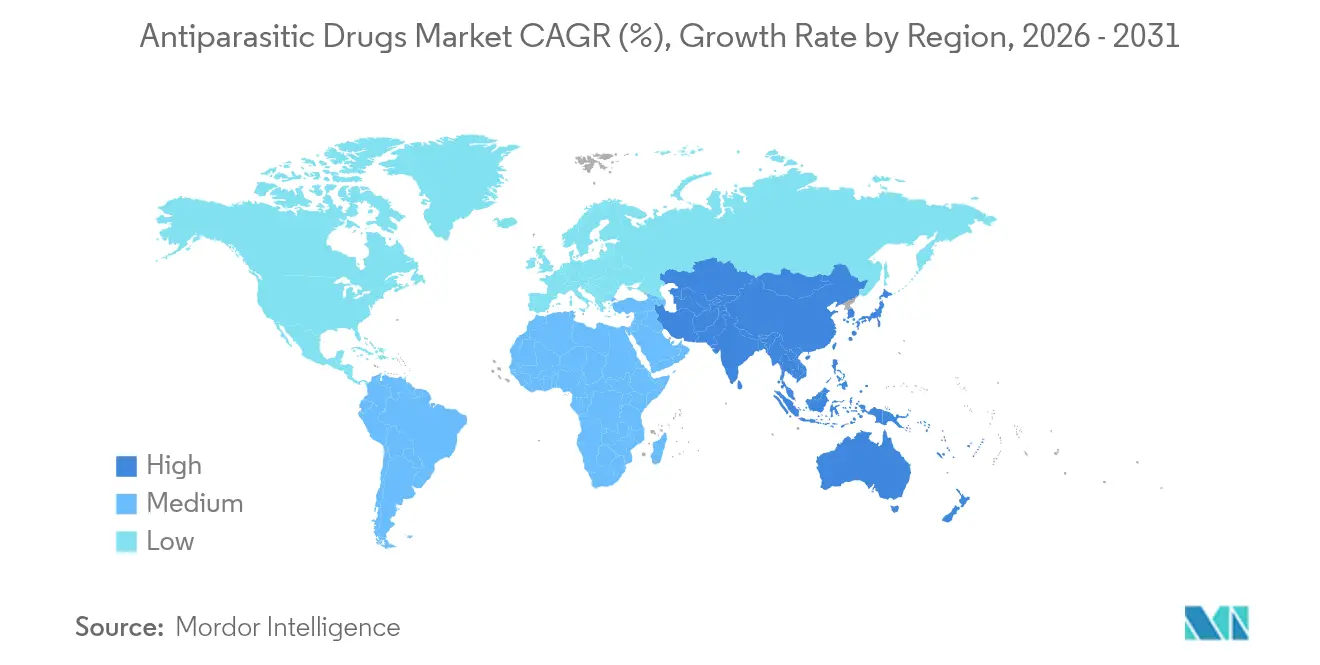
Norteamérica representó el 39.75 % del mercado de medicamentos antiparasitarios en 2025, impulsada por sólidos ecosistemas de I+D, estrictos controles de calidad y la adopción temprana de agentes de nueva generación. La adopción comercial se inclina hacia formulaciones premium, lo que mitiga la menor demanda. Las directrices de la FDA sobre las comunicaciones de ivermectina fuera de etiqueta subrayan el complejo panorama regulatorio. La tasa de crecimiento anual compuesta (TCAC) prevista para la región, del 4.39 %, refleja un entorno maduro pero impulsado por la innovación, con nuevas terapias combinadas dirigidas a los focos de resistencia.
Mercado de medicamentos antiparasitarios en la región Asia-Pacífico
La región Asia-Pacífico, con una tasa de crecimiento anual compuesta (TCAC) del 6.32 %, combina una alta prevalencia de la enfermedad con una cobertura sanitaria cada vez mayor. La campaña nacional contra la filariasis linfática de la India ejemplifica el peso de las compras del sector público, mientras que la base manufacturera de China reestructura las cadenas globales de suministro de principios activos. La tradición investigadora de Japón sigue influyendo en las innovaciones en lactonas macrocíclicas. Las barreras financieras y geográficas —documentadas en el estudio de pacientes con leishmaniasis visceral de Bihar— señalan oportunidades para productos de bajo coste y de acción prolongada.
Mercado de medicamentos antiparasitarios en EMEA y Sudamérica
Europa cuenta con sólidos marcos de gestión responsable y una supervisión ecotoxicológica rigurosa, lo que se traduce en un crecimiento CAGR cauteloso pero constante del 4.05 %. El énfasis regulatorio en la sostenibilidad ambiental está impulsando a las empresas a adoptar productos químicos más ecológicos en las primeras etapas del desarrollo. La región de Oriente Medio y África cobra impulso gracias a casos de éxito en la administración masiva de medicamentos, como la campaña de Zimbabue con una cobertura del 73 % contra la filariasis linfática, mientras que Sudamérica aprovecha el Fondo Estratégico de la OPS para estabilizar las adquisiciones y los precios de entrada. Estas regiones ofrecen un potencial de crecimiento impulsado por el volumen a pesar de las limitaciones de financiación.

Panorama competitivo
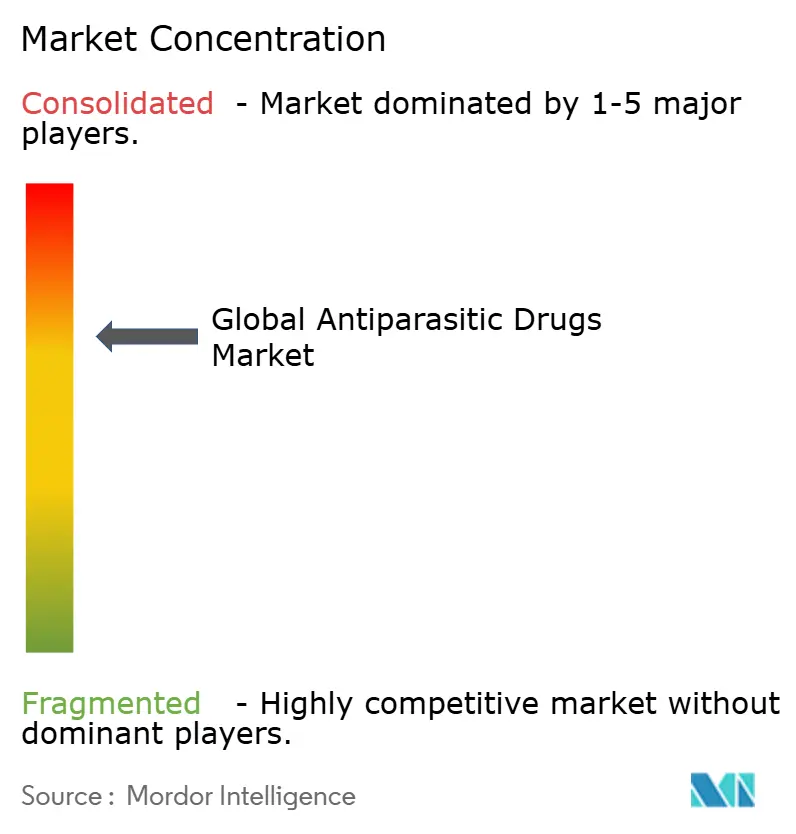
La estructura del sector está moderadamente consolidada. GSK, Novartis y Pfizer invierten amplios presupuestos de I+D y distribución global para defender su liderazgo, a menudo mediante reformulaciones graduales que prolongan la vida útil de los productos. La actividad de fusiones y adquisiciones se centra cada vez más en empresas biotecnológicas con nichos de mercado en parasitología, lo que acelera el acceso a mecanismos novedosos como los inhibidores del complejo I selectivos de especie.
Los fabricantes de genéricos y los productores regionales intensifican la competencia de precios en mercados con alta demanda, lo que impulsa a las multinacionales a diferenciarse mediante inyectables de acción prolongada y paquetes combinados. Las patentes que describen implantes de moxidectina polimérica ejemplifican las apuestas competitivas por la innovación centrada en la adherencia.
La integración de la salud digital se perfila como un factor diferenciador sin precio. Las aplicaciones de telemonitorización, vinculadas a recordatorios de dosis, mejoran la adherencia terapéutica en situaciones reales, ofreciendo a los fabricantes datos de farmacovigilancia útiles. La resiliencia de la cadena de suministro es ahora una prioridad para los directivos, y las empresas invierten en API de doble fuente para mitigar las disrupciones regionales.
Líderes de la industria mundial de medicamentos antiparasitarios
Bayer AG
GSK plc
Merck & Co., Inc.
Novartis ag
Pfizer Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Mayo de 2026: GSK informó sobre los resultados de la Fase 1 de su fármaco candidato para la leishmaniasis visceral, GSK3494245, y suspendió el programa debido a que la farmacocinética no cumplía con los criterios del perfil del producto objetivo. Esta información volvió a centrar la atención en el riesgo de traslación en la I+D de enfermedades tropicales desatendidas y refuerza la importancia de los perfiles de producto objetivo en las decisiones de continuar o no con el desarrollo de antiparasitarios para uso humano.
- Noviembre de 2025: Novartis anunció los resultados de la Fase III de su antipalúdico de nueva generación ganaplacida/lumefantrina (GanLum), reportando una alta eficacia en un amplio ensayo multicéntrico africano. El avance hacia una opción no basada en artemisinina respalda la diversificación de la cartera frente a las presiones de resistencia y puede influir en las decisiones de adquisición en mercados endémicos si se logra su registro y acceso.
- Diciembre de 2024: La OMS precalificó la tafenoquina para la prevención de recaídas de malaria por Plasmodium vivax. Este hito de precalificación impulsa una mayor adopción en los países a través de los canales de adquisición globales y refuerza la demanda de tratamientos radicales simplificados y que faciliten la adherencia, cuya eficacia ya se ha demostrado mediante su implementación en países con zonas endémicas de malaria.


Alcance y metodología
Según el alcance del informe, los medicamentos antiparasitarios se utilizan para tratar diversas enfermedades parasitarias, como las causadas por hongos parásitos, protozoos, helmintos, ectoparásitos y amebas. Estos medicamentos se dirigen a los agentes parasitarios de diversas infecciones y los atacan, destruyendo o restringiendo su crecimiento y desarrollo.
El mercado de medicamentos antiparasitarios está segmentado por tipo de fármaco, vía de administración, canal de distribución y geografía. Por tipo de fármaco, el mercado está segmentado en antihelmínticos, antiprotozoarios y otros tipos de fármacos. Por vía de administración, el mercado está segmentado en oral, inyectable y tópico. Por canal de distribución, el mercado está segmentado en farmacia hospitalaria, farmacia minorista y otros canales de distribución. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños y tendencias de mercado estimados para 17 países en las principales regiones del mundo. El informe ofrece tamaños de mercado y pronósticos en términos de valor (USD) para los segmentos anteriores.
| Antihelmínticos | Bencimidazoles |
| Lactonas macrocíclicas | |
| imidazotiazoles | |
| Otros antihelmínticos | |
| Antiprotozoarios | |
| Antipalúdicos | Hechos |
| Nitroimidazoles | |
| Otros antipalúdicos | |
| Otros |
| Oral |
| Inyectable |
| Tópicos e implantes |
| Farmacia Hospitalaria |
| Farmacia minorista |
| Farmacia Online |
| Hospitales |
| Clínicas |
| Entornos de atención domiciliaria |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de droga | Antihelmínticos | Bencimidazoles |
| Lactonas macrocíclicas | ||
| imidazotiazoles | ||
| Otros antihelmínticos | ||
| Antiprotozoarios | ||
| Antipalúdicos | Hechos | |
| Nitroimidazoles | ||
| Otros antipalúdicos | ||
| Otros | ||
| Por vía de administración | Oral | |
| Inyectable | ||
| Tópicos e implantes | ||
| Por canal de distribución | Farmacia Hospitalaria | |
| Farmacia minorista | ||
| Farmacia Online | ||
| Por usuario final | Hospitales | |
| Clínicas | ||
| Entornos de atención domiciliaria | ||
| Por geografía (valor) | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Qué categoría de productos está experimentando la mayor innovación en el mercado de medicamentos antiparasitarios?
Las lactonas macrocíclicas están recibiendo una mayor atención en I+D porque sus perfiles de acción prolongada mejoran la adherencia del paciente y pueden ayudar a retrasar el desarrollo de resistencia.
¿Cómo están transformando los canales digitales el acceso a los medicamentos antiparasitarios?
Las farmacias en línea y las plataformas de telemedicina están agilizando el cumplimiento de las recetas, ampliando el alcance a comunidades remotas y desafiando el dominio de los puntos de venta minoristas tradicionales.
¿Cuál es el factor principal que impulsa los avances en la formulación de antiparasitarios tópicos e implantables?
La necesidad de una liberación sostenida de medicamentos que minimice la frecuencia de dosificación está motivando a las empresas a invertir en implantes basados en polímeros y tecnologías mejoradas de administración dérmica.
¿Por qué los reguladores están poniendo mayor escrutinio en las aprobaciones de isoxazolina?
Las crecientes preocupaciones ecotoxicológicas sobre el impacto de estos compuestos en especies no objetivo han llevado a las agencias a exigir evaluaciones de riesgo ambiental más profundas antes de otorgar la autorización de comercialización.
¿Cómo influye la resistencia a los fármacos antihelmínticos en las prioridades de I+D corporativas?
Las mutaciones de resistencia documentadas en parásitos clave están impulsando a las empresas farmacéuticas hacia terapias combinadas y mecanismos de acción totalmente nuevos en lugar de reformulaciones incrementales.
¿De qué manera los programas de tratamiento impuestos por el gobierno afectan la dinámica del mercado?
Las iniciativas nacionales para enfermedades como la leishmaniasis están creando ciclos de adquisición predecibles y de gran volumen que reducen el riesgo comercial para los fabricantes y fomentan protocolos de tratamiento estandarizados.
Última actualización de la página:



