

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
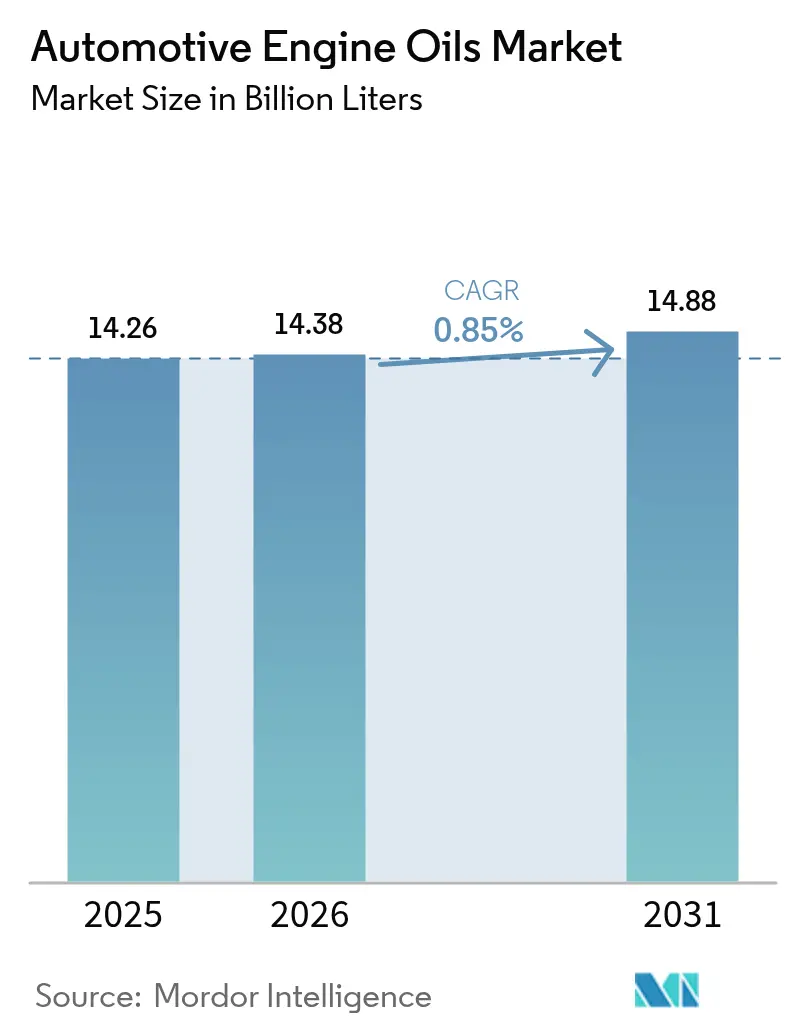
| Volumen de mercado (2026) | 14.38 mil millones de litros |
| Volumen de mercado (2031) | 14.88 mil millones de litros |
| Tasa de crecimiento (2026 - 2031) | 0.85% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de aceites de motor para automóviles por Mordor Intelligence
Se espera que el tamaño del mercado de aceites para motores de automóviles aumente de 14.26 mil millones de litros en 2025 a 14.38 mil millones de litros en 2026 y alcance 14.88 mil millones de litros para 2031, creciendo a una CAGR del 0.85% durante 2026-2031. El aceite para motores de automóviles de pasajeros (PCMO) representó una participación de volumen del 62.49% en 2025, pero su perspectiva se ve atenuada por la acelerada electrificación de vehículos que reduce la demanda de lubricantes por automóvil. El aceite para motores de motocicletas (MCO) contrarresta este freno, expandiéndose a una sólida CAGR del 9.97% gracias al crecimiento del parque de dos ruedas en India, Indonesia y Vietnam. Las formulaciones sintéticas están penetrando más rápido que los grados minerales ya que los fabricantes de equipos originales (OEM) exigen aceites de menor viscosidad 0W-20 y 0W-16 para ciclos térmicos híbridos. Mientras tanto, la región de Asia-Pacífico representó el 43.89% del volumen mundial en 2025, gracias a la previsión de ventas de 29 millones de motocicletas en India para el ejercicio fiscal de 2027. Las grandes empresas integradas están rediseñando sus refinerías para producir materias primas de los grupos III y IV con mayores márgenes de beneficio, al tiempo que los productos falsificados erosionan el valor de marca en los mercados de repuestos en desarrollo.
Conclusiones clave del informe
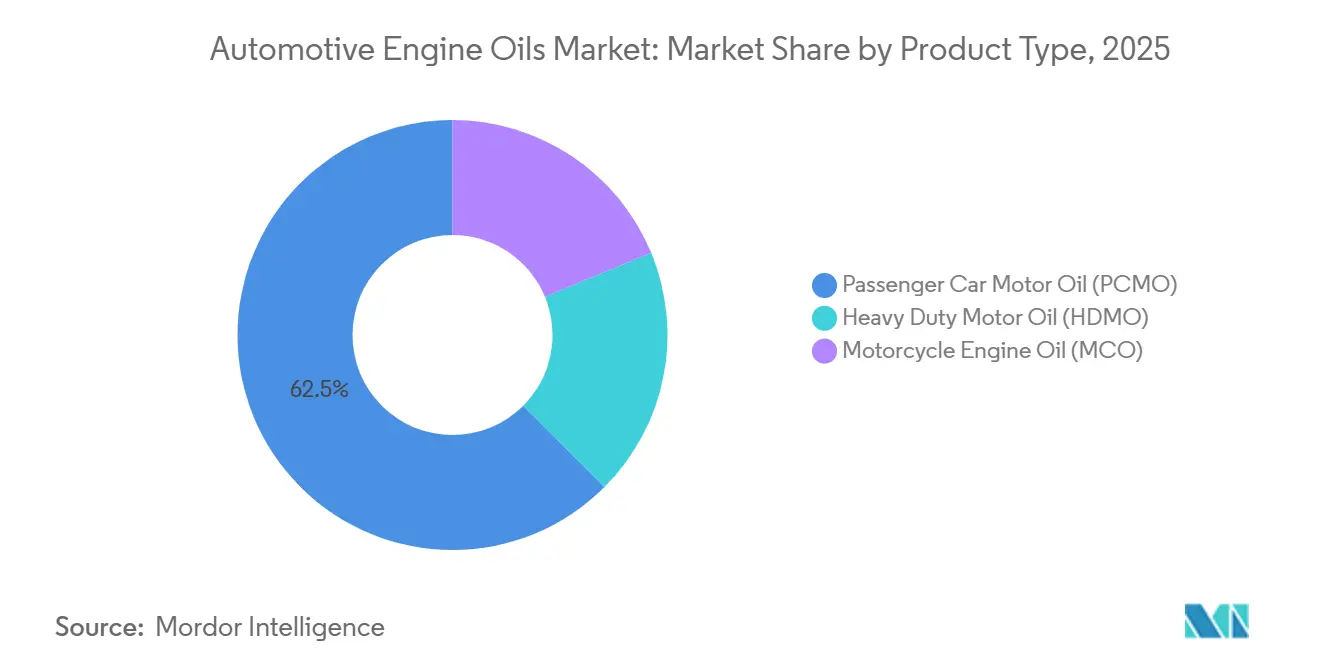
- Por tipo de producto, el aceite para motores de turismos representó el 62.49% de la cuota de mercado de aceites para motores de automóviles en 2025, mientras que se prevé que el aceite para motores de motocicletas crezca a una tasa compuesta anual del 9.97% hasta 2031.
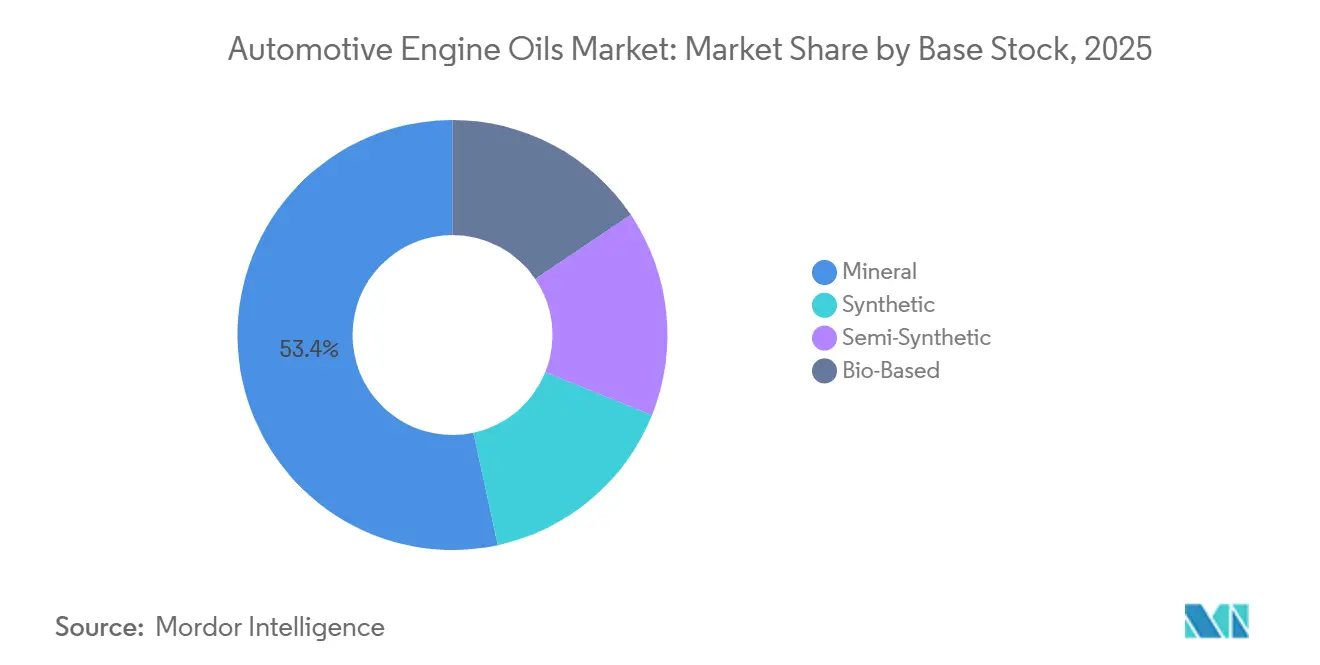
- En cuanto a la materia prima base, los aceites minerales mantuvieron una cuota del 53.38 % del tamaño del mercado de aceites para motores de automóviles durante 2025, mientras que se prevé que los grados totalmente sintéticos se expandan a una tasa de crecimiento anual compuesta del 1.18 % hasta 2031.
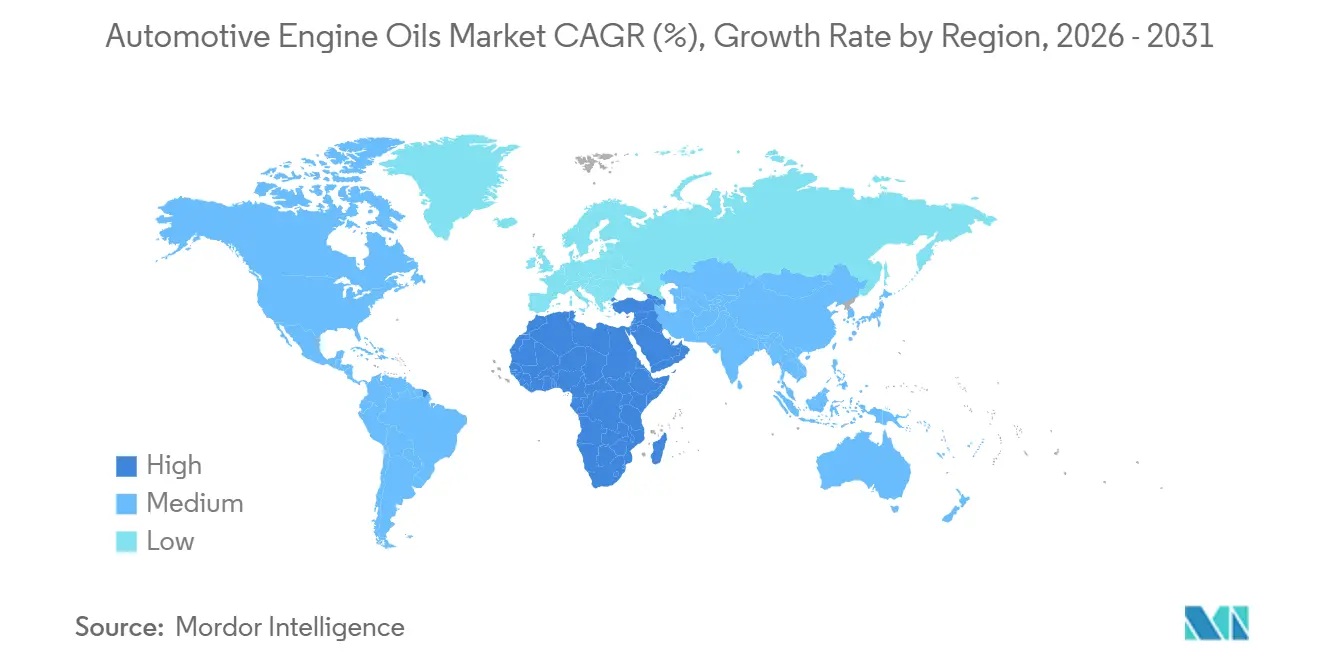
- Geográficamente, Asia-Pacífico lideró con una cuota de ingresos del 43.89% en 2025; se espera que Oriente Medio y África registren la tasa de crecimiento anual compuesta (CAGR) más rápida, del 2.29%, durante el período previsto (2026-2031).
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de aceites para motores automotrices
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las plataformas digitales de cambio rápido de aceite y el comercio electrónico amplían el alcance del mercado de repuestos. | + 0.2% | América del Norte, Europa, Asia | Corto plazo (≤ 2 años) |
| Expansión del parque automovilístico en mercados emergentes para vehículos de dos ruedas y turismos | + 0.3% | India, Indonesia, Vietnam | Mediano plazo (2-4 años) |
| Especificaciones patentadas del fabricante de equipos originales (OEM) para un largo período de vaciado, lo que aumenta el valor del aceite por llenado. | + 0.15% | América del Norte, Europa, China | Mediano plazo (2-4 años) |
| La expansión del suministro de PAO y GTL reduce el costo sintético | + 0.1% | Global | Largo plazo (≥ 4 años) |
| Aceites sintéticos ICE optimizados para ciclos térmicos híbridos | + 0.1% | Global | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Plataformas digitales de cambio rápido de aceite y comercio electrónico: Ampliando el alcance del mercado de repuestos
Los catálogos digitales que relacionan los números de identificación de vehículos con las especificaciones de lubricantes han reducido los errores de pedido de aproximadamente 10-14% a cerca del 6%, disminuyendo las costosas devoluciones y permitiendo a los distribuidores canalizar sintéticos premium a los talleres [1] Infopro Digital Automotive, “OATS Lubricant Advisor Coverage”, oats-automotive.com . Estas plataformas integran feeds de planificación de recursos empresariales para que el inventario, los precios y las promociones se actualicen en tiempo real, acelerando los ciclos de pedido a entrega. El enfoque también mejora la visibilidad de SKU, permitiendo a los mezcladores racionalizar los grados minerales de baja rotación y dedicar la capacidad de mezcla a los sintéticos 0W-20 y 5W-30. La interacción digital respalda campañas estacionales personalizadas que expanden el mercado de aceites para motores de automóviles al captar compradores de bricolaje que antes dependían de minoristas físicos. A corto plazo, el crecimiento incremental de unidades proviene principalmente de Europa y América del Norte, donde los talleres de reparación ya dependen de catálogos electrónicos de piezas.
Expansión del parque automovilístico para motocicletas y automóviles en mercados emergentes
Se proyecta que las ventas de motocicletas en India alcancen los 29 millones de unidades en el año fiscal 2027, un aumento del 7-9% con respecto al año fiscal 2025, mientras que Indonesia registró 6.4 millones de ventas de motocicletas en 2025 y mantuvo un incremento interanual del 3.1% en enero de 2026. Vietnam sumó 3.4 millones de motocicletas en 2025, el mayor aumento regional con un 14.9%. El aumento de los ingresos se traduce en una tendencia hacia modelos premium de 150-350 cc, que requieren aceites multigrado o semisintéticos con mayores márgenes de ganancia. La propiedad de automóviles de pasajeros también se está expandiendo, con Pakistán y Bangladesh sumando más de 300,000 automóviles nuevos anualmente, lo que amplía el mercado de aceites para motores de automóviles. Estos vientos favorables estructurales superan los obstáculos de la electrificación para las motocicletas a mediano plazo.
Especificaciones patentadas del fabricante de equipos originales (OEM) para un drenaje prolongado que aumentan el valor del aceite por llenado.
Los fabricantes de equipos originales (OEM) ahora promueven formulaciones patentadas 0W-20 o 0W-30 capaces de intervalos de cambio de aceite de 10,000 millas, duplicando los intervalos de servicio tradicionales. Los aceites diésel de larga duración de Castrol prometen intervalos de cambio de 80,000 millas cuando se combinan con programas de análisis de aceite. Los intervalos de cambio más largos reducen las visitas al taller, pero aumentan los ingresos por llenado, lo que está transformando el mercado de aceites para motores automotrices hacia transacciones más numerosas y de mayor valor. Por lo tanto, los mezcladores independientes deben invertir en paquetes de aditivos avanzados y tarifas de certificación para permanecer en las hojas de aprobación de los OEM. En China y Europa, las especificaciones patentadas también incluyen garantías extendidas para los equipos de control de emisiones, lo que refuerza la dependencia de los concesionarios.
La expansión del suministro de PAO y GTL reduce el costo de los materiales sintéticos.
Chevron Phillips Chemical duplicó la producción de PAO de baja viscosidad en su planta de Beringen a 120,000 t/año en agosto de 2025 [2] Chevron Phillips Chemical, “Comunicado de prensa: Expansión de PAO de Beringen”, cpchem.com . INEOS Oligomers agregó 120,000 toneladas/año en Chocolate Bayou el mismo año. El aumento de la oferta del Grupo IV modera las primas de precio y permite una migración más amplia de los OEM a grados 0W-16 que cumplen con las estrictas normas de economía de combustible. El aumento de especificación en 2024 de QatarEnergy de su proyecto de aceite base de gas a líquidos de 10,000 barriles por día inyectará nuevos volúmenes del Grupo III+, comprimiendo aún más los márgenes sintéticos en comparación con el Grupo II. A largo plazo, estos proyectos expanden el mercado de aceites para motores de automóviles al hacer que los totalmente sintéticos sean asequibles en regiones sensibles al precio.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Lubricantes falsificados y de baja calidad en mercados en desarrollo | -0.15% | Malasia, Indonesia, Sudáfrica | Corto plazo (≤ 2 años) |
| La rápida electrificación de los fabricantes de equipos originales (OEM) apunta a la reducción de la flota de vehículos con motor de combustión interna (ICE) a largo plazo. | -0.25% | Global | Largo plazo (≥ 4 años) |
| Costes de cumplimiento más estrictos para la eliminación y el reciclaje de aceite usado | -0.1% | India, UE, algunos estados de EE. UU. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Lubricantes falsificados y de baja calidad en mercados en desarrollo
Las autoridades malasias incautaron aceites falsificados por valor de 1 millón de ringgits malayos en Selangor durante noviembre de 2025, arrestando a 42 sospechosos. En enero de 2026, funcionarios sudafricanos confiscaron más de 20 000 litros de lubricantes ilícitos embotellados en bidones de 210 litros. Las falsificaciones reducen los volúmenes legítimos, dañan los motores y socavan la confianza del consumidor, reduciendo el mercado de aceites para motores de automóviles en países sensibles a los precios. Los fabricantes de equipos originales (OEM) ahora incorporan autenticación QR en los tapones, pero persisten las deficiencias en la aplicación de la normativa. Por lo tanto, el crecimiento a corto plazo se ve limitado hasta que se refuerce la supervisión regulatoria y los compradores pasen de los canales informales al comercio electrónico de marcas reconocidas.
La rápida electrificación de los fabricantes de equipos originales (OEM) apunta a una reducción de la flota de vehículos con motor de combustión interna a largo plazo.
La Agencia Internacional de Energía prevé que el parque mundial de vehículos eléctricos alcance los 250 millones de unidades en 2030, frente a los 45 millones de 2023. Shell pronostica que más del 50 % de las ventas de coches nuevos serán eléctricos para 2030. Los modelos totalmente eléctricos prácticamente eliminan la demanda de aceite de motor, reduciendo aproximadamente 4 litros por coche de pasajeros al año de las previsiones. La electrificación de los vehículos comerciales, aunque rezagada, se está acelerando a medida que las normativas mundiales de cero emisiones se extienden a las flotas de larga distancia. En consecuencia, el mercado de aceites para motores de automóviles se enfrenta a un descenso estructural del volumen a largo plazo, incluso si los aceites híbridos mantienen su valor por litro.
Análisis de segmento
Por tipo de producto: Los aceites para motocicletas experimentan un auge en medio del estancamiento de los automóviles de pasajeros.
El aceite para motores de turismos mantuvo la mayor cuota de mercado en un 62.49 % en 2025, aunque la electrificación frena sus perspectivas a largo plazo. Se prevé que el aceite para motores de motocicletas crezca a una tasa de crecimiento anual compuesta (CAGR) del 9.97 % hasta 2031, la trayectoria más rápida dentro del mercado de aceites para motores de automóviles. El creciente número de vehículos de dos ruedas en India e Indonesia impulsa la expansión del volumen, mientras que las motocicletas premium de 150-350 cc demandan aceites semisintéticos multigrado que aumentan los ingresos por litro. El aceite para motores de servicio pesado sigue vinculado a la actividad de transporte de mercancías; las próximas categorías PC-12 de la API endurecen los límites de oxidación y desgaste para los motores modelo 2027.
Las tendencias de viscosidad también divergen. Los grados PCMO 0W-20 y 5W-30 ganan terreno a medida que los fabricantes de equipos originales buscan créditos por ahorro de combustible. Las flotas de vehículos pesados en Norteamérica adoptan 10W-30 para obtener un ahorro de combustible del 1-1.5%, aunque el 15W-40 sigue dominando los segmentos profesionales. En los mercados de la ASEAN, sensibles al precio, el aceite monogrado MCO persiste, pero los aceites multigrado premium superan el crecimiento general del mercado de aceites para motocicletas. Esta bifurcación mantiene una fijación de precios diferenciada que amplía el tamaño del mercado de aceites para motores de automóviles para sintéticos de alto rendimiento dirigidos tanto a vehículos híbridos como a motocicletas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por materia prima base: Los materiales sintéticos ganan terreno a medida que se expande la capacidad de PAO.
Los aceites minerales continuaron dominando con una cuota de mercado del 53.38 % en el sector de aceites para motores de automóviles en 2025, pero los volúmenes de aceites sintéticos están aumentando a una tasa de crecimiento anual compuesta (TCAC) del 1.18 % a medida que disminuyen los costos de los aceites PAO y del Grupo III. Las exigencias de los fabricantes de equipos originales (OEM) para lubricantes de baja viscosidad 0W-16 compatibles con motores de gasolina turboalimentados de inyección directa impulsan la adopción de aceites sintéticos en Norteamérica, Europa y China. Las mezclas semisintéticas cubren la brecha de asequibilidad en los países emergentes de Asia, lo que contribuye a mantener el crecimiento y a cumplir con los requisitos de garantía de los OEM.
En cuanto a la oferta, Chevron Phillips Chemical e INEOS añadieron conjuntamente 240 000 toneladas/año de nueva capacidad de PAO de baja viscosidad en 2025, mientras que el proyecto Baytown Grupo III de ExxonMobil, con una capacidad de 8 000 barriles diarios, aumentará la oferta en EE. UU. a partir de 2028. El incremento de la producción reduce la diferencia de precio entre los grupos II+ y III+, lo que anima a los formuladores a cambiar de plataforma sin sacrificar márgenes. Sin embargo, los aceites minerales siguen dominando los canales de motocicletas de servicio pesado y rurales, donde la sensibilidad al coste supera las mejoras en el rendimiento, lo que garantiza que el panorama de las mezclas mantenga la diversidad dentro del mercado general de aceites para motores de automóviles.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de aceites para motores de automóviles en la región Asia-Pacífico
La región Asia-Pacífico representó el 43.89 % del volumen del mercado mundial de aceites para motores de automóviles en 2025, liderada por India, Indonesia y Vietnam. El cambio de India hacia motocicletas de cilindrada media, junto con el aumento de las exportaciones, ha mantenido la demanda a flote a pesar de la incipiente adopción de vehículos eléctricos. El crecimiento constante del PIB de Indonesia y las repetidas reducciones de las tasas de interés impulsaron la financiación de motocicletas, lo que se tradujo en un mayor consumo de lubricantes. El crecimiento de dos dígitos en el mercado de vehículos de dos ruedas de Vietnam, incluyendo la temprana adopción de motocicletas eléctricas, crea un panorama de demanda mixto donde los aceites para motores de combustión interna siguen siendo esenciales para un gran parque automotor en uso. Las medidas enérgicas regionales contra la falsificación, como la incautación en Malasia en noviembre de 2025, refuerzan el impulso hacia productos de marca autenticados que contribuyen a la conservación del valor dentro del mercado de aceites para motores de automóviles.
Mercado de aceites de motor automotriz de América del Norte
América del Norte prioriza los lubricantes sintéticos de alto rendimiento y los intervalos de cambio de aceite prolongados. La norma CAFE III de la NHTSA mantiene a los fabricantes de equipos originales (OEM) enfocados en reducir las emisiones de CO₂ de los motores de gasolina, impulsando la innovación en lubricantes diseñados para sistemas de propulsión turboalimentados de menor cilindrada. La capacidad adicional del Grupo III de ExxonMobil reducirá la dependencia de las importaciones, mientras que la norma API PC-12 orientará las flotas de vehículos pesados hacia aceites de menor viscosidad para 2027. Estados Unidos también experimenta un crecimiento en los modelos híbridos, lo que genera demanda de aceites con inhibidores de corrosión mejorados. Canadá sigue siendo un mercado de arranque en frío, lo que acelera la adopción de grados 0W-20 con mejor bombeabilidad a bajas temperaturas. En conjunto, estos factores impulsan la penetración de los grados premium y mejoran la rentabilidad por litro, sosteniendo el mercado de aceites para motores automotrices en una región que transita lentamente hacia la electrificación.
Mercado de aceites para motores de automóviles en Oriente Medio y África
Oriente Medio y África representan la tasa de crecimiento anual compuesto (TCAC) regional más rápida, con un 2.29 % hasta 2031. Luberef, de Saudi Aramco, ampliará la producción de aceite base de Yanbu a 1.53 millones de toneladas/año para finales de 2026, mejorando la seguridad del suministro regional. Sin embargo, la interrupción del estrecho de Ormuz en marzo de 2026, que redujo en 20 millones de barriles diarios la producción de crudo y productos derivados, demostró el persistente riesgo geopolítico. Los mercados africanos presentan una elevada actividad de falsificación; la operación encubierta de Sudáfrica en enero de 2026 reveló la mezcla ilícita a gran escala. No obstante, el aumento de las importaciones de vehículos y el crecimiento gradual del PIB mantienen el crecimiento del consumo, impulsando el tamaño del mercado de aceites para motores de automóviles tanto en el segmento de turismos como en el de vehículos comerciales.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
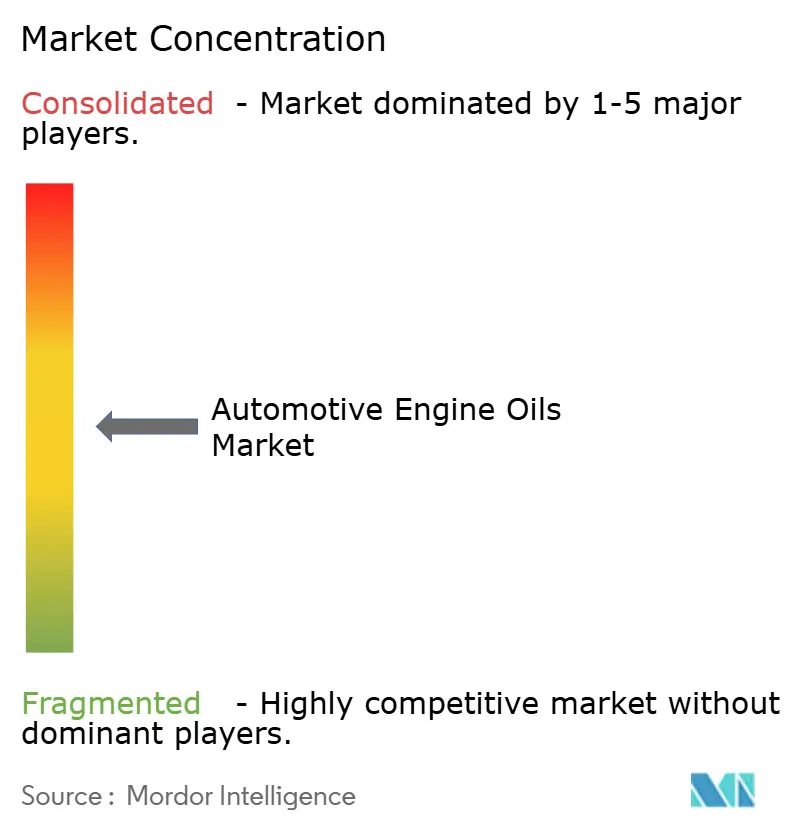
El mercado de aceites para motores de automóviles está moderadamente fragmentado. Las empresas emergentes y los fabricantes regionales buscan canales de comercio electrónico para evitar a los distribuidores tradicionales. La transparencia de precios presiona los márgenes de los aceites monogrado 20W-50 básicos, pero las grandes marcas defienden su cuota de mercado mediante alianzas de marketing con flotas de transporte compartido y cadenas de cambio rápido de aceite. Las formulaciones específicas para vehículos híbridos y de larga duración funcionan como fuentes de beneficios premium que justifican la inversión en investigación y desarrollo. En general, la estructura del mercado sigue estando moderadamente concentrada, pero es muy competitiva, y los ciclos de innovación se aceleran a medida que la electrificación redefine los patrones de demanda futuros.
Líderes de la industria de aceites para motores automotrices
Energías Totales
Shell plc
Exxon Mobil Corporation
Chevron Corporation
BP plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Octubre de 2025: LIQUI MOLY anunció el inicio de la producción local de aceite para motores en Estados Unidos para atender a los clientes estadounidenses con mayor rapidez y flexibilidad.
- Junio de 2025: BP plc lanzó formalmente la venta de su negocio de lubricantes Castrol como parte de una estrategia de desinversión más amplia de 20 millones de dólares para 2027. Esta medida refleja el giro de BP hacia las operaciones de exploración y producción de petróleo y gas.
Alcance del informe sobre el mercado global de aceites para motores de automóviles
Los aceites o lubricantes para motores de automóviles son soluciones químicas sofisticadas diseñadas para minimizar la fricción mecánica, mitigar el estrés térmico y mantener la limpieza de los componentes internos. La función principal de estos fluidos es crear una película hidrodinámica entre las piezas móviles de alta velocidad, como los muñones del cigüeñal y las paredes de los cilindros, evitando el contacto metal con metal y la consiguiente falla catastrófica del motor.
El informe de mercado de aceites para motores de automóviles está segmentado por tipo de producto (aceite para turismos, aceite para vehículos pesados y aceite para motocicletas) y base (mineral, sintética, semisintética y de origen biológico). El informe también abarca el tamaño del mercado y las previsiones para aceites de motor de automóviles en 31 países de las principales regiones. Las previsiones de mercado se presentan en términos de volumen (litros).
Por tipo de producto
| Aceite de motor para vehículos de pasajeros (PCMO) | 0W-XX |
| 5W-XX | |
| 10W-XX | |
| 15W-XX | |
| Monogrados | |
| Otros grados | |
| Aceite de motor para trabajo pesado (HDMO) | 0W-XX |
| 5W-XX | |
| 10W-XX | |
| 15W-XX | |
| Monogrados | |
| Otros grados | |
| Aceite de motor para motocicleta (MCO) | 0W-XX |
| 5W-XX | |
| 10W-XX | |
| 15W-XX | |
| Monogrados | |
| Otros grados |
Por acción base
| Mineral |
| Sintético |
| Semi sintetico |
| de base biológica |
Por geografía
| Asia-Pacífico | China |
| India | |
| Pakistan | |
| Bangladesh | |
| Japan | |
| South Korea | |
| Taiwán | |
| Australia | |
| Malaysia | |
| Indonesia | |
| Thailand | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países nórdicos | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Qatar | |
| Irán | |
| Sudáfrica | |
| Egipto | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Aceite de motor para vehículos de pasajeros (PCMO) | 0W-XX |
| 5W-XX | ||
| 10W-XX | ||
| 15W-XX | ||
| Monogrados | ||
| Otros grados | ||
| Aceite de motor para trabajo pesado (HDMO) | 0W-XX | |
| 5W-XX | ||
| 10W-XX | ||
| 15W-XX | ||
| Monogrados | ||
| Otros grados | ||
| Aceite de motor para motocicleta (MCO) | 0W-XX | |
| 5W-XX | ||
| 10W-XX | ||
| 15W-XX | ||
| Monogrados | ||
| Otros grados | ||
| Por acción base | Mineral | |
| Sintético | ||
| Semi sintetico | ||
| de base biológica | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Pakistan | ||
| Bangladesh | ||
| Japan | ||
| South Korea | ||
| Taiwán | ||
| Australia | ||
| Malaysia | ||
| Indonesia | ||
| Thailand | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países nórdicos | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Qatar | ||
| Irán | ||
| Sudáfrica | ||
| Egipto | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál será la magnitud de la demanda mundial de aceites para motores de automóviles en 2031?
Se prevé que el consumo alcance los 14.88 millones de litros en 2031, con un modesto crecimiento anual compuesto del 0.85% entre 2026 y 2031.
¿Qué categoría de productos está creciendo más rápido?
Se prevé que el mercado del aceite para motores de motocicletas registre una tasa de crecimiento anual compuesta (CAGR) del 9.97 % hasta 2031, impulsado por la expansión del parque de vehículos de dos ruedas en los países emergentes de Asia.
¿Por qué están ganando terreno los aceites de motor sintéticos?
La nueva capacidad de producción de PAO y del Grupo III está reduciendo los sobreprecios, mientras que los fabricantes de equipos originales (OEM) demandan grados de baja viscosidad 0W-16 y 0W-20 que solo los sintéticos pueden suministrar de manera eficiente.
¿Qué riesgos entrañan los lubricantes falsificados?
Las falsificaciones dañan los motores, erosionan la confianza en la marca y reducen las ventas legítimas, lo que frena el crecimiento a corto plazo, especialmente en Malasia, Indonesia y Sudáfrica.
¿Cómo afectará la electrificación a los proveedores de lubricantes?
El creciente número de vehículos eléctricos reduce el volumen de aceite de motor, lo que obliga a los proveedores a diversificar su oferta hacia fluidos específicos para híbridos, refrigerantes especiales para vehículos eléctricos y lubricantes industriales para compensar esta disminución.


