

Tamaño y participación del mercado mundial de espondiloartritis axial (EspAax)
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 4.68 mil millones |
| Tamaño del mercado (2031) | USD 6.46 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.66% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado global de espondiloartritis axial (EspAax) por Mordor Intelligence
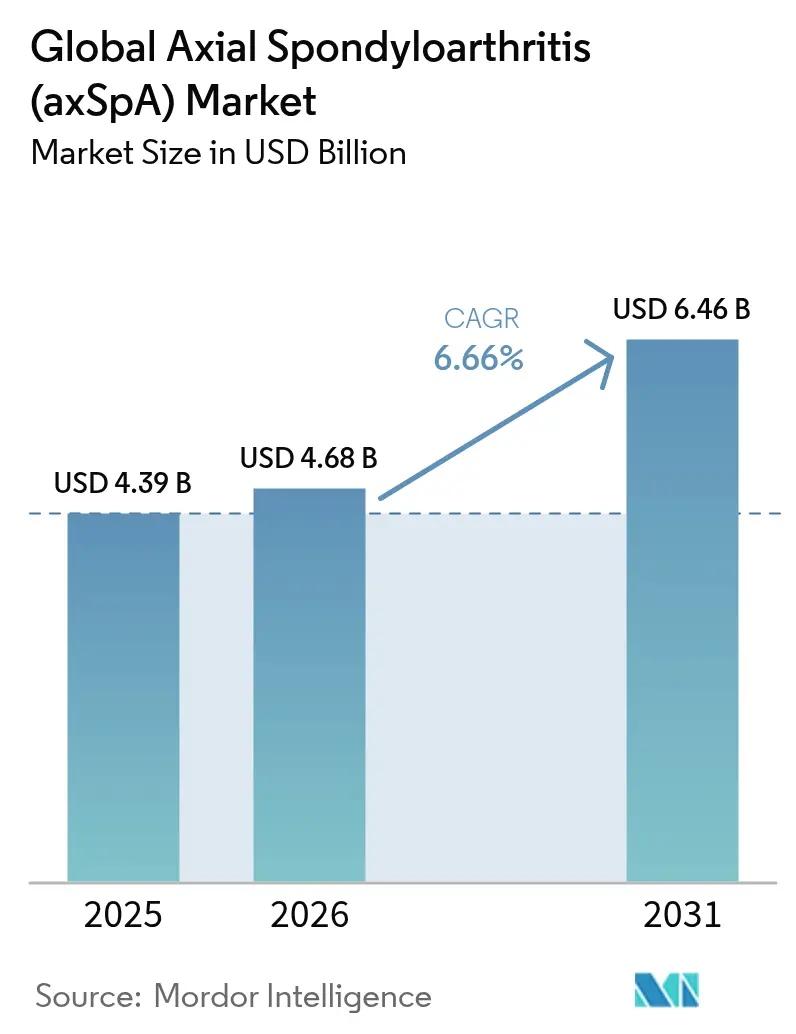
El tamaño del mercado de la espondiloartritis axial se valoró en USD 4.39 mil millones en 2025 y se estimó que crecería de USD 4.68 mil millones en 2026 a USD 6.46 mil millones para 2031, a una CAGR del 6.66% durante el período de pronóstico (2026-2031). El diagnóstico temprano a través de la promoción de la resonancia magnética, la entrada de inhibidores duales de IL-17A/IL-17F y JAK, y programas más amplios de asistencia al paciente están expandiendo el tamaño del mercado de la espondiloartritis axial y ampliando el acceso al tratamiento [1] S. Ramiro, “ASAS-EULAR Recommendations for the Management of Axial Spondyloarthritis,” Annals of the Rheumatic Diseases, ard.bmj.com . La adopción de biológicos subcutáneos sigue siendo fuerte, pero los inhibidores orales de JAK están ganando cuota de mercado a medida que crecen las consideraciones de conveniencia. Las variantes biosimilares de adalimumab siguen redefiniendo los formularios, reforzando la competencia de precios [2] Express Scripts, “Actualizaciones del formulario de 2024: opciones preferidas de adalimumab biosimilar”, express-scripts.com . Geográficamente, Norteamérica mantiene el liderazgo, pero Asia-Pacífico es el ámbito de más rápido crecimiento a medida que madura la infraestructura sanitaria y se amplía el reembolso de los productos biológicos [3] J. Blackstone, “Resultados de adherencia en el mundo real con biosimilares de adalimumab”, Center for Biosimilars, centerforbiosimilars.com.
Conclusiones clave del informe
- Por clase de fármaco, los fármacos antirreumáticos modificadores de la enfermedad (FAME) representaron el 49.02 % de la participación de mercado en la espondiloartritis axial en 2025; el mismo segmento se está expandiendo a una CAGR del 7.11 % hasta 2031.
- Por vía de administración, las formulaciones subcutáneas lideraron con el 45.82 % del tamaño del mercado de espondiloartritis axial en 2025, mientras que se prevé que las terapias orales crezcan a una CAGR del 7.28 %.
- Por canal de distribución, las farmacias hospitalarias representaron el 43.11% de los ingresos en 2025; las farmacias en línea registran el crecimiento más rápido con una CAGR del 7.22%.
- Por geografía, América del Norte tuvo una participación de mercado del 39.78 % en 2025; se prevé que Asia-Pacífico crezca a una CAGR del 7.19 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de la espondiloartritis axial (EspAax)
Análisis del impacto de los impulsores
| Destornillador | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de las tasas de diagnóstico gracias a los programas de promoción de la resonancia magnética | + 1.2% | Global, con mayor impacto en América del Norte y la UE | Mediano plazo (2-4 años) |
| Rápida incorporación de inhibidores de IL-17 y JAK en las pautas de tratamiento | + 1.8% | Global, liderado por los mercados desarrollados | Corto plazo (≤ 2 años) |
| La expansión de los inhibidores biosimilares del TNF-α mejora la asequibilidad | + 0.9% | Mercados globales, especialmente emergentes | Largo plazo (≥ 4 años) |
| Aumento de los beneficios de farmacias especializadas patrocinados por el empleador | + 0.7% | Norteamérica como prioridad, expandiéndose a la UE | Mediano plazo (2-4 años) |
| Algoritmos de resonancia magnética asistidos por IA que permiten una detección más temprana | + 0.6% | Mercados desarrollados inicialmente, expansión global | Largo plazo (≥ 4 años) |
| Terapias adyuvantes dirigidas al microbioma que muestran potencial para modificar la enfermedad | + 0.3% | Centros de investigación a nivel mundial, traducción clínica pendiente | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de las tasas de diagnóstico gracias a los programas de promoción de la resonancia magnética
La clasificación actualizada de la ASAS y la armonización con las aseguradoras han reducido el retraso diagnóstico de más de ocho años a aproximadamente tres en centros que exigen la resonancia magnética para la evaluación temprana del dolor de espalda. La secuenciación Dixon mejorada alcanza ahora una precisión diagnóstica del 96 %, lo que permite acceder a poblaciones tratables más amplias e impulsa el mercado de la espondiloartritis axial. La identificación temprana también previene daños estructurales y favorece la productividad laboral a largo plazo, lo que refuerza los argumentos de ahorro de las aseguradoras.
Rápida incorporación de inhibidores de IL-17 y JAK en las pautas de tratamiento
Las recomendaciones ASAS/EULAR de 2022 promovieron el uso de inhibidores de IL-17 y JAK una vez que los AINE y al menos un bloqueador del TNF fallan. Bimekizumab, aprobado en 2024, obtuvo respuestas ASAS40 superiores al 44%, estableciendo un nuevo estándar de eficacia y proporcionando la primera opción de bloqueo dual de citocinas. Upadacitinib y otros agentes JAK amplían las alternativas orales a pesar de las advertencias cardiovasculares, expandiendo el mercado de la espondiloartritis axial a medida que se estandariza el tratamiento de segunda línea.
La expansión de los inhibidores biosimilares del TNF-α mejora la asequibilidad
Los cambios en el formulario por parte de los administradores de beneficios farmacéuticos, que prefieren biosimilares como Cyltezo y Hyrimoz, han reducido los costos anuales para los pacientes en USD 3,500, lo que ha impulsado una mayor iniciación de tratamientos biológicos en regiones sensibles a los costos. Los mercados emergentes son los más beneficiados, con reducciones de precios del 30-50% que impulsan la penetración de los tratamientos biológicos y expanden aún más el mercado de la espondiloartritis axial.
Aumento de los beneficios de farmacias especializadas patrocinados por el empleador
Los empleadores vinculan el uso temprano de medicamentos biológicos con la reducción del ausentismo, por lo que los planes ahora incluyen cobertura especializada, asistencia financiera y asesoramiento para la adherencia. Programas como COSENTYX Connect facilitan los copagos y la capacitación sobre inyecciones, lo que aumenta la persistencia del tratamiento e impulsa el crecimiento de los ingresos, principalmente en Norteamérica.
Análisis del impacto de las restricciones
| Restricción | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Costos de tratamiento persistentemente altos de nuevos productos biológicos | -1.4% | Global, más pronunciado en los mercados emergentes | Largo plazo (≥ 4 años) |
| Datos limitados sobre la seguridad a largo plazo de los inhibidores de JAK | -0.8% | Enfoque regulatorio global en los mercados desarrollados | Mediano plazo (2-4 años) |
| Desigualdad en el acceso a imágenes y productos biológicos en regiones de bajos ingresos | -0.6% | Mercados emergentes y zonas rurales en países desarrollados | Largo plazo (≥ 4 años) |
| Cuellos de botella en la logística de la cadena de frío para la distribución de productos biológicos | -0.4% | Global, particularmente desafiante en las regiones tropicales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Costos de tratamiento persistentemente altos de nuevos productos biológicos
El precio de 8,281 USD por inyección de bimekizumab ilustra las persistentes barreras de asequibilidad a pesar de la rivalidad con biosimilares. El gasto total anual en terapia ronda los 10,000 XNUMX USD, lo que sobrecarga los presupuestos de los pagadores y limita su aceptación en entornos de bajos ingresos. El aumento de la monitorización, los gastos administrativos y la gestión de eventos adversos incrementa la carga económica y limita el potencial máximo del mercado de la espondiloartritis axial.
Datos limitados sobre la seguridad a largo plazo de los inhibidores de JAK
Las señales cardiovasculares y de malignidad del ensayo de vigilancia oral (ORAL Surveillance) generaron advertencias de la FDA y la EMA que limitan el uso de JAK a los fracasos del TNF, instan a la precaución en pacientes mayores y exigen una monitorización adicional. Estas medidas de seguridad frenan el entusiasmo de los prescriptores y ralentizan la expansión del mercado de opciones orales para la espondiloartritis axial.
Análisis de segmento
Por tipo de enfermedad: el impulso no radiográfico aumenta
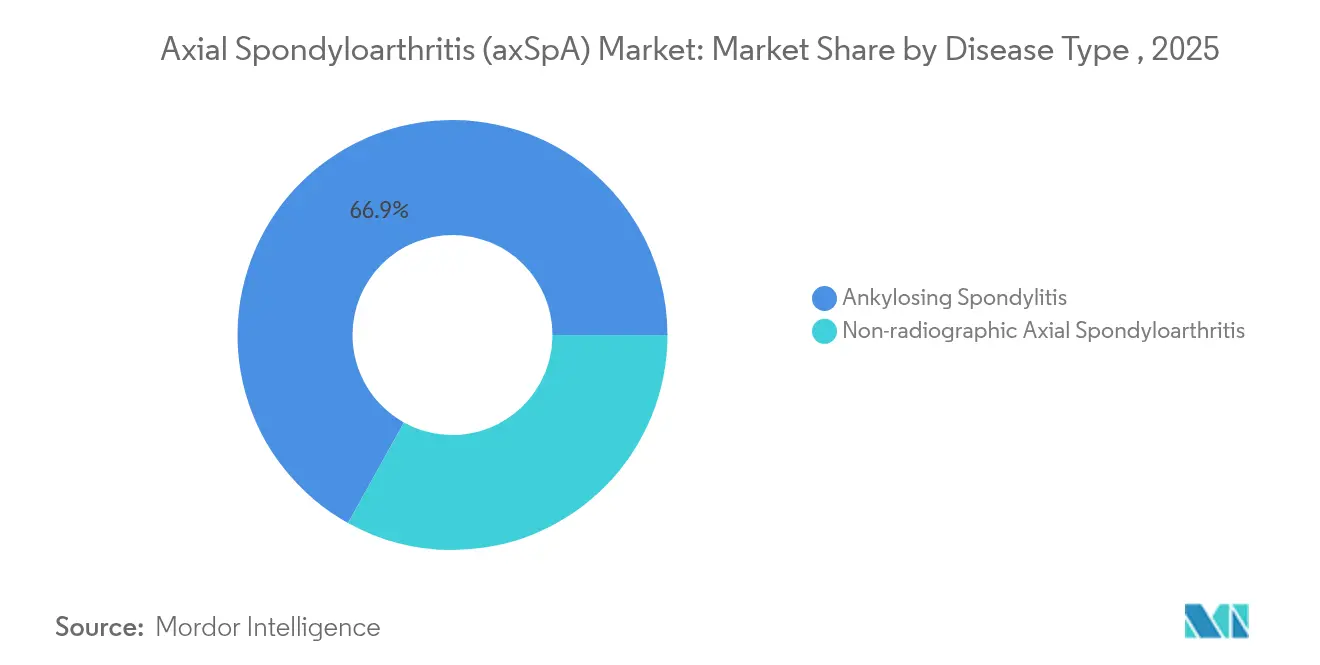
La espondilitis anquilosante lideró los ingresos con una participación del 66.92 % en 2025; sin embargo, las presentaciones no radiográficas están aumentando a una tasa de crecimiento anual compuesta (TCAC) del 7.69 % hasta 2031. La adopción temprana de la resonancia magnética ahora detecta lesiones inflamatorias antes del daño estructural, lo que amplía la base de pacientes no radiográficos dentro del mercado de la espondiloartritis axial. Los ensayos clínicos reportan tasas de respuesta biológica similares para ambos fenotipos, lo que valida el tratamiento agresivo en etapas más tempranas de la enfermedad. Los contrastes interregionales son pronunciados; las cohortes asiáticas muestran una incidencia no radiográfica de tan solo el 14.4 %, la mitad que sus pares occidentales, lo que refleja diferencias genéticas y de accesibilidad a la atención. La nomenclatura armonizada y los criterios ASAS continúan generando conciencia, manteniendo aumentos de dos dígitos en los volúmenes basados en el diagnóstico y ampliando las oportunidades de mercado para la espondiloartritis axial en todas las clases de fármacos.
El creciente interés en la investigación se centra en los biomarcadores que predicen la conversión radiográfica, con el objetivo de dirigir la terapia antes de la fusión irreversible. El potencial comercial reside en los diagnósticos complementarios que diferenciarían la agresividad, lo que podría justificar un precio superior. Las campañas educativas de grupos de pacientes aceleran aún más el reconocimiento, mientras que la telerreumatología podría reducir las brechas entre zonas urbanas y rurales, reforzando los factores estructurales que apoyan la expansión prolongada del segmento dentro del mercado de la espondiloartritis axial.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por clase de fármaco: la innovación en los FAME cobra protagonismo
Los FAME representaron el 49.02 % de los ingresos globales en 2025 y se prevé una tasa de crecimiento anual compuesta (TCAC) del 7.11 %, impulsada por el lanzamiento de fármacos biológicos y sintéticos dirigidos. La doble inhibición de IL-17 mediante bimekizumab amplía esta categoría, ofreciendo resultados superiores en la escala ASAS40. Los agentes JAK aumentan la flexibilidad, aunque persisten las exigencias de monitorización. Se prevé que el tamaño del mercado de FAME para la espondiloartritis axial aumente de forma constante a medida que los datos reales fortalezcan la confianza de los aseguradores y se amplíen las posiciones en los formularios.
Los AINE y los glucocorticoides siguen siendo cruciales para el control de los brotes sintomáticos, pero se enfrentan a un estancamiento en su crecimiento, principalmente debido a los perfiles de riesgo gastrointestinal y de densidad ósea. Nuevos fármacos, como los agonistas de NLRX1 y los moduladores del microbioma, prometen diversificar los mecanismos, asegurando la renovación continua de la cartera de productos. Es probable que los registros observacionales influyan en la implantación de las directrices, especialmente si las nuevas moléculas demuestran su durabilidad y presentan firmas de seguridad limpias a largo plazo, lo que salvaguarda el dominio de los FAME en el mercado de la espondiloartritis axial.
Por vía de administración: las terapias orales ganan terreno
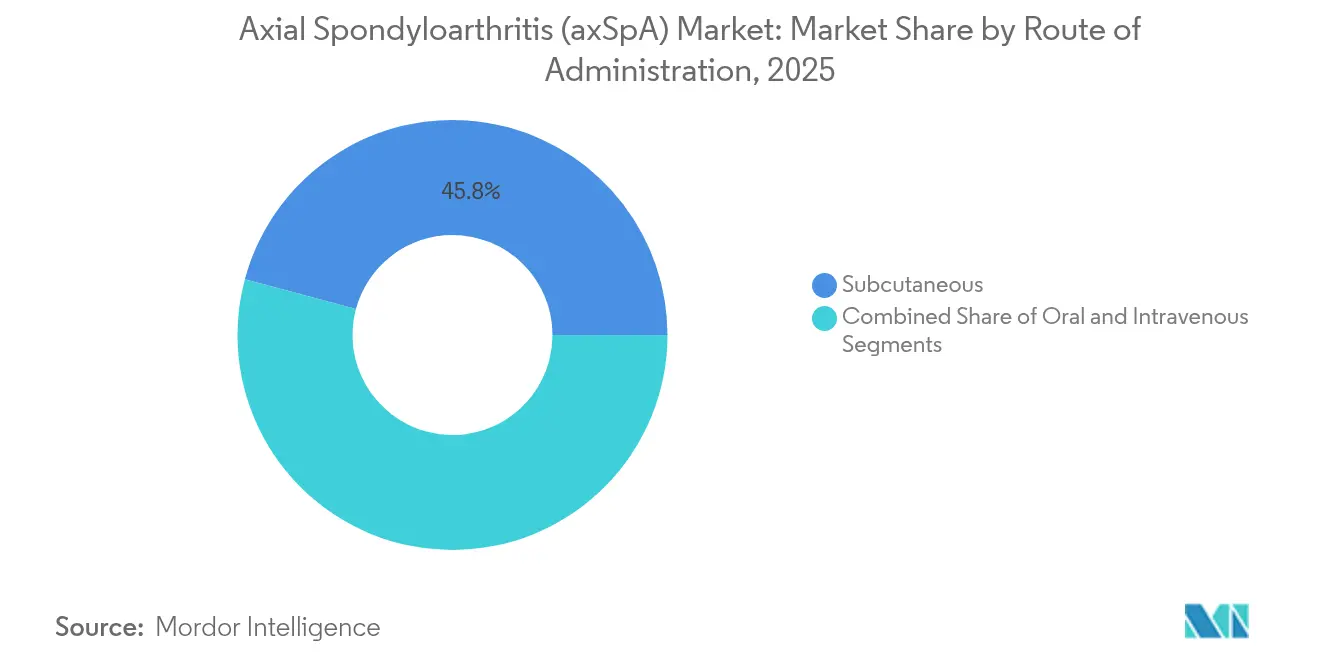
Las inyecciones subcutáneas generaron el 45.82 % de los ingresos en 2025 gracias a los agentes establecidos de TNF e IL-17. Sin embargo, las formulaciones orales disfrutan de una tasa de crecimiento anual compuesta (TCAC) del 7.28 %, ya que los pacientes jóvenes en edad laboral se inclinan por regímenes de comprimidos que simplifican los viajes y la gestión de su estilo de vida. Los pagadores valoran la reducción de los costos de administración, lo que impulsa la transición hacia los comprimidos en el mercado de la espondiloartritis axial.
La administración intravenosa ocupa un lugar más restringido en casos de alta gravedad o en escenarios de dosificación hospitalaria. Se están estudiando inyectables de acción prolongada para reducir la frecuencia de las visitas a trimestrales o bianuales, lo que podría redefinir los indicadores de adherencia. Los debates sobre la seguridad de las JAK podrían frenar el impulso de la administración oral en cohortes seleccionadas; sin embargo, la conveniencia y la dinámica de costos aún apuntan a un crecimiento sostenido de esta modalidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: la dispensación digital se acelera
Las farmacias hospitalarias representaron el 43.11 % de las ventas en 2025 gracias a los protocolos de inicio y la gestión de la cadena de frío. Sin embargo, los canales en línea muestran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 7.22 %, a medida que mejora la familiaridad con la telesalud y la fiabilidad de la entrega a domicilio. Las farmacias electrónicas especializadas combinan ayuda financiera, formación de enfermería y sensores de envío IoT para proteger la integridad de los medicamentos, lo que genera nuevas fuentes de ingresos y refuerza la expansión del mercado de la espondiloartritis axial en diversas geografías.
Los puntos de venta minorista siguen atendiendo a usuarios crónicos de AINE y recargando plumas de medicamentos biológicos, pero se enfrentan a la presión de los márgenes de sus competidores en el sector de la venta por correo. Los fabricantes se asocian cada vez más con centros digitales integrados para recopilar datos de adherencia en tiempo real, lo que alimenta los contratos basados en el valor. Las regiones con logística fragmentada aún dependen de los hospitales, pero las reformas políticas y la inversión privada en transporte refrigerado de última milla prometen democratizar el acceso.
Análisis geográfico
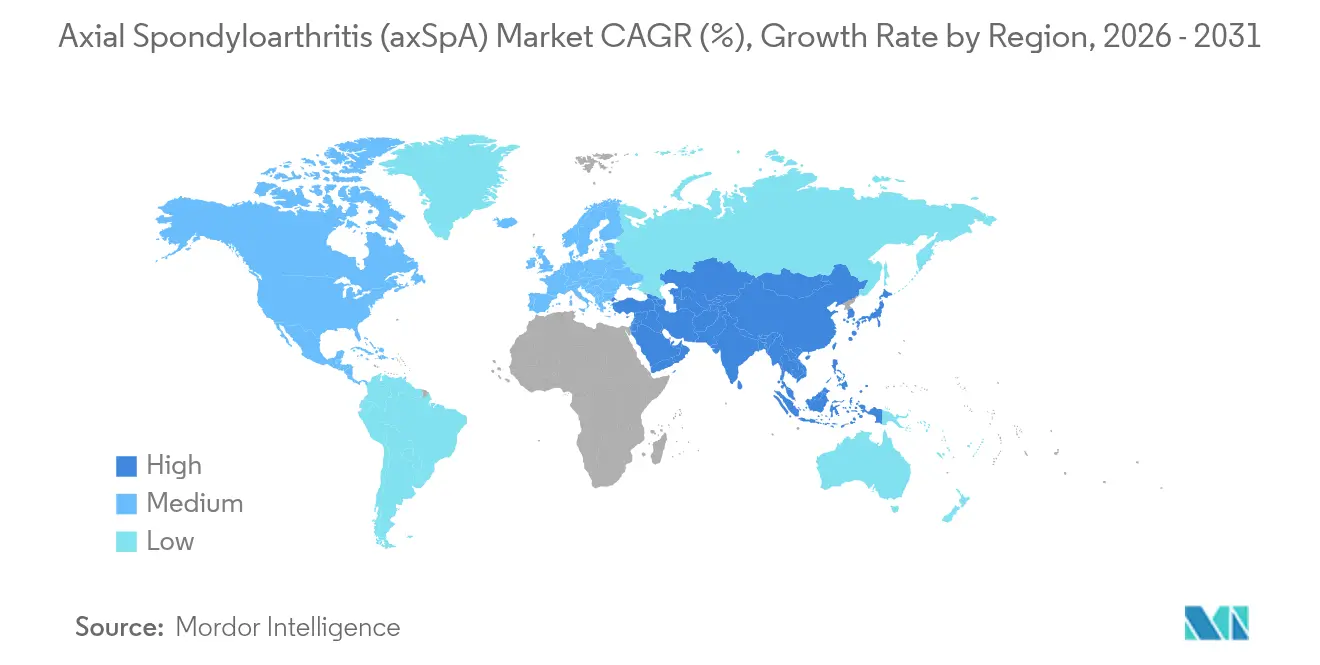
Norteamérica concentra el 39.78 % de los ingresos globales y se beneficia de una alta penetración de productos biológicos, beneficios especializados financiados por las empresas y procesos de aprobación de la FDA optimizados. La densidad de resonancia magnética y las herramientas de lectura basadas en IA han reducido la latencia diagnóstica promedio a 2.7 años, lo que ha incrementado la prevalencia de pacientes tratados. La difusión de biosimilares está redefiniendo los reembolsos y abriendo espacio para nuevos agentes sin aumentar los presupuestos de las aseguradoras, manteniendo así el liderazgo en ingresos en el mercado de la espondiloartritis axial.
Asia-Pacífico registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 7.19 %, hasta 2031, a medida que China amplía los reembolsos y la capacidad hospitalaria. La prevalencia de la espondilitis anquilosante, de hasta el 0.42 %, implica un subdiagnóstico considerable. Japón muestra un alto uso de biológicos, vinculado a la cobertura universal, mientras que India aún enfrenta la escasez de especialistas y los límites de gastos de bolsillo. Los proyectos regionales público-privados para incorporar escáneres de resonancia magnética y servicios de telerreumatología probablemente aumentarán el volumen de medicamentos. La integración cultural del yoga y el taichí en la atención estándar subraya la adaptación local en el manejo de la enfermedad axial.
Europa sigue siendo un mercado maduro con cobertura universal, pero persiste la variabilidad en el acceso. Los estados del centro y este del continente están rezagados en la adopción de medicamentos biológicos (27.9%) y sufren retrasos más prolongados en el diagnóstico (4.2 años), lo que frena el crecimiento. No obstante, el continente es pionero en la política de biosimilares, fomentando precios competitivos. Oriente Medio y África se quedan atrás, limitados por la capacidad fiscal y las deficiencias en la cadena de frío; sin embargo, los programas de donantes específicos y la expansión de clínicas urbanas están impulsando una demanda creciente. Sudamérica presenta una expansión de un solo dígito medio, atenuada por la volatilidad macroeconómica y el retraso en los reembolsos.
Panorama regulatorio
La regulación de las terapias para la espondiloartritis axial (axSpA) sigue los requisitos estándar de aprobación de medicamentos recetados y farmacovigilancia posterior a la comercialización en los principales mercados, con un lenguaje de indicación que diferencia cada vez más la espondilitis anquilosante radiográfica de la axSpA no radiográfica y enfatiza los criterios de valoración validados, como las respuestas ASAS y la durabilidad. Un hito clave en el acceso global durante este período fue la aprobación por la FDA de EE. UU. en septiembre de 2024 del UCB BIMZELX (bimekizumab-bkzx) para la axSpA no radiográfica activa y la espondilitis anquilosante activa, lo que amplió las opciones de tratamiento para ambos fenotipos de la enfermedad bajo una sola marca y reforzó el papel del bloqueo de la vía IL-17 en las vías de tratamiento reguladas.
En Europa, la vía centralizada de la EMA sigue marcando la entrada competitiva tanto para los innovadores como para los biosimilares, incluidas las autorizaciones de comercialización para la espondilitis anquilosante activa grave y la espondiloartritis axial grave no radiográfica, como Gobivaz (17 de noviembre de 2025) y Gotenfia (10 de febrero de 2026). Junto con las aprobaciones, las decisiones sobre el establecimiento de estándares y el reembolso influyen en la prescripción y el cumplimiento de la atención no farmacológica, incluida la actualización de la guía de práctica clínica de 2026 del Colegio Americano de Reumatología para la espondiloartritis axial y la política de los Países Bajos de implementar el reembolso de la terapia de ejercicio activo a largo plazo y centrada en la persona para la espondiloartritis axial grave en el paquete básico de seguro (implementado en enero de 2026).
Análisis de la cadena de valor
La cadena de valor de la espondiloartritis axial (axSpA) comienza con el descubrimiento y el desarrollo clínico por parte de la empresa biofarmacéutica original, seguido de la presentación de la solicitud de aprobación regulatoria, la fabricación de productos biológicos o moléculas pequeñas y la distribución especializada que facilita el inicio y el seguimiento del tratamiento. En el caso de los productos biológicos, las actividades iniciales incluyen el desarrollo de líneas celulares, el envasado estéril y la logística de la cadena de frío para los canales hospitalarios y de farmacias especializadas, que gestionan la incorporación del paciente, el apoyo a la adherencia al tratamiento y la entrega a temperatura controlada, lo que refleja la importancia continua de las terapias subcutáneas en este mercado.
Los biosimilares y la comercialización en colaboración son vínculos esenciales que conectan la escala de fabricación con el acceso al mercado regional. Ejemplos recientes que ilustran esta cadena incluyen el acuerdo de licencia y suministro de Lupins en julio de 2025 con Zentiva para comercializar un biosimilar de certolizumab pegol en Europa y los mercados de la CEI, y la concesión de licencias de Bio-Thera Solutions en marzo de 2026 del biosimilar de golimumab BAT2506 a Intas Pharmaceuticals para mercados como EE. UU., Canadá e India, alineando la capacidad de fabricación con la infraestructura comercial local establecida. La reposición de la cartera de productos alimenta la fase inicial de la cadena, como lo demuestra el inicio en junio de 2026 por parte de XBiotechs de un estudio de fase II de vilamakitug (PT064) en espondiloartritis axial activa tras la revisión de la FDA sin suspensión clínica, y la presentación en EULAR 2026 por parte de Alfasigma de los datos de fase 3 OLINGUITO para filgotinib, ambos con el potencial de reconfigurar la demanda posterior de distribución oral frente a inyectable y los flujos de trabajo de monitorización asociados.
Panorama competitivo
La intensidad competitiva está aumentando a medida que los bloqueadores duales de citocinas, las JAK y los biosimilares compiten por posicionarse. AbbVie, Johnson & Johnson, Novartis y UCB controlaron aproximadamente el 62 % de los ingresos globales en 2024 gracias a sus amplias franquicias de inmunología, la asistencia para los copagos y la fabricación a gran escala. BIMZELX de UCB ha revolucionado rápidamente a los fabricantes de TNF, obteniendo menciones en las directrices y estimulando ensayos clínicos comparativos.
Las estrategias de desarrollo de nuevos medicamentos se centran ahora en la novedad mecanicista (agonistas de NLRX1, bloqueo de IL-23 y adyuvantes para el microbioma) en lugar de reformulaciones marginales. La actividad de fusiones y adquisiciones, ejemplificada por la operación de Landos Biopharma de AbbVie, asegura el acceso a moléculas de primera clase antes del inicio de la Fase 3. Los productores de biosimilares aprovechan el vencimiento de patentes para desafiar a los fabricantes originales; importantes PBM ya han retirado Humira de la bolsa en favor de alternativas más económicas, lo que ha impulsado la contratación defensiva y mejoras en el apoyo al paciente.
La salud digital es otro campo de batalla. Las empresas integran algoritmos de dosificación con IA, autoinyectores con Bluetooth y paneles de control basados en evidencia real para fortalecer las negociaciones con los pagadores y diferenciar las marcas. A medida que la tecnología de la cadena de frío mejora, los actores regionales en los mercados emergentes pueden distribuir de forma viable productos biológicos de alto valor, lo que aumenta la presión sobre los precios y, al mismo tiempo, amplía el alcance del mercado de la espondiloartritis axial.
Líderes mundiales de la industria de la espondiloartritis axial (EspAax)
Janssen biotecnología
AbbVie
UCB
Corporación Farmacéutica Novartis
Eli Lilly and Company
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: XBiotech inició un ensayo clínico de fase II (V-SPINE/PT064) para evaluar vilamakitug en pacientes con espondiloartritis axial activa, tras la aprobación de la FDA sin interrupción del tratamiento. Este estudio aporta un nuevo fármaco a un mercado donde la diferenciación del mecanismo de acción es crucial para los pacientes que experimentan cambios en las opciones terapéuticas basadas en TNF e IL-17. El progreso clínico continuo en este campo puede diversificar la competencia futura más allá de las clases de fármacos biológicos ya establecidas.
- Junio de 2026: Livzon Pharmaceutical Group informó haber recibido la notificación de aceptación de la NMPA para la solicitud de autorización de comercialización de la inyección de Lecankitug para pacientes adultos con espondilitis anquilosante activa. Esta presentación indica el avance en las etapas finales de comercialización en China, donde los nuevos participantes locales pueden influir en los precios y el acceso al mercado. Asimismo, ejerce presión sobre las empresas ya establecidas para que defiendan su cuota de mercado mediante contratos, programas de asistencia y la secuenciación de su cartera de productos.
- Noviembre de 2025: Gobivaz obtuvo la autorización de comercialización europea para la espondiloartritis axial grave no radiográfica y la espondilitis anquilosante activa, lo que amplía la competencia frente a las aseguradoras y señala una vía de acceso más amplia en Europa para una opción biosimilar. Esta aprobación refuerza la tendencia hacia una mayor diversidad de biosimilares en el tratamiento de la espondiloartritis axial en Europa y podría influir en la inclusión en los formularios de medicamentos y en los patrones de inicio del tratamiento por parte de los pacientes.
Alcance y metodología
Según el alcance de este informe, la espondiloartritis axial (axSpA) es una enfermedad reumática inflamatoria crónica que afecta principalmente a las articulaciones sacroilíacas y la columna vertebral y se presenta comúnmente en pacientes menores de 40 años con dolor de espalda inflamatorio (IBP) como síntoma de presentación. El mercado de espondiloartritis axial (axSpA) está segmentado por tipos (espondilitis anquilosante (AS) y espondiloartritis axial no radiográfica (nr-axSpA)), por clase de fármaco (antiinflamatorios no esteroideos (AINE), glucocorticoides, antirreumáticos drogas y Otros) y Geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur). El informe ofrece el valor (en millones de USD) para los segmentos anteriores.
| Espondilitis anquilosante (EspA axial radiográfica) |
| Espondiloartritis axial no radiográfica |
| Medicamentos antiinflamatorios no esteroideos (AINE) |
| Glucocorticoides |
| Fármacos antirreumáticos modificadores de la enfermedad (FAME) |
| Otros |
| Oral |
| Subcutáneo |
| Intravenoso |
| Farmacias Hospitalarias |
| Farmacias minoristas |
| Farmacias en línea |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de enfermedad | Espondilitis anquilosante (EspA axial radiográfica) | |
| Espondiloartritis axial no radiográfica | ||
| Por clase de droga | Medicamentos antiinflamatorios no esteroideos (AINE) | |
| Glucocorticoides | ||
| Fármacos antirreumáticos modificadores de la enfermedad (FAME) | ||
| Otros | ||
| Por vía de administración | Oral | |
| Subcutáneo | ||
| Intravenoso | ||
| Por canal de distribución | Farmacias Hospitalarias | |
| Farmacias minoristas | ||
| Farmacias en línea | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de espondiloartritis axial?
El mercado está valorado en 4.68 millones de dólares en 2026 y se proyecta que alcance los 6.46 millones de dólares en 2031.
¿Qué clase de terapia genera la mayor participación en los ingresos?
Los FAME lideran con el 49.02% de la cuota de mercado de la espondiloartritis axial en 2025.
¿Por qué Asia-Pacífico está creciendo más rápido que otras regiones?
La expansión de los reembolsos, la creciente capacidad de diagnóstico y la gran prevalencia no diagnosticada en países como China están impulsando una CAGR del 7.19%.
¿Cómo influyen los biosimilares en los costos del tratamiento?
La colocación preferencial en los formularios de biosimilares de adalimumab ha reducido los gastos anuales de los pacientes en aproximadamente USD 3,500.
¿Cuáles son las principales preocupaciones de seguridad de los inhibidores de JAK?
Los eventos cardiovasculares y los riesgos de malignidad en pacientes mayores con comorbilidades han llevado a los reguladores a restringir su uso a aquellos en quienes fallan los bloqueadores del TNF.
¿Qué empresas lideran la innovación en espondiloartritis axial?
UCB con bimekizumab, AbbVie a través de su adquisición de Landos y Johnson & Johnson a través de la expansión de guselkumab son innovadores notables.


