

Visión general del mercado
| Periodo de estudio | 2018 - 2031 |
|---|---|
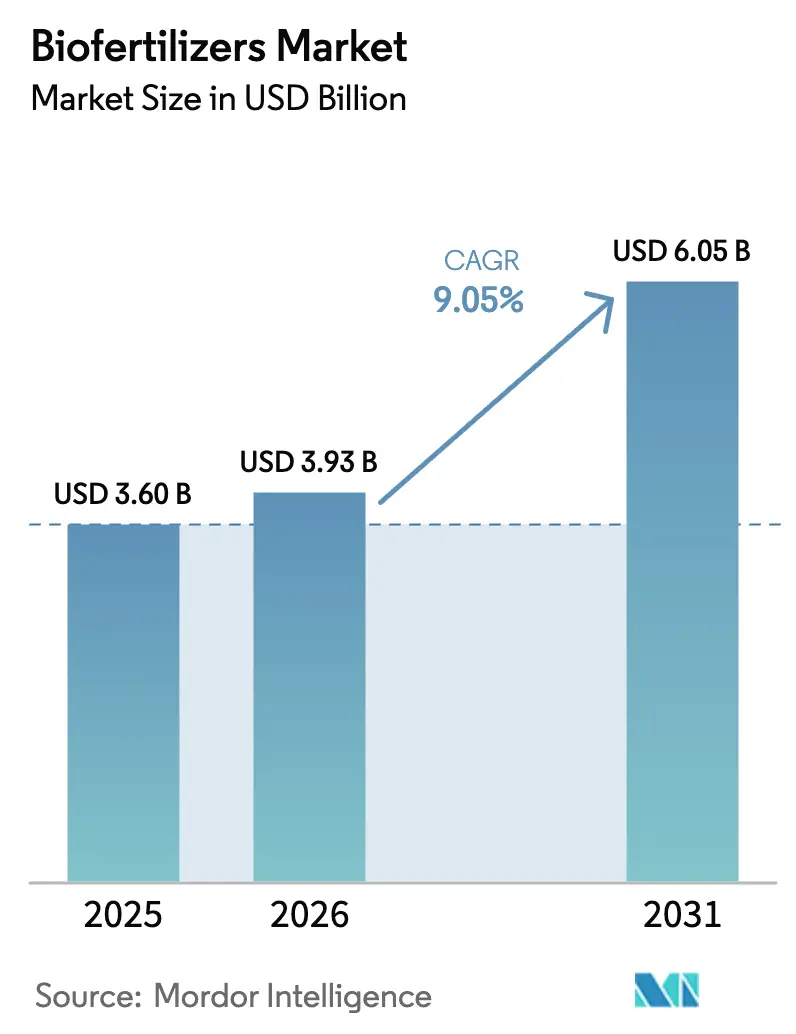
| Tamaño del mercado (2026) | USD 3.93 mil millones |
| Tamaño del mercado (2031) | USD 6.05 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.05% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de biofertilizantes por Mordor Intelligence
Se espera que el mercado de biofertilizantes crezca de 3.60 millones de dólares en 2025 a 3.93 millones de dólares en 2026, y se prevé que alcance los 6.05 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 9.05 % entre 2026 y 2031. El fuerte impulso de la agricultura sostenible, las normas ambientales más estrictas y los precios superiores de los productos orgánicos certificados refuerzan la demanda. América del Norte lidera los ingresos actuales con una cuota de mercado del 36.2 % en el sector de biofertilizantes en 2024, lo que refleja la madurez de los sistemas de certificación orgánica y los programas gubernamentales de subvenciones. Asia-Pacífico marca el ritmo del crecimiento, impulsado por los programas nacionales de subvenciones en India y China, y por la transición de grandes áreas de insumos sintéticos a biológicos. En todas las regiones, la monetización de créditos de carbono, las herramientas de aplicación de precisión y los consorcios microbianos integrados están ampliando las oportunidades de negocio tanto para proveedores como para agricultores. La consolidación entre las principales empresas de insumos agrícolas y los especialistas locales acelera aún más la difusión de la tecnología, al tiempo que redefine los límites de la competencia.
Conclusiones clave del informe
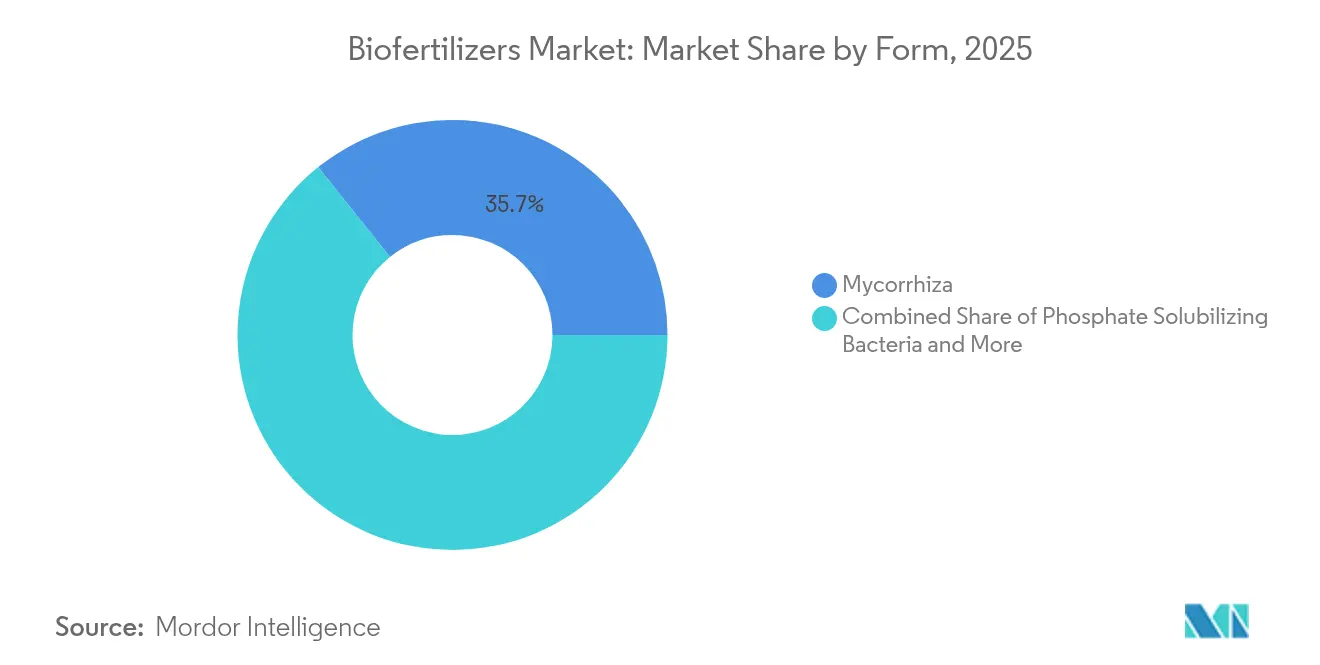
- Por su forma, los productos de micorrizas captaron el 35.74% de la cuota de mercado de los biofertilizantes en 2025, mientras que se prevé que los productos de rizobios se expandan a una tasa de crecimiento anual compuesta (TCAC) del 10.25% entre 2026 y 2031.
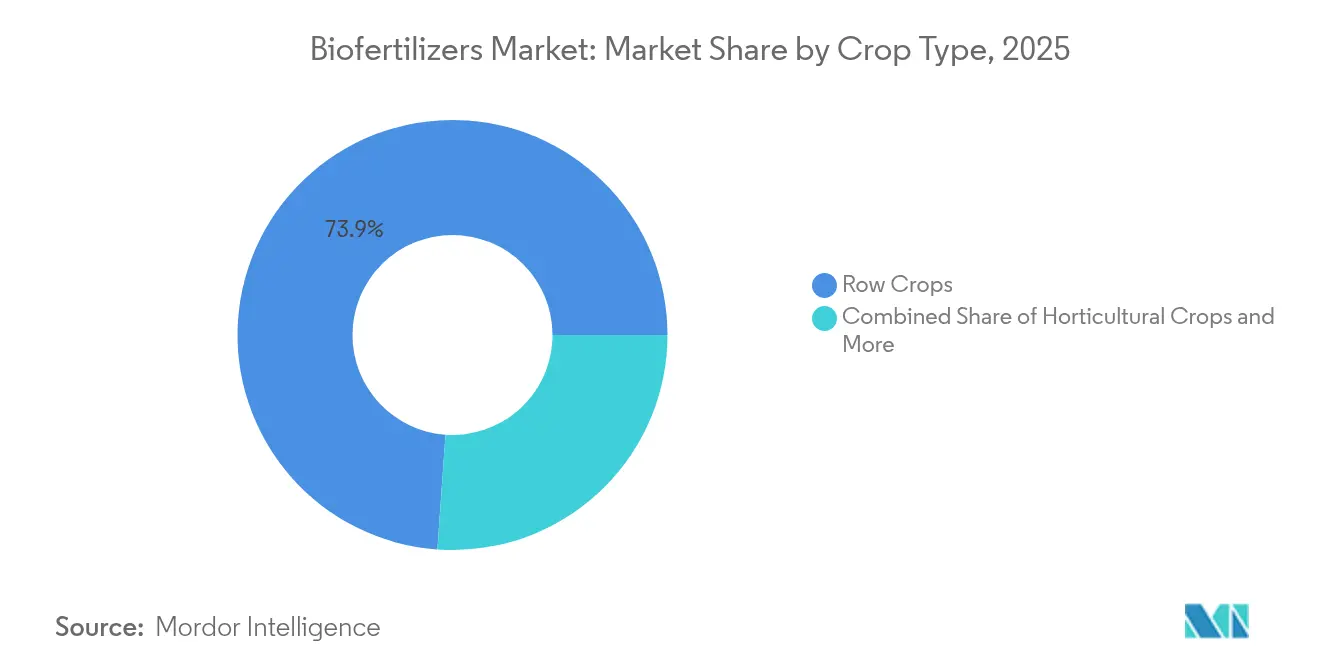
- Por tipo de cultivo, los cultivos extensivos representaron el 73.88% del tamaño del mercado de biofertilizantes en 2025, mientras que se prevé que los cultivos hortícolas crezcan más rápidamente, registrando una tasa de crecimiento anual compuesto (TCAC) del 9.78% hasta 2031.
- Por geografía, América del Norte representó el 35.62% de los ingresos en 2025, mientras que se prevé que Asia-Pacífico registre la mayor tasa de crecimiento anual compuesto (CAGR) regional, con un 9.74% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de biofertilizantes
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El cambio en el comportamiento del consumidor hacia los alimentos orgánicos impulsa la expansión del mercado premium. | + 2.1% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Las subvenciones gubernamentales crean una economía de adopción favorable | + 1.8% | Asia-Pacífico y Europa, expandiéndose a Sudamérica | Corto plazo (≤ 2 años) |
| Las regulaciones ambientales aceleran la sustitución de insumos sintéticos | + 1.5% | Global, el más fuerte en la Unión Europea y América del Norte | Largo plazo (≥ 4 años) |
| La expansión de la superficie cultivada con certificación orgánica sostiene la demanda | + 1.3% | América del Norte y Europa, rápido crecimiento en Asia-Pacífico | Mediano plazo (2-4 años) |
| Monetización de créditos de carbono por el uso de biofertilizantes | + 1.1% | América del Norte y la Unión Europea, pilotos en Australia y Brasil | Largo plazo (≥ 4 años) |
| Adopción de consorcios microbianos para la tolerancia a la sequía/salinidad | + 2.1% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El cambio en el comportamiento del consumidor hacia los alimentos orgánicos impulsa la expansión del mercado premium.
Las ventas de alimentos orgánicos alcanzaron los USD 134 mil millones en 2024, registrando un crecimiento interanual del 15.2%, y los productos certificados alcanzan primas de precio del 20-40% [1] Fuente: Organic Trade Association, “Industry Survey”, OTA.COM . Los minoristas ahora requieren registros verificados de insumos biológicos para espacio en los estantes, lo que impulsa a los productores a adoptar soluciones de mercado de biofertilizantes para cumplir con la normativa. Europa registra el mayor consumo orgánico per cápita, lo que refuerza la demanda constante en Alemania y los Países Bajos. Los propietarios de marcas fuera de los nichos orgánicos tradicionales están adoptando insumos biológicos para cumplir con los compromisos públicos de sostenibilidad, ampliando así las hectáreas disponibles. Estas dinámicas de convergencia aumentan la visibilidad de los ingresos para los proveedores y fortalecen las perspectivas de expansión a largo plazo para el mercado de biofertilizantes.
Las subvenciones gubernamentales crean una economía de adopción favorable
El Departamento de Agricultura de los Estados Unidos (USDA) asignó USD 300 millones en 2024 bajo el Programa de Incentivos para la Calidad Ambiental para reembolsar hasta el 75% de los costos de biofertilizantes elegibles [2] Fuente: Servicio de Conservación de Recursos Naturales del USDA, “EQIP”, NRCS.USDA.GOV . El Ministerio de Productos Químicos y Fertilizantes de la India lanzó un plan de promoción de INR 41 mil millones (USD 500 millones) el mismo año. La Unión Europea (UE) asigna EUR 8.1 mil millones (USD 8.7 mil millones) anualmente a través de ecoesquemas que recompensan insumos biológicos verificados [3] Fuente: Comisión Europea, “Estrategia de la Granja a la Mesa”, EC.EUROPA.EU . Brasil, bajo su Programa Nacional de Insumos Biológicos, ofrece exenciones fiscales para equipos de fabricación microbiana. Estos incentivos acortan los períodos de recuperación para los agricultores y catalizan un crecimiento de dos dígitos en el mercado de biofertilizantes.
Las regulaciones ambientales aceleran la sustitución de insumos sintéticos
La estrategia «De la Granja a la Mesa» de la Unión Europea (UE) tiene como objetivo reducir en un 50 % el uso de fertilizantes químicos para 2030, convirtiendo las alternativas biológicas en herramientas esenciales para el cumplimiento normativo. En Estados Unidos, las regulaciones sobre la escorrentía de nutrientes en Iowa, Illinois y Minnesota impulsan la demanda de alternativas biológicas. China ahora limita el nitrógeno sintético a 225 kg por hectárea, lo que motiva a los agricultores a integrar soluciones microbianas. Las normas complementarias de compensación de carbono permiten que las ganancias de carbono en el suelo derivadas de los biofertilizantes sean elegibles para créditos con un precio cercano a los 28 USD por tonelada métrica. Los proveedores que vinculen los servicios agronómicos con las auditorías ambientales tienen la oportunidad de obtener contratos preferenciales, lo que impulsa aún más el crecimiento del mercado de biofertilizantes.
La expansión de la superficie cultivada con certificación orgánica sostiene la demanda
En 2024, la superficie de tierras agrícolas certificadas como orgánicas alcanzó los 75.8 millones de hectáreas, lo que representa un aumento del 8.7 % con respecto al año anterior. Estados Unidos registró 5.6 millones de acres orgánicos, de los cuales el 18 % de las nuevas certificaciones se obtuvieron en terrenos en transición. India sumó 2.78 millones de hectáreas certificadas, gracias al suministro gratuito de microorganismos financiado por el Estado. Las frutas y hortalizas de alto valor impulsan este aumento, ya que los precios superiores compensan los mayores costos de insumos por acre. La trazabilidad mediante blockchain, ya implementada por T. Stanes and Company Limited, mejora la transparencia y garantiza las primas de exportación, lo que refuerza el sólido crecimiento del mercado de biofertilizantes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las limitaciones de la infraestructura de la cadena de frío restringen el acceso al mercado | −1.4% | Global, agudo en regiones tropicales y en desarrollo | Corto plazo (≤ 2 años) |
| Inconsistencia en el rendimiento entre sistemas agrícolas | −1.2% | Global, pronunciado en diversas agroecologías | Mediano plazo (2-4 años) |
| Creciente competencia de bioestimulantes y nanofertilizantes | −0.9% | América del Norte y Europa, extendiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Obstáculos de patentabilidad para nuevas cepas microbianas | −0.7% | Global, más fuerte en mercados con alta intensidad de innovación. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Las limitaciones de la infraestructura de la cadena de frío restringen el acceso al mercado
Los biofertilizantes deben conservarse entre 2 °C y 8 °C, pero su viabilidad disminuye entre un 15 % y un 30 % mensualmente a temperatura ambiente. El 40 % de los países en desarrollo carecen de almacenamiento en frío adecuado, lo que cuadruplica los costos de distribución. Las dificultades logísticas reducen la disponibilidad en el mercado minorista y disuaden a los pequeños distribuidores de almacenar productos microbianos vivos. Los métodos de liofilización y encapsulación prolongan la vida útil hasta casi dos años, pero aumentan los costos de producción entre un 35 % y un 50 %. Hasta que se resuelvan eficazmente las deficiencias en la infraestructura de la cadena de frío, este desafío seguirá frenando el potencial de crecimiento del mercado de biofertilizantes.
Inconsistencia en el rendimiento entre sistemas agrícolas
Los metaanálisis muestran una variación del 20 al 60 % en el rendimiento de los cultivos debido al pH del suelo, la materia orgánica y las temperaturas extremas. Los suelos ácidos con un pH inferior a 5.5 dificultan la supervivencia microbiana, mientras que las temperaturas superiores a 35 °C o inferiores a 10 °C reducen la viabilidad hasta en un 70 %. Los agricultores, ante la incertidumbre de los beneficios, dudan en abandonar los insumos químicos. Los proveedores están ampliando las formulaciones específicas para cada terreno, pero los mayores costes de desarrollo y los periodos de prueba más prolongados limitan el crecimiento a corto plazo del mercado de biofertilizantes.
Análisis de segmento
Por forma: Dominancia de micorrizas impulsada por los beneficios de la mejora de las raíces
Los productos de micorriza representaron el 35.74 % de la cuota de mercado de biofertilizantes en 2025. Los hongos micorrízicos arbusculares aumentan la absorción de fósforo entre un 20 % y un 35 % en las plantaciones de maíz, soja y hortalizas. Las formulaciones de Rhizobium lideran la expansión futura con una tasa de crecimiento anual compuesta (TCAC) del 10.25 % entre 2026 y 2031, gracias a la fijación de nitrógeno, que reduce las necesidades sintéticas hasta en 60 kg por hectárea. El creciente interés en las mezclas de dos organismos, validadas por la Agencia de Protección Ambiental (EPA) en su creciente lista de aprobaciones, impulsa el valor incremental. La investigación con múltiples cepas fortalece la resiliencia de los cultivos y amplía la superficie cultivada, lo que refuerza las previsiones de TCAC y atrae capital fresco a este segmento del mercado de biofertilizantes.
La inversión sostenida en tecnología de fermentación, junto con materiales portadores de precisión, está mejorando la estabilidad en el almacenamiento y la consistencia en el campo. Los proveedores que integran asesoría agronómica con el suministro de productos se están ganando la lealtad de los grandes productores y las cooperativas. Los datos de aplicación granular guían la I+D de última generación, fomentando paquetes de inoculantes personalizados que se adaptan a los perfiles del suelo. Estos avances incrementan los precios promedio de venta y fortalecen la ventaja competitiva en el mercado de biofertilizantes para micorrizas y productos de consorcios relacionados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de cultivo: el predominio de los cultivos en hileras refleja las economías de escala.
Los cultivos en hileras captaron el 73.88 % de la cuota de mercado de biofertilizantes en 2025, gracias a que el maíz, la soja y el trigo ofrecen eficiencias de volumen para su aplicación en grandes extensiones. Las redes de agricultura de precisión permiten la siembra a tasa variable de gránulos microbianos, lo que reduce los costes por bushel y aumenta la confianza en la variabilidad del rendimiento. Los cultivos hortícolas registrarán las mayores ganancias, con una tasa de crecimiento anual compuesta (TCAC) del 9.78 % entre 2026 y 2031, impulsada por los precios elevados de los productos frescos orgánicos y el cannabis legal. Los productores de fresas, hortalizas de hoja verde y tomates consideran que los insumos biológicos son obligatorios para la certificación y la marca de productos sin residuos, lo que impulsa el crecimiento hacia este uso final en el mercado de biofertilizantes.
Los cultivos comerciales, como el algodón y la caña de azúcar, están experimentando con mezclas fijadoras de nitrógeno para cumplir con las nuevas auditorías de sostenibilidad de las marcas textiles y de bebidas. Las aseguradoras ahora incluyen las prácticas microbianas en la evaluación de riesgos, premiando a las explotaciones que cumplen con la normativa con primas más bajas. Por lo tanto, el dominio de los cultivos extensivos está asegurado, pero la diversificación de los cultivos especializados promete aumentar el tamaño total del mercado de biofertilizantes para 2030 gracias a mayores ingresos por hectárea.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
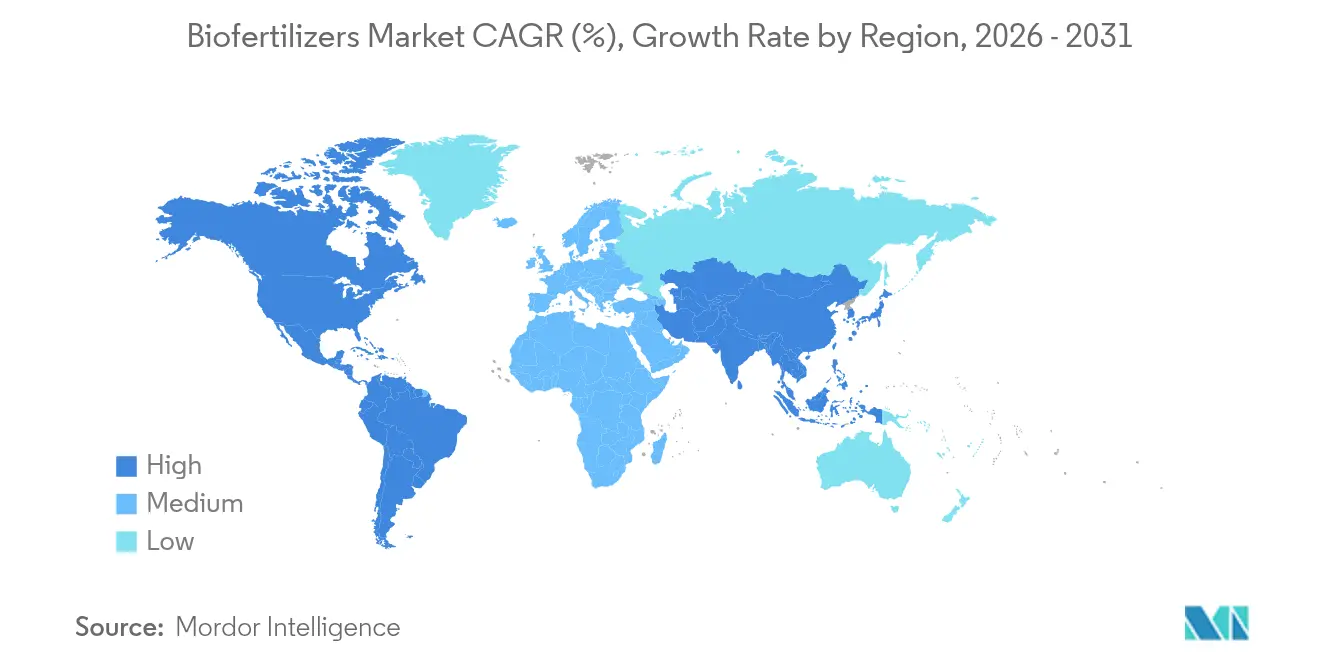
En 2025, Norteamérica representó el 35.62 % del mercado de biofertilizantes, con Estados Unidos aportando una parte significativa para satisfacer la demanda regional. Los incentivos federales, las cadenas de frío consolidadas y los servicios de extensión agrícola robustos impulsan el crecimiento sostenido del volumen. Canadá le sigue con una adopción centrada en las praderas para el cultivo de canola y trigo, mientras que México aprovecha la certificación orgánica para la horticultura orientada a la exportación. La alta intensidad de investigación, las sólidas redes de distribuidores y las plataformas de agronomía digital generalizadas convierten a Norteamérica en una plataforma de lanzamiento para tecnologías avanzadas de inoculantes dentro del mercado de biofertilizantes.
La región de Asia-Pacífico destaca como el territorio de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 9.74 % hasta 2031. India impulsa este crecimiento mediante su programa de subsidios de 41 mil millones de rupias, que distribuye insumos microbianos a 45 millones de agricultores cada año. China, que representará 438.5 millones de dólares en 2025, busca reducir en un 20 % el uso de fertilizantes sintéticos, con el apoyo de parcelas de demostración regionales. Japón y Australia invierten en sistemas de aplicación de alta precisión, mientras que Vietnam e Indonesia implementan biofertilizantes en plantaciones de arroz y palma. Las mejoras en el almacenamiento en frío rural y las clínicas de extensión estatales reducen las barreras de adopción, lo que aumenta la contribución regional al mercado mundial de biofertilizantes.
Europa ocupa el segundo lugar por valor, impulsada por el objetivo «De la Granja a la Mesa» de la Unión Europea (UE) y los pagos ecológicos de la Política Agrícola Común. Alemania lidera con el 23 % de los ingresos regionales, seguida de Francia e Italia. Tras el Brexit, el Reino Unido canaliza los pagos del programa de Gestión Ambiental de Tierras hacia la adopción de insumos biológicos. Los programas de modernización de Europa del Este están incrementando la demanda a tasas de dos dígitos. Sudamérica, principalmente Brasil y Argentina, aprovecha las rotaciones de soja a gran escala para integrar inoculantes fijadores de nitrógeno, ampliando así la distribución geográfica del mercado de biofertilizantes.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
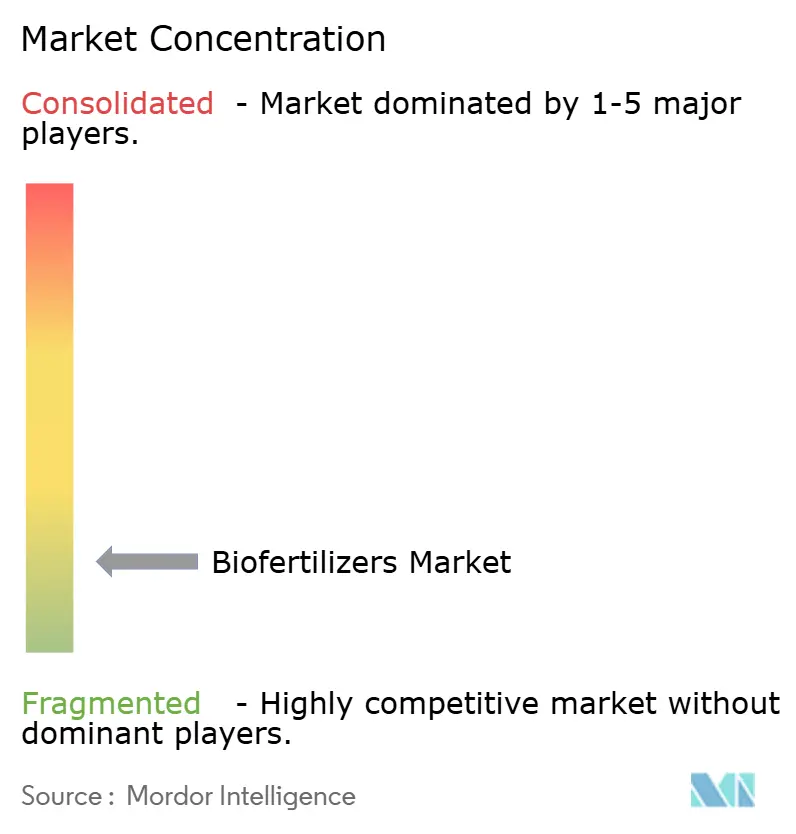
El mercado de biofertilizantes sigue fragmentado, con los cinco principales proveedores ostentando una cuota de mercado significativa en 2024. Indian Farmers Fertiliser Cooperative Limited y Gujarat State Fertilizers & Chemicals Limited destacan por su volumen y distribución local. Symborg Inc., Koppert Biological Systems Inc. y T. Stanes and Company Limited se diferencian mediante cepas patentadas, mezclas en consorcio y plataformas de trazabilidad. La baja concentración del mercado ofrece oportunidades para que innovadores regionales exploten nichos de suelo y cultivo aún no cubiertos.
Las fusiones y adquisiciones se están acelerando a medida que las empresas de insumos integrados buscan portafolios biológicos. En marzo de 2023, Corteva Agriscience adquirió Symborg Inc., combinando la ciencia microbiana con un alcance de ventas global, lo que sentó un precedente para futuras operaciones. Las inversiones se centran en la capacidad de fermentación, el análisis de datos y los equipos de servicio de campo para acelerar la adopción de tecnologías. Las estrategias de propiedad intelectual giran cada vez más en torno al conocimiento técnico de formulación y las patentes de aplicación, en lugar de las reivindicaciones de organismos individuales, adaptándose a los regímenes de patentes restrictivos y protegiendo a la vez su ventaja competitiva.
Los especialistas regionales aprovechan los microorganismos locales y el conocimiento del clima para consolidar su liderazgo en nichos de mercado. Las alianzas estratégicas con cooperativas, como la empresa conjunta de Koppert Biological Systems Inc. con Cooxupé en Brasil, mejoran la distribución a grupos de productores de difícil acceso. Las plataformas de asesoramiento digital, integradas con la venta de productos, incrementan los costos de cambio y refuerzan la fidelización de los clientes. Esta competencia a varios niveles acelera la innovación y el volumen de ventas, lo que favorece la expansión a largo plazo del mercado de biofertilizantes.
Líderes de la industria de biofertilizantes
Fertilizantes y productos químicos del estado de Gujarat Ltd
Indian Farmers Fertilizer Cooperative Limited
Sistemas biológicos Koppert Inc.
T. Stanes and Company Limited
Symborg Inc. (Corteva Agriscience)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Septiembre de 2025: ICL se ha asociado con BioPrime para lanzar biofertilizantes microbianos avanzados en India mediante la plataforma BioNexus. Esta iniciativa estratégica busca mejorar la eficiencia en el uso de nutrientes y reducir los subsidios a los fertilizantes al optimizar la absorción de fósforo y zinc.
- Enero de 2025: Super Crop Safe Ltd. ha lanzado Super Gold WP+, un biofertilizante que potencia el crecimiento radicular y la absorción de nutrientes. Favorece la agricultura sostenible al reducir la dependencia de fertilizantes químicos en las principales regiones agrícolas de la India.
- Julio de 2024: Rovensa Next ha lanzado Wiibio, un biofertilizante con propiedades bioestimulantes que regenera el suelo e impulsa el desarrollo de las plantas. Mejora la actividad microbiana, el crecimiento radicular y la absorción de nutrientes para una agricultura sostenible.
- Marzo de 2024: Novonesis se ha asociado con FMC Canada para distribuir sus biosoluciones para la salud de las plantas, incluidos inoculantes microbianos y biofertilizantes, en todo Canadá a partir de 2025. Esta asociación tiene como objetivo mejorar el acceso a insumos agrícolas sostenibles para los agricultores canadienses.
Alcance del informe sobre el mercado mundial de biofertilizantes
Azospirillum, Azotobacter, micorrizas, bacterias solubilizadoras de fosfato y Rhizobium se segmentan por forma. Cultivos comerciales, hortícolas y en hileras se segmentan por tipo de cultivo. África, Asia-Pacífico, Europa, Oriente Medio, Norteamérica y Sudamérica se segmentan por región.Formulario
| azospirillum |
| Azotobacter |
| Micorriza |
| Bacterias solubilizadoras de fosfato |
| Rizobio |
| Otros Biofertilizantes |
Tipo de cultivo
| Cultivos de efectivo |
| Cultivos Hortícolas |
| cultivos en hileras |
Geografía
| África | Por país | Egipto |
| Nigeria | ||
| Sudáfrica | ||
| Resto de Africa | ||
| Asia-Pacífico | Por país | Australia |
| China | ||
| India | ||
| Indonesia | ||
| Japan | ||
| Philippines | ||
| Thailand | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Europa | Por país | Francia |
| Alemania | ||
| Italia | ||
| Netherlands | ||
| Russia | ||
| España | ||
| Turquía | ||
| Reino Unido | ||
| El resto de Europa | ||
| Medio Oriente | Por país | Irán |
| Saudi Arabia | ||
| Resto de Medio Oriente | ||
| Norteamérica | Por país | Canada |
| Mexico | ||
| Estados Unidos | ||
| Resto de américa del norte | ||
| Sudamérica | Por país | Argentina |
| Brazil | ||
| Resto de Sudamérica |
| Formulario | azospirillum | ||
| Azotobacter | |||
| Micorriza | |||
| Bacterias solubilizadoras de fosfato | |||
| Rizobio | |||
| Otros Biofertilizantes | |||
| Tipo de cultivo | Cultivos de efectivo | ||
| Cultivos Hortícolas | |||
| cultivos en hileras | |||
| Geografía | África | Por país | Egipto |
| Nigeria | |||
| Sudáfrica | |||
| Resto de Africa | |||
| Asia-Pacífico | Por país | Australia | |
| China | |||
| India | |||
| Indonesia | |||
| Japan | |||
| Philippines | |||
| Thailand | |||
| Vietnam | |||
| Resto de Asia-Pacífico | |||
| Europa | Por país | Francia | |
| Alemania | |||
| Italia | |||
| Netherlands | |||
| Russia | |||
| España | |||
| Turquía | |||
| Reino Unido | |||
| El resto de Europa | |||
| Medio Oriente | Por país | Irán | |
| Saudi Arabia | |||
| Resto de Medio Oriente | |||
| Norteamérica | Por país | Canada | |
| Mexico | |||
| Estados Unidos | |||
| Resto de américa del norte | |||
| Sudamérica | Por país | Argentina | |
| Brazil | |||
| Resto de Sudamérica | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- TASA DE DOSIS PROMEDIO - La tasa de aplicación promedio es el volumen promedio de biofertilizantes aplicados por hectárea de tierra agrícola en la región/país respectivo.
- TIPO DE CULTIVO - El tipo de cultivo incluye cultivos en hileras (cereales, legumbres, semillas oleaginosas), cultivos hortícolas (frutas y hortalizas) y cultivos comerciales (cultivos de plantación, cultivos de fibra y otros cultivos industriales).
- FUNCIÓN - La función de nutrición de los cultivos de los productos biológicos agrícolas consiste en varios productos que proporcionan nutrientes esenciales para las plantas y mejoran la calidad del suelo.
- TIPO - Los biofertilizantes mejoran la calidad del suelo al aumentar la población de microorganismos beneficiosos. Ayudan a los cultivos a absorber nutrientes del medio ambiente.
| Palabra clave | Definición |
|---|---|
| Cultivos comerciales | Los cultivos comerciales son cultivos no consumibles que se venden en su totalidad o en parte para fabricar productos finales y obtener ganancias. |
| Manejo Integrado de Plagas (MIP) | El MIP es un enfoque sostenible y respetuoso con el medio ambiente para controlar las plagas en diversos cultivos. Implica una combinación de métodos, incluidos controles biológicos, prácticas culturales y uso selectivo de pesticidas. |
| Agentes de biocontrol bacteriano | Bacterias utilizadas para controlar plagas y enfermedades en los cultivos. Actúan produciendo toxinas dañinas para las plagas objetivo o compitiendo con ellas por nutrientes y espacio en el entorno de cultivo. Algunos ejemplos de agentes de biocontrol bacteriano comúnmente utilizados incluyen Bacillus thuringiensis (Bt), Pseudomonas fluorescens y Streptomyces spp. |
| Producto fitosanitario (PPP) | Un producto fitosanitario es una formulación que se aplica a los cultivos para protegerlos de plagas, como malezas, enfermedades o insectos. Contienen una o más sustancias activas con otros coformulantes como disolventes, vehículos, material inerte, agentes humectantes o adyuvantes formulados para brindar una eficacia óptima del producto. |
| patógeno | Un patógeno es un organismo que causa una enfermedad a su huésped, con la gravedad de los síntomas de la enfermedad. |
| Parasitoides | Los parasitoides son insectos que ponen sus huevos sobre o dentro del insecto huésped, y sus larvas se alimentan del insecto huésped. En la agricultura, los parasitoides se pueden utilizar como una forma de control biológico de plagas, ya que ayudan a controlar el daño de las plagas a los cultivos y disminuyen la necesidad de pesticidas químicos. |
| Nematodos Entomopatógenos (EPN) | Los nematodos entomopatógenos son gusanos redondos parásitos que infectan y matan plagas liberando bacterias de su intestino. Los nematodos entomopatógenos son una forma de agentes de biocontrol utilizados en la agricultura. |
| Micorriza vesicular-arbuscular (VAM) | Los hongos VAM son especies de hongos micorrízicos. Viven en las raíces de diferentes plantas de orden superior. Desarrollan una relación simbiótica con las plantas en las raíces de estas plantas. |
| Agentes de biocontrol de hongos | Los agentes de biocontrol de hongos son los hongos beneficiosos que controlan las plagas y enfermedades de las plantas. Son una alternativa a los pesticidas químicos. Infectan y matan las plagas o compiten con hongos patógenos por nutrientes y espacio. |
| Biofertilizantes | Los biofertilizantes contienen microorganismos beneficiosos que mejoran la fertilidad del suelo y promueven el crecimiento de las plantas. |
| Biopesticidas | Los biopesticidas son compuestos naturales/de base biológica que se utilizan para controlar las plagas agrícolas mediante efectos biológicos específicos. |
| Depredadores | Los depredadores en la agricultura son los organismos que se alimentan de plagas y ayudan a controlar los daños causados por las plagas a los cultivos. Algunas especies de depredadores comunes utilizadas en la agricultura incluyen mariquitas, crisopas y ácaros depredadores. |
| Agentes de biocontrol | Los agentes de biocontrol son organismos vivos que se utilizan para controlar plagas y enfermedades en la agricultura. Son alternativas a los pesticidas químicos y son conocidos por su menor impacto en el medio ambiente y la salud humana. |
| Fertilizantes orgánicos | El fertilizante orgánico está compuesto de materia animal o vegetal utilizada sola o en combinación con uno o más elementos o compuestos derivados no sintéticos utilizados para la fertilidad del suelo y el crecimiento de las plantas. |
| Hidrolizados de proteínas (PH) | Los bioestimulantes a base de hidrolizados de proteínas contienen aminoácidos, oligopéptidos y polipéptidos libres producidos por hidrólisis enzimática o química de proteínas, principalmente de fuentes vegetales o animales. |
| Bioestimulantes/Reguladores del Crecimiento Vegetal (PGR) | Los bioestimulantes/reguladores del crecimiento vegetal (PGR) son sustancias derivadas de recursos naturales para mejorar el crecimiento y la salud de las plantas mediante la estimulación de los procesos vegetales (metabolismo). |
| Enmiendas del suelo | Las enmiendas del suelo son sustancias aplicadas al suelo que mejoran la salud del suelo, como la fertilidad y la estructura del suelo. |
| Extracto de algas | Los extractos de algas son ricos en micro y macronutrientes, proteínas, polisacáridos, polifenoles, fitohormonas y osmolitos. Estas sustancias estimulan la germinación de las semillas y el establecimiento de cultivos, el crecimiento total de las plantas y la productividad. |
| Compuestos relacionados con el biocontrol y/o la promoción del crecimiento (CRBPG) | Los compuestos relacionados con el biocontrol o la promoción del crecimiento (CRBPG) son la capacidad de una bacteria de producir compuestos para el biocontrol de fitopatógenos y la promoción del crecimiento de las plantas. |
| Bacterias fijadoras de nitrógeno simbióticas | Las bacterias simbióticas fijadoras de nitrógeno, como Rhizobium, obtienen alimento y refugio del huésped y, a cambio, ayudan proporcionando nitrógeno fijo a las plantas. |
| Fijación de nitrógeno | La fijación de nitrógeno es un proceso químico en el suelo que convierte el nitrógeno molecular en amoníaco o compuestos nitrogenados relacionados. |
| ARS (Servicio de Investigación Agrícola) | ARS es la principal agencia de investigación científica interna del Departamento de Agricultura de EE.UU. Su objetivo es encontrar soluciones a los problemas agrícolas que enfrentan los agricultores del país. |
| Regulaciones fitosanitarias | Las regulaciones fitosanitarias impuestas por los respectivos organismos gubernamentales controlan o prohíben la importación y comercialización de ciertos insectos, especies de plantas o productos de estas plantas para evitar la introducción o propagación de nuevas plagas o patógenos de plantas. |
| Ectomicorrizas (ECM) | La ectomicorriza (ECM) es una interacción simbiótica de hongos con las raíces alimentadoras de plantas superiores en la que tanto la planta como los hongos se benefician a través de la asociación para la supervivencia. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico están en términos nominales. La inflación no es parte del precio y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción.

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




