

Tamaño y participación del mercado de carpintería de madera para construcción
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 83.72 mil millones |
| Tamaño del mercado (2031) | USD 102.74 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.18% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de carpintería y ebanistería de madera para construcción realizado por Mordor Intelligence
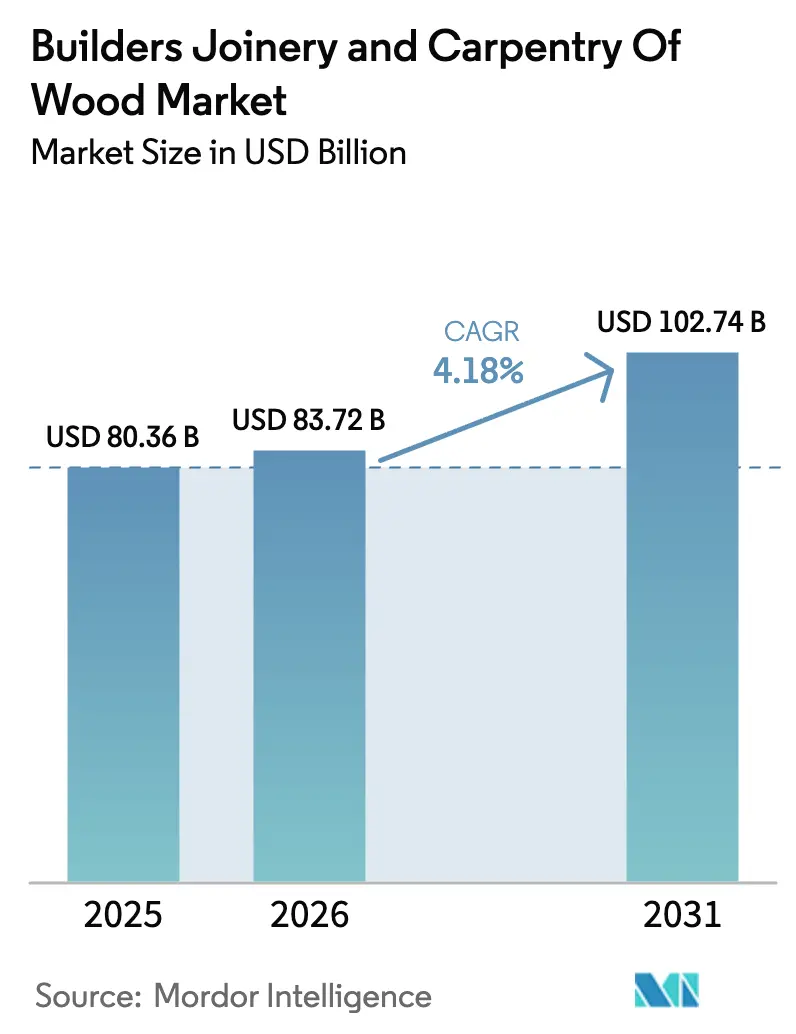
Se estima que el mercado de la carpintería y ebanistería de madera para la construcción alcanzará los 83.72 millones de dólares en 2026, frente a los 80.36 millones de dólares de 2025. Las proyecciones para 2031 muestran un valor de 102.74 millones de dólares, con una tasa de crecimiento anual compuesta (CAGR) del 4.18% entre 2026 y 2031. Esta expansión se ve impulsada por las normativas de construcción sostenible, la innovación en madera de ingeniería y la fabricación digital, que reduce los plazos de entrega y minimiza los residuos. Las mejoras en la normativa sobre madera maciza permiten la construcción de estructuras más altas, y la monetización de los créditos de carbono convierte el carbono incorporado en flujo de caja, lo que mejora la rentabilidad de los proyectos, incluso ante la persistencia de la volatilidad de las materias primas y la escasez de mano de obra. La consolidación entre los grandes grupos de materiales de construcción contrasta con el auge de empresas tecnológicas disruptivas que introducen compuestos que rivalizan con el acero en términos de relación resistencia-peso, lo que redefine la dinámica competitiva en el mercado de la carpintería y ebanistería de madera para la construcción. Sin embargo, las perturbaciones en el suministro provocadas por los incendios forestales y la escasez de mano de obra especializada dificultan la ejecución; la prefabricación fuera de obra y los incentivos a la economía circular compensan los obstáculos a corto plazo y consolidan una trayectoria de crecimiento resiliente hasta 2030 [1]. Associated Builders and Contractors, “Escasez de mano de obra en la construcción en 2025”, abc.org
Conclusiones clave del informe
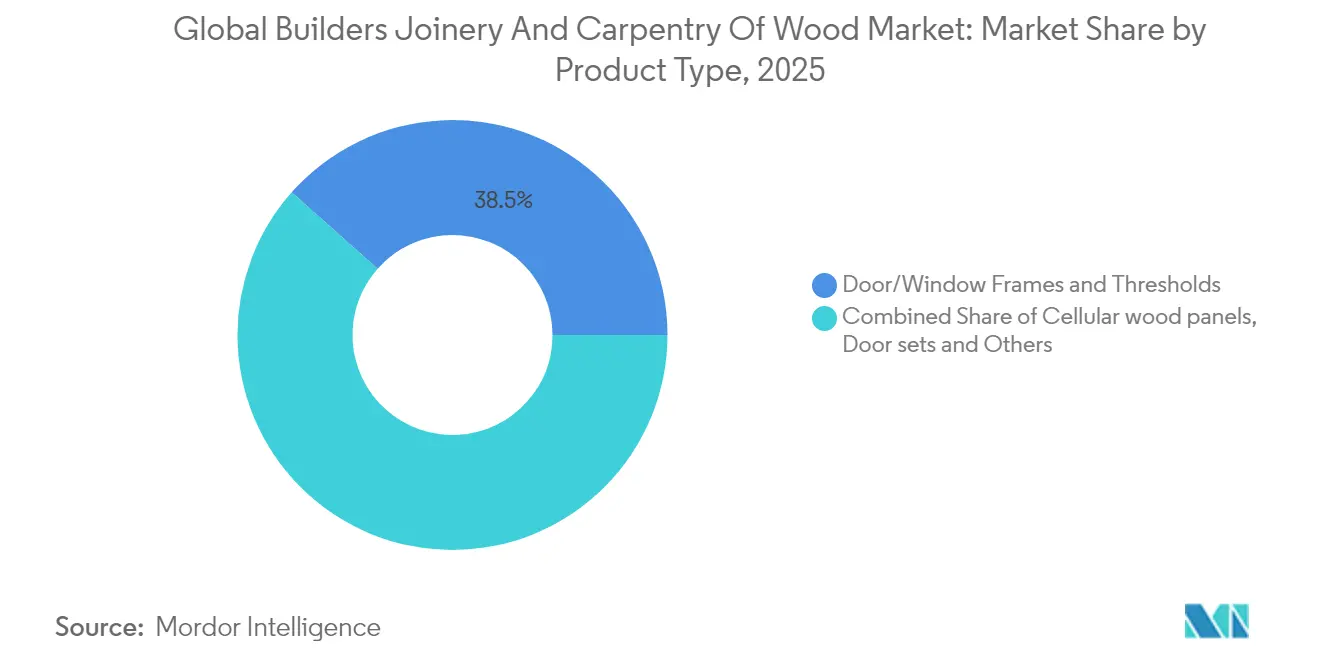
- Por tipo de producto, los marcos de puertas y ventanas capturaron el 38.45% de la participación de mercado de carpintería y ebanistería de madera para construcción en 2025. Se proyecta que el tamaño del mercado de carpintería y ebanistería de madera para construcción de paneles de madera celular crecerá a una CAGR del 6.52% entre 2026 y 2031.
- Por material, la madera de ingeniería representó el 53.05 % de los ingresos en 2025. Se prevé que el tamaño del mercado de soluciones de ingeniería de madera para la construcción y la carpintería se expanda a una tasa de crecimiento anual compuesta (TCAC) del 5.62 % hasta 2031.
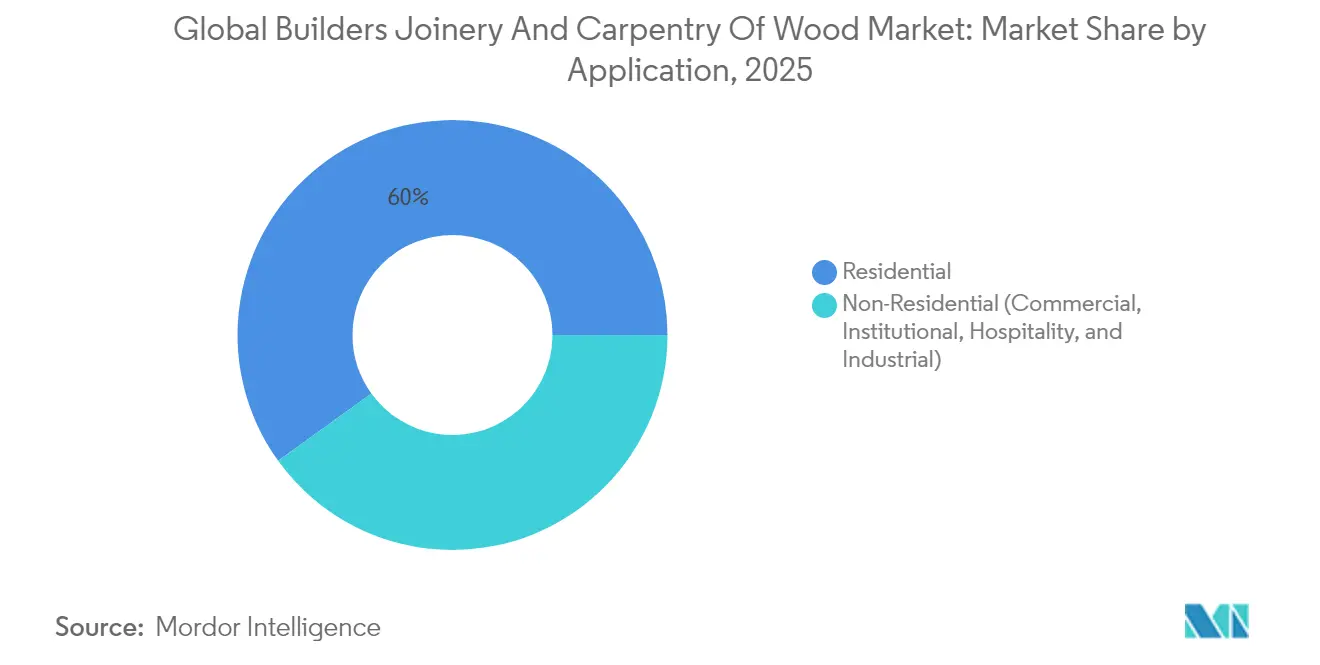
- Por aplicación, la construcción residencial generó el 59.95 % de las ventas en 2025. La demanda no residencial crece a una tasa de crecimiento anual compuesta (TCAC) del 5.74 % a medida que la madera maciza se incorpora a proyectos de oficinas e institucionales.
- Por geografía, Asia-Pacífico tenía el 47.10% de la participación de mercado de carpintería y ebanistería de madera para construcción en 2025. Se espera que el tamaño del mercado de carpintería y ebanistería de madera para construcción de la región aumente a una CAGR del 6.08% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de carpintería y ebanistería de madera para constructores
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mandatos de construcción sostenible y edificación ecológica | + 1.2% | Global, con liderazgo temprano en la UE, California y Asia-Pacífico | Mediano plazo (2-4 años) |
| La rápida urbanización impulsa el inicio de nuevas construcciones residenciales | + 0.8% | Núcleo de Asia-Pacífico, propagación a los centros urbanos de Oriente Medio y África y América Latina | Largo plazo (≥ 4 años) |
| Adopción del diseño digital para la fabricación (DfMA) por parte de constructores externos | + 0.6% | América del Norte, Europa del Norte, Japón, Australia | Corto plazo (≤ 2 años) |
| Proyectos de prueba de concepto de ingeniería de madera de gran altura (madera en masa) | + 0.5% | América del Norte, Europa, Singapur, Australia | Mediano plazo (2-4 años) |
| Demanda de sistemas de madera recuperada en el marco de la economía circular | + 0.4% | América del Norte y la UE, emergentes en APAC | Mediano plazo (2-4 años) |
| Monetización de créditos de carbono para materiales de origen biológico | + 0.3% | Global, con adopción temprana en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Mandatos de construcción sostenible y edificación ecológica
Regulaciones como RE2025 de Francia y CALGreen de California elevan los límites de carbono incorporado, impulsando a los arquitectos hacia la madera certificada en lugar del acero o el hormigón. El Código Internacional de la Construcción de 2021 permite estructuras de madera maciza de 19 pisos, transformando prototipos de gran altura en opciones de adquisición convencionales [2] International Code Council, “Tall Wood Provisions Expand Building Opportunities”, iccsafe.org . Los desarrolladores ahora monetizan el carbono biogénico almacenado a través de plataformas como Riverse, añadiendo un flujo de ingresos incremental a los rendimientos de alquiler y la elegibilidad para bonos verdes. Los criterios de abastecimiento municipal otorgan primas de puntuación a las envolventes de base biológica, ayudando a que la madera compita con los ensamblajes con mayor carbono en las licitaciones públicas. Los inversores impulsados por ESG monitorean las divulgaciones de carbono incorporado, institucionalizando la demanda de productos de bajas emisiones. Las aseguradoras, antes cautelosas, revisan la suscripción después de que las pruebas de incendio a gran escala demuestran la paridad de rendimiento, ampliando el acceso a la financiación de proyectos. Los programas de certificación como FSC y PEFC verifican la gestión forestal responsable, reduciendo la falta de transparencia y permitiendo que los proyectos accedan a incentivos fiscales para la financiación sostenible. En conjunto, estas políticas, medidas financieras y de gestión de riesgos se traducen en un aumento de 1.2 puntos porcentuales en la tasa de crecimiento anual compuesta (TCAC) prevista para el mercado de la carpintería y ebanistería de madera.
La rápida urbanización impulsa el inicio de nuevas viviendas
Asia-Pacífico suma cerca de 70 millones de residentes urbanos anualmente, lo que sobrecarga el parque de viviendas y obliga a las autoridades a aprobar proyectos multifamiliares de alta densidad que priorizan los paneles de ingeniería de instalación rápida. Los diseños basados en BIM reducen la mano de obra en aproximadamente un tercio, una compensación crucial dado que la inflación salarial supera el PIB en las megaciudades. La Misión de Ciudades Inteligentes de la India agrupa las aprobaciones de infraestructura y vivienda, acortando los plazos y canalizando la demanda hacia sistemas prefabricados de paredes y pisos. El aumento del 20% en las exportaciones de Brasil en octubre de 2024 indica que las fábricas latinoamericanas están escalando su producción para impulsar el auge mundial de la vivienda urbana, mientras que los inicios de proyectos multifamiliares en EE. UU. se mantienen resilientes a pesar de la volatilidad de las tasas de interés. Los promotores de Tokio son pioneros en estructuras híbridas de madera y acero que cumplen con los códigos sísmicos, conservando al mismo tiempo el perfil de bajas emisiones de carbono de la madera. El impulso demográfico, la presión de los costos y el riesgo de calendario, en conjunto, sustentan altos volúmenes de paneles hasta bien entrada la década de 2030. Las tasas de finalización aún dependen de la reducción de la escasez de mano de obra calificada, pero el ensamblaje modular ayuda a superar los cuellos de botella en la cadena de suministro. En general, la urbanización intensificada añade un estimado de 0.8 puntos porcentuales a la CAGR global dentro del mercado de carpintería y ebanistería de madera para construcción.
Adopción del diseño digital para la fabricación por parte de constructores externos
Las plataformas BIM en la nube permiten a arquitectos, ingenieros y fabricantes coeditar modelos en tiempo real, eliminando las solicitudes de información (RFI) que antes paralizaban la construcción de estructuras durante semanas. Las fresadoras automatizadas convierten los planos en vivo en archivos de corte con precisión milimétrica, lo que eleva las tasas de rendimiento por encima del 90 % y reduce drásticamente las tarifas por eliminación de desechos. La configuración controlada de la fábrica permite operaciones en dos turnos inmunes a los retrasos climáticos, lo que garantiza la seguridad en los plazos, muy apreciada por los inversores institucionales. Los primeros en adoptarlas reportan un aumento del margen del 15 % al 20 % al trasladar el trabajo de lugares de trabajo variables a celdas de producción predecibles. Sin embargo, la creciente dependencia digital expone las plantas a malware que puede corromper las trayectorias de las herramientas y dañar los equipos, lo que lleva a las aseguradoras a exigir auditorías de ciberriesgos antes de suscribir pólizas de riesgo para constructores. Los gobiernos de Japón y Australia ahora ofrecen créditos fiscales para plantas modulares, lo que acelera la difusión de la tecnología entre los contratistas de nivel medio. Una mayor inversión de capital disuade a algunas empresas, pero las opciones de financiación mejoran a medida que las entidades crediticias observan mejoras demostradas en la productividad. A medida que empeora la escasez de mano de obra, se espera que la adopción de DfMA aumente la CAGR de todo el sector en 0.6 puntos porcentuales.
Proyectos de prueba de concepto de ingeniería de madera en edificios de gran altura (Mass-Timber)
El éxito de las pruebas de resistencia al fuego de 2 horas de paneles CLT encapsulados facilitó el acceso a la normativa para torres de 19 pisos en varios estados de EE. UU. Obras emblemáticas, como la oficina de 25 pisos de madera compuesta en Singapur, proporcionan datos a gran escala que tranquilizan a los financistas y a los inspectores municipales que se muestran reacios al riesgo. El diseño basado en el rendimiento muestra una compatibilidad sísmica con el hormigón, lo que amplía el atractivo de la madera maciza en mercados propensos a terremotos. Los muros de núcleo prefabricados acortan los ciclos de las grúas, lo que reduce las perturbaciones urbanas y mejora la aceptación comunitaria. Los programas universitarios de arquitectura ahora imparten módulos de estudio sobre madera alta, lo que amplía la cartera de talento. Normas de fabricación como ANSI/APA PRG-320 sincronizan los estándares de calidad globales, lo que permite el abastecimiento transfronterizo sin necesidad de pruebas a medida. El ahorro en la programación y los ingresos por créditos de carbono reducen colectivamente las primas de costo a casi la paridad con las estructuras de acero, especialmente en emplazamientos con limitaciones logísticas o restricciones por ruido. Estos hitos de validación añaden alrededor de 0.5 puntos porcentuales a la CAGR de mediano plazo del mercado de carpintería y ebanistería de madera para construcción.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de carpinteros cualificados e inflación salarial | -0.9% | Global, con impactos agudos en América del Norte, Europa y Japón. | Corto plazo (≤ 2 años) |
| Precios volátiles de la madera blanda impulsados por shocks de oferta vinculados al clima | -0.6% | América del Norte, Europa del Norte, regiones dependientes de la oferta | Corto plazo (≤ 2 años) |
| Incertidumbre en el código de seguridad contra incendios para estructuras altas de madera | -0.4% | Global, con variaciones regulatorias según las jurisdicciones | Mediano plazo (2-4 años) |
| Riesgos de ciberseguridad y propiedad intelectual digital en archivos de carpintería CAD-CAM | -0.2% | América del Norte, Europa, mercados tecnológicamente avanzados | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez de carpinteros cualificados e inflación salarial
El sector de la construcción estadounidense requiere 501,000 trabajadores adicionales en 2024 y 454,000 en 2025 por encima de los niveles normales de contratación, siendo la carpintería la que registra los déficits más pronunciados. Europa muestra que una de cada tres vacantes en la construcción no se cubre después de 90 días, y 14 países clasifican a los carpinteros como con escasez de alta gravedad. La fuerza laboral de la construcción de Japón se redujo un 20% en una década, y casi el 40% de los que quedan tienen más de 55 años, lo que presagia una ola de jubilaciones para 2030. Las ofertas salariales en aumento inflan los presupuestos de estructura en USD 8 a 10 por pie cuadrado en construcciones complejas, lo que obliga a los desarrolladores a reevaluar la viabilidad. Los contratistas más pequeños luchan por competir por el talento, arriesgándose a cancelaciones de proyectos que repercuten en las cadenas de suministro. Los incentivos para el aprendizaje se expanden, pero los largos ciclos de capacitación significan que el alivio se retrasa en los picos de demanda. La automatización compensa ciertas brechas, pero las células robóticas requieren capital al que algunas empresas no pueden acceder bajo las condiciones crediticias actuales. La escasez de mano de obra también aumenta los incidentes de seguridad, ya que las cuadrillas, sobrecargadas, trabajan jornadas prolongadas. En conjunto, estos factores restan 0.9 puntos porcentuales a la tasa de crecimiento anual compuesta (TCAC) proyectada en el mercado de la carpintería de madera para la construcción.
Precios volátiles de la madera blanda impulsados por shocks de oferta vinculados al clima
Los incendios forestales en el oeste de Canadá destruyeron aproximadamente 8 mil millones de pies tablares de cosechas en 2024, disparando los futuros de madera un 45% en cuestión de meses y alterando las previsiones presupuestarias a mitad del proyecto. Las infestaciones de escarabajos impulsan la tala de salvamento, que satura los aserraderos durante una temporada, pero deja un suministro a largo plazo escaso, lo que genera un efecto latigazo en las curvas de precios. Las fricciones arancelarias entre los principales exportadores e importadores aumentan el riesgo de las políticas, fluctuando los costos de entrega en tres dígitos en dólares por cada mil pies tablares. Los pequeños constructores carecen de líneas de crédito para las llamadas de margen que acompañan a las coberturas, lo que los expone a picos puntuales. Los promotores responden sustituyendo estructuras híbridas, pero el rediseño retrasa la obtención de permisos y aumenta los honorarios de ingeniería. Las aseguradoras aumentan las primas de construcción para reflejar la volatilidad de los materiales, lo que aumenta la carga de los costos indirectos. Los aserraderos invierten en el endurecimiento al fuego y en el suministro diversificado de troncos, pero la recuperación de la inversión se extiende con las estructuras de precios actuales. Por lo tanto, la turbulencia persistente reduce en 0.6 puntos porcentuales las expectativas de la tasa de crecimiento anual compuesta (TCAC) global.
Análisis de segmento
Por tipo de producto: Los paneles celulares impulsan la innovación
Los marcos de puertas y ventanas generaron el 38.45 % de los ingresos en 2025 en el mercado de la carpintería de madera para la construcción, impulsados por ciclos constantes de remodelación y la demanda de obra nueva en diversas geografías. A pesar de su dominio, su crecimiento se queda atrás de la curva general, ya que las sustituciones energéticamente eficientes y las actualizaciones de sensores inteligentes saturan los mercados maduros. Por otro lado, los paneles celulares registran una tasa de crecimiento anual compuesta (TCAC) del 6.52 % hasta 2031 gracias al ahorro de peso, la rápida instalación y la compatibilidad con líneas de fabricación robóticas. Se prevé que el tamaño del mercado de la carpintería de madera para la construcción de paneles celulares aumente de 19 900 millones de dólares en 2025 a casi 28.82 000 millones de dólares en 2031, impulsado por SuperWood de InventWood, que ofrece una relación resistencia-peso 10 veces superior y una clasificación de resistencia al fuego de clase A. La ampliación del ancho de los paneles permite a los contratistas cubrir mayores superficies de suelo con menos juntas, lo que reduce las fugas de los burletes y los costes de inspección. Quienes adoptan Apex en viviendas prefabricadas apilan aberturas de ventana precortadas que reducen la mano de obra de carpintería de acabado en un 40 %, compensando así la escasez en el sector. Mientras tanto, el lanzamiento de la puerta de entrada con sensores de Harvey Windows ejemplifica la innovación en la clase de producto líder al integrar módulos IoT con valores U más bajos. Suelos, pérgolas, contraventanas y fachadas especiales amplían la diversidad de productos, lo que permite a los proveedores realizar ventas cruzadas que elevan el valor promedio de los pedidos y reducen la competencia entre productos.
La demanda de paneles de parqué ensamblados crece junto con las tendencias de diseño de interiores que priorizan una estética cálida y biofílica en vestíbulos comerciales y espacios de hostelería. Los fabricantes que se dirigen a clientes residenciales de lujo ofrecen chapas tropicales con certificación FSC laminadas sobre núcleos de origen nacional para sortear las restricciones de deforestación. Los sistemas digitales CAD-CAM aceleran la fabricación de largueros de escalera a medida, lo que permite a los constructores boutique ofrecer geometrías complejas de forma rentable. En los mercados emergentes, los constructores de viviendas de proyecto siguen prefiriendo las puertas de madera maciza por su aparente durabilidad; sin embargo, el aumento de los costes laborales provoca una transición gradual hacia alternativas prefabricadas. El endurecimiento normativo en torno a los códigos energéticos impulsa la adopción de ventanas de madera con triple acristalamiento en climas más fríos, lo que obliga a los proveedores a ampliar su capacidad de vidrio aislante. De cara al futuro, los formatos de paneles compuestos que incorporan materiales de cambio de fase prometen una mejor gestión térmica, lo que posiciona a los proveedores de paneles para futuras exigencias de rendimiento en la construcción dentro del sector de la ebanistería y carpintería del mercado de la madera.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por material y construcción: el dominio de la ingeniería se acelera
Los sistemas de ingeniería, desde CLT hasta madera laminada enchapada, representaron el 53.05 % de los ingresos de 2025 en el mercado de la carpintería y ebanistería para la construcción, y se prevé una tasa de crecimiento anual compuesta (TCAC) del 5.62 % hasta 2031. Las propiedades mecánicas uniformes, las clasificaciones de resistencia al fuego estandarizadas y los breves tiempos de instalación resultan atractivos tanto para constructores de viviendas en grandes volúmenes como para promotores comerciales. El Capítulo 23 de California exige marcas de tratamiento AWPA y fijaciones resistentes a la corrosión para elementos de ingeniería, lo que favorece a los proveedores con estrictos controles de calidad. Los compradores internacionales buscan las certificaciones ANSI/APA PRG-320 y JAS-SE-11 para minimizar los riesgos de responsabilidad estructural, lo que concentra la demanda entre las plantas de fabricación con capacidad de auditoría externa. Los modelos de gemelos digitales mapean los gradientes de humedad en vigas de madera laminada gruesa, lo que permite un mantenimiento predictivo atractivo para los gestores de activos institucionales. Los análisis del ciclo de vida revelan un ahorro de carbono incorporado de hasta el 60 % en comparación con las estructuras de hormigón, un argumento de venta que ahora se incluye en las plantillas de contratación de los contratistas globales. Las economías de escala del lado de la oferta reducen los costos de los paneles entre un 15 % y un 18 % a medida que aumentan las velocidades de la línea y disminuyen los desechos.
La madera maciza conserva una cuota del 46.95% en un nicho de mercado atractivo para la restauración de patrimonios y los interiores de alta gama, donde la estética de las vetas y la calidez acústica son primordiales. Artesanos europeos integran roble recuperado de graneros centenarios en escaleras a medida, aprovechando la narrativa de la economía circular. LIFE EcoTimberCell, financiado con fondos europeos, avanza en la investigación de aglutinantes biodegradables para fusionar maderas blandas locales en unidades celulares, con el objetivo de obtener el marcado CE y las credenciales de la Declaración Ambiental de Producto para estructuras de mediana altura. Los promotores residenciales de lujo combinan carpintería de madera maciza con estructuras portantes de ingeniería, creando paquetes híbridos que combinan autenticidad y rendimiento. Fuera de los mercados adinerados, los carpinteros locales valoran la maleabilidad de la madera maciza, lo que mantiene la demanda base incluso a medida que aumenta la penetración de la ingeniería. Durante el período de pronóstico, es probable una migración gradual de formatos sólidos a formatos de ingeniería, pero la coexistencia se mantiene a medida que los diseñadores diferencian los espacios mediante la materialidad táctil. En general, el dominio de la ingeniería se acelera pero no elimina los nichos de madera maciza, manteniendo la diversidad de materiales que amplía los flujos de ingresos de los proveedores en todo el mercado de carpintería y ebanistería de madera.
Por aplicación: Construcciones de impulso no residenciales
Los proyectos residenciales representaron el 59.95% de las ventas de 2025 en el mercado de la carpintería de madera para la construcción, impulsados por la renovación suburbana y el impulso de la vivienda en los mercados emergentes. Las ventanas de reemplazo y las puertas corredizas de patio dominan los presupuestos de renovación en Norteamérica, mientras que la directiva europea "Fit-for-55" impulsa programas de modernización térmica que especifican unidades de madera con triple acristalamiento. En Asia, los gobiernos promueven sistemas de construcción industrializados para cumplir con los objetivos de vivienda asequible, lo que acelera la demanda de kits de paredes paneladas. El envejecimiento del parque de viviendas en Japón desencadena ciclos de renovación donde los marcos de guillotina laminados reducen las fugas de aire y las facturas de calefacción, en consonancia con los objetivos nacionales de descarbonización. Los minoristas de bricolaje aprovechan los kits de pérgolas modulares y las líneas de gabinetes para captar el gasto discrecional, ampliando la combinación de canales. A pesar del sólido volumen, el crecimiento se modera a medida que la formación de hogares se ralentiza en las economías maduras, lo que desplaza el impulso hacia los sectores no residenciales.
Se proyecta que la demanda no residencial crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.74 % hasta 2031, impulsada por la penetración de la madera maciza en oficinas, escuelas, hoteles e instalaciones logísticas. Se prevé que la construcción comercial en EE. UU. aumente un 7 % en 2025, y se espera que segmentos institucionales como cuarteles militares y residencias de ancianos se expandan un 56.4 % y un 36.5 %, respectivamente. Los promotores citan la construcción más rápida y la menor emisión de carbono incorporada entre las principales razones para adoptar superestructuras de madera de ingeniería. Las marcas hoteleras prefieren los interiores de madera por el ambiente biofílico que genera mayores índices de satisfacción del huésped, mientras que los propietarios de oficinas promocionan los techos de CLT expuestos como características ESG premium. Los promotores industriales prueban portales híbridos de madera laminada encolada y acero que equilibran los espacios libres con el rendimiento de carbono, lo que resulta atractivo para los inquilinos de comercio electrónico que cumplen con sus compromisos de sostenibilidad. En proyectos de educación superior, los laboratorios de madera maciza atraen a estudiantes de STEM a la vez que funcionan como exposiciones de aprendizaje en vivo sobre construcción climáticamente inteligente. De esta manera, el mercado de la carpintería y ebanistería de madera evoluciona desde un enfoque centrado en la vivienda hacia una cartera equilibrada que atiende a un espectro más amplio de usuarios finales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
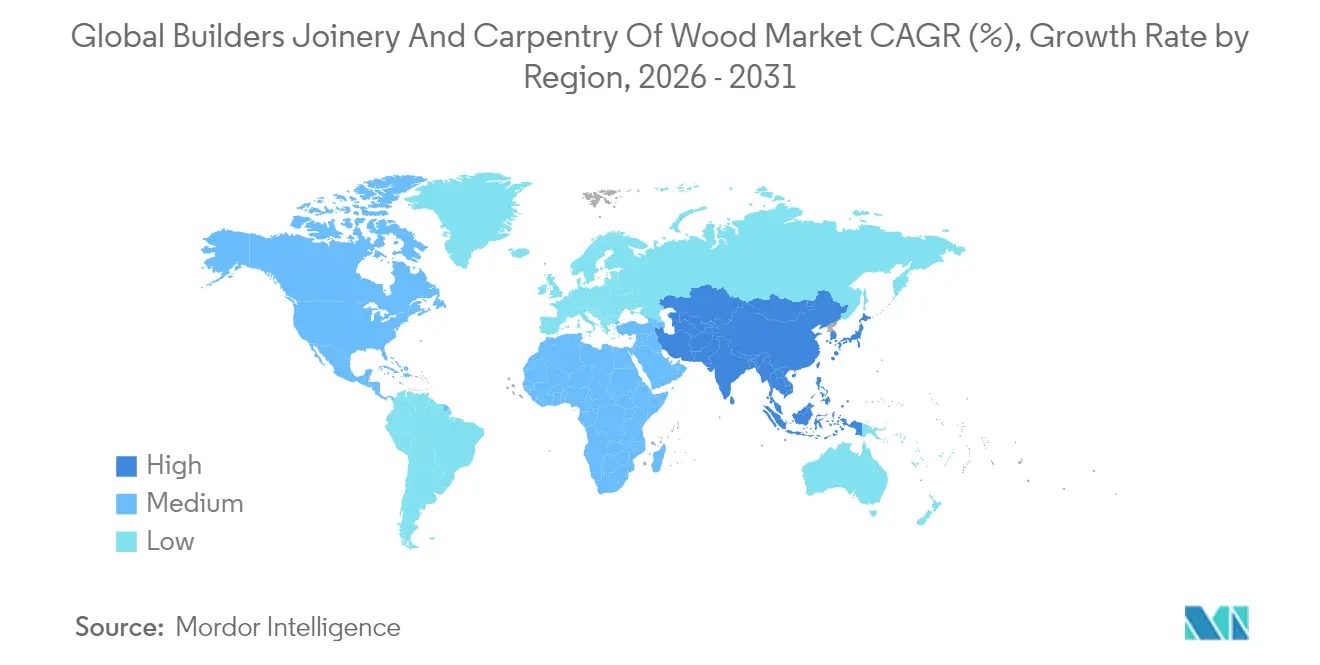
La región Asia-Pacífico dominó los ingresos en 2025 con una participación del 47.10 % en el mercado de la carpintería y ebanistería de madera para la construcción, impulsada por la rápida migración urbana, el estímulo a la infraestructura y la expansión de los clústeres manufactureros en China, India y la ASEAN. El XIV Plan Quinquenal de Pekín enfatiza la construcción prefabricada para reducir la contaminación urbana, lo que impulsa a los constructores municipales a especificar paneles de ingeniería sellados contra la humedad. El programa de Incentivos Vinculados a la Producción de la India subvenciona plantas de chapa laminada, reduciendo la dependencia de las importaciones y fomentando centros regionales de paneles en Andhra Pradesh y Gujarat. La Expo 2025 de Japón exhibe un anillo de madera de 675 metros, demostrando la ingeniería de la madera de gran envergadura a pesar de las limitaciones de mano de obra. Indonesia promueve las exportaciones de madera dura tropical certificada, suministrando chapa en bruto a aserraderos de paneles de toda la región, mientras que el edificio Gaia de Singapur ilustra la viabilidad de la construcción de madera alta en zonas tropicales húmedas. Las cadenas de suministro localizadas acortan los plazos de entrega y estabilizan la exposición cambiaria; sin embargo, la escasez de troncos provocada por el clima en Australia Occidental subraya el riesgo de los recursos. Las empresas emergentes de fabricación digital en Vietnam utilizan BIM en la nube para prestar servicios a los promotores residenciales regionales, lo que indica una creciente adopción de la tecnología.
Norteamérica obtiene un valor considerable gracias a sus activos forestales consolidados, su profunda experiencia en prefabricados y las ventajas regulatorias del IBC de 2021, que legitiman las torres de madera maciza de 19 pisos. La adopción de la normativa estatal se extiende hacia el este, y la promulgación de la ley en Michigan en abril de 2025 ofrece una certeza crucial para los promotores inmobiliarios de los Grandes Lagos. El bosque boreal canadiense alimenta las plantas integradas de CLT, aunque los cierres relacionados con los incendios forestales frenan la producción y revelan la fragilidad del suministro. Las fluctuaciones de los futuros de la madera estadounidense impulsan a los constructores hacia contratos de compraventa a largo plazo, asegurando volúmenes de paneles para oleoductos multifamiliares. Las empresas emergentes de estructuras robóticas, respaldadas por capital de riesgo, se agrupan en torno a Seattle y Toronto, impulsando la innovación hacia las redes regionales de subcontratistas. Los créditos fiscales federales en virtud de la Ley de Reducción de la Inflación recompensan los materiales con bajas emisiones de carbono, privilegiando aún más la madera sobre el acero, especialmente en obras públicas. El creciente riesgo cibernético impulsa a las fábricas a adoptar redes de confianza cero, lo que mejora la resiliencia pero aumenta los gastos generales. La difusión educativa por parte de las asociaciones comerciales está dirigida a los funcionarios encargados de los códigos, facilitando la aprobación de futuras licitaciones para madera alta.
Europa combina una estricta política de descarbonización con un rico patrimonio artesanal, pero la escasez de mano de obra frena la producción incluso con el aumento de la demanda. El panel EURES sitúa la carpintería entre los tres sectores con mayor escasez en 14 Estados miembros. Los volúmenes de entramado de madera en Alemania se expanden gracias a las subvenciones a escuelas energéticamente positivas, mientras que los aserraderos escandinavos son pioneros en la fabricación de paneles con aglomerante bioepoxi compatibles con el diseño de la economía circular. La Declaración Nórdica sobre la Madera compromete a los gobiernos a establecer cuotas de madera para el sector público, lo que consolida una demanda predecible. En Europa Central y Oriental, la presión inflacionaria salarial acelera la inversión en líneas de carpintería robóticas para mantener la competitividad exportadora. La RE2025 francesa refuerza la contabilidad del carbono a lo largo del ciclo de vida, endureciendo las especificaciones que favorecen a los fabricantes que ofrecen Declaraciones Ambientales de Producto. El Reino Unido, tras el Brexit, alinea la normativa de construcción con las actualizaciones del Eurocódigo, pero se queda atrás en la adopción de la madera en masa debido a los debates sobre la seguridad contra incendios. En general, la claridad de las políticas europeas compensa las limitaciones de la fuerza laboral, manteniendo la CAGR a la par de los promedios mundiales y consolidando el papel del continente como incubadora de tecnología para la carpintería y ebanistería de los sectores de la madera.
Oriente Medio, África y América Latina, si bien contribuyen en menor medida, registran un crecimiento superior al promedio. Los megaproyectos Neom y los desarrollos del Mar Rojo en Arabia Saudita especifican complejos turísticos biofílicos con fachadas de madera de ingeniería para climas desérticos moderados. La cartera de viviendas públicas de Sudáfrica canaliza la financiación hacia unidades modulares con estructura de madera que se ensamblan rápidamente y cumplen con las normas de eficiencia energética. Brasil aprovecha la abundante plantación de pino y eucalipto para abastecer tanto a la construcción nacional como a la exportación; su aumento del 20 % en las exportaciones en octubre de 2024 indica un fortalecimiento de la conexión global. Las plantas de madera laminada encolada sísmicamente resistentes de Chile se dirigen a los constructores de la Costa Oeste de EE. UU. que buscan proveedores alternativos para mitigar las interrupciones causadas por los incendios forestales. Las naciones costeras africanas, ricas en maderas duras tropicales, prueban madera certificada de pequeño diámetro en complejos turísticos costeros, siempre que las adquisiciones se ajusten a sus compromisos contra la deforestación. Estas regiones, en conjunto, aportan diversidad y riqueza de recursos que protegen contra el riesgo de concentración geopolítica en la ebanistería y carpintería del mercado de la madera.
Panorama regulatorio
La normativa para la carpintería y ebanistería de madera se está volviendo más estricta en lo que respecta a datos verificados de sostenibilidad, seguridad contra incendios y estructural, y cumplimiento de las normas de los productos de construcción. En la Unión Europea, el Reglamento revisado de productos de construcción (UE 2024/3110) entró en plena vigencia el 8 de enero de 2026, adelantando los requisitos para las declaraciones ambientales y de sostenibilidad (basadas en el análisis del ciclo de vida) que influyen en las especificaciones de la carpintería, los paneles y los componentes relacionados de madera que se venden en la región.
En Estados Unidos, la adopción de códigos y las actualizaciones estatales afectan las prácticas de aceptación e instalación de productos, incluidas las disposiciones sobre madera en los códigos de construcción, como los requisitos de construcción en madera del Capítulo 23 derivado del IBC. Las actualizaciones de la Comisión de Normas de Construcción de California, conforme al Título 24, entraron en vigor con el Código de Normas de Construcción de California de 2025, vigente a partir del 1 de enero de 2026, mientras que Georgia adoptó las ediciones de 2024 de los Códigos Internacionales de Construcción y Residenciales para su cumplimiento en 2026. En el Reino Unido, el trabajo político continúa a través de la Hoja de Ruta de la Madera en la Construcción, que incluye una revisión de los procesos regulatorios de la madera para 2026, junto con reformas más amplias del entorno construido establecidas por el Ministerio de Vivienda, Comunidades y Gobierno Local en el Prospecto del Regulador Único de la Construcción, publicado el 17 de diciembre de 2025.
Análisis de la cadena de valor
La cadena de valor abarca desde la gestión forestal y el suministro de troncos (incluidos programas de certificación como FSC y PEFC) hasta el procesamiento primario (aserrado, chapa y madera laminada), la fabricación de madera de ingeniería (CLT, madera laminada encolada, LVL, paneles celulares) y la carpintería secundaria (puertas, conjuntos de puertas, ventanas/marcos, umbrales, paneles de suelo, escaleras y otros trabajos de carpintería). En la fase posterior, los productos se distribuyen a través de distribuidores de materiales de construcción, redes de instalación de fabricantes de equipos originales (OEM) y suministro directo a proyectos para constructores modulares y prefabricados, donde arquitectos y contratistas generales influyen cada vez más en la elección de materiales mediante especificaciones basadas en BIM y requisitos de informes sobre la huella de carbono.
Las limitaciones se centran en la disponibilidad de fibra en bruto y la volatilidad logística (agravada por las perturbaciones relacionadas con el clima), junto con la escasez de mano de obra cualificada para la instalación en obra y el acabado en fábrica. Los fabricantes responden invirtiendo en flujos de trabajo digitales CAD-CAM y DfMA para reducir las repeticiones de trabajo y acortar los plazos de entrega, y ampliando las capacidades de trazabilidad para cumplir con las expectativas de deforestación y divulgación de emisiones de carbono en las principales regiones importadoras. El poder de los canales de distribución también varía según el producto: las puertas y molduras estándar dependen del alcance de los minoristas y distribuidores, mientras que los paquetes estructurales de ingeniería y los sistemas con acabado en fábrica suelen estar vinculados a contratos basados en proyectos, sujetos a aprobaciones de códigos, certificaciones de terceros y un desempeño ambiental documentado.
Panorama competitivo
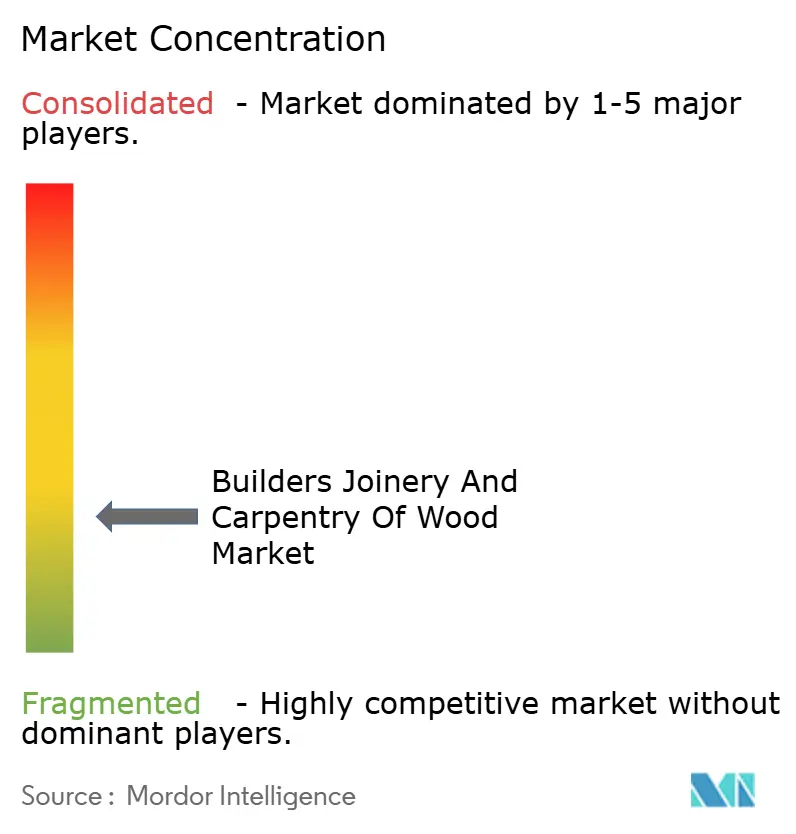
La fragmentación persiste a pesar de la intensificación de las fusiones y adquisiciones, lo que deja un amplio margen para los especialistas regionales junto con los conglomerados globales. La adquisición de AZEK por parte de James Hardie por 8.75 millones de dólares en marzo de 2025 fusiona las líneas de revestimientos, cubiertas y paneles en una cartera integrada con distribución de costa a costa. La compra de OX Engineered Products por parte de Holcim por 136 millones de dólares en octubre de 2024 incorpora revestimientos y aislamientos a su propuesta de materiales bajos en carbono, lo que ilustra la transición de las grandes cementeras hacia productos a base de madera. Las cinco principales empresas representan aproximadamente el 28 % de la facturación mundial, lo que indica un mercado moderadamente concentrado, pero aún competitivo. Las estrategias de inventario cambian hacia la fabricación bajo pedido tras las dificultades de la era de la COVID; las plantas instalan escáneres de optimización del rendimiento basados en IA para aumentar la producción y reducir el stock no vendido. Los disruptores tecnológicos como InventWood comenzarán la producción comercial de SuperWood a mediados de 2025, aprovechando el capital de riesgo para escalar compuestos de alta resistencia que podrían suplantar a los muros cortina de aluminio.
Los líderes regionales fortalecen sus posiciones mediante la localización de productos y un servicio justo a tiempo. Las empresas alemanas ofrecen módulos de CLT terminados en fábrica, dimensionados para relleno urbano, mientras que las plantas australianas certifican paneles resistentes a incendios forestales en respuesta a los códigos de riesgo relacionados con el clima. Los conglomerados japoneses modernizan sus plantas con celdas de acabado robóticas que reducen las horas de trabajo en un 40%, amortiguando la presión salarial. Las cooperativas norteamericanas combinan servicios de gestión forestal y corretaje de créditos de carbono, monetizando cadenas integradas verticalmente. La ciberseguridad se convierte en un diferenciador; los grupos nórdicos comercializan portales de diseño que cumplen con la norma ISO 27001, lo que tranquiliza a las aseguradoras y asegura contratos empresariales. Las narrativas de marketing se inclinan hacia la circularidad, con empresas que promocionan líneas de madera recuperada que cumplen con las normas de taxonomía de la UE y atraen a inversores ecológicos. La colaboración de proveedores con arquitectos a través de configuradores digitales acelera la especificación, desplazando la influencia hacia los fabricantes.
La competencia de precios sigue siendo intensa en las líneas de puertas y molduras para productos básicos, pero el valor se desplaza hacia productos certificados, preacabados y con trazabilidad digital. Surgen alianzas estratégicas entre fabricantes de paneles y constructores de casas modulares para captar la demanda y desarrollar conjuntamente conectores patentados, lo que aumenta los costos de cambio para la competencia. Los litigios por infracción de patentes de sistemas de unión puzzle aumentan a medida que se reducen las barreras de entrada. Los fabricantes de equipos originales (OEM) integran análisis de mantenimiento preventivo, integrándose más profundamente en las operaciones de las plantas y generando ingresos recurrentes que los protegen contra las crisis de la construcción. En última instancia, la intensidad competitiva equilibra la innovación y la consolidación, fomentando un entorno dinámico pero disciplinado para los actores del sector de la carpintería y ebanistería en el mercado de la madera.
Constructores, Carpintería y Ebanistería de la Industria de la Madera Líderes
Masonite Internacional
JELD-WEN Holding Inc
Corporación Andersen
ASSA ABLOY
Corporación Pella
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: ASSA ABLOY adquirió Sentinel Dock & Door, una empresa canadiense de servicios para muelles y puertas comerciales con sede en Ontario, ampliando así la presencia de su división de Sistemas de Acceso en Canadá. Esta adquisición fortalece la cobertura de servicio posventa e instalación de paquetes de puertas y accesos utilizados en instalaciones logísticas, industriales y comerciales. Asimismo, amplía la estrategia de comercialización de ASSA ABLOY para soluciones integradas de puertas, herrajes y acceso.
- Enero de 2025: JELD-WEN completó la venta de su negocio en Towanda, Pensilvania, a Woodgrain Inc., tras un proceso de desinversión ordenado por un tribunal. Esta transacción reconfigura la estructura de fabricación de JELD-WEN en Norteamérica y modifica la asignación de capacidad para puertas y productos de carpintería relacionados. Asimismo, pone de manifiesto cómo las regulaciones pueden influir directamente en la reconfiguración de activos en el sector.
- Mayo de 2024: Owens Corning completó la adquisición de Masonite International Corporation por 3.9 millones de dólares. Esta operación incorpora una importante plataforma de puertas y sistemas de puertas a la cartera de materiales de construcción de Owens Corning. Esta consolidación permite ofrecer paquetes de productos más completos y optimizar la distribución en los canales residenciales y de reparación y remodelación.
Alcance del informe de mercado global de carpintería y ebanistería de madera para constructores
La carpintería y la ebanistería son oficios de la construcción. En su sentido más simple y tradicional, los carpinteros "unen" la madera en un taller, mientras que los carpinteros construyen los elementos de construcción en el lugar.
El mercado mundial de carpintería y carpintería de madera para constructores está segmentado por tipo (paneles de madera celular, ventanas, paneles de parquet ensamblados, puertas y otros tipos), por aplicación (muebles, construcción y otras aplicaciones) y por geografía (América del Norte, América Latina, Europa, Asia Pacífico y Medio Oriente y África).
El informe ofrece el tamaño del mercado de la carpintería de construcción mundial. El informe ofrece el tamaño del mercado mundial de carpintería de madera para constructores en valor (USD) para todos los segmentos anteriores.
| Paneles de madera celular |
| Marcos y umbrales de puertas y ventanas |
| Paneles de parquet ensamblados / Suelos de madera |
| Puertas (interiores y exteriores) y conjuntos |
| Otros (escaleras y piezas de escaleras, contraventanas, persianas, lamas, revestimientos/revestimientos, pérgolas, paneles de cercas, etc.) |
| Madera maciza |
| Madera de ingeniería |
| Residencial |
| No residencial (comercial, institucional, hotelero e industrial) |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| South Korea | |
| ASEAN (Indonesia, Tailandia, Filipinas, Malasia, Vietnam) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Qatar | |
| Kuwait | |
| Turquía | |
| Egipto | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Paneles de madera celular | |
| Marcos y umbrales de puertas y ventanas | ||
| Paneles de parquet ensamblados / Suelos de madera | ||
| Puertas (interiores y exteriores) y conjuntos | ||
| Otros (escaleras y piezas de escaleras, contraventanas, persianas, lamas, revestimientos/revestimientos, pérgolas, paneles de cercas, etc.) | ||
| Por material y construcción | Madera maciza | |
| Madera de ingeniería | ||
| por Aplicación | Residencial | |
| No residencial (comercial, institucional, hotelero e industrial) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| ASEAN (Indonesia, Tailandia, Filipinas, Malasia, Vietnam) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Qatar | ||
| Kuwait | ||
| Turquía | ||
| Egipto | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué tan grande es el mercado de la carpintería y ebanistería de madera en la actualidad?
El sector fue valorado en USD 83.72 mil millones en 2026 y se proyecta que alcance los USD 102.74 mil millones en 2031.
¿Cuál es el tamaño actual del mercado global Constructores de carpintería y carpintería de madera?
En 2026, se espera que el tamaño del mercado mundial de carpintería y carpintería de madera alcance los 83.72 mil millones de dólares.
¿Qué categoría de productos está ganando participación más rápidamente?
Los paneles de madera celular registran la expansión más rápida, con una CAGR del 6.52 %, gracias a relaciones resistencia-peso superiores y ciclos de instalación rápidos.
¿Por qué los sistemas de madera industrializada están superando a la madera maciza?
La resistencia uniforme, las clasificaciones de resistencia al fuego certificadas por código y la elegibilidad para créditos de carbono ayudan a que los paneles de ingeniería superen a las alternativas de madera maciza.
¿Cuál es el principal obstáculo al que se enfrentan los proveedores?
La grave escasez de carpinteros y la inflación salarial aumentan los costos del proyecto y limitan la capacidad, reduciendo la CAGR prevista en aproximadamente 0.9 puntos porcentuales.


