

Tamaño y participación en el mercado de análisis empresarial
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 98.84 mil millones |
| Tamaño del mercado (2031) | USD 149.47 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.62% CAGR |
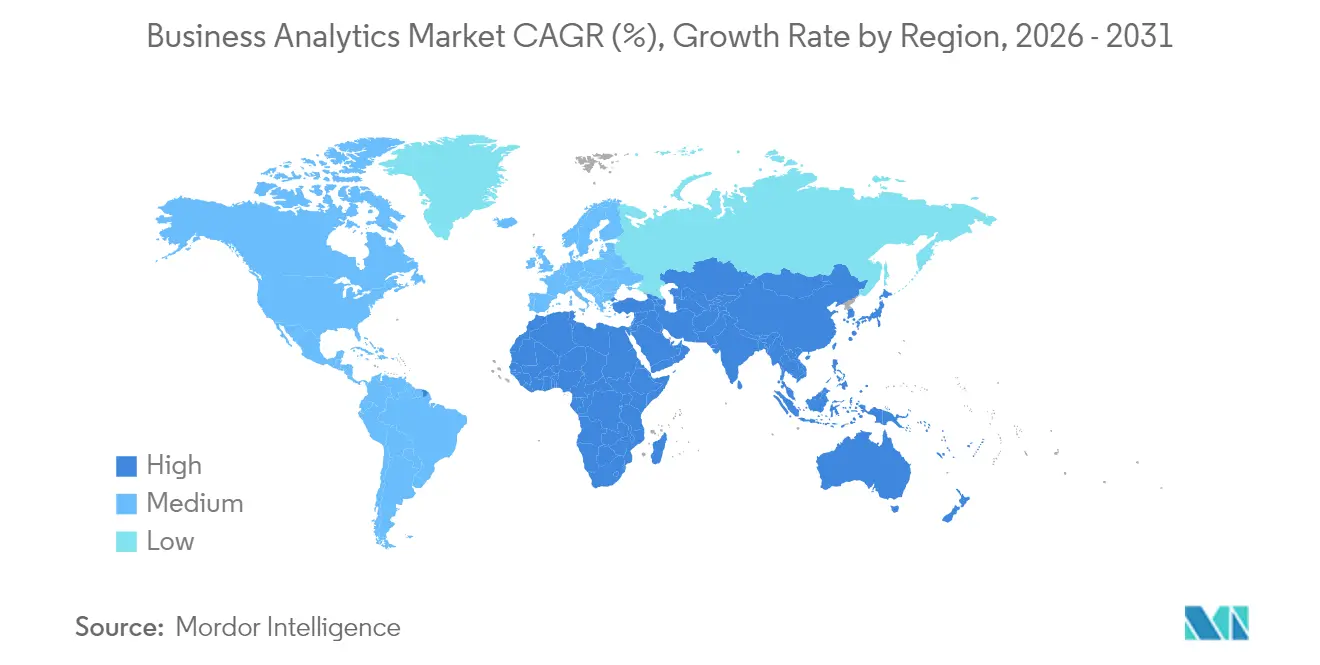
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
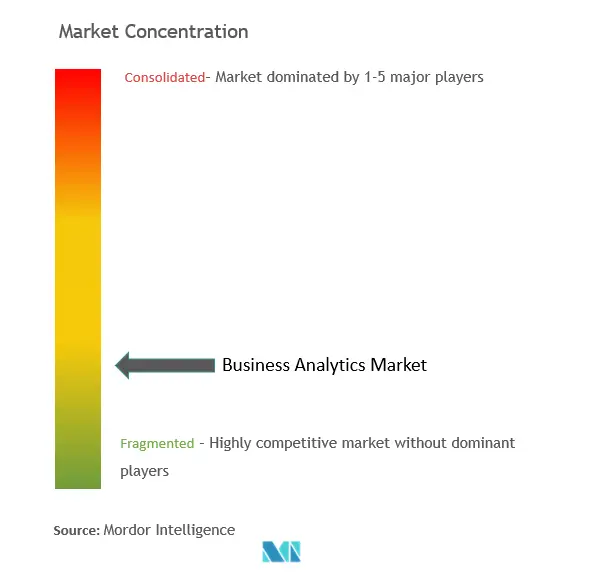
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis de mercado de análisis empresarial por Mordor Intelligence
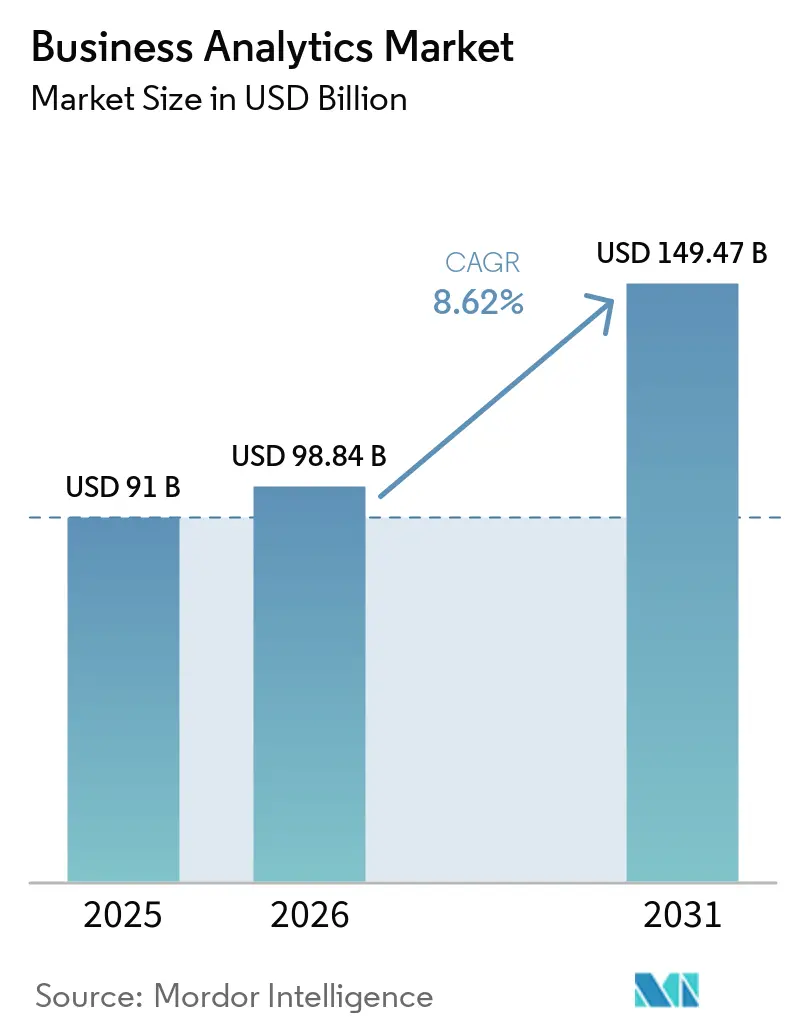
El mercado de análisis de negocios se valoró en 91 millones de dólares en 2025 y se estima que crecerá de 98.84 millones de dólares en 2026 a 149.47 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 8.62% durante el período de pronóstico (2026-2031). Las plataformas nativas de la nube, la automatización impulsada por IA y el impulso generalizado a la transformación digital sustentan esta expansión. Organizaciones de todos los sectores ahora integran el análisis en sus flujos de trabajo diarios para descubrir ineficiencias, mejorar la interacción con el cliente y acortar los ciclos de decisión. La convergencia de la inteligencia artificial con las plataformas analíticas establecidas está cambiando la disciplina de los informes retrospectivos a la inteligencia predictiva en tiempo real, mientras que la adopción generalizada de la nube reduce las barreras de entrada para empresas de todos los tamaños. La intensidad competitiva se mantiene alta, ya que los proveedores de software empresarial tradicionales renuevan sus carteras para igualar el ritmo marcado por los especialistas en la nube y las startups centradas en la IA que prometen una implementación más rápida y experiencias de usuario más sencillas. La escasez de talento, las normas de soberanía de datos y los elevados costes iniciales siguen frenando el crecimiento, pero no han descarrilado la migración estructural hacia operaciones centradas en los datos.
Conclusiones clave del informe
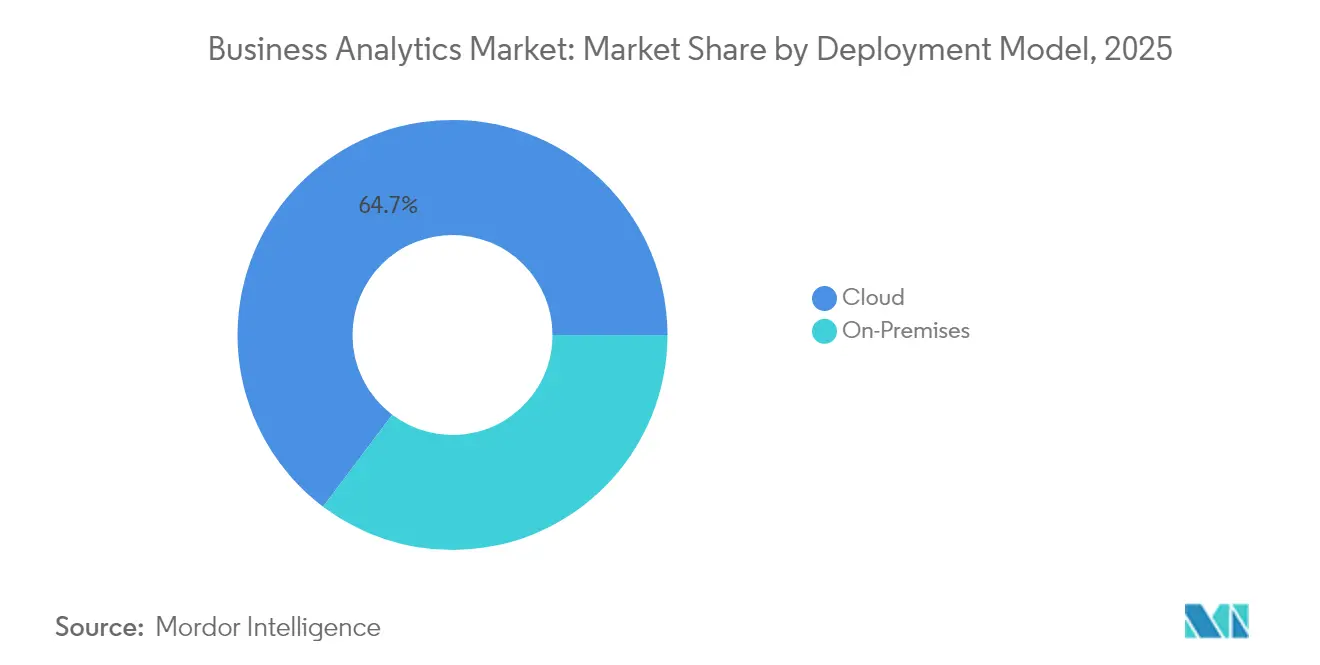
- Por modelo de implementación, el segmento de la nube capturó el 64.72 % de la participación de mercado de análisis de negocios en 2025 y se está expandiendo a una CAGR del 10.18 % hasta 2031.
- Por tipo de análisis, el análisis descriptivo representó el 32.05 % de los ingresos en 2025, mientras que se prevé que el análisis predictivo crezca a una CAGR del 8.74 % hasta 2031.
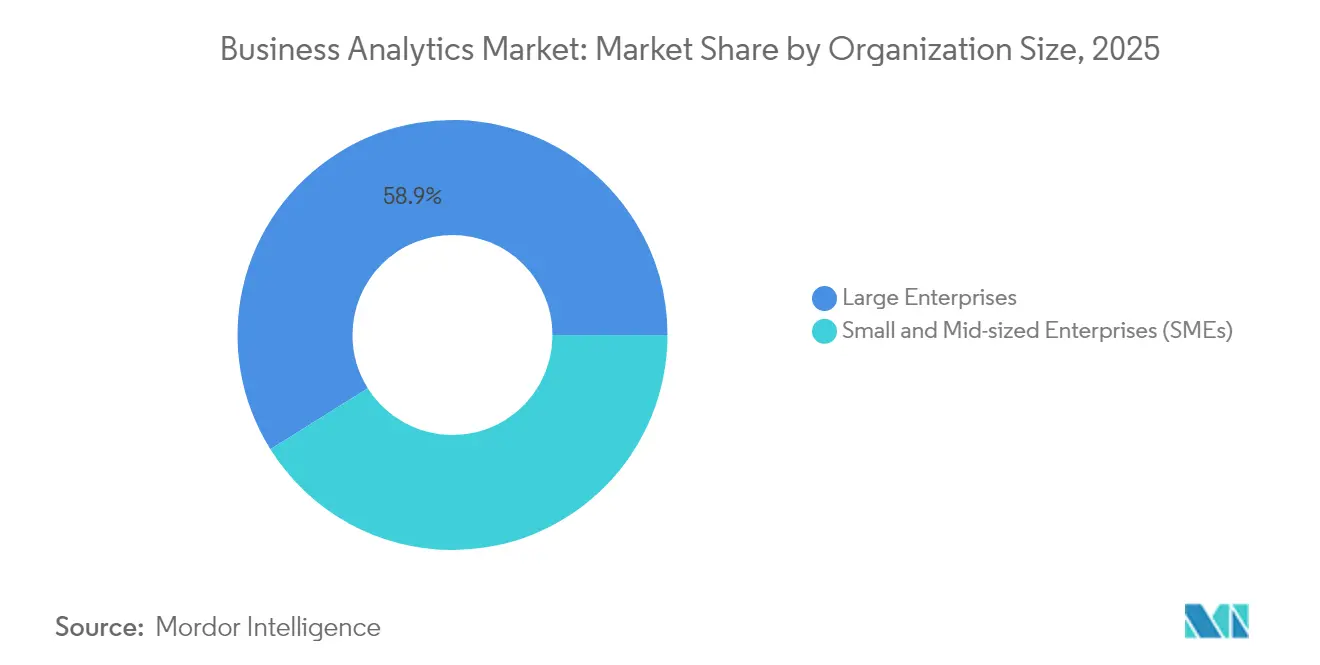
- Por tamaño de organización, las grandes empresas controlaron el 58.92 % del tamaño del mercado de análisis de negocios en 2025; las pequeñas y medianas empresas registraron el crecimiento más rápido con una CAGR del 8.98 %.
- Por industria de usuario final, BFSI lideró con una participación en los ingresos del 27.95 % en 2025; se proyecta que la atención médica y las ciencias biológicas avancen a una CAGR del 9.31 %.
- Por geografía, América del Norte retuvo el 26.98% de los ingresos globales en 2025, mientras que Asia Pacífico está en camino de lograr una CAGR del 10.12%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de análisis de negocios
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Proliferación de big data y adopción de la nube | + 2.1% | Global, con América del Norte y Asia-Pacífico a la cabeza | Mediano plazo (2-4 años) |
| Necesidad de toma de decisiones en tiempo real | + 1.8% | Global, en particular los sectores manufacturero y financiero | Corto plazo (≤ 2 años) |
| Infusión de IA/ML en plataformas de análisis | + 2.3% | Mercados principales de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Impulso regulatorio para el cumplimiento basado en datos | + 1.2% | Europa y América del Norte principalmente | Largo plazo (≥ 4 años) |
| Análisis de borde para industrias con gran presencia de IoT | + 1.4% | Centros de fabricación de Asia y el Pacífico, industria de América del Norte | Mediano plazo (2-4 años) |
| Salas limpias de datos que preservan la privacidad | + 0.9% | Global, con adopción temprana en publicidad y atención médica | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Infusión de IA y ML en plataformas de análisis
La inteligencia artificial ha pasado de ser una función adicional a una capacidad central dentro de las plataformas de análisis empresarial. Las nuevas versiones, como Snowflake Cortex y el agente Analyst de Microsoft 365 Copilot, interpretan el lenguaje natural, generan SQL automáticamente y ofrecen información predictiva que antes requería un científico de datos. [1] Microsoft, “Microsoft 365 Copilot: Analyst Agent”, microsoft.com Las empresas que adoptan estas capacidades reportan aumentos de productividad del 30 al 50 % en los equipos de marketing, cadena de suministro y finanzas. A medida que disminuyen los costos de entrenamiento de modelos, los proveedores de plataformas integran IA generativa para ampliar el acceso y automatizar la preparación de datos, dando paso a una era de “análisis agéntico” donde los agentes autónomos orquestan flujos de análisis complejos sin programación humana.
Proliferación de big data y adopción de la nube
El volumen, la velocidad y la variedad de datos siguen aumentando. Más de 6,000 organizaciones intercambian más de 275 petabytes cada semana en BigQuery, lo que destaca cómo el almacenamiento y la computación en la nube elástica se han convertido en la plataforma predeterminada para el análisis. [2] Google Cloud, “Estadísticas de uso compartido de datos de BigQuery”, cloud.google.com Los programas de innovación conjunta, como el acuerdo de cinco años entre ClickHouse y AWS, aceleran las soluciones diseñadas específicamente para cargas de trabajo de finanzas y comercio electrónico. Los marcos de la nube también permiten a las empresas combinar el procesamiento de datos de IoT localizado con paneles centralizados, lo que proporciona ganancias del 10 % en la eficiencia de los equipos y reducciones del 30 % en el tiempo de inactividad no planificado en entornos industriales.
Necesidad de toma de decisiones en tiempo real
La presión competitiva obliga a las empresas a tratar la información como algo perecedero. Las aseguradoras utilizan precios en tiempo real para aumentar sus ingresos en dos dígitos, y los operadores de transporte incorporan datos de sensores en vivo a modelos de tráfico que predicen la congestión con una precisión casi perfecta. Las plantas con tecnología edge reducen el tiempo de comercialización en una cuarta parte y ahorran cientos de miles de dólares en facturas de energía cada mes. Los minoristas también recurren a la transmisión continua de flujos de trabajo para reducir los días de inventario, a la vez que aumentan la disponibilidad de los productos y la satisfacción del cliente.
Análisis de borde para industrias con gran presencia de IoT
Fabricantes, servicios públicos y operadores de ciudades inteligentes implementan análisis en el borde de la red para eliminar la latencia, preservar el ancho de banda y respetar las normas de protección de datos. Los modelos locales inspeccionan la salida de los sensores, detectan anomalías y actúan automáticamente. El gasto mundial en el borde alcanzó los 232 2024 millones de dólares en 2025, y la mitad de las empresas prevén estandarizar los flujos de trabajo en el borde para XNUMX. Las alianzas sólidas entre fabricantes de dispositivos, empresas de telecomunicaciones y proveedores de plataformas consolidan estos proyectos para garantizar la transferencia cifrada de datos y la aplicación automatizada de políticas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos iniciales e incertidumbre en el retorno de la inversión | -1.5% | Global, especialmente PYMES en mercados emergentes | Corto plazo (≤ 2 años) |
| Escasez de talento en analítica avanzada | -1.8% | América del Norte y Europa principalmente | Mediano plazo (2-4 años) |
| Restricciones a la soberanía de datos | -1.1% | Europa, Asia Pacífico con operaciones transfronterizas | Largo plazo (≥ 4 años) |
| Brechas en la calidad de los datos ESG | -0.7% | Global, con énfasis en industrias reguladas | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Restricciones a la soberanía de datos
Las normas contradictorias entre el RGPD, la Ley CLOUD y las leyes nacionales emergentes obligan a las multinacionales a diseñar pilas de datos específicas para cada región. Las implementaciones deben garantizar el procesamiento local, las transferencias cifradas y el consentimiento auditable, lo que aumenta el costo y la complejidad. [3] ISACA, “Desafíos de la soberanía de datos en la nube pública”, isaca.org Las ofertas de nube soberana de los hiperescaladores y los proveedores regionales abordan el problema, pero las organizaciones aún deben gestionar múltiples proveedores y controles para satisfacer a los reguladores sin fracturar la coherencia analítica.
Escasez de talento en analítica avanzada
La demanda de científicos de datos, ingenieros de aprendizaje automático y traductores analíticos supera la oferta. Las encuestas muestran que tres cuartas partes de los profesionales prevén que la escasez persistirá, lo que reducirá la competitividad. Las organizaciones invierten en formación continua, hackatones y colaboraciones con universidades; sin embargo, las iniciativas complejas de IA siguen estancadas cuando hay puestos críticos vacantes. Las interfaces low-code y la ingeniería de características automatizada cubren parte de la brecha, pero el talento especializado sigue siendo crucial para la gobernanza y la supervisión del riesgo de los modelos.
Análisis de segmento
Por modelo de implementación: la infraestructura en la nube impulsa la evolución del mercado
El segmento de la nube representa el 64.72 % de los ingresos de 2025, y su tasa de crecimiento anual compuesta (TCAC) del 10.18 % significa que dominará una porción aún mayor del mercado de análisis de negocios para 2031. La menor inversión de capital, el escalamiento flexible y la rápida integración con lagos de datos y servicios de IA consolidan su atractivo. Las certificaciones de seguridad y las funciones de cumplimiento automatizadas ahora cubren las cargas de trabajo de finanzas, salud y gobierno, lo que erosiona los últimos bastiones de los defensores de las soluciones locales.
Las implementaciones locales persisten donde prevalecen la latencia estricta, la integración heredada o los mandatos regulatorios, pero su participación disminuye cada año. Los modelos híbridos, en los que las cargas de trabajo sensibles permanecen detrás del firewall mientras que el procesamiento de picos se traslada a la nube, ofrecen una ruta de transición. Los proveedores combinan kits de herramientas de migración, servicios administrados y precios basados en el consumo para incentivar a los clientes reticentes hacia la nube, reforzando su posición como líder del mercado y motor de crecimiento. Para 2031, se espera que más del 40 % de los compradores prefieran contratos basados en resultados donde las tarifas de servicio se alineen con las métricas de valor empresarial en lugar de las horas consumidas, lo que refuerza la importancia estratégica de los socios de confianza para el mercado de análisis de negocios basado en la nube.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de análisis: La inteligencia predictiva transforma la toma de decisiones
El análisis descriptivo retuvo el 32.05 % de los ingresos de 2025, la mayor porción del mercado de análisis de negocios. Sin embargo, las técnicas predictivas superan a todas las categorías con una tasa de crecimiento anual compuesta (TCAC) del 8.74 %. Las organizaciones evolucionan desde paneles de control de "lo sucedido" hacia modelos prospectivos que detectan el riesgo de pérdida de clientes, optimizan el inventario y asignan rutas a los equipos de mantenimiento antes de que se produzcan averías. La IA generativa mejora los flujos de trabajo predictivos mediante la codificación automática de modelos complejos de series temporales y la presentación de simulaciones de escenarios para usuarios sin conocimientos técnicos.
El análisis de diagnóstico sirve de puente, explicando las causas raíz e incorporando características a los algoritmos de pronóstico. Las herramientas prescriptivas cierran el ciclo recomendando la mejor acción bajo restricciones como el presupuesto o la dotación de personal. Casos de éxito tempranos, como el de un fabricante de productos de consumo que ahorró hasta 200,000 USD semanales gracias a la optimización de los cronogramas de producción, impulsan una adopción más amplia. A medida que los conjuntos de herramientas maduren, las capas predictivas y prescriptivas convertirán conjuntamente los datos históricos en decisiones automatizadas y contextualizadas para todas las funciones.
Por tamaño de organización: el crecimiento de las PYME democratiza el acceso a los análisis
Las grandes empresas siguen impulsando el volumen, representando el 58.92 % de los ingresos de 2025. Invierten fuertemente en estructuras de datos multicloud, IA explicable y marcos de gobernanza escalables entre unidades de negocio. Sin embargo, el segmento de las pequeñas y medianas empresas crece más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 8.98 %, impulsado por plataformas low-code, modelos de datos agrupados y suscripciones por niveles que se ajustan a presupuestos ajustados. Los programas para clientes que otorgan créditos de servicio e incorporación guiada reducen los ciclos de implementación a semanas en lugar de meses.
Esta democratización redefine los enfoques de comercialización de los proveedores. Las herramientas ahora utilizan consultas en lenguaje natural, información automatizada y capacitación integrada para adaptarse a equipos de TI reducidos. Al mismo tiempo, las grandes empresas exigen funciones avanzadas como la integración de datos multimodales, el seguimiento de linaje y el control de acceso basado en políticas, lo que sustenta un mercado de doble velocidad donde coexisten la facilidad de uso y la gobernanza empresarial.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: La transformación de la atención médica acelera el crecimiento
Las instituciones BFSI captaron el 27.95 % del gasto en 2025, ya que el análisis de riesgos, la detección de fraudes y los informes regulatorios siguen siendo mandatos fundamentales. Buscan la visualización omnicanal de los clientes y la calificación crediticia en tiempo real para diferenciar sus servicios. Sin embargo, el sector de la salud y las ciencias de la vida presenta las perspectivas más sólidas, con una tasa de crecimiento anual compuesta (TCAC) del 9.31 %. Los hospitales utilizan modelos predictivos para equilibrar la capacidad de camas y automatizar la asignación de inventario, mientras que las farmacéuticas implementan IA para agilizar el reclutamiento para ensayos clínicos y optimizar las cadenas de suministro.
La industria manufacturera utiliza análisis de vanguardia para aumentar la eficiencia general de los equipos en dos dígitos, y los minoristas emplean la previsión de la demanda para reducir la rotura de existencias y las rebajas. Los operadores de telecomunicaciones analizan la telemetría de la red para predecir cortes de suministro y ofrecer servicios de valor añadido, mientras que las empresas de servicios públicos aplican mantenimiento predictivo a redes y tuberías. Los organismos del sector público adoptan plataformas de datos para el cumplimiento tributario y los servicios a la ciudadanía, mientras que los productores de energía monitorizan las emisiones para alcanzar los objetivos de cero emisiones netas.
Análisis geográfico
Mercado de análisis de negocios en Norteamérica
Norteamérica representa el 26.98 % de los ingresos de 2025 gracias a un ecosistema tecnológico consolidado, abundante talento y una adopción temprana de la nube. Las empresas perfeccionan sus plataformas existentes con aceleradores de IA, canales de streaming y gobernanza automatizada, optimizando la eficiencia incremental de los activos de datos consolidados. Estados Unidos lidera el gasto, y Canadá aprovecha la analítica en los sectores verticales de recursos naturales y servicios financieros. México adopta plataformas en la nube para impulsar la manufactura orientada a la exportación y la logística transfronteriza.
Mercado de análisis de negocios de APAC
Asia Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 10.12 %, impulsada por las estrategias gubernamentales de IA, la adopción generalizada de la tecnología móvil y las nuevas implementaciones en la nube. China domina el 37.5 % del mercado regional de analítica empresarial, respaldada por ecosistemas de pagos digitales a gran escala y programas de modernización industrial. Economías de alto crecimiento como Vietnam y Filipinas superan el 19 % de expansión anual, a medida que las pymes adoptan la analítica SaaS para superar los sistemas heredados. India, Japón, Corea del Sur y Tailandia canalizan las subvenciones del sector público hacia la capacitación de la fuerza laboral y el desarrollo de ecosistemas de datos, creando un terreno fértil para los proveedores de plataformas.
Mercado de análisis de negocios de EMEA y Sudamérica
Europa avanza de forma constante, respaldada por sólidas regulaciones de privacidad y financiación para la digitalización de la industria. Alemania, Francia y el Reino Unido implementan analítica para la eficiencia de la fabricación y el cumplimiento financiero, mientras que los países del sur amplían los casos de uso de la analítica en turismo y comercio minorista. Los marcos de nube soberana y las tecnologías que mejoran la privacidad responden a las demandas impulsadas por el RGPD. Oriente Medio y África se benefician de las agendas de ciudades inteligentes, especialmente en los países del Golfo, mientras que Sudamérica cobra impulso gracias a la adopción de la nube en Brasil y Argentina, aunque las deficiencias de infraestructura y la volatilidad monetaria moderan la tendencia de adopción.
Panorama regulatorio
Las implementaciones de análisis de negocios operan cada vez más bajo regímenes de IA y gobernanza de datos intersectoriales que dan forma a los controles de riesgo de los modelos, la transparencia y la localización del procesamiento de datos. En la Unión Europea, la Ley de IA de la UE (Reglamento (UE) 2024/1689) entró en vigor el 1 de agosto de 2024, estableciendo un marco horizontal y escalonado de riesgo para los sistemas de IA que afecta a las funciones analíticas como la toma de decisiones automatizada, la elaboración de perfiles y los asistentes de IA generativa integrados en herramientas de BI y planificación. En Estados Unidos, el NIST actualizó su Perfil de Inteligencia Artificial Generativa (AI RMF 600-1) el 8 de abril de 2026, proporcionando un punto de referencia actual para las prácticas voluntarias de gestión de riesgos de IA que utilizan las empresas para operacionalizar la gobernanza a lo largo del ciclo de vida de la IA y el análisis.
La infraestructura adyacente y la política de conectividad también influyen en las decisiones sobre la arquitectura analítica, especialmente para cargas de trabajo en tiempo real y en el borde de la red. En el Reino Unido, el Departamento de Ciencia, Innovación y Tecnología (DCT) emitió una nueva Declaración de Prioridades Estratégicas para las telecomunicaciones el 27 de abril de 2026, en la que instruyó a Ofcom a alinear las decisiones regulatorias con los objetivos nacionales de crecimiento económico y reforzó el impulso para la modernización de las redes que alimentan el análisis de datos en tiempo real. En Estados Unidos, la FCC publicó un Aviso de Propuesta de Reglamentación el 24 de marzo de 2026 para reformar las normas de compensación entre operadores y de precios para el usuario final como parte de la transición a redes totalmente IP, lo que apoya indirectamente la modernización del transporte de datos y los requisitos de observabilidad vinculados a las operaciones analíticas de baja latencia.
Panorama competitivo
El mercado de analítica empresarial presenta una fragmentación moderada. Los cinco principales proveedores representan aproximadamente el 55% de los ingresos, lo que deja un considerable grupo de especialistas de nicho. Hiperescaladores de la nube como AWS, Google Cloud y Microsoft aceleran la velocidad de las funciones mediante servicios de IA integrados y estructuras de datos gestionadas. Los líderes independientes en plataformas de datos, Snowflake y Databricks, expanden sus ecosistemas mediante filiales de capital riesgo, inversiones estratégicas y paquetes de soluciones sectoriales. Los proveedores empresariales tradicionales SAP, Oracle e IBM integran IA y consultas en lenguaje natural en suites consolidadas para proteger sus bases instaladas.
La competencia se intensifica en torno a tres ejes. En primer lugar, la rentabilidad: las herramientas de autoservicio y la ingesta automatizada reducen la implementación de trimestres a semanas. En segundo lugar, la gobernanza unificada: los compradores insisten en que los controles de linaje, calidad y políticas se transmitan con los datos a través de las nubes. En tercer lugar, la profundidad vertical: los proveedores preempaquetan modelos de delitos financieros, puntuaciones de riesgo de pacientes o plantillas de línea de producción para reducir la personalización. Las startups se diferencian mediante agentes de IA especializados, motores de inferencia causal o análisis que preservan la privacidad, a menudo asociándose con plataformas más grandes para la distribución.
Fusiones, inversiones y lanzamientos de productos subrayan la competencia por desarrollar plataformas integrales. Cisco adquirió Splunk para unificar la observabilidad y el análisis de seguridad. Fivetran adquirió Census para integrar los flujos de trabajo ETL y ETL inverso en una sola canalización. Databricks adquirió una participación en Omni para optimizar la inteligencia empresarial (BI) en su plataforma Lakehouse. Los proveedores también forman alianzas plurianuales, como ClickHouse, con AWS, por ejemplo, para co-diseñar soluciones de alto rendimiento para sectores regulados. Estas acciones indican una consolidación continua, incluso con la continua aparición de nuevos participantes.
Líderes de la industria del análisis empresarial
Oracle Corporation
IBM Corporation
SAP SE
Microsoft Corporation
tibcosoftware inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Oracle presentó una experiencia de creación nativa de IA para Oracle AI Agent Studio dentro de Oracle Fusion Cloud Applications. Esta versión amplía las posibilidades para que las empresas diseñen y gestionen flujos de trabajo basados en agentes vinculados a casos de uso operativos y analíticos. Asimismo, refuerza la transición de la inteligencia empresarial basada en paneles de control a la analítica integrada y orientada a la acción dentro de las aplicaciones principales.
- Junio de 2026: SAP, Nokia y Microsoft anunciaron un acuerdo plurianual para que Nokia migre su entorno ERP utilizando RISE con la metodología de SAP, alojado en Microsoft Azure. El programa demuestra la consolidación continua de los datos y análisis empresariales en nubes hiperescalables para estandarizar la gobernanza. Asimismo, respalda los esfuerzos para acelerar la transformación empresarial impulsada por la IA.
- Junio de 2025: ClickHouse firmó un acuerdo de colaboración estratégica de cinco años con AWS para integrar ClickHouse Cloud con los servicios de AWS para el análisis en tiempo real en finanzas y comercio electrónico. Esta alianza añade opciones de análisis gestionadas y de alto rendimiento en infraestructura hiperescalable. Además, aumenta la presión competitiva sobre las plataformas de datos tradicionales que dan servicio a cargas de trabajo sensibles a la latencia.
Alcance y metodología
El análisis empresarial se refiere a las tecnologías, prácticas y habilidades para la exploración e investigación continua, paso a paso, del desempeño pasado de las empresas para obtener diversos conocimientos e impulsar la estrategia y la planificación empresarial en consecuencia. Las empresas utilizan software de análisis empresarial para herramientas de análisis e informes de consultas, análisis avanzados y predictivos, inteligencia de ubicación, análisis de contenido, plataformas de almacenamiento de datos y gestión del rendimiento empresarial.
El mercado de análisis de negocios está segmentado por implementación (nube, local e híbrida), industria del usuario final (BFSI, atención médica, manufactura, venta minorista, TI y telecomunicaciones) y geografía (América del Norte, Europa, Asia-Pacífico, América Latina, Medio Oriente y África). Los tamaños de mercado y los pronósticos se proporcionan en términos de valor en USD para todos los segmentos anteriores.
| En la premisa |
| Cloud |
| Descriptivo |
| Diagnóstico |
| Análisis predictivo |
| Preceptivo |
| Grandes empresas |
| Pequeñas y Medianas Empresas (PYMES) |
| Banca, servicios financieros y seguros (BFSI) |
| Salud y ciencias de la vida |
| Manufactura |
| Minorista y comercio electrónico |
| Telecom y TI |
| Gobierno y sector público |
| Energía y servicios Públicos |
| Otros |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Southeast Asia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de Africa | ||
| Por modelo de implementación | En la premisa | ||
| Cloud | |||
| Por tipo de análisis | Descriptivo | ||
| Diagnóstico | |||
| Análisis predictivo | |||
| Preceptivo | |||
| Por tamaño de la organización | Grandes empresas | ||
| Pequeñas y Medianas Empresas (PYMES) | |||
| Por industria del usuario final | Banca, servicios financieros y seguros (BFSI) | ||
| Salud y ciencias de la vida | |||
| Manufactura | |||
| Minorista y comercio electrónico | |||
| Telecom y TI | |||
| Gobierno y sector público | |||
| Energía y servicios Públicos | |||
| Otros | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Southeast Asia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Egipto | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de análisis empresarial y sus perspectivas de crecimiento?
El mercado de análisis empresarial ascenderá a 98.84 mil millones de dólares en 2026 y se espera que alcance los 149.47 mil millones de dólares en 2031, lo que equivale a una CAGR del 8.62 %.
¿Qué modelo de implementación tiene la mayor participación en el mercado de análisis de negocios?
La implementación de la nube lidera con una participación del 64.72 % en 2025 y también es el segmento de más rápido crecimiento con una CAGR del 10.18 %.
¿Qué tipo de análisis se proyecta que crecerá más rápido hasta 2031?
El análisis predictivo muestra el mayor impulso, expandiéndose a una CAGR del 8.74 % a medida que las empresas pasan de informes descriptivos a información prospectiva.
¿Por qué se considera a Asia Pacífico como el motor de crecimiento para el análisis de negocios?
Las iniciativas gubernamentales de inteligencia artificial, la rápida adopción de la nube y la fuerte expansión de la economía digital impulsan una CAGR regional del 10.12 %, la más alta del mundo.
¿Cuál es la principal limitación que impide una adopción más amplia del análisis?
Una persistente escasez de talento en roles de análisis avanzados resta aproximadamente 1.8 puntos porcentuales a la CAGR potencial, lo que retrasa proyectos y aumenta los costos.


