

Tamaño y cuota de mercado de los viajes de negocios
Visión general del mercado
| Periodo de estudio | 2022 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 1.61 billones |
| Tamaño del mercado (2031) | USD 2.16 billones |
| Tasa de crecimiento (2026 - 2031) | 6.05% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de viajes de negocios realizado por Mordor Intelligence
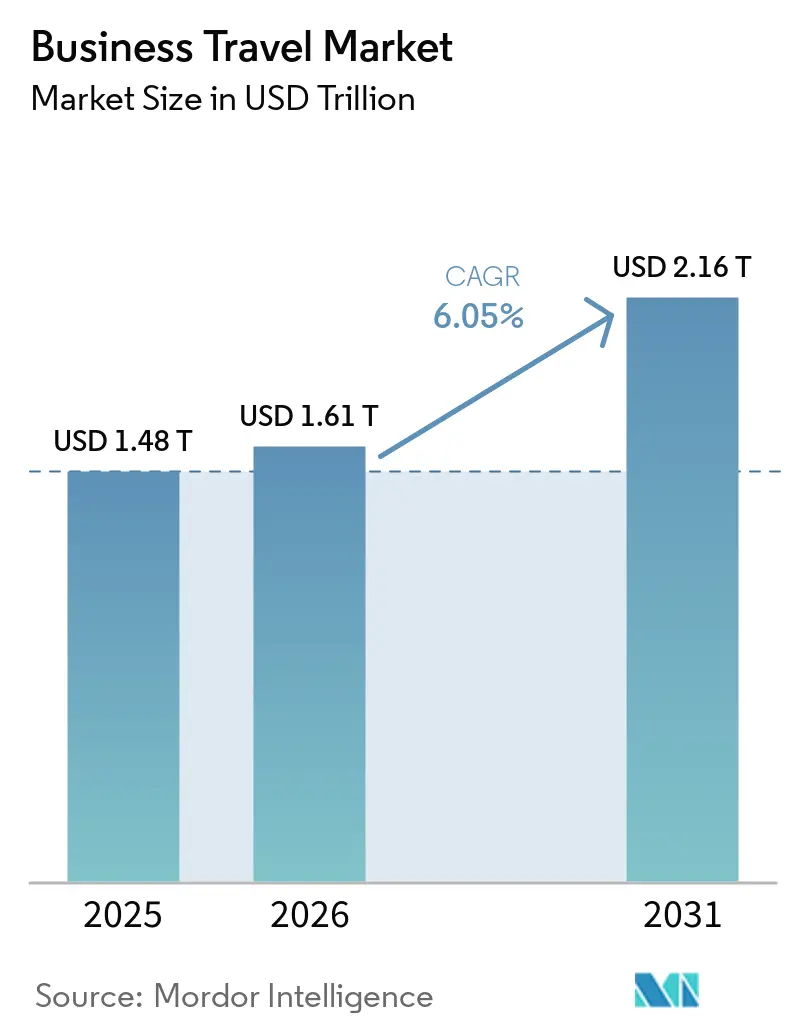
Se prevé que el tamaño del mercado de viajes de negocios se expanda de 1.48 billones de dólares en 2025 y 1.61 billones de dólares en 2026 a 2.16 billones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (CAGR) del 6.05% entre 2026 y 2031.
El mercado global de viajes de negocios está evolucionando más allá de una simple recuperación pospandémica, ya que la demanda ahora está marcada por cambios en las cadenas de suministro transfronterizas, las necesidades de viaje de los clientes y la adopción de programas de viaje estructurados en grandes y medianas empresas. Los volúmenes de viajes de negocios internacionales se recuperaron hasta alcanzar el 91 % de los niveles de 2019 en el tercer trimestre de 2025, mientras que los volúmenes nacionales llegaron al 104 % de los niveles prepandémicos, lo que indica que la combinación de viajes ha cambiado incluso a medida que la movilidad general continúa normalizándose. La demanda de viajes premium también está adquiriendo mayor importancia, ya que los ingresos y los beneficios de los pasajeros de clase premium siguen mostrando una gran resiliencia y una contribución desproporcionada a los márgenes de las aerolíneas, lo que apunta a un mayor enfoque en el valor del viaje, la productividad ejecutiva y la experiencia del viajero en lugar de la simple frecuencia de los viajes. La intensidad competitiva sigue siendo alta tras la adquisición de CWT por parte de American Express Global Business Travel en septiembre de 2025, y este cambio de escala está impulsando al mercado global de viajes de negocios hacia una competencia basada en plataformas, un servicio empresarial más riguroso y una adopción tecnológica más rápida. [1] Asociación Internacional de Transporte Aéreo, “Análisis del mercado de pasajeros aéreos, diciembre de 2025”, Perspectivas de la industria de la IATA, iata.org
Conclusiones clave del informe
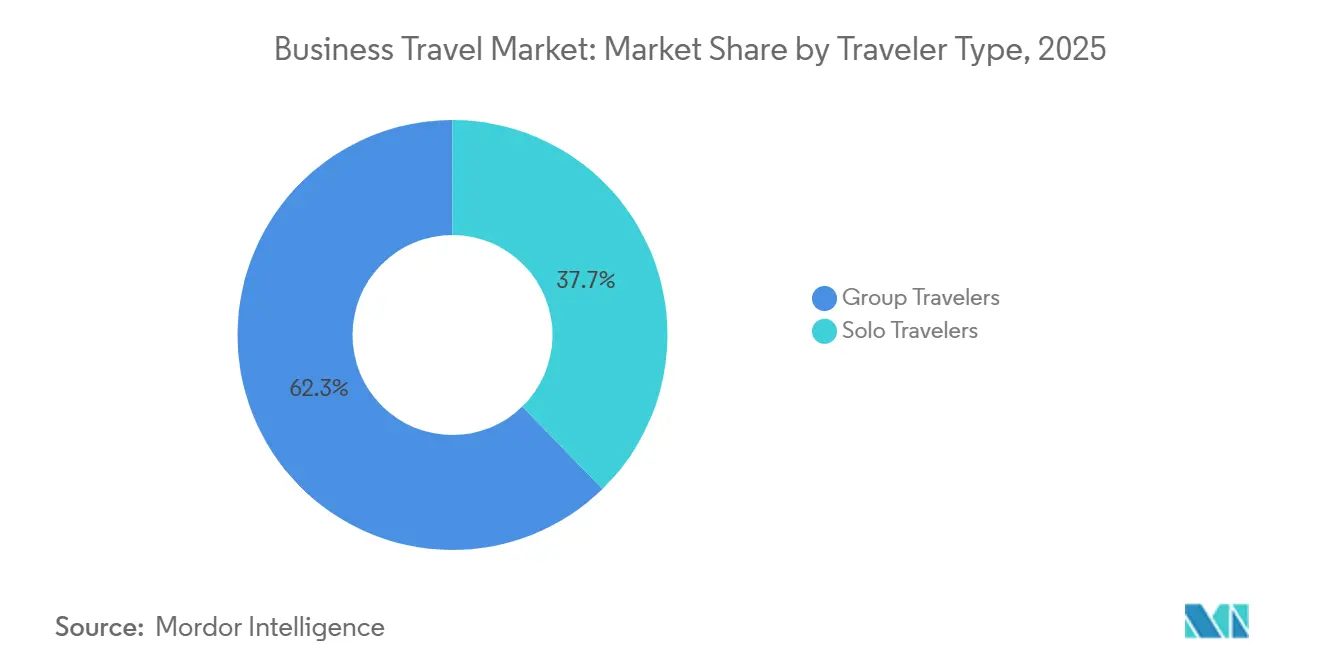
- Por tipo de viajero, los viajeros en grupo representaron el 62.3% de la cuota de mercado mundial de viajes de negocios en 2025, mientras que se prevé que este mismo segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 8.9% hasta 2031.
- Por motivo de viaje, las reuniones y eventos representaron el 41.0% del tamaño del mercado mundial de viajes de negocios en 2025, mientras que las ferias comerciales y exposiciones avanzan a una tasa de crecimiento anual compuesta del 9.7% hasta 2031.
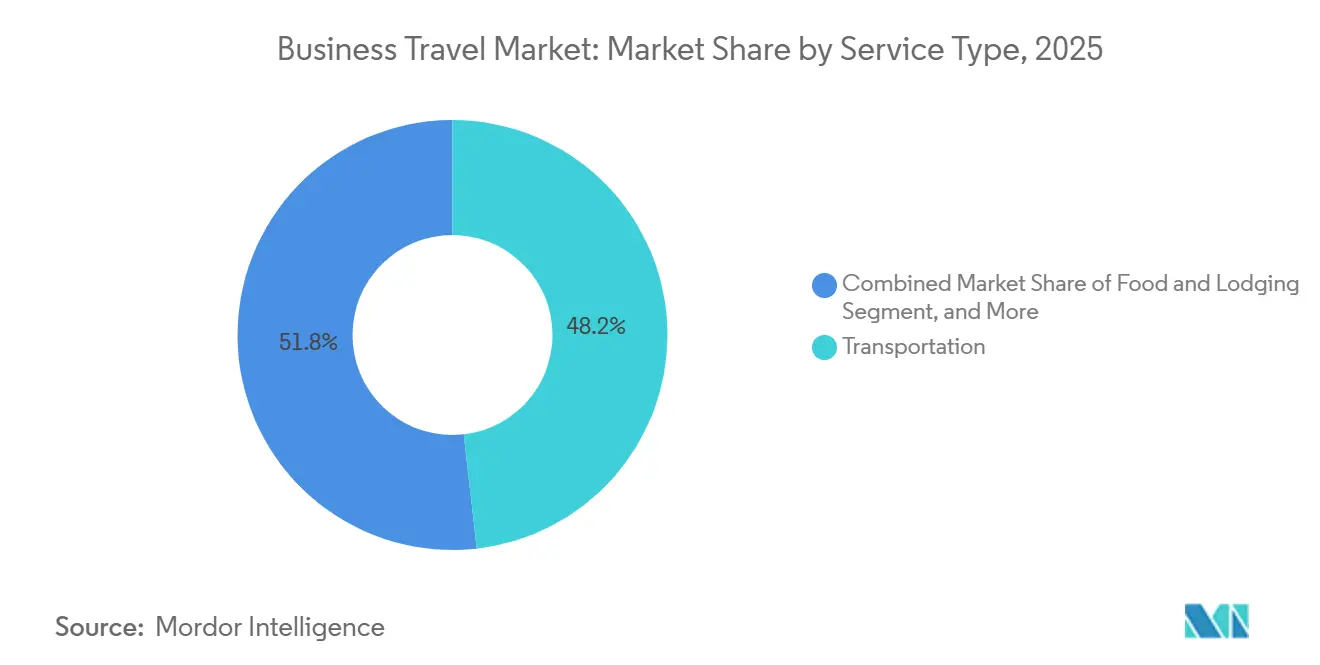
- Por tipo de servicio, el sector del transporte acaparó el 48.2% de la cuota de mercado mundial de viajes de negocios en 2025, mientras que se prevé que los servicios para reuniones y eventos crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7.5% hasta 2031.
- Por sectores, el segmento Corporativo representó el 78.1% del mercado mundial de viajes de negocios en 2025, y se prevé que este mismo segmento registre una tasa de crecimiento anual compuesta (CAGR) del 9.1% hasta 2031.
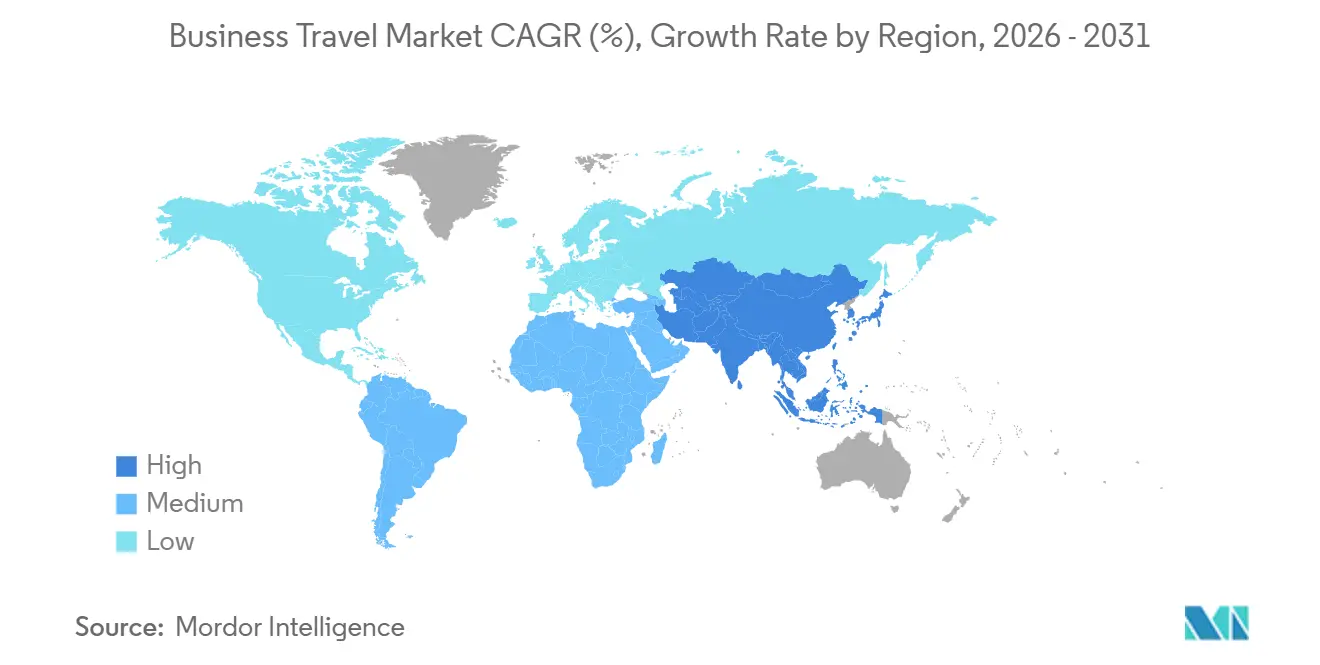
- Geográficamente, la región de Asia-Pacífico representó el 39.2% del mercado mundial de viajes de negocios en 2025, y se espera que registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 7.1%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de viajes de negocios
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión de la actividad corporativa transfronteriza y reanudación de los viajes con clientes. | + 1.5% | Global, concentrada en Asia-Pacífico, América del Norte y corredores comerciales emergentes. | Mediano plazo (2-4 años) |
| Transición de las reservas puntuales a los programas de viajes gestionados en las empresas medianas. | + 1.2% | Global, más fuerte en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Aumento de la demanda de viajes impulsada por el sector MICE y recuperación de la movilidad basada en eventos | + 1.0% | Global, con la mayor actividad en Europa y Asia-Pacífico. | Corto plazo (≤ 2 años) a mediano plazo (2-4 años) |
| Adopción de políticas de viaje y control de gastos mediante inteligencia artificial | + 0.8% | Global, liderado por América del Norte y Europa Occidental | Corto plazo (≤ 2 años) a mediano plazo (2-4 años) |
| Requisitos de contratación de viajes vinculados a criterios ESG y de presentación de informes sobre emisiones de carbono | + 0.6% | Liderados por Europa, con extensión a Norteamérica y programas multinacionales a nivel mundial. | Mediano plazo (2-4 años) |
| Crecimiento de las políticas corporativas orientadas al turismo de negocios de alta gama y a la experiencia del viajero. | + 0.5% | Asia-Pacífico, América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión de la actividad corporativa transfronteriza y reanudación de los viajes con clientes.
La actividad comercial transfronteriza es un importante motor del mercado global de viajes de negocios, ya que la diversificación de proveedores, la entrada a nuevos mercados y la captación de clientes aún dependen de las visitas presenciales. Las empresas están expandiendo su presencia operativa en nuevos corredores comerciales, y Cartus descubrió que el 73 % de las empresas identificaron a los viajeros de negocios como la actividad de movilidad corporativa más esperada en 2026. La misma encuesta situó a la India entre los principales destinos nuevos para traslados corporativos, lo que respalda una perspectiva de demanda más sólida vinculada a la India dentro del mercado global de viajes de negocios. Los datos de la IATA también mostraron que los viajes de negocios internacionales no se habían recuperado completamente a su nivel de 2019 para el tercer trimestre de 2025, lo que indica que todavía hay margen para una mayor recuperación en las rutas corporativas transfronterizas. El estudio de GBTA de 2025 descubrió que las empresas estadounidenses podrían generar 2.4 billones de dólares en ventas adicionales optimizando los viajes de negocios, lo que refuerza el papel comercial de las reuniones presenciales en la generación de ingresos y la creación de relaciones. Este patrón respalda la demanda continua de viajes ejecutivos, visitas de revisión de proveedores y programas de viajes orientados al cliente en todo el mercado global de viajes de negocios.
Transición de las reservas puntuales a los programas de viajes gestionados en las empresas medianas.
El cambio de las reservas no gestionadas a los programas de viaje formales está ampliando el mercado potencial para los viajes de negocios globales, especialmente en el segmento de medianas empresas. El informe Corporate Travel Outlook 2026 de CTM mostró que el 80 % de las pymes esperaban un crecimiento en su presupuesto de viajes en 2026, en comparación con el 59 % de las grandes empresas, lo que indica un mayor dinamismo en el gasto fuera de las cuentas empresariales más consolidadas. Esto es importante porque gran parte del gasto en viajes de las medianas empresas históricamente ha sido menos estructurado, con menor cumplimiento de las políticas y menor visibilidad del desempeño de los proveedores. ALTOUR de Internova lanzó ALTOUR One en junio de 2026 como un mercado digital para empresas en crecimiento, con una configuración que se mide en días y un enfoque claro en el control de políticas, pagos y deber de diligencia. Una implementación más sencilla reduce las barreras para las empresas que desean reglas de aprobación formales y contenido negociado sin el costo de una implementación tradicional para grandes empresas. En el mercado global de viajes de negocios, este cambio significa que un mayor volumen se está trasladando a canales gestionados, donde la supervisión del programa, el análisis y la monetización de los proveedores son más sólidos.
Aumento de la demanda de viajes impulsada por el sector MICE y recuperación de la movilidad basada en eventos
La demanda de MICE (reuniones, incentivos, conferencias y exposiciones) sigue siendo un pilar fundamental del mercado global de viajes de negocios, dado que los eventos, conferencias e interacciones comerciales continúan requiriendo asistencia presencial. El Consejo de la Industria de Eventos informó que, para el cuarto trimestre de 2025, las pernoctaciones en hoteles a nivel mundial se recuperaron hasta alcanzar el 97 % de los niveles de 2019, mientras que la actividad de RFP (solicitudes de propuestas) superó el nivel prepandémico, situándose en el 102 % de los niveles de 2019. Este patrón de reservas anticipadas es importante porque demuestra que las organizaciones están comprometiendo presupuestos con mayor antelación y confianza que durante el período inicial de recuperación. El mismo indicador del sector sugiere que la planificación de eventos se mantiene activa a pesar de la creciente complejidad global, lo que respalda una mayor visibilidad de la demanda de servicios de búsqueda de sedes, viajes, alojamiento y gestión de asistentes. En el mercado global de viajes de negocios, esto no solo impulsa el volumen de viajes, sino también el gasto en servicios de mayor valor relacionados con la coordinación de grupos, la hospitalidad corporativa y la organización de eventos. Para las empresas con sede en la India, esto es relevante, ya que las grandes reuniones y los encuentros con socios siguen siendo esenciales para las ventas regionales, la colaboración tecnológica y la relación con los proveedores.
Adopción de políticas de viaje y control de gastos mediante inteligencia artificial
La IA se está convirtiendo en una herramienta operativa práctica en el mercado global de viajes de negocios, con casos de uso inmediatos en la gestión de interrupciones, el cumplimiento normativo, la gestión de itinerarios y la visibilidad del gasto. Un estudio publicado en marzo de 2026 por GBTA, Direct Travel, Marriott International y Spotnana identificó la gestión de interrupciones como el área de mayor valor inmediato de la IA para los gestores de viajes. Esto es importante porque las interrupciones afectan la satisfacción del viajero, las reuniones perdidas y las pérdidas de costes, lo que convierte una respuesta más rápida en una ventaja directa del servicio. BCD Travel lanzó su marco Model Context Protocol en Tripsource en mayo de 2026, lo que permite el acceso en lenguaje natural a los datos de viaje y el soporte de IA agente en reservas, gestión de viajes y análisis de programas. Navan también integró agentes de viajes con IA en Gemini Enterprise en junio de 2026, lo que permitió trasladar las reservas y la gestión de viajes directamente a los flujos de trabajo de productividad diarios. En el mercado global de viajes de negocios, la IA no solo mejora la comodidad del usuario, sino que también acelera los ciclos de decisión y cambia la forma en que los clientes empresariales comparan las plataformas de viajes.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Videoconferencia como alternativa a las reuniones internas rutinarias | -1.2% | Global, con el mayor impacto en Norteamérica y el norte de Europa. | Mediano plazo (2-4 años) a Largo plazo (≥ 4 años) |
| Costos volátiles de pasajes aéreos, hoteles y transporte terrestre. | -1.0% | Global, más aguda en Asia y África, donde la presión inflacionaria sigue siendo elevada. | Corto plazo (≤ 2 años) a mediano plazo (2-4 años) |
| Ajuste de los presupuestos de viajes corporativos y análisis del retorno de la inversión. | -0.8% | Global, liderada por grandes empresas en Norteamérica y Europa. | Corto plazo (≤ 2 años) |
| Fricciones en la obtención de visas, perturbaciones geopolíticas y complejidad del deber de diligencia. | -0.5% | Rutas internacionales, en particular programas de viajes transfronterizos. | Corto plazo (≤ 2 años) a mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Videoconferencia como alternativa a las reuniones internas rutinarias
Las videoconferencias siguen siendo una clara limitación para el mercado global de viajes de negocios, especialmente para reuniones internas rutinarias y viajes de coordinación de menor prioridad. La encuesta de SAP Concur de 2025 reveló que el 43 % de los directores financieros creían que más de la mitad de los viajes de sus empresas podrían sustituirse por reuniones virtuales, lo que indica una fuerte presión financiera para realizar sustituciones en algunas categorías de viajes. La Encuesta de Viajes de Negocios de 2025 del Gobierno del Reino Unido también reveló que el 42 % de las organizaciones ya habían utilizado videoconferencias para reducir los viajes de negocios. Esta limitación no elimina la necesidad de viajes de clientes ni la participación en eventos críticos, pero reduce el abanico de viajes aprobados sin una revisión exhaustiva. Con el tiempo, mejores herramientas de colaboración podrían seguir limitando los viajes para formación interna, actualizaciones de proyectos y revisiones periódicas de equipo. Para el mercado global de viajes de negocios, el resultado es una demanda más selectiva, con mayor énfasis en viajes que aporten un valor claro en términos de ingresos, cumplimiento normativo o relaciones comerciales. [2] Gobierno del Reino Unido, «Encuesta de Viajes de Negocios 2025», Departamento de Transporte, gov.uk
Costos volátiles de pasajes aéreos, hoteles y transporte terrestre.
La inflación de los costes de viaje está ejerciendo una presión directa sobre el mercado global de viajes de negocios, ya que el aumento de las tarifas aéreas y de las habitaciones reduce el número de viajes que las empresas pueden financiar con presupuestos fijos. SAP Concur informó en junio de 2026 que las tarifas aéreas aumentaron más del 8 % interanual, las tarifas hoteleras casi un 6 % y los costes de alquiler de coches un 5 % en el periodo de enero a mayo de 2026. Las previsiones de BCD Travel para 2026 también proyectaban un aumento del 4.9 % en las tarifas diarias medias de los hoteles a nivel mundial, lo que ejerce aún más presión sobre los presupuestos de alojamiento corporativo. Cuando los presupuestos se fijan con antelación y los precios de los proveedores varían más rápido de lo previsto, los gestores de viajes se ven obligados a ajustar los procesos de aprobación, acortar las estancias o modificar la composición de los viajes. Esto es especialmente relevante para los viajes de larga distancia con destino a Asia e India, donde la exposición a las tarifas aéreas puede ser significativa para los programas multinacionales. En el mercado global de viajes de negocios, la persistente presión sobre los precios subraya el valor de la gestión de proveedores, la negociación de contenidos y las alternativas de transporte, como el ferrocarril cuando sea factible.
Análisis de segmento
Por tipo de viajero: La movilidad en grupo está transformando el diseño de los programas.
Los viajes en grupo representaron el 62.3 % del mercado global de viajes de negocios en 2025, y se prevé que este segmento crezca a una tasa compuesta anual del 8.9 % hasta 2031. Esto significa que los viajes en grupo constituyen el segmento de viajeros más grande y de mayor crecimiento en la estructura actual del mercado. Este cambio refleja la creciente importancia de las reuniones fuera de la oficina, las reuniones conjuntas con clientes, las revisiones con socios y los grandes eventos comerciales que involucran a varios empleados que viajan juntos. En términos prácticos, el mercado global de viajes de negocios se beneficia de una demanda que se centra menos en el desplazamiento aislado de ejecutivos y más en la movilidad coordinada de equipos. Este patrón también es relevante para los programas de viajes vinculados a la India, ya que las empresas multinacionales suelen enviar equipos multifuncionales para visitas a proveedores, trabajos de implementación y expansión comercial en toda la región.
Los viajeros individuales mantienen la relevancia de este segmento dentro del mercado global de viajes de negocios, incluso con el rápido crecimiento de los viajes en grupo. Los viajes en solitario siguen siendo necesarios para ventas de campo, consultoría, auditorías, soporte técnico, visitas regulatorias y atención al cliente, donde una sola persona puede completar la tarea de manera eficiente. Este segmento suele generar un alto valor para los proveedores, ya que los patrones de viaje pueden ser frecuentes, predecibles y con mayor probabilidad de requerir disponibilidad en horarios específicos. Muchos programas corporativos aún dependen de los viajes en solitario para el apoyo diario a los ingresos, especialmente en sectores con cobertura de cuentas distribuida u operaciones en ubicaciones específicas. En los flujos de viaje relacionados con la India, los viajes en solitario siguen siendo comunes para visitas de ventas, calificación de proveedores, prestación de servicios y coordinación interna en centros de negocios regionales de rápido crecimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por motivo del viaje: Los eventos y la actividad comercial siguen siendo el pilar de la demanda.
En 2025, el segmento de Reuniones y Eventos representó el 41.0% del mercado global de viajes de negocios, convirtiéndose en el segmento con mayor número de viajes. Se prevé que las Ferias Comerciales y Exposiciones crezcan a una tasa de crecimiento anual compuesta (TCAC) del 9.7% hasta 2031, lo que la convierte en la categoría de viajes con mayor crecimiento durante el período de pronóstico. Esta combinación demuestra que los viajes de negocios aún dependen en gran medida de la interacción presencial, donde se realizan actividades de networking, negociación, evaluación de productos y desarrollo de relaciones. Por lo tanto, el mercado global de viajes de negocios se ve impulsado por la infraestructura para eventos y las reuniones comerciales, en lugar de depender únicamente de los viajes internos rutinarios. Para las empresas indias y las multinacionales con presencia en la India, esto es relevante, ya que las exposiciones, los eventos de socios y las conferencias del sector siguen siendo canales clave para el desarrollo de ventas y la identificación de proveedores.
Los viajes de marketing, los lanzamientos de productos y otras categorías de viajes con propósito siguen generando un movimiento significativo en el mercado global de viajes de negocios. Estas categorías pueden crear una demanda de viajes de alto valor cuando los lanzamientos, los eventos de marca o los programas de activación de clientes dependen de la ejecución presencial. Al mismo tiempo, se enfrentan a mayores controles de retorno de la inversión (ROI) en 2026, ya que los equipos financieros buscan cada vez más vínculos claros entre el gasto en viajes y los resultados medibles. Los viajes de capacitación y coordinación interna siguen estando más expuestos a la sustitución digital, especialmente cuando las herramientas de colaboración pueden reemplazar los viajes de menor prioridad. Esto hace que la gestión de viajes con propósito sea más importante, ya que no todas las categorías de viajes merecen el mismo tratamiento presupuestario.
Por tipo de servicio: El transporte genera más clientes potenciales, mientras que los servicios para eventos ganan terreno.
El transporte representó el 48.2 % del mercado mundial de viajes de negocios en 2025, convirtiéndose en el segmento de servicios más importante por valor. Se prevé que los servicios de reuniones y eventos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.5 % hasta 2031, lo que indica que los servicios de coordinación complementarios están ganando importancia más rápidamente que la base de viajes subyacente. Esto refleja un cambio claro en las expectativas de los compradores, ya que los clientes empresariales buscan cada vez más reservas integradas, gestión de asistentes, búsqueda de sedes y control de gastos. En el mercado mundial de viajes de negocios, la diferenciación de servicios ahora está tan ligada a la integración del flujo de trabajo como a la emisión de billetes o el acceso a hoteles. Los programas de viajes conectados con la India también reflejan esta necesidad, ya que los equipos de proyecto, los eventos de ventas y las reuniones de socios regionales a menudo requieren que los servicios de viajes y eventos trabajen conjuntamente.
El transporte sigue siendo un pilar fundamental del gasto, ya que el transporte aéreo, ferroviario y la movilidad local son esenciales para prácticamente todos los viajes de negocios. El acceso a proveedores, la optimización de tarifas, la productividad del viajero y la gestión de incidencias influyen directamente en el valor comercial de los servicios de transporte. En rutas de larga distancia y desplazamientos interurbanos en la región de Asia-Pacífico, las opciones de transporte pueden tener un impacto significativo en la aprobación del viaje, el cumplimiento de las políticas y el coste total del mismo. Por ello, el mercado global de viajes de negocios aún depende en gran medida del transporte como base de la economía de los programas de viajes. Incluso cuando las herramientas digitales mejoran la eficiencia de las reservas, el peso subyacente del gasto en transporte sigue siendo difícil de desplazar.
Por sector: Los viajes corporativos dominan el mercado y continúan creciendo a un ritmo acelerado.
El sector corporativo representó el 78.1 % del mercado global de viajes de negocios en 2025, y se prevé que este mismo segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.1 % hasta 2031. Esto convierte al sector corporativo en el centro indiscutible de la demanda, tanto por su magnitud actual como por su ritmo de crecimiento futuro. Por lo tanto, el mercado global de viajes de negocios se está configurando principalmente por la expansión del sector privado, las estrategias de cobertura de clientes, la reconfiguración de la cadena de suministro y la movilidad estructurada de los empleados. En 2026, SAP Concur informó que el 82 % de los directores financieros planeaban aumentar sus presupuestos de viaje, lo que indica que muchas empresas siguen considerando los viajes como un motor de crecimiento a pesar de las mayores presiones de costos. Este compromiso también es importante para los corredores comerciales relacionados con la India, ya que las empresas multinacionales y nacionales continúan invirtiendo en reuniones, colaboración con proveedores y actividades de ventas regionales.
El segmento corporativo también está experimentando cambios internos. CTM descubrió que las pymes tenían más probabilidades que las grandes empresas de prever un crecimiento en sus presupuestos de viajes para 2026, lo que sugiere que la siguiente fase de expansión podría provenir de empresas con programas de viajes más pequeños pero de mayor crecimiento. Esto es comercialmente importante para los proveedores de viajes, ya que las cuentas de grandes empresas consolidadas suelen crecer más lentamente y requieren un servicio más intensivo. Por el contrario, las empresas medianas aún pueden transferir un volumen significativo de viajes no gestionados o gestionados de forma limitada a programas formales. En el mercado global de viajes de negocios, esto crea espacio para soluciones digitales que permiten una incorporación más rápida y una menor complejidad operativa.
Análisis geográfico
La región de Asia-Pacífico representó el 39.2 % de la cuota de mercado mundial de viajes de negocios en 2025, y se prevé que registre la tasa de crecimiento anual compuesto (TCAC) más rápida, del 7.1 %, hasta 2031. Este liderazgo regional es relevante porque Asia-Pacífico combina el crecimiento de la industria manufacturera, la expansión de los servicios digitales, la creciente movilidad empresarial y las sólidas conexiones comerciales entre economías desarrolladas y emergentes. Por lo tanto, el mercado mundial de viajes de negocios se ve cada vez más influenciado por los corredores de viaje conectados con China, India, el Sudeste Asiático, Corea del Sur y Singapur. India es especialmente importante dentro de esta combinación regional, ya que se está convirtiendo en un destino cada vez más relevante para la diversificación de proveedores, la movilidad corporativa y la actividad comercial transfronteriza. Los datos de recuperación de la IATA también respaldan el panorama de crecimiento de la región, ya que los viajes de negocios internacionales aún tenían margen de recuperación para finales de 2025, mientras que los viajes nacionales ya habían superado los niveles previos a la pandemia.
América del Norte sigue siendo un pilar fundamental del mercado global de viajes de negocios, a pesar de que Asia-Pacífico lidera en cuota de mercado actual y crecimiento previsto. GBTA informó que Estados Unidos recuperó el primer puesto a nivel nacional en gasto en viajes de negocios en 2025, lo que subraya la magnitud de la actividad corporativa en la región. Europa sigue siendo estratégicamente importante debido a que los programas de viajes con mayores expectativas de sostenibilidad, un papel más relevante del transporte ferroviario y requisitos de transparencia más estrictos en los modelos operativos multinacionales están influyendo en su desarrollo. En conjunto, América del Norte y Europa continúan marcando la pauta en la selección de proveedores, la adopción de tecnología, las normas de sostenibilidad y el comportamiento de los viajeros de alto nivel en el mercado global de viajes de negocios.
Sudamérica, Oriente Medio y África representan una menor proporción del mercado mundial de viajes de negocios, pero ambas regiones siguen siendo importantes para el desarrollo futuro de corredores y la expansión de proveedores. Estas regiones también ilustran cómo las oportunidades de mercado pueden expandirse rápidamente cuando la demanda de viajes de negocios se ve impulsada por los ciclos de energía, construcción, comercio o inversión pública. Para las empresas multinacionales con operaciones vinculadas a la India, estas zonas geográficas son relevantes porque el comercio, el abastecimiento y la ejecución de proyectos a menudo las conectan con centros de decisión con sede en Asia. Por lo tanto, el mercado mundial de viajes de negocios sigue siendo geográficamente diverso. Aun así, Asia-Pacífico sigue siendo el principal motor de crecimiento, mientras que Norteamérica y Europa conservan su influencia en cuanto a escala, sofisticación de programas y diseño de políticas. [3] Gobierno del Reino Unido, «Guía para la elaboración de informes de sostenibilidad 2025-26», GOV.UK, gov.uk
Panorama competitivo
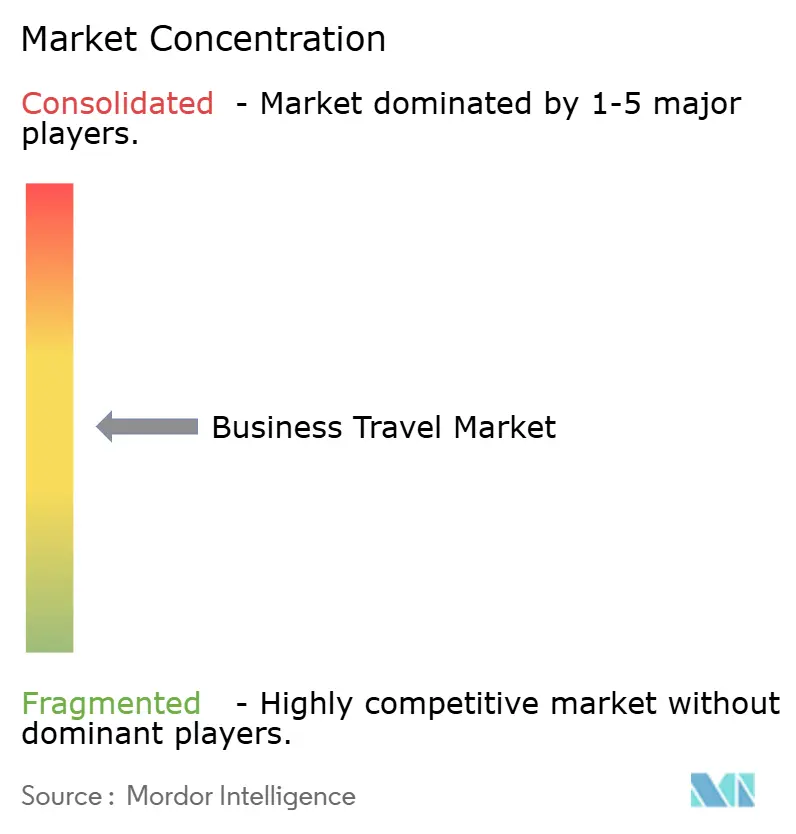
El mercado global de viajes de negocios sigue estando fragmentado, con una concentración de escala en las grandes empresas de gestión de viajes corporativos, mientras que los competidores digitales continúan penetrando en segmentos de clientes de mayor crecimiento. American Express Global Business Travel se mantuvo como el actor más importante a gran escala en esta estructura, y Long Lake Management acordó en mayo de 2026 adquirir la compañía por 6.3 millones de dólares, lo que subraya el valor estratégico de las plataformas de viajes con un amplio alcance en la gestión de viajes y sólidas relaciones con las empresas. Este desarrollo sugiere que la próxima fase de la competencia en el mercado global de viajes de negocios estará más determinada por la solidez de la plataforma, la capacidad de IA y los servicios integrados que por el acceso a los proveedores. Para los compradores corporativos con sede en India, este cambio es relevante porque la contratación de viajes está cada vez más ligada al control de políticas, la calidad del servicio al viajero y la capacidad de gestionar viajes nacionales e internacionales a través de un único entorno operativo.
Por lo tanto, el panorama competitivo se está orientando hacia un menor número de grandes plataformas en la cima, mientras que la diferenciación tecnológica cobra cada vez más importancia para el éxito de los programas de viajes corporativos. La competencia impulsada por la tecnología también se está extendiendo por el mercado global de viajes de negocios, a medida que los proveedores amplían tanto su gama de productos como su alcance geográfico. Navan reforzó esta posición en junio de 2026 mediante la adquisición de Smartrips en Brasil, expandiendo así su presencia en Latinoamérica e impulsando su ambición de crear una plataforma transfronteriza.
SAP Concur también impulsó el mercado hacia un modelo empresarial más conectado en marzo de 2026, al anunciar la integración de Joule AI con Microsoft 365 Copilot y actualizaciones adicionales vinculadas a la plataforma Complete, desarrollada con Amex GBT. Estos avances demuestran que la competencia ya no se limita a la reserva y la gestión de viajes, ya que los proveedores ahora compiten en flujos de trabajo con IA, integración de gastos y soporte para el cumplimiento normativo empresarial. Para las empresas indias, esto subraya la importancia de elegir plataformas de viajes que permitan la aplicación de políticas, la visibilidad de costos y servicios escalables en corredores de viaje tanto regionales como globales.
Líderes del sector de viajes de negocios
Viajes de negocios globales de American Express
Viaje BCD
CTM (Gestión de Viajes Corporativos)
Grupo de viajes Internova
Viaje directo
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Navan anunció un acuerdo definitivo para adquirir Smartrips, la empresa líder en gestión de viajes de Brasil. Esta adquisición representa la primera de Navan desde su salida a bolsa en octubre de 2025 y amplía su presencia en el mercado de viajes corporativos más grande y de mayor crecimiento de Latinoamérica. Se espera que la transacción se cierre en el segundo trimestre del año fiscal 2027.
- Junio de 2026: Navan lanzó Navan Anywhere, integrando sus agentes de viajes con IA en Gemini Enterprise en Google Cloud Marketplace, lo que permite a los viajeros corporativos planificar, reservar y gestionar viajes directamente dentro de entornos de productividad empresarial sin necesidad de acceder a una interfaz dedicada de TMC.
- Mayo de 2026: Long Lake Management, respaldada por General Catalyst y Alpha Wave, acordó adquirir Amex GBT por 6.3 millones de dólares en una transacción totalmente en efectivo a 9.50 dólares por acción, una prima del 60.2% sobre el precio de cierre del 1 de mayo de 2026, con el apoyo de American Express, Expedia, QIA y BlackRock.
- Mayo de 2026: Navan presentó un conjunto de funciones impulsadas por IA en su conferencia inaugural Navigate, que incluyen "Reserva con IA", captura de gastos por vídeo y voz, y Travel & Finance Admin Companions, con el objetivo de eliminar por completo los flujos de trabajo manuales en todo el ciclo de vida de los viajes y los gastos.
Alcance del informe del mercado global de viajes de negocios
| Viajeros solos |
| Viajeros en grupo |
| Reuniones y eventos |
| Marketing |
| Ferias comerciales/Exposiciones |
| Lanzamiento del producto |
| Otros propósitos |
| Transporte |
| Comida y alojamiento |
| Reuniones y Eventos |
| Recreación |
| Corporate |
| Gobierno |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| El resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de viajero | Viajeros solos | |
| Viajeros en grupo | ||
| Por propósito del viaje | Reuniones y eventos | |
| Marketing | ||
| Ferias comerciales/Exposiciones | ||
| Lanzamiento del producto | ||
| Otros propósitos | ||
| Por tipo de servicio | Transporte | |
| Comida y alojamiento | ||
| Reuniones y Eventos | ||
| Recreación | ||
| Por industria | Corporate | |
| Gobierno | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| El resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es la previsión de tamaño para el sector global de viajes de negocios hasta 2031?
Se prevé que el tamaño del mercado mundial de viajes de negocios aumente de 1.48 billones de dólares en 2025 a 1.61 billones de dólares en 2026 y alcance los 2.16 billones de dólares en 2031, con una tasa de crecimiento anual compuesta del 6.05 %.
¿Qué tipo de viajero lidera la demanda a nivel mundial?
Los viajeros en grupo lideraron el mercado con una cuota del 62.3% en 2025 y son también el tipo de viajero de más rápido crecimiento, con una tasa de crecimiento anual compuesta del 8.9% hasta 2031.
¿Por qué las reuniones y los eventos siguen siendo importantes para la demanda de viajes corporativos?
El sector de reuniones y eventos representó la mayor parte de los motivos de viaje, con un 41.0% en 2025, y la actividad de reserva de eventos del sector superó los niveles de 2019 a finales de 2025, lo que indica una continua preferencia por la interacción presencial.
¿Qué región está experimentando el mayor crecimiento en viajes de negocios?
La región de Asia-Pacífico representó la mayor cuota regional, con un 39.2% en 2025, y se prevé que registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 7.1%, hasta 2031.
¿Cuál es el principal obstáculo para el crecimiento futuro de los viajes corporativos?
Las videoconferencias siguen siendo el principal obstáculo para los viajes internos rutinarios, y el 43 % de los directores financieros afirma que más de la mitad de los viajes de empresa podrían sustituirse por reuniones virtuales.
¿Cómo está cambiando la IA las plataformas de gestión de viajes?
La IA se está utilizando para la gestión de incidencias, el soporte de reservas, el acceso a datos y el cumplimiento de políticas, con ejemplos como el marco MCP de BCD Travel y la integración de Gemini Enterprise de Navan en 2026.


