

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
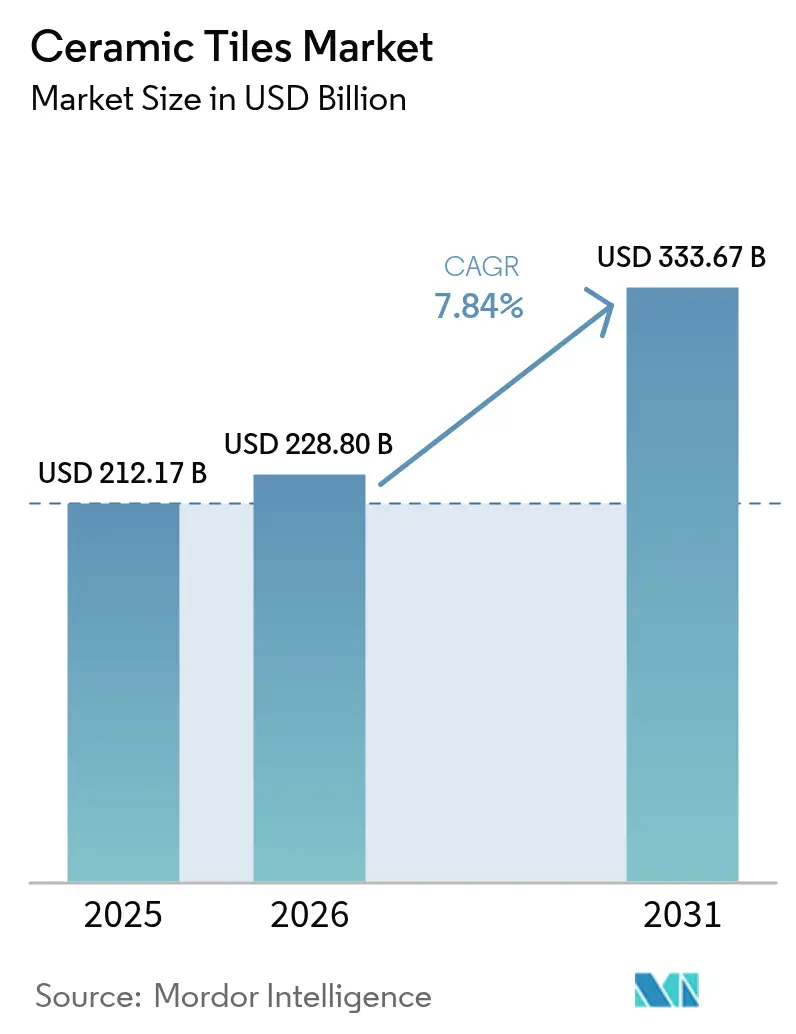
| Tamaño del mercado (2026) | USD 228.80 mil millones |
| Tamaño del mercado (2031) | USD 333.67 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.84% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de baldosas cerámicas por Mordor Intelligence
El tamaño del mercado de baldosas cerámicas en 2026 se estima en 228.8 millones de dólares, creciendo desde los 212.17 millones de dólares de 2025, con proyecciones para 2031 de 333.67 millones de dólares, con un crecimiento del 7.84 % CAGR entre 2026 y 2031. La inversión constante en infraestructura del sector público, la rápida migración urbana en Asia-Pacífico y la preferencia de los consumidores por superficies duraderas y fáciles de limpiar son los pilares de esta expansión. Los nuevos paquetes de gasto público en Estados Unidos y los continuos desarrollos de áreas metropolitanas, aeropuertos y ciudades inteligentes en India y el Sudeste Asiático están ampliando la base de productos para suelos y revestimientos. La demanda también se beneficia de la tecnología que imprime efectos hiperrealistas de piedra, madera y metal sobre pastas de porcelana, lo que permite una mayor calidad sin la volatilidad de precios de los materiales naturales. Las regulaciones ambientales en Europa aceleran la implantación de hornos con bajas emisiones de carbono y mezclas de materias primas a base de residuos, mientras que los canales de venta minorista en línea amplían la disponibilidad de productos y la transparencia de precios a nivel mundial.
Conclusiones clave del informe
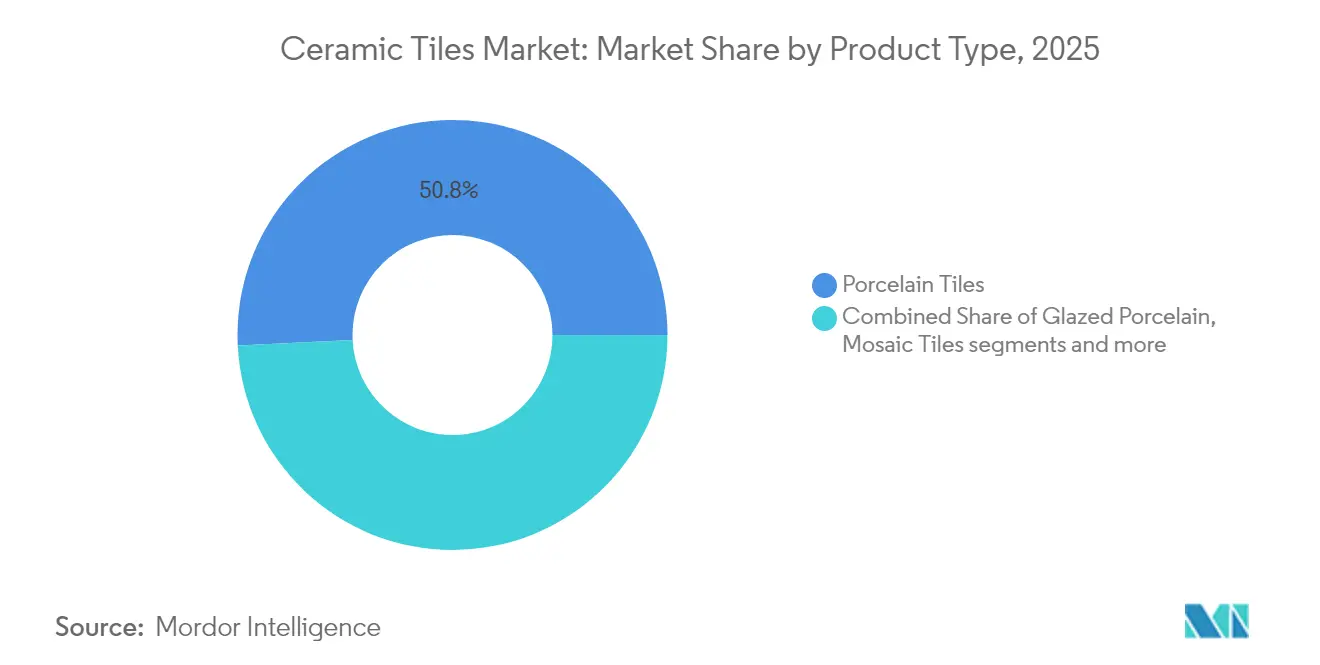
- Por tipo de producto, las baldosas de porcelana lideraron con el 50.78% de la participación de mercado de baldosas cerámicas en 2025; se pronostica que la porcelana esmaltada registrará la CAGR más rápida del 8.42% hasta 2031.
- Por aplicación, las baldosas para pisos representaron el 48.22% del tamaño del mercado de baldosas cerámicas en 2025, mientras que las baldosas de pared están avanzando a la CAGR más alta del 8.16% hasta 2031.
- Por usuario final, el segmento residencial tuvo una participación de ingresos del 54.62 % en 2025; el segmento comercial registra la CAGR más rápida del 7.76 % hasta 2031.
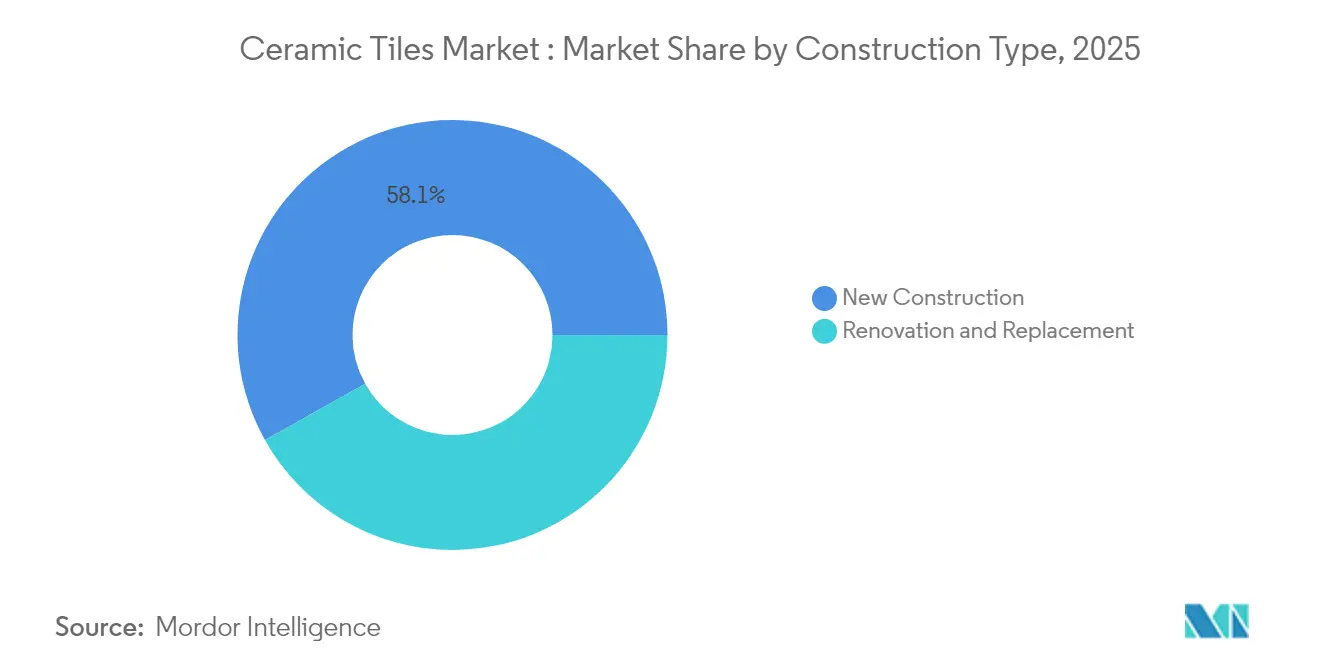
- Por tipo de construcción, la nueva construcción capturó el 58.12% del tamaño del mercado de baldosas cerámicas en 2025, aunque la renovación y el reemplazo se están expandiendo más rápido a una CAGR del 7.52%.
- Por canal de distribución, los minoristas independientes y los centros para el hogar obtuvieron una participación del 41.75 % en 2025; el comercio minorista en línea está creciendo a una CAGR del 10.31 %.
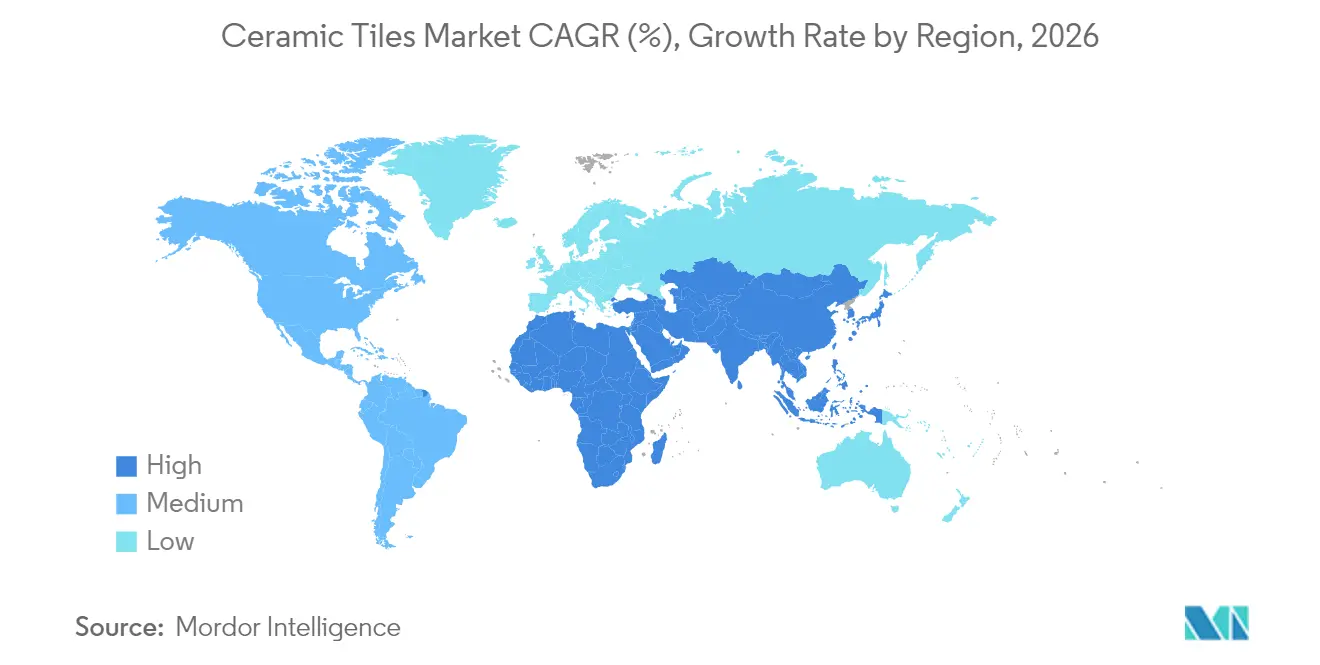
- Por geografía, Asia-Pacífico dominó con una participación de mercado del 47.12 % en 2025 y también registra la CAGR más fuerte del 8.33 % hasta 2031.
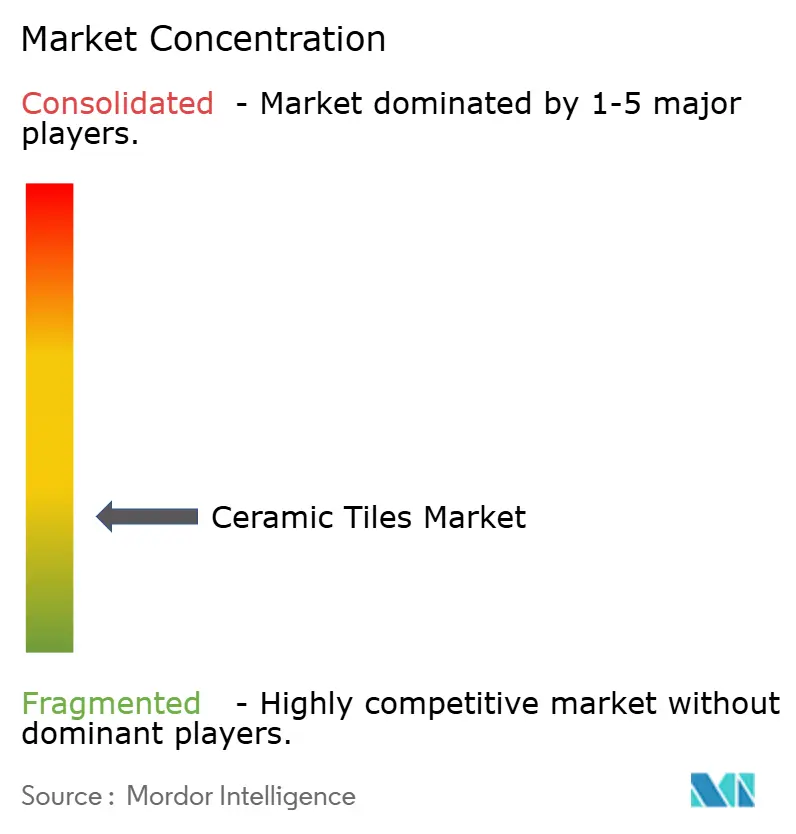
- El mercado de baldosas cerámicas está moderadamente fragmentado. Las cinco empresas más grandes, Mohawk Industries, Grupo Lamosa, SCG Ceramics, Kajaria Ceramics y RAK Ceramics, ostentaron conjuntamente una importante cuota de mercado en 2024.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de baldosas cerámicas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente desarrollo de la construcción y la infraestructura | + 2.1% | Global, con concentración en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Creciente demanda de soluciones de suelos estéticos y duraderos | + 1.8% | Segmentos premium globales, particularmente de Europa y América del Norte | Mediano plazo (2-4 años) |
| Creciente preferencia por productos ecológicos y sostenibles | + 1.3% | Europa y América del Norte, extendiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Avances en la tecnología de fabricación | + 1.0% | Global, liderado por fabricantes europeos y asiáticos | Largo plazo (≥ 4 años) |
| Aumento del ingreso disponible y cambio en el estilo de vida | + 0.9% | Asia-Pacífico y mercados emergentes | Mediano plazo (2-4 años) |
| Aumento del envejecimiento de la infraestructura de los edificios y la demanda de actividades de renovación | + 0.7% | América del Norte y Europa, expandiéndose a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Construcción y expansión de infraestructura
La inversión global en corredores de transporte, plantas de energía y complejos de uso mixto está impulsando un gran volumen de pedidos para el mercado de baldosas cerámicas. En Estados Unidos, los programas federales multianuales asignan 1.2 billones de dólares a carreteras, puentes, fábricas de semiconductores e instalaciones de energía limpia, lo que genera una demanda sostenida de porcelana de alta resistencia específica para fábricas y centros de datos. La Iniciativa de la Franja y la Ruta de China impulsa la construcción de estaciones de tren y viviendas con un uso intensivo de baldosas en las economías asociadas, mientras que los gobiernos de la ASEAN aumentan los presupuestos de obra civil, priorizando productos de suelos con una vida útil de 30 años. Los proveedores de áridos y cemento registran un crecimiento de dos dígitos en sus ingresos, lo que indica un sólido consumo de revestimientos cerámicos en la fase final de la cadena de suministro.
Demanda de superficies estéticas y duraderas
Los diseñadores combinan cada vez más el impacto visual con el rendimiento, lo que impulsa la adopción de tablones de gran formato y losas con aspecto de mármol. Las impresoras de inyección de tinta reproducen vetas y detalles metálicos que rivalizan con la piedra de cantera, pero con menor peso y en combinaciones de colores repetibles. El crecimiento del formato (tableros de porcelana de hasta 1.8 m x 3.6 m) reduce las juntas y transmite una continuidad impecable, valorada en oficinas de planta abierta y residencias de lujo. Los esmaltes de cocción rápida acortan los ciclos de producción, lo que permite la introducción frecuente de estilos que reflejan las tendencias de la moda. El mercado de los azulejos de cerámica también gana cuota de mercado frente a la madera noble en cocinas y sótanos, donde la resistencia a la humedad es fundamental. Los arquitectos especifican acabados antiestáticos para suelos de ensamblaje de componentes electrónicos, ampliando su atractivo funcional más allá de la decoración.
Preferencia por productos ecológicos
Los objetivos de economía circular impulsan a los productores europeos a recuperar el calor de los hornos, reciclar lodos y sustituir la arcilla virgen por subproductos industriales. Las plantas italianas reciclan ahora hasta el 100 % de la chatarra sin cocer y utilizan quemadores de alta eficiencia que reducen las emisiones de CO₂ por metro cuadrado en una quinta parte, en comparación con los niveles de 2010. Una investigación realizada en Polonia demuestra que la incorporación de residuos mineros reduce el coste de la mezcla cruda hasta en un 35 %, manteniendo al mismo tiempo una resistencia a la flexión superior a 40 MPa para las pastas de gres. Las certificaciones ecológicas influyen cada vez más en las compras minoristas, especialmente en Alemania y la región nórdica. Las directrices de contratación pública que favorecen los materiales de construcción bajos en carbono impulsan este cambio y abren oportunidades de exportación para los productores asiáticos que cumplen con las normativas.
Avances en la tecnología de fabricación
La automatización, los sistemas de visión y el control de procesos basado en IA mejoran el rendimiento y la uniformidad. Las plataformas de ejecución en toda la planta ajustan las curvas del horno en tiempo real, reduciendo el consumo de energía y los residuos. Los cabezales de impresión piezoeléctricos de última generación aplican un esmaltado digital selectivo, lo que reduce la sobrepulverización y el desperdicio de pigmento. Las líneas integradas de prensado y cocción acortan los plazos de entrega, lo que permite a los fabricantes cambiar los diseños en cuestión de horas para satisfacer los patrones de pedidos en línea. Los proveedores de equipos promueven contratos de servicio modulares que distribuyen el gasto de capital y garantizan el tiempo de actividad, lo que permite a las empresas medianas crecer competitivamente y, por lo tanto, expandir el mercado de baldosas cerámicas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de instalación y mantenimiento | -1.4% | Global, impactando particularmente a los segmentos sensibles a los precios | Corto plazo (≤ 2 años) |
| Fragilidad y riesgo de agrietamiento | -1.2% | Global, con mayor impacto en zonas sísmicas y regiones de clima extremo | Mediano plazo (2-4 años) |
| Volatilidad del precio de las materias primas | -1.1% | Global, con un impacto agudo en las regiones dependientes de las importaciones | Mediano plazo (2-4 años) |
| Preocupaciones ambientales en la industria manufacturera | -0.8% | Europa y América del Norte lideran, expandiéndose hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de instalación y mantenimiento.
En muchos mercados desarrollados, sigue habiendo escasez de instaladores de azulejos cualificados, lo que eleva los costes de mano de obra y prolonga los plazos de los proyectos. Las losas de porcelana de gran formato requieren plataformas elevadoras especializadas y lechadas epoxi, lo que aumenta entre un 15 % y un 25 % el presupuesto de instalación en comparación con los productos estándar de 60 cm. Mientras que los propietarios pueden instalar ellos mismos las lamas flotantes de vinilo en un fin de semana, las renovaciones de cerámica requieren impermeabilización profesional y preparación del subsuelo. Las asociaciones del sector han intensificado los programas de certificación, pero la oferta de equipos certificados es inferior a la demanda, lo que frena el crecimiento del volumen de proyectos a corto plazo, especialmente en las reformas.
Volatilidad de los precios de las materias primas
Los precios del feldespato, el circón y el gas natural fluctúan con las interrupciones mineras y los eventos geopolíticos, erosionando los márgenes de los productores. Mohawk Industries incurrió en USD 41 millones en costos de insumos adicionales en el T1 2025, lo que subraya la exposición a las fluctuaciones en la cadena de suministro [1] Fuente: Mohawk Industries, “Resultados del T1 2025”, mohawkindustries.com . Los estudios minerales portugueses confirman que las mezclas de feldespato sódico ayudan a la cocción rápida pero alcanzan precios superiores, mientras que el feldespato potásico mejora la resistencia pero su suministro es geográficamente desigual. Los picos de precios del gas europeo impulsan el cambio de combustible de los hornos a GLP o proyectos piloto de hidrógeno, aunque los costos de adopción siguen siendo altos para las plantas más pequeñas. Las estrategias de cobertura y de múltiples fuentes alivian pero no eliminan el riesgo de volatilidad.
Análisis de segmento
Por tipo de producto: El predominio de la porcelana impulsa el cambio premium
Las baldosas de porcelana se aseguraron el 50.78 % del mercado de baldosas cerámicas en 2025 gracias a sus tasas de absorción de agua inferiores al 0.5 % y a su resistencia a las heladas, ideal para plazas exteriores y centros de tránsito. Se proyecta que la porcelana esmaltada, con la ayuda de la decoración por inyección de tinta, registre una tasa de crecimiento anual compuesta (TCAC) del 8.42 % hasta 2031, superando a la cerámica esmaltada y los formatos de mosaico. Los consumidores perciben su coloración a través de la masa y su clase de abrasión ≥ PEI IV como prueba de su longevidad, lo que fomenta su sustitución por el mármol en vestíbulos de hoteles y aeropuertos.
El dinamismo de este segmento impulsa el mercado general de baldosas cerámicas, ya que los fabricantes aprovechan los hornos continuos para producir en masa grandes losas delgadas para fachadas , reduciendo la carga estructural sin comprometer la resistencia al impacto. Los mosaicos, aunque de nicho, ganan cuota de mercado en spas de lujo, donde la estética artesanal justifica precios más elevados. Las innovaciones en esmalte de cobre con acción antimicrobiana amplían su uso en zonas de manipulación de alimentos y hospitales, lo que demuestra cómo la diversificación de productos sustenta un crecimiento sostenido de los ingresos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: las baldosas de piso lideran mientras que los segmentos de pared aceleran
Las instalaciones de suelos representaron el 48.22 % del mercado de baldosas cerámicas en 2025, impulsadas por la exigencia de especificaciones en zonas húmedas y pasillos de alto tráfico. Las baldosas de porcelana antideslizante y de cantera de grado industrial predominan en cocinas comerciales, almacenes y estaciones de transporte, garantizando la estabilidad del volumen base.
Las aplicaciones en paredes, con una tasa de crecimiento anual compuesta (TCAC) del 8.16 % hasta 2031, prosperan a medida que los arquitectos implementan superficies texturizadas y 3D para paredes decorativas, recepciones de hoteles y fondos de tiendas. La ampliación de las paletas de diseño aumenta los precios promedio de venta, y los esmaltes fáciles de limpiar cumplen con las normas de higiene de la hostelería. El uso en techos y fachadas se concentra en las regiones mediterráneas y andinas, donde se valora la masa térmica y la resistencia al granizo de la cerámica, mientras que las aplicaciones en encimeras, piscinas y nichos amplían la demanda total.
Por el usuario final: Fundación residencial apoya el crecimiento comercial
La construcción de viviendas y las renovaciones "hazlo tú mismo" mantuvieron el segmento residencial con una participación del 54.62 % en 2025: los propietarios prefieren la porcelana en cocinas y baños para aumentar el valor de reventa y reducir el riesgo de daños por agua. Las viviendas multifamiliares construidas por promotores en economías en rápida urbanización garantizan una demanda base y animan a los distribuidores a ofrecer unidades de mantenimiento de inventario (SKU) a precios competitivos.
Sin embargo, los proyectos comerciales presentan la tasa de crecimiento anual compuesta (TCAC) más rápida, del 7.76 %, ya que los propietarios de oficinas y minoristas optan por superficies antimicrobianas y con bajo contenido de COV que brindan tranquilidad a los ocupantes. Los estadios, escuelas y centros de salud de alto uso especifican lamas de porcelana rectificada por su resistencia y estética. Las plantas industriales adoptan baldosas resistentes a los ácidos para salas blancas y suelos de procesos químicos, diversificando la base de ingresos del mercado de baldosas cerámicas.
Por tipo de construcción: los nuevos proyectos lideran a pesar del impulso de la renovación
La nueva construcción conservó el 58.12 % del mercado de baldosas cerámicas en 2025, impulsada por la construcción de nuevas viviendas y los megaproyectos del sector público que integran suelos desde la fase de proyecto. Las compras al por mayor reducen el coste logístico unitario, lo que refuerza la competitividad de precios frente al vinilo de lujo y la madera de ingeniería.
Las renovaciones crecerán a una tasa de crecimiento anual compuesta (TCAC) del 7.52 % hasta 2031, ya que los edificios de mediana edad en Estados Unidos, Europa y Japón requieren renovaciones interiores para cumplir con las normas de bienestar pospandemia. Las superposiciones de baldosas finas permiten mejoras sin demolición, lo que reduce el tiempo de inactividad en hoteles y centros comerciales. Los programas de modernización financiados por el gobierno, destinados a la eficiencia energética, impulsan aún más la demanda de reemplazo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: el comercio minorista tradicional se enfrenta a la disrupción digital
En 41.75, las tiendas minoristas independientes y las cadenas de artículos para el hogar controlaron en conjunto el 2025 % de la cuota de mercado, aprovechando las viñetas en las salas de exposición y las recomendaciones de instaladores acreditados para captar clientes. Los distribuidores regionales se consolidan para ampliar su surtido y su alcance logístico.
El comercio electrónico, con un crecimiento anual compuesto (CAGR) del 10.31 %, transforma los procesos de compra: los configuradores de alta definición permiten a los consumidores visualizar los baños en realidad aumentada, y los servicios de cajas de muestra reducen los ciclos de decisión. Los fabricantes prueban la gestión directa en obra para contratistas, evitando intermediarios en grandes pedidos comerciales. Por lo tanto, los modelos híbridos de compra en tienda se perfilan como el formato omnicanal por excelencia para el mercado de azulejos cerámicos.
Análisis geográfico
Mercado de baldosas cerámicas en la región Asia-Pacífico
La región Asia-Pacífico representó el 47.12 % de los ingresos globales en 2025 y se prevé que aumente hasta el 8.33 % anual hasta 2031, gracias a la construcción de viviendas urbanas masivas, la ampliación de las áreas metropolitanas y los clústeres de producción orientados a la exportación. Las provincias del interior de China aumentan su capacidad cerca de los yacimientos de arcilla, mientras que India amplía sus programas de ciudades inteligentes y viviendas asequibles que incluyen suelos vitrificados. Los más de 100 fabricantes de Vietnam, concentrados en el norte, dependen de productos químicos importados para sus esmaltes, pero aun así lograron una producción combinada de 80 % de baldosas esmaltadas y 20 % de baldosas de porcelana en 2024. Los acuerdos comerciales de la ASEAN permiten flujos libres de aranceles, lo que favorece las cadenas de suministro integradas regionalmente.
Mercado de baldosas cerámicas de Norteamérica
Norteamérica presenta un escenario maduro pero de importancia estratégica donde los productores nacionales se protegen contra futuros aranceles antidumping. El consumo de azulejos en Estados Unidos disminuyó a 264.5 millones de m² en 2024 debido a las altas tasas hipotecarias; sin embargo, las inversiones federales en plantas de semiconductores y baterías sustentan el volumen a largo plazo. Mohawk Industries aprovecha hornos verticalmente integrados en Tennessee y Texas para acortar los plazos de entrega y asegurar las especificaciones de los proyectos públicos. Canadá financia la remodelación de hospitales y transporte público que estipula cada vez más materiales bajos en carbono, mientras que el Grupo Lamosa de México opera plantas en toda Latinoamérica para diversificar su exposición cambiaria.
Mercado de baldosas cerámicas EMEA
Europa, si bien registró una caída del 18% en su producción en 2023 debido a los picos de demanda energética, aún representa el 50% de las exportaciones mundiales de maquinaria para la fabricación de azulejos (assopiastrelle.it). Las plantas italianas de circuito cerrado reciclan el 100% de la chatarra cruda, demostrando liderazgo ambiental. España avanza en proyectos piloto de hornos de hidrógeno para cumplir los objetivos de cero emisiones netas de la UE, mientras que la escasez de arcilla en Polonia genera mayores importaciones y volatilidad en los precios spot. En Oriente Medio y África, Egipto produce 200 millones de m² anuales utilizando recursos de esquisto de bajo coste, y el clúster de Ras Al Khaimah en los Emiratos Árabes Unidos alberga a 40,000 empresas industriales registradas, lo que impulsa la demanda de acabados de superficies.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
Las baldosas cerámicas vendidas en la Unión Europea están sujetas al Reglamento (UE) n.º 305/2011 sobre productos de construcción y a la norma armonizada EN 14411:2016, que definen los requisitos de rendimiento, los métodos de ensayo y la evaluación de la conformidad para el marcado CE. La política comercial también influye en los flujos transfronterizos, ya que la UE mantiene derechos antidumping definitivos sobre las baldosas cerámicas procedentes de China en virtud del Reglamento de Ejecución (UE) 2024/493 de la Comisión, lo que aumenta la carga administrativa y documental para importadores y distribuidores.
Los requisitos relacionados con la sostenibilidad se están volviendo más estrictos a través de normas y programas nacionales. En abril de 2026, CEN publicó la norma EN 17160:2026, que establece las reglas de categoría de producto para las Declaraciones Ambientales de Producto (DAP) para baldosas cerámicas y formaliza los datos de evaluación del ciclo de vida necesarios para la adquisición y especificación. En China, la norma GB/T 35610-2024 (evaluación de productos ecológicos para baldosas cerámicas) entró en vigor el 1 de mayo de 2025, y la norma GB/T 47396-2026 se publicó el 31 de marzo de 2026 para guiar la evaluación de tecnologías de ahorro de energía y reducción de carbono en cerámica para la construcción y sanitaria (con implementación prevista para el 1 de octubre de 2026), impulsando a los fabricantes hacia la documentación del desempeño en eficiencia y emisiones.
Análisis de la cadena de valor
La cadena de valor de las baldosas cerámicas comienza con las materias primas (arcilla, feldespato, circonio y otros minerales) y los insumos energéticos, para luego pasar al procesamiento de pastas cerámicas, esmaltes, pigmentos y tintas suministrados por productores de productos químicos especializados. La fabricación abarca el secado por pulverización, el prensado, el esmaltado y la decoración digital, la cocción en hornos, la rectificación, el pulido y el embalaje, con maquinaria para baldosas y fabricantes de hornos que proporcionan equipos y automatización. Las normas y los requisitos de ensayo influyen en el diseño del producto y el control de calidad a lo largo de toda la cadena, y la norma ISO/TC 189 proporciona la estandarización internacional para las baldosas cerámicas, incluyendo métodos de ensayo para dimensiones, resistencia al desgaste y resistencia al deslizamiento, lo que facilita su exportación y especificación en proyectos comerciales.
En la fase posterior de la cadena de valor, las baldosas se distribuyen a través de canales que incluyen distribuidores, minoristas independientes y cadenas de grandes almacenes, ventas directas a contratistas y un canal de venta minorista en línea en expansión que modifica las prácticas de muestreo, visualización y entrega en obra. Organismos de coordinación del sector, como el Foro Mundial de Baldosas Cerámicas (WCTF), conectan a asociaciones nacionales (como ASCER, Anfacer y TCNA) en temas como estadísticas comerciales y regulación de la sostenibilidad, que afectan a las declaraciones de productos y al acceso al mercado. Entre los cuellos de botella destacados a lo largo de la cadena de valor se incluyen zonas concentradas de suministro de materias primas críticas, especialmente de feldespato, la exposición a las fluctuaciones de los precios de la energía para la cocción en hornos y riesgos logísticos como los índices de daños en baldosas de gran formato y la complejidad del despacho de aduanas para envíos transfronterizos. Estas presiones fomentan la agrupación y las alianzas con proveedores locales en ecosistemas de fabricación como Morbi, Gujarat.
Panorama competitivo
El mercado de baldosas cerámicas está moderadamente fragmentado. Las cinco empresas más grandes —Mohawk Industries, Grupo Lamosa, SCG Ceramics, Kajaria Ceramics y RAK Ceramics— poseen en conjunto una cuota de mercado estimada del 30%, lo que deja espacio para los especialistas regionales. Las ventajas de escala se derivan de minas de arcilla cautivas, plantas de frita internas y centros de distribución a nivel continental.
Las empresas buscan la integración vertical y la diversificación geográfica. Mohawk amplió su capacidad en 30 millones de m² con una nueva fábrica en Tennessee, mientras que Grupo Lamosa adquirió la unidad española de Baldocer para entrar en los segmentos premium del Mediterráneo. SCG Ceramics fusiona las redes tailandesa y vietnamita para asegurar la continuidad de la materia prima y reducir los plazos de envío a Australia.
La diferenciación tecnológica se intensifica: la suite de "fábrica digital" de KEDA Industrial integra sensores IoT, clasificadores con visión artificial y mantenimiento predictivo, lo que permite a las plantas pequeñas replicar el mejor rendimiento de su clase. Los productores también desarrollan esmaltes antibacterianos y tejas fotorreflectivas para adaptarse a la evolución de los códigos de construcción. El interés de capital privado en proveedores de maquinaria —ejemplificado por el respaldo de One Equity Partners a Gruppo Siti B&T— indica confianza en los ciclos de capital de los bienes de capital, vinculados al crecimiento general del mercado de baldosas cerámicas.
Líderes de la industria de baldosas cerámicas
Industrias Mohawk
Grupo Lamosa
Cerámica SCG PCL
Cerámica Kajaria
Cerámica RAK
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Abril de 2026: SCG Decor Public Company Limited (SCGD) anunció una inversión de más de 1.6 millones de baht tailandeses en sus bases de producción de Vietnam y Tailandia, en el marco de su programa de Optimización Regional, que incluye la conversión de líneas de producción y el aumento de la capacidad de fabricación de porcelana esmaltada. Este anuncio concentra la producción en menos líneas, pero de mayor rendimiento, y fomenta la transición hacia formatos de porcelana esmaltada de mayor valor añadido, lo que repercute en la disponibilidad de suministro regional en la ASEAN.
- Abril de 2025: El Departamento de Comercio de EE. UU. finalizó las determinaciones sobre derechos compensatorios afirmativos para las importaciones de baldosas cerámicas procedentes de la India. Esta decisión aumenta el control sobre el origen y las subvenciones, y modifica la dinámica de los costos de importación para los importadores y distribuidores que abastecen el mercado estadounidense de baldosas.
- Julio de 2024: Transom Capital fusionó Virginia Tile con Galleher para crear una plataforma de distribución nacional que abarca cerámica, madera y materiales de instalación. Esta fusión fortalece el poder de negociación y el alcance logístico, brindando a contratistas y minoristas una gama más amplia de revestimientos para superficies a través de un socio de canal consolidado.
Alcance del informe del mercado global de baldosas cerámicas
Las baldosas cerámicas están compuestas de arcilla y materiales naturales como arena, cuarzo y agua. Las baldosas cerámicas se utilizan en casas, restaurantes, oficinas, tiendas, etc., como paredes de baños y suelos de cocinas. El mercado de baldosas cerámicas está segmentado por tipo de producto, aplicación, construcción, usuario final y geografía.
El mercado está segmentado por producto en esmaltado, porcelánico y antirayaduras. Por aplicación, el mercado se segmenta en pavimentos y revestimientos. Por construcción, el mercado se segmenta en obra nueva y en reposición y rehabilitación. Por usuario final, el mercado se segmenta en residencial y comercial. El mercado está segmentado geográficamente en América del Norte, Europa, Asia-Pacífico, América del Sur, Medio Oriente y África. El informe ofrece el tamaño del mercado y previsiones en valor (USD) para todos los segmentos anteriores.
Por tipo de producto
| Azulejos de porcelana |
| Azulejos de cerámica esmaltada |
| Azulejos de cerámica sin esmaltar |
| Azulejos de mosaico |
| Otros |
por Aplicación
| Floor |
| Pared |
| Techos |
| Otros |
Por usuario final
| Residencial |
| Comercial |
| Industrial |
Por tipo de construcción
| Nueva construcción |
| Renovación y reemplazo |
Por canal de distribución
| Minoristas independientes |
| Grandes centros para el hogar |
| Ventas en línea |
| Ventas directas a contratistas |
Por geografía
| Norteamérica | Canada |
| Estados Unidos | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia y el Pacífico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| El resto de Europa | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Azulejos de porcelana | |
| Azulejos de cerámica esmaltada | ||
| Azulejos de cerámica sin esmaltar | ||
| Azulejos de mosaico | ||
| Otros | ||
| por Aplicación | Floor | |
| Pared | ||
| Techos | ||
| Otros | ||
| Por usuario final | Residencial | |
| Comercial | ||
| Industrial | ||
| Por tipo de construcción | Nueva construcción | |
| Renovación y reemplazo | ||
| Por canal de distribución | Minoristas independientes | |
| Grandes centros para el hogar | ||
| Ventas en línea | ||
| Ventas directas a contratistas | ||
| Por geografía | Norteamérica | Canada |
| Estados Unidos | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia y el Pacífico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| El resto de Europa | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de baldosas cerámicas?
El mercado de baldosas cerámicas generará USD 228.8 mil millones en 2026.
¿A qué velocidad se espera que crezca el mercado de baldosas cerámicas?
Se prevé que crezca a una tasa compuesta anual del 7.84% y alcance los 333.67 millones de dólares en 2031.
¿Cuál es la región de más rápido crecimiento en el mercado de baldosas cerámicas?
Se estima que Asia Pacífico crecerá a la CAGR más alta durante el período de pronóstico (2026-2031).
¿Qué región lidera el consumo de baldosas cerámicas?
Asia-Pacífico representa el 47.12% de los ingresos mundiales y registra la CAGR más rápida del 8.33% hasta 2031.
¿Qué años cubre este mercado de Baldosas cerámicas?
El informe cubre el tamaño histórico del mercado de baldosas cerámicas para los años: 2021, 2022, 2023, 2024 y 2025. El informe también pronostica el tamaño del mercado de baldosas cerámicas para los años: 2026, 2027, 2028, 2029, 2030 y 2031.
¿Por qué son tan dominantes las baldosas de porcelana?
La baja absorción de agua, la alta resistencia y la versatilidad estética de la porcelana generaron una participación de mercado del 50.78 % en 2025.
¿Cómo está cambiando el comercio electrónico la distribución de baldosas?
Los canales en línea, que se expanden a una tasa de crecimiento anual compuesta (CAGR) del 10.31 %, permiten a los compradores visualizar habitaciones, solicitar muestras y programar la entrega directa en el sitio, lo que impulsa modelos minoristas híbridos.


