

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 17.11 mil millones |
| Tamaño del mercado (2031) | USD 21.93 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.09% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de pruebas de detección del cáncer colorrectal por Mordor Intelligence
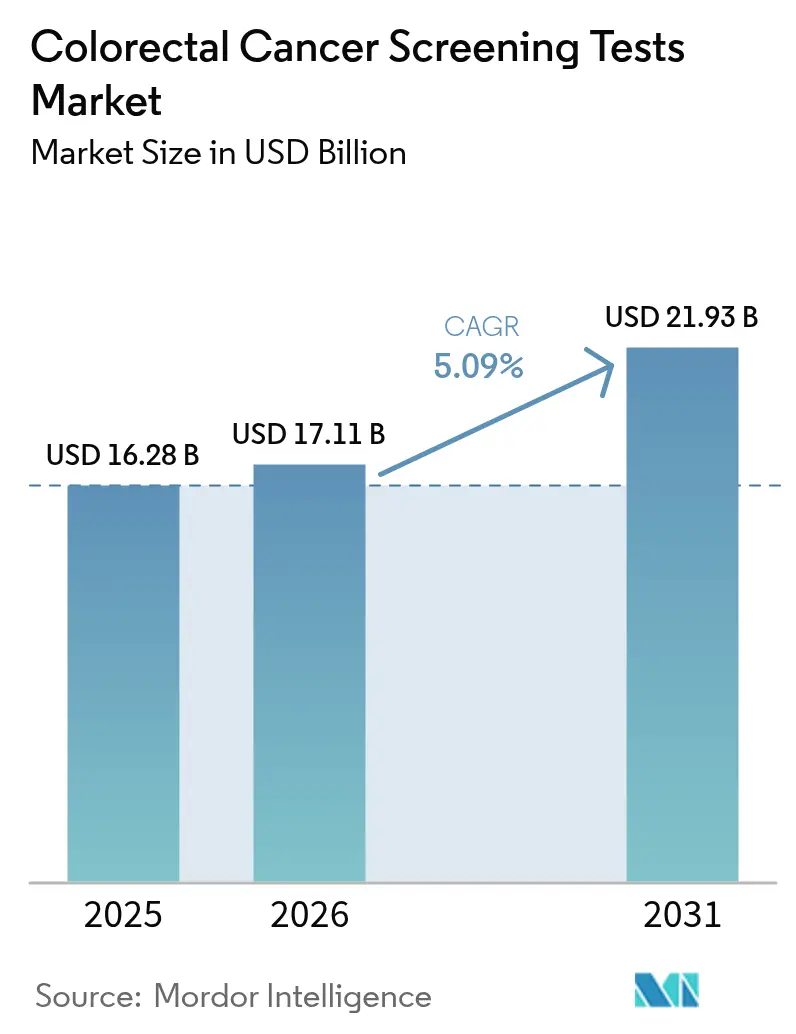
Se espera que el tamaño del mercado de pruebas de detección de cáncer colorrectal crezca de USD 16.28 mil millones en 2025 a USD 17.11 mil millones en 2026 y se pronostica que alcance los USD 21.93 mil millones para 2031 con una CAGR del 5.09% durante 2026-2031. La adopción se acelera a medida que las pautas clínicas ahora recomiendan comenzar las pruebas de rutina a los 45 años, ampliando la cohorte elegible en 19 millones de personas solo en los Estados Unidos. La adopción de modalidades menos invasivas, especialmente los análisis de ADN en heces y sangre, está aumentando a medida que estas opciones reducen la ansiedad por los procedimientos y no requieren visitas al centro. Los complementos de inteligencia artificial (IA) que aumentan las tasas de detección de adenomas están redefiniendo el posicionamiento competitivo, mientras que los marcos de reembolso basados en el valor impulsan a los pagadores a recompensar la atención preventiva que reduce el gasto en tratamientos posteriores. Los proveedores que combinan navegación digital, recolección de muestras en el hogar y análisis aumentados con IA están obteniendo una ventaja pionera en el mercado de pruebas de detección del cáncer colorrectal.
Conclusiones clave del informe
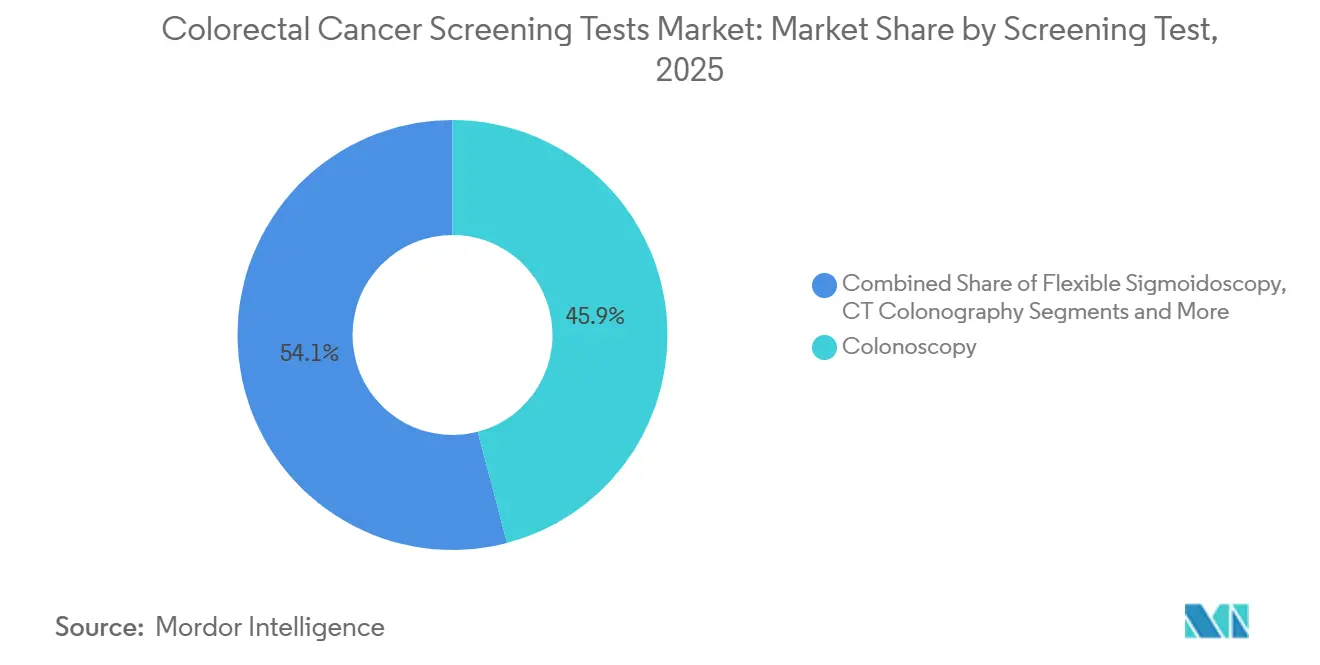
- En cuanto a las pruebas de detección, la colonoscopia retuvo el 45.95 % de la cuota de mercado de las pruebas de detección del cáncer colorrectal en 2025, mientras que se prevé que los análisis de ADN en heces se expandan a una CAGR del 11.05 % hasta 2031.
- Por tipo de producto, los kits de prueba y reactivos representaron el 52.85 % del tamaño del mercado de pruebas de detección de cáncer colorrectal en 2025; los algoritmos de IA impulsados por software muestran el mayor crecimiento proyectado con una CAGR del 12.55 % hasta 2031.
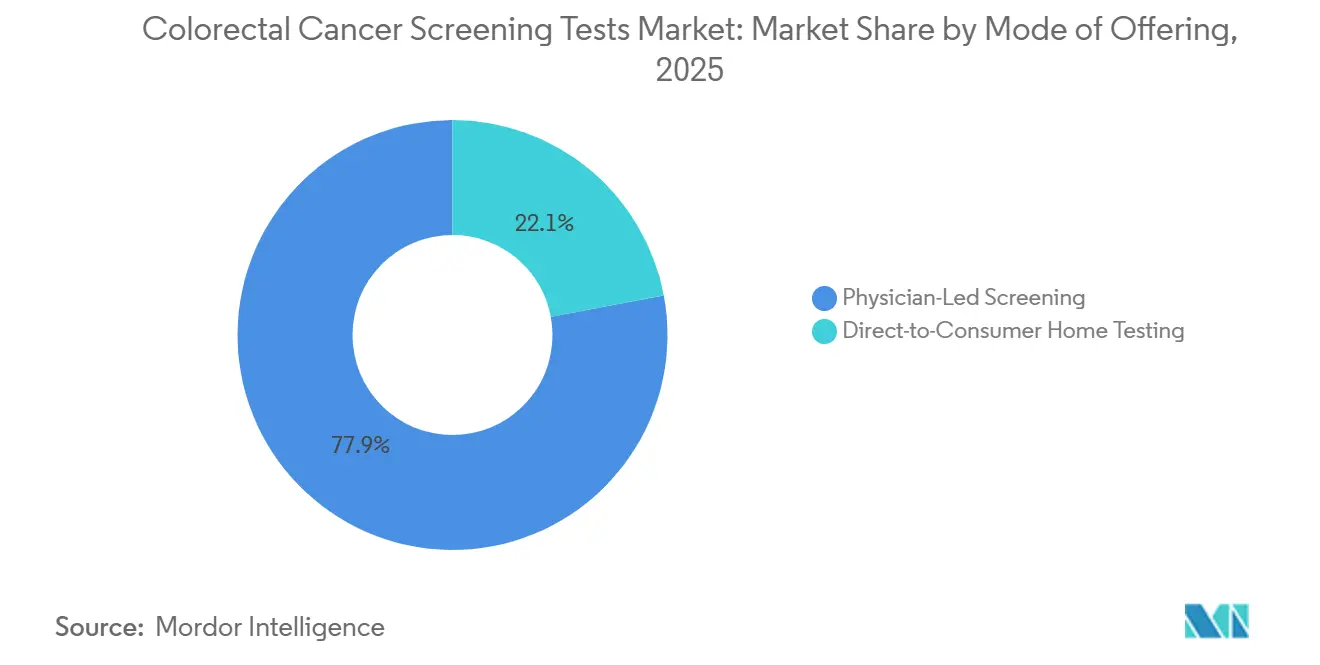
- Por modalidad de oferta, los programas dirigidos por médicos obtuvieron el 77.95 % de los ingresos en 2025, mientras que se proyecta que las pruebas domiciliarias directas al consumidor crecerán un 14.09 % anualmente entre 2026 y 2031.
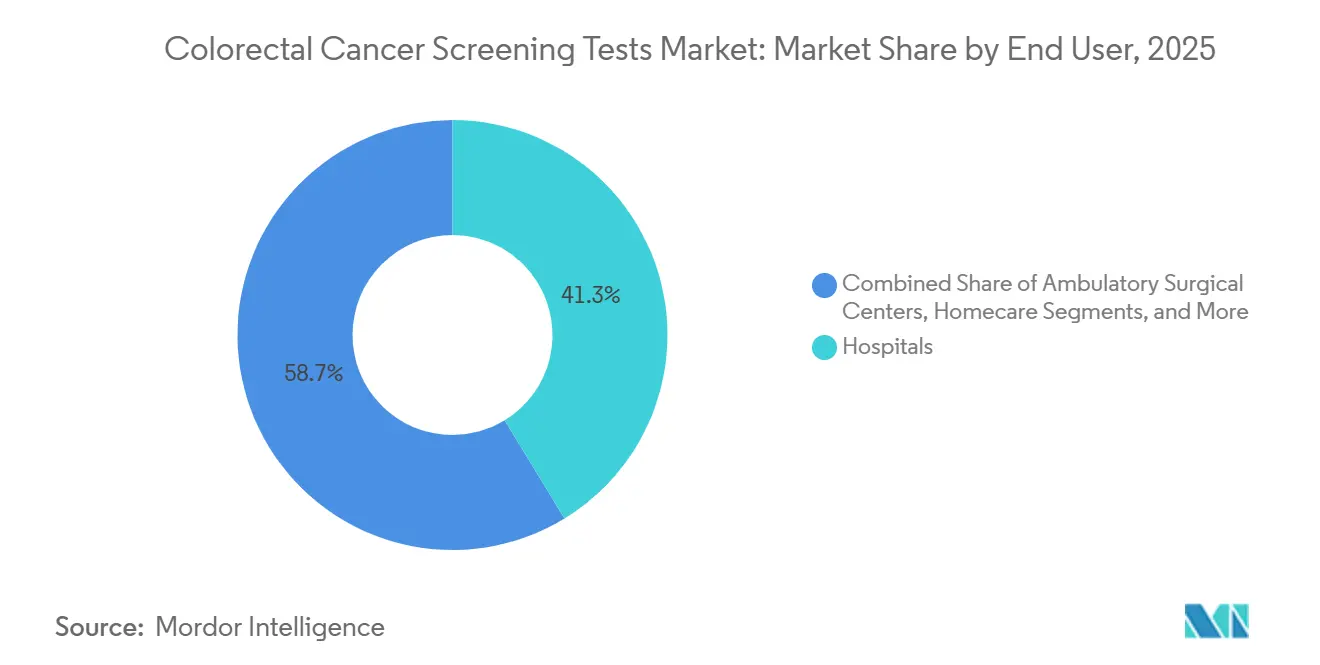
- Por usuario final, los hospitales capturaron el 41.25 % del tamaño del mercado de pruebas de detección de cáncer colorrectal en 2025; se proyecta que los entornos de atención domiciliaria progresen a una CAGR del 10.43 % hasta 2031.
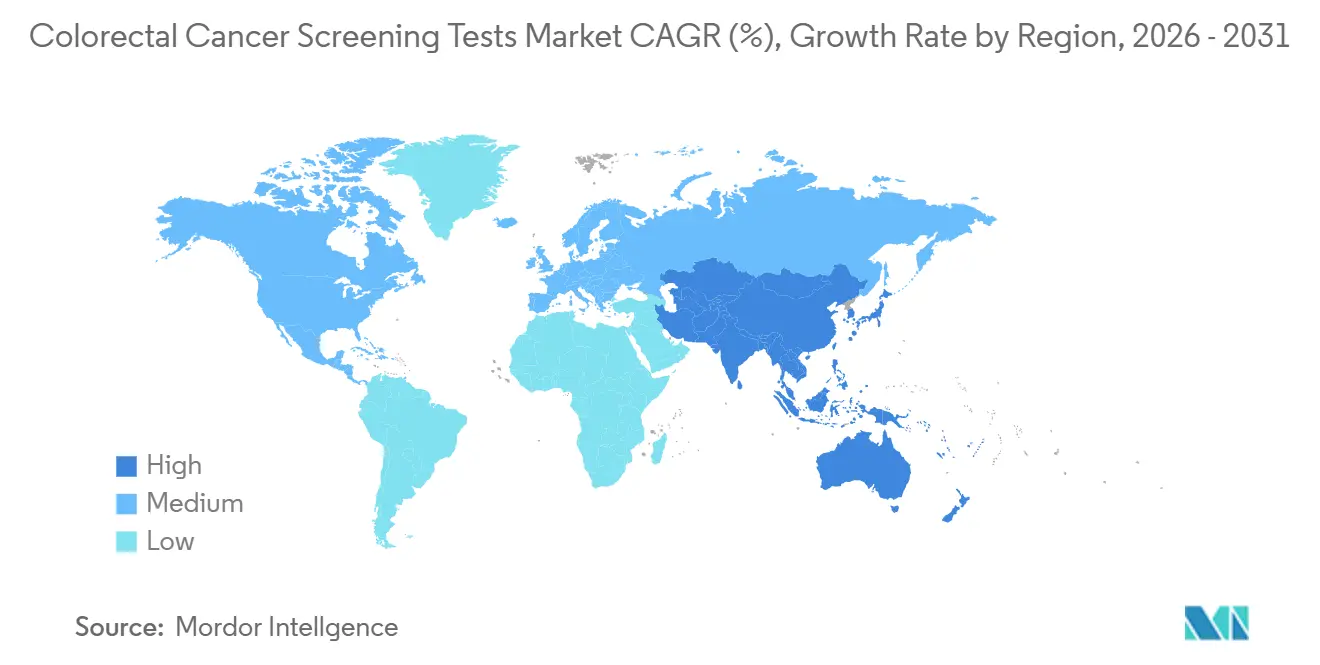
- Por geografía, América del Norte dominó con una participación de mercado del 38.15 % en 2025, mientras que Asia Pacífico es la región de más rápido crecimiento, con una CAGR del 8.2 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de pruebas de detección del cáncer colorrectal
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la incidencia mundial y edad de aparición más temprana | + 0.9% | Global, con alta intensidad en China y el sur de Estados Unidos | A medio plazo (3-4 Años) |
| Reducción de la edad de detección ordenada por el Gobierno | + 1.0% | América del Norte y la UE | Corto plazo (≤ 2 Años) |
| Convergencia tecnológica rápida hacia plataformas de biomarcadores mínimamente invasivas | + 1.2% | Global | A largo plazo (≥ 5 Años) |
| Cambio de los pagadores hacia modelos de atención basados en el valor | + 0.6% | Norteamérica, Europa occidental | A medio plazo (3-4 Años) |
| Rápida adopción de kits de recogida directa a domicilio para el consumidor | + 0.8% | Estados Unidos, Canadá, Australia | Corto plazo (≤ 2 Años) |
| Adopción nacional de la detección poblacional basada en FIT y reembolso ampliado | + 0.7% | El núcleo de la UE y la repercusión de la región APAC en Oriente Medio y África | A largo plazo (≥ 5 Años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la incidencia mundial y edad de aparición más temprana del cáncer colorrectal
La composición demográfica del cáncer colorrectal (CCR) se inclina hacia grupos de edad más jóvenes, y este cambio está redefiniendo discretamente la población total objetivo del mercado. Ante la evidencia clínica que confirma que los tumores de inicio temprano suelen presentar una progresión acelerada, los directivos de los sistemas de salud consideran cada vez más el cribado como un programa de relación con el cliente de por vida, en lugar de una intervención al final de la carrera profesional. Esto implica para los fabricantes un mayor margen de monetización por persona, siempre que las carteras de productos integren funciones de interacción digital familiares para los consumidores en edad laboral. Paralelamente, los pagadores están recalculando las hipótesis actuariales, ya que un grupo de participantes más jóvenes amplía el período de acumulación de ahorros preventivos; esto impulsa modelos de reembolso que premian la adherencia longitudinal en lugar de la realización de pruebas puntuales.
La considerable carga de nuevos casos de CCR en China subraya cómo la incidencia se está desvinculando de las curvas de edad históricas, y las sociedades regionales de oncología ahora advierten que las edades de inicio del cribado tradicional corren el riesgo de pasar por alto un subconjunto clínicamente significativo de pacientes. Una perspectiva corolaria para los administradores hospitalarios es que la capacidad de endoscopia existente, una vez ajustada a la demanda de la edad de Medicare, debe reasignarse a un espectro más amplio de perfiles de riesgo. En consecuencia, varias redes de prestación integradas están negociando compras al por mayor de kits para el hogar para canalizar cohortes de bajo riesgo hacia vías no invasivas, preservando las plazas de colonoscopia para casos avanzados o sintomáticos. El efecto posterior es un cambio sutil en la combinación de ingresos: los márgenes que antes estaban vinculados predominantemente al rendimiento de los procedimientos están migrando hacia paquetes híbridos que agrupan la recolección remota de muestras, el triaje algorítmico y la escalada rápida para obtener resultados positivos.
Reducción de la edad de inicio de las pruebas de detección ordenada por el Gobierno en las principales economías
Los cambios obligatorios en las directrices se han convertido en el catalizador más poderoso para el crecimiento del volumen. Cuando los Centros de Servicios de Medicare y Medicaid (CMS) comenzaron a reembolsar a los beneficiarios de riesgo promedio a los cuarenta y cinco años en enero de 2023, las aseguradoras privadas actuaron rápidamente para alinear los beneficios, asegurando la adecuación de la red en los segmentos de empleadores que exigen paridad. [1] Centros de Servicios de Medicare y Medicaid, “Regla final del baremo de honorarios médicos del año calendario 2023”, cms.gov Los proveedores acostumbrados a dirigirse a los jubilados ahora deben elaborar mensajes para los gerentes de recursos humanos y los asegurados más jóvenes que sopesan las compras discrecionales de salud frente a los gastos de bolsillo.
Un modelo encargado por los CMS demostró que la detección temprana reduce los gastos futuros en quimioterapia y hospitalización, lo que permite a las aseguradoras justificar un mayor gasto inicial. Las aseguradoras comerciales están implementando la misma lógica en los acuerdos de ahorro compartido con grupos de proveedores, estipulando que cualquier tecnología seleccionada debe generar datos verificables de adherencia. Este requisito de validación eleva el valor estratégico de los reservorios de evidencia longitudinal; las empresas que pueden extraer millones de registros históricos de pruebas para mostrar curvas de tratamiento evitado a cinco años negocian un estatus preferente en los formularios de las aseguradoras. Para los inversores, la lección es clara: la sensibilidad clínica sigue siendo esencial, pero la permanencia de la cuota de mercado depende cada vez más de análisis de resultados patentados que simplifican la previsión del impacto presupuestario para los actuarios.
Convergencia tecnológica rápida hacia plataformas de biomarcadores mínimamente invasivas
La Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) estableció un nuevo estándar competitivo en julio de 2024 al aprobar el análisis de sangre Shield de Guardant Health para la detección primaria de adultos con riesgo promedio. [2] Guardant Health, “La FDA aprueba la prueba de sangre Shield para la detección del cáncer colorrectal”, guardanthealth.com Esta decisión transformó instantáneamente las expectativas de las partes interesadas, ya que demostró que los laboratorios centralizados podían alcanzar niveles de precisión que antes se atribuían casi exclusivamente a los procedimientos ópticos. Los laboratorios aprovecharon la oportunidad al combinar los servicios analíticos con líneas telefónicas de orientación al paciente que programan colonoscopias de confirmación, lo que les otorga una influencia creciente sobre los flujos de derivación posteriores.
Los productos de ADN fecal, en particular Cologuard de Exact Sciences, ya han demostrado que la logística directa al consumidor y la fabricación a gran escala pueden coexistir de forma rentable. Las declaraciones públicas de la empresa indican más de dieciséis millones de pruebas realizadas desde su lanzamiento, lo que refuerza la escalabilidad de la economía de la recolección domiciliaria. Los análisis de sangre buscan ahora replicar ese impulso, evitando las molestias percibidas asociadas con la manipulación de heces, ofreciendo extracciones venosas que se integran sin problemas en las visitas rutinarias de atención primaria o en las campañas de bienestar de los empleadores. El resultado es un ecosistema donde las vías multimodales (sangre, heces y visualización óptica) se interconectan para abordar las diversas preferencias de los pacientes, convirtiéndose cada una en un generador de oportunidades de negocio para las demás.
Una perspectiva de segundo orden para los fabricantes de dispositivos es que la proliferación de biomarcadores altera las curvas de depreciación de los equipos de capital. Si una mayor proporción de pacientes con riesgo promedio ingresa al sistema a través de pruebas de laboratorio, los hospitales podrían priorizar los endoscopios diseñados para intervenciones terapéuticas sobre los optimizados exclusivamente para el cribado. Por lo tanto, los equipos comerciales que venden torres de colonoscopia priorizan las funciones electroquirúrgicas avanzadas y la detección con IA para validar el gasto de capital frente a un volumen de procedimientos menor, pero de mayor agudeza clínica.
Cambio de los pagadores hacia modelos de atención basados en el valor que aumentan el reembolso por detección preventiva
El reembolso basado en el valor está redefiniendo las estructuras de incentivos en toda la cadena de suministro. En los contratos de ahorro compartido, el incumplimiento de los objetivos de cumplimiento de las directrices genera sanciones financieras para los grupos de proveedores, por lo que las conversaciones entre los altos ejecutivos giran cada vez más en torno a tecnologías que combinan una especificidad aceptable con incentivos conductuales. Exact Sciences aprovechó este cambio al integrar recordatorios multilingües, paneles de control del estado de las devoluciones y protocolos de escalamiento automático en su paquete de servicios, posicionando estas herramientas de flujo de trabajo como parte integral del producto en lugar de funciones auxiliares.
Los pagadores, por su parte, vinculan los pagos de bonificaciones a las mejoras documentadas en las tasas de cribado poblacional. La realidad operativa es que las cifras de sensibilidad de las pruebas de una tecnología son menos importantes si el cumplimiento de la devolución de kits falla; en consecuencia, el texto contractual de los pagadores estipula con frecuencia que los proveedores deben proporcionar análisis de adherencia en tiempo real. Este requisito ha orientado la financiación de capital riesgo hacia startups especializadas en la formación digital, con tesis de inversión basadas en la idea de que las aseguradoras recompensarán incluso mejoras porcentuales modestas en el cumplimiento, dado su enorme impacto en los costes oncológicos a largo plazo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Brechas persistentes de costos y reembolsos en los países de ingresos bajos y medios | -0.7% | Núcleo de APAC, propagación a MEA | A largo plazo (≥ 5 Años) |
| Incumplimiento del paciente debido al estigma cultural y la ansiedad ante los procedimientos | -0.5% | Arabia Saudita, Estados Unidos, Japón | Corto plazo (≤ 2 Años) |
| Acceso limitado a la infraestructura de colonografía por TC en las economías emergentes | -0.4% | Nacional, con lagunas tempranas en Yakarta, Manila, Lagos | A medio plazo (3-4 Años) |
| Cuellos de botella en la cadena de suministro de reactivos FIT después de la COVID-19 | -0.3% | Global, agudo en América Latina | Corto plazo (≤ 2 Años) |
| Fuente: Inteligencia de Mordor | |||
Brechas persistentes de costos y reembolsos en países de ingresos bajos y medios
Los mercados con recursos limitados presentan un cálculo comercial marcadamente diferente. Los ministerios de salud a menudo compaginan las prioridades de las enfermedades infecciosas con las cargas de las enfermedades no transmisibles, lo que retrasa la implementación de un programa de CRC a gran escala. El panorama resultante, de dos niveles, obliga a los proveedores a diseñar variantes de estudios de precios, generalmente reduciendo los volúmenes de reactivos por kit y localizando el ensamblaje para eludir los aranceles de importación. Si bien estas adaptaciones protegen el margen bruto, también requieren rigurosas auditorías de la cadena de suministro para mantener las aprobaciones regulatorias en múltiples jurisdicciones.
Un canal de acceso cada vez más relevante en Asia y Oriente Medio son los bonos patrocinados por el empleador. Las multinacionales financian el cribado de su fuerza laboral urbana para reducir el ausentismo asociado a diagnósticos tardíos. Los fabricantes que abastecen a este nicho de mercado generan familiaridad de marca entre los empleados asegurados, quienes posteriormente actúan como embajadores informales cuando finalmente se materializa el reembolso nacional. Una perspectiva relacionada para los planificadores estratégicos es que los programas corporativos generan conjuntos de datos epidemiológicos tempranos —a menudo los primeros de su tipo en esos países— que posteriormente pueden respaldar la presentación de expedientes a los organismos de evaluación de tecnologías sanitarias.
Incumplimiento del paciente debido al estigma cultural y la ansiedad relacionada con el procedimiento
La psicología del consumidor sigue siendo un obstáculo persistente, incluso cuando remiten los obstáculos económicos. Las encuestas, tanto en mercados de altos ingresos como en mercados emergentes, citan la vergüenza, el miedo a la sedación y las ideas erróneas sobre el dolor como principales motivos de rechazo. Los equipos de producto han respondido rediseñando los envases para mayor discreción y simplificando los protocolos de recogida a menos de diez minutos, reduciendo así la energía de activación emocional que requieren los usuarios primerizos.
Las mejoras de diseño ofrecen más que beneficios estéticos; los datos de las aseguradoras indican que cada punto porcentual de aumento en las pruebas completadas por envío se traduce en reducciones significativas en las reclamaciones por tratamientos en etapas avanzadas a los tres o cuatro años. Los proveedores expertos ahora integran estas estadísticas en sus planes de adquisición, demostrando a los empleadores que las inversiones en la mejora de la experiencia del usuario ofrecen un retorno tangible de la inversión (ROI). Al mismo tiempo, los proveedores que antes consideraban los kits para el hogar como una amenaza competitiva ahora los incorporan a sus estrategias de interacción omnicanal, ya que las experiencias positivas de los usuarios fomentan un círculo virtuoso de derivaciones familiares que, en última instancia, aumentan el volumen de procedimientos cuando se requieren colonoscopias confirmatorias.
Análisis de segmento
Mediante pruebas de detección: ampliación de la preferencia por las plataformas de ADN de heces
En 2025, la colonoscopia generó la mayor proporción de ingresos por pruebas, con el 45.95 % de la cuota de mercado de las pruebas de detección del cáncer colorrectal. Sin embargo, los análisis de ADN en heces registraron el mayor crecimiento de ingresos y se prevé que crezcan un 11.05 % anual hasta 2031. Los kits para el hogar son populares entre los adultos jóvenes ocupados que valoran la comodidad y la privacidad. El tamaño del mercado de pruebas de detección del cáncer colorrectal atribuido a las plataformas de ADN en heces alcanzó los 3.54 millones de dólares en 2025 y se prevé que se duplique para 2031, junto con la adopción impulsada por las directrices. La creciente precisión, evidenciada por una sensibilidad analítica superior al 90 % para lesiones avanzadas, mantiene a los médicos con la confianza de recomendar una colonoscopia de seguimiento solo cuando esté justificada.
La inversión de capital se centra en una infraestructura de laboratorio escalable que agilice el procesamiento de millones de muestras enviadas por correo. Están surgiendo colaboraciones público-privadas para cofinanciar centros regionales de procesamiento, lo que aumenta la redundancia y reduce los gastos logísticos. Las campañas de marketing se dirigen a las redes de atención primaria que antes recurrían a las derivaciones para colonoscopias, priorizando la igualdad de efectividad para adultos con riesgo promedio. En general, la diferenciación competitiva dentro de este segmento ahora depende del precio del kit, la eficiencia logística y la entrega digital de resultados, factores que, en conjunto, amplían la cobertura en el mercado de pruebas de detección del cáncer colorrectal.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tipo de producto: El software de IA acelera las ganancias de precisión
El hardware, los reactivos y los kits de diagnóstico representaron el 52.85 % de la cuota de mercado en 2025, mientras que se proyecta que los módulos de software basados en IA registren una tasa de crecimiento anual compuesta (TCAC) del 12.55 % hasta 2031, a medida que aumenta la evidencia clínica. Los sistemas que detectan pólipos sutiles en tiempo real o clasifican la histología en pantalla reducen las tasas de omisión y los costes de patología posterior. Se espera que el tamaño del mercado de pruebas de detección de cáncer colorrectal asociado a módulos de software supere los 2.18 millones de dólares para 2031, lo que refleja la adquisición por parte de los hospitales de licencias de IA integradas en torres de endoscopia.
Los desarrolladores de software integran análisis en la nube y paneles de control de calidad remotos, lo que permite a los líderes de los sistemas de salud comparar la detección de adenomas en diferentes centros. Esta transparencia de datos impulsa los contratos de pago por rendimiento en el marco de una atención basada en el valor, lo que refuerza la transición empresarial hacia soluciones centradas en el software. Las alianzas entre fabricantes de endoscopios y startups de algoritmos acortan los plazos de integración, convirtiendo los flujos de trabajo optimizados con IA en una expectativa, en lugar de una característica premium, en el mercado de las pruebas de detección del cáncer colorrectal.
Por modo de oferta: las pruebas domiciliarias directas al consumidor ganan terreno
Las pruebas médicas siguen dominando el mercado, con una cuota de mercado del 77.95 % en 2025, pero los kits para el hogar, entregados a través de canales en línea y cadenas de farmacias, están creciendo rápidamente. La demanda de auto-recogida respalda una sólida previsión de CAGR del 14.09 %. El marketing enfatiza la facilidad, la ausencia de preparación intestinal, restricciones dietéticas y ausencias laborales, lo que atrae al grupo demográfico de 45 a 64 años y la reciente cobertura para las pruebas de detección.
Los innovadores se diferencian al combinar recordatorios móviles, teleconsultas y logística prepagada, simplificando el proceso completo desde el pedido del kit hasta la consulta de resultados. Las farmacias minoristas aprovechan los programas de fidelización para fomentar la repetición de las pruebas, mientras que las empresas integran los kits en los beneficios de bienestar para reducir el ausentismo. Esta expansión omnicanal cubre las necesidades de las poblaciones con acceso limitado a servicios de gastroenterología, impulsando el crecimiento general del mercado de pruebas de detección del cáncer colorrectal.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: Los entornos de atención domiciliaria emergen como la frontera del crecimiento
Los hospitales representaron el 41.25 % del volumen de pruebas en 2025; sin embargo, se proyecta que los entornos de atención domiciliaria registrarán una tasa de crecimiento anual compuesta (TCAC) del 10.43 % hasta 2031. Las limitaciones de capacidad durante la pandemia, junto con la comodidad del consumidor, han acelerado el muestreo externo. Se prevé que la cuota de mercado de las pruebas de detección de cáncer colorrectal para soluciones de atención domiciliaria alcance el 24.85 % para 2031, a medida que el triaje digital y la logística de mensajería se desarrollen. Las iniciativas de salud pública ahora envían kits de FIT o ADN directamente a los hogares, lo que permite a los programas nacionales mantener la participación según lo previsto a pesar de la escasez de personal clínico.
Para los proveedores, la toma de muestras en el hogar ofrece flexibilidad en la programación y reasigna las salas de colonoscopia a procedimientos terapéuticos. Las aseguradoras de salud agrupan servicios de navegación para pacientes que garantizan colonoscopias de seguimiento tras resultados positivos en las pruebas en el hogar, garantizando así la integridad clínica. A medida que las herramientas de monitorización remota integran comprobadores de síntomas y evaluaciones de riesgo, surge un continuo de atención más amplio, lo que refuerza la importancia estratégica de las pruebas en el hogar en el mercado de las pruebas de detección del cáncer colorrectal.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de pruebas de detección del cáncer colorrectal en América del Norte
Norteamérica posee una participación de mercado del 38.15 % en 2025 gracias a la ampliación de la elegibilidad para Medicare a los 45 años y a que los programas proactivos de divulgación aumentaron las tasas nacionales de adherencia. Sin embargo, el 30.3 % de los adultos aún no se realizan las pruebas recomendadas. Esta deficiencia orienta la innovación hacia recordatorios digitales, colaboraciones comunitarias de salud y mensajes adaptados a cada cultura, todo ello con el objetivo de convencer a los grupos que no cumplen con las pruebas. Canadá refleja las tendencias de EE. UU., donde los pagadores provinciales ahora financian el análisis de ADN en heces como una opción a nivel poblacional para ampliar la cobertura en territorios rurales. La magnitud del reembolso en Norteamérica impulsa la inversión de los proveedores en torres de colonoscopia con IA y la automatización de laboratorios de alto rendimiento para el mercado de pruebas de detección del cáncer colorrectal.
Mercado europeo de pruebas de detección de cáncer colorrectal
Europa presenta un panorama heterogéneo. Países como los Países Bajos y el Reino Unido cuentan con programas nacionales consolidados, logrando una participación del 70-75%, mientras que algunas partes de Europa del Este se mantienen por debajo del 10% debido a limitaciones presupuestarias. La aprobación del diagnóstico óptico por parte de la Sociedad Europea de Endoscopia Gastrointestinal acelera la adopción de sistemas de Imagen de Banda Estrecha, que pueden reducir las tasas de omisión de pólipos en un 29%. La austeridad económica en varios Estados miembros orienta las compras hacia kits de FIT y ADN rentables con una inversión mínima. Los proveedores que demuestran una relación coste-utilidad comparativa en ensayos multinacionales obtienen prioridad en los formularios, lo que refuerza la convergencia gradual hacia soluciones basadas en IA y con control de calidad en el mercado del cribado del cáncer colorrectal.
Mercado de pruebas de detección de cáncer colorrectal en Asia-Pacífico y Oriente Medio
Asia-Pacífico es la región con mayor expansión en términos de volumen de pacientes. Los 517,100 casos incidentes en China en 2024 ponen de relieve tanto la necesidad como la oportunidad, aunque la ausencia de un programa nacional de cribado limita su adopción. Los proyectos piloto regionales en Shanghái y Shenzhen, que subvencionan las pruebas de heces, muestran un aumento de participación de dos dígitos, lo que impulsa el debate político sobre una implementación más amplia. En otros lugares, el envejecimiento de la población de Japón y la alta penetración del cribado gástrico ofrecen un modelo para la integración de los kits colorrectales en los programas de control existentes. En Oriente Medio, el 62% de la población de Arabia Saudí no sometida a cribado pone de relieve los obstáculos culturales y logísticos; las nuevas pruebas domiciliarias, combinadas con teleconsultas en árabe, buscan reducir la brecha. Estos avances refuerzan el papel fundamental de Asia-Pacífico en la expansión a largo plazo del mercado del cribado del cáncer colorrectal.

Panorama competitivo
El mercado de pruebas de detección del cáncer colorrectal muestra una concentración moderada, ya que las empresas de diagnóstico tradicionales se enfrentan a la rápida entrada de actores de la biotecnología y la salud digital. Exact Sciences lidera el nicho de ADN en heces; 16 millones de pruebas Cologuard completadas subrayan la fortaleza de la marca, incluso cuando la empresa registró una pérdida de ganancias por acción (BPA) de USD 0.21 en el tercer trimestre de 2024 debido a márgenes más bajos. Guardant Health transformó el panorama cuando su análisis de sangre Shield obtuvo la autorización de la FDA en julio de 2024 y obtuvo el reembolso de Medicare en cuestión de semanas, lo que le otorgó una ventaja competitiva en el segmento de productos derivados de la sangre.
Los proveedores de hardware de endoscopia defienden su cuota de mercado mediante alianzas de IA: Olympus integra análisis de imágenes en tiempo real en su plataforma Narrow Band Imaging, lo que aumenta la detección de adenomas hasta en un 48.3 %. El módulo GI Genius de Medtronic ofrece una integración independiente del proveedor, lo que proporciona a los hospitales más pequeños capacidades de IA sin necesidad de ampliaciones de torres. Los paneles de rendimiento basados en la nube ahora acompañan a muchos paquetes de algoritmos, lo que permite a los proveedores realizar un seguimiento de métricas de calidad cruciales en contratos basados en el valor en el mercado de pruebas de detección del cáncer colorrectal.
La colaboración estratégica se está intensificando. Las redes de laboratorios se asocian con cadenas de farmacias para acortar los ciclos logísticos de los kits de envío por correo, mientras que los pagadores implementan acuerdos piloto de compra a granel que vinculan el reembolso a los umbrales de participación. El capital riesgo continúa financiando startups multiómicas que exploran biomarcadores de aliento y orina que podrían obviar por completo las heces o la sangre, lo que sugiere la posibilidad de futuros participantes disruptivos. A medida que se amplía el campo competitivo, la presión sobre los precios aumenta, lo que convierte la escalabilidad y la validación sanitaria en factores decisivos para el éxito en la industria del cribado del cáncer colorrectal.
Líderes de la industria en pruebas de detección del cáncer colorrectal
Corporación de Ciencias Exactas
F. Hoffmann-La Roche AG
Siemens Healthineers AG
Olympus Corporation
Corporación Sysmex
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular


Desarrollos recientes de la industria
- Marzo de 2026: Guardant Health, Inc. puso a disposición de los médicos de todo el país su prueba de detección de cáncer colorrectal Shield Guardant, basada en análisis de sangre, gracias a una alianza con Quest Diagnostics. Esta colaboración permite a los profesionales sanitarios de Estados Unidos utilizar esta innovadora prueba de detección de cáncer colorrectal (CCR), aprovechando una de las redes de diagnóstico más grandes del país.
- Agosto de 2024: Un estudio publicado en MedRxiv informó que la prueba de detección de mt-sDNA detectó aproximadamente 98,000 525,000 casos de CCR e identificó a 10 XNUMX personas con lesiones precancerosas avanzadas durante un período de XNUMX años.
- Julio de 2024: La FDA aprobó la prueba de sangre Shield de Guardant Health para la detección primaria del cáncer colorrectal. La prueba alcanza una sensibilidad del 83 % para detectar el cáncer colorrectal en adultos mayores de 45 años con riesgo promedio.


Alcance y metodología
Según el alcance del informe, el cáncer colorrectal (CCR) también se conoce como cáncer de intestino o cáncer de colon. Es el desarrollo de cáncer en el colon o el recto. Las pruebas de detección del cáncer colorrectal (CCR) utilizan kits y diversos dispositivos médicos para diagnosticar el cáncer. El mercado de detección del cáncer colorrectal se segmenta por prueba de detección, tipo de producto, modo de oferta, usuario final y geografía. Por prueba de detección, el mercado se segmenta en pruebas basadas en heces, pruebas visuales, pruebas serológicas y de biopsia líquida, y otras pruebas de detección (endoscopia capsular, etc.). Por tipo de producto, el mercado se segmenta en kits de prueba y reactivos, analizadores y sistemas de imagen, software y algoritmos de IA, y servicios. Por modo de oferta, el mercado se segmenta en detección dirigida por médicos y pruebas domiciliarias directas al consumidor. Por usuario final, el mercado se segmenta en hospitales, centros quirúrgicos ambulatorios, laboratorios de diagnóstico independientes, entornos de atención domiciliaria y otros usuarios finales. Geográficamente, el mercado se segmenta en Norteamérica, Europa, Asia-Pacífico, Oriente Medio y África, y Sudamérica. El informe ofrece el tamaño del mercado y las previsiones en valor (miles de millones de dólares estadounidenses) para los segmentos mencionados.
Por prueba de detección
| Pruebas basadas en heces | Prueba inmunoquímica fecal (FIT) |
| Prueba de sangre oculta en heces basada en guayaco (gFOBT) | |
| Prueba de ADN en heces (sDNA) | |
| Pruebas visuales | Colonoscopia |
| Colonografía por tomografía computarizada (colonoscopia virtual) | |
| Sigmoidoscopia flexible | |
| Pruebas de serología y biopsia líquida | Análisis de sangre Septin9 |
| Paneles de microARN | |
| Otras pruebas de detección (cápsula endoscópica, etc.) |
Por tipo de producto
| Kits de prueba y reactivos |
| Analizadores y sistemas de imágenes |
| Software y algoritmos de IA |
| Servicios |
Por modo de ofrenda
| Evaluación dirigida por médicos |
| Pruebas domiciliarias directas al consumidor |
Por usuario final
| Hospitales |
| Centros Quirúrgicos Ambulatorios |
| Laboratorios de Diagnóstico Independientes |
| Configuración de atención domiciliaria |
| Otros usuarios finales |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por prueba de detección | Pruebas basadas en heces | Prueba inmunoquímica fecal (FIT) |
| Prueba de sangre oculta en heces basada en guayaco (gFOBT) | ||
| Prueba de ADN en heces (sDNA) | ||
| Pruebas visuales | Colonoscopia | |
| Colonografía por tomografía computarizada (colonoscopia virtual) | ||
| Sigmoidoscopia flexible | ||
| Pruebas de serología y biopsia líquida | Análisis de sangre Septin9 | |
| Paneles de microARN | ||
| Otras pruebas de detección (cápsula endoscópica, etc.) | ||
| Por tipo de producto | Kits de prueba y reactivos | |
| Analizadores y sistemas de imágenes | ||
| Software y algoritmos de IA | ||
| Servicios | ||
| Por modo de ofrenda | Evaluación dirigida por médicos | |
| Pruebas domiciliarias directas al consumidor | ||
| Por usuario final | Hospitales | |
| Centros Quirúrgicos Ambulatorios | ||
| Laboratorios de Diagnóstico Independientes | ||
| Configuración de atención domiciliaria | ||
| Otros usuarios finales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de pruebas de detección del cáncer colorrectal?
El tamaño del mercado de pruebas de detección del cáncer colorrectal alcanzará los 17.11 millones de dólares en 2026 y se prevé que crezca a una CAGR del 5.09 % hasta 2031.
¿Por qué se redujo la edad recomendada para la detección a 45 años?
La creciente incidencia de aparición temprana y los modelos que muestran ahorros de costos a largo plazo llevaron a las autoridades sanitarias de Estados Unidos y otros países a cambiar la elegibilidad a los 45 años, agregando alrededor de 19 millones de participantes potenciales en los Estados Unidos.
¿Qué tan precisas son las pruebas de sangre en comparación con la colonoscopia?
El análisis de sangre Shield de Guardant Health logró una sensibilidad del 83 % para detectar el cáncer colorrectal, mientras que la colonoscopia sigue siendo el estándar de oro con una mayor sensibilidad general pero una menor adherencia del paciente.
¿Qué segmento está creciendo más rápido en la detección del cáncer colorrectal?
Se proyecta que las pruebas domiciliarias directas al consumidor, en particular los kits de ADN de heces, registren una CAGR del 14.09 % entre 2026 y 2031, ya que los consumidores priorizan la comodidad y la privacidad.
¿Qué papel juega la IA en la colonoscopia hoy en día?
Los módulos de IA integrados en los sistemas de endoscopia ahora brindan una precisión de detección de pólipos en tiempo real de hasta el 96 %, lo que aumenta las tasas de detección de adenomas y respalda los objetivos de atención basados en el valor.
¿Cómo incentivan los pagadores las pruebas de detección preventiva?
Los modelos de reembolso basados en el valor recompensan a los sistemas de salud por evitar costos a largo plazo, lo que lleva a las aseguradoras a cubrir kits para el hogar y programas de extensión proactiva que aumentan la adherencia a las pruebas de detección.
Última actualización de la página:



