

Tamaño y participación en el mercado de hornos microondas comerciales
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
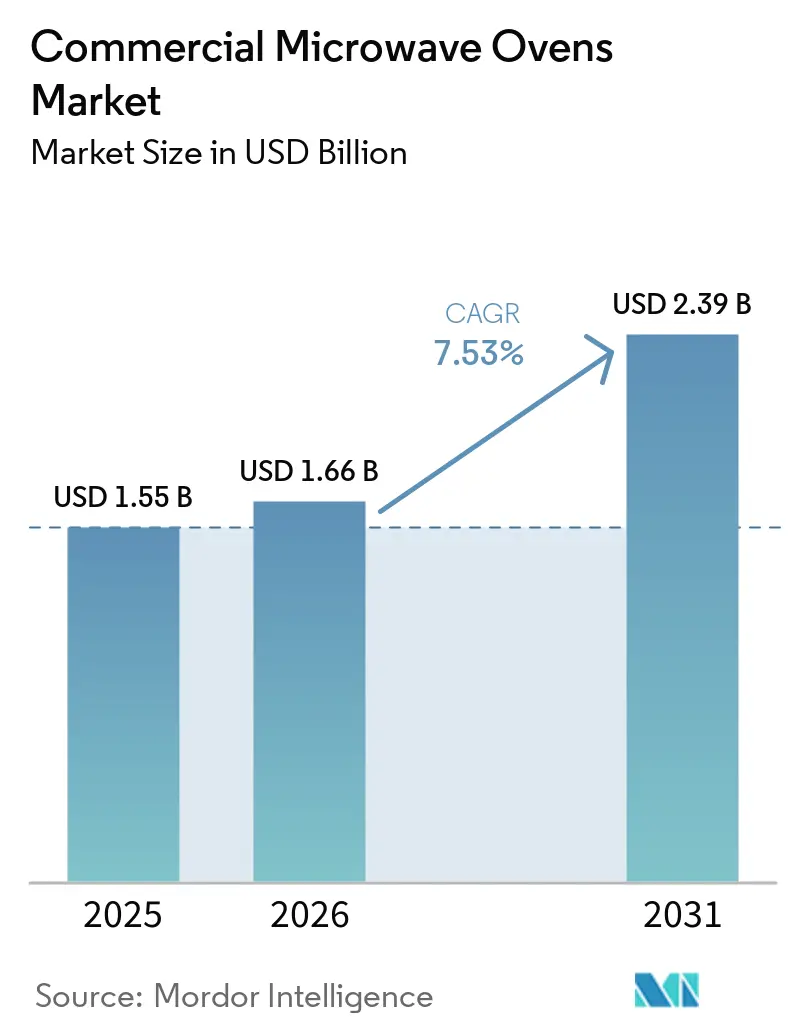
| Tamaño del mercado (2026) | USD 1.66 mil millones |
| Tamaño del mercado (2031) | USD 2.39 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.53% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
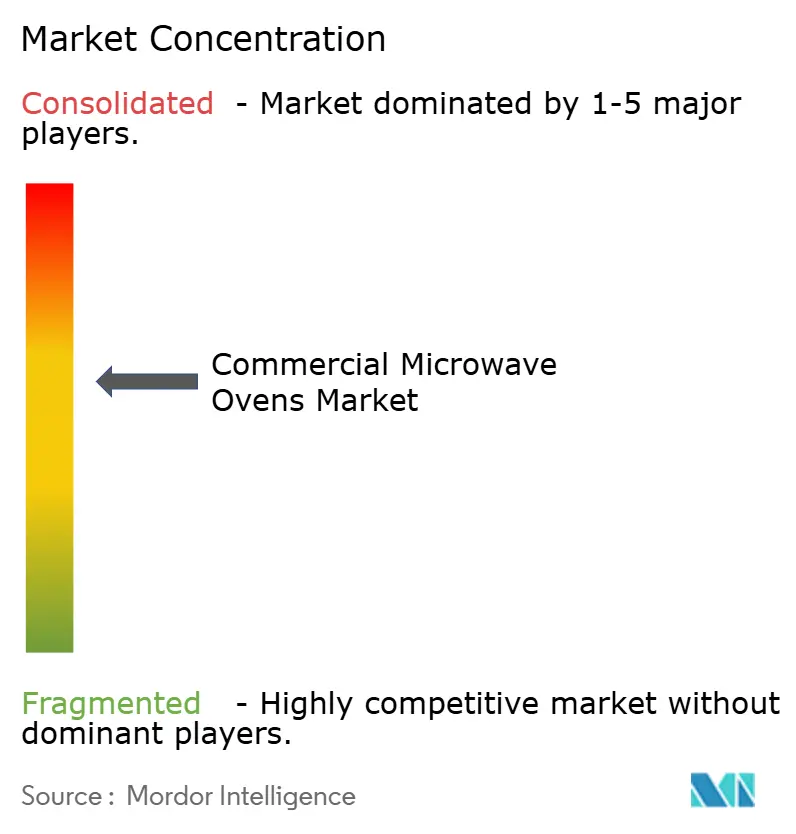
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de hornos microondas comerciales por Mordor Intelligence
Se espera que el tamaño del mercado de hornos microondas comerciales crezca de USD 1.56 millones en 2025 a USD 1.66 millones en 2026 y se pronostica que alcance los USD 2.39 millones para 2031 con una tasa de crecimiento anual compuesta (TCAC) del 7.53 % entre 2026 y 2031. Este perfil de crecimiento se alinea con los ciclos de modernización de las cocinas y la transición hacia equipos programables y conectados que reducen el tiempo de capacitación y estabilizan la calidad de la producción durante la escasez de mano de obra. Los operadores prefieren formatos de alta velocidad sin ventilación que permiten añadir comida caliente sin necesidad de modernizar la ventilación, lo que ayuda a maximizar el rendimiento en espacios reducidos. Los modelos de alta resistencia de más de 2 kilovatios han liderado las compras a corto plazo, mientras que las combinaciones de alta velocidad que integran microondas, convección e impacto se han convertido en la tecnología a tener en cuenta debido a la reducción de los tiempos de ciclo y la versatilidad del menú. Las cadenas de comida rápida siguen consolidando la demanda a medida que amplían la entrega y recogen formatos pesados que dependen de un recalentamiento constante y una rápida velocidad de servicio.
Conclusiones clave del informe
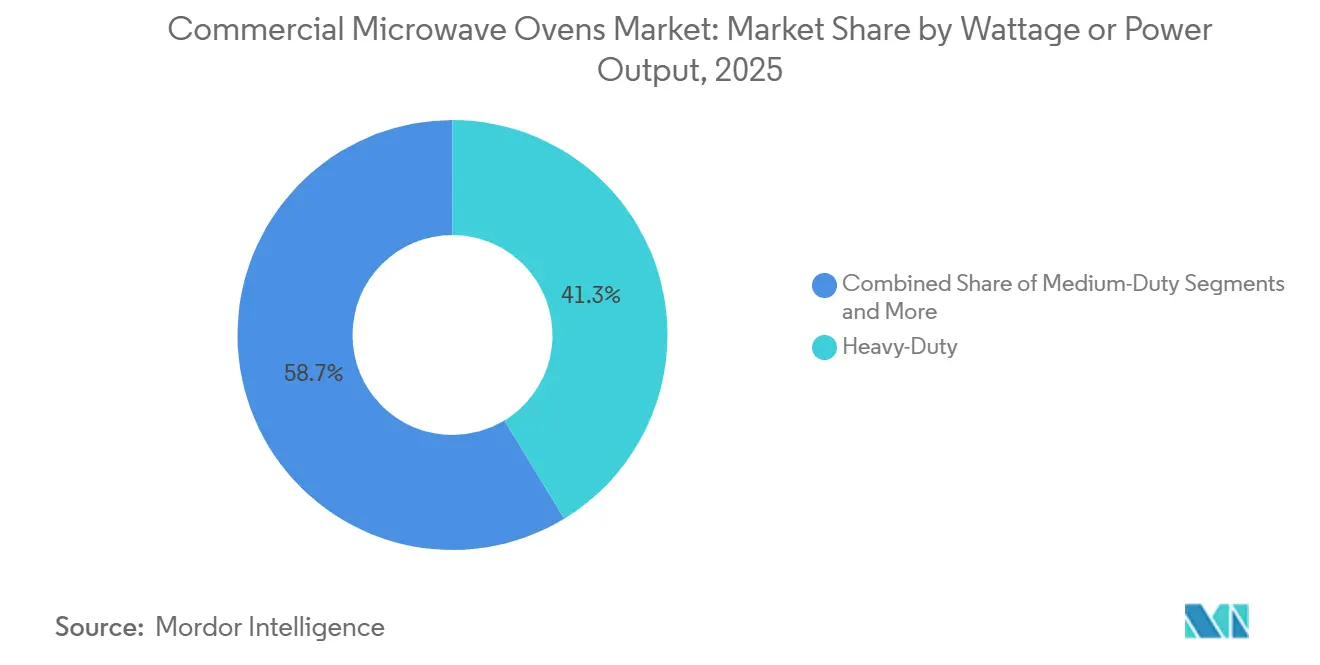
- En términos de potencia o salida de potencia, los modelos de alta resistencia de más de 2 kilovatios representaron el 41.26 % del tamaño del mercado de hornos microondas comerciales en 2025 y se espera que crezcan a un ritmo del 9.37 % anual hasta 2031.
- Por tipo de producto, las unidades de encimera o independientes lideraron con el 49.35 % de la participación de mercado de hornos microondas comerciales en 2025, mientras que se proyecta que los hornos de alta velocidad o combinados se expandirán a una CAGR del 11.72 % hasta 2031.
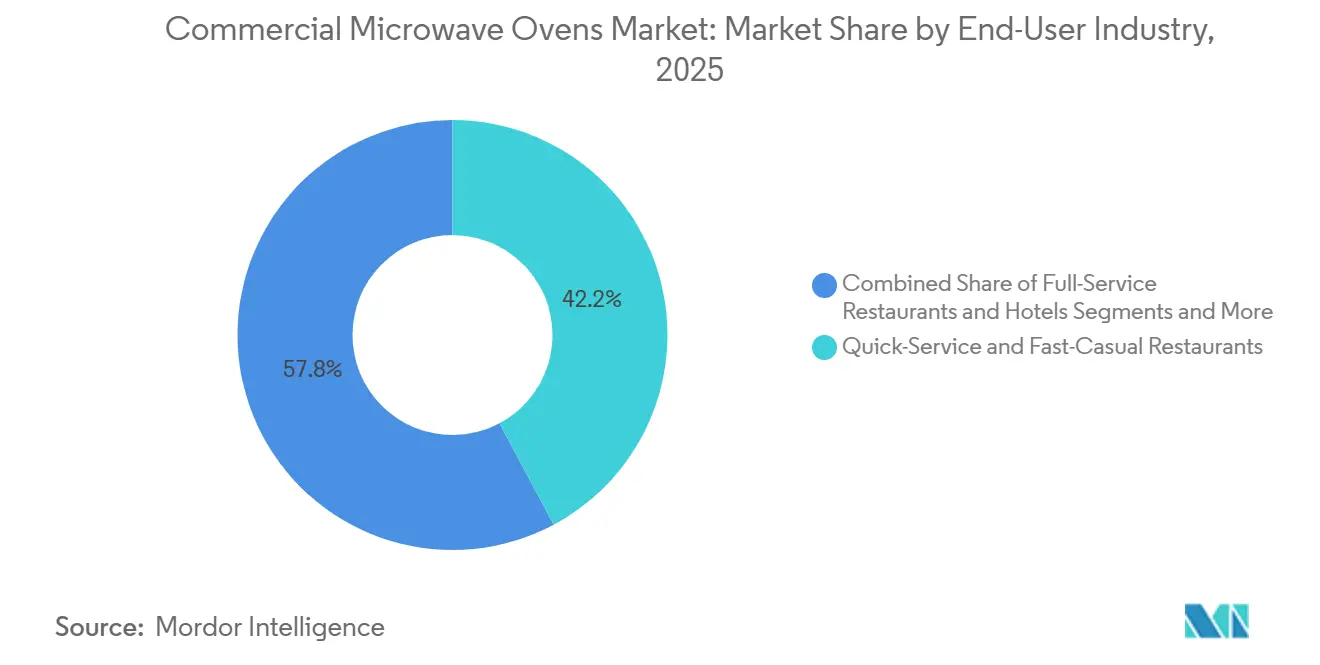
- Por sector de usuario final, los restaurantes de comida rápida representaron el 42.24% de la cuota de mercado de hornos microondas comerciales en 2025, y se prevé que las tiendas de conveniencia y los supermercados crezcan un 9.33% anual hasta 2031.
- Por canal de distribución, B2C o minorista capturó el 53.35% del mercado de hornos microondas comerciales en 2025, y se proyecta que B2B o ventas directas registren una CAGR del 10.24% hasta 2031.
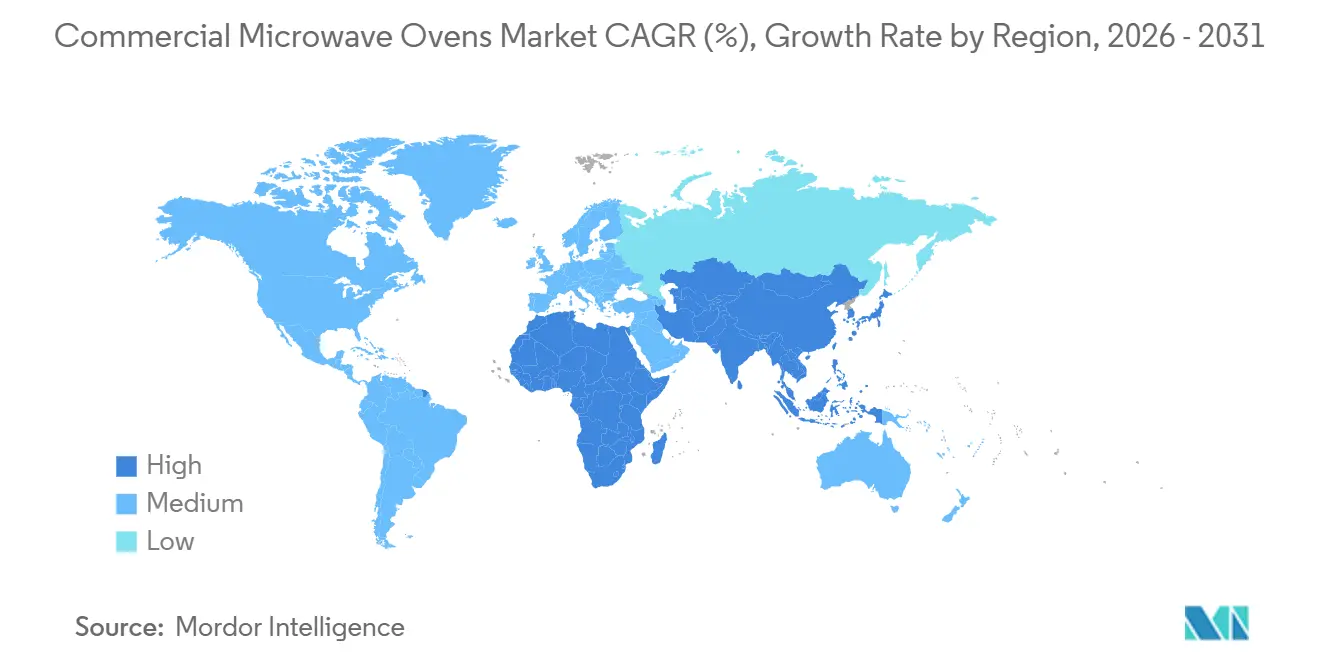
- Por geografía, América del Norte aseguró el 36.65% del mercado de hornos microondas comerciales en 2025, y se prevé que Asia-Pacífico registre una CAGR del 11.32% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de hornos microondas comerciales
Análisis del impacto de los impulsores
| Destornillador | ~ (%) Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los restaurantes de comida rápida se expanden y las cocinas de entrega de comidas prosperan | + 2.1% | Global, con ganancias tempranas en América del Norte, China e India | Mediano plazo (2-4 años) |
| Las tecnologías de magnetrón e inversor se vuelven más eficientes energéticamente | + 0.9% | Europa, áreas metropolitanas de EE. UU. con altos costos de servicios públicos, Japón | Largo plazo (≥ 4 años) |
| La automatización de cocinas aumenta debido a la escasez de mano de obra pos-COVID | + 1.8% | Núcleo de América del Norte, propagación a Europa Occidental | Corto plazo (≤ 2 años) |
| Los hornos programables se benefician de auditorías de seguridad alimentaria más estrictas | + 0.7% | América del Norte, UE | Mediano plazo (2-4 años) |
| Los hornos combinados de alta velocidad sin ventilación ganan popularidad | + 1.3% | Mercados urbanos a nivel mundial, especialmente aquellos con una superficie de menos de 1,000 pies cuadrados | Mediano plazo (2-4 años) |
| Los autodiagnósticos basados en IA reducen el tiempo de inactividad | + 0.6% | Primeros usuarios: Japón, Corea del Sur y cadenas de comida rápida de EE. UU. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los restaurantes de comida rápida se expanden y las cocinas de entrega de comidas prosperan
Los restaurantes de comida rápida en Estados Unidos continúan expandiéndose, impulsados por un crecimiento constante interanual y una sólida contribución económica general. Los patrones de pedidos se inclinan cada vez más hacia el consumo fuera del establecimiento, lo que aumenta las expectativas de un recalentamiento constante y un estricto control de tiempos durante las horas punta. Los operadores priorizan los ciclos de cocción programables que conservan la textura, eliminan los puntos fríos y mejoran la satisfacción con la entrega. Los formatos de hornos de cocción rápida y alta velocidad, que reducen drásticamente el tiempo de preparación sin comprometer la calidad, se adaptan bien a estas demandas operativas y ayudan a gestionar los aumentos repentinos de volumen asociados a los pedidos digitales. A medida que el mercado de hornos microondas comerciales prioriza la rápida implementación en regiones de alto crecimiento, los fabricantes con integración vertical que ofrecen sistemas con IA y plazos de entrega cortos están bien posicionados para impulsar la expansión de la cadena, especialmente donde el tamaño compacto y la eficiencia del rendimiento son cruciales.
Las tecnologías de magnetrón e inversor se vuelven más eficientes energéticamente
Los sistemas basados en inversores ofrecen un flujo de energía continuo en lugar del tradicional sistema de pulsaciones de encendido y apagado, lo que reduce el consumo de energía y permite obtener resultados repetibles para artículos sensibles que pueden quemarse durante los picos de demanda. Los operadores europeos que se enfrentan a altas tarifas eléctricas minoristas han acelerado el modelado de recuperación de la inversión y están favoreciendo las plataformas de inversores que, además, prolongan la vida útil de los componentes frente a los diseños tradicionales con pulsaciones. Las empresas consolidadas de electrónica que generan ingresos a partir de componentes adyacentes de alta eficiencia están destinando fondos a la I+D de inversores, y esta hoja de ruta está empezando a influir en las plataformas comerciales del sector. Los generadores de RF de estado sólido, que sustituyen a los magnetrones por módulos de potencia de semiconductores que ofrecen un control más preciso y un retardo de calentamiento nulo, siguen siendo de alta calidad debido a su mayor coste de capital, pero representan el siguiente paso en la cocina de precisión. A medida que el mercado de hornos microondas comerciales madura en regiones con alta demanda energética, la selección de tecnología se basa cada vez más en el coste total de propiedad en lugar de solo en el precio inicial, un cambio que se ve reforzado por los mandatos de eficiencia energética y los objetivos de ahorro durante el ciclo de vida. La información financiera corporativa también muestra cómo el crecimiento de las ganancias en las líneas de energía y semiconductores impulsa la innovación que puede filtrarse a las plataformas de cocina profesionales.
La automatización de cocinas aumenta debido a la escasez de mano de obra pos-COVID
Las tasas de vacantes laborales en restaurantes en Estados Unidos se mantuvieron cerca del 12% hasta 2024 y continuaron presionando las ratios de personal en 2025, lo que mantuvo la automatización en la hoja de ruta a corto plazo para muchas cadenas. Un gran porcentaje de restaurantes incorporó tecnología en 2024 y planea continuar en 2025, citando la necesidad de descualificar el trabajo de preparación y estandarizar la producción con rutinas sencillas. Los ciclos de cocción rápida programables reducen el tiempo de capacitación al almacenar pasos de varias etapas que cualquier miembro del personal puede ejecutar durante las horas punta, manteniendo una calidad constante. La participación del personal de sala se beneficia cuando las tareas repetitivas de cocina se convierten en rutinas automatizadas, lo que ayuda a mantener la velocidad del servicio en las horas punta. Los patrones de adopción sugieren que el mercado de hornos microondas comerciales seguirá integrando funciones como recetas en la nube y diagnósticos de servicio conectados que reducen la carga de soporte y estabilizan el tiempo de actividad en locales concurridos. Las comunicaciones del sector también destacan los proyectos piloto de robótica y otros proyectos de automatización que complementan los hornos conectados y ayudan a cubrir las carencias de personal sin sacrificar la seguridad ni el rendimiento.
Los hornos programables se benefician de auditorías de seguridad alimentaria más estrictas
Los auditores están aumentando el énfasis en los registros de cocina verificables digitalmente en lugares más grandes y dentro del servicio de catering institucional, lo que hace que el registro de datos HACCP integrado sea un requisito práctico. Los hornos microondas comerciales programables proporcionan perfiles de tiempo y temperatura etiquetados que eliminan la necesidad de registros en papel, y los paneles en la nube presentan el estado y el historial en tiempo real en todas las flotas. Las plataformas multimodo que combinan microondas con vapor y aire caliente admiten menús diversos al tiempo que capturan registros completos del ciclo de cocción que son fáciles de auditar. La agenda política también incluye el etiquetado de alimentos y medidas nutricionales con objetivos de publicación en 2026, lo que mantiene el cumplimiento en la agenda para los grandes operadores de múltiples sitios y sus socios de equipos. A medida que el mercado de hornos microondas comerciales se alinea con las auditorías basadas en datos, las plataformas conectadas que hacen que el cumplimiento sea automático proporcionan un retorno claro al reducir el riesgo y reducir las tareas de seguimiento manual [1] US Food and Drug Administration, “Foods Program Regulations Under Development”, US Food and Drug Administration, fda.gov . Las soluciones de conectividad de los líderes del sector, que incluyen informes de consumo energético y monitorización remota, ya son estándar en muchas instalaciones y siguen evolucionando para adaptarse a los nuevos requisitos de ciberseguridad e intercambio de datos en las distintas regiones.
Análisis del impacto de las restricciones
| Restricción | ~ (%) Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los costos de las materias primas, incluidos el acero y los semiconductores | -1.1% | Cadenas de suministro globales | Corto plazo (≤ 2 años) |
| La creciente competencia que plantean los hornos de convección de cocción rápida | -0.9% | Norteamérica, Europa | Mediano plazo (2-4 años) |
| Mayores preocupaciones sobre ciberseguridad asociadas con los modelos conectados al IoT | -0.4% | Segmentos empresariales en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Regulaciones inciertas en torno a las emisiones de radiofrecuencia en los mercados emergentes | -0.3% | Oriente Medio, África y mercados selectos del sudeste asiático | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de los costos de las materias primas, incluidos el acero y los semiconductores
La inflación de los costos de insumos en acero y componentes electrónicos influye en las cotizaciones y los plazos de entrega, lo que puede retrasar las compras planificadas en segmentos sensibles al valor. Los fabricantes han mitigado parcialmente la exposición mediante compras a gran escala, estrategias de multiabastecimiento y la estandarización del diseño para mejorar la intercambiabilidad de los componentes. Algunas cadenas responden ampliando los ciclos de reemplazo o priorizando las renovaciones, lo que redistribuye el flujo de pedidos hacia contratos de servicio y piezas. La visibilidad de los precios mejora con los acuerdos empresariales directos, pero los pequeños compradores independientes aún se enfrentan a cambios en los precios de lista y a la variabilidad de las entregas. El mercado de hornos microondas comerciales equilibra estos obstáculos priorizando el ahorro energético, las garantías de disponibilidad y las características de rendimiento que justifican la recuperación de la inversión con presupuestos de capital limitados, con funciones de conectividad y monitorización remota enmarcadas como palancas adicionales para evitar costes en los acuerdos de servicio. Las directrices de compra de las grandes cadenas ahora también ponderan los plazos de entrega de los proveedores y la disponibilidad de piezas al mismo nivel que las características principales para reducir el riesgo de interrupciones durante las temporadas de mayor demanda.
La creciente competencia que plantean los hornos de convección de cocción rápida
Las plataformas de cocción rápida por convección que dependen de aire de alta velocidad y controles de flujo de aire inteligentes compiten en niveles de velocidad similares, lo que puede ralentizar la adopción entre los operadores que prefieren minimizar el uso de microondas en entornos de atención al cliente. Estos sistemas promueven cualidades de dorado y crujiente y han cultivado la lealtad en panaderías y cafeterías donde la textura es un atributo central. Por lo tanto, el posicionamiento competitivo depende de la flexibilidad del ciclo, el tamaño y la carga eléctrica, y los diseños multimodo que incluyen microondas a menudo superan a la convección pura cuando la velocidad es la principal limitación. Los capacitadores de productos y los equipos culinarios diseñan pruebas piloto para mostrar la salida del ciclo lado a lado, lo que respalda las evaluaciones cara a cara en las especificaciones de la cadena. A medida que el mercado de hornos microondas comerciales presenta cada vez más diseños híbridos de alta velocidad, la superposición con la cocción rápida por convección se está convirtiendo en una carrera de características donde las entradas de microondas integradas inclinan los resultados cuando los segundos importan en las métricas de tiempo de cola [2] Merrychef Product Team, “Products,” Merrychef, merrychef.com . El trabajo continuo en materia de eficiencia energética y la gobernanza de recetas en la nube aportan una separación en los costes operativos y una estandarización, lo cual es importante en operaciones multisitio que dependen de actualizaciones centralizadas.
Análisis de segmento
Por potencia/potencia de salida: el dominio del trabajo pesado refleja las demandas de volumen
Los hornos microondas comerciales de alta potencia, superiores a 2.0 kilovatios, representaron el 41.26 % del mercado en 2025, lo que refleja las necesidades de los establecimientos con un alto volumen de ventas que requieren velocidad y consistencia durante las horas punta. Se proyecta que este segmento crezca un 9.37 % anual hasta 2031, impulsado por los modelos de autoservicio que deben mantener tiempos de espera inferiores a dos minutos y gestionar un menú más amplio. Los modelos de potencia media, de entre 1.2 y 2.0 kilovatios, son ideales para cafeterías y oficinas de volumen medio, donde las cargas máximas son predecibles y los presupuestos apuntan a diseños comerciales duraderos de gama baja. Los hornos de potencia ligera, inferiores a 1.2 kilovatios, se utilizan en locales compactos que priorizan el espacio reducido y los ciclos sencillos sobre el recalentamiento simultáneo de varios artículos. A medida que el mercado de hornos microondas comerciales se adapta al aumento de las ventas fuera del establecimiento, se están especificando niveles de potencia que se ajusten a los perfiles de aumentos repentinos de pedidos previstos, en lugar de a los arquetipos tradicionales de cocina.
Las estrategias de ingeniería siguen priorizando la densidad y uniformidad de potencia, con diseños de magnetrón doble que equilibran la velocidad y la cobertura de la cavidad para reducir los puntos fríos a niveles de potencia de alta potencia. Los lanzamientos de productos que impulsan un calentamiento más rápido y un flujo de aire más uniforme muestran cómo la categoría se está adentrando en el terreno de los hornos híbridos de alta velocidad, con un mejor tostado, preservando al mismo tiempo la velocidad del microondas. Un enfoque notable es la apilabilidad y la distancia vertical, que influyen en la cantidad de unidades que se pueden colocar en una línea sin comprometer la entrada de aire. La durabilidad de la plataforma y el diseño de refrigeración también siguen siendo fundamentales, ya que los ciclos de potencia más altos generan cargas térmicas que afectan la vida útil de los componentes durante largos horarios de apertura. Estas mejoras ayudan al mercado de hornos microondas comerciales a mantener su liderazgo en el sector de alta potencia a gran escala y a preservar la consistencia en las cadenas de cocinas, donde la estabilidad en las horas punta es fundamental.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de producto: La flexibilidad impulsa el liderazgo en mostradores, la innovación impulsa un ascenso a gran velocidad
Las unidades de encimera e independientes captaron el 49.35 % del mercado en 2025 gracias a su instalación plug-and-play y a su compatibilidad con diseños tradicionales que carecen de huecos empotrados. Se prevé que los hornos de alta velocidad o combinados que integran microondas, convección e impacto se expandan a una tasa de crecimiento anual compuesta (TCAC) del 11.72 % hasta 2031, lo que refleja la creciente demanda de ciclos más cortos y menús versátiles sin necesidad de modernizar las campanas extractoras. Los formatos empotrados conservan su lugar en las cocinas de servicio completo con renovaciones planificadas, pero los ciclos de decisión y la complejidad de la instalación ralentizan el aumento de la cuota de mercado en comparación con el crecimiento de las encimeras. El desarrollo de productos presenta cavidades más grandes dentro de marcos compactos para que quepan platos estándar y sartenes de media capacidad, lo que mejora el aprovechamiento por metro cuadrado. Esta variedad permite que el mercado de hornos microondas comerciales responda a las realidades de diseño de los restaurantes de comida rápida, los establecimientos de conveniencia y los comercios minoristas de pequeño formato.
La innovación en la categoría de hornos de mostrador se centra en diseños apilables de tamaño reducido que, a la vez, ofrecen altas velocidades de flujo de aire y flexibilidad multimodo. La conectividad y la gestión de recetas en la nube se están convirtiendo en requisitos estándar en las implementaciones multisitio, lo que reduce el tiempo de reentrenamiento y estabiliza los resultados en todos los turnos. Las cocinas de alta velocidad siguen mejorando la relación cavidad-espacio y los controles de ciclo para alcanzar los objetivos de velocidad para pizzas, sándwiches y productos horneados. Las comunicaciones con los proveedores destacan ciclos un 80 % más rápidos en comparación con los métodos convencionales, lo que favorece la máxima disponibilidad y eleva el límite de innovación en el menú en lugares con espacio limitado. Estos avances en diseño y software mantienen el impulso del mercado de hornos microondas comerciales en modelos de mostrador e híbridos que equilibran velocidad, calidad y espacio en espacios urbanos.
Por industria de usuario final: los restaurantes de servicio rápido lideran la participación, las tiendas de conveniencia avanzan rápidamente
Los restaurantes de comida rápida y casual representaron el 42.24 % de los ingresos por usuario final en 2025, impulsados por el crecimiento del número de unidades y la ampliación de los menús que requieren un recalentamiento preciso bajo presión. Se proyecta que las tiendas de conveniencia y de comestibles crecerán un 9.33 % anual hasta 2031, a medida que se expandan los programas de comida caliente para llevar y ayuden a rentabilizar el espacio infrautilizado en las franjas horarias de desayuno y almuerzo. Los restaurantes de servicio completo y los hoteles contribuyen a una demanda constante de reemplazo y continúan incorporando funciones de conectividad para centralizar el control y la gestión de registros. Los establecimientos institucionales como hospitales, escuelas y aeropuertos se inclinan por hornos compatibles con HACCP y paneles de control de flota que facilitan las auditorías y el cumplimiento de las políticas. El mercado de hornos microondas comerciales continúa consolidándose en torno a casos de uso que combinan ciclos rápidos con calidad repetible y perfiles de cocción documentados.
Las ventas fuera de las instalaciones ahora representan una mayor proporción de los ingresos. Los planificadores de cocinas responden con diseños de línea que distribuyen la carga entre múltiples hornos microondas o cavidades de alta velocidad para gestionar los aumentos repentinos de pedidos sin desbordamientos en las colas. El empaquetado y la coordinación de los ciclos también son importantes, ya que la retención de la temperatura y la textura impulsan la repetición de pedidos y una mayor adopción del menú. Estos factores hacen que el rendimiento del recalentamiento sea fundamental en la selección de equipos y aumentan la importancia de los ciclos programables que conservan el sabor y la estructura de los artículos. Por lo tanto, el mercado de hornos microondas comerciales está estrechamente vinculado a cómo las cadenas estandarizan los flujos de producción digital e integran los hornos conectados en sistemas de automatización más amplios.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: la amplitud del comercio minorista se une a la eficiencia directa
Las rutas B2C o minoristas, que incluyen tiendas multimarca, outlets de marcas exclusivas, plataformas en línea y otros puntos de venta, representaron el 53.35 % del tamaño del mercado de distribución en 2025 gracias a su amplia cobertura geográfica y a la venta cruzada de accesorios. Se proyecta que las ventas B2B o directas del fabricante registren una tasa de crecimiento anual compuesta (TCAC) del 10.24 % hasta 2031, a medida que las grandes cadenas negocian contratos de volumen que incluyen capacitación y niveles de servicio de soporte dedicados. Las tiendas multimarca facilitan comparaciones directas para compradores independientes, mientras que las salas de exhibición de las marcas aprovechan las demostraciones inmersivas que acortan los ciclos de decisión. Las ventas en línea siguen creciendo para artículos de bajo costo y de reposición, aunque los hornos de alto costo aún se benefician de consultas en vivo para la planificación de la instalación y las condiciones de financiamiento. Con más acuerdos empresariales que integran conectividad, gestión de recetas y paquetes de servicios, el mercado de hornos microondas comerciales está viendo cómo los canales directos adquieren un papel más importante en los programas de estandarización de la cadena.
El rendimiento del canal directo también refleja los centros de innovación de los fabricantes, que llevan a los especificadores a cocinas de prueba controladas para probar los platos del menú y recopilar datos de tiempos. La integración de la plataforma con paneles de control en la nube y portales de servicio se puede demostrar en estos entornos, lo que genera confianza entre los equipos de cocina central y las redes de franquiciados. El comercio minorista sigue desempeñando un papel fundamental para los operadores independientes que necesitan unidades de reemplazo inmediatas u opciones de gama baja con programabilidad básica. El descubrimiento digital a través de catálogos y configuradores en línea alimenta tanto las rutas directas como las minoristas y crea un comprador más informado antes de la consulta final. Este enfoque combinado permite que el mercado de hornos microondas comerciales atienda tanto a clientes empresariales como independientes sin mermar los beneficios que ofrecen la estandarización y el soporte contratado.
Análisis geográfico
North America Commercial Microwave Ovens Market
Norteamérica controló una participación de mercado del 36.65 % en 2025, gracias a una gran base instalada y a las dificultades laborales que mantuvieron la demanda de hornos programables que estabilizan la producción con menos personal cualificado. Las tasas de vacantes de la región se mantuvieron cerca del 12 % durante 2024 y 2025, lo que se alineó con los planes de inversión en automatización y equipos conectados que reducen el tiempo de capacitación y mejoran la consistencia. Las tiendas urbanas se benefician de diseños de alta velocidad sin ventilación que eliminan los costos de las campanas extractoras y permiten menús calientes en sitios de menos de 1,000 metros cuadrados, especialmente en corredores minoristas densos. Las cadenas canadienses continúan adoptando equipos con IoT para optimizar la gobernanza multisitio con recetas en la nube y paneles de servicio. La coordinación del suministro transfronterizo en el marco del T-MEC respalda el flujo de componentes, mientras que las negociaciones arancelarias desde principios de 2025 han aumentado el énfasis en la diversificación de proveedores para gestionar la exposición en ensambles complejos.
APAC Commercial Microwave Ovens Market
Se prevé que Asia-Pacífico crezca a una CAGR del 11.32 % entre 2026 y 2031, impulsada por la creciente penetración de las cadenas y la inversión en equipos automatizados compactos para tiendas de formato pequeño. El crecimiento de China en formatos de servicio limitado y la capacidad de los fabricantes regionales para acortar los plazos de entrega respaldan implementaciones más rápidas en ciudades de segundo nivel y más allá. La expansión de la India en establecimientos de servicio rápido hasta 2026 eleva la demanda de hornos robustos de mostrador y de alta velocidad que funcionan con redes variables, y las redes de franquicias están incorporando requisitos de recetas en la nube en las especificaciones para coordinar los menús en todas las regiones. Japón y Corea del Sur siguen liderando el diagnóstico conectado y la gestión remota de recetas, lo que acorta los ciclos de soporte y hace que la optimización entre sitios sea más práctica. El mercado de hornos microondas comerciales se beneficia de las huellas de producción integradas verticalmente que pueden enviar unidades habilitadas para IA con plazos de entrega cortos a las cadenas de tiendas del sudeste asiático.
EMEA and South America Commercial Microwave Ovens Market
El tamaño del mercado europeo se ve determinado por las medidas de ecodiseño y las prioridades energéticas que impulsan a los operadores hacia plataformas de inversores eficientes y la supervisión conectada de sus flotas. La agenda de ecodiseño de la Unión Europea para pequeños electrodomésticos incluye expectativas de consumo de energía en reposo más estrictas para 2026, en consonancia con los esfuerzos de los operadores por reducir las facturas de electricidad con el aumento de las tarifas minoristas en varios Estados miembros. El carbono del ciclo de vida y el coste total de propiedad se incluyen en las evaluaciones, y listados como Energy Star y la Lista de Tecnología Energética del Reino Unido siguen siendo indicadores útiles en los procesos de selección de productos. Las plataformas combinadas y de alta velocidad con capacidad de red, que cumplen con la Directiva de Equipos Radioeléctricos de la UE, ayudan a reducir las dificultades de adquisición para los compradores empresariales con estrictos estándares de ciberseguridad. Fuera de Europa, los centros de demanda sudamericanos en Brasil, Argentina, Chile y Perú modernizan sus equipos antiguos en el sector de la restauración urbana, y Oriente Medio y África continúan beneficiándose del crecimiento de la hostelería en los países del Consejo de Cooperación del Golfo, con hoteles y destinos turísticos de alta gama que cumplen con los estándares internacionales. El mercado de hornos microondas comerciales en estas regiones prioriza la durabilidad, la reparabilidad y la documentación de cumplimiento para atender a compradores multinacionales y trabajar dentro de los ecosistemas de servicio locales.
Panorama regulatorio
Los requisitos reglamentarios para hornos microondas comerciales se basan en el cumplimiento de las normas de seguridad radiológica y eléctrica. En Estados Unidos, los productos deben cumplir con los estándares de rendimiento de la FDA para equipos de microondas y emisores de radiofrecuencia (RF) según 21 CFR 1030.10, incluyendo los límites de fuga de RF y los enclavamientos de seguridad obligatorios. Las pruebas de seguridad y conformidad del producto también se estructuran en torno a estándares importantes como UL 923 en Estados Unidos e IEC 60335-2-90:2024 a nivel internacional para hornos microondas comerciales, lo que influye en cómo los fabricantes de equipos originales (OEM) validan los diseños y documentan el cumplimiento para las ventas en varios países.
Los requisitos relacionados con el consumo de energía varían según la jurisdicción, lo que influye en la planificación de modelos conectados y de alta velocidad para grandes flotas. En Canadá, Recursos Naturales de Canadá (NRCan) endureció los límites de potencia en modo de espera para hornos microondas, estableciendo un límite de 0.6 W para las unidades fabricadas a partir del 22 de junio de 2026. En Estados Unidos, el Departamento de Energía publicó una propuesta de norma el 16 de mayo de 2025 para derogar las normas de conservación de energía para hornos microondas, lo que aumenta la incertidumbre en torno a las pruebas y los procedimientos de cumplimiento de la normativa energética federal, incluso cuando los operadores siguen priorizando el coste total de propiedad y las características de eficiencia durante la adquisición.
Análisis de la cadena de valor
La cadena de valor comienza con el abastecimiento global de acero inoxidable y componentes eléctricos y electrónicos, incluidos magnetrones o módulos RF de estado sólido emergentes, inversores, fuentes de alimentación, controladores, guías de onda, cavidades y conjuntos de puertas y enclavamientos. A continuación, se lleva a cabo la ingeniería del fabricante de equipos originales (OEM), junto con la certificación y las pruebas conforme a los requisitos de seguridad y emisiones aplicables, y finalmente el ensamblaje. Los propietarios de marcas y los OEM, como ACP, Inc. (Ali Group) y Electrolux Professional, dependen de redes de fabricación y servicio distribuidas, y los productos se canalizan a través de distribuidores principales, distribuidores regionales y programas empresariales directos que incluyen orientación para la instalación, capacitación y acuerdos de servicio, especialmente para hornos de alta velocidad y combinados implementados en cadenas de múltiples ubicaciones.
Las condiciones logísticas y comerciales influyen cada vez más en los costos de entrega y los plazos de entrega, especialmente para los controles y subconjuntos de acero inoxidable de origen global. La volatilidad del flete y el tránsito, vinculada a los principales puntos críticos, se ha citado como una variable operativa para las exportaciones de equipos de cocina, y los cambios en las tarifas, como el aumento del 18 % en la tarifa de tránsito de la Autoridad del Canal de Suez, vigente a partir del 15 de julio de 2026, ilustran por qué los importadores y los fabricantes de equipos originales (OEM) revisan sus opciones de abastecimiento, reservas de inventario y ensamblaje regional. En la fase posterior de la cadena de suministro, las organizaciones de servicio y la distribución de piezas, incluidos magnetrones e inversores, conjuntos de puertas, placas y filtros, afectan el tiempo de actividad y el costo total de propiedad, lo que hace que la disponibilidad de piezas y la cobertura de técnicos sean fundamentales para cumplir con las especificaciones de la cadena de suministro.
Panorama competitivo
El mercado de hornos microondas comerciales está moderadamente concentrado, con las cinco principales empresas controlando aproximadamente la mitad de la cuota de mercado global, lo que deja oportunidades para especialistas centrados en tecnologías específicas o necesidades de uso final. Panasonic, Midea Group con Galanz, Sharp, la cartera de Ali Group, que incluye Merrychef y Amana Commercial, y Whirlpool, conforman los principales actores globales, respaldados por una fabricación a gran escala y un sólido reconocimiento de marca. Samsung y LG extienden su experiencia en electrodomésticos conectados a las cocinas profesionales mediante la integración de cámaras, lógica de cocción basada en IA y conectividad Wi-Fi para lograr la consistencia de las recetas en toda la cadena. Middleby Corporation continúa desarrollando sus líneas de hornos de alta velocidad TurboChef y Merrychef dentro de un ecosistema más amplio de servicios de alimentación comerciales centrado en la velocidad, el tiempo de funcionamiento y la integración de sistemas. Competidores multimodo como Rational refuerzan la demanda de hornos que combinan microondas, vapor y aire caliente, lo que atrae a los operadores que buscan multifuncionalidad en un espacio compacto.
Las iniciativas estratégicas en todo el sector se centran en la integración vertical, las plataformas de servicios conectados y una expansión más rápida en los mercados de Asia-Pacífico. Middleby anunció planes para escindir su segmento de procesamiento de alimentos y convertirlo en una empresa pública independiente para 2026, lo que permitirá a su división de servicios de alimentación comercial realizar adquisiciones con una estructura de capital más centrada. La plataforma de servicios de alimentación comercial de la compañía generó 2.38 millones de dólares en ingresos en 2024, con márgenes de EBITDA ajustados superiores al 27%, lo que refleja un sólido rendimiento en hornos de alta velocidad y servicios conectados. Panasonic destacó su resiliencia financiera en 2025, al tiempo que expandió sus alianzas en torno a asistentes de cocina con IA que ayudan a estandarizar la producción en las cadenas de restaurantes. Samsung también presentó sistemas de cámaras con IA que reconocen automáticamente los alimentos y optimizan la configuración, reduciendo los requisitos de capacitación y simplificando los flujos de trabajo en la cocina.
La escala de fabricación y el acceso a componentes se utilizan cada vez más para acortar los plazos de entrega y estabilizar las cadenas de suministro. Midea invirtió 8.8 millones de RMB (1.21 millones de USD) en I+D durante el primer semestre de 2025 y alcanzó los 43 millones de RMB (5.89 millones de USD) en tres años, al tiempo que expandió la fabricación en el extranjero para mejorar la capacidad de respuesta regional y reducir el riesgo logístico [3] Midea Global Communications, “Midea Wins Forbes China Flagship Brand Again,” Midea Group, midea.com . Whirlpool comprometió 300 millones de USD a las instalaciones de EE. UU. en 2025 para mejorar la automatización, la eficiencia energética y la producción nacional de electrodomésticos conectados [4] Whirlpool Investor Relations, “Q3 2025 Earnings Presentation,” Whirlpool Corporation, whirlpoolcorporation.com . Alto-Shaam presentó nuevos hornos de nutrición escolar y celebró un aniversario importante con modelos combinados con certificación Energy Star diseñados para la fiabilidad y eficiencia institucional. En todo el sector, los proveedores están reforzando la documentación sobre ciberseguridad para cumplir con los requisitos cambiantes de la UE, mientras que la tecnología de radiofrecuencia de estado sólido sigue siendo una opción de alta gama, pero prometedora, para lograr un control energético más preciso en las futuras plataformas conectadas.
Líderes de la industria de hornos microondas comerciales
-
Panasonic Corporation
-
Grupo Midea (Galanz)
-
Sharp Corporation
-
Grupo Ali (Amana / Menumaster)
-
Whirlpool Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: EnWave Corporation firmó un acuerdo de licencia comercial exclusivo con pago de regalías con The Dry Hub en Egipto, vinculado a la adquisición de una máquina de secado por vacío de energía radiante (REV) de 10 kW para operaciones comerciales. Este acuerdo amplía la capacidad de procesamiento industrial mediante microondas a través de un modelo de licencia, lo que demuestra cómo las plataformas de energía de microondas se están comercializando más allá de los hornos tradicionales para servicios de alimentos.
- Diciembre de 2025: Sharp Electronics of Canada amplió su presencia en el mercado canadiense de microondas comerciales al nombrar a The Riccio Group (Oakville, Ontario) como distribuidor autorizado, lo que facilita una mayor disponibilidad de unidades TwinTouch de servicio mediano y pesado. El fortalecimiento de la distribución regional mejora el acceso, la cobertura del servicio y el soporte técnico para los compradores del sector de la restauración que estandarizan sus equipos en múltiples establecimientos.
- Febrero de 2024: Panasonic renovó su línea de microondas profesionales en los principales canales de servicios de alimentación, haciendo hincapié en el control mediante tecnología inverter y una mayor programabilidad para obtener resultados consistentes. Estas actualizaciones reforzaron la tendencia hacia un calentamiento preciso y operaciones simplificadas, en consonancia con los requisitos de la cadena de suministro en cuanto a procesos estandarizados y menor tiempo de capacitación.
Alcance y metodología
Los hornos microondas son dispositivos electrónicos que utilizan ondas electromagnéticas para cocinar y calentar alimentos y bebidas en un corto período de tiempo. Las ondas electromagnéticas o microondas irradian calor en forma de energía de microondas. Esta energía está expuesta a las moléculas de agua presentes en los productos alimenticios. El mercado de hornos microondas comerciales está segmentado por tipo de producto (hornos microondas comerciales de servicio pesado, hornos microondas comerciales de servicio mediano y hornos microondas comerciales de uso liviano), tipo de capacidad del producto (tipo de menos de 1 pie cúbico, de 1 a 1.9 pies cúbicos). tipo y tipo de más de 2 pies cúbicos), aplicación (industria de servicios de alimentos, industria alimentaria y otras aplicaciones), función de control (controles de botón y controles de dial), canal de distribución (tiendas multimarca, tiendas especializadas, tiendas en línea y otros tipos de distribución). canales) y geografía (América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África). El informe ofrece los tamaños de mercado y pronósticos por valor (en USD) para todos los segmentos anteriores.
| Trabajo ligero (menos de 1.2 kW) |
| Servicio medio (1.2–2.0 kW) |
| Servicio pesado (más de 2.0 kW) |
| Encimera / Independiente |
| Integrado/sobre la estufa |
| Alta velocidad / Combinación |
| Restaurantes de servicio rápido e informales |
| Restaurantes y hoteles de servicio completo |
| Tiendas de conveniencia y comestibles |
| Catering institucional (hospitales, escuelas, aeropuertos) |
| B2C/minorista | Tiendas multimarca |
| Puntos de venta de marcas exclusivas | |
| Online | |
| Otros Canales de Distribución | |
| B2B/Directamente de los Fabricantes |
| Norteamérica | Canada |
| Estados Unidos | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam, Filipinas) | |
| Resto de Asia-Pacífico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| El resto de Europa | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por potencia/potencia de salida | Trabajo ligero (menos de 1.2 kW) | |
| Servicio medio (1.2–2.0 kW) | ||
| Servicio pesado (más de 2.0 kW) | ||
| Por tipo de producto | Encimera / Independiente | |
| Integrado/sobre la estufa | ||
| Alta velocidad / Combinación | ||
| Por industria del usuario final | Restaurantes de servicio rápido e informales | |
| Restaurantes y hoteles de servicio completo | ||
| Tiendas de conveniencia y comestibles | ||
| Catering institucional (hospitales, escuelas, aeropuertos) | ||
| Por canal de distribución | B2C/minorista | Tiendas multimarca |
| Puntos de venta de marcas exclusivas | ||
| Online | ||
| Otros Canales de Distribución | ||
| B2B/Directamente de los Fabricantes | ||
| Por geografía | Norteamérica | Canada |
| Estados Unidos | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam, Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| El resto de Europa | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas del mercado de hornos microondas comerciales hasta 2031?
El tamaño del mercado de hornos microondas comerciales es de USD 1.66 mil millones en 2026 y se proyecta que alcance los USD 2.39 mil millones para 2031 con una CAGR del 7.53 %, lo que refleja una demanda sostenida de formatos de alta velocidad programables y sin ventilación en servicios de alimentos de múltiples sitios.
¿Qué tipos de productos están creciendo más rápidamente en los hornos microondas comerciales?
Se proyecta que los hornos de alta velocidad o combinados que integran microondas, convección e impacto se expandirán a un 11.72 % anual hasta 2031, a medida que los operadores buscan reducciones en el tiempo de ciclo y versatilidad del menú sin campanas extractoras.
¿Qué usuarios finales representan la mayor demanda de hornos microondas comerciales?
Los restaurantes de servicio rápido lideraron con una participación del 42.24 % en 2025 debido a sus altas necesidades de rendimiento, mientras que las tiendas de conveniencia y de comestibles son las que crecen más rápido con una CAGR del 9.33 % a medida que se expande la comida caliente para llevar.
¿Qué región lidera y cuál crecerá más rápido en hornos microondas comerciales?
América del Norte lideró con una participación del 36.65 % en 2025, mientras que se pronostica que Asia-Pacífico será la región con el crecimiento más rápido, con una CAGR del 11.32 % entre 2026 y 2031, gracias a la implementación de cadenas y formatos compactos y automatizados.
¿Qué clase de potencia domina el panorama de los hornos microondas comerciales?
Los hornos de servicio pesado de más de 2.0 kilovatios representaron el 41.26 % de los ingresos en 2025 y se proyecta que crecerán a un 9.37 % anual hasta 2031, a medida que los formatos de autoservicio y entrega a domicilio se concentran en la velocidad y la consistencia.
¿Cómo influye la conectividad en las decisiones de compra de hornos microondas comerciales?
Los compradores están priorizando los hornos con Wi-Fi, gestión de recetas en la nube y mantenimiento predictivo, ya que estas características reducen el tiempo de capacitación, mejoran el cumplimiento y recortan el tiempo de inactividad no planificado en grandes flotas.


