

Tamaño y participación del mercado de procesamiento de eventos complejos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
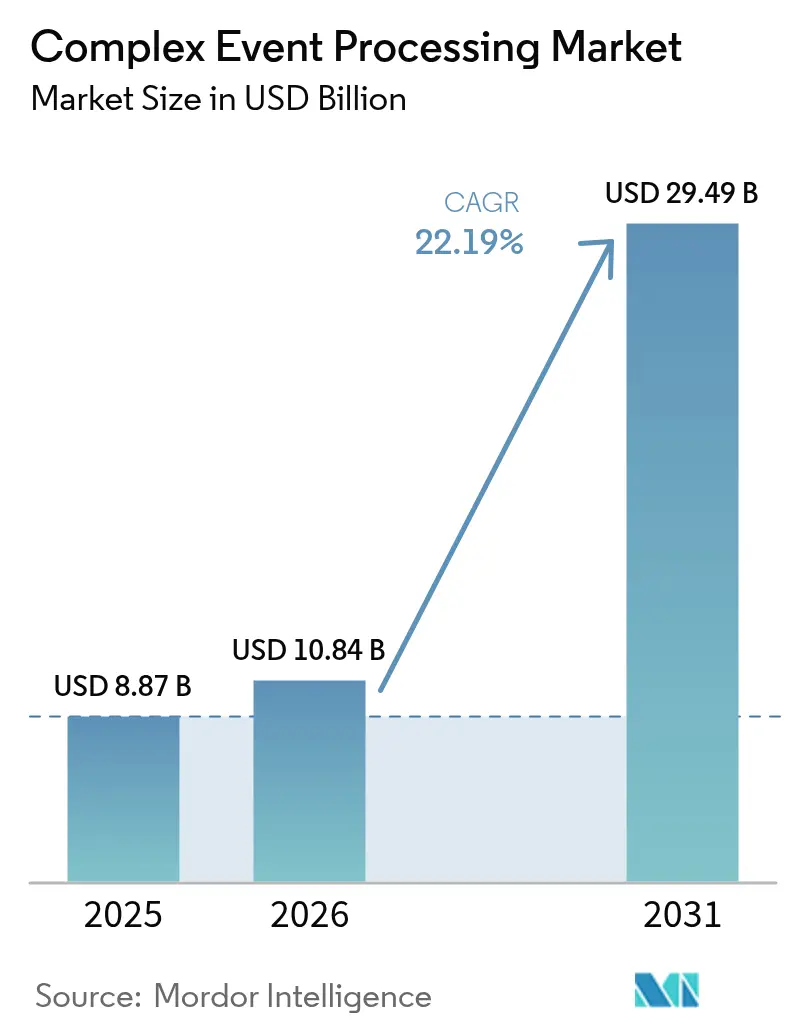
| Tamaño del mercado (2026) | USD 10.84 mil millones |
| Tamaño del mercado (2031) | USD 29.49 mil millones |
| Tasa de crecimiento (2026 - 2031) | 22.19% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
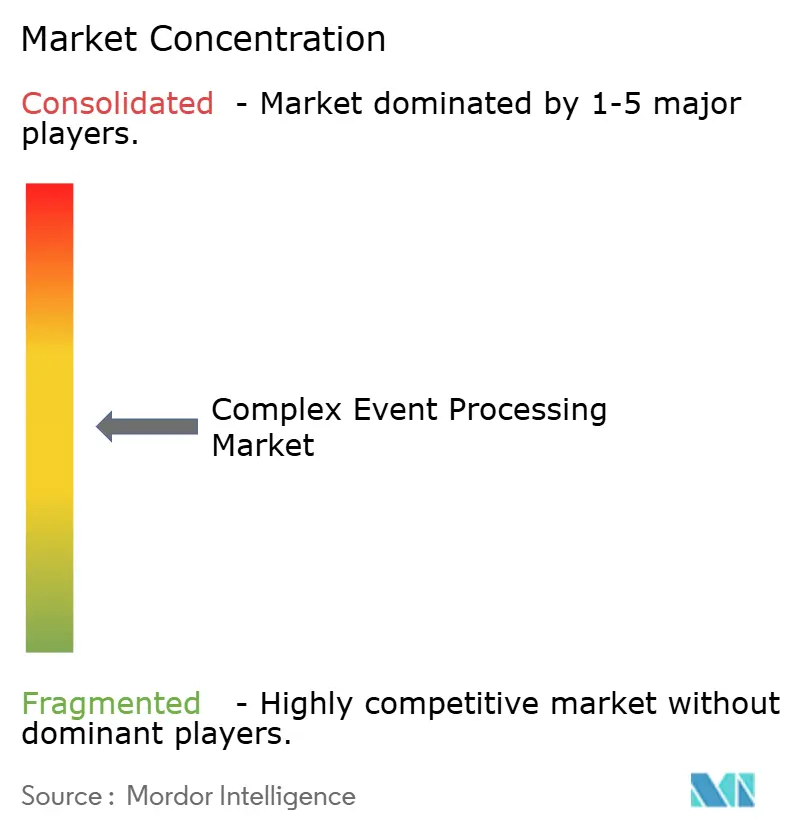
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de procesamiento de eventos complejos por Mordor Intelligence
Se espera que el tamaño del mercado de procesamiento de eventos complejos crezca de USD 8.87 mil millones en 2025 a USD 10.84 mil millones en 2026 y se prevé que alcance USD 29.49 mil millones para 2031 con un CAGR del 22.19% durante 2026-2031. Las empresas están acelerando las inversiones para pasar de informes por lotes a inteligencia de sub-milisegundos que detecta fraudes, optimiza cadenas de suministro y explota oportunidades de arbitraje fugaces antes de que los competidores reaccionen. Los proveedores de nube que integran Apache Kafka, Apache Flink y motores propietarios dentro de ofertas de plataforma como servicio (PaaS) capturaron una participación del 56.27% en 2024, lo que destaca cómo los contratos de infraestructura empaquetada influyen en las decisiones de compra hacia los hiperescaladores. Los servicios generaron el 36.71% de los ingresos de 2024 y se espera que crezcan más rápido, un 23.44% hasta 2030, ya que las habilidades de integración, en lugar de las licencias de software, siguen siendo el principal rubro de gasto. Actualmente, las operadoras de telecomunicaciones, los bancos y los fabricantes enrutan millones de eventos de sensores, transacciones y sondeos de red por segundo a través de canales de baja latencia, mientras que las estrictas normas de residencia de datos impulsan a las industrias reguladas hacia modelos híbridos que sincronizan clústeres locales con análisis en la nube. La presión competitiva sigue siendo intensa, ya que los proveedores de hiperescala reducen los precios frente a los proveedores especializados, pero aún existen oportunidades en los sectores de energía, defensa y farmacéutico que no pueden migrar completamente a la infraestructura de nube pública.
Conclusiones clave del informe
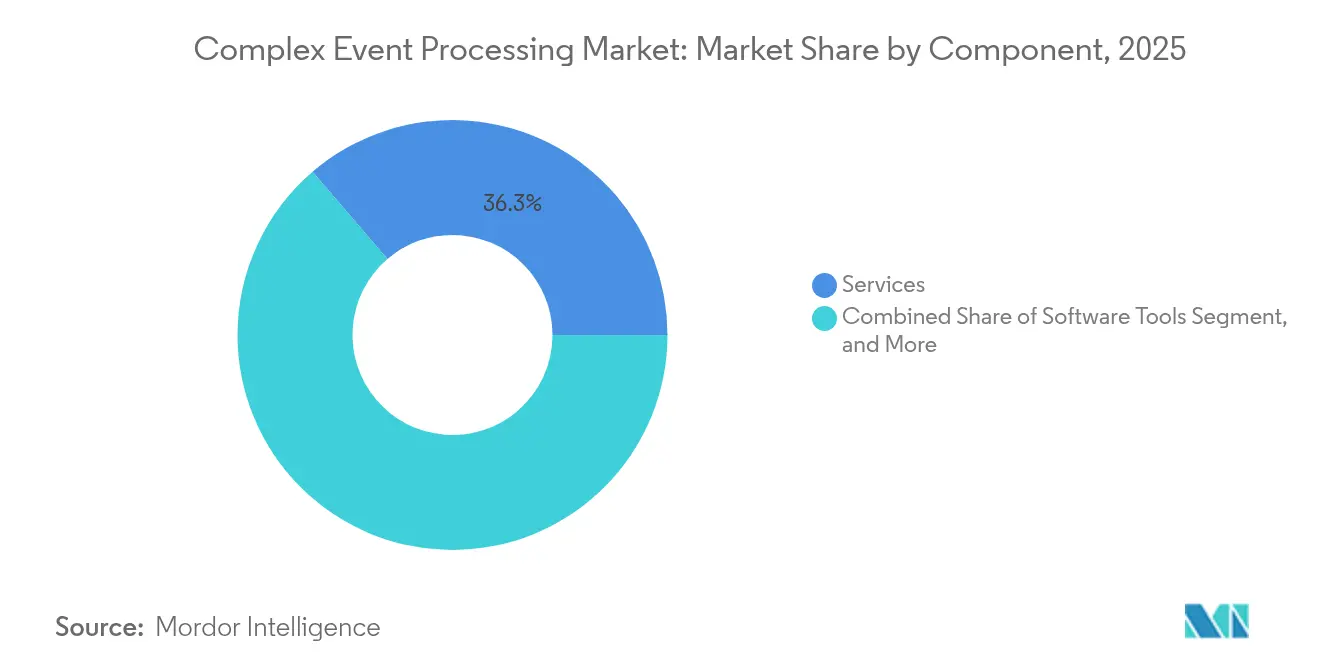
- Por componente, los servicios representaron el 36.28 % de la participación de mercado en el procesamiento de eventos complejos en 2025 y se prevé que se expandan a una CAGR del 23.08 % hasta 2031.
- Por modo de implementación, la nube representó el 55.62 % de la participación de mercado en el procesamiento de eventos complejos en 2025, mientras que se prevé que las implementaciones híbridas registren la CAGR más alta del 23.10 % entre 2026 y 2031.
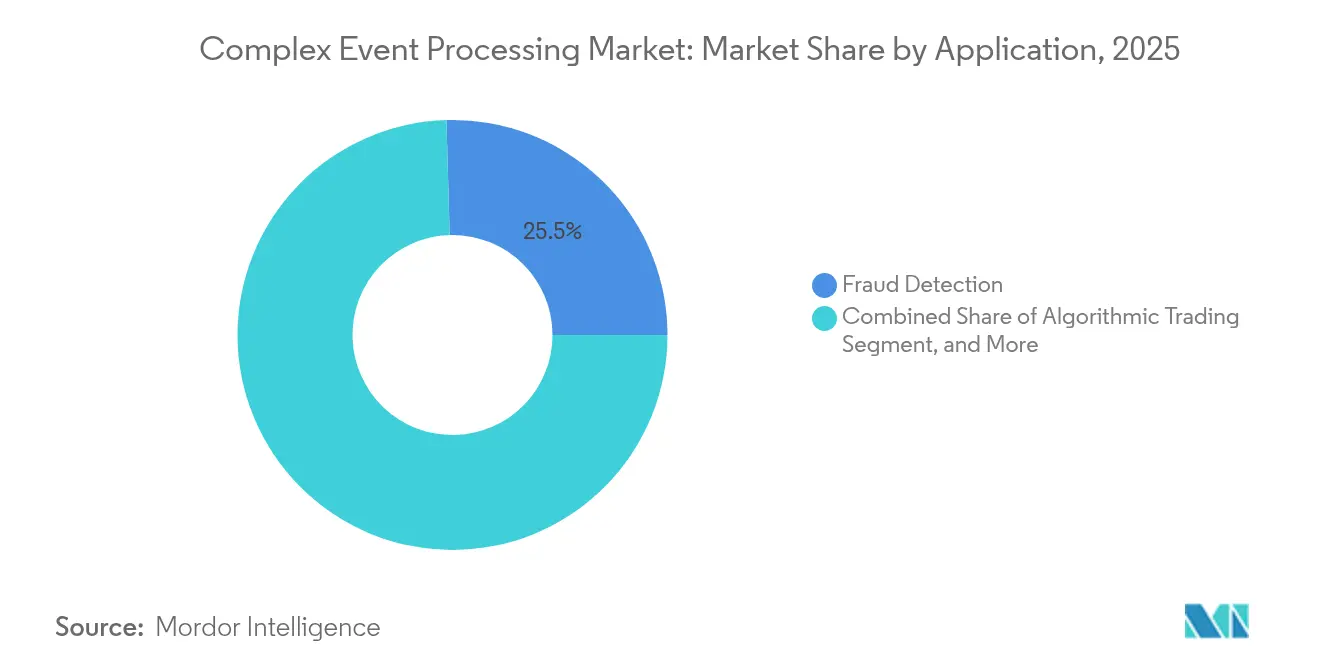
- Por aplicación, la detección de fraude lideró con una participación del 25.45 % del tamaño del mercado de procesamiento de eventos complejos en 2025, mientras que se proyecta que el mantenimiento predictivo registre una CAGR del 23.52 % hasta 2031.
- Por sector industrial vertical, las telecomunicaciones capturaron el 27.45 % de la participación de mercado en el procesamiento de eventos complejos en 2025, y la atención médica representa el sector vertical de más rápido crecimiento con una CAGR del 22.96 % durante el período de pronóstico.
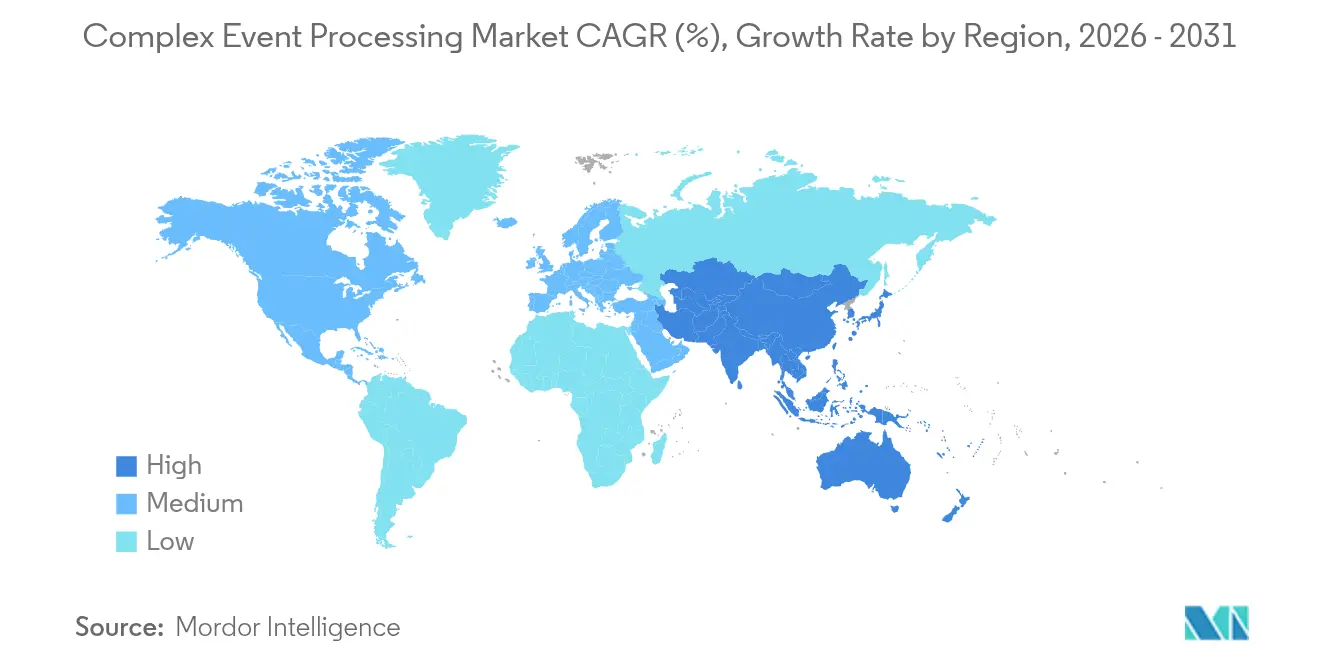
- Por geografía, América del Norte controló una participación de mercado del 37.62 % en el procesamiento de eventos complejos en 2025, aunque Asia Pacífico está en camino de tener la expansión más rápida, con una CAGR del 23.48 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de procesamiento de eventos complejos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente adopción de arquitecturas de microservicios basadas en eventos | + 4.2% | Global con foco en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento del volumen de datos generados por el IoT en entornos industriales | + 4.8% | Núcleo de Asia-Pacífico con repercusiones en los centros manufactureros de EE. UU. | Largo plazo (≥4 años) |
| Integración de IA y ML para análisis predictivo en tiempo real | + 5.1% | Global liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de los requisitos de detección instantánea de fraude en BFSI | + 3.9% | Centros financieros en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤2 años) |
| Expansión de la computación de borde para el procesamiento de latencia ultrabaja | + 3.6% | Manufactura en Asia-Pacífico, telecomunicaciones en América del Norte | Mediano plazo (2-4 años) |
| Entradas de capital de riesgo en empresas emergentes dedicadas exclusivamente al procesamiento de flujos de datos | + 1.2% | Ecosistemas de riesgo de América del Norte y Europa | Corto plazo (≤2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente adopción de arquitecturas de microservicios basadas en eventos
Las empresas que descomponen monolitos en cargas de trabajo en contenedores observan que las llamadas REST síncronas propagan latencia y fallas en cascada. Publicar eventos en registros persistentes permite que los servicios posteriores reproduzcan los datos perdidos después de la recuperación, reduciendo el tiempo medio de recuperación y aumentando la resiliencia. Goldman Sachs reveló que su plataforma de liquidación basada en eventos redujo el tiempo de liquidación de operaciones de acciones en un 40 % en comparación con los predecesores de cola de mensajes. [1] Goldman Sachs, “Technology Briefings 2024”, GOLDMANSACHS.COM Los operadores nativos de Kubernetes, como Strimzi, automatizan el despliegue de clústeres, pero el ajuste de particiones, factores de replicación y compensaciones de consumidores aún requiere escasa experiencia en sistemas distribuidos. A medida que más industrias adoptan microservicios, la demanda constante de pipelines elásticos y de ejecución exactamente una vez mantiene el crecimiento en el mercado de procesamiento de eventos complejos.
Aumento del volumen de datos generados por el IoT en entornos industriales
Una planta automotriz moderna emite casi 2 terabytes de telemetría en tiempo real por día, saturando las ventanas ETL nocturnas. Los procesadores de borde ligeros detectan temperaturas de soldadores robóticos que se desvían 3 °C por encima de la especificación, lo que permite correcciones antes de que los defectos se propaguen. Siemens informó una reducción del 25 % en el tiempo de inactividad no planificado y un ahorro de costos de 18 millones de euros (19.4 millones de dólares) una vez que los flujos de vibración fluyeron a los algoritmos predictivos. [2] Siemens, “Informe anual 2024”, SIEMENS.COM Las pasarelas de borde filtran el ruido y reenvían solo las anomalías, conservando el ancho de banda y manteniendo la respuesta por debajo de los 100 milisegundos. La creciente huella de sensores afianza el impulso a largo plazo para el mercado de procesamiento de eventos complejos.
Integración de IA y ML para análisis predictivo en tiempo real
Los modelos de aprendizaje automático integrados directamente en los motores de streaming ahora envían los resultados puntuados a los sistemas de primera línea en cuestión de segundos. Los minoristas que fijan los precios de sus productos dinámicamente cada pocos segundos aumentan las tasas de conversión hasta en un 20 % en comparación con las actualizaciones por lotes, según las implementaciones de campo de una importante cadena estadounidense de grandes superficies. Los operadores de telecomunicaciones detectan las firmas de denegación de servicio en tránsito y redirigen los paquetes antes de que el servicio se degrade. Las integraciones de Apache Flink con MLflow simplifican los flujos de trabajo de las funciones; sin embargo, los reguladores exigen una IA explicable y un linaje de eventos auditable, lo que impulsa a los proveedores a enriquecer las herramientas de gobernanza. Estos avances refuerzan la demanda en el complejo mercado del procesamiento de eventos.
Aumento de los requisitos de detección instantánea de fraude en BFSI
Las redes de tarjetas que autorizan miles de millones de transacciones diarias deben decidir en menos de 50 milisegundos si aprueban o impugnan los pagos. Las plataformas CEP basadas en grafos correlacionan las huellas digitales de los dispositivos y los datos de geolocalización, detectando el fraude que las reglas clásicas no detectan. Mastercard afirmó que los motores en tiempo real redujeron los falsos positivos en un 30 % al tiempo que detectaron un 12 % más de eventos fraudulentos, lo que ahorra a los bancos un estimado de 1.2 millones de dólares anuales. [3] Mastercard, “Presentación para inversores 2024”, MASTERCARD.COM Las directivas de cumplimiento como PSD2 refuerzan la urgencia, consolidando a BFSI como una fuente de ingresos fundamental para el mercado de procesamiento de eventos complejos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de ingenieros cualificados en procesamiento de flujo | -2.8% | Global, agudo en América del Norte y Europa | Largo plazo (≥4 años) |
| Complejidad de la integración de sistemas heredados en grandes empresas | -2.4% | Segmentos empresariales de América del Norte y Europa | Mediano plazo (2-4 años) |
| Obstáculos para el cumplimiento de la soberanía de datos y la privacidad | -1.9% | Europa (GDPR, NIS2), China (PIPL), implementaciones transfronterizas | Mediano plazo (2-4 años) |
| Altos costos de consumo de la nube para cargas de trabajo de alto rendimiento | -1.6% | Empresas medianas globales, especialmente sensibles a los costos | Corto plazo (≤2 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez de ingenieros cualificados en procesamiento de flujo
Las universidades rara vez enseñan semántica de tiempo de evento, estrategias de marca de agua o teoría de reequilibrio de particiones, lo que obliga a las empresas a recurrir a consultores o a largos cursos de capacitación internos. Una encuesta de Confluent de 2024 reveló que el 68 % de los líderes de datos citan la escasez de talento como la principal barrera para la adopción. En muchas áreas metropolitanas, las vacantes permanecen vacantes durante seis meses o más, lo que infla los presupuestos de los proyectos y retrasa los plazos de producción. Los servicios gestionados enmascaran en parte la complejidad; sin embargo, las juntas directivas se muestran cautelosas a la hora de externalizar flujos de eventos críticos, lo que prolonga la restricción.
Complejidad de la integración de sistemas heredados en grandes empresas
Los programas mainframe, los protocolos de bus propietarios y los paquetes ERP obsoletos rara vez exponen registros de cambios en formatos abiertos. IBM documentó que el 73 % de los proyectos de transformación de las empresas Fortune 500 sufrieron retrasos de 12 meses debido a obstáculos de integración. Los conectores punto a punto se vuelven frágiles, las latencias de replicación aumentan gradualmente y los riesgos de consistencia de los datos se intensifican. El gasto adicional en middleware ralentiza los ciclos de negociación y frena el crecimiento del mercado de procesamiento de eventos complejos, incluso con el aumento de la demanda general.
Análisis de segmento
Por componente: Los servicios anclan los ingresos y la demanda de habilidades
Los servicios generaron un 36.28 % de ingresos en 2025, lo que subraya que el diseño de la arquitectura, el ajuste de Kubernetes y la gobernanza de esquemas requieren soporte experto. Se prevé que el tamaño del mercado de procesamiento de eventos complejos para servicios aumente a una tasa de crecimiento anual compuesta (TCAC) del 23.08 % hasta 2031, a medida que las empresas contratan integradores de sistemas para unificar las fuentes SCADA, la telemetría de IoT y las bases de datos transaccionales. Los contratos típicos tienen una duración de 6 a 12 meses y superan los 500 000 USD, una base facturable que eclipsa las tarifas de licencia. Las plataformas, como Kafka comercial, Flink y los motores específicos de cada proveedor, mantienen una cuota considerable; sin embargo, la comoditización aumenta a medida que los hiperescaladores integran la transmisión gestionada en paquetes de nube más amplios. Las herramientas auxiliares para desarrolladores se enfrentan a una presión de precios aún mayor porque los paneles de control y las CLI de código abierto replican la funcionalidad principal.
A pesar de la reducción de márgenes, las plataformas siguen siendo importantes. Las empresas que estandarizan Apache Kafka o Pulsar consideran la red troncal de eventos como fundamental, asignando presupuestos plurianuales para la replicación global, la recuperación ante desastres y las garantías de un solo uso. Las herramientas de software se centran en la productividad de los desarrolladores, los registros de esquemas, los complementos de IDE y los rastreadores de linaje, pero rara vez representan más del 10 % del gasto anual. Por lo tanto, la defensa de los servicios se fortalece. Las auditorías de cumplimiento, las revisiones de seguridad de confianza cero y el reajuste del rendimiento bajo cargas de escalado exigen supervisión humana, lo que mantiene a los servicios como el contribuyente más fiable al complejo mercado del procesamiento de eventos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modo de implementación: la nube lidera, el híbrido avanza
La nube representó el 55.62 % de los ingresos en 2025, gracias a que AWS Managed Streaming para Apache Kafka, Azure Event Hubs y Google Pub/Sub eliminó la complejidad de aprovisionar clústeres. Los precios basados en el uso benefician las cargas de trabajo con picos que se disparan durante lanzamientos de productos o ventas relámpago, y el escalado automático reduce el gasto ocioso. Sin embargo, los operadores de telecomunicaciones y los mercados de capitales con un alto rendimiento constante informan facturas mensuales de la nube que superan los 50 000 USD, lo que impulsa la repatriación a Kubernetes local. La cuota de mercado del procesamiento de eventos complejos para arquitecturas híbridas crecerá más rápido, con un 23.10 %, debido a que las industrias reguladas necesitan tanto control soberano como análisis flexible.
El diseño híbrido genera complejidad. Las empresas deben sincronizar las ACL, los tokens de seguridad y los esquemas entre los clústeres de planta y los lagos de datos en la nube. Las normas europeas de ciberseguridad NIS2 obligan a los operadores de infraestructuras críticas a mantener los eventos sin procesar dentro de las fronteras nacionales. Los proveedores responden suministrando conectores compatibles con clústeres que propagan únicamente agregados depurados a través de las fronteras jurisdiccionales. En el horizonte de pronóstico, el mercado de procesamiento de eventos complejos verá cómo los proveedores de la nube redoblarán sus esfuerzos en el uso de conectores gestionados que facilitan la orquestación híbrida, mientras que los fabricantes de equipos originales (OEM) de hardware integrarán nodos ligeros de Kafka en puertas de enlace industriales para garantizar una latencia inferior a 10 milisegundos en el borde.
Por aplicación: la detección de fraude domina, el mantenimiento predictivo se acelera
La detección de fraude representó el 25.45 % de los ingresos de 2025, gracias a la evaluación de transacciones en tiempo real por parte de emisores, adquirentes y pasarelas de comercio electrónico. El tamaño del mercado de procesamiento de eventos complejos para la detección de fraude continúa expandiéndose de forma constante, pero se enfrenta a la saturación en las regiones bancarias consolidadas. El mantenimiento predictivo, con una tasa de crecimiento anual compuesta (TCAC) prevista del 23.52 %, representa una oportunidad de gran impacto. Los fabricantes que transmiten datos de vibración, acústicos y térmicos a detectores de anomalías evitan tiempos de inactividad catastróficos y prolongan la vida útil de los activos. Los procesadores en el borde detectan fallos en los rodamientos con horas de antelación, programando el mantenimiento sin detener las líneas de producción.
La monitorización de red sigue siendo indispensable para las telecomunicaciones, ya que correlacionan el ancho de banda, el jitter y los eventos de pérdida de paquetes. El comercio algorítmico se distingue por sus requisitos de latencia, medidos en microsegundos, lo que impulsa la ubicación conjunta de aceleradores FPGA en los centros de datos de intercambio. El departamento de ventas y marketing utiliza eventos de secuencia de clics para activar ajustes de precios en tiempo real y ofertas personalizadas, logrando incrementos de conversión documentados de dos dígitos. Cada caso de uso exige esquemas, ventanas y lógica de unión a medida, por lo que las hojas de ruta de los proveedores incorporan plantillas verticales para reducir los gastos generales de desarrollo. Para 2030, se espera que el mantenimiento predictivo prácticamente iguale la contribución total a los ingresos de la detección de fraude, lo que impulsará otro segmento de crecimiento del mercado de procesamiento de eventos complejos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sector industrial: telecomunicaciones a la cabeza, atención médica en auge
Los operadores de telecomunicaciones contribuyeron con el 27.45 % del gasto de 2025, correlacionando los registros de detalle de llamadas con las sondas de red para enrutar el tráfico eficientemente y evitar incumplimientos de los SLA. Sin embargo, la pérdida de suscriptores y la competencia de los servicios OTT reducen los márgenes de los operadores, lo que motiva estrategias de monetización con análisis más profundos, vinculadas a los datos de los suscriptores en tiempo real. El sector sanitario, con una tasa de crecimiento anual compuesta (TCAC) del 22.96 %, cobra impulso gracias al mandato del Espacio Europeo de Datos Sanitarios, que exige a los hospitales la transmisión transfronteriza de las actualizaciones de los historiales clínicos electrónicos. La telemetría continua de los wearables y los monitores de cabecera proporciona apoyo a la toma de decisiones clínicas que detecta la sepsis horas antes, salvando vidas y reduciendo costes.
La banca, los servicios financieros y los seguros mantienen una demanda constante de canales de interdicción de fraude y vigilancia comercial. El comercio minorista y el comercio electrónico dependen de la sincronización de inventario y de los ciclos de recomendación en tiempo real. La industria manufacturera aprovecha el mantenimiento predictivo para compensar la escasez de mano de obra cualificada y reducir las tasas de desperdicio. El gobierno y el sector de defensa insisten en implementaciones con aislamiento para proteger los datos clasificados, creando un nicho duradero para los proveedores locales. El sector energético y de servicios públicos correlaciona la alimentación de los medidores inteligentes con las condiciones de la red para equilibrar el suministro y evitar apagones. En resumen, la diversificación vertical amortigua las fluctuaciones cíclicas, lo que hace que el mercado de procesamiento de eventos complejos sea resiliente en diferentes escenarios macroeconómicos.
Análisis geográfico
Mercado norteamericano de procesamiento de eventos complejos
Norteamérica controló el 37.62% de los ingresos en 2025 gracias a las firmas de trading de Wall Street y a los gigantes tecnológicos de Silicon Valley, pioneros en el trading algorítmico, la detección de fraudes y la personalización del flujo de clics. Los inversores de riesgo canalizaron miles de millones a Confluent, Imply y Materialize, creando una sólida reserva de talento en ingeniería. La Ley de Privacidad del Consumidor de California impulsa los canales de anonimización en tiempo real, lo que amplía la demanda direccionable. Sin embargo, la escasez de ingenieros de sistemas distribuidos sigue siendo grave, lo que infla los salarios y retrasa las fechas de inicio de los proyectos. Las empresas del mercado medio que adoptan estos servicios a menudo optan por los servicios gestionados para cubrir la falta de talento, impulsando el crecimiento de los proveedores de servicios en el complejo mercado del procesamiento de eventos.
Mercado de procesamiento de eventos complejos en la región Asia-Pacífico
Asia Pacífico registra el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 23.48 % hasta 2031. Los programas chinos de ciudades inteligentes instrumentan semáforos, medidores de servicios públicos y cámaras de vigilancia, transmitiendo petabytes de eventos a los centros de comando. La Interfaz Unificada de Pagos de la India procesó 11 400 millones de transacciones en octubre de 2024, lo que requiere una compensación y detección de fraudes en menos de un segundo. Las fábricas japonesas automatizan el mantenimiento predictivo para compensar el envejecimiento de la fuerza laboral, y los operadores surcoreanos utilizan la segmentación de la red 5G, que depende de la asignación de recursos en tiempo real. Las leyes de datos soberanos, como la Ley de Protección de Datos Personales (PIPL) de China, imponen la creación de clústeres locales, lo que aumenta los costos de infraestructura duplicada, pero a la vez impulsa los ingresos de los proveedores locales, ampliando aún más el complejo mercado del procesamiento de eventos.
Mercado de procesamiento de eventos complejos en EMEA y Sudamérica
Europa se beneficia de los despliegues de telemática automotriz e IoT industrial en Alemania, Francia y Suecia. El RGPD, la NIS2 y la próxima Ley de IA imponen estrictas obligaciones de linaje y consentimiento que favorecen a las plataformas capaces de rastrear cada transformación de eventos. Los megaproyectos de ciudades inteligentes en Oriente Medio, como Dubái y Arabia Saudí, se basan en la analítica de streaming para dirigir el tráfico y optimizar las redes eléctricas. África, aún en sus inicios, muestra potencial gracias a los ecosistemas de dinero móvil que transfieren micropagos casi en tiempo real. Sudamérica concentra su actividad en Brasil, donde los bancos implementan motores CEP para combatir el fraude en los pagos Pix. En general, las variaciones regionales en la regulación, la conectividad y la madurez industrial garantizan un panorama de demanda diverso que enriquece el complejo mercado del procesamiento de eventos.
Panorama regulatorio
Las implementaciones de procesamiento de eventos complejos (CEP) en industrias reguladas están cada vez más condicionadas por las obligaciones de ciberseguridad, soberanía de datos y auditabilidad que se aplican directamente a los flujos de datos en tiempo real. En Estados Unidos, la aprobación por parte de la Comisión Federal Reguladora de Energía (FERC) de las actualizaciones vinculadas al estándar de confiabilidad NERC CIP-003-11 en 2026 eleva las expectativas en torno al control de acceso y la ciberhigiene para entornos de infraestructura crítica que dependen del acceso remoto y las operaciones conectadas a la nube. China también ha endurecido los requisitos para el manejo de datos gubernamentales mediante la norma GB/T 45396-2025 (vigente desde octubre de 2025), reforzando los controles de localización y seguridad que favorecen el procesamiento dentro del país y una gobernanza más sólida en el punto de entrada de eventos.
En Europa, el Reglamento (UE) 2024/1689 (Ley de IA de la UE) aumenta la presión de cumplimiento en materia de registro de eventos y mantenimiento de registros para sistemas de IA de alto riesgo, lo que se traduce en requisitos de diseño para registros a prueba de manipulaciones, de solo adición y linaje a través de flujos de datos y decisiones de modelos. Al mismo tiempo, la Comisión de Bolsa y Valores de EE. UU. emitió una publicación conceptual de 2026 (publicación n.° 34-105251) para revisar el Registro de Auditoría Consolidado y las fuentes de datos relacionadas, manteniendo a los participantes del mercado centrados en la integridad de los datos de vigilancia, la ciberseguridad y el costo, todo lo cual afecta la forma en que las plataformas CEP implementan el registro, la retención y los controles en flujos de eventos de alto volumen.
Análisis de la cadena de valor
La cadena de valor de CEP comienza con productores de eventos que generan telemetría y transacciones de alta velocidad, incluyendo sensores IoT, controladores industriales, sistemas de pago y elementos de redes de telecomunicaciones (por ejemplo, unidades de banda base y unidades remotas de radio). Los eventos pasan por capas de recopilación, transporte y normalización (agentes, pasarelas, concentradores de API/eventos y registros distribuidos de clase Kafka), para luego ingresar a motores de procesamiento de flujo y CEP (como Apache Flink, Esper y Siddhi) para segmentación, correlación y detección de patrones. Casos de uso empaquetados y aplicaciones verticales (toma de decisiones sobre fraude, monitoreo de red, mantenimiento predictivo y observabilidad) se ubican por encima de la capa de procesamiento, mientras que las herramientas de gobernanza, seguridad y gestión de datos (registros de esquemas, linaje, controles de acceso y aplicación de políticas) envuelven la pila para implementaciones reguladas.
Los integradores de sistemas, los proveedores de servicios gestionados y los proveedores de plataformas específicas del sector se encargan de gran parte del trabajo de implementación, ya que la mayoría de las empresas necesitan conectores para sistemas heredados y manuales operativos para garantizar la fiabilidad 24/7. La orquestación orientada a las telecomunicaciones pone de manifiesto dónde se acumula valor a partir de la integración entre dominios, más allá del motor CEP por sí solo, dado que los marcos que convergen los flujos de trabajo OSS/BSS buscan una activación y un aislamiento de fallos más rápidos. En el lado de la infraestructura, el ecosistema de suministro incluye proveedores de la nube que combinan la transmisión gestionada con contratos de plataforma más amplios, junto con proveedores de hardware y de borde que acercan la ingesta y la inferencia al origen de los eventos. Esto reduce el ancho de banda y la latencia, pero aumenta la carga de las operaciones del ciclo de vida, la aplicación de parches de seguridad y la elaboración de informes de cumplimiento en entornos híbridos.
Panorama competitivo
Los cinco principales proveedores, Confluent, AWS, IBM, Oracle y Google, concentraron la mayor parte de los ingresos en 2024, lo que indica una concentración moderada. Los hiperescaladores integran la transmisión gestionada en acuerdos de infraestructura más amplios, lo que reduce drásticamente los precios unitarios y presiona a los proveedores especializados. Confluent se diferencia mediante conectores independientes de la nube y una gobernanza avanzada, pero debe contrarrestar los precios agresivos de AWS para servicios Kafka comparables. Hazelcast y Striim se centran en el procesamiento en memoria de baja latencia y en las canalizaciones de captura de datos modificados para bases de datos heredadas, cubriendo nichos que los hiperescaladores suelen pasar por alto. Los proyectos de código abierto Apache Flink, Pulsar y Redpanda atraen a empresas que temen la dependencia de un proveedor, pero requieren talento en operaciones, lo que crea un mercado paralelo para los proveedores de servicios gestionados.
La estrategia competitiva se inclina cada vez más hacia soluciones verticales. Los proveedores ofrecen paquetes de interoperabilidad para el sector sanitario, modelos de riesgo financiero o adaptadores de protocolos industriales para reducir el tiempo de obtención de valor. Redpanda reescribió el protocolo de cable de Kafka en C++ para reducir los retrasos en la recolección de basura y afirma multiplicar por diez la eficiencia, mientras que Materialize presenta una sintaxis compatible con PostgreSQL para reducir la fricción del desarrollador. La semántica de una sola vez, la latencia de extremo a extremo inferior a un segundo y la estrecha integración de MLOps se perfilan como diferenciadores fundamentales. Confluent presentó patentes sobre marcas de agua adaptativas para equilibrar la latencia y la precisión en condiciones de fluctuación de la red, lo que indica una competencia continua por las IP. A pesar de la presión de los precios, el mercado del procesamiento de eventos complejos aún tiene espacio para especialistas que innovan en rendimiento, gobernanza o dominio.
Durante el período de pronóstico, es probable que se produzca una consolidación. Los hiperescaladores podrían adquirir empresas boutique con conectores de alto valor o conocimientos especializados para integrarlos en suites de nube más amplias. Mientras tanto, los proveedores de nube soberana y los gigantes de la automatización industrial exploran alianzas con fabricantes de equipos originales (OEM) para integrar motores de streaming directamente en puertas de enlace y controladores de borde. Estas acciones buscan consolidar segmentos verticales donde los centros de datos de los hiperescaladores no pueden penetrar debido a barreras de soberanía o latencia. El panorama resultante combinará unas pocas plataformas globales con múltiples proveedores especializados, lo que mantendrá el dinamismo competitivo en el complejo mercado del procesamiento de eventos.
Líderes de la industria del procesamiento de eventos complejos
confluente, inc.
TIBCO Software Inc.
Software AG
Informática Inc.
Hazelcast, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Vantiq firmó un memorando de entendimiento estratégico con Daol TS para expandir la orquestación de IA en tiempo real basada en eventos y el negocio de dispositivos de IA en toda Corea del Sur, con el objetivo de abarcar casos de uso en los sectores de manufactura, logística, sector público y energía. La asociación se centra en el diseño de soluciones integradas y la entrega local, fortaleciendo la estrategia de comercialización en entornos donde las implementaciones dependen de socios del ecosistema e integración vertical.
- Mayo de 2026: Confluent anunció la ampliación de las capacidades de Confluent Intelligence y Confluent Cloud, con el objetivo de facilitar la creación y la seguridad de la IA en tiempo real. Esta actualización refuerza la diferenciación entre proveedores en torno a los datos de transmisión gestionados como contexto para la IA, estrechando el vínculo entre las canalizaciones de transmisión de estilo CEP, los controles de seguridad y el consumo de IA empresarial.
- Octubre de 2025: Confluent lanzó Confluent Intelligence para abordar la brecha de contexto en la IA, conectando flujos de datos empresariales controlados y en tiempo real con aplicaciones de IA. Este lanzamiento refuerza la importancia competitiva de integrar capacidades adyacentes a CEP (procesamiento de flujos, gobernanza y conectores) en plataformas preparadas para la IA, en lugar de utilizar motores de eventos independientes.
Alcance del informe sobre el mercado global de procesamiento de eventos complejos
El informe de mercado de procesamiento de eventos complejos está segmentado por componente (plataformas, herramientas de software, servicios), modo de implementación (nube, local, híbrido), aplicación (detección de fraude, monitoreo de red, comercio algorítmico, mantenimiento predictivo, ventas y marketing, otras aplicaciones), sector industrial (banca, servicios financieros y seguros, telecomunicaciones, comercio minorista y electrónico, manufactura, atención médica, gobierno y defensa, energía y servicios públicos, otros sectores industriales) y geografía (Norteamérica, Europa, Asia-Pacífico, Oriente Medio y África, Sudamérica). Las previsiones de mercado se expresan en valor (USD).
| Plataformas |
| Herramientas de software |
| Servicios |
| Cloud |
| En el local |
| Híbrido |
| Detección de fraude |
| Red de Monitoreo |
| Algorithmic Trading |
| Mantenimiento predictivo |
| Ventas y Marketing |
| Otra aplicación |
| Banca, servicios financieros y seguros |
| Telecomunicaciones |
| Comercio minorista y comercio electrónico |
| Manufactura |
| Sector Sanitario |
| Gobierno y defensa |
| Energía y servicios Públicos |
| Otra Industria Vertical |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Por componente | Plataformas | ||
| Herramientas de software | |||
| Servicios | |||
| Por modo de implementación | Cloud | ||
| En el local | |||
| Híbrido | |||
| por Aplicación | Detección de fraude | ||
| Red de Monitoreo | |||
| Algorithmic Trading | |||
| Mantenimiento predictivo | |||
| Ventas y Marketing | |||
| Otra aplicación | |||
| Por sector vertical | Banca, servicios financieros y seguros | ||
| Telecomunicaciones | |||
| Comercio minorista y comercio electrónico | |||
| Manufactura | |||
| Sector Sanitario | |||
| Gobierno y defensa | |||
| Energía y servicios Públicos | |||
| Otra Industria Vertical | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de Africa | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
Preguntas clave respondidas en el informe
¿A qué velocidad se espera que crezca la demanda mundial de procesamiento de eventos complejos?
El mercado de procesamiento de eventos complejos registra una CAGR del 22.19 % entre 2026 y 2031, elevando su valor de USD 10.84 millones a USD 29.49 millones.
¿Qué patrón de implementación se está expandiendo más rápido?
Las arquitecturas híbridas que combinan clústeres locales con análisis en la nube registran la CAGR más alta del 23.10 % hasta 2031, a medida que los usuarios regulados buscan soberanía y elasticidad.
¿Qué hace que los servicios sean la categoría de mayor gasto?
Las empresas carecen de la experiencia interna para integrar sistemas heredados, feeds SCADA y procesadores de flujo modernos, por lo que los servicios recaudaron el 36.28 % de los ingresos de 2025 y crecerán un 23.08 % anual.
¿Por qué el sector sanitario es un sector vertical de alto crecimiento?
El monitoreo de pacientes en tiempo real y las nuevas reglas del Espacio Europeo de Datos Sanitarios impulsan a los hospitales a transmitir eventos de registros médicos electrónicos, lo que genera una CAGR del 22.96 % para las implementaciones de atención médica.
¿Qué región muestra el mayor potencial de crecimiento?
Asia Pacífico avanza a una tasa de crecimiento anual compuesta (CAGR) del 23.48 % hasta 2031, impulsada por los proyectos de ciudades inteligentes de China y la infraestructura de pagos digitales de gran volumen de la India.
¿Qué tan concentrada está la competencia entre proveedores?
Los cinco principales proveedores tienen alrededor del 45% de participación, lo que indica una concentración moderada y deja espacio para especialistas centrados en el procesamiento de borde de baja latencia o en conectores específicos del dominio.


