

Tamaño y cuota de mercado de la formación en liderazgo corporativo
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
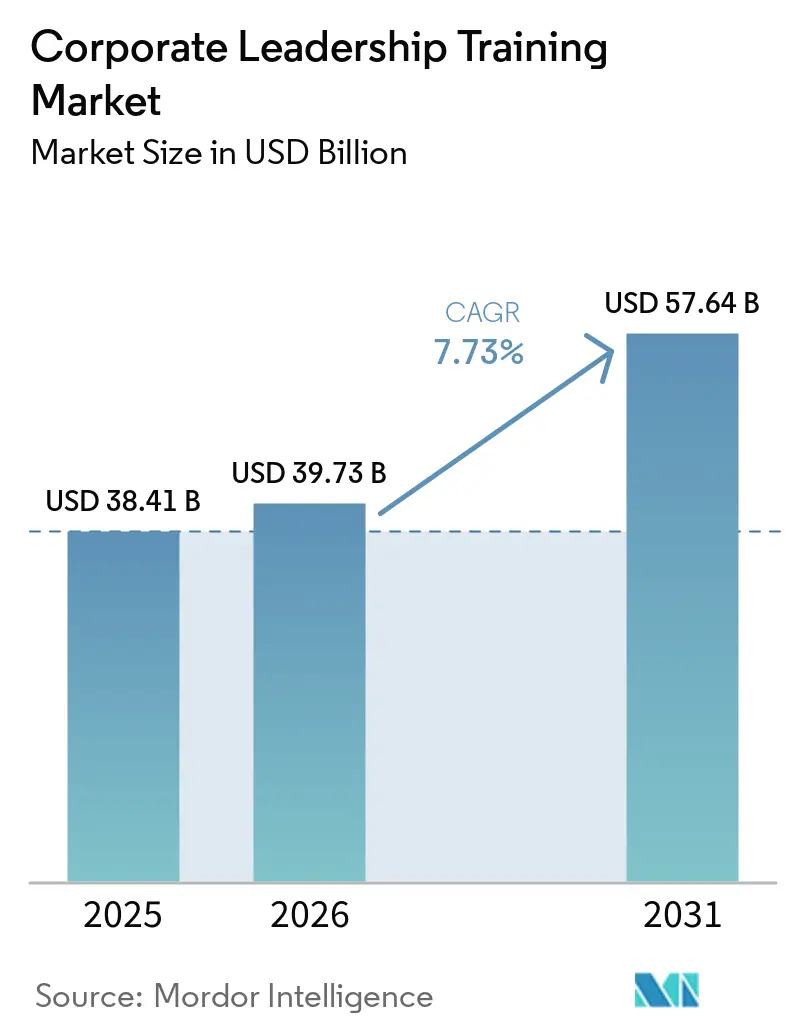
| Tamaño del mercado (2026) | USD 39.73 mil millones |
| Tamaño del mercado (2031) | USD 57.64 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.73% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de formación en liderazgo corporativo realizado por Mordor Intelligence
Se espera que el mercado global de capacitación en liderazgo corporativo crezca de USD 38.41 mil millones en 2025 a USD 39.73 mil millones en 2026 y se prevé que alcance USD 57.64 mil millones para 2031 con un CAGR del 7.73% durante 2026-2031. El mercado está pasando de programas de cohortes periódicos a un desarrollo continuo de capacidades enfocado en la ejecución diaria. La capacitación de gestión y supervisión siguió siendo la principal prioridad de financiamiento por 13 año consecutivo en 2026, lo que refleja su impacto percibido en el desempeño empresarial [1] McKinsey & Company, “The State of Organizations 2026”, McKinsey & Company, mckinsey.com.br . La demanda está impulsada por la adopción de IA, los riesgos de sucesión y las brechas de liderazgo híbrido, lo que hace que el desarrollo del liderazgo sea cada vez más crítico. En Europa, el gasto impulsado por el cumplimiento está aumentando a medida que los mandatos de alfabetización en IA hacen que los presupuestos de capacitación pasen de ser opcionales a obligatorios. El panorama competitivo sigue fragmentado, y los cinco principales proveedores concentrarán una cuota de mercado del 35 % en 2025. Esta fragmentación crea oportunidades para que especialistas regionales, plataformas de formación digital y proveedores de formación con respaldo de consultoría compitan en diversos modelos de entrega y segmentos de clientes.
Conclusiones clave del informe
- En cuanto a la modalidad de impartición, la formación presencial con instructor representó el 42.63 % del mercado mundial de formación en liderazgo corporativo en 2025, mientras que se prevé que la formación en línea crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.94 % hasta 2031.
- Por nivel de liderazgo, el liderazgo de nivel medio representó una cuota del 44.81 % del mercado global de formación en liderazgo corporativo en 2025, mientras que se espera que el liderazgo emergente se expanda a una tasa de crecimiento anual compuesta del 8.06 % hasta 2031.
- Por tamaño de organización, las grandes empresas representaron una cuota del 68.94 % del mercado mundial de formación en liderazgo corporativo en 2025, mientras que se prevé que las pymes avancen a una tasa de crecimiento anual compuesta del 9.46 % hasta 2031.
- Por sectores verticales, el sector BFSI (Banca, Servicios Financieros y Seguros) representó el 18.53% del mercado global de formación en liderazgo corporativo en 2025, mientras que se espera que el sector de TI y telecomunicaciones crezca a una tasa de crecimiento anual compuesta (CAGR) del 9.83% hasta 2031.
- Geográficamente, Norteamérica representó el 36.87% del mercado mundial de formación en liderazgo corporativo en 2025, mientras que se prevé que Asia-Pacífico se expanda a una tasa de crecimiento anual compuesta del 9.83% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de formación en liderazgo corporativo
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Brechas en el liderazgo de equipos híbridos y distribuidos | + 1.4% | Global, con mayor intensidad en Norteamérica y el norte de Europa. | Corto plazo (≤ 2 años) |
| Reconstrucción del proceso de sucesión en todos los niveles de gestión. | + 1.2% | Global, concentrado en América del Norte, Europa y Japón | Mediano plazo (2-4 años) |
| La transformación mediante IA requiere la capacitación de líderes de equipo. | + 1.8% | Global, con avances iniciales en Norteamérica, los centros tecnológicos de Asia-Pacífico y la Unión Europea. | Corto plazo (≤ 2 años) |
| Transición hacia itinerarios de aprendizaje personalizados y medibles. | + 1.0% | América del Norte y la Unión Europea, con repercusiones en los principales mercados de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Las organizaciones más ágiles amplían el ámbito de control de los gerentes. | + 0.9% | Global, con mayor impacto en mercados posteriores a la reestructuración como Estados Unidos, Reino Unido y Alemania. | Mediano plazo (2-4 años) |
| La fricción en la política de regreso a la oficina aumenta las necesidades de juicio de los gerentes. | + 0.6% | América del Norte y la Unión Europea, con avances iniciales en las ciudades clave de Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Brechas en el liderazgo de equipos híbridos y distribuidos
El trabajo híbrido ha puesto de manifiesto una importante brecha de formación para los directivos de primera línea y de nivel medio en el mercado de la formación en liderazgo corporativo. Solo el 25 % de los directivos ha recibido formación en liderazgo de equipos, lo que refleja una lenta adaptación a los nuevos patrones de trabajo. Un estudio de 2025 destacó la necesidad de que los directivos combinen conocimientos tecnológicos, habilidades blandas y experiencia en gestión, haciendo hincapié en la demanda de planes de estudio de liderazgo actualizados en lugar de módulos limitados para equipos virtuales [2] Cisco, “Hybrid Work 2025, How Leaders Can Get It Right”, Cisco Newsroom, newsroom.cisco.com . Los empleados de la Generación Z defienden un liderazgo habilitado por la tecnología y son más propensos a abandonar a los empleadores cuya cultura de liderazgo no se alinea con las expectativas del trabajo híbrido. Gallup identificó una deficiencia de formación más amplia, con solo el 10 % de los directivos recibiendo formación obligatoria en liderazgo híbrido. Esto revela una oportunidad sustancial para programas específicos en el mercado de la formación en liderazgo corporativo.
Reconstrucción del proceso de sucesión en todos los niveles de gestión.
El riesgo de sucesión es un factor clave en el mercado de capacitación de liderazgo corporativo, ya que las organizaciones enfrentan una alta rotación y no pueden depender de canales de promoción informales. El 56% de las empresas carecían de una estrategia de sucesión estructurada, lo que expone una brecha significativa de preparación para roles críticos [3] Society for Human Resource Management, “Why Succession Planning Should Go Beyond the C-Suite”, SHRM, shrm.org . Solo el 20% de los CHRO tenían líderes preparados para ocupar puestos empresariales esenciales, lo que destaca la debilidad de la reserva de talento en las organizaciones. La planificación de la sucesión se ha convertido en una preocupación principal para la mayoría de los líderes de RR. HH., lo que refleja su creciente importancia estratégica. Como resultado, los presupuestos de capacitación están cada vez más vinculados a resultados de preparación medibles en lugar del desarrollo general del liderazgo. Los proveedores que pueden acelerar la preparación del liderazgo para los sucesores de directores y vicepresidentes están bien posicionados para obtener contratos a largo plazo y mandatos ampliados en el mercado de capacitación de liderazgo corporativo.
La transformación mediante IA requiere la capacitación de líderes de equipo.
La adopción de la IA está impulsando la demanda en el mercado de la formación de liderazgo corporativo, ya que los directivos gestionan tanto personal como flujos de trabajo habilitados por IA. Más de la mitad de las organizaciones (55 %) están incorporando IA generativa y aprendizaje automático en sus programas de liderazgo, integrando la IA en la formación general. La Ley de IA de la Unión Europea, en su artículo 4, hará cumplir los requisitos de alfabetización en IA a partir de agosto de 2026, impulsando la formación en cumplimiento normativo en todas las operaciones europeas. Un estudio de 2026 indica que las organizaciones que integran estrategias de IA en las funciones de recursos humanos y formación son un 54 % más eficaces. Esto subraya la necesidad de integrar la formación en liderazgo con IA en el desarrollo gerencial general, en lugar de tratarla como un área técnica independiente.
Transición hacia itinerarios de aprendizaje personalizados y medibles.
El mercado de la formación en liderazgo corporativo está pasando de modelos uniformes de inscripción abierta a itinerarios de aprendizaje personalizados. Las organizaciones que utilizan enfoques de aprendizaje personalizado para su personal tuvieron casi tres veces más probabilidades de lograr mejores resultados empresariales y humanos en 2026. Sin embargo, solo el 8 % de las organizaciones se consideraron altamente eficaces para satisfacer las necesidades de aprendizaje continuo. Esta brecha beneficia a los proveedores que se centran en la competencia, la retención y la calidad de la toma de decisiones, en lugar de en las tasas de finalización de los cursos. Un estudio de 2025 reveló que el 62 % de las organizaciones aún dependían de encuestas a empleados para medir la eficacia del liderazgo, lo que pone de manifiesto las limitaciones de los sistemas actuales. A medida que los compradores exigen pruebas de valor más claras, el mercado está experimentando una mayor demanda de suscripciones, evaluaciones, coaching impulsado por IA y seguimiento integrado del impacto empresarial dentro de los procesos de aprendizaje.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La atribución del retorno de la inversión sigue siendo difícil para los programas de habilidades blandas. | -0.5% | A nivel mundial, con mayor incidencia en Norteamérica y Europa, donde el escrutinio sobre los directores financieros es más elevado. | Mediano plazo (2-4 años) |
| Alto costo del programa y carga de tiempo fuera del trabajo | -0.4% | Global, lo que resulta más limitante para las PYMES y las organizaciones con equipos directivos reducidos. | Corto plazo (≤ 2 años) |
| La privacidad y las fricciones en los comités de empresa en torno a los diagnósticos basados en IA | -0.3% | La Unión Europea y el Reino Unido, con repercusiones en las empresas globales que emplean mano de obra europea. | Mediano plazo (2-4 años) |
| La fatiga por el contenido a ritmo propio debilita la transferencia de comportamiento. | -0.3% | Global, con el mayor efecto en mercados con alta penetración del aprendizaje electrónico. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La atribución del retorno de la inversión sigue siendo difícil para los programas de habilidades blandas.
Vincular los cambios en el comportamiento del liderazgo con los resultados financieros sigue siendo un desafío clave en el mercado de la formación de liderazgo corporativo. Las presiones de costos impulsadas por la IA y los presupuestos más ajustados han aumentado el escrutinio sobre los equipos de RR. HH. para justificar las inversiones en aprendizaje. Si bien el 62 % de las organizaciones utiliza encuestas a empleados para medir la eficacia del liderazgo, estas no satisfacen la necesidad de los equipos financieros de evidencia operativa o comercial. Muchas empresas no realizan un seguimiento de los KPI financieros para las iniciativas de aprendizaje, lo que expone brechas en la infraestructura de medición en comparación con la innovación de contenido [4] Boston Consulting Group, “To Unlock the Full Value of AI, Invest in Your People,” BCG, bcg.com . Aunque se espera que los avances en analítica aborden gradualmente este problema, el crecimiento del presupuesto para los compradores empresariales sigue enfrentando restricciones en este mercado.
Alto costo del programa y carga de tiempo fuera del trabajo
El costo sigue siendo un desafío importante en el mercado de la capacitación en liderazgo corporativo. Los formatos presenciales suelen requerir viajes, tiempo del facilitador y horas de trabajo de los empleados. Las grandes empresas gestionan estos costos con mayor facilidad debido a sus mayores presupuestos y la flexibilidad que ofrecen los programas para múltiples grupos. Las organizaciones estadounidenses invirtieron 102.8 millones de dólares en capacitación en 2025, con un promedio de 11.7 millones de dólares anuales para las grandes empresas, lo que evidencia su ventaja de escala. Los compradores más pequeños, al carecer de tales recursos, históricamente han invertido menos en el desarrollo del liderazgo. Sin embargo, los modelos de suscripción de menor costo están mejorando el acceso. El mercado está experimentando una adopción digital más rápida entre los compradores más pequeños, ya que la flexibilidad en la entrega reduce los costos directos y minimiza la pérdida de tiempo de la gerencia.
Análisis de segmento
Por modo de entrega: la personalización digital transforma el núcleo combinado.
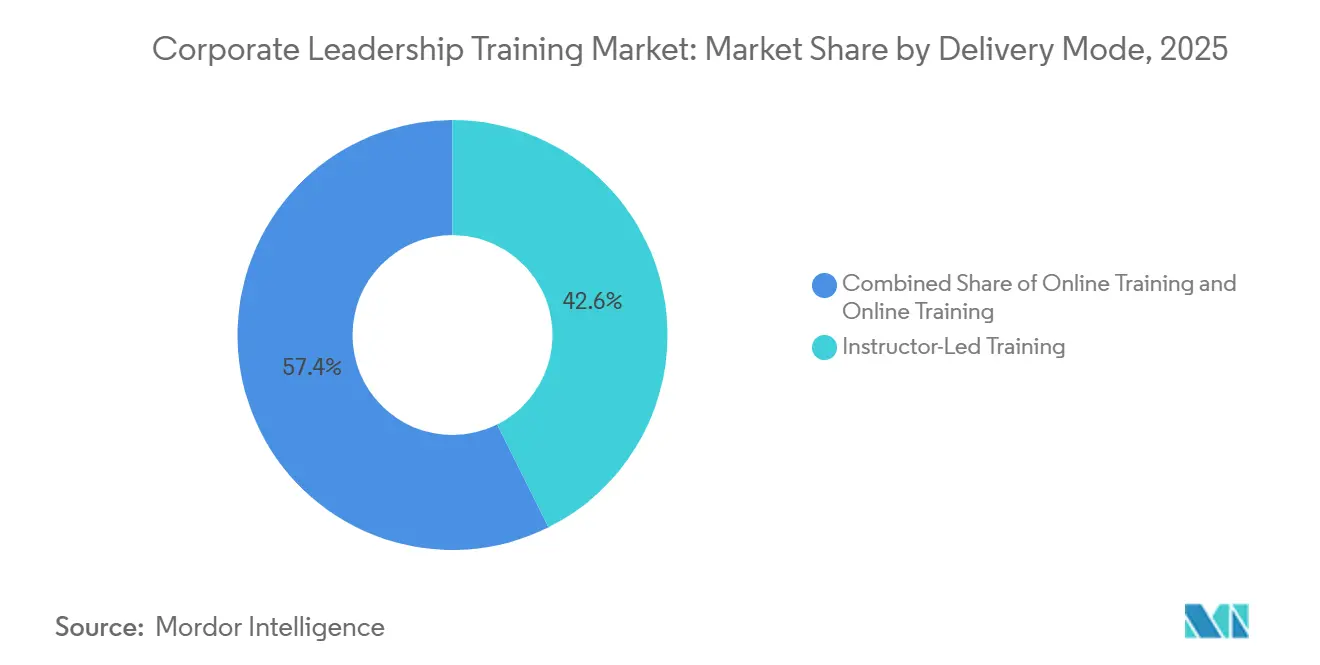
La formación presencial (ILT, por sus siglas en inglés) representó el 42.63 % del mercado de formación en liderazgo corporativo en 2025. Esto refleja la demanda constante de experiencias basadas en la confianza y centradas en grupos de trabajo para altos cargos y ejecutivos, donde la retroalimentación y la rendición de cuentas priman sobre la comodidad. Solo el 26 % de los líderes calificaron sus programas de desarrollo como de alta calidad, lo que explica por qué las organizaciones siguen invirtiendo en experiencias presenciales en lugar de adoptar por completo módulos digitales de menor coste. El mercado de formación en liderazgo corporativo continúa valorando la facilitación en vivo para programas dirigidos a altos directivos o sucesores con alto potencial, ya que la ILT sigue siendo eficaz para propiciar un cambio de comportamiento más profundo y una interacción entre pares más sólida.
Se prevé que la formación online crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.94 % hasta 2031, impulsada por la creciente importancia de la escalabilidad y la flexibilidad. Skillsoft registró un aumento interanual del 341 % en la participación con su simulador CAISY en el ejercicio fiscal 2026, con la herramienta disponible en más de 40 idiomas, lo que demuestra la eficacia y las capacidades de localización de los formatos online con IA. Las organizaciones están adoptando cada vez más modelos de impartición mixtos que combinan el aprendizaje presencial, las sesiones virtuales dirigidas por instructores, las ayudas para el trabajo y el coaching, lo que refuerza el papel continuo del aprendizaje híbrido frente a la sustitución digital total. Los compradores en sectores regulados se centran en diseños auditables y en la calidad del servicio, lo que permite que los programas online estructurados se expandan sin sustituir los formatos presenciales. La formación presencial mantiene su posición, mientras que los formatos online y mixtos siguen creciendo entre los gerentes de primera línea y los líderes emergentes.
Por nivel de liderazgo: los líderes de nivel medio impulsan los ingresos, los líderes emergentes impulsan el crecimiento.
El liderazgo de nivel medio representó el 44.81 % de la cuota de mercado de la formación en liderazgo corporativo en 2025, convirtiéndose en el segmento más grande. Este grupo conecta la estrategia con la ejecución, traduciendo los planes en operaciones diarias y gestionando los cambios provenientes de la alta dirección y los equipos operativos. El 73 % de las organizaciones reconoce la necesidad de redefinir el rol del gerente, pero solo una pequeña parte ha logrado avances significativos, lo que evidencia una fuerte demanda insatisfecha. Los programas para gerentes de nivel medio centrados en el coaching, la delegación y la ejecución siguen generando ingresos sustanciales, mientras que los programas de liderazgo ejecutivo, aunque con menor número de participantes, contribuyen significativamente debido a su mayor precio por participante.
El liderazgo emergente es el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 8.06 % hasta 2031, lo que refleja una expansión más amplia del desarrollo del liderazgo en todos los niveles de la organización. Este cambio se debe al creciente énfasis en los programas de liderazgo para jóvenes profesionales y en las trayectorias de desarrollo estructuradas antes de que los empleados asuman roles de gestión. También se alinea con las estrategias de retención, ya que los empleados más jóvenes priorizan la claridad en las oportunidades de crecimiento. Sin embargo, solo el 35 % de los líderes de primera línea afirma encontrar sentido a sus funciones, lo que indica que el desarrollo de habilidades por sí solo podría no ser suficiente para retener el talento. Los proveedores que integran el desarrollo de habilidades con la definición de un propósito y la claridad profesional están mejor posicionados para ganar cuota de mercado en este segmento del sector de la formación en liderazgo corporativo.
Por tamaño de organización: las grandes empresas son el pilar, las pymes se aceleran.
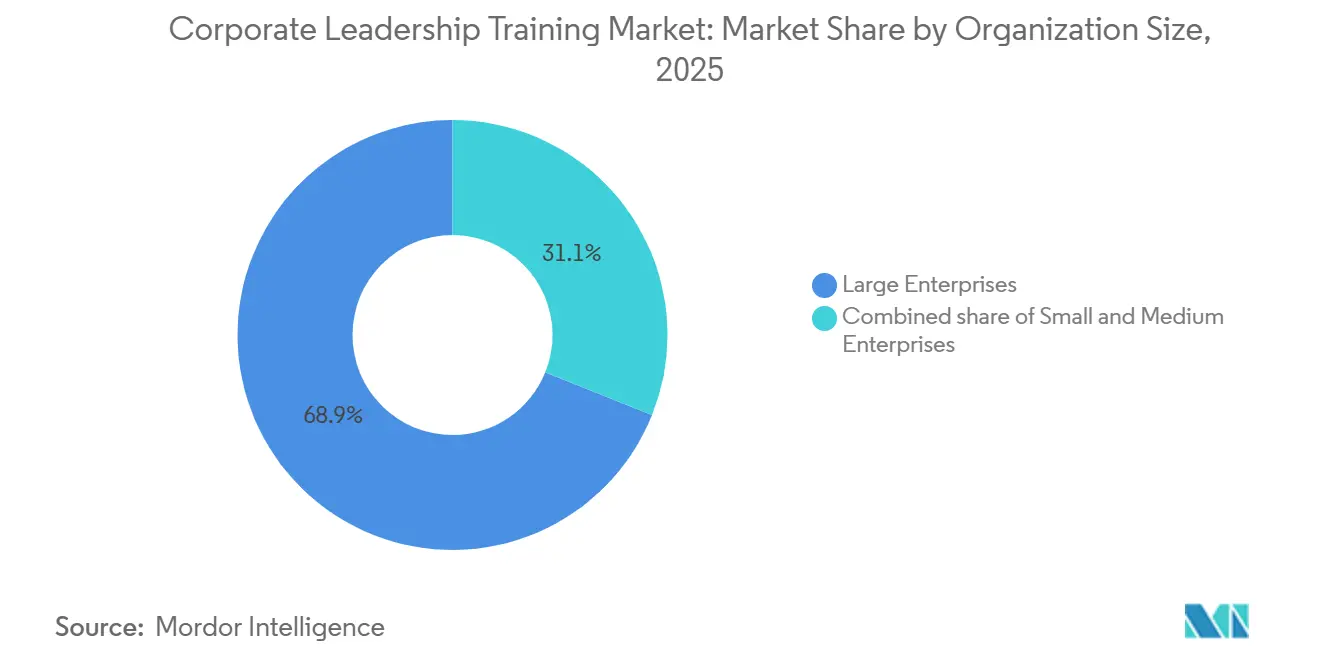
Las grandes empresas representaron el 68.94 % del mercado de formación de liderazgo corporativo en 2025 debido a sus mayores presupuestos, la centralización de sus compras y su capacidad para obtener acuerdos plurianuales. Estas organizaciones invierten en contenido personalizado, gestionan el tiempo fuera del trabajo e implementan diversos modelos de impartición en distintas regiones y niveles de liderazgo. Las organizaciones estadounidenses invirtieron 102.8 millones de dólares en formación en 2025, lo que refleja un aumento del 4.9 % con respecto al año anterior. Las grandes empresas invirtieron una media de 11.7 millones de dólares, lo que refleja su ventaja de escala. Si bien esta cifra disminuyó con respecto a la media de 13.3 millones de dólares de 2024, los presupuestos siguieron siendo suficientes para respaldar programas e implementaciones a gran escala. El mercado depende de las grandes empresas para la estabilidad de sus ingresos, ya que financian programas de aprendizaje integrales en lugar de cursos aislados.
Las pymes están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 9.46 % hasta 2031, impulsadas por métodos de entrega asequibles que reducen las barreras de acceso. Este crecimiento se debe a un mejor diseño de producto, precios de suscripción y coaching con soporte de IA que se adapta sin necesidad de una gran cantidad de presencia física. BetterUp presentó su servicio de coaching con IA en enero de 2025, combinando IA basada en evidencia con coaching humano escalable para abordar los desafíos de asequibilidad y personalización para las organizaciones más pequeñas. Los proveedores ofrecen cada vez más soporte de liderazgo de nivel empresarial en formatos modulares y por puesto, lo que permite a las empresas más pequeñas adoptar enfoques digitales en lugar de la consultoría tradicional. Si bien las pymes crecen más rápido que el mercado en general, su base de ingresos sigue siendo menor que la de las grandes empresas.
Por sector vertical: BFSI lidera por gasto, la tecnología se acelera por urgencia.
El sector BFSI representó el 18.53 % del mercado de formación en liderazgo corporativo en 2025, impulsado por los estrictos requisitos de gobernanza, las jerarquías de gestión estructuradas y la demanda constante de un liderazgo consciente del riesgo en equipos regulados. La formación en liderazgo en BFSI es fundamental, ya que la calidad de la supervisión influye en el cumplimiento normativo, la confianza del cliente y el control operativo. Esto garantiza una demanda constante incluso cuando los presupuestos se ajustan, lo que convierte a BFSI en una fuente fiable de demanda formalizada en el mercado.
El sector de TI y telecomunicaciones es el de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 9.83 % hasta 2031, impulsado por la rápida expansión, las promociones ágiles y la necesidad de convertir a los especialistas técnicos en líderes. El sector también se enfrenta a la presión de desarrollar un liderazgo preparado para la IA, manteniendo al mismo tiempo la velocidad de ejecución, lo que aumenta la importancia de la formación estructurada en gestión. Los sectores de salud y ciencias de la vida son áreas clave de crecimiento, ya que las organizaciones se adaptan a los cambios posteriores a la pandemia y a la integración digital. La manufactura sigue siendo importante para la formación de líderes de primera línea. En julio de 2025, NIIT Learning Systems anunció la adquisición de MST Group para mejorar las capacidades de aprendizaje gestionado en los sectores industrial y automotriz de Alemania. La demanda del sector público está aumentando, ya que los gobiernos priorizan la preparación para la IA, la gobernanza y el desarrollo del liderazgo en las fuerzas laborales públicas, expandiendo el mercado más allá de los compradores tradicionales del sector privado.
Análisis geográfico
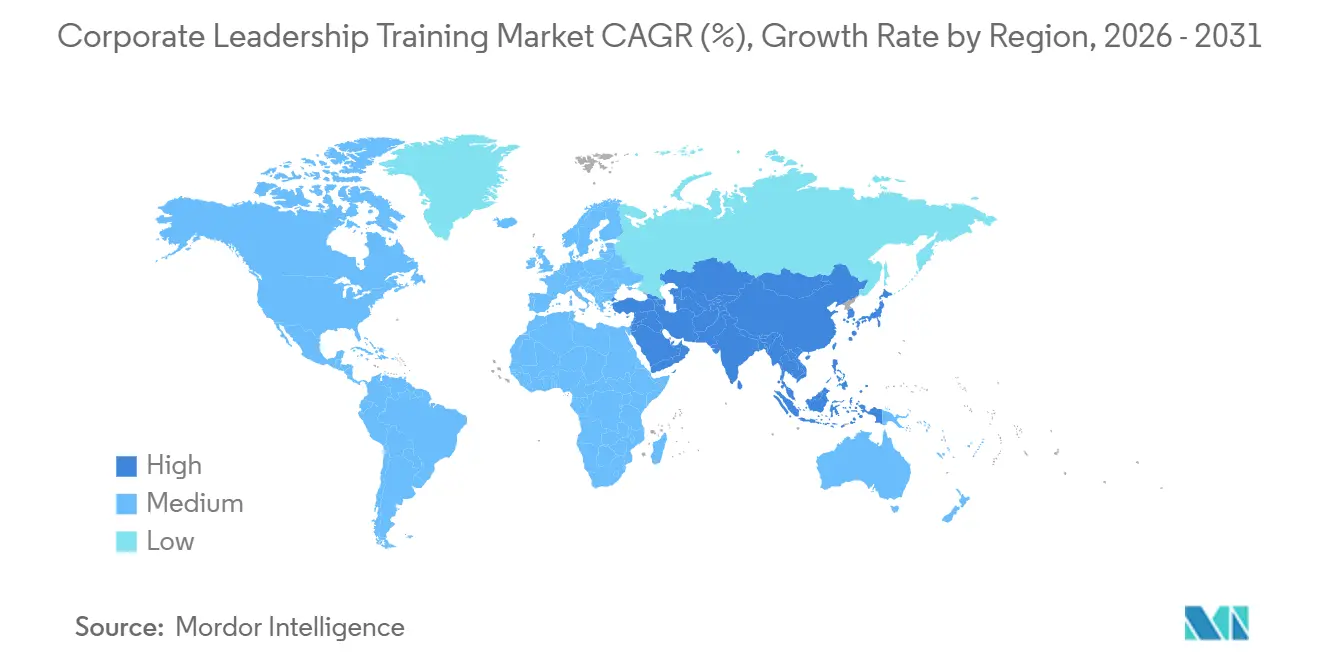
América del Norte representó el 36.87 % de la cuota de mercado de la formación de liderazgo corporativo en 2025, manteniendo su posición de liderazgo en ingresos. Estados Unidos impulsó este dominio gracias a su amplia base de formación corporativa, su consolidado ecosistema de proveedores externos y sus funciones de aprendizaje empresarial bien establecidas. Las organizaciones estadounidenses invirtieron 102.8 millones de dólares en formación en 2025, con un aumento del 29 % en el gasto en productos y servicios externos, hasta alcanzar los 16 millones de dólares, lo que refleja una mayor dependencia de proveedores externos. Casi el 25 % de las organizaciones ampliaron su personal de desarrollo de talento en 2025, junto con una mayor adopción de diversos métodos de impartición. Canadá y México contribuyeron mediante la repercusión de programas multinacionales y las inversiones locales en planificación de la sucesión, si bien el análisis del retorno de la inversión sigue siendo un reto clave.
Asia-Pacífico es la región de mayor crecimiento en el mercado de formación de liderazgo corporativo, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 9.83 % hasta 2031. Este crecimiento se debe a la gran cantidad de líderes emergentes, la digitalización empresarial y el aumento de la inversión en formación gerencial en India, China, Japón y el Sudeste Asiático. Más de 5,000 participantes de más de 90 empresas clientes en más de 30 países participaron en los servicios de desarrollo de recursos humanos durante el año fiscal 2025, junto con el lanzamiento de nuevos programas de liderazgo en inglés en 2026. Además, un memorando de entendimiento firmado con la Confederación de la Industria India en mayo de 2026 tiene como objetivo impulsar la gobernanza de la IA y la formación en liderazgo digital en India, fortaleciendo la infraestructura de entrega de programas. Estos avances posicionan a Asia-Pacífico para un crecimiento más rápido en comparación con los mercados occidentales.
El mercado europeo de formación en liderazgo corporativo está condicionado por las presiones regulatorias y la demanda de aprendizaje impulsada por el cumplimiento normativo. La Ley de IA de la Unión Europea ha incrementado la necesidad de alfabetización en IA y formación en uso responsable, añadiendo una capa de cumplimiento a los presupuestos. Alemania y el Reino Unido son los mercados más grandes, aunque el marco de codecisión alemán ralentiza la adopción de diagnósticos basados en IA, favoreciendo a los proveedores con una sólida documentación de cumplimiento. NIIT Learning Systems adquirió el grupo alemán MST en julio de 2025 por 22.37 millones de euros (24.1 millones de dólares), lo que demuestra la confianza en la región DACH. Oriente Medio y África, aunque con menores ingresos, están ganando importancia debido a las agendas nacionales de desarrollo del talento y las iniciativas respaldadas por los gobiernos.
Panorama competitivo
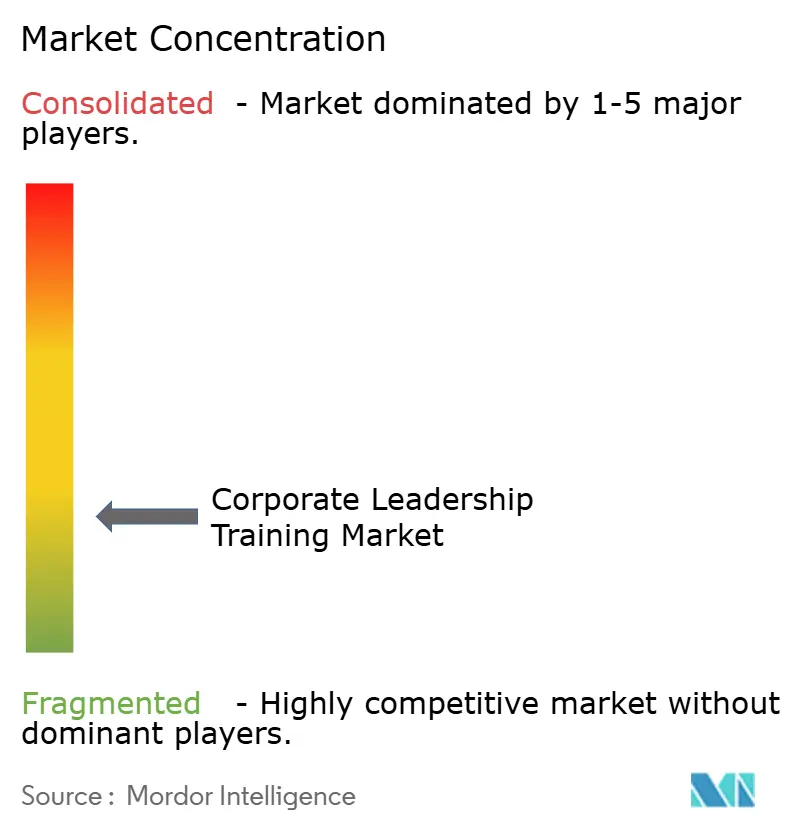
El mercado de la formación en liderazgo corporativo sigue fragmentado, y los principales proveedores representan una cuota limitada de los ingresos totales. Dale Carnegie & Associates, FranklinCovey, Korn Ferry, Center for Creative Leadership y Skillsoft, en conjunto, controlan una pequeña parte, lo que deja una importante demanda de especialistas regionales, plataformas de coaching digital, afiliados académicos y proveedores vinculados a consultoría. Korn Ferry presentó Korn Ferry Talent Suite a principios de 2026, una plataforma SaaS impulsada por IA que integra sus recursos de ciencia del talento para aumentar los ingresos por suscripción y reducir la dependencia del trabajo basado en proyectos. Skillsoft informó de un crecimiento sustancial en la adopción de la IA en el aprendizaje empresarial, con aumentos notables en la finalización de pruebas de referencia de IA y lanzamientos de simuladores durante el ejercicio fiscal 2026.
La competencia se intensifica en torno a los currículos sectoriales y las evaluaciones basadas en IA. FranklinCovey observó un cambio en la demanda de los compradores hacia contenido de liderazgo que combine disciplina en la ejecución, confianza y adaptabilidad durante las transformaciones impulsadas por IA. Pearson y Deloitte anunciaron una alianza estratégica a principios de 2026 para desarrollar soluciones integrales para el desarrollo del talento, el liderazgo y la fuerza laboral, lo que indica una mayor competencia entre las consultoras y los proveedores de propiedad intelectual de aprendizaje. Los compradores empresariales están aplicando estándares de calidad más estrictos, incluyendo el diseño del servicio y las credenciales de coaching, lo que dificulta que los proveedores de bajo costo compitan únicamente por precio. A diferencia de otros sectores de tecnología de recursos humanos, el mercado no se está consolidando rápidamente bajo unos pocos actores dominantes.
Los competidores más pequeños siguen revolucionando el mercado con modelos de entrega escalables. CoachHub obtuvo una importante financiación para su crecimiento a finales de 2024, lo que le permitió ampliar sus inversiones en IA y su oferta de productos, reflejando la confianza de los inversores en las plataformas de coaching digital. BetterUp lanzó su servicio de coaching con IA a principios de 2025, pasando de un modelo de coaching exclusivamente humano a un enfoque híbrido. Todas las empresas mencionadas siguen siendo relevantes en el desarrollo del liderazgo, el coaching y la formación empresarial. Si bien nombres emergentes como Cornerstone OnDemand y Pearson Enterprise Learning & Skills ganan visibilidad, el mercado continúa apoyando una amplia gama de proveedores en lugar de consolidarse en una estructura donde el ganador se lleva la mayor parte.
Líderes de la industria en formación de liderazgo corporativo
Dale Carnegie & Associates
FranklinCovey
Ferry Korn
Centro para el liderazgo creativo
Skillsoft
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: Skillsoft lanzó su programa de actualización de desarrollo de liderazgo (SLDP) en la plataforma Percipio, que incluye 12 módulos basados en un marco de excelencia desarrollado con 11 expertos. La actualización presenta una experiencia de usuario modernizada y da soporte a más de 95 millones de usuarios, entre ellos el 60 % de las empresas incluidas en la lista Fortune 1000.
- Mayo de 2026: El NUS-ISS (Instituto de Ciencias de Sistemas de la Universidad Nacional de Singapur) firmó un memorando de entendimiento con la Confederación de la Industria India (CII) en la Cumbre Empresarial Anual de la CII de 2026 en Nueva Delhi para promover la gobernanza de la IA y la formación en liderazgo digital en la India, con programas bianuales previstos hasta 2028.
- Abril de 2026: GLOBIS Corporation lanzó en Japón su primer Programa de Liderazgo Visionario en inglés para ejecutivos internacionales. Para el año fiscal 2025, su objetivo es ofrecer programas de desarrollo de liderazgo a más de 5,000 participantes de más de 90 empresas clientes en más de 30 países.
- Febrero de 2026: Pearson y Deloitte formaron una alianza estratégica para desarrollar y ofrecer soluciones integradas de talento, liderazgo y desarrollo de la fuerza laboral para empresas y gobiernos globales, combinando la experiencia en aprendizaje de Pearson con las capacidades de consultoría y la red de clientes de Deloitte.
Alcance del informe del mercado global de capacitación en liderazgo corporativo
| Formación Virtual |
| Instructor condujo el entrenamiento |
| Entrenamiento combinado |
| Liderazgo emergente |
| Liderazgo de nivel medio |
| Liderazgo ejecutivo |
| Grandes empresas |
| Pequeñas y medianas empresas |
| Tecnologías de la información y telecomunicaciones |
| BFSI |
| Salud y ciencias de la vida |
| Manufactura |
| Minorista y comercio electrónico |
| Servicios profesionales |
| Energía y servicios Públicos |
| Sector público y empresas vinculadas al gobierno |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| El resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por modo de entrega | Formación Virtual | |
| Instructor condujo el entrenamiento | ||
| Entrenamiento combinado | ||
| Por nivel de liderazgo | Liderazgo emergente | |
| Liderazgo de nivel medio | ||
| Liderazgo ejecutivo | ||
| Por tamaño de organización | Grandes empresas | |
| Pequeñas y medianas empresas | ||
| Por sector vertical | Tecnologías de la información y telecomunicaciones | |
| BFSI | ||
| Salud y ciencias de la vida | ||
| Manufactura | ||
| Minorista y comercio electrónico | ||
| Servicios profesionales | ||
| Energía y servicios Públicos | ||
| Sector público y empresas vinculadas al gobierno | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| El resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de formación en liderazgo corporativo para el año 2031?
Se prevé que el mercado de formación en liderazgo corporativo alcance los 57.64 millones de dólares en 2031, frente a los 39.73 millones de dólares en 2026, con una tasa de crecimiento anual compuesta del 7.73% entre 2026 y 2031.
¿Qué formato de entrega genera más ingresos y cuál crece más rápido?
La formación presencial lideraba el mercado con una cuota del 42.63% en 2025, mientras que se prevé que la formación online crezca más rápidamente, con una tasa de crecimiento anual compuesta del 7.94% hasta 2031.
¿Por qué las empresas están aumentando ahora el gasto en desarrollo de liderazgo?
El gasto se ve respaldado por la mejora de las competencias de los directivos en materia de IA, las deficiencias en la sucesión, la escasez de profesionales con capacidad para el trabajo híbrido y una mayor presión para demostrar resultados de liderazgo medibles.
¿Qué nivel de liderazgo genera mayor demanda en la actualidad?
El liderazgo de nivel intermedio generó la mayor parte, con un 44.81% en 2025, porque estos gerentes se encuentran en el centro de la ejecución y el cambio organizacional.
¿Qué grupo de compradores está creciendo más rápidamente?
Las pymes están creciendo a un ritmo más rápido, con una tasa de crecimiento anual compuesta del 9.46 % hasta 2031, a medida que las plataformas digitales y el asesoramiento mediante inteligencia artificial reducen los costes y las barreras de entrega que antes limitaban su adopción.
¿Qué región se está expandiendo más rápidamente?
Se prevé que la región de Asia-Pacífico experimente el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 9.83 % hasta 2031, gracias al aumento de la inversión en talento, la mayor cantidad de líderes emergentes y las alianzas institucionales más sólidas en toda la región.


