

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 109.67 mil millones |
| Tamaño del mercado (2031) | USD 137.49 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.63% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Sudamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de productos químicos para la protección de cultivos por Mordor Intelligence
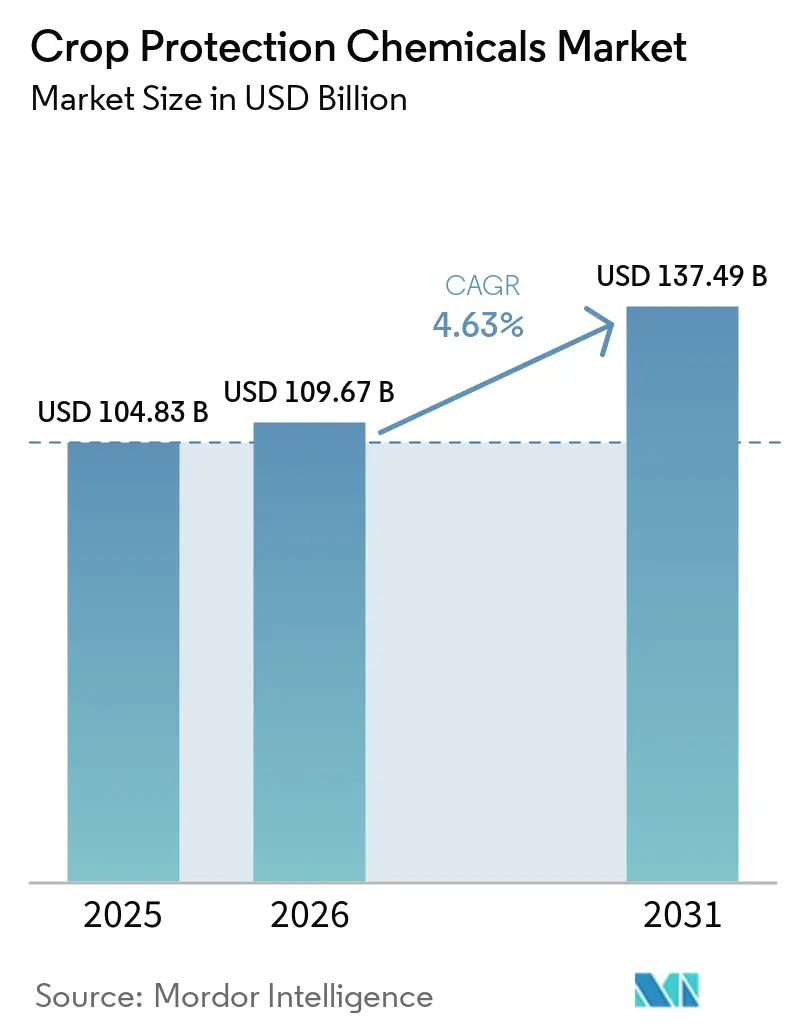
El tamaño del mercado de productos químicos para la protección de cultivos se valoró en USD 104.83 mil millones en 2025 y se proyecta que crecerá de USD 109.67 mil millones en 2026 a USD 137.49 mil millones para 2031 con una CAGR del 4.63% durante el período de pronóstico de 2026 a 2031. La demanda constante de cultivos transgénicos que requieren un uso intensivo de herbicidas, la adopción de la agricultura de precisión y la migración de plagas impulsada por el clima continúan sosteniendo la curva de crecimiento, a pesar de una supervisión regulatoria más estricta. Los pulverizadores de precisión, los tratamientos puntuales con drones y los sistemas de aplicación de tasa variable permiten a los agricultores reducir el desperdicio manteniendo la eficacia, lo que ayuda al mercado de productos químicos para la protección de cultivos a capturar ganancias de productividad incluso en regiones que enfrentan escasez de mano de obra. Los tratamientos foliares siguen siendo el modo de aplicación más común, pero los tratamientos al suelo registran el mayor crecimiento, y las prácticas regenerativas fomentan los productos químicos preemergentes.
Conclusiones clave del informe
- Por función, los herbicidas representaron la mayor cuota de mercado de productos químicos para la protección de cultivos, con un 42.3% en 2025, y se prevé que crezcan a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 5.0%, entre 2026 y 2031.
- Por modo de aplicación, la aplicación foliar representó la mayor cuota, con un 43.2% en 2025, mientras que se prevé que el tamaño del mercado de productos químicos para la protección de cultivos destinados al tratamiento del suelo crezca a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 4.9%, entre 2026 y 2031.
- Por tipo de cultivo, los granos y cereales representaron la mayor parte, con un 43.0% en 2025, mientras que se prevé que las legumbres y las semillas oleaginosas crezcan a la tasa de crecimiento anual compuesta (TCAC) más rápida, del 4.7%, entre 2026 y 2031.
- Geográficamente, Sudamérica representó la mayor parte, con un 41.8% en 2025, mientras que se prevé que Asia-Pacífico crezca a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 4.7%, entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de productos químicos para la protección de cultivos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión de la superficie cultivada con cultivos genéticamente modificados | + 1.20% | Sudamérica y Norteamérica | Mediano plazo (2-4 años) |
| Aumento de malezas resistentes a los herbicidas | + 0.90% | América del Norte y América del Sur | Corto plazo (≤ 2 años) |
| Adopción de tecnologías de agricultura de precisión | + 0.80% | América del Norte, Europa y expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Rápido crecimiento de la agricultura comercial en Asia-Pacífico y Sudamérica | + 0.70% | núcleo de Asia-Pacífico y expansión en Sudamérica | Largo plazo (≥ 4 años) |
| Agricultura regenerativa que favorece la selección de productos químicos. | + 0.50% | América del Norte, Europa y mercados emergentes de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Migración de plagas hacia zonas templadas impulsada por el clima | + 0.40% | regiones templadas globales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Expansión de la superficie cultivada con cultivos genéticamente modificados
La soja, el maíz y el algodón tolerantes a herbicidas ahora dominan las decisiones de siembra en las Américas, aumentando la intensidad química por hectárea incluso a medida que se expande la superficie agrícola total. Brasil sembró soja transgénica en el 95% de su superficie de soja en 2024, impulsando las ventas de glifosato y dicamba a máximos históricos [1] Fuente: “Estadísticas de Adopción de Cultivos Transgénicos Brasil 2024”, Comisión Brasileña de Bioseguridad, ctnbio.mcti.gov.br . Los productores combinan múltiples modos de acción para retrasar la resistencia, favoreciendo a los proveedores que ofrecen paquetes integrados de semillas y productos químicos que aseguran ingresos durante toda la temporada. La aprobación por parte de Argentina de la soja tolerante a la sequía HB4 amplía aún más la superficie abordable, especialmente en regiones marginales históricamente limitadas por el estrés hídrico. A medida que expiran las patentes, los actores de marca aceleran el desarrollo de paquetes de rasgos más productos químicos para proteger sus márgenes, mientras que los fabricantes de genéricos se centran en aumentar el volumen de principios activos sin patente. En conjunto, la ola de organismos genéticamente modificados (OGM) mantiene la demanda de herbicidas, respalda los precios elevados de los productos combinados e impulsa inversiones adicionales en tecnologías de formulación adaptadas a los paquetes de características genéticas.
Aumento de malezas resistentes a los herbicidas
El amaranto de Palmer resistente al glifosato se ha extendido a 27 estados de EE. UU. y avanza por Sudamérica, obligando a los agricultores a rotar los herbicidas y aumentar la frecuencia de aplicación. Los biotipos resistentes también representan un desafío para los inhibidores de la ALS, convirtiendo las mezclas de dos a cuatro herbicidas en la nueva norma. Esta carrera armamentística de resistencia eleva la demanda de nuevos modos de acción y premezclas de alta calidad que simplifiquen la gestión. La innovación química recupera su urgencia tras una década de estancamiento, mientras que las herramientas digitales de monitoreo ganan terreno para detectar brotes antes de que se vuelvan incontrolables. La carga económica de los mayores costos de los herbicidas por hectárea y las posibles pérdidas de rendimiento mantienen a los agricultores dispuestos a pagar por soluciones que restablezcan el control, lo que ofrece a los innovadores una clara oportunidad de ingresos a corto plazo.
Adopción de tecnologías de agricultura de precisión
Los pulverizadores de tasa variable, las cámaras de visión artificial para el control de malezas y los tratamientos puntuales con drones alcanzaron una adopción del 35 % entre las grandes explotaciones agrícolas de Norteamérica en 2024 [2] Fuente: “Encuesta de Adopción de Tecnología de Agricultura de Precisión 2024”, Federación Estadounidense de Oficinas Agrícolas, fb.org . Estos sistemas reducen el uso total de ingredientes activos entre un 20 % y un 40 % en cultivos extensivos y hasta un 90 % en operaciones especializadas, pero dependen de productos químicos más concentrados y con formulaciones optimizadas. Los fabricantes que suministran productos de bajo volumen y alta potencia compatibles con la aplicación aérea o robótica obtienen poder de fijación de precios. Las plataformas de datos de precisión integran análisis del clima, el suelo y la presión de plagas, lo que convierte la aplicación de productos químicos en un servicio similar a una suscripción y aumenta la fidelización de los proveedores que se integran sin problemas. A medida que disminuyen los costos de los equipos y se amplían las opciones de financiación a la región de Asia-Pacífico, la implementación de la precisión se acelera, manteniendo la demanda de productos químicos especializados incluso cuando el total de kilogramos aplicados se estabiliza.
Rápido crecimiento de la agricultura comercial en Asia-Pacífico y Sudamérica
La consolidación de tierras respaldada por el gobierno en India y China, además de la inversión corporativa en Brasil y Argentina, impulsa el aumento del tamaño de los campos y sistemas de cultivo más orientados a la exportación. India informó un aumento del 15% en el uso de químicos comerciales en fincas consolidadas en 2024 [3] Fuente: “Commercial Farming Initiative Progress Report 2024”, Ministerio de Agricultura y Bienestar de los Agricultores de India, agricoop.nic.in . Los operadores más grandes prefieren carteras de marcas, valoran cadenas de suministro confiables y adoptan contratos multitemporales que aseguran el volumen. Las exigencias de certificación de exportación impulsan a estas fincas hacia ingredientes activos más nuevos y con menor residuo, lo que beneficia a las empresas con expedientes regulatorios sólidos. Una escala comercial similar en el Cerrado de Brasil respalda ciclos de doble cultivo que requieren un control de plagas casi continuo, lo que aumenta aún más la demanda estacional.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Prohibiciones estrictas de plaguicidas y endurecimiento de los límites máximos de residuos (LMR) (Enfoque en la Unión Europea) | -0.80% | Europa primaria y efectos indirectos a nivel mundial | Corto plazo (≤ 2 años) |
| Acelerar la resistencia de las malas hierbas al glifosato y a los inhibidores de la ALS. | -0.60% | América del Norte y América del Sur | Mediano plazo (2-4 años) |
| Cadena de suministro china volátil de grado técnico | -0.40% | Impacto en la cadena de suministro global | Corto plazo (≤ 2 años) |
| La rápida adopción de productos biológicos está canibalizando las ventas de productos sintéticos. | -0.30% | Europa, América del Norte y expansión global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Prohibiciones estrictas de plaguicidas y endurecimiento de los límites máximos de residuos (LMR) (Enfoque en la Unión Europea)
Las autoridades europeas siguen revisando los ingredientes activos, y se prevé que 15 compuestos químicos clave pierdan su renovación en 2024, mientras que los límites máximos de residuos se reducen progresivamente. Los productores orientados a la exportación en Sudamérica y África ahora se enfrentan a costes de cumplimiento para satisfacer las tolerancias de la UE, incluso al vender a otros destinos, porque los compradores mundiales de cereales se ajustan a los estándares más estrictos. Los fabricantes más pequeños tienen dificultades para financiar nuevos paquetes de datos, lo que acelera la ganancia de cuota de mercado de las empresas líderes que pueden invertir en toxicología y expedientes medioambientales. Los agricultores optan por ingredientes activos más nuevos y caros con perfiles de residuos más bajos, lo que aumenta el gasto por hectárea pero reduce los márgenes cuando los precios de las materias primas bajan. La falta de herramientas obliga a algunos agricultores a volver a aplicaciones más antiguas y frecuentes, lo que paradójicamente aumenta la carga química total a pesar de la intención de la política. Las prioridades de investigación se desplazan hacia moléculas de base biológica o de bajos residuos, lo que alarga los plazos de desarrollo y eleva las barreras de entrada.
La rápida adopción de productos biológicos está canibalizando las ventas de productos sintéticos.
La rápida adopción de productos biológicos para la protección de cultivos está desplazando cada vez más a las soluciones sintéticas. La demanda se acelera en los segmentos de frutas y hortalizas de alto valor, ya que las cadenas minoristas y las empresas procesadoras de alimentos priorizan el abastecimiento libre de residuos, lo que impulsa a los productores a adoptar alternativas microbianas y bioquímicas que cumplen con los estándares de tolerancia cero. Las operaciones en invernadero lideran esta transición, donde las condiciones controladas mejoran la eficacia del control biológico y reducen el riesgo de aplicación. La disminución en el uso de fungicidas e insecticidas sintéticos es más pronunciada en Europa y América del Norte, impulsada por regulaciones favorables y un cambio en la percepción pública. Las principales empresas químicas están respondiendo adquiriendo empresas emergentes biológicas para fortalecer sus carteras, aunque los desafíos de integración y distribución siguen ralentizando la adopción generalizada. A medida que las ventas de productos sintéticos se estabilizan en los segmentos premium, los proveedores con carteras biológicas diversificadas continúan manteniendo el crecimiento al tiempo que avanzan en sus compromisos de sostenibilidad.
Análisis de segmento
Por función: Los ingresos por herbicidas dependen de una mayor resistencia.
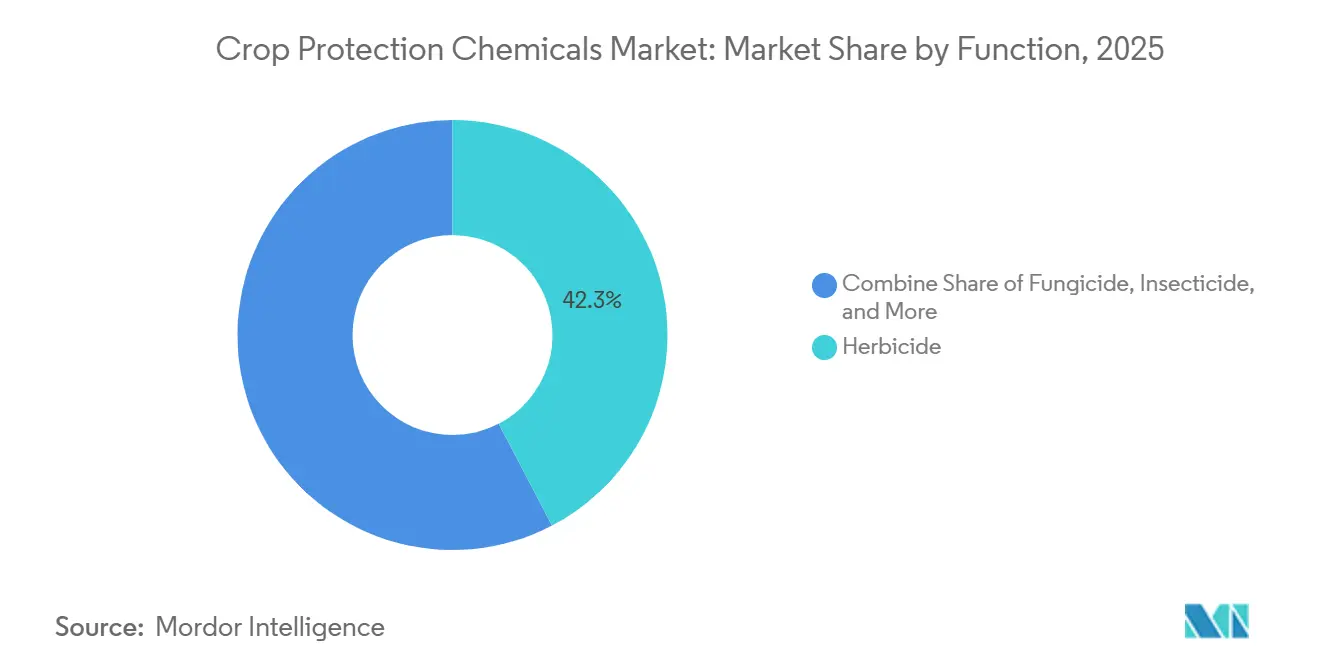
Los herbicidas representaron la mayor parte del mercado de productos químicos para la protección de cultivos en 2025, con un 42.3 %, y se prevé que crezcan a la tasa de crecimiento anual compuesta (TCAC) más rápida, del 5.0 %, entre 2026 y 2031, lo que representa la mayor porción del mercado y genera la mayor parte del crecimiento incremental de los ingresos. La resistencia persistente en el amaranto de Palmer y las especies de Conyza exige programas multisitio, lo que lleva a los agricultores a adoptar formulaciones combinadas con precios elevados. El glifosato aún domina el volumen, pero la demanda se está desplazando cada vez más hacia los inhibidores de HPPD, los inhibidores de PPO y las nuevas formulaciones patentadas destinadas al control posterior a la resistencia.
La continua adopción de rasgos genéticamente modificados, especialmente en Brasil y Argentina, mantiene una alta intensidad de herbicidas por hectárea. Las ofertas integradas de semillas y productos químicos permiten a los principales proveedores combinar rasgos con pulverizaciones personalizadas, protegiendo tanto la propiedad intelectual como los márgenes brutos. Los fungicidas representan una parte significativa del mercado, impulsada por brotes de enfermedades relacionados con el clima y el lanzamiento de Revysol en Brasil en 2024, que ofrece un nuevo modo de acción contra la roya de la soja. Los insecticidas experimentan picos esporádicos durante las incursiones de plagas provocadas por el clima. Los nematicidas y molusquicidas siguen siendo productos de nicho, pero esenciales para la horticultura de alto valor, donde incluso pequeñas pérdidas de rendimiento socavan la rentabilidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Según el modo de aplicación: Los tratamientos del suelo se aceleran en un paisaje dominado por el follaje.
La aplicación foliar representó la mayor parte, con un 43.2 % en 2025, gracias al uso generalizado de pulverizadores de barra y a la creciente adopción de drones agrícolas para aplicaciones puntuales. Estos métodos permiten una distribución uniforme de los productos químicos, un control oportuno de las plagas y una cobertura eficiente en grandes extensiones agrícolas. Los avances en los coadyuvantes de pulverización mejoran la retención, la dispersión y la absorción de los productos químicos en la superficie de las hojas, lo que podría reducir la cantidad de ingredientes activos necesarios sin comprometer la eficacia del tratamiento. La conveniencia y adaptabilidad de la pulverización foliar a diferentes tipos de cultivos impulsan aún más la demanda en este segmento.
Se prevé que el mercado de productos químicos para la protección de cultivos destinados al tratamiento del suelo experimente el mayor crecimiento anual compuesto (CAGR) del 4.9 % entre 2026 y 2031, impulsado por la creciente demanda de un control eficaz de patógenos, nematodos y plagas subterráneas transmitidas por el suelo. El cultivo intensivo, la monocultivo y la necesidad de proteger el desarrollo radicular están incentivando a los agricultores a adoptar fungicidas, nematicidas e insecticidas de aplicación al suelo. La creciente concienciación sobre la protección de cultivos en etapas tempranas y las tecnologías de aplicación mejoradas, incluyendo la aplicación de productos químicos mediante riego por goteo, también favorecen su adopción. Se prevé que estos factores fortalezcan la demanda de tratamientos para el suelo en cultivos de alto valor y cultivos extensivos.
Por tipo de cultivo: los granos y cereales impulsan el volumen, las legumbres y las semillas oleaginosas impulsan el valor.
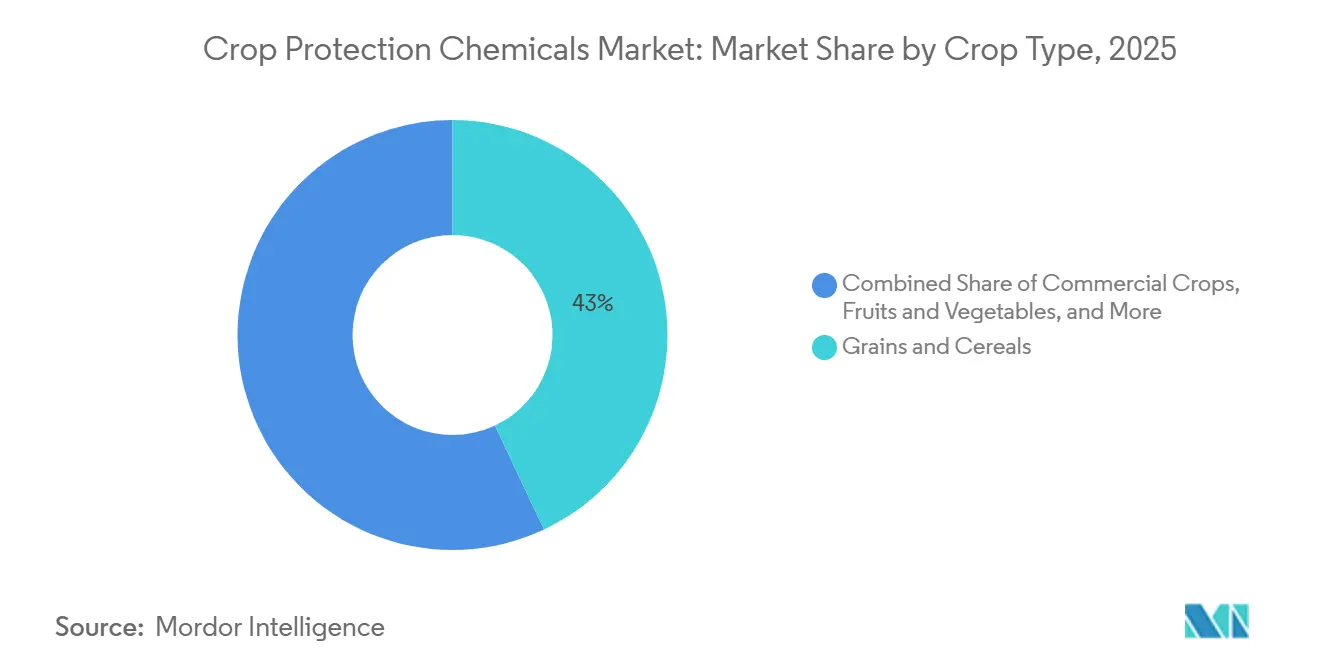
Los granos y cereales representaron la mayor parte, con un 43.0 % en 2025, lo que refleja tanto la expansión de la superficie cultivada como la fuerte dependencia de los herbicidas en las rotaciones de maíz y soja. Incluso modestas variaciones porcentuales en la demanda de cereales se traducen en grandes cambios absolutos en el tamaño del mercado de productos químicos para la protección de cultivos, lo que convierte a este segmento en el principal motor del volumen.
Se prevé que las legumbres y oleaginosas experimenten el mayor crecimiento anual compuesto (CAGR) del 4.7 % entre 2026 y 2031, impulsado por la creciente demanda de control de malezas, insectos y enfermedades en cultivos de soja, garbanzo, lenteja y otras legumbres y oleaginosas. La expansión de los cultivos, la creciente demanda de aceites comestibles y proteínas vegetales, y la necesidad de minimizar las pérdidas de cosechas están incentivando a los agricultores a adoptar herbicidas, fungicidas e insecticidas. La mayor concienciación sobre las prácticas de protección de cultivos y la mejor disponibilidad de productos también contribuyen al crecimiento del sector.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
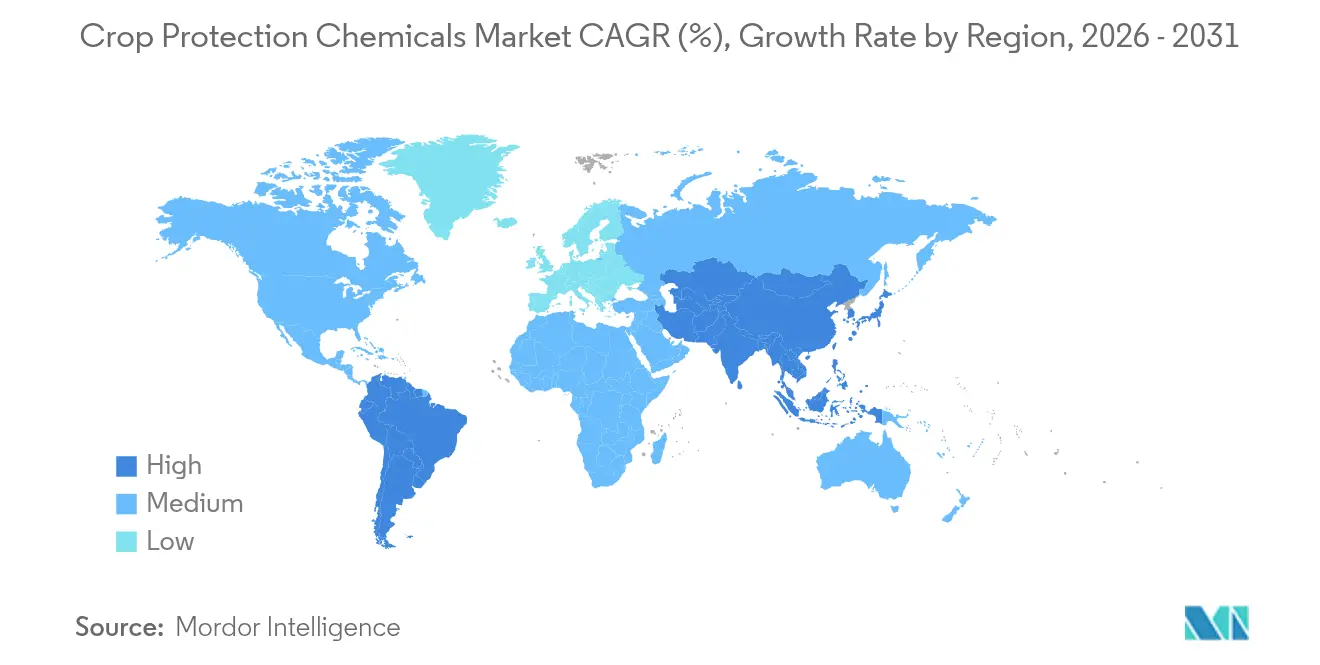
Sudamérica representó la mayor parte, con un 41.8% en 2025, impulsada por la extensa producción de soja y maíz de Brasil en la sabana del Cerrado. Solo Brasil representó más del 60% del volumen regional, respaldado por compras récord de pesticidas en ciclos de siembra consecutivos durante la temporada de 2024. Las explotaciones agrícolas argentinas orientadas a la exportación contribuyeron al crecimiento, con la adopción de cultivos transgénicos (GM) que superó el 95% de la superficie nacional, lo que reforzó las prácticas agrícolas con uso intensivo de herbicidas. Las condiciones climáticas favorables y las políticas gubernamentales que priorizan la obtención de divisas han impulsado un crecimiento constante en Sudamérica, a pesar de los desafíos logísticos ocasionales en los puertos.
Se prevé que la región de Asia-Pacífico experimente el mayor crecimiento anual compuesto (CAGR) del 4.7 % entre 2026 y 2031. Este crecimiento se debe a la consolidación de tierras y al aumento de la mecanización en países como India, China y el Sudeste Asiático. En India, las iniciativas de agricultura comercial propiciaron un aumento del 15 % en el uso de productos químicos en 2024, ya que la mayor extensión de los campos requirió programas de control de plagas durante toda la temporada. En China, las políticas ambientales han impulsado la consolidación de las plantas de pesticidas, al tiempo que fomentan el uso de productos químicos más eficaces y con menores residuos, que cumplen con las normas nacionales de seguridad alimentaria. Además, Indonesia, Tailandia y Vietnam han contribuido al incremento de la demanda mediante la expansión de los sistemas de cultivo intensivo de aceite de palma y arroz, que dependen de fungicidas e insecticidas especializados para proteger los cultivos en climas húmedos.
América del Norte representa una parte significativa del consumo mundial, impulsada por la adopción de la agricultura de precisión, que actualmente abarca el 35 % de las grandes explotaciones agrícolas y optimiza el momento de aplicación. En Estados Unidos, la elevada superficie cultivada con transgénicos y la creciente resistencia de las malas hierbas han mantenido el gasto en herbicidas por hectárea, a pesar de los ajustados márgenes de beneficio. Europa concentra una parte sustancial de la demanda, pero las estrictas regulaciones y los límites de residuos han orientado las inversiones hacia productos químicos de baja dosis y soluciones biológicas. A pesar de estas restricciones, los segmentos de frutas y hortalizas especiales mantienen un alto valor de mercado. África sigue siendo el mercado regional más pequeño; sin embargo, los proyectos agrícolas comerciales en Sudáfrica y los centros emergentes de África Occidental están comenzando a adoptar programas modernos de protección de cultivos, lo que indica un aumento gradual de la demanda a largo plazo.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
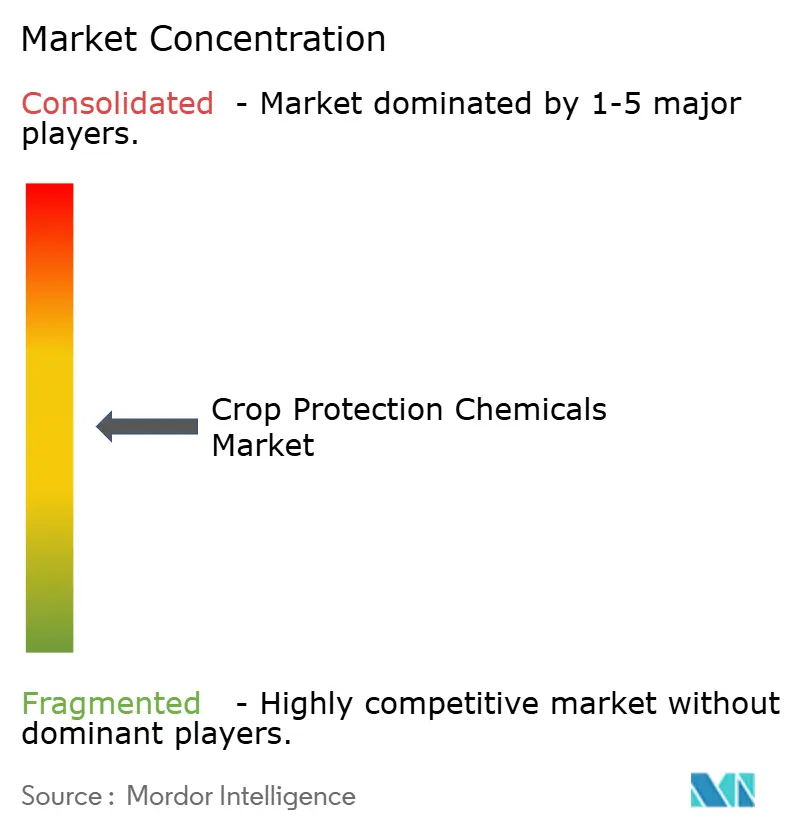
El mercado de productos fitosanitarios se encuentra moderadamente fragmentado en 2025, con BASF SE, Bayer AG, Corteva Agriscience, FMC Corporation y Syngenta Group como principales actores. Estas empresas invierten grandes presupuestos en I+D para afrontar las revisiones regulatorias cada vez más estrictas. Syngenta, Bayer y BASF se centran en soluciones integradas de siembra y pulverización, que incentivan a los agricultores a adoptar paquetes tecnológicos plurianuales manteniendo precios premium. Corteva fortalece su posición en el mercado mediante la expansión de su capacidad para garantizar un suministro constante de herbicidas y tratamientos de semillas, atendiendo a clientes de agricultura de precisión en toda Norteamérica.
La dinámica competitiva del mercado está evolucionando, con un énfasis creciente en la integración biológica y las alianzas basadas en datos. En abril de 2024, BASF se asoció con Climate Corporation para integrar datos meteorológicos y de presión de plagas en tiempo real en herramientas de optimización de fungicidas, mejorando así la eficacia en el campo y la fidelización de clientes. Además, los fabricantes de equipos de agricultura de precisión colaboran cada vez más con empresas químicas para combinar suscripciones de análisis con formulaciones optimizadas, lo que proporciona a los proveedores con conocimientos digitales una ventaja competitiva en la venta cruzada.
La expiración de patentes sigue generando oportunidades para los formuladores regionales. Sin embargo, los crecientes requisitos de datos en la Unión Europea y Estados Unidos han incrementado los costos asociados al mantenimiento de moléculas sin patente. Empresas de genéricos, como Albaugh y Rotam, se centran en el crecimiento del volumen de ventas en Sudamérica y el Sudeste Asiático, donde los marcos regulatorios son menos estrictos, pero se están endureciendo gradualmente. Las empresas medianas que pueden personalizar los ingredientes activos para abordar los problemas de plagas locales, establecer cadenas de suministro confiables fuera de China e integrarse con plataformas de fumigación con drones están bien posicionadas para ganar cuota de mercado. Estas empresas se benefician a medida que los agricultores priorizan cada vez más la disponibilidad oportuna del producto y un rendimiento específico.
Líderes de la industria de productos químicos para la protección de cultivos
BASF SE
Bayer AG
Corteva Agriscience
FMC Corporation
Grupo Syngenta
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Septiembre de 2026: Corteva Agriscience y Globachem acordaron establecer una empresa conjunta al 50% centrada en productos fitosanitarios. Esta empresa conjunta desarrollará, formulará, registrará y comercializará soluciones diferenciadas dirigidas a los mercados agrícolas de Europa y América.
- Junio de 2026: BASF SE introdujo en India el fungicida Melyra y el insecticida Inveris Gold. Estos productos amplían su cartera de protección de cultivos al ofrecer soluciones para el control de enfermedades y plagas chupadoras, ayudando a los agricultores a proteger la salud de sus cultivos y a reducir las posibles pérdidas de producción.
- Junio de 2026: Corteva Agriscience firmó un acuerdo de suministro y licencia coexclusivo con FMC Corporation para ampliar el acceso a la tecnología del herbicida rimisoxafen. Esta colaboración se centra en la producción de maíz y soja en América del Norte y del Sur, brindando a los agricultores opciones adicionales para el control de malezas.
Alcance del informe sobre el mercado mundial de productos químicos para la protección de cultivos
Los productos fitosanitarios son sustancias agrícolas que se utilizan para prevenir, controlar o eliminar malezas, insectos, enfermedades de las plantas y organismos dañinos. Incluyen herbicidas, insecticidas, fungicidas, molusquicidas y nematicidas, que ayudan a los agricultores a proteger sus cultivos, reducir las pérdidas de rendimiento y mejorar la productividad.
El informe del mercado de productos químicos para la protección de cultivos se segmenta por función (fungicida, herbicida, insecticida, molusquicida y nematicida), por modo de aplicación (quimigación, foliar, tratamiento de semillas, entre otros), por tipo de cultivo (cultivos comerciales, frutas y hortalizas, granos y cereales, legumbres y oleaginosas, y césped y plantas ornamentales) y por geografía (África, Asia-Pacífico, Europa, América del Norte y América del Sur). Las previsiones del mercado se presentan en términos de valor (USD) y volumen (toneladas métricas).
Función
| Fungicida |
| Herbicida |
| Insecticida |
| Molusquicida |
| Nematicida |
Modo de aplicación
| Quimigación |
| Tratamiento |
| Fumigación |
| Tratamiento de semillas |
| Tratamiento de suelos |
Tipo de cultivo
| cultivos comerciales |
| Frutas y vegetales |
| Granos y Cereales |
| Legumbres y oleaginosas |
| Césped y Ornamental |
Geografía
| África | Sudáfrica |
| Resto de Africa | |
| Asia-Pacífico | Australia |
| China | |
| India | |
| Indonesia | |
| Japan | |
| Myanmar | |
| Pakistan | |
| Philippines | |
| Thailand | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Europa | Francia |
| Alemania | |
| Italia | |
| Netherlands | |
| Russia | |
| España | |
| Ucrania | |
| Reino Unido | |
| El resto de Europa | |
| Norteamérica | Canada |
| Mexico | |
| Estados Unidos | |
| Resto de américa del norte | |
| Sudamérica | Argentina |
| Brazil | |
| Chile | |
| Resto de Sudamérica |
| Función | Fungicida | |
| Herbicida | ||
| Insecticida | ||
| Molusquicida | ||
| Nematicida | ||
| Modo de aplicación | Quimigación | |
| Tratamiento | ||
| Fumigación | ||
| Tratamiento de semillas | ||
| Tratamiento de suelos | ||
| Tipo de cultivo | cultivos comerciales | |
| Frutas y vegetales | ||
| Granos y Cereales | ||
| Legumbres y oleaginosas | ||
| Césped y Ornamental | ||
| Geografía | África | Sudáfrica |
| Resto de Africa | ||
| Asia-Pacífico | Australia | |
| China | ||
| India | ||
| Indonesia | ||
| Japan | ||
| Myanmar | ||
| Pakistan | ||
| Philippines | ||
| Thailand | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Europa | Francia | |
| Alemania | ||
| Italia | ||
| Netherlands | ||
| Russia | ||
| España | ||
| Ucrania | ||
| Reino Unido | ||
| El resto de Europa | ||
| Norteamérica | Canada | |
| Mexico | ||
| Estados Unidos | ||
| Resto de américa del norte | ||
| Sudamérica | Argentina | |
| Brazil | ||
| Chile | ||
| Resto de Sudamérica | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Función - Los productos químicos para la protección de cultivos se aplican para controlar o prevenir que las plagas, incluidos insectos, hongos, malezas, nematodos y moluscos, dañen el cultivo y para proteger el rendimiento del mismo.
- Modo de aplicación - Foliar, tratamiento de semillas, tratamiento de suelos, quimigación y fumigación son los diferentes tipos de modos de aplicación mediante los cuales se aplican productos químicos fitosanitarios a los cultivos.
- Tipo de cultivo - Representa el consumo de productos químicos fitosanitarios por parte de Cereales, Legumbres, Oleaginosas, Frutas, Hortalizas, Césped y Cultivos ornamentales.
| Palabra clave | Definición |
|---|---|
| IWM | El manejo integrado de malezas (IWM) es un enfoque para incorporar múltiples técnicas de control de malezas durante la temporada de crecimiento para brindar a los productores la mejor oportunidad de controlar las malezas problemáticas. |
| Anfitrión | Los huéspedes son las plantas que forman relaciones con microorganismos beneficiosos y les ayudan a colonizar. |
| patógeno | Un organismo que causa enfermedades. |
| Herbigación | La herbigación es un método eficaz de aplicación de herbicidas a través de sistemas de riego. |
| Niveles máximos de residuos (LMR) | El Límite Máximo de Residuos (LMR) es el límite máximo permitido de residuos de pesticidas en alimentos o piensos obtenidos de plantas y animales. |
| IoT | El Internet de las cosas (IoT) es una red de dispositivos interconectados que se conectan e intercambian datos con otros dispositivos IoT y la nube. |
| Variedades tolerantes a herbicidas (HTV) | Las variedades tolerantes a herbicidas son especies de plantas que han sido modificadas genéticamente para ser resistentes a los herbicidas utilizados en los cultivos. |
| Quimigación | La quimigación es un método de aplicación de pesticidas a los cultivos a través de un sistema de riego. |
| Protección de cultivos | La protección de cultivos es un método para proteger el rendimiento de los cultivos de diferentes plagas, incluidos insectos, malezas, enfermedades de las plantas y otras que causan daños a los cultivos agrícolas. |
| Tratamiento de semillas | El tratamiento de semillas ayuda a desinfectar semillas o plántulas de plagas transmitidas por las semillas o el suelo. Los productos químicos fitosanitarios, como fungicidas, insecticidas o nematicidas, se utilizan habitualmente para el tratamiento de semillas. |
| Fumigación | La fumigación es la aplicación de productos químicos fitosanitarios en forma gaseosa para controlar las plagas. |
| Cebo | Un cebo es un alimento u otro material que se utiliza para atraer una plaga y matarla mediante diversos métodos, incluido el envenenamiento. |
| Fungicida de contacto | Los pesticidas de contacto previenen la contaminación de los cultivos y combaten los hongos patógenos. Actúan sobre las plagas (hongos) solo cuando entran en contacto con las plagas. |
| Fungicida sistémico | Un fungicida sistémico es un compuesto absorbido por una planta y luego translocado dentro de la planta, protegiéndola así del ataque de patógenos. |
| Administración Masiva de Medicamentos (MDA) | La administración masiva de medicamentos es la estrategia para controlar o eliminar muchas enfermedades tropicales desatendidas. |
| Moluscos | Los moluscos son plagas que se alimentan de los cultivos, causando daños a los cultivos y pérdida de rendimiento. Los moluscos incluyen pulpos, calamares, caracoles y babosas. |
| Herbicida de preemergencia | Los herbicidas de preemergencia son una forma de control químico de malezas que evita que se establezcan plántulas de malezas germinadas. |
| Herbicida de postemergencia | Los herbicidas de postemergencia se aplican al campo agrícola para controlar las malezas después de la emergencia (germinación) de semillas o plántulas. |
| Ingredientes activos | Los ingredientes activos son las sustancias químicas de los productos pesticidas que matan, controlan o repelen las plagas. |
| Departamento de Agricultura de los Estados Unidos (USDA) | El Departamento de Agricultura brinda liderazgo en materia de alimentación, agricultura, recursos naturales y cuestiones relacionadas. |
| Sociedad Estadounidense de Ciencias de las Malezas (WSSA) | La WSSA, una sociedad profesional sin fines de lucro, promueve actividades de investigación, educación y extensión relacionadas con las malezas. |
| Concentrado en suspensión | El concentrado en suspensión (SC) es una de las formulaciones de productos químicos fitosanitarios con ingredientes activos sólidos dispersos en agua. |
| Polvo humectable | Un polvo humectable (WP) es una formulación en polvo que forma una suspensión cuando se mezcla con agua antes de pulverizar. |
| Concentrado emulsionable | El concentrado emulsionable (EC) es una formulación líquida concentrada de pesticida que debe diluirse con agua para crear una solución en aerosol. |
| Nematodos fitoparásitos | Los nematodos parásitos se alimentan de las raíces de los cultivos y causan daños a las raíces. Estos daños permiten una fácil infestación de las plantas por patógenos transmitidos por el suelo, lo que resulta en pérdidas de cultivos o rendimiento. |
| Estrategia australiana contra las malas hierbas (AWS) | La Estrategia Australiana sobre Malezas, propiedad del Comité de Medio Ambiente e Invasores, proporciona orientación nacional sobre el manejo de malezas. |
| Sociedad de Ciencias de las Malezas de Japón (WSSJ) | WSSJ tiene como objetivo contribuir a la prevención del daño de las malezas y la utilización del valor de las malezas brindando la oportunidad de presentar investigaciones e intercambiar información. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico están en términos nominales. La inflación no es parte del precio, y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




