

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 8.96 mil millones |
| Tamaño del mercado (2031) | USD 11.83 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.54% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de tomografía computarizada (TC) por Mordor Intelligence
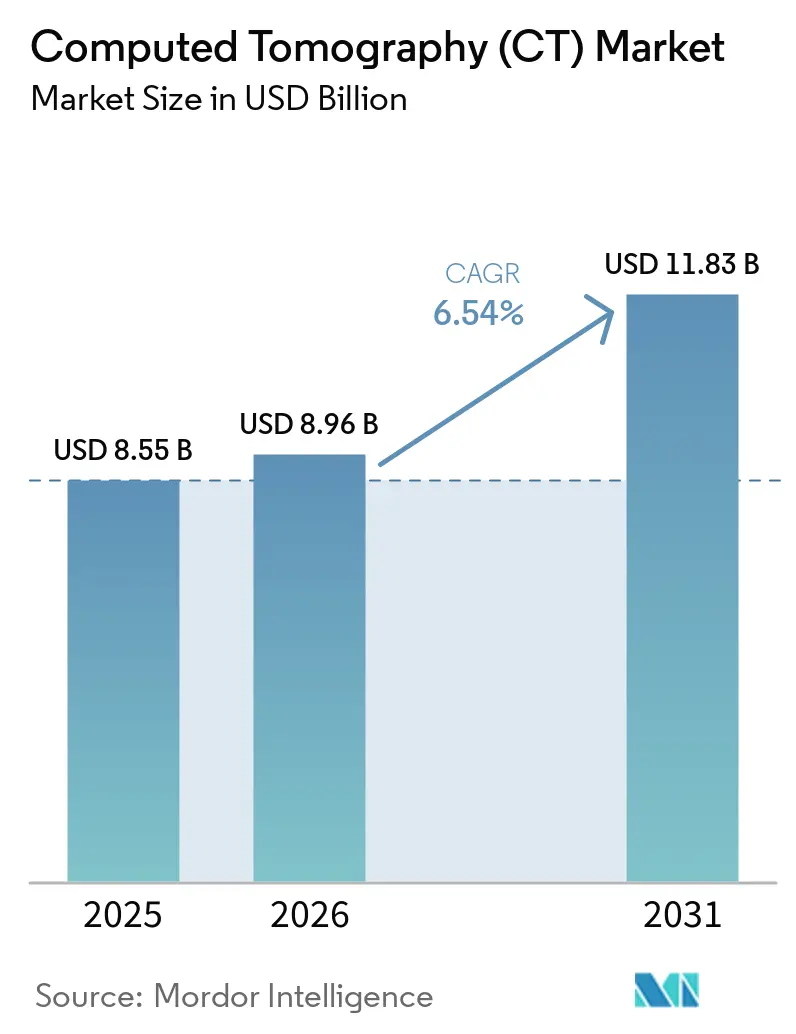
El tamaño del mercado de tomografía computarizada se valoró en USD 8.55 mil millones en 2025 y se estima que crecerá de USD 8.96 mil millones en 2026 para alcanzar USD 11.83 mil millones en 2031, a una CAGR de 6.54% durante el período de pronóstico (2026-2031).
Los detectores de conteo de fotones, la automatización del flujo de trabajo habilitada por IA y los modelos de financiamiento orientados al servicio están acortando los ciclos de reemplazo y ampliando el acceso global. Los proveedores están comercializando escáneres que ofrecen protocolos submilisievert, y los reguladores han aprobado más de 240 algoritmos de IA de radiología desde 2024, reduciendo los tiempos de lectura medianos para TC de tórax en aproximadamente una quinta parte. [1] Administración de Alimentos y Medicamentos de EE. UU., “Autorizaciones de dispositivos de IA de radiología”, FDA.gov Los hospitales están pasando de la inversión de capital a arrendamientos basados en resultados, impulsando los ingresos por servicios por encima del crecimiento del hardware. Los sistemas espectrales y de corte alto se están convirtiendo en estándar en los centros terciarios, mientras que la TC portátil cubre las brechas de cuidados críticos. Paralelamente, los países de ingresos medios están financiando grandes programas de adquisición, creando una nueva demanda de plataformas de corte alto de proveedores locales y multinacionales.
Conclusiones clave del informe
- Por componente, el hardware lideró con una participación del 63.52% en 2025, mientras que se prevé que los servicios se expandan a una CAGR del 9.35% hasta 2031.
- Por recuento de cortes, los escáneres de corte medio representaron el 44.11 % de la participación de mercado de tomografía computarizada en 2025, mientras que se proyecta que los sistemas de corte alto avancen a una CAGR del 10.46 % hasta 2031.
- Por tecnología, las plataformas de TC de energía dual y espectral representaron el 31.34 % del tamaño del mercado de tomografía computarizada en 2025, pero se espera que la TC de conteo de fotones aumente a una CAGR del 10.32 % hasta 2031.
- Por modalidad, las unidades estacionarias representaron el 81.54% de los envíos en 2025, aunque la TC portátil es la modalidad de más rápido crecimiento, con una CAGR del 10.93%.
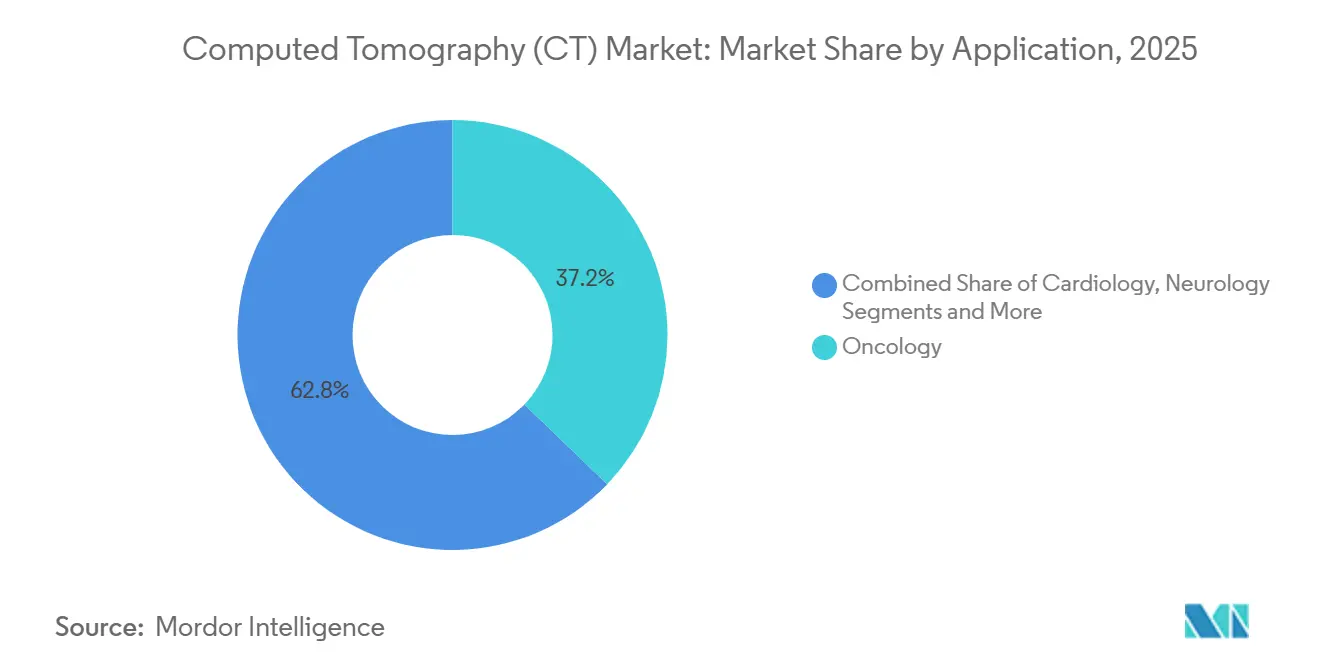
- Por aplicación, la oncología contribuyó con una participación del 37.22% en 2025, mientras que se prevé que las imágenes cardiológicas registren una CAGR del 8.63% hasta 2031.
- Por usuario final, los hospitales instalaron el 56.71% de los escáneres en 2025, mientras que se proyecta que los centros quirúrgicos ambulatorios y de especialidades crecerán a una CAGR del 8.82% durante el horizonte de pronóstico.
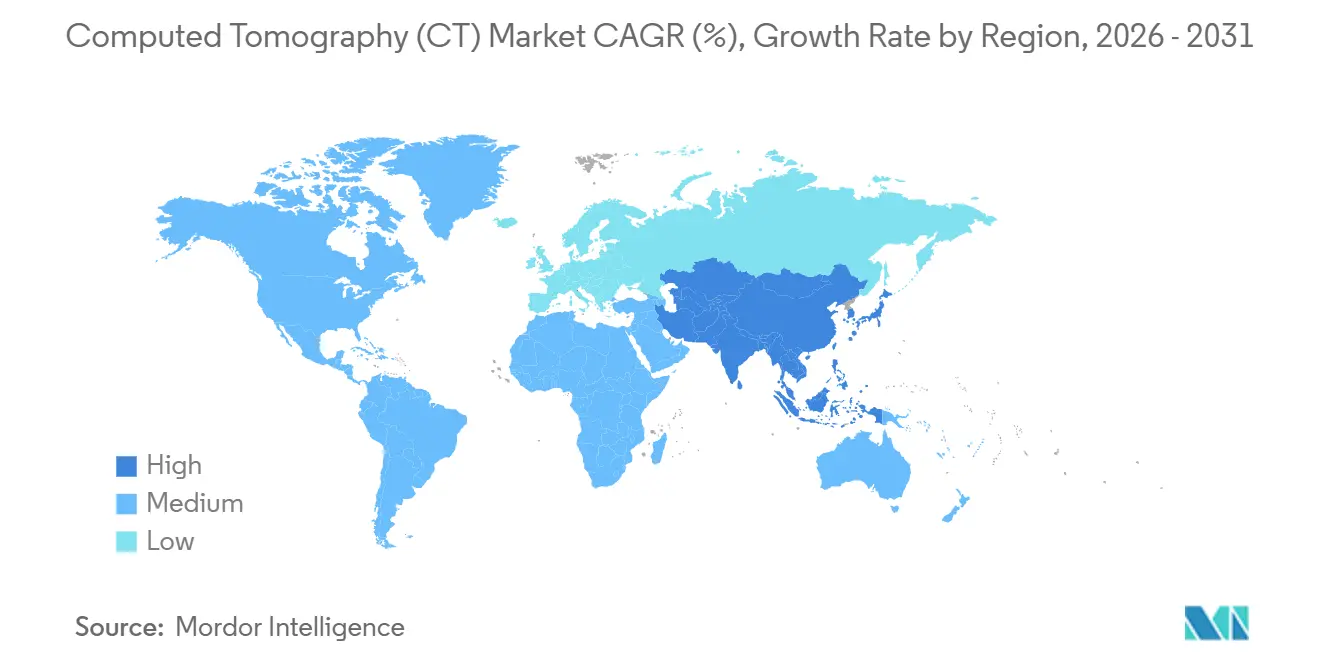
- Por geografía, América del Norte retuvo el 36.16% de la participación en los ingresos en 2025, mientras que se prevé que Asia-Pacífico se expanda a una CAGR del 8.04% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de tomografía computarizada (TC)
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Avances tecnológicos en el diseño de detectores y reconstrucción iterativa | + 1.2% | Adopción temprana y global en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Aumento de la carga mundial de enfermedades oncológicas y cardiovasculares | + 1.5% | Envejecimiento de la población mundial en América del Norte, Europa y Asia Oriental | Largo plazo (≥ 4 años) |
| Expansión de la tomografía computarizada espectral y de corte alto en economías emergentes | + 1.1% | China, India, Oriente Medio, África | Mediano plazo (2-4 años) |
| Automatización del flujo de trabajo con IA | + 0.9% | América del Norte, UE, APAC urbano | Corto plazo (≤ 2 años) |
| Se lanza la TC de conteo de fotones | + 0.8% | Difusión en América del Norte, Europa Occidental y Asia-Pacífico | Mediano plazo (2-4 años) |
| Modelos de pago por escaneo y arrendamiento | + 0.7% | Global, más fuerte en América del Norte y América Latina | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Avances tecnológicos en el diseño de detectores y reconstrucción iterativa
La reconstrucción iterativa y los nuevos materiales detectores permiten a los médicos realizar estudios con dosis inferiores a un milisievert, manteniendo la calidad diagnóstica y reduciendo la dosis hasta en un 60 %. Los fotomultiplicadores de silicio aumentan la eficiencia de detección de fotones, y los elementos de 0.25 mm ahora permiten visualizar los stents coronarios que antes eran invisibles en los sistemas antiguos. [2] Administración de Alimentos y Medicamentos de EE. UU., «Dispositivos de radiología: Reconstrucción iterativa y guía para la reducción de dosis», Administración de Alimentos y Medicamentos de EE. UU., fda.gov
Aumento de la carga mundial de enfermedades oncológicas y cardiovasculares
El cáncer y las enfermedades cardiovasculares causaron 31 millones de muertes en 2024, más de la mitad de la mortalidad mundial, lo que impulsó la demanda sostenida de TC para estudios de cribado, estadificación y perfusión. En oncología, la Red Nacional Integral del Cáncer revisó sus directrices de cribado de cáncer de pulmón en 2024 para recomendar la TC anual de baja dosis para adultos de 50 a 80 años con antecedentes de tabaquismo de 20 paquetes/año, ampliando así la población estadounidense elegible de 8 millones a 14.5 millones de personas.
Expansión de la tomografía computarizada espectral y de corte alto en economías emergentes
Los programas gubernamentales en China e India exigen la instalación de sistemas de 64 cortes o más, mientras que Arabia Saudita y Brasil canalizan los presupuestos de infraestructura hacia plataformas de energía dual. [3] Comisión Nacional de Salud de China, “14.º Plan Quinquenal para la Actualización de Imágenes Diagnósticas Hospitalarias a Nivel de Condado”, Comisión Nacional de Salud de China, nhc.gov.cn La Misión de Infraestructura de Salud Pradhan Mantri Ayushman Bharat de la India, lanzada en 2021 y ampliada en 2024, asignó USD 3200 millones para establecer 17 000 centros de salud y bienestar equipados con imágenes diagnósticas, incluida la TC, para 2027. Estos programas favorecen la TC de energía dual.
Automatización del flujo de trabajo con IA
Los algoritmos de triaje y segmentación, aprobados por la FDA, ahora detectan hallazgos críticos en segundos y reducen el tiempo de lectura entre un 20 % y un 30 %, lo que alivia la escasez de radiólogos en las zonas rurales. Los algoritmos de IA que clasifican hallazgos urgentes, como hemorragia intracraneal, embolia pulmonar y disección aórtica, acortan el tiempo de diagnóstico y permiten a los radiólogos priorizar los casos críticos. El conjunto de siete algoritmos de TC de Aidoc, aprobado por la FDA y que se implementará en más de 1,000 hospitales para mediados de 2025, detecta exploraciones anormales en segundos y las envía a los radiólogos de guardia mediante alertas móviles.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de capital y de ciclo de vida de los sistemas de TC premium | -0.8% | Global, agudo en los mercados emergentes | Largo plazo (≥ 4 años) |
| Preocupaciones sobre la seguridad de las dosis de radiación y regulaciones más estrictas | -0.5% | América del Norte, UE, expansión a APAC | Mediano plazo (2-4 años) |
| Competencia de la resonancia magnética y la ecografía | -0.4% | Norteamérica, Europa occidental | Largo plazo (≥ 4 años) |
| Restricciones en el suministro de tierras raras | -0.3% | Impacto global en sistemas de alto consumo | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de capital y de ciclo de vida de los sistemas de TC premium
Los escáneres de conteo de fotones o de energía dual cuestan entre USD 1.8 millones y USD 3.5 millones, y los reemplazos de tubos pueden superar los USD 250,000, lo que dirige a los compradores sensibles al precio hacia unidades de gama media o renovadas.
Preocupaciones sobre la seguridad de las dosis de radiación y regulaciones más estrictas
La exposición acumulada a la radiación generada por imágenes médicas sigue siendo un problema de salud pública, en particular para la población pediátrica y de adultos jóvenes. El MDR 2017/745 de la UE ahora exige el uso de software de seguimiento de dosis, y la FDA está elaborando umbrales obligatorios, lo que aumenta los costos de cumplimiento y reduce las exploraciones discrecionales.
Análisis de segmento
Por componente: Los servicios ganan a medida que el hardware se mercantiliza
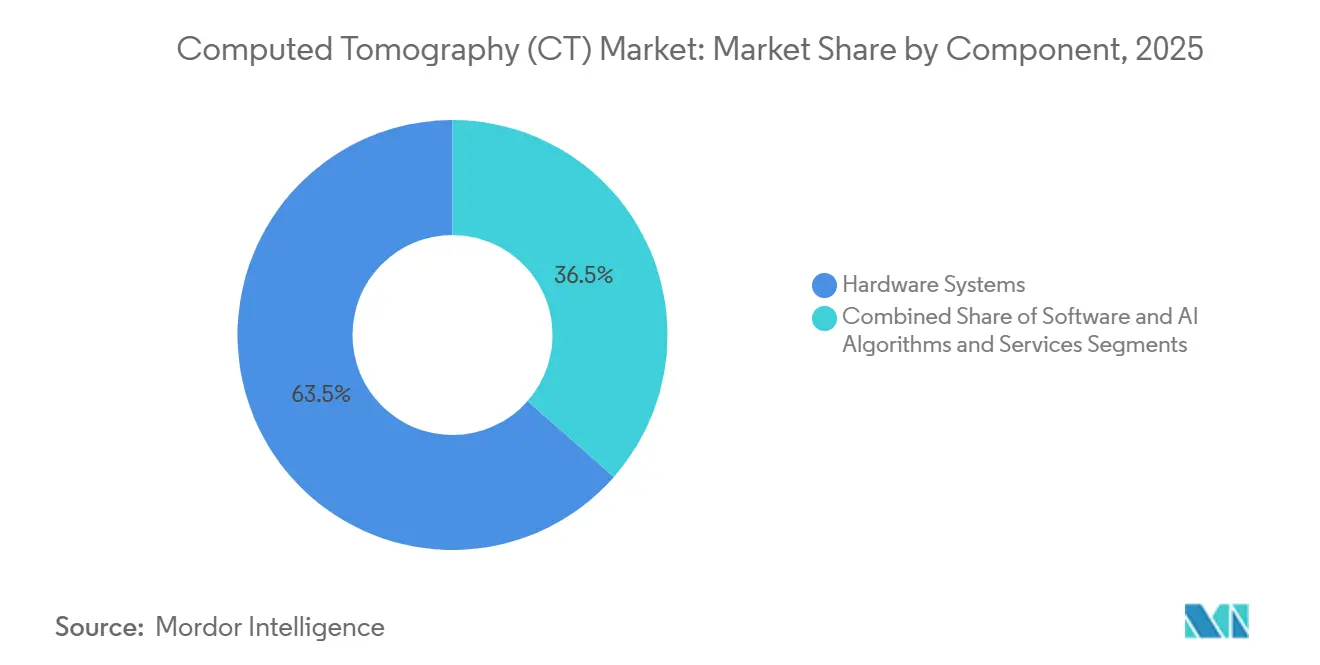
El hardware representó el 63.52 % de los ingresos del mercado de tomografía computarizada en 2025, pero se prevé que los servicios superen este porcentaje con una tasa de crecimiento anual compuesta (TCAC) del 9.35 %, lo que refleja la preferencia de los hospitales por las garantías de disponibilidad y las suscripciones de software. Los contratos de mantenimiento ofrecen márgenes brutos del 35 % al 45 %, en comparación con el 20 % al 25 % del hardware. Los programas de mantenimiento predictivo reducen el tiempo de inactividad en un 30 %, lo que refuerza el flujo de anualidades.
Los servicios ahora absorben la creciente demanda de actualizaciones iterativas de reconstrucción, parches de ciberseguridad y auditorías regulatorias. En conjunto, estos factores subrayan por qué los proveedores consideran los servicios como el pilar del mercado de la tomografía computarizada.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por conteo de rebanadas: sistemas de rebanadas altas conducen la ola de reemplazo
Las plataformas de corte medio representaron el 44.11 % del mercado de tomografía computarizada en 2025, pero los modelos de corte alto crecerán un 10.46 % anual, ya que los protocolos de oncología y traumatología exigen una resolución submilimétrica. Los escáneres de corte alto realizan exploraciones de trauma de cuerpo completo en menos de 10 segundos, cruciales para pacientes inestables.
Las unidades de baja resolución están en declive, salvo en salas de biopsia y consultorios dentales, mientras que la tomografía computarizada de haz cónico se está abriendo camino en ortopedia gracias a su tamaño compacto y menor coste. Se prevé que el mercado de la tomografía computarizada para plataformas de alta resolución aumente considerablemente una vez que el conteo de fotones se generalice.
Por tecnología: el conteo de fotones altera la energía dual
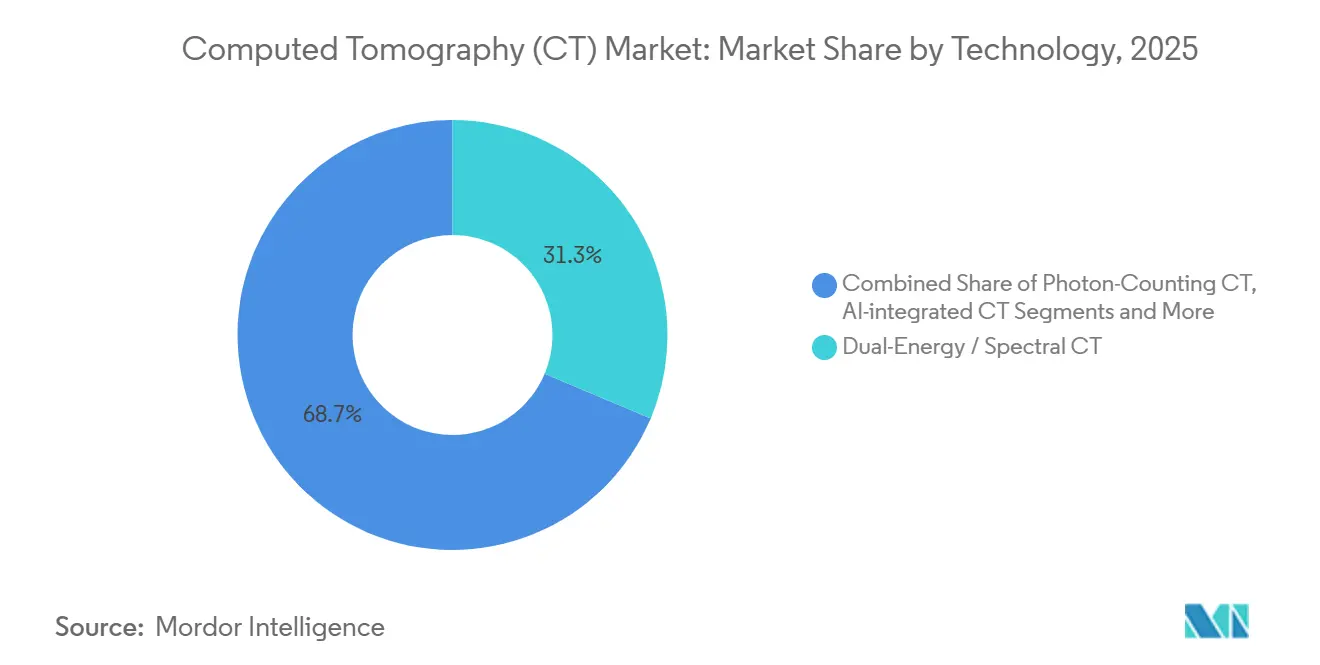
Los escáneres espectrales y de energía dual representaron el 31.34 % de los ingresos en 2025, pero se proyecta que la TC con conteo de fotones aumentará a una tasa de crecimiento anual compuesta (TCAC) del 10.32 % hasta 2031, lo que erosionará las arquitecturas tradicionales. El conteo de fotones contabiliza fotones individuales, proporciona datos espectrales intrínsecos y reduce la dosis de yodo en un 40 %.
La reconstrucción iterativa es ahora una norma básica, integrada en casi todos los nuevos modelos, mientras que los bucles de control integrados con IA ajustan la corriente del tubo en tiempo real. Los hospitales sopesan los beneficios del conteo de fotones frente a las brechas de reembolso; sin embargo, los primeros en adoptarlo reportan imágenes más nítidas con dosis más bajas, lo que acelera la renovación de la flota. A medida que la precisión espectral se vuelve rutinaria, las plataformas de conteo de fotones transformarán el panorama de la cuota de mercado de la tomografía computarizada.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por modalidad: la TC portátil acelera la atención en cuidados críticos
Los sistemas estacionarios dominaron los envíos con una cuota del 81.54 % en 2025, pero la TC portátil avanza a una tasa de crecimiento anual compuesta (TCAC) del 10.93 %, a medida que las unidades de cuidados intensivos y urgencias demandan imágenes a pie de cama. Los escáneres portátiles eliminan los traslados de pacientes riesgosos y acortan el tiempo de diagnóstico de hemorragia intracraneal en casi 50 minutos.
Los protocolos de la COVID-19 validaron el modelo de punto de atención, lo que impulsó a los hospitales a mantener flotas móviles para el control de infecciones y la eficiencia de los cuidados críticos. Las técnicas híbridas PET-CT y SPECT-CT siguen siendo nicho, pero indispensables, en oncología y cardiología, respectivamente. Si bien las unidades estacionarias siguen siendo la herramienta principal para los estudios de rutina, el crecimiento de las unidades portátiles impulsará el tamaño del mercado de la tomografía computarizada en los corredores de cuidados críticos.
Por aplicación: Cardiología cierra la brecha con la oncología
La oncología lideró el volumen con el 37.22 % del 2025, pero se prevé que las imágenes cardiológicas se expandan a una tasa de crecimiento anual compuesta (TCAC) del 8.63 %, a medida que la angiografía coronaria por TC sustituya el cateterismo invasivo para el dolor torácico estable. Los protocolos espectrales cuantifican la perfusión miocárdica, lo que reduce la necesidad de estudios nucleares por separado.
Las guías de ictus ahora recomiendan la angiografía por TC y las imágenes de perfusión ante la sospecha de oclusión de grandes vasos, lo que refuerza las aplicaciones neurológicas. El trauma musculoesquelético se basa en reconstrucciones tridimensionales para la planificación quirúrgica, mientras que los estudios vasculares siguen siendo esenciales en las urgencias. El rápido auge de la cardiología está reduciendo la brecha de cuota de mercado de la tomografía computarizada con la oncología.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por el usuario final: Los centros ambulatorios captan el crecimiento
Los hospitales instalaron el 56.71 % de los escáneres en 2025, pero se prevé que los centros de cirugía ambulatoria y de especialidades crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8.82 % a medida que los procedimientos migran a entornos ambulatorios. Los contratos de pago por escaneo permiten a estos centros acceder a tecnología de alto rendimiento sin grandes inversiones.
Los centros de diagnóstico por imagen aprovechan las economías de escala y un mayor reembolso para las instalaciones independientes, mientras que los presupuestos hospitalarios se ven presionados por la atención basada en el valor. En regiones donde la imagenología independiente está restringida, los hospitales mantienen su dominio, pero el impulso ambulatorio es innegable. La expansión ambulatoria impulsará el crecimiento futuro del mercado de la tomografía computarizada, especialmente en Norteamérica y Europa Occidental.
Análisis geográfico
Mercado de tomografía computarizada (TC) de América del Norte
Norteamérica contribuyó con el 36.16 % de los ingresos del mercado de tomografía computarizada en 2025, gracias a un reembolso favorable y a la densa red de imágenes del continente. La antigüedad promedio de los escáneres instalados alcanzó los 9.2 años en 2024, lo que indica una demanda de reemplazo pendiente.
Mercado de tomografía computarizada (TC) en la región Asia-Pacífico
Asia-Pacífico es el motor del crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.04 %, gracias a que la comisión de salud de China destina 12 000 millones de dólares a 3,000 hospitales de condado y Ayushman Bharat de la India impulsa la cobertura diagnóstica. Los proveedores locales United Imaging y Mindray ofrecen precios hasta un 40 % más bajos que los occidentales, acelerando así su penetración.
Mercado de tomografía computarizada (TC) en Europa, Latinoamérica y Oriente Medio
Europa muestra un crecimiento moderado, ya que las normas de dosis MDR aumentan los costos de cumplimiento. Alemania destinó 1.2 millones de euros a mejoras vinculadas a los objetivos de reducción de dosis, y el Reino Unido asignó 400 millones de libras a reducir los retrasos en la obtención de imágenes. América Latina y Oriente Medio muestran un repunte más rápido gracias a las iniciativas de infraestructura en Arabia Saudí y Brasil, aunque el riesgo cambiario modera algunas adquisiciones.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
Los sistemas de tomografía computarizada se rigen por marcos de dispositivos médicos consolidados, pero las actualizaciones recientes examinan cada vez con mayor detalle el rendimiento del software y la gestión de la radiación. En Estados Unidos, la TC sigue regulada como un dispositivo de Clase II (21 CFR 892.1750) y está sujeta a las disposiciones de Control de Radiación de Productos Electrónicos, mientras que las autorizaciones de la FDA para la IA en radiología se han acelerado, reforzando las expectativas previas a la comercialización en cuanto a la validación de algoritmos cuando la IA se integra en la reconstrucción y el flujo de trabajo. En otros mercados importantes, los reguladores han añadido puntos de prueba específicos para cada dispositivo que afectan a los expedientes de registro y al cumplimiento del ciclo de vida. En China, la NMPA CMDE emitió acciones en 2026 que formalizan la validación del rendimiento, la gestión de la dosis y la verificación del software para los equipos de TC de rayos X, y añadió requisitos obligatorios de evaluación de la fiabilidad para los conjuntos de tubos de TC, incluido un índice de fiabilidad declarado en las presentaciones. En Europa, el Reglamento MDR 2017/745 sigue impulsando el rigor en el seguimiento de la dosis y la documentación técnica, junto con las enmiendas de 2026, como el Reglamento Delegado (UE) 2026/1451 de la Comisión, que ajusta aspectos de las exenciones de investigación clínica para determinados dispositivos e influye en la planificación de la evidencia para las actualizaciones de plataformas establecidas.
Análisis de la cadena de valor
La cadena de valor de la TC comienza con insumos iniciales como tubos de rayos X, materiales y ensamblajes de detectores, generadores de alto voltaje, subsistemas de movimiento y pórtico, y cada vez más, software integrado y módulos de IA que impulsan la reconstrucción y el flujo de trabajo. Los fabricantes de equipos originales (OEM) como Siemens Healthineers, GE HealthCare, Philips, Canon Medical Systems y proveedores regionales como Neusoft y otros fabricantes chinos integran estos componentes en plataformas de escáneres, y luego distribuyen los sistemas a través de canales de venta directa a empresas y distribuidores, con la instalación, la capacitación en aplicaciones y los contratos de servicio plurianuales que conforman una gran capa de la cadena de valor. Los hospitales y las redes de imágenes también adquieren cada vez más a través de estructuras de arrendamiento y pago por escaneo, desplazando el valor hacia garantías de tiempo de actividad, actualizaciones, ciberseguridad y soporte de documentación regulatoria. Las restricciones de suministro y cumplimiento dan forma a las estrategias de abastecimiento y fabricación de componentes críticos, en particular tubos de TC y componentes electrónicos. Las fricciones comerciales y arancelarias han impulsado a algunos proveedores a regionalizar y localizar la cadena de suministro en centros de fabricación clave, mientras que China inició una investigación antidumping sobre los tubos de rayos X para tomografía computarizada importados de Estados Unidos e India, lo que genera incertidumbre en el suministro y los precios de los tubos en uno de los mayores mercados de adquisición. Paralelamente, los requisitos normativos, como la documentación del Reglamento UE MDR 2017/745 y las normas de rendimiento estadounidenses para productos emisores de radiación (21 CFR 1020.33), aumentan la carga para los proveedores y los fabricantes de equipos originales (OEM) en cuanto a la trazabilidad, los datos de verificación y el soporte posventa, lo que refuerza el papel de los socios de servicios y las redes internas de ingeniería de campo.
Panorama competitivo
El mercado de la tomografía computarizada se mantiene moderadamente concentrado. Siemens lidera el conteo de fotones, GE destaca en la reconstrucción con IA, Philips agrupa contratos de servicio plurianuales y Canon se centra en la imagen cardíaca. Las empresas chinas United Imaging y Mindray crecen en los mercados emergentes gracias a sus precios competitivos y su servicio local.
La TC portátil está dominada por Samsung NeuroLogica y GE, mientras que los nichos de haz cónico para odontología y ortopedia atraen a CurveBeam AI y Planmed. El número de solicitudes de patentes es elevado, con 1,240 subvenciones relacionadas con la TC en 2024, de las cuales el 42 % pertenecen a Siemens, GE y Philips. Las barreras regulatorias en torno a las autorizaciones de la FDA y la CE protegen a los operadores tradicionales, pero los modelos de financiación y la diferenciación de la IA mantienen el dinamismo del sector.
Líderes de la industria de la tomografía computarizada (TC)
Canon Medical Systems Corporation
GE Healthcare
Koninklijke Philips NV
Siemens Healthineers
Imágenes de United Health
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Canon Medical Systems presentó la corrección de movimiento mediante aprendizaje profundo CLEAR Motion y la reconstrucción mediante aprendizaje profundo de matriz 1024 Precise IQ Engine (PIQE) en toda su gama de tomógrafos computarizados Aquilion. Esta actualización busca obtener imágenes más nítidas en exámenes con mucho movimiento y ayuda a diferenciar el rendimiento mediante mejoras de software sin necesidad de renovar completamente el hardware.
- Abril de 2026: GE HealthCare recibió la autorización 510(k) de la FDA de EE. UU. para True Definition DL, un método de reconstrucción de tomografía computarizada basado en aprendizaje profundo para imágenes de alto contraste de pulmón y hueso. Esta autorización amplía el conjunto de herramientas de reconstrucción de IA de la compañía y respalda el interés de los hospitales en flujos de trabajo más rápidos y mejoras en la calidad de imagen mediante software.
- Noviembre de 2024: Philips lanzó en Norteamérica el tomógrafo CT 5300 con inteligencia artificial, ampliando así su cartera de tomógrafos con IA y permitiendo la automatización del flujo de trabajo y un mayor rendimiento en hospitales de nivel medio a alto.
Alcance y metodología
Según el alcance del informe, la tomografía computarizada (TC) es un proceso de imágenes que personaliza equipos de rayos X especiales para generar una secuencia de imágenes exhaustivas o exploraciones de áreas internas del cuerpo.
El informe del mercado de tomografía computarizada está segmentado por componente, número de cortes, tecnología, modalidad, aplicación, usuario final y geografía.
Por componente, el mercado se segmenta en sistemas de hardware, software y algoritmos de IA, y servicios. Por número de cortes, el mercado se segmenta en corte bajo, corte medio, corte alto y tomografía computarizada de haz cónico. Por tecnología, el mercado se segmenta en tomografía computarizada de energía dual/espectral, tomografía computarizada de conteo de fotones, tomografía computarizada de reconstrucción iterativa y tomografía computarizada con IA integrada. Por modalidad, el mercado se segmenta en tomografía computarizada estacionaria, tomografía computarizada portátil y sistemas híbridos PET-CT/SPECT-CT. Por aplicación, el mercado se segmenta en oncología, cardiología, neurología, musculoesquelético y traumatología, vascular y otros. Por usuario final, el mercado se segmenta en hospitales, centros de diagnóstico por imagen y centros de cirugía ambulatoria y especializada. Por geografía, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también abarca el tamaño y las tendencias estimadas del mercado para 17 países en las principales regiones del mundo. Los pronósticos del mercado se proporcionan en términos de valor (USD).
Por componente
| Sistemas de hardware |
| Software y algoritmos de IA |
| Servicios (Instalación, Mantenimiento, Actualizaciones) |
Por conteo de rebanadas
| TC de corte bajo (menos de 16) |
| TC de corte medio (16–64) |
| TC de corte alto (más de 64) |
| Cono Beam CT |
por Tecnología
| TC de energía dual/espectral |
| TC de conteo de fotones |
| TC de reconstrucción iterativa |
| TC integrada con IA |
Por Modalidad
| TC estacionaria |
| TC portátil |
| PET-CT híbrido / SPECT-CT |
por Aplicación
| Oncología |
| Cardiología |
| Neurología |
| Músculoesquelético y trauma |
| Vascular y otros |
Por usuario final
| Hospitales |
| Centros de Diagnóstico por Imágenes |
| Centros de cirugía ambulatoria y de especialidades |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por componente | Sistemas de hardware | |
| Software y algoritmos de IA | ||
| Servicios (Instalación, Mantenimiento, Actualizaciones) | ||
| Por conteo de rebanadas | TC de corte bajo (menos de 16) | |
| TC de corte medio (16–64) | ||
| TC de corte alto (más de 64) | ||
| Cono Beam CT | ||
| por Tecnología | TC de energía dual/espectral | |
| TC de conteo de fotones | ||
| TC de reconstrucción iterativa | ||
| TC integrada con IA | ||
| Por Modalidad | TC estacionaria | |
| TC portátil | ||
| PET-CT híbrido / SPECT-CT | ||
| por Aplicación | Oncología | |
| Cardiología | ||
| Neurología | ||
| Músculoesquelético y trauma | ||
| Vascular y otros | ||
| Por usuario final | Hospitales | |
| Centros de Diagnóstico por Imágenes | ||
| Centros de cirugía ambulatoria y de especialidades | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de la tomografía computarizada en 2031?
Se proyecta que alcance los 12.59 millones de dólares en 2031, expandiéndose a una tasa compuesta anual del 6.48 % durante el período 2026-2031.
¿Qué componente está creciendo más rápido dentro del espacio de la tomografía computarizada?
Se prevé que los servicios, incluido el mantenimiento y las suscripciones de software, aumenten a una tasa compuesta anual del 9.35 %, ya que los hospitales favorecen los contratos basados en resultados.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento en tomografía computarizada?
Las construcciones de hospitales gubernamentales en China y la India, junto con sistemas de alto rendimiento a precios competitivos de proveedores locales, impulsan una CAGR del 8.04 %.
¿Qué tendencia tecnológica está acelerando los ciclos de reemplazo de escáneres?
La tomografía computarizada con conteo de fotones proporciona datos multienergéticos en dosis más bajas, lo que impulsa a muchos hospitales a planificar actualizaciones de su flota antes del ciclo habitual de 15 años.
¿Cómo están cambiando los modelos de financiación la adopción de CT?
Los contratos de pago por escaneo y de arrendamiento distribuyen los costos a lo largo de la vida útil del escáner, reduciendo los gastos del primer año hasta en un 80% y permitiendo el acceso a instalaciones más pequeñas.


