

Tamaño y cuota de mercado del turismo cultural
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 8.08 mil millones |
| Tamaño del mercado (2031) | USD 15.94 mil millones |
| Tasa de crecimiento (2026 - 2031) | 14.56% CAGR |
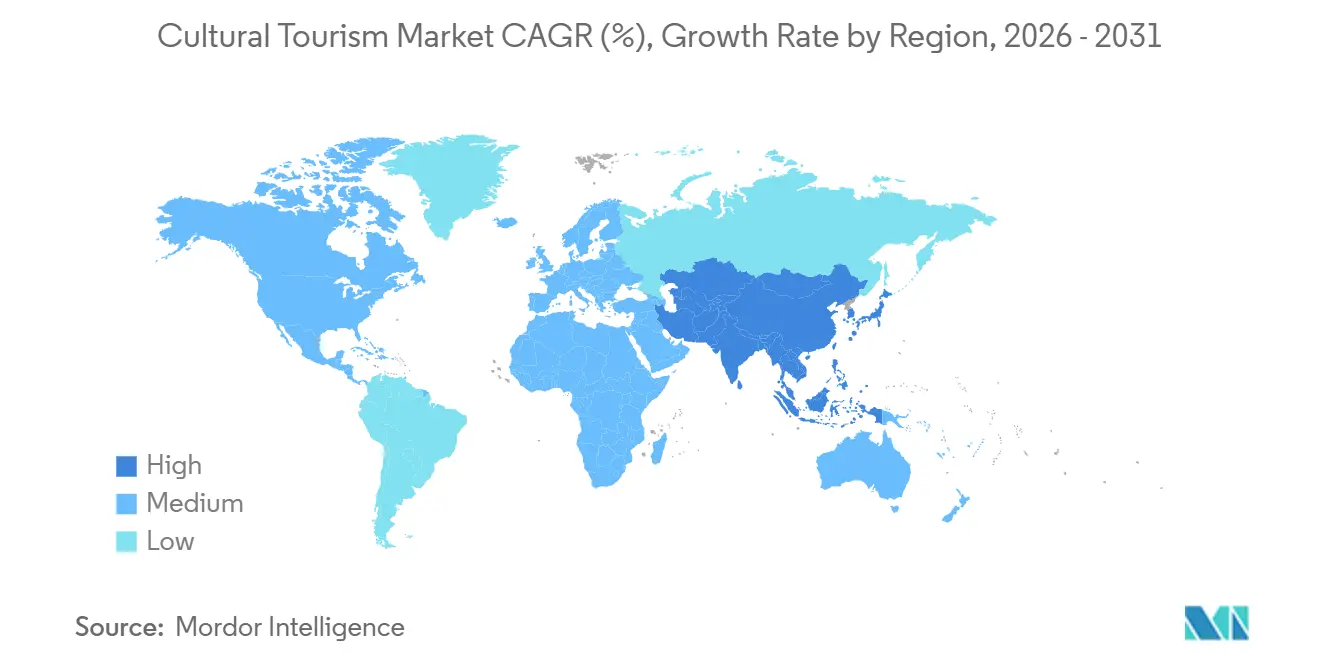
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
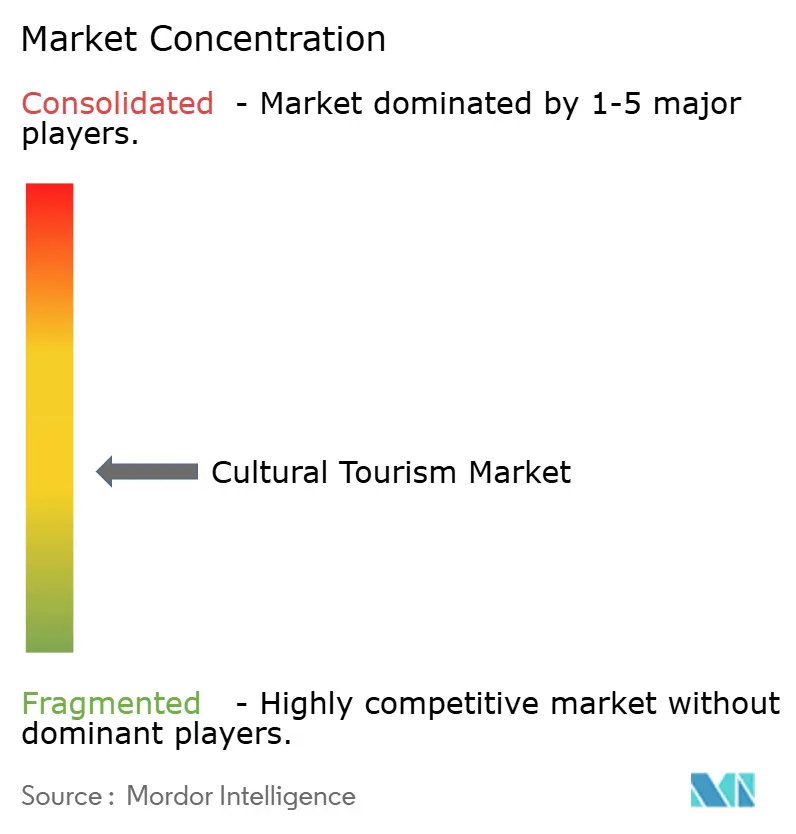
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del turismo cultural realizado por Mordor Intelligence
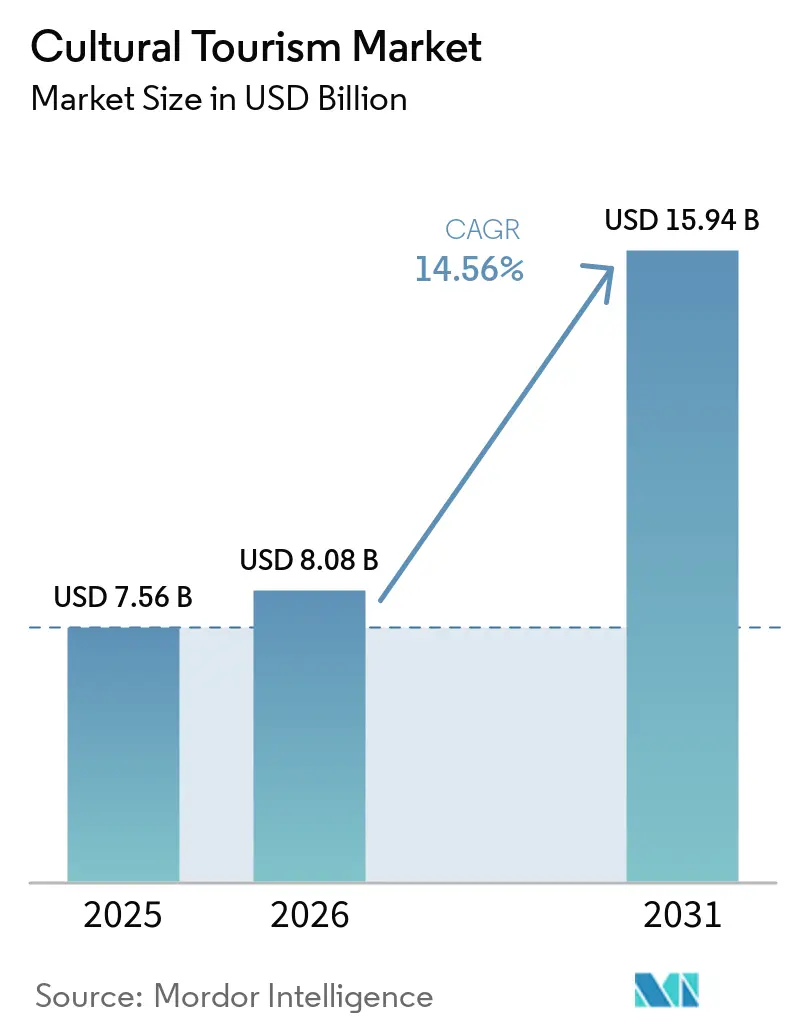
El mercado mundial del turismo cultural se valoró en 7.56 millones de dólares en 2025 y se estima que crecerá de 8.08 millones de dólares en 2026 a 15.94 millones de dólares en 2031, con una CAGR del 14.56% durante el período de previsión (2026-2031). Este crecimiento refleja una mayor demanda de viajes centrados en el patrimonio, la gastronomía, la identidad y las experiencias basadas en lugares, en lugar del turismo tradicional. Las llegadas de turistas internacionales alcanzaron los 1.5 millones en 2025, y los ingresos por exportaciones del turismo internacional aumentaron a 2.2 billones de dólares, lo que proporciona un entorno operativo favorable para el mercado [1] UN Tourism, “International Tourist Arrivals Up 4% in 2025 Reflecting Strong Travel Demand Around the World,” untourism.int . Europa siguió siendo el mayor mercado regional, respaldado por 3.1 millones de pernoctaciones en establecimientos turísticos de la Unión Europea en 2025 y un fuerte flujo de visitantes a España, Italia y Francia. Se prevé que la región de Asia-Pacífico crezca más rápido que otras, y se proyecta que las llegadas a Europa procedentes de Asia-Pacífico aumenten un 16.8 % en 2026. Una gestión más estricta de los visitantes en los principales sitios patrimoniales está impulsando a los operadores y planificadores de destinos a expandirse a ciudades secundarias, lo que añade una mayor profundidad geográfica al mercado global del turismo cultural con el tiempo.
Conclusiones clave del informe
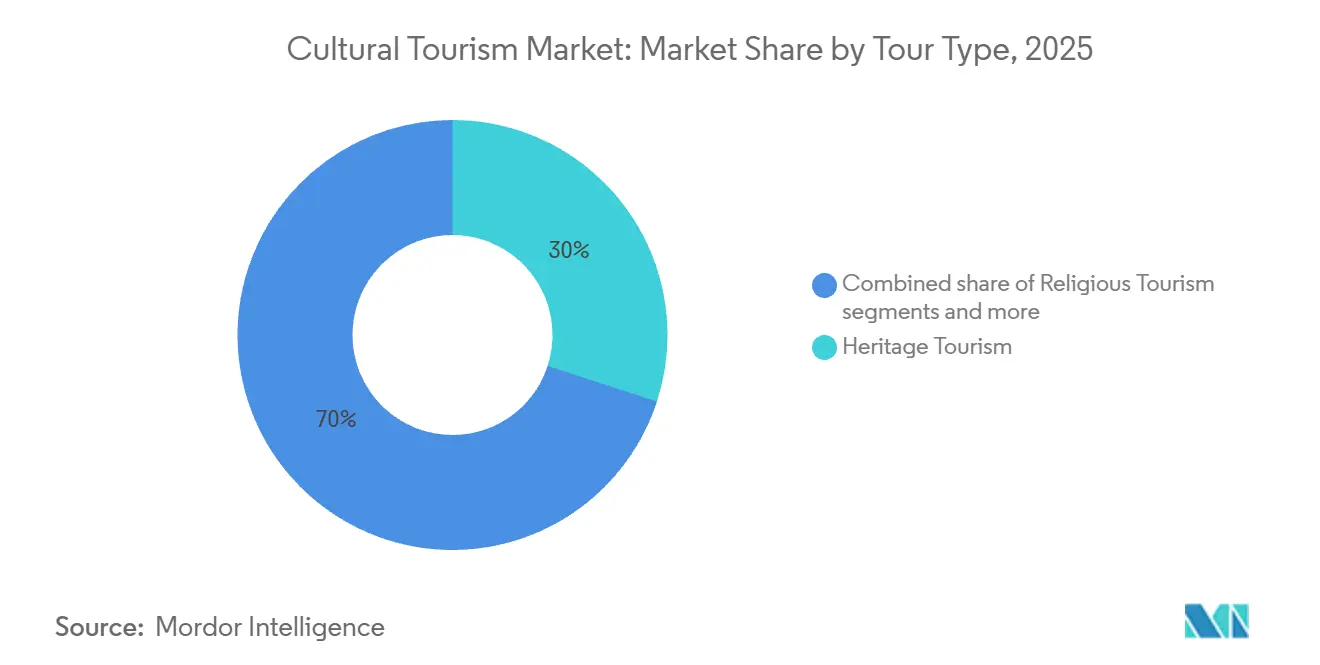
- Por tipo de viaje, el turismo patrimonial representó el 30% del mercado mundial de turismo cultural en 2025, mientras que se prevé que el turismo gastronómico crezca a la tasa de crecimiento anual compuesta (CAGR) más alta, del 15.10%, para 2031.
- Por canal de reservas, las reservas online representaron el 56% del mercado mundial del turismo cultural en 2025 y se prevé que crezcan a la mayor tasa de crecimiento anual compuesto (CAGR) del 16.12% para 2031.
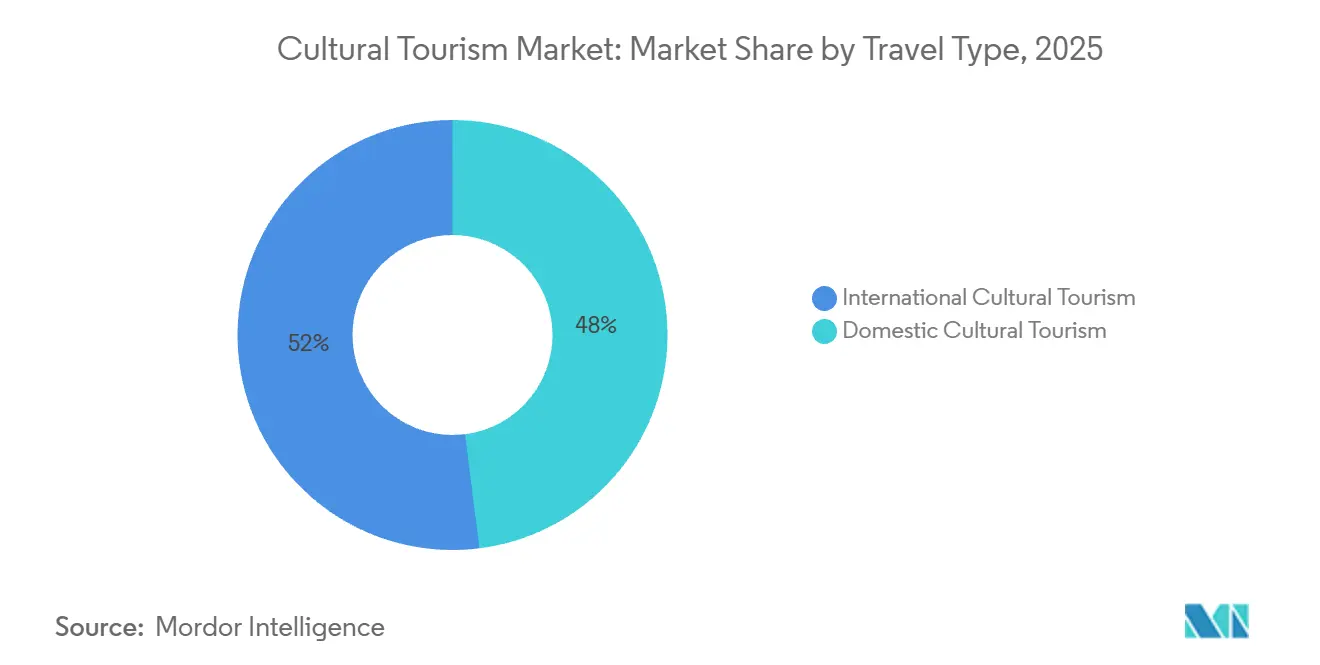
- Por tipo de viaje, los viajes culturales internacionales representaron el 52% del mercado mundial de turismo cultural en 2025 y se prevé que crezcan a la tasa de crecimiento anual compuesta (CAGR) más alta, del 14.88%, para 2031.
- Geográficamente, Europa acaparó el 33% del mercado mundial del turismo cultural en 2025, mientras que se prevé que Asia-Pacífico crezca a la mayor tasa de crecimiento anual compuesto (CAGR) del 17.13% para 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del turismo cultural
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de experiencias auténticas relacionadas con el patrimonio cultural. | + 3.8% | Global, concentrado en Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Amplificación de los descubrimientos turísticos impulsados por la cultura a través de las redes sociales | + 2.5% | La actividad global se aceleró en la región central de Asia-Pacífico, con repercusiones en Oriente Medio y África. | Mediano plazo (2-4 años) |
| Ampliación de la conectividad aérea de bajo coste a destinos patrimoniales secundarios. | + 2.1% | Europa, Sudeste Asiático, Sudamérica | Mediano plazo (2-4 años) |
| Curación liderada por la comunidad y emprendimiento local | + 1.3% | Región central de Asia-Pacífico, Sudamérica, Oriente Medio y África. | Largo plazo (≥ 4 años) |
| Creciente interés por los viajes experienciales y lentos. | + 1.7% | América del Norte y Europa, con repercusiones en la región de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Preservación del patrimonio y reposicionamiento de destinos turísticos liderados por el gobierno | + 1.9% | Medio Oriente, Sur de Asia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de experiencias auténticas relacionadas con el patrimonio cultural.
La demanda en el mercado global del turismo cultural se está desplazando hacia viajes que tienen significado histórico, participación local y un contexto cultural más sólido. Francia registró 102 millones de llegadas internacionales en 2025 y 77.50 millones de euros (91.16 millones de dólares) en ingresos por turismo internacional, equivalentes a 83.7 millones de dólares, lo que indica que los destinos ricos en cultura continúan atrayendo grandes volúmenes de visitantes y un alto gasto [2] Ministerio de Economía y Finanzas de Francia, “Bilan Touristique De L'année 2025,” presse.economie.gouv.fr . El Ministerio de Cultura de Francia informó que las visitas a los principales bienes patrimoniales se mantuvieron concentradas y resilientes, lo que respalda la idea de que el turismo basado en monumentos sigue siendo la base del mercado global del turismo cultural. Esta demanda no se limita a las grandes ciudades, ya que la artesanía, la moda y las tradiciones artesanales en destinos secundarios también están generando pernoctaciones adicionales y un diseño de itinerario más amplio. La curaduría liderada por la comunidad y el emprendimiento local respaldan este cambio, ya que los viajeros están cada vez más dispuestos a pagar por acceso guiado, narración de historias locales y experiencias de formato más pequeño. La preservación impulsada por el gobierno y el reposicionamiento de los destinos refuerzan esta tendencia, ya que una mejor interpretación, una gestión más eficaz de los sitios y una planificación de rutas temáticas facilitan la integración de los bienes patrimoniales en productos que se pueden reservar durante un período más prolongado.
Amplificación de los descubrimientos turísticos impulsados por la cultura a través de las redes sociales
Las redes sociales ahora juegan un papel directo en cómo los consumidores descubren, comparan y deciden sobre viajes centrados en la cultura. Un estudio de mayo de 2026 publicado en PLOS ONE encontró que las cuentas gubernamentales de cultura y turismo en TikTok pueden mejorar la imagen del destino y aumentar la intención de viajar a través de vías emocionales y cognitivas [3] PLOS ONE, “Understanding Travel Intention Formation in Government Culture and Tourism TikTok Accounts,” plos.org . La promoción oficial del destino ya no se limita a amplias campañas de concientización y ahora influye en la consideración real de reserva para circuitos patrimoniales y culturales. El efecto es particularmente relevante para destinos secundarios con presupuestos de marketing limitados, ya que los videos cortos pueden atraer museos especializados, distritos gastronómicos, zonas de patrimonio vivo y festivales locales a la atención de audiencias con alta intención de compra. Los creadores locales y los pequeños operadores pueden presentar destinos a través de la experiencia vivida en lugar de publicidad genérica, apoyando la curación liderada por la comunidad. Para el mercado global del turismo cultural, el resultado es un camino más corto desde la inspiración hasta la reserva y una mayor visibilidad para productos culturales que antes quedaban fuera de la distribución turística convencional.
Ampliación de la conectividad aérea de bajo coste a destinos patrimoniales secundarios.
La mejora del acceso aéreo sigue siendo uno de los principales motores de crecimiento para el mercado global del turismo cultural, dado que muchos bienes patrimoniales se encuentran fuera de los principales corredores turísticos. Según la IATA, el 58 % de los turistas mundiales viajan en avión, lo que confirma que el acceso aéreo influye en el alcance de los destinos, la frecuencia de los viajes y la viabilidad de las rutas. Las rutas de menor coste que conectan ciudades secundarias con los principales mercados emisores hacen que los viajes culturales sean más accesibles y fáciles de integrar en itinerarios más cortos. Esto beneficia a los destinos con un importante patrimonio cultural pero con una penetración limitada del turismo histórico, especialmente en el sudeste asiático, algunas zonas de Europa y ciertos corredores de Sudamérica. Además, reduce la dependencia de un número reducido de ciudades emblemáticas, lo cual es fundamental para el equilibrio a largo plazo del mercado global del turismo cultural. A medida que se expanden las redes de rutas, es probable que los operadores con alianzas locales consolidadas, integración del transporte e inventario terrestre cuidadosamente seleccionado conviertan la demanda más rápidamente que los operadores generalistas.
Creciente interés por los viajes experienciales y lentos.
La creciente preferencia por estancias más largas y viajes más pausados impulsa el crecimiento del mercado global del turismo cultural, ya que los viajeros culturales priorizan cada vez más la inmersión y las conexiones locales. Expedia informó en 2026 que el 84 % de los consumidores mostraron interés en alojamientos en granjas, y las reseñas de huéspedes de Vrbo que mencionaban granjas aumentaron un 300 % interanual, lo que indica una mayor demanda de formatos de viaje basados en el lugar y vinculados a la comunidad. Un estudio revisado por pares de 2025 sobre la región del Alentejo en Portugal concluyó que el turismo lento fomenta una conexión más profunda con los visitantes, experiencias más auténticas y una mayor sostenibilidad económica local. Esta tendencia respalda los productos culturales que se basan en talleres, interacción culinaria, exploración de barrios y estancias más prolongadas en lugar de visitas rápidas a diferentes lugares. Los operadores más pequeños pueden monetizar la calidad de la experiencia en lugar de depender únicamente del volumen, lo que fortalece la viabilidad del emprendimiento local. Para el mercado global del turismo cultural, el crecimiento puede impulsarse mediante una mayor profundidad de los itinerarios y una mayor participación local, en lugar de simplemente un aumento en la llegada de visitantes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Estacionalidad y congestión en horas punta en atracciones culturales | -1.2% | Europa, especialmente el Mediterráneo meridional, y Sudamérica. | Corto plazo (≤ 2 años) |
| Presión del turismo masivo sobre el patrimonio cultural y la infraestructura local | -1.1% | Global, con presencia concentrada en Europa y Perú. | Mediano plazo (2-4 años) |
| Altos costos de entrada, transporte y experiencia en el lugar. | -0.9% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Volatilidad geopolítica y política que afecta la demanda de viajes transfronterizos | -1.0% | Oriente Medio, Norte de África, con repercusiones en Europa. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Estacionalidad y congestión en horas punta en atracciones culturales
La estacionalidad sigue siendo una limitación práctica para el mercado global del turismo cultural, ya que la demanda de visitantes continúa concentrándose en períodos de viaje reducidos. El Patrimostat 2025 de Francia mostró que una gran parte de las visitas culturales se concentraban en torno a los meses pico, lo que provocaba que los destinos sufrieran períodos de saturación seguidos de una menor utilización de sus activos durante el resto del año [4] Ministerio de Cultura de Francia, “Patrimostat 2025”, culture.gouv.fr . Este patrón aumenta los costos de transporte, la presión en la venta de entradas y la complejidad de la gestión del personal, mientras que se espera que los operadores ofrezcan una experiencia cultural de alta calidad. La expansión de destinos patrimoniales secundarios también se vuelve más difícil, ya que la atención de los viajeros y la capacidad de las aerolíneas tienden a seguir ligadas a los horarios de temporada alta. Los paquetes fuera de temporada, el acceso programado y una mejor distribución regional se están convirtiendo en herramientas necesarias para el mercado, en lugar de mejoras opcionales. Sin este cambio, la congestión seguirá limitando la satisfacción de los visitantes y restringiendo el potencial de ingresos de los bienes culturales más conocidos.
Presión del turismo masivo sobre el patrimonio cultural y la infraestructura local
El turismo masivo representa una limitación estructural para el mercado global del turismo cultural, ya que resulta cada vez más difícil separar los límites de conservación y las restricciones de capacidad local de la planificación comercial. El Programa de Patrimonio Mundial y Turismo Sostenible de la UNESCO se ha implementado en todos los sitios del Patrimonio Mundial para apoyar la gestión de visitantes, la conservación y una distribución turística equilibrada, lo que indica que la presión para la preservación ya no se limita a unos pocos destinos. A medida que los sitios de alta demanda adoptan sistemas de reserva más estrictos, entradas con horario fijo y circulación controlada, parte del mercado pasará del acceso libre al acceso racionado. Esto mejora los resultados de conservación, pero limita el crecimiento del volumen en los destinos emblemáticos y aumenta las exigencias operativas para los operadores que dependen de esos sitios. La OMT informó que las llegadas internacionales crecieron solo un 2 % en el primer trimestre de 2026 en medio de una creciente incertidumbre, que afecta en primer lugar a los viajes culturales de larga distancia. Combinadas con los altos costos de entrada y transporte en destinos consolidados, estas limitaciones están impulsando a viajeros y planificadores a considerar nuevas rutas culturales donde los precios, el acceso y la capacidad local siguen siendo más manejables.
Análisis de segmento
Por tipo de tour: El patrimonio cultural constituye la base, el turismo gastronómico redefine el límite de crecimiento.
El turismo patrimonial representó el 30 % del mercado mundial de turismo cultural en 2025, convirtiéndose en el tipo de viaje con mayor contribución a los ingresos. La UNESCO cataloga 972 sitios culturales Patrimonio de la Humanidad en 167 países, lo que proporciona al mercado una base amplia y sólida de atractivos turísticos. Los productos patrimoniales son más fáciles de adaptar a diferentes grupos de edad, duraciones de viaje y niveles de presupuesto, ya que pueden diseñarse en torno a monumentos, museos, distritos, sitios arqueológicos y tradiciones vivas. Además, se alinean bien con la demanda interna, los circuitos regionales y los patrones de viaje religiosos o culturales, ampliando el atractivo del mercado tanto en destinos consolidados como emergentes.
Se prevé que el turismo gastronómico crezca a una tasa de crecimiento anual compuesta (TCAC) del 15.10 % entre 2026 y 2031, convirtiéndose así en el tipo de viaje de mayor crecimiento en el mercado global del turismo cultural. Su expansión refleja el creciente papel de la gastronomía en la identidad de los destinos, especialmente cuando la cocina se vincula con narrativas locales, mercados, establecimientos familiares y tradiciones regionales. El trabajo de Turismo de las Naciones Unidas sobre moda y turismo cultural respalda la idea general de que las expresiones creativas y de estilo de vida se están convirtiendo en factores comerciales cada vez más importantes para la elección de destinos y las pernoctaciones. Las experiencias gastronómicas representan una de las oportunidades más claras para que las ciudades secundarias y los operadores más pequeños crezcan sin depender de infraestructuras patrimoniales a gran escala.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de reservas: la escala online converge con la personalización impulsada por IA.
Las reservas online representaron el 56 % del mercado mundial de turismo cultural en 2025 y se prevé que sigan siendo el formato de distribución de mayor crecimiento hasta 2031, con una tasa de crecimiento anual compuesta (TCAC) prevista del 16.12 %. Esta cuota refleja un cambio más amplio en la forma en que se descubre, compara y reserva el turismo cultural, con las interfaces digitales sustituyendo cada vez más a los puntos de reserva físicos. Las principales marcas de viajes están reforzando esta tendencia ampliando el inventario de actividades, el apoyo a la planificación de itinerarios y la asistencia durante el viaje en sus plataformas. En mayo de 2026, TUI lanzó un servicio de planificación de viajes con inteligencia artificial en colaboración con Google, utilizando la plataforma Gemini Enterprise Agent para ofrecer recomendaciones de actividades locales en tiempo real. Esto demuestra cómo la distribución online va más allá de las funciones básicas de reserva para influir en la planificación de viajes, el descubrimiento local y la selección de la experiencia de última milla.
La distribución offline sigue siendo relevante en el mercado del turismo cultural, especialmente para itinerarios que requieren atención personalizada, guías especializadas, planificación de secuencias o experiencias de acceso restringido. Cuando los viajes incluyen guías privados, acceso a múltiples sitios patrimoniales, interpretación académica o coordinación de transporte compleja, los viajeros suelen necesitar más que un simple proceso de reserva digital. Esto genera demanda de operadores especializados cuyo valor se basa en la experiencia y la fiabilidad, en lugar del volumen o la amplitud del catálogo. El mercado se está dividiendo en dos niveles: los canales online captan reservas más estandarizadas y escalables, mientras que los canales offline mantienen su fortaleza en productos culturales complejos. Por lo tanto, el cambio de canales en el mercado del turismo cultural es una realidad, pero no es uniforme en todos los rangos de precios ni en todos los tipos de itinerarios.
Por tipo de viaje: Los viajes internacionales generan valor, los viajes nacionales amplían el volumen de ventas.
Los viajes culturales internacionales representaron el 52% del segmento de tipos de viaje en 2025 y se prevé que crezcan un 14.88% anual hasta 2031, lo que convierte a la demanda transfronteriza en el principal motor de valor para el mercado global del turismo cultural. Los viajeros de larga distancia combinan cada vez más patrimonio, gastronomía y cultura urbana en un solo itinerario. Europa sigue siendo un beneficiario clave, ya que se espera que las llegadas procedentes de Asia-Pacífico aumenten un 16.8% en 2026, lo que representa el mayor crecimiento en un corredor registrado por la Comisión Europea de Viajes. El informe de tendencias de viajes al extranjero de Booking.com para 2025 indicó un creciente interés en destinos como Italia, España y los Países Bajos, lo que subraya la importancia de los destinos ricos en cultura.
Los viajes culturales nacionales representaron el 48 % restante del segmento de tipos de viaje en 2025 y siguen siendo esenciales para la estabilidad del volumen en el mercado global del turismo cultural. En los países grandes, la demanda interna mantiene los activos patrimoniales entre los picos internacionales y apoya circuitos secundarios con visibilidad extranjera limitada. PATA informó que los destinos de Asia-Pacífico recibieron 295.7 millones de llegadas internacionales en el primer semestre de 2025, lo que sugiere que la normalización regional también puede impulsar los viajes culturales nacionales y de corta distancia entre mercados cercanos. Los viajes nacionales se alinean bien con las escapadas culturales cortas, la asistencia a festivales y las visitas recurrentes, lo que brinda a los operadores la oportunidad de crear productos para todo el año en lugar de depender únicamente de los flujos de larga distancia.
Análisis geográfico
Europa representó el 33 % del mercado mundial de turismo cultural en 2025, manteniendo su posición como la región más grande en términos de escala actual. Solo Francia registró 102 millones de llegadas internacionales y 77.500 millones de euros (91.160 millones de dólares) en ingresos turísticos, lo que refleja el peso comercial de los destinos con gran riqueza cultural en toda la región. Turismo de las Naciones Unidas informó de más de 130 millones de llegadas de turistas internacionales a Europa en el primer trimestre de 2026, un 4 % más que el año anterior. El apoyo de la Comisión Europea a la investigación e innovación en patrimonio cultural ha fortalecido la interpretación digital, el desarrollo de rutas y la experiencia del visitante a nivel de sitio. Esta combinación de un denso inventario patrimonial, conectividad de transporte y apoyo institucional otorga a Europa una ventaja duradera en el mercado mundial de turismo cultural, incluso a medida que se endurecen las regulaciones de gestión de multitudes y conservación.
Asia-Pacífico es la región de mayor crecimiento en el mercado mundial del turismo cultural, con una previsión de CAGR del 17.13 % para el periodo 2026-2031. La OMT informó que Japón recibió un 15.8 % más de visitantes internacionales en 2025, con un aumento del 21 % en los ingresos turísticos en moneda local. La PATA informó que los destinos de Asia-Pacífico recibieron 295.7 millones de llegadas internacionales en el primer semestre de 2025, lo que equivale al 92.6 % de los niveles previos a la pandemia. La región se beneficia de una amplia oferta cultural, que abarca distritos urbanos históricos, turismo gastronómico y circuitos creativos locales, lo que amplía la base de productos dentro del mercado mundial del turismo cultural.
América del Norte, América del Sur y Oriente Medio contribuyen al mercado mundial del turismo cultural a través de patrones de demanda distintos. La Oficina Nacional de Viajes y Turismo de EE. UU. proyectó que las llegadas internacionales a EE. UU. alcanzarían los 70.5 millones en 2026, un 3.2 % más. Brasil cerró 2025 con un récord de 9.2 millones de turistas internacionales, lo que confirma una mayor demanda de turismo cultural y territorial en toda América del Sur. La ficha informativa de Turismo de la ONU para 2025 mostró que Oriente Medio se mantuvo por encima de los niveles de llegada previos a la pandemia, lo que indica una transición de la recuperación al desarrollo activo de destinos turísticos.
Panorama competitivo
El mercado global del turismo cultural se mantiene moderadamente fragmentado, con grandes marcas de viajes online, grupos de ocio integrados y operadores culturales especializados que compiten en distintos segmentos de la cadena de valor. Las plataformas líderes influyen en la búsqueda, la reserva, los paquetes y la comercialización, pero ningún actor controla por completo el proceso, desde la inspiración hasta la experiencia en destino. Esto crea espacio tanto para marcas con gran alcance como para especialistas de nicho, especialmente donde el acceso local, la selección temática y la orientación experta son más importantes que la mera oferta. La ventaja competitiva se define cada vez más por la capacidad de combinar la comodidad digital con un diseño de experiencia local creíble. Las marcas que simplifican la búsqueda manteniendo la autenticidad en el punto de venta están mejor posicionadas para ganarse la confianza de los viajeros y la fidelización.
TUI ejemplifica este reposicionamiento. La compañía ha fortalecido su cartera de viajes y está invirtiendo en herramientas de planificación de viajes más integradas que acercan la selección de actividades locales a la experiencia de reserva. También ha expandido la distribución de itinerarios estructurados a nuevos mercados, lo que refleja una mayor incursión en los paquetes de viajes culturales. Airbnb está ampliando su papel al ofrecer experiencias guiadas por expertos locales en gastronomía, monumentos y eventos. Expedia Group está reforzando sus alianzas con destinos para destacar el patrimonio y las atracciones culturales en diversos mercados. Estas iniciativas indican que la competencia se está orientando hacia la selección de experiencias, la narrativa del destino y la relevancia local. Los operadores especializados conservan una sólida ventaja competitiva, ya que los viajeros culturales suelen priorizar el acceso, la profundidad narrativa y la confianza por encima de la mera escala.
Líderes de la industria del turismo cultural
Reservas Holdings Inc.
Airbnb Inc.
Grupo Expedia Inc.
TUI AG
tripadvisor inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: TUI AG y Google lanzaron un servicio de planificación de viajes impulsado por IA que utiliza la plataforma Gemini Enterprise Agent, integrando un asistente de IA conversacional con Google Maps para proporcionar recomendaciones en tiempo real sobre actividades y experiencias culturales locales en todos los principales mercados de origen de TUI.
- Mayo de 2026: La actualización de verano de 2026 de Airbnb añadió miles de nuevas experiencias dirigidas por expertos locales en gastronomía, cultura, lugares de interés y eventos, e introdujo hoteles independientes y alquiler de coches en la plataforma.
- Febrero de 2026: El informe trimestral del primer trimestre del ejercicio fiscal 2026 de TUI AG, publicado el 10 de febrero de 2026, registró un EBIT subyacente récord de 77 millones de euros (90.578 millones de dólares). La compañía amplió su plataforma de tours digitales y lanzó su mayor tour hasta la fecha para el verano de 2026, gracias a un aumento del 77 % en la demanda de los clientes.
- Enero de 2026: Intrepid Travel firmó un acuerdo de colaboración de cinco años con la Asociación de Turismo Indígena de Canadá, comprometiéndose a invertir 500,000 dólares canadienses (365,180 dólares estadounidenses) para incluir experiencias culturales indígenas en el 75% de sus itinerarios canadienses para finales de 2026, y abrió un nuevo centro operativo en Squamish, Columbia Británica.
Alcance del informe sobre el mercado mundial del turismo cultural
| Turismo patrimonial |
| Turismo religioso |
| Turismo culinario |
| Turismo de experiencias artísticas y culturales |
| Turismo cultural basado en festivales y eventos |
| Otros tipos de tours |
| Online |
| Sin publicar |
| Turismo cultural nacional |
| Turismo cultural internacional |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| El resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de recorrido | Turismo patrimonial | |
| Turismo religioso | ||
| Turismo culinario | ||
| Turismo de experiencias artísticas y culturales | ||
| Turismo cultural basado en festivales y eventos | ||
| Otros tipos de tours | ||
| Por canal de reserva | Online | |
| Sin publicar | ||
| Por tipo de viaje | Turismo cultural nacional | |
| Turismo cultural internacional | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| El resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado mundial del turismo cultural para el año 2031?
Se prevé que el mercado mundial del turismo cultural alcance los 15.94 millones de dólares en 2031, frente a los 8.08 millones de dólares en 2026, con una tasa de crecimiento anual compuesta del 14.56 %.
¿Qué región lidera actualmente el mercado mundial del turismo cultural?
Europa lidera el mercado mundial del turismo cultural con una cuota del 33 % en 2025, gracias a su rico patrimonio cultural, la fuerte demanda del turismo receptivo y una infraestructura turística consolidada.
¿Qué región se espera que crezca más rápido hasta 2031?
Se prevé que la región de Asia-Pacífico experimente el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 17.13 % entre 2026 y 2031, impulsada por la recuperación regional y una mayor demanda de viajes culturales.
¿Qué tipo de tour es el más popular y cuál es el de mayor crecimiento?
El turismo cultural es el segmento más grande, con una participación del 30% en 2025, mientras que el turismo gastronómico es el segmento de más rápido crecimiento, con una tasa de crecimiento anual compuesta del 15.10% hasta 2031.
¿Por qué los canales online están ganando cuota de mercado en este sector?
En 2025, las reservas online representaron el 56% del mercado gracias a que el descubrimiento digital, la asistencia para viajes mediante inteligencia artificial y la comparación más sencilla de actividades están mejorando la conversión en los viajes culturales.
¿Cuáles son los principales riesgos que afectan al crecimiento futuro?
Los principales riesgos son la estacionalidad, la presión del turismo masivo, el aumento de los costes de viaje y de los sitios turísticos, y la volatilidad política o geopolítica que puede interrumpir los flujos de viajes culturales internacionales.


